Лизинг как способ финансирования
Развивалась методическая база лизинга. Министерством экономики и Министерством финансов Российской Федерации были разработаны типовой устав акционерной лизинговой компании, примерная форма договора о финансовом лизинге, методические рекомендации по расчету лизинговых платежей. Минфин РФ также утвердил инструкцию по бухгалтерскому учету лизинговых операций.
Государственная поддержка способствовала активизации лизинговой деятельности в стране. Увеличивалось число лизинговых компаний, расширялся спектр их услуг. Растущий интерес к лизингу стали проявлять ведущие российские коммерческие банки.
В сентябре 1996 г. Комиссией при Министерстве экономики Российской Федерации были выданы первые 17 лицензий на право заниматься лизинговой деятельностью. С февраля 1997 г. лицензии стали выдавать не только резидентам, но и нерезидентам. К началу 1998 г. были выданы лицензии уже 408 российским и 43 зарубежным компаниям, а к августу 1998 г. (до кризиса) лицензирование прошли 776 лицензиатов, в том числе 710 резидентов и 66 нерезидентов из Австрии, Великобритании, Германии, Италии, Нидерландов, США, Швеции и других стран. К началу 1999 г. лицензии получили 823 компании, из них 753 резидента и 70 нерезидентов. [9]
Внедрение инвестиционного механизма лизинга в экономику России закономерно. В период радикальных экономических реформ у нас в стране возникла огромная потребность в инвестициях в основные средства промышленности и социальной сферы. Устаревший парк машин и оборудования требовал реконструкции и замены. Сделать это в минимальные сроки можно было, только используя современные инвестиционные инструменты, одним из которых является лизинг. Несмотря на несовершенство Российского законодательства и Российской экономики в целом, лизинг в России продолжает развиваться. Активность дальнейшего развития лизинга во многом зависит от совершенствования нормативно-правовой базы в РФ.
§2. Нормативное регулирование лизинга в РФ
Права и обязанности сторон договора лизинга сегодня регулируются гражданским законодательством Российской Федерации, Федеральным законом «О финансовой аренде (лизинге)» от 29 октября 1998 г. N 164-ФЗ и договором лизинга. В Гражданском кодексе этому непосредственно посвящены параграф 1 «Общие положения об аренде» (положения данного параграфа применяются, если иное не установлено правилами ГК РФ о договоре финансовой аренды) и параграф 6 «Финансовая аренда (лизинг)» главы 34 «Аренда».
Федеральным законом «О финансовой аренде (лизинге)» от 29 октября 1998 г. №164-ФЗ предусмотрен внутренний лизинг, в котором лизингодатель и лизингополучатель являются резидентами РФ, и международный лизинг, когда лизингодатель или лизингополучатель не является резидентом РФ.
Права и обязанности участников международного лизинга определены в Федеральном законе N 16-ФЗ от 8 февраля 1998 г. «О присоединении РФ к Конвенции УНИДРУА о международном финансовом лизинге»
Также принимаются во внимание методические рекомендации по расчету лизинговых платежей (утвержденные Министерством экономики РФ 16 апреля 1996 года) [10]
§3. Современное состояние лизингового рынка в России
Глубокие структурные изменения в современной российской экономике заставляют по новому взглянуть на состояние и перспективы развития лизинга в России. В течение короткого времени, по сравнению с Западной Европой, российскими лизинговыми компаниями накоплен значительный практический опыт лизинговой деятельности, сформированы цивилизованные традиции делового общения. Рынок российского лизинга по темпам роста опережает практически все основные финансовые секторы экономики. Поэтому растет не только абсолютный размер лизинговых сделок, но и их роль в экономике России. По своим объемам российский рынок лизинга уже занимает 10-е место в мире. И вместе с тем перевооружение во многих отраслях промышленности, а также бурное развитие новых для лизинга отраслей требует от тех, кто финансирует лизинг, еще большей активности и сулит еще большие объемы бизнеса. [15]
В 2006 г. рынок лизинга, набравший обороты в предыдущие годы, продолжил стремительное развитие. Объем нового бизнеса составил 14,7 млрд. долл., а суммарный портфель лизинговых компаний — 19,5 млрд.долл.
Таблица 1. Основные показатели состояния рынка лизинга
| Показатели | 2003 г. | 2004 г. | 2005 г. | 2006 г. |
| Объем нового бизнеса, млрд долл. | 3,2 | 5,0 | 8,0 | 14,7 |
| Объем полученных лизинговых платежей, млрд долл. | 1,2 | 2,0 | 2,8 | 5,0 |
| Объем профинансированных средств млрд долл. | 1,2 | 2,4 | 3,9 | 7,4 |
Доля лизинга в ВВП достигла 1,5% (в 2005г. — 0,99%). В объеме средств, инвестированных в основной капитал, лизинг занял 8,7% (в 2005г. — 5,7%). Лизинговые платежи, полученные лизингодателями в 2006 году превысили 5 млрд.долл. (табл. 1)
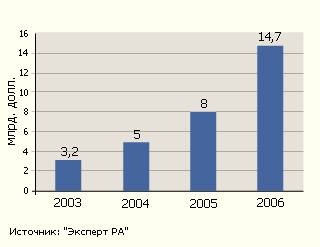
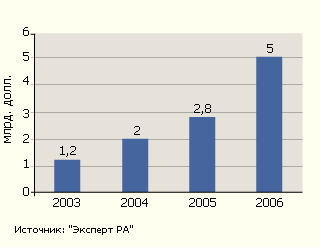
График 1. Объем нового бизнеса на рынке лизинга в 2006 году
График 2. Объем полученных лизинговых платежей в 2006 году
Средняя сумма договора лизинга составила в 2006 году примерно 4,5 млн руб. [19]
А в 2007 году объем всех новых лизинговых сделок по итогам первого полугодия, по оценке Российской ассоциации лизинговых компаний, составил 14 млрд долларов. Это почти такой же объем, как за весь 2006 год. Прирост к первому полугодию прошлого года составил 86% — более высокий прирост наблюдался лишь в 2000 году (200%), но тогда он объяснялся восстановлением объема рынка после провала, вызванного финансовым кризисом 1998 года.
Объем сделок во втором полугодии 2007 года составил 10 млрд долларов.
Во втором полугодии действовали две разнонаправленные тенденции. С одной стороны, на рынке лизинга традиционно во втором полугодии заключается больше сделок, чем в первом. С другой стороны, кризис ликвидности затронул ряд лизинговых компаний, вынудив отложить заключение сделок. В то же время эти проблемы коснулись в основном малых лизинговых компаний, преимущественно региональных. В то время как основная доля рынка приходится на несколько десятков крупнейших лизингодателей, которые пока не испытывают проблем с финансированием. Следовательно, в 2007 году кризис ликвидности не слишком сильно снизил темпы прироста рынка. Представители некоторых крупных лизингодателей даже отмечают, что кризис ликвидности позволил им заключать во втором полугодии больше сделок, чем планировалось, за счет обращений клиентов, которые не смогли получить финансирование в банках. Итак, абсолютный размер прироста рынка по итогам 2007 года составил 10 млрд долларов. Это больше, чем размер самого российского рынка лизинга в любой предыдущий год, кроме 2006. Также это больше, чем рынки лизинга ряда средних европейских стран, таких как Швеция, Австрия, Нидерланды, Швейцария, а также таких стран, как Австралия, ЮАР, Турция, Мексика. [21]
"Работать в сфере лизинга стало несколько легче, так как многие компании по достоинству оценили преимущества лизинга, и нет необходимости объяснять, что лизинг — удобный и экономически выгодный финансовый инструмент", — комментирует Вячеслав Савин, генеральный директор ЗАО "МИК". С ним согласен и Павел Голубков, генеральный директор ЛК "Медведь": "Стало намного интереснее работать. Клиенты, понимая все преимущества, стали более ориентированы на лизинг и, как говорится, стали более подкованными. Мы говорим с клиентами на одном языке. А это позволяет всем достигать намеченных целей: клиентам переоснащать мощности и развивать свой бизнес, а нам реализовывать различные, в том числе и крупные инвестиционные и "национальные", проекты, усовершенствуя свою деятельность и свои услуги". [20]
За период с 2003 по 2007 год лизинговый рынок вырос в 10 раз. Сейчас отчетливо прослеживается тенденция перехода от кэптивного обслуживания к рыночным сделкам. Существенно увеличивается количество федеральных лизинговых компаний, ужесточается конкуренция. В то же время в течение последнего года в связи с финансовым кризисом на западном рынке многие лизингодатели лишились доступа к дешевым деньгам, вследствие чего ужесточились требования к клиентам и увеличилась стоимость ведения сделок.
В последние годы произошло сразу несколько событий и изменений, которые существенно повлияли на развитие лизинга в России. Основную роль в этом сыграл финансовый кризис. Но, с другой стороны, рынок лизинга набрал очень высокую «скорость», устанавливая каждый год рекорды роста, и, может быть, именно сейчас пора остановится и оглядеться, что сделано и как. Выбросить «слабые звенья». Перейти от количественного роста к качественному.
Для этого необходимо законодательно сохранить и укрепить инвестиционный характер лизинга и через это обеспечить максимальную защиту инвестора на российском рынке, сделать лизинг более привлекательным для отечественных и зарубежных инвесторов и при этом создать равные условия для всех участников лизинговых отношений, включая компании-нерезиденты РФ.
§4. Модельные расчеты лизинговой сделки
Для лучшего понимания эффективности использования лизинга, приведем сравнительный пример затрат предприятия на приобретение технологического оборудования, которые предприятие должно понести при различных способах финансирования.
Допустим, что это оборудование имеет срок эксплуатации 9 лет. Предположим, что цена этого оборудования, включая НДС, составляет 100 тыс. долл., а эффективность этого оборудования такова, что оно позволяет получать 30 тыс. долл. дохода ежегодно.
1.Приобретение в лизинг
В условия сделки обычно входит предоплата в размере 30% от стоимости оборудования.
Применим коэффициент ускорения амортизации равный трем, что даст срок договора лизинга в три года. Будем считать, что процентная ставка за кредит составляет 20%.
| Стоимость оборудования, включая НДС, USD | 100 000 |
| Срок полной амортизации оборудования, лет | 9 |
| Срок полной амортизации оборудования с применением ускоряющего коэфф. 3, мес. | 36 |
| Предоплата за оборудование 30%, USD | 30 000 |
| Сумма предоставляемого кредита (лизинговая сумма), USD | 70 000 |
| Плата за кредитные ресурсы, % годовых | 20% |
| Кол-во выплат в год | 12 |
| Фактический срок лизингового договора, мес. | 36 |
| Сумма всех процентов по кредиту, USD (представлен расчет) | 21 583 |
| Сумма процентов по кредиту в месяц, USD | 600 |
| Комиссионное вознаграждение лизинговой компании – 6% годовых от балансовой стоимости | 6% |
| НДС | 18% |
| Налог на имущество | 2,0% |
Рассчитаем лизинговые платежи (USD):
| Авансовый платеж | Последующие платежи (ежемесячные) | Всего платежей за три года | |
| Выплаты за оборудование | 25 424 | 1 648 | 84 746 |
| Плата за кредитные ресурсы | 0 | 600 | 21 583 |
| Комиссионное вознаграждение лизинговой компании | 0 | 423 | 15 228 |
| Налог на имущество | 0 | 71 | 2 573 |
| Итого | 25 424 | 2 742 | 124 130 |
| НДС | 4 576 | 493 | 22 343 |
| Всего: |
30 000 |
3 235 |
146 473 |
Таким образом, суммарные затраты, понесенные предприятием за три года при приобретении оборудования через лизинговую компанию, составят 146 473 долл. Эти средства выплачиваются в основном в течение трех лет и не требуют крупных единовременных выплат. Оборудование по истечении этого срока считается полностью амортизированным, и налог на имущество платить далее уже не надо. Лизинговые платежи полностью относятся на себестоимость продукции, поэтому лизингополучатель на сумму лизинговых платежей снижает налогооблагаемую прибыль.
2. Покупка из собственных средств.
Рассмотрим покупку того же оборудования из собственных средств предприятия. Поскольку законодательство позволяет приобретать оборудование только из прибыли, чтобы выделить на оплату оборудования 100 тыс. долл. Потребуется заплатить налог на прибыль в сумме, эквивалентной 31 579 долл. Исходя из оцененной (см. начало страницы) эффективности оборудования предприятие будет иметь ежегодный доход 30 тыс. долл., что будет создавать налогооблагаемую прибыль. Оценим затраты предприятия в течение трех первых лет эксплуатации оборудования, чтобы сравнить эти затраты с затратами по трехлетнему договору лизинга.
|
Стоимость оборудования USD с НДС |
100 000 |
| Поскольку оплата из прибыли, то налог на прибыль к уплате 24%, USD | 31 579 |
| Стоимость оборудования без НДС | 84 746 |
| Срок полной амортизации оборудования, лет | 9 |
| Норма амортизационных отчислений (100/9) | 11,11% |
| Ежегодно на затраты будет относиться амортизация, USD | 9415 |
|
Доход от использования оборудования в год, USD |
30 000 |
| Налогооблагаемая прибыль в год без учета налога на имущество, USD | 20 585 |
| Расчет для 1-го года: | |
| Налог на прибыль от финанс. деятельности 24%, USD | 4 584 |
| Налог на имущество 2%, USD | 1 485 |
| Расчет для 2-го года: | |
| Налог на прибыль от финанс. деятельности 24%, USD | 4 598 |
| Налог на имущество 2%, USD | 1 428 |
| Расчет для 3-го года: | |
| Налог на прибыль от финанс. деятельности 24%, USD | 4 643 |
| Налог на имущество 2%, USD | 1 240 |
|
Всего за 3 года, USD |
149 557 |
|
В том числе затраты из собственных средств в начале первого года |
131 579 |
По окончании трех лет предприятие будет еще шесть лет продолжать платить налог на имущество, что составит еще 3 492 долл., а общая сумма затрат вырастет за срок эксплуатации до 153 049 долл.
3.Покупка оборудования в кредит
Рассчитаем затраты на покупку того же оборудования при схеме финансирования в кредит. Как и при оформлении в лизинг, будем считать, что потребуется задаток в размере 30% от стоимости оборудования, а кредитная ставка составит те же 20% в год. Срок кредитования примем равным трем годам, как и в случае договора лизинга, но кредит погашается не равными долями в течении 3 лет, а единовременно по окончании кредитного договора, т.к. чтоб погасить кредит средства необходимо заработать.
Для упрощения расчетов примем, что ставка рефинансирования ЦБ, увеличенная в 1,1 раза больше 20%, т.е все проценты относим на себестоимость продукции.
По-прежнему будем считать, что оборудование увеличивает выручку предприятия на 30 000 долл. в год.
|
Доход от использования оборудования в год, USD |
30 000 |
| Стоимость оборудования без НДС | 84 746 |
| Срок полной амортизации оборудования, лет | 9 |
| Норма амортизационных отчислений | 11,11% |
| Ежегодно на затраты будет относиться амортизация, USD | 9 415 |
|
Сумма кредита, USD |
70 000 |
| Плата за кредитные ресурсы, % годовых | 20% |
|
Расчет стоимости кредитных ресурсов при ежемесячном погашении |
|
| Срок погашения кредита, через 36 мес. | 36 |
|
Сумма процентов по кредиту в год |
14 000 |
| Налогооблагаемая прибыль в год без учета налога на имущество, USD | 6 585 |
| Расчет для 1-го года: | |
| Предоплата за оборудование, USD – внесена из чистой прибыли | 30 000 |
| Налог на прибыль с предоплаты 24%, USD | 9 474 |
| Налог на прибыль от финанс. деятельности 24%, USD | 1 203 |
| Налог на имущество 2%, USD (представлен расчет в приложении) | 1 574 |
| Проценты по кредиту, USD | 14 000 |
| Расчет для 2-го года: | |
| Налог на прибыль от финанс. деятельности 24%, USD | 1 238 |
| Налог на имущество 2%, USD (представлен расчет в приложении) | 1 428 |
| Проценты по кредиту, USD | 14 000 |
| Расчет для 3-го года: | |
| Налог на прибыль от финанс. деятельности 24%, USD | 1 283 |
| Налог на имущество 2%, USD (представлен расчет в приложении) | 1 240 |
| Проценты по кредиту, USD | 14 000 |
| Основной долг, USD | 70 000 |
| Налог на прибыль для погаш. кредита 24%, USD | 22 105 |
|
Всего за 3 года, USD |
181 545 |
По окончании трех лет предприятие будет еще шесть лет продолжать платить налог на имущество, что составит еще 3 492 долл., а общая сумма затрат вырастет за срок эксплуатации до 185 037 долл.
Мы понимаем, что у клиента возникает закономерный вопрос о корректности сравнения 3-х схем финансирования, ведь в первой (лизинговой) схеме по окончании трехлетнего договора невозможно будет относить на себестоимость ту часть, которая относится на себестоимость в других схемах (9 415 долл. ежегодно), и позволяет тем самым сэкономить на налоге на прибыль (9 415 долл. х 24% = 2 260 долл. ежегодно). Однако, обращаем внимание, что длительный промежуток оставшегося для анализа времени (6 лет) вынудит учитывать временную стоимость денег (дисконтировать с учетом кредитной ставки 20% годовых) не только для недополученной за 6 будущих лет экономии, но и для уже полученной за 3 года экономии; что в конечном итоге сведет экономию до несущественных сумм. Такой подход только затруднит расчеты и понимание сути схем, кардинально не изменит результат, а поэтому можно эту сумму не учитывать.
Вывод
Как видно из приведенных расчетов, приобретение оборудования в лизинг является в нашем случае наиболее выгодной формой покупки оборудования. Договор лизинга позволяет сохранить оборотные средства предприятия, распределить платежи на несколько лет и легально снизить налоговые отчисления.
Заключение
Уже сейчас российский рынок лизинга является крупнейшим в мире из числа развивающихся стран и стран с переходной экономикой. Кроме того, из числа этих стран Россия — единственная в десятке мировых лидеров. Остальные девять стран — развитые. И помимо этого Россия демонстрирует практически беспрецедентный для других стран рост рынка лизинга. В течение последних пяти лет прирост российского рынка лизинга составлял от 40 до 70% ежегодно, в то время как средний рост мирового рынка за десять лет, с 1996 по 2005 год, составлял лишь 3,6% ежегодно. За эти 10 лет мировой рынок лизинга вырос на 35,9%. Российский же рынок лизинга только за 7 лет, с 2000 по 2007 год, вырос в 20 раз, с 1,2 млрд до 24 млрд долларов2. [18]
Совокупность этих факторов позволяет говорить о том, что для крупных иностранных лизингодателей Россия на данный момент является самым привлекательным рынком для инвестиций. Это особенно актуально в контексте перенасыщения и невысоких темпов роста собственных рынков лизинга в основных регионах — традиционных экспортерах лизингового капитала: США, ЕС, Японии.
Даже обычно более успешные конкуренты России в борьбе за привлечение иностранных инвестиций — Китай, Индия и Бразилия — в данном случае заметно уступают российскому лизинговому рынку. Рынки лизинга Китая (4,25 млрд долларов) и Индии (440 млн долларов) не обладают серьезным размером с точки зрения иностранных инвесторов, а их доля в ВВП и суммарных инвестициях этих стран чрезмерно мала (0,19% и 0,06% ВВП соответственно).
Дополнительную привлекательность российскому лизинговому рынку в глазах иностранных инвесторов обеспечивают благоприятное и в целом качественное законодательство о лизинге (к тому же построенное в соответствии с конвенцией УНИДРУА «О международном финансовом лизинге»), крайне низкий уровень неплатежей лизингополучателей (в среднем не более 1%), отсутствие регулятивной нагрузки на лизинговый бизнес (то есть тех нормативов, которые предъявляются к банкам), а также инвестиционный уровень суверенного кредитного рейтинга России. Значительный приток капитала в Россию в 2008 году (42,1 млрд долларов) и ожидание сопоставимого притока в 2009 году также создают благоприятный фон для лизинговых инвестиций.
Приведенный анализ позволяет сделать вывод о том, что в ближайшие годы именно масштабный приток иностранных инвестиций в российский рынок лизинга станет главной движущей силой роста этого рынка.
Целью данной работы было исследование вопросов, раскрывающих основные аспекты лизинговых операций для лучшего понимания сущности инвестиций в виде функционирующего капитала, определение степени влияния тех или иных факторов на рентабельность лизинговой сделки и перспектив развития лизинга в стране.
Проведенное исследование показало, что лизинговая деятельность является перспективным видом бизнеса. Это связано со следующими фактами:
1) Мировым опытом, который показывает, что на долю лизинга в новых инвестициях в оборудование приходится 15-20%.
2) Лизинг является одним из основных источников активизации инвестиционной деятельности, что так важно для нашей экономики.
3) Переориентацией банков с рынка ценных бумаг на инвестиции в производство. При этом лизинг является более привлекательным финансовым механизмом, чем кредит, так как используется исключительно для покупки оборудования, которое к тому же выступает обеспечением сделки.
4) Снижением ставок на рынке заемного капитала и как следствием -удешевлением лизинговой сделки.
5) Большим потенциальным спросом на лизинговые услуги, связанным с потребностью предприятий в обновлении основных фондов и возможностью их осуществить без ощутимых первоначальных затрат.
Конечно, инвестиционные лизинговые проекты крайне сложны. Они предполагают разработку специальных схем финансирования, обеспечения, предоставления гарантий, участия банков, страховых компаний. Вместе с тем высокая результативность лизинговых операций во многих странах мира не может не подтвердиться и на российском рынке, если его, судя по заявлениям Правительства, намереваются интегрировать в мировой рынок.
Финансовая аренда (лизинг) является важным источником долгосрочного и среднесрочного финансирования для предприятий во многих странах, независимо от их величины или уровня развития. Механизм лизинга обеспечивает дополнительный приток финансирования в производственный сектор, способствуя увеличению внутреннего производства, росту продаж внеоборотных активов и развитию финансовых механизмов, доступных предприятиям.
Одним из возможных источников ускорения экономического роста называют сектор малого бизнеса. Лизинг является эффективным механизмом финансирования этого сектора, который банковская сфера традиционно обходила стороной. Сейчас все большее количество лизингодателей в своей деятельности ориентируется на малые и средние предприятия. С малым бизнесом работают не только лизинговые компании, связанные с администрацией регионов, муниципальными банками, федеральными и местными агентствами содействия развитию малого и среднего бизнеса, как это было в 1997-1999 гг. Результаты опроса, проведенного МФК, показывают, что малые и средние предприятия являются клиентами 78% лизинговых компаний. [7]
Развитая лизинговая отрасль расширит возможности финансирования реального сектора экономики, будет способствовать росту внутреннего производства, реализации основных средств, а также расширит выбор механизмов финансирования, доступных российским предприятиям.
Процесс обновления основных фондов финансируется в основном за счет нераспределенной прибыли предприятий и сдерживается отсутствием доступного заемного капитала. Хотя за последние полтора года произошло увеличение объемов банковского кредитования реального сектора, банки по-прежнему не выполняют своей роли финансового посредника. Лизинг, как механизм альтернативного финансирования, может сыграть чрезвычайно важную роль в выполнении этой стратегической задачи, стоящей перед российской экономикой, в переоснащении основных фондов промышленных предприятий.
Подводя итог, можно отметить, что финансовая аренда (лизинг) является более доступным, эффективным и гибким методом привлечения ресурсов по сравнению с банковским кредитом, что достигается за счет эффективного применения норм действующего законодательства. Многие лизингополучатели отмечают, что лизинг существенно удешевляет обновление основных средств и во многих случаях является единственно возможным способом расширения бизнеса.
Список литературы
Бочков В. Е., Демин Ю. Н., Ищенко М. М., Лещенко М. И. “Лизинг в России” Издательство: МГИУ, 2005 г.
Васильев Н.М., Катырин С.Н., Лепе Л.Н. “Лизинг как механизм развития инвестиций и предпринимательства”,- Москва: Центр международного частного предпринимательства CIPE, 2001, 228с.
Волков А.С. “Искусство финанс-я бизнеса. Выбор оптимальных схем”, – М.: Вершина, 2006. – 328 с.
Волков Н. Г. Комментарий к Федеральному закону от 29 октября 2000 г. № 164-ФЗ “О лизинге” / Главбух 2006г.- № 22.
Газман В.А. "Лизинг. Теория. Практика. Комментарий " М:Фонд "Правовая культура",1997
Газман В.А. Финансовый лизинг: Учебное пособие. – М. 2005 – 295 с.;
Галиаскаров Ф.М., Идрисов М.М., Миннигулова Д.Б. Лизинг: Учебное пособие. – Уфа: РИО БашГУ, 2007. – 128 с.;
Горемыкин В.А. “Лизинг: Практическое учебно-справочное пособие”,— М.: Инфра-М, 1997, 241с.
Ивасенко А.Г. Лизинг. Экономическая сущность и перспективы развития. Учебное пособие. - Новосибирск: НГАЭиУ, 1996.
Красавина Л.Н. Международные валютно-кредитные и финансовые отношения, М.:”Финансы и статистика”, 1994.
Лукин Е.В. Лизинг: бухгалтерский учет и налогообложение Издательство: Журнал "Горячая линия бухгалтера", 2006 г.
Муфтиев Г.Г., Галиаскаров Ф.М.: Теоретические основы финансового менеджмента: Учебное пособие. – Уфа: УИ РГТЭУ, 2006. – 124 с.
Серегин В.П., Халевинская Е.Д. “Организация, учет и налогообложение лизинговых операций”,- Москва: “Юрист”, 2001, 176с. Стр.16.
13. Талье И., Абашина А. и др. "Аренда и лизинг ",М:ИИД "Филинъ", 1997 г.
14. Шабашев В.А., Федулова Е. А., Кошкин А. В. Лизинг: основы теории и практики. Учебное пособие Издательство: КноРус, 2008 г.
15. Шеленков В. М. Учет лизинговых операций и анализ их эффективности: Учебник. – М.: 2005, 280 с.;
16. Giovanoli M. Le credit-bail en Europe, 1980, 247p.
17. World Leasing Yearbook 2000., 19th edition., Ed. by Christopher Holloway,— London, Euromoney Publication, 2000., 341p.
18. “Лизинг-ревю”, 2007, №1/2,- М.: Издательский дом “Деловая пресса”.
19. Интернет портал www.banki
20.Интернет портал www.leasing
21.Интернет портал www.rosleasing