Реорганизация акционерных обществ
Единственным выходом из создавшегося положения явилась отмена решения Государственной регистрационной палаты Республики Марий Эл о внесении записи в государственный реестр о прекращении деятельности присоединяемой коммерческой организации (ООО "ПП "ЭЛВЕНТ") с последующим надлежащим оформлением договора присоединения и передаточного акта.
На четвертом этапе в случае, если конвертация акций присоединенного АО или обмен долей участников присоединенного товарищества или общества с ограниченной (дополнительной) ответственностью, паев членов присоединенного кооператива осуществляются в дополнительные акции АО, к которому осуществляется присоединение, в его устав должны быть внесены изменения, связанные с увеличением уставного капитала на номинальную стоимость размещенных дополнительных акций, увеличением числа размещенных акций и уменьшением числа объявленных акций соответствующих категорий (типов).
При этом внесение в устав акционерного общества таких изменений и их государственная регистрация осуществляются на основании решения об увеличении уставного капитала путем размещения дополнительных акций, а также зарегистрированного отчета об итогах их выпуска.
Уставный капитал акционерного общества, к которому осуществляется присоединение, так же как и в случае слияния, может быть больше уставных капиталов (складочных капиталов, паевых фондов) коммерческих организаций, участвующих в такой реорганизации, но не должен превысить стоимость ее чистых активов.
Правовой аспект
Разделение обществ
Разделением общества признается прекращение общества с передачей всех его прав и обязанностей создаваемым обществам (ст. 18 ФЗ "Об АО"). При разделении АО все его права и обязанности переходят к двум или нескольким вновь создаваемым обществам в соответствии с разделительным балансом.
Следует отметить, что в ст. 18 ФЗ "Об акционерных обществах" предусматривается порядок создания в результате разделения общества только акционерных обществ.
В то же время, согласно Стандартам эмиссии при реорганизации коммерческих организаций помимо определения процедуры размещения ценных бумаг при реорганизации в форме разделения общества, также определяется порядок размещения ценных бумаг (акций, облигаций) юридических лиц, созданных в результате такой реорганизации, иной организационно-правовой формы.
Схематично реорганизация в форме разделения выглядит следующим образом (Схема 5):
Схема 5. Разделение
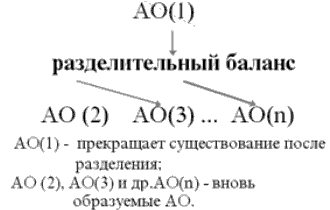
Основные этапы процедуры разделения:
1) Принятие решения общим собранием акционеров реорганизуемого в форме разделения общества о реорганизации в форме разделения, порядке и об условиях этой реорганизации, о создании новых обществ и порядке конвертации акций реорганизуемого общества в акции и (или) иные ценные бумаги создаваемых обществ.
2) Принятие общим собранием акционеров каждого вновь создаваемого общества решений об утверждении его устава и избрании совета директоров (наблюдательного совета).
3) Государственная регистрация юридических лиц, возникших в результате разделения.
4) Государственная регистрация выпуска ценных бумаг юридическими лицами, возникшими в результате реорганизации в форме разделения.
На каждом из указанных этапов реорганизации в форме разделения необходимо придерживаться следующих правил:
На первом этапе, решение общего собрания акционеров о реорганизации в форме разделения, порядке и об условиях этой реорганизации, о создании новых обществ и порядке конвертации акций реорганизуемого общества в акции и (или) иные ценные бумаги создаваемых обществ принимается только по предложению совета директоров (наблюдательного совета) общества. При этом указанное решение общего собрания акционеров принимается большинством в три четверти голосов акционеров - владельцев голосующих акций, принимающих участие в общем собрании акционеров.
На втором этапе, при принятии решений общим собранием акционеров каждого вновь создаваемого общества, созданного в результате разделения, об утверждении его устава и избрании совета директоров (наблюдательного совета) необходимо учитывать особенности принятия указанных решений. Сразу необходимо оговорится, что если для общества, создаваемого путем учреждения вновь ст. 9 ФЗ "Об акционерных обществах" определен порядок принятия решения об утверждении Устава единогласно всеми учредителями, то порядок голосования при утверждении Устава обществ, создаваемых в результате разделения, законодательством не определен. Таким образом, в виду отсутствия порядка принятия решения по этому вопросу, целесообразно в указанном случае применять норму по аналогии, и руководствоваться требованиями ст.9 ФЗ "Об акционерных обществах" и при утверждении Устава обществ, создаваемых в результате разделения. Также по аналогии, можно руководствоваться п.4 ст.9 ФЗ "Об акционерных обществах" при избрании органов управления обществ, создаваемых в результате реорганизации в форме разделения, приняв за основу порядок голосования по этому вопросу большинством в три четверти голосов от числа акционеров, владельцев голосующих акций общества, создаваемого в результате такой реорганизации.
Также следует отметить, что при избрании членов совета директоров (наблюдательного совета) обществ, создаваемых в результате разделения, не распространяются требования, установленные ст.53 ФЗ "Об акционерных обществ" о сроках выдвижения кандидатов в члены совета директоров.
На третьем этапе юридические лица, возникшие в результате разделения, подлежат государственной регистрации. Следует отметить, что общество считается созданным именно с момента его государственной регистрации.
При государственной регистрации юридических, созданных в результате разделения необходимо учитывать, что сумма уставных капиталов акционерных обществ, созданных в результате разделения, может быть больше уставного капитала (складочного капитала, паевого фонда) коммерческой организации, реорганизованной путем такого разделения. В то же время, уставный капитал коммерческой организации, созданной путем разделения, не должен в результате такой реорганизации превысить стоимость ее чистых активов.
На четвертом этапе, подлежат государственной регистрации ценные бумаги, размещаемые при реорганизации путем разделения общества. При этом документы для государственной регистрации выпуска ценных бумаг, размещаемых при реорганизации в форме разделения, должны быть представлены в регистрирующий орган в течение месяца, с даты государственной регистрации коммерческой организации, созданной в результате разделения.
Нормативными актами предусмотрены следующие пути размещения ценных бумаг при реорганизации в форме разделения. Схематично указанные пути размещения ценных бумаг выглядят следующим образом:
Схема 6. Пути размещения ценных бумаг при реорганизации коммерческих организаций в форме разделений
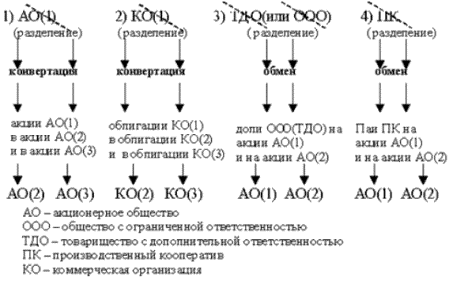
Как видно из приведенной схемы №6 первый путь размещения ценных бумаг при реорганизации в форме разделения акционерного общества не вызывает особых трудностей. Единственное, следует оговорится, что в результате разделения акционерного общества может возникнуть и более двух обществ в зависимости от принятого решения общим собранием акционеров (в данном случае АО(1)) о разделении общества. Также следует отметить, что порядок конвертации акций АО(1) в акции вновь создаваемых обществ (в данном случае АО(2) и АО(3)) должен быть детально оговорен при принятии решении о реорганизации в форме разделения на общем собрании акционеров АО (1).
Наибольшую сложность представляют третий и четвертый способы размещения ценных бумаг, указанные в схеме №6. Так, согласно п.1.3.2. Стандартов эмиссии ценных бумаг при реорганизации коммерческих организаций предусмотрена такая возможность размещения ценных бумаг при реорганизации коммерческих организаций, которая осуществляется путем обмена на акции акционерного общества, созданного в результате разделения, долей участников товарищества или общества с ограниченной (дополнительной) ответственностью, паев членов кооператива, реорганизованных путем такого разделения. Примеров применения указанного способа размещения ценных бумаг привести не представляется возможным из-за отсутствия на сегодняшний день подобной практики.
Следует отметить, что размещение ценных бумаг при реорганизации в форме разделения путем так называемого "обмена", практически не осуществимо в жизни. Это связано с тем, что нигде не указано определение понятия "обмен" для применения его в сфере рынка ценных бумаг. Согласно ст.567 ГК РФ дается определение договора мены, когда каждая из сторон обязуется передать в собственность другой стороны один товар в обмен на другой. Поэтому, даже если предположить, что под обменом в данном случае следует понимать обязанность передать один товар в обмен на другой без перехода прав собственности, то и в этом случае на практике могут возникнуть сложности в осуществлении указанной процедуры.
Рассмотрим для наглядности следующий пример. При разделении общества с ограниченной ответственностью оно, как правило, в установленном законодательством порядке прекращает существование в момент создания новых юридических лиц, которые появляются в результате такой реорганизации. Обмен же признается осуществленным в момент государственной регистрации юридических лиц (акционерных обществ), созданных в результате такого разделения. Таким образом, указанные моменты создания новых юридических лиц в результате разделения и момент, когда обмен считается осуществленным, как правило, совпадают. Следовательно, обменять акции вновь образуемых акционерных обществ на доли прекратившего существование общества с ограниченной ответственностью в соответствии с гражданским законодательством не представляется возможным.
Мы предполагаем, что вопросы правового регулирования реорганизации в форме разделения иных юридических лиц (кроме акционерных обществ) будут впоследствии более четко регламентированы специальным законодательством, либо в действующие нормативные акты будут внесены соответствующие изменения.
Довольно часто на практике возникают споры, связанные с основаниями и сроками конвертации ценных бумаг при реорганизации акционерных обществ в форме разделения. Согласно п.6.1. Стандартов эмиссии ценных бумаг при реорганизации коммерческих организаций однозначно закреплено, что ценные бумаги коммерческой организации, реорганизованной путем разделения, считаются конвертированными в ценные бумаги коммерческой организации, созданной в результате такого разделения в соответствии с решением о разделении в момент государственной регистрации коммерческой организации, созданной в результате такого разделения. При этом ценные бумаги коммерческих организаций, реорганизуемых путем разделения при их конвертации аннулируются.
Таким образом, еще раз следует подчеркнуть важность такого документа как протокол общего собрания акционеров, в котором фиксируется решение о реорганизации в форме разделения, с детальной регламентацией порядка конвертации (или обмена) ценных бумаг. При определении порядка конвертации (обмена) ценных бумаг в решении о разделении обязательно должны быть указаны: вид, категория (тип), номинальная стоимость, соотношение конвертации (обмена), размещаемых при такой реорганизации ценных бумаг.
Нормативными актами определены также обязательные условия размещения ценных бумаг при реорганизации в форме разделения. Так, например, каждому акционеру реорганизуемого акционерного общества должно размещаться целое число акций каждого акционерного общества, создаваемого в результате разделения, предоставляющих такие же права, что и принадлежащие ему акции в реорганизованном акционерном обществе, пропорциональное числу принадлежащих ему акций.
То же самое касается и участников реорганизуемого товарищества, реорганизуемого общества с ограниченной (дополнительной) ответственностью, членов реорганизуемого кооператива, которым должно размещаться целое число акций одинаковых категорий (типов) каждого акционерного общества, создаваемого в результате разделения, пропорциональное размерам принадлежащих им долей (паев) в реорганизуемой коммерческой организации.
Выделение обществ
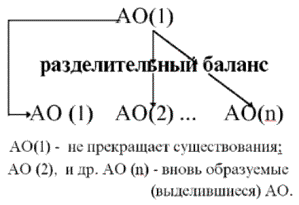
Выделением общества признается создание одного или нескольких обществ с передачей им части прав и обязанностей реорганизуемого общества без прекращения последнего (ст.19 ФЗ "Об АО"). При выделении из состава АО одного или нескольких обществ к каждому из них переходит часть прав и обязанностей реорганизованного в форме выделения АО в соответствии с разделительным балансом.
Схематично это выглядит следующим образом (Схема 7):
Схема 7. Выделение
Основные этапы процедуры выделения:
1) Принятие решения общим собранием акционеров, реорганизуемого в форме выделения, о порядке и об условиях выделения, о создании нового общества, возможности конвертаций акций общества в акции и (или) иные ценные бумаги выделяемого общества и порядке такой конвертации, об утверждении разделительного баланса.
2) Принятие общим собранием акционеров каждого вновь создаваемого общества решения об утверждении его устава и избрании совета директоров (наблюдательного совета).
3) Государственная регистрация юридического лица, возникшего в результате выделения и внесение соответствующих изменений в учредительные документы реорганизуемого юридического лица (акционерного общества).
4) Государственная регистрация выпуска ценных бумаг юридическим лицом, возникшим в результате реорганизации в форме выделении.
На каждом из указанных этапов реорганизации в форме выделения необходимо придерживаться следующих правил:
На первом этапе, решение общего собрания акционеров о реорганизации в форме выделения, о порядке и об условиях выделения, о создании нового общества, возможности конвертаций акций общества в акции и (или) иные ценные бумаги выделяемого общества и порядке такой конвертации, об утверждении разделительного баланса принимается только по предложению совета директоров (наблюдательного совета) общества. При этом, указанное решение общего собрания акционеров принимается большинством в три четверти голосов акционеров - владельцев голосующих акций, принимающих участие в общем собрании акционеров.
На втором этапе, при принятии решений общим собранием акционеров каждого вновь создаваемого общества, созданного в результате выделения, об утверждении его устава и избрании совета директоров (наблюдательного совета) необходимо учитывать, что если для общества, создаваемого в результате реорганизации в форме разделения указанный этап процедуры реорганизации прямо предусмотрен Законом, то в случае выделения подобные положения отсутствует. Однако, из самого определения такой формы реорганизации видно, что в результате выделения создается одно или несколько обществ, для начала функционирования которых без указанного этапа не обойтись.
Отличительным признаком выделения от разделения является тот факт, что в результате выделения, в отличие от разделения, реорганизуемое юридическое лицо (акционерное общество) не прекращает своего существования.
На третьем этапе юридическое лицо, возникшее в результате выделения, подлежит обязательной государственной регистрации. В случае формирования уставного капитала акционерного общества, создаваемого в результате выделения за счет соответствующего уменьшения уставного капитала коммерческой организации, реорганизуемой путем выделения, государственной регистрации подлежат изменения в учредительные документы реорганизуемого общества.
При этом необходимо учитывать следующие особенности.
Во-первых, формирование уставного капитала акционерного общества, создаваемого в результате выделения, возможно за счет соответствующего уменьшения уставного капитала коммерческой организации, реорганизуемой путем выделения и (или) за счет: а) cредств, полученных реорганизуемым юридическим лицом от продажи своих ценных бумаг сверх их номинальной стоимости (эмиссионного дохода); б) остатков фондов специального назначения (фонда накопления, фонда потребления, фонда социальной сферы) реорганизуемого юридического лица по итогам предыдущего года; в) нераспределенной прибыли реорганизуемого юридического лица; г) средств от переоценки основных фондов реорганизуемого юридического лица.
Во-вторых, уставный капитал коммерческой организации, реорганизуемой путем выделения, не должен в результате такой реорганизации превысить стоимость ее чистых активов.
В-третьих, уставный капитал коммерческой организации, созданной путем выделения, не должен в результате такой реорганизации превысить стоимость ее чистых активов.
В-четвертых, уставный капитал (складочный капитал, паевой фонд) коммерческой организации, реорганизуемой путем выделения, может быть в результате такого выделения уменьшен, в том числе на сумму, меньшую, чем уставный капитал акционерного общества, создаваемого в результате такого выделения.
На четвертом этапе государственной регистрации подлежит выпуск ценных бумаг юридического лица (акционерного общества), возникшего в результате реорганизации в форме выделения.
При этом документы на государственную регистрацию выпуска ценных бумаг, должны быть представлены в регистрирующий орган в течение месяца с даты государственной регистрации коммерческой организации, созданной в результате выделения.
Следует отметить, что нормативными актами предусмотрены следующие пути размещения ценных бумаг при реорганизации в форме выделения. Схематично указанные пути размещения ценных бумаг выглядят следующим образом:
Схема 8. Пути размещения ценных бумаг при реорганизации коммерческих организаций в форме выделения
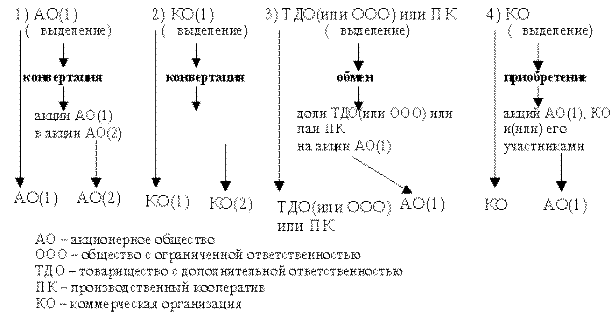
Таким образом, размещение ценных бумаг при реорганизации в форме выделения коммерческих организаций может осуществляться следующими способами:
1)путем конвертации в акции акционерного общества, созданного в результате выделения, акций акционерного общества, реорганизованного путем такого выделения;
2)путем конвертации в облигации коммерческой организации, созданной в результате выделения облигаций коммерческой организации, реорганизованной путем такого выделения;
3)путем обмена на акции акционерного общества, созданного в результате выделения, долей участников товарищества или общества с ограниченной (дополнительной) ответственностью, паев членов кооператива, реорганизованных путем такого выделения;
4)путем приобретения акций акционерного общества, созданного путем выделения, коммерческой организацией, реорганизованной путем такого выделения и (или) ее участниками.
Наибольшую сложность представляет последний способ размещения ценных бумаг, в связи с отсутствием определения понятия "приобретение ценных бумаг", как одного из способов размещения ценных бумаг.
Следует обратить внимание, что в отношении такой формы реорганизации как выделение Законом допускается возможность оговорить в решении о реорганизации порядок и условия конвертации или не оговаривать указанных условий. В зависимости от этого различают следующие условия признания ценных бумаг конвертированными, приобретенными или обмененными.
Во-первых, если решение о выделении предусматривает возможность конвертации акций акционерного общества, обмена долей участников товарищества или общества с ограниченной (дополнительной) ответственностью,