Рынок ценных бумаг как элемент системы рыночных отношений
И наконец, должен обеспечиваться оперативный обмен информацией между составными частями инфраструктуры, способствующий автоматизации работы участника и снижения его накладных расходов.
2.2 Различия между биржевыми и внебиржевыми торговыми системами
При изучении составных частей инфраструктуры рынка следует обратить внимание на различия между двумя основными схемами организации торговли – биржевой (order-driven) и внебиржевой (dealer-driven). Основное отличие этих схем состоит в принципе выбора участников сделки.
В электронной биржевой системе предполагается, что сделка заключается между участниками на принципах анонимности, и биржа в этом случае выступает в качестве посредника и в этом смысле гаранта исполнения сделки.
Во внебиржевой схеме торговая система ни в коей мере не является участником сделки, а служит лишь как место, где фиксируется по определенным правилам факт совершения сделки между двумя участниками, и торговая система выступает не как участник, а в определенном смысле как независимый арбитр при совершении этой сделки.
Центральную роль в структуре организации внебиржевого рынка играет система правил торговли, контроля за их выполнением и меры дисциплинарного воздействия, осуществляемые Национальной ассоциацией участников фондового рынка (НАУФОР).
2.3Операции фондовой биржи
Операции с ценными бумагами связаны со следующими циклами:
– эмиссия;
– первичное размещение;
– обращение на вторичном рынке.
Эмиссия включает: определение размеров выпуска; подготовку и публикацию проспекта эмиссии; регистрацию выпуска; печать бланков ценных бумаг; публикацию объявлений о выпуске.
Размер выпуска определяется величиной уставного капитала акционерного общества или его приращением. Количество акций определяется делением величины уставного капитала или его приращения на номинальную цену бумаги.
Уставный капитал должен состоять из числа акций кратного десяти с одинаковой номинальной стоимостью. Размер выпуска долговых обязательств рассчитывается путем деления суммы займа на номинальную. Цену облигации, сертификата, финансового векселя. Проспект эмиссии подготавливается и выпускается при выпуске акций и облигаций акционерного общества. Открытое акционерное общество проспект эмиссии публикует независимо от величины уставного капитала. Закрытое акционерное общество подготавливает проспект эмиссии при выполнении одновременно двух условий; наличие свыше 100 акционеров и величине уставного капитала 50 млн. рублей и выше. Не требуется проспекта эмиссии для бумаг акционерных обществ, эмитирующих число акций менее 130; при эмиссии векселей, сберегательных и депозитных сертификатов, при организации акционерных обществ на базе приватизируемых предприятий.
Проспект эмиссии, вместе с копией устава акционерного общества, заявкой на регистрацию выпуска служит для основания регистрации ценных бумаг Министерством финансов Российской Федерации, областными, краевыми, городскими финансовыми управлениями. Допущенные к эмиссии бумаги заносятся в государственный реестр с указанием вида бумаг, наименования и юридического адреса эмитента, номинальной суммы эмиссии, количества и номинала ценных бумаг. Производством бланков ценных бумаг могут заниматься полиграфические предприятия, имеющие полиграфическое производство, получившие лицензию Минфина РФ. Бланк ценной бумаги должен иметь высокую степень защиты. В сообщении о выпуске ценных бумаг, публикуемом в средствах массовой информации, указываются сведения об эмитенте, величине уставного капитала и номинальная стоимость бумаги, сумма балансовой прибыли за год предшествующей эмиссии, сроки и условия размещения ценных бумаг. Даётся также подробное описание бланка.
Размещение ценных бумаг (андеррайтинг) – первая сделка в сфере обращения, переход бумаги из рук эмитента к первому держателю.
Существуют следующие способы первичного размещения:
– безвозмездная передача пакета акций членам трудового коллектива путём составления поимённого списка держателей;
– подписка;
– заключение контрактов на приобретение акций с должностными лицами приватизируемых предприятий или с группой работников предприятия, заключивших договор о недопущении банкротства;
– аукцион;
– коммерческий конкурс;
– инвестиционные торги.
Обращение ценных бумаг на вторичном рынке – это перепродажа ценных бумаг, последовательность сделок между продавцами и покупателями ценных бумаг. Вторичные сделки проводятся через посредников-брокеров, инвестиционных дилеров; трейдеров по рыночному курсу. Вторичное обращение выполняет две функции: сводит продавцов и покупателей (обеспечивает ликвидность ценных бумаг) и способствует выравниванию спроса и предложения.
К операциям вторичного обращения относятся: процедура листинга – включение эмитированных бумаг в списки биржевых ценностей; котировка; объявление цены продавца и покупателя на бумагу определенного наименования. В котировальном листе указываются: наименование эмитента, номинал бумаги, цена покупателя, продавца, закрытия, объем продаж, дата последней сделки, дивиденд, изменение цены сделки в абсолютном относительном измерении; сделки купли-продажи, которые классифицируются по различным признакам: виду рынка, объекту сделки, виду контракта; хранение ценных бумаг; формирование портфеля ценных бумаг и управление им.
Экономическую суть и рыночную форму каждой ценной бумаги можно одновременно рассматривать с разных точек зрения, в связи с чем каждая ценная бумага обладает целым набором характеристик. Это предопределяет и возможность классификации ценных бумаг по разным признакам, что обычно диктуется практическими потребностями.
Обращение ценных бумаг составляет основу для фондовых операций коммерческих банков.
К фондовым операциям относятся:
– эмиссия и размещение вновь выпущенных ценных бумаг;
– кредитование под залог ценных бумаг и покупка ценных бумаг банками за собственный счет;
– покупка и продажа ценных бумаг на рынке по поручению и за счет клиентов;
– хранение и управление ценными бумагами клиентов.
Последние два вида операций носят название трастовых. Таким образом, в зависимости от вида фондовых и доверительных операций коммерческие банки могут выступать на рынке в качестве эмитента ценных бумаг, финансового инвестора и посредника в отношениях сторонних эмитентов и инвесторов. В качестве эмитента коммерческий банк выступает в случае выпуска собственных акций и облигаций.
Фондовый рынок является чутким барометром состояния экономики.
Ныне основными целями на российском рынке ценных бумаг являются цели становления и закрепления отношений собственности, а главными участниками этого рынка коммерческие банки.
Участники российского рынка ценных бумаг имеют общую задачу получение прибыли. Именно под воздействием источников и условий, при которых она образуется, и складывается структура отечественного фондового рынка, одной из отличительных черт которой стало существенное преобладание государственных ценных бумаг.
Кроме того, весьма характерно для отечественного фондового рынка и то, что основная часть частных ценных бумаг проходит только стадию первичного размещения, почти не обращаясь на вторичном рынке.
В последнее время банки всё более активно приобретают ценные бумаги других предприятий и организаций. Цель у них та же, что и у инвесторов, вкладывающих средства в акции банков, – закрепление за собой прав собственности. Достигается это разными путями: участием в образовании новых предприятий и акционировании уже существующих; созданием инвестиционных фондов.
Лидирующее положение банков на российском фондовом рынке подтверждается и тем, что наиболее популярными из частных фондовых ценностей стали именно эмитированные коммерческими банками. При участии банков создана значительная часть инвестиционных фондов; банки составляют большинство дилеров на рынке ГКО.
Поскольку управлять экономикой может только тот, кто владеет собственностью, то и рынок ценных бумаг (как определяющий, кому принадлежат "титулы" собственности, и обеспечивающий их перемещение) приобретает особую экономическую и историческую значимость.
2.4Фондовая биржа РТС
Российская торговая система (РТС) – система внебиржевой торговли ценными бумагами. В качестве её первоначального варианта – «Портал» – была принята одна из подсистем американской внебиржевой системы торговли NASDAQ. Технические средства «Портал» были усовершенствованы российскими специалистами, и система получила своё нынешнее наименование.
Российская торговая система является крупнейшей в нашей стране электронной внебиржевой площадкой, объединяющей инвестиционные компании и банки.
Биржевая площадка РТС предлагает своим участникам широкий спетр способов исполнения сделок, в том числе, основанных на уникальной технологии «поставка против платежа», широких возможностях сети Интернет и современных средствах электронного документооборота.
Индекс РТС, официальный индикатор биржи, впервые был рассчитан 1 сентября 1995 г. И на сегодняшний день является основным показателем развития российского фондового рынка. Индекс рассчитывается каждые полчаса в течение всей торговой сессии на основании данных о сделках, заключенных а РТС с наиболее ликвидными акциями.
В качестве примера приведем данные по индексу РТС на 12 октября 2007 г. (см. табл. 1 и рис. 1).
Таблица 1. Значения индекса РТС на 12.10.2007 г.
| Последние данные | ||
| Текущее значение: | 2163.11 | 12.10.2007 18:00 |
| Значение открытия: | 2172.71 | 12.10.2007 10:30 |
| Изменение к открытию: |
-0.44% |
|
| Предыдущее закрытие: | 2173.11 | 11.10.2007 18:00 |
| Изменение к закрытию: |
-0.46% |
(-10.00pt.) |
| Максимальное значение: | 2172.71 | |
| Минимальное значение: | 2152.33 | |
Таблица 2. Лидеры влияния на индекс
| Код акции | Изм., пунктов |
| SBER | 3.174 |
| URKA | 1.254 |
| TRMK | 0.694 |
| OGKE | 0.603 |
| PLZL | 0.379 |
| CHMF | -1.167 |
| ROSN | -1.408 |
| SNGS | -1.724 |
| LKOH | -2.522 |
| GAZP | -4.462 |
Последствия банковского кризиса поставили острый вопрос об эффективном и безопасном осуществлении денежных расчетов по ценным бумагам между профессиональными участниками рынка ценных бумаг. Небанковская Кредитная Организация «Расчетная палата РТС» (Расчетная палата) – небанковская кредитная организация, созданная Некоммерческим партнерством «Фондовая биржа РТС». Основной задачей Расчетной палаты, созданной по инициативе и в интересах участников рынка, является именно осуществление бесперебойных денежных расчетов по сделкам с ценными бумагами. Управление Расчетной палатой осуществляется Советом директоров, совпадающим по составу с Советом директоров РТС, что делает ее абсолютно контролируемой участниками рынка и полностью прозразной для них.
В РТС проводятся торги по следующим инструментам:
– акции (обыкновенные и привилегированные);
– облигации (корпоративные и субфедеральные);
– фьючерсы (на корпоративные ценные бумаги);
– опционы (американские на фьючерсы).
К торговле на Фондовой бирже РТС допускаются ценные бумаги (акции и корпоративные облигации) российских эмитентов, выпущенные и зарегистрированные в соответствии с требованиями действующего законодательства РФ, нормативными актами ФКЦБ РФ и Правилами допуска и листинга РТС.
Ниже приведены графики последних значений отраслевых индексов.
Таблица 3. Индекс РТС. Нефть и газ
| Текущее значение: | 266.88 | 12.10.2007 18:00 |
| Открытие: | 269.53 | 12.10.2007 10:30 |
| Изменение к открытию: | -0.98% | |
| Предыдущее закрытие: | 269.53 | 11.10.2007 18:00 |
| Изменение к закрытию: | -0.98% | (-2.65pt.) |
| Максимум: | 269.53 | |
| Минимум: | 266.15 |
Таблица 4. Индекс РТС. Телекоммуникации
| Текущее значение: | 295.19 | 12.10.2007 18:00 |
| Открытие: | 297.26 | 12.10.2007 10:30 |
| Изменение к открытию: | -0.70% | |
| Предыдущее закрытие: | 297.26 | 11.10.2007 18:00 |
| Изменение к закрытию: | -0.70% | (-2.07pt.) |
| Максимум: | 297.26 | |
| Минимум: | 295.12 |
Таблица 5. Индекс РТС. Металлы и добыча
| Текущее значение: | 354.84 | 12.10.2007 18:00 |
| Открытие: | 356.65 | 12.10.2007 10:30 |
| Изменение к открытию: | -0.51% | |
| Предыдущее закрытие: | 356.65 | 11.10.2007 18:00 |
| Изменение к закрытию: | -0.51% | (-1.81pt.) |
| Максимум: | 356.65 | |
| Минимум: | 353.37 |
Таблица 6. Индекс РТС. Промышленность
| Текущее значение: | 352.35 | 12.10.2007 18:00 |
| Открытие: | 351.40 | 12.10.2007 10:30 |
| Изменение к открытию: | +0.27% | |
| Предыдущее закрытие: | 351.40 | 11.10.2007 18:00 |
| Изменение к закрытию: | +0.27% | (+0.95pt.) |
| Максимум: | 352.46 | |
| Минимум: | 351.40 |
Таблица 7. Индекс РТС. Потребительские товары и розничная торговля
| Текущее значение: | 338.39 | 12.10.2007 18:00 |
| Открытие: | 338.45 | 12.10.2007 10:30 |
| Изменение к открытию: | -0.02% | |
| Предыдущее закрытие: | 338.54 | 11.10.2007 18:00 |
| Изменение к закрытию: | -0.04% | (-0.15pt.) |
| Максимум: | 339.04 | |
| Минимум: | 338.35 |
Ниже представлена методика расчета отраслевых индексов РТС. В табл. 9 – 13 приведены акции, на базе которых рассчитаны выше приведенные индексы и построенные графики.
2.4 Методика расчета отраслевых индексов РТС
Отраслевой индекс РТС (далее – Индекс) является индексом акций Российских эмитентов соответствующей отрасли. Расчет Индекса осуществляет ОАО "Фондовая биржа Российская Торговая Система" (далее – Биржа).
Решение о начале расчета определенного отраслевого индекса принимается Советом директоров Биржи.
Индекс рассчитывается в рабочие дни Биржи в течение торговой сессии при каждом изменении цены инструмента, включенного в список для его расчета. Первое значение индекса в торговую сессию является значением открытия, последнее значение индекса – значением закрытия.
Расчетные формулы.
Индекс рассчитывается в двух значениях – валютном и рублевом.
Индекс рассчитывается при возникновении следующих событий с любой ценной бумагой, входящей в список для его расчета:
а) если совершена сделка, удовлетворяющая требованиям, предъявляемым настоящей методикой,
б) если цена лучшей стандартной заявки на покупку превысила последнюю рассчитанную цену по этой ценной бумаге,
в) если цена лучшей стандартной заявки на продажу стала меньше последней рассчитанной цены по этой ценной бумаге.
Индекс (In) рассчитывается как отношение суммарной рыночной капитализации ценных бумаг (MCn), включенных в список для расчета индекса, к суммарной рыночной капитализации этих же ценных бумаг на начальную дату (MC1), умноженное на значение индекса на начальную дату (I1) и на поправочный коэффициент (Zn):
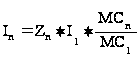
MCn – сумма рыночных капитализаций акций на текущее время в долларах США:
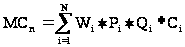
гдеWi – поправочный коэффициент, учитывающий количество ценных бумаг i-того вида в свободном обращении;
Сi – коэффициент, ограничивающий долю капитализации ценных бумаг i-того вида;
Qi – количество ценных бумаг соответствующего наименования, выпущенных эмитентом на текущую дату;
Pi – цена i-той ценной бумаги в долларах США на расчетное время t;
N – число наименований ценных бумаг в списке, по которому рассчитывается индекс.
Рублевое значение Индекса (Irn) определяется как произведение валютного значения индекса на коэффициент, рассчитанный как отношение текущего значения курса рубля к доллару США (Kn) к начальному значению (K1):

Начальное значение отраслевого индекса I1 определяется Советом директоров Биржи при принятии решения о начале расчета соответствующего отраслевого индекса.
Исходные данные.
Для расчета индекса до 01 января 2007 года используются цены Классического рынка НП РТС, начиная с 01 января 2007 года – ОАО «РТС».
Исходными данными для расчета индекса являются:
Информация о сделках, заключенных в торговой системе во время торговой сессии, с ценными бумагами, входящими в список для расчета индекса. При этом цена сделки должна быть не ниже цены лучшей стандартной заявки на покупку и не выше цены лучшей стандартной заявки на продажу.
Информация о текущих лучших ценах стандартных заявок.
Определение цены акции.
1. Если цена последней сделки не ниже цены лучшей стандартной заявки на покупку и не выше цены лучшей стандартной заявки на продажу, то цена ценной бумаги Pi равна цене последней сделки.
2. Если цена лучшей стандартной заявки на покупку стала выше последней рассчитанной цены по этой ценной бумаге, то цена ценной бумаги Pi равна лучшей стандартной заявки на покупку.
3. Если цена лучшей стандартной заявки на продажу стала ниже последней рассчитанной цены по этой ценной бумаге, то цена ценной бумаги Pi равна лучшей стандартной заявки на продажу.
Валюта.
Все цены выражаются в долларах США. Если участники торгов устанавливают цену в рублях, то при расчете цены она пересчитывается в доллары США по курсу Центрального Банка Российской Федерации на соответствующий день.
Список ценных бумаг.
Список ценных бумаг, используемых для расчета отраслевого индекса (далее – Список), состоит из акций российских компаний, отобранных по отраслевому признаку. Отраслевое деление ценных бумаг осуществляется Информационным комитетом на основе экспертной оценки, при этом могут использоваться существующие Российские и международные системы классификации отраслевой принадлежности предприятий.
Количество акций в отраслевом индексе составляет от 10 до 15. В отдельных случаях число акций может быть иным.
В Список могут быть включены только ценные бумаги, для которых доля ценных бумаг, находящихся в свободном обращении, превышает 5%.
Ограничение доли капитализации акций одного эмитента.
Для ограничения величины влияния на индекс акций отдельных эмитентов установлено требование – доля ценных бумаг каждого эмитента в суммарной капитализации не должна превышать 25% (Si). Для выполнения ограничения служат коэффициенты Сi.
Коэффициенты Сi пересматриваются по следующей методике. Пусть в n -тый день действуют «старые» коэффициенты Сn,i, в (n+1)–ый день вводятся новые коэффициенты Сn+1,i. Новые коэффициенты определяются по итогам торгов дня n следующей итерационной процедурой.
Шаг 1. Рассчитываются доли рыночных капитализаций эмитентов без ограничивающих коэффициентов Сn,i:
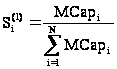 ,

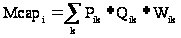 ,
где k – число включенных в индекс видов ценных бумаг i-того эмитента
Подсчитывается
количество
эмитентов, для
которых
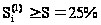 .
Назовем такие
эмитенты
ограничиваемыми.
Пусть количество
таких эмитентов
M(1).
Шаг 2. Рассчитывается
вспомогательная
величина
 из условия:
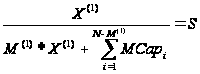 ,
где сумма
в знаменателе
( )
рассчитывается
по эмитентам,
не вошедшим
в число ограничиваемых.
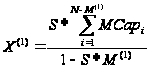
Шаг 3. Определяются
доли рыночных
капитализаций
эмитентов

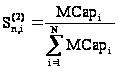
при условии,
что для каждого
из ограничиваемых
эмитентов
Mcapn,i=X(1).
Новый список
ограничиваемых
эмитентов
включает эмитенты,
для которых
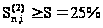 .
Если новый
список не совпадает
с предыдущим
(содержит больше
эмитентов), то
повторяем шаг
2 с новым списком
ограничиваемых
эмитентов.
Иначе переходим
к шагу 4, при этом
по завершении
k-той итераций
имеется окончательный
список ограничиваемых
эмитентов и
рассчитанная
в последней
итерации величина
X=X(k).
Шаг 4. Для ограничиваемых эмитентов определяются коэффициенты
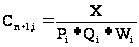 ,
для остальных Сn+1,i = 1.
Расчет коэффициентов Ci осуществляется один раз в квартал по состоянию на 15 февраля, 15 мая, 15 августа, 15 ноября.
Поправочные коэффициенты Wi
Значения поправочных коэффициентов Wi, учитывающих количество акций i-того наименования в свободном обращении, определяются с точностью 0.05 на основании публично доступных сведений с использованием экспертной оценки.
Источниками информации о владельцах ценных бумаг являются информационные агентства, специализирующиеся на раскрытии экономической информации, и эмитенты ценных бумаг.
Коэффициенты Wi рассчитываются по формуле:
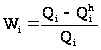
где Qi – количество
выпущенных
акций i-того
наименования,
Qhi
– количество
акций в собственности
государства,
контролирующих
акционеров,
в перекрестном
владении, во
владении менеджмента
и прочих стратегических
инвесторов.
Расчет поправочного коэффициента Z
При изменении списка акций, поправочных коэффициентов Wi или количества выпущенных эмитентом акций на n-дату с целью предотвращения скачка, обусловленного данными изменениями, производится перерасчет поправочного коэффициента Zn:
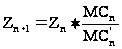
гдеMCn' – капитализация, рассчитанная по измененному списку ценных бумаг.
Учет корпоративных событий.
а)Дополнительная эмиссия акций, погашение акций
При получении информации от ФСФР России о регистрации итогов размещения новой эмиссии, либо погашения акций какой-либо компании, включенной в Список, производится перерасчет корректирующего коэффициента Z, как указано в статье . Сроки учета изменений определены в статье Error: Reference source not found настоящей методики.
б)Дробление, консолидация, выкуп части акций, выплата дивидендов акциями
Поскольку при осуществлении дробления цена акций уменьшается в цене пропорционально отношению нового количества акций к старому количеству, то величина капитализации, вычисленная как произведение текущих цен на новый объем ценных бумаг, не меняется в результате проведения компанией этого корпоративного действия. Таким образом, корректирующий коэффициент Z в этом случае не пересчитывается.
Выплата компанией дивидендов акциями воспринимается рынком также как и дробление, поэтому коэффициент Z в этом случае также не пересчитывается.
Консолидация и выкуп части акций можно интерпретировать как "дробление с обратным коэффициентом", следовательно, корректирующий коэффициент Z также не пересчитывается.
Точность представления информации.
Значения индекса рассчитываются с точностью до двух знаков после запятой. Значения цен ценных бумаг рассчитываются с точностью до пяти знаков после запятой, поправочного коэффициента Zn – до семи знаков после запятой, коэффициентов Wi – до двух знаков после запятой, Ci – до семи знаков после запятой.
Периодичность и сроки пересмотра списка для расчета индекса.
Решение об изменении списка для расчета индекса и коэффициентов принимает Информационный комитет один раз в три месяца.
Даты вступления в силу изменений Списка, а также новых ограничивающих коэффициентов Ci – 15 марта, 15 июня, 15 сентября, 15 декабря (далее – Даты Изменений).
Коэффициенты Wi, учитывающие количество акций, находящихся в свободном обращении, могут пересматриваться по мере появления новой информации о структуре собственности эмитента ценных бумаг, а также при изменении количества выпущенных эмитентом акций. Изменения учитываются, начиная с ближайшей Даты Изменений.
2.5Российский рынок ценных бумаг
В отличие от рынка государственных ценных бумаг, который существовал в России на протяжении всего периода её социалистического развития, рынок негосударственных, или корпоративных, ценных бумаг возродился с начала 90-х годов, прежде всего в связи с началом процесса приватизации государственной собственности в 1992 г., а раньше – с образованием акционерных коммерческих банков и бирж.
Со второй половины 1994 г. начал складываться новый фондовый рынок, на котором торговля ведётся уже акциями существующих российских акционерных обществ. Фондовый рынок крупных инвесторов и посредников (отечественных и зарубежных) имеет две основные цели:
– борьба за собственность – покупка контрольных пакетов акций предприятий, которые либо представляют стратегические интересы для соответствующих зарубежных или отечественных компаний, либо являются высокодоходными, имеют крупную валютную выручку и т.п.;
– получение спекулятивной прибыли от операций на фондовом рынке, используя колебания цен в зависимости от соотношения спроса и предложения, политических и экономических факторов, знания внутренней информации о компании, недоступной для других участников рынка, и т.п.
В России выбрана смешанная модель фондового рынка, на котором одновременно и с равными правами присутствуют и коммерческие банки, имеющие все права на операции с ценными бумагами, и небанковские инвестиционные институты.
Рынок ценных бумаг в России – это молодой, динамичный рынок с быстро нарастающими объемами операций, со все более изощренными финансовыми инструментами и диверсифицированной регулятивной и информационной структурой.
Современный российский фондовый рынок можно охарактеризовать по следующим параметрам.
Участники рынка:
– 2400 коммерческих банков;
– Центральный банк РФ (около 90 территориальных управлений);
– Сберегательный банк (42000 территориальных банков, отделений, филиалов);
– 60 фондовых бирж;
– 660 институциональных фондов;
– более 550 негосударственных пенсионных фондов;
– более 3000 страховых компаний;
– саморегулируемая организация – Союз фондовых бирж.
Объемы рынка:
Одним из наиболее объемных является рынок государственных долговых обязательств, включающий:
– долгосрочные и среднесрочные облигационные займы, размещенные среди населения (более 30 млрд. руб.);
– государственные краткосрочные облигации различных годов выпуска;
– долгосрочный 30-летний облигационный займ 1991г. (с учетом вложений Банка России 55-60 млрд. руб.);
– внутренний валютный облигационный займ для юридических лиц (около 35,5 трлн. руб.);
– казначейские обязательства (до 5 трлн. руб.).
Рынок частных ценных бумаг:
– эмиссия акций преобразованных в открытые акционерные общества государственных предприятий (около 800-900 млрд. руб.);
– эмиссия акций и облигаций банков (более 2 трлн. руб.);
– эмиссия акций чековых инвестиционных фондов (2-2,5 трлн. руб.);
– эмиссия акций вновь создаваемых акционерных обществ (75-76 трлн. руб.);
– облигации банков и предприятий (50-60 трлн. руб.).
К основным проблемам российского рынка акций, решение которых будет происходить в ближайшие годы, относятся:
– развитие инфраструктуры фондового рынка – возрождение фондовых бирж и создание организованных внебиржевых систем торговли, укрупнение и объединение регистраторов и депозитариев, создание расчётно-клиринговых систем;
– повышение информационной открытости рынка, увеличение его “прозрачности”, т.е. создание системы информации обо всех эмитентах, общедоступной для всех участников рынка;
– создание полной законодательной и другой нормативной базы функционирования фондового рынка, обеспечивающей защиту интересов инвесторов от мошенничества и недобросовестности отдельных участников рынка, при одновременном совершенствовании государственного управления фондовым рынком и контроле со стороны государств и уполномоченные им организаций за соблюдением этой нормативной базы;
– дальнейшая интеграция с фондовыми рынками развитых стран мира;
– вовлечение в рыночный оборот всё большего числа акций (по объёму и по количеству эмитентов) российских акционерных обществ.
3. Регулирование рынка ценных бумаг
Для чего нужно регулирование рынка ценных бумаг, деятельности его участников? Да и нужно ли оно вообще?
Естественно оно нужно, прежде всего для того, чтобы регулировать и отслеживать процессы, которые происходят на рынке, поддерживать порядок и создавать оптимальные условия для работы всех участников рынка, а также защищать всех действующих лиц от недобросовестности и мошенничества отдельных участников рынка.
Кто занимается регулированием рынка ценных бумаг? По каким законам осуществляется это регулирование?
На эти, и многие другие вопросы мы получим ответ ниже.
3.1Понятие и цели регулирования
Регулирование рынка ценных бумаг – это упорядочение деятельности на нём всех его участников и операций между ними со стороны организаций, уполномоченных обществом на эти действия.
Регулирование рынка ценных бумаг охватывает всех его участников:
– эмитентов;
– инвесторов;
– профессиональных фондовых посредников;
– организаций инфраструктуры рынка.
Регулирование участников рынка может быть внешним и внутренним.
Внешнее регулирование – это подчинённость деятельности данной организации нормативным актам государства, других организаций, международным соглашениям.
Внутреннее регулирование – это подчинённость деятельности данной организации её собственным нормативным документам: уставу, правилам и другим внутренним нормативным документам, определяющим деятельность этой организации в целом, её подразделений и её работников.
Регулирование рынка ценных бумаг охватывает все виды деятельности и все виды операций на нём:
– эмиссионные;
– посреднические;
– инвестиционные;
– спекулятивные;
– залоговые;
– трастовые и т.п.
Регулирование рынка ценных бумаг осуществляется органами или организациями, уполномоченными на выполнение функций регулирования.
С этих позиций различают:
– государственное регулирование рынка, осуществляемое государственными органами, в компетенцию которых входит выполнение тех или иных функций регулирования;
– регулирование со стороны профессиональных участников рынка ценных бумаг, или саморегулирование рынка; процесс этот в данный момент развивается двояко. С одной стороны, государство может передавать часть своих функций по регулированию рынка уполномоченным или отобранным им организациям профессиональных участников рынка ценных бумаг. С другой стороны, последние могут сами договориться о том, что созданная ими организация получает некие права регулирования по отношению ко всем участникам данной организации;
– общественное регулирование, или регулирование через общественное мнение; конечном счёте именно реакция широких слоёв общества в целом на какие-то действия на рынке ценных бумаг является первопричиной, по которой начинаются те или иные регулятивные действия государства или профессионалов рынка.
Регулирование рынка ценных бумаг обычно имеет следующие цели:
– поддержка порядка на рынке,