Особенности ведения бизнеса
В соответствии с Федеральным законом «О коммерческой тайне» от 28 июля 2004 г. № 98-ФЗ коммерческой тайной признается конфиденциальная информация, позволяющая ее обладателю при соответствующих или возможных обстоятельствах увеличить доходы, избежать неоправданных расходов, сохранить положение на рынке товаров, работ, услуг или получить иную коммерческую выгоду. Информацией, составляющей коммерческую тайну, является научно-техническая, технологическая, производственная, финансово-экономическая или иная информация (в том числе составляющая секреты производства – ноу-хау), которая имеет действительную или потенциальную коммерческую ценность силу неизвестности ее третьим лицам, к которой нет свободного доступа на законном основании и в отношении которой обладателем такой информации введен режим коммерческой тайны.
Меры по охране конфиденциальности информации в соответствии с законом должны включать в себя:
1) определение перечня информации, составляющей коммерческую тайну;
2) ограничение доступа к информации, составляющей коммерческую тайну, путем установления порядка обращения с этой информацией и контроля за соблюдением такого порядка;
3) учет лиц, получивших доступ к информации, составляющей коммерческую тайну, и (или) лиц, которым такая информация была предоставлена или передана;
4) регулирование отношений по использованию информации, составляющей коммерческую тайну, работникам на основании трудовых договоров и контрагентами на основании гражданско-правовых договоров;
5) нанесение на материальные носители (документы), содержащие информацию, составляющую коммерческую тайну, грифа «Коммерческая тайна» с указанием обладателя этой информации (для юридических лиц – полное наименование и местонахождения, для индивидуальных предпринимателей – фамилия, имя, отчество гражданина, являющегося индивидуальным предпринимателем, и место жительства).
Таким образом, коммерческой тайной может обладать любое предприятие, независимо от того, в какой организационно-правовой форме оно образовано.
1.4 Особенности трудовых отношений
Обратимся к особенностям трудовых отношений в индивидуальном предпринимательстве и обществах с ограниченной ответственностью.
Трудовые отношения – отношения, основанные на соглашении между работниками и работодателем о выполнении работником за плату трудовой функции (работы по определенной специальности, квалификации или должности), подчинении работника правилам внутреннего распорядка при обеспечении работодателем условий труда, предусмотренных трудовым законодательством.
Права и обязанности работодателя в трудовых отношениях осуществляются [30, c. 363]:
1) физическим лицом, являющимся работодателем;
2) органами управления юридического лица (организации) или лицами в порядке, установленном законами, иными нормативными правовыми актами, учредительными документами юридических лиц (организаций) и локальными нормативными актами.
Прием работников частным предпринимателем осуществляется, как правило, самостоятельно. В отношении использования труда других граждан, индивидуальный предприниматель имеет право привлекать их на основе договоров гражданско-правового характера (договоры подряда, поручения, трудовые договора).
На практике чаще всего используется заключение трудового договора между работодателем и работником.
Трудовой договор (контракт) есть соглашение между работником и работодателем, по которому работник обязуется выполнять работу по определенной специальности, квалификации или должности с подчинением внутреннему трудовому распорядку, а работодатель обязуется выплачивать работнику заработную плату и обеспечивать условия труда, предусмотренные законодательством о труде, коллективным договором (если таковой имеется) и соглашением сторон [18, c. 114].
При заключении трудового договора следует руководствоваться положениями трудового законодательства (прежде всего – Трудовым кодексом РФ). Трудовой договор обязательно должен быть заключен в письменной форме и с наличием подписи как работодателя, так и работника.
К преимуществам трудового договора для предпринимателя можно отнести следующие [22, c. 379]:
1. Наемный работник должен подчиняться трудовому распорядку, установленному предпринимателем.
2. Достаточно высокая степень контроля за деятельностью работника со стороны предпринимателя-работодателя.
3. Возможность установить испытание при приеме на работу.
В то же время существуют и недостатки. К ним относятся:
- строгая ограниченность нормами трудового законодательства в части организации работы (продолжительность рабочего дня, отпуска, размер минимальной заработной платы и т. п.);
- обязанность выплаты работникам всех предусмотренных законодательством льгот и компенсаций;
- увольнение работника возможно только в соответствии ТК РФ;
- на работника распространяются все предусмотренные трудовым законодательством гарантии и компенсации (возмещение вреда, в том числе здоровью).
И в то же время многие трудовые гарантии, заключающиеся в трудовом договоре, не по средствам мелкому предпринимателю. Необходимо установить обязательную для работодателей регистрацию трудовых договоров в государственных органах, органах Федеральной службы занятости.
Что касается трудовых отношений в обществах с ограниченной ответственностью, то они могут быть заключены также на основе трудовых договоров. Так как данные предприятия обычно крупнее индивидуального бизнеса, то на них возможно заключение коллективного договора.
Коллективный договор – правовой акт, регулирующий социально-трудовые отношения в организации и заключаемый работниками и работодателями в лице их представителей [28, c. 158].
Содержание и структура коллективного договора определяется сторонами. В коллективный договор могут включаться взаимные обязательства работников и работодателя по следующим вопросам [37, c. 54]:
Формы, системы и размеры оплаты труда;
Выплата пособий, компенсаций;
Механизм регулирования оплаты труда с учетом роста цен, уровня инфляции, выполнения показателей, определенных коллективных договором;
Занятость, переобучение, условия высвобождения работников;
Рабочее время и время отдыха, включая вопросы предоставления и продолжительности отпусков;
Улучшение условий и охраны труда работников;
Гарантии и льготы работникам, совмещающим работу с обучением и т.п.
Таким образом, общество с ограниченной ответственностью может дать более высокие гарантии и условия работы для персонала, чем индивидуальный предприниматель, причем наличие коллективного договора гарантирует одинаковые условия труда для всех работников предприятия, а не для каждого в отдельности как в случае трудовых договоров.
Персонал более комфортно и защищено чувствует себя, работая в обществе с ограниченной ответственностью, так как работодатель, имея значительные финансовые средства, может обеспечить работника качественными инструментами труда и т.п.
Частный предприниматель же зачастую находит пути обхождения законодательства и лишает работников многих гарантий и прав.
Что же касается выгоды самих предпринимателей, осуществляющих хозяйственную деятельность, то индивидуальный предприниматель несет меньшие затраты на трудовых отношения, чем общество с ограниченной ответственностью.
Еще одним важным моментом является то, что раньше индивидуальные предприниматели не могли вести трудовые книжки своих работников, если заключают с ними трудовой договор. Это связано с тем, что во всех нормативных документах, посвященных данному вопросу, фигурировало понятие «организация», предполагающее юридическое лицо, при этом индивидуальных предпринимателей к организациям не относили.
В конце 2005 года в тексте Трудового кодекса РФ появились изменения, в частности практически во всех статьях понятие "организация" было заменено на понятие "работодатель", что позволяет снять формальные препятствия при применении норм трудового законодательства в случаях, когда работодатель не является юридическим лицом. Одновременно регулирование трудовых отношений с работодателями - физическими лицами дифференцируется в зависимости от того, является ли этот работодатель индивидуальным предпринимателем или нанимает работника для личного обслуживания и помощи по ведению домашнего хозяйства.
При этом правовой статус индивидуального предпринимателя как работодателя максимально приближен к статусу работодателя - организации. Это касается, в первую очередь, таких наболевших вопросов, как право индивидуального предпринимателя на ведение трудовых книжек работников и возможность заключения коллективных договоров между индивидуальным предпринимателем и его работниками. Основным исключением остается возможность более гибкого регулирования (в индивидуальном порядке - трудовым договором) вопросов расторжения трудового договора: установление сроков предупреждения об увольнении, случаев и размеров выплачиваемых при увольнении пособий и других компенсационных выплат. Итак, на сегодняшний день индивидуальные предприниматели имеют возможность вести трудовые книжки на своих работников.
Таким образом, каждая организационно-правовая форма ведения бизнеса имеет свои достоинства и недостатки.
2 Экономическое и юридическое обоснование смены организационно-правовой формы
2.1 Краткая характеристика предприятия
Индивидуальный предприниматель Белозерцев Н.С. зарегистрирован в качестве индивидуального предпринимателя 21 января 2000 года, что подтверждено свидетельством о регистрации № 11119, выданным регистрационными органами города Новосибирска. Предприятием Н.С. Белозерцева является стоматология, находящаяся по адресу: ул. Достоевского, д.6. Данное помещение передано предпринимателю Белозерцеву Н.С. на основе договора безвозмездного пользования от 23 января 2000 года.
Стоматология ИП Белозерцев достаточно активно функционирует на рынке стоматологических услуг и имеет постоянных клиентов.
Персонал организации состоит из 8 человек: директор (он же индивидуальный предприниматель), бухгалтер, 2 врача, 2 медсестры, секретарь, уборщица. Штатное расписание организации ИП Белозерцев приведено в приложении 1.
Организационная структура управления ИП Белозерцев простая линейная (рис. 2.1). Структура предельно проста и включает в себя лишь два отдела: бухгалтерский и отдел, непосредственно занимающийся стоматологической деятельностью (медицинский). Главными требованиями к руководящим кадрам в такой структуре являются: высокая квалификация и компетентность руководителя, большой объем информации.
Данная структура является органичной. Координация в ней осуществляется преимущественно посредством прямого контроля, права на принятие решений сконцентрированы в руках директора организации. Руководитель принимает на себя всю полноту ответственности, ему подчиняются все сотрудники. Группировка отделов происходит в ИП Белозерцев по функциям. Процесс принятия решений отличается большой гибкостью, централизация власти позволяет быстро реагировать на любые изменения, происходящие во внешней среде. Стратегия предприятия также разрабатывается лично руководителем.
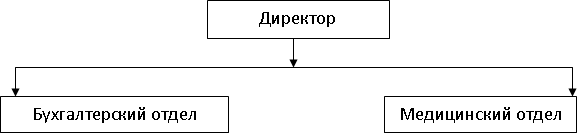
Рисунок 2.1 – Организационная структура ИП Белозерцев
Основными достоинствами применяемой ИП Белозерцев организационной структуры являются:
Стратегическая реакция. Данная структура является адаптивной и гибкой, она подкреплена полным знанием проблем организации.
Осознание организацией своей миссии и целей.
Недостатками данной организационной структуры являются:
Самая рискованная структура, так как все управление замыкается на одном человеке.
Подавление индивидуальности работников организации, их творческих способностей.
В организации применяется упрощенная система налогообложения и бухгалтерского учета.
Основные экономические показатели деятельности индивидуального предпринимателя Белозерцева Н.С. за 2004 – 2005 годы приведены в таблице 2.1.
Из таблицы видно, что предприятие получает стабильную прибыль, причем в рассматриваемом периоде произошло ее увеличение на 865 тыс. руб. или 40,4%. Соответственно повышается и показатель рентабельности реализации предоставляемых услуг на 3,65%. В то же время численность работников предприятия не изменилась, что говорит об отсутствии текучки кадров и положительно характеризует предприятие. Но в то же время стабильность персонала говорит и о том, что предприятие не расширяет свою сферу деятельности, а следовательно, не привлекает новых работников.
Таблица 2.1
Основные экономические показатели деятельности ИП Белозерцев за 2004-2005 годы.
| Наименование показателя | Период | Отклонение | ||
| 2004 | 2005 | Абсолютное тыс. руб. | Относительное, % | |
| 1 | 2 | 3 | 4 | 5 |
| 3.Общая выручка от реализации (тыс. руб.) | 7063,00 | 10207,00 | 3144,00 | 144,51 |
| 4.Себестоимость реализованной продукции (тыс. руб.) | 5658,00 | 7944,00 | 2286,00 | 140,40 |
| 5.Прибыль (тыс. руб.) | 1406,00 | 2271,00 | 865,00 | 161,51 |
| 6.Рентабельность услуг, % | 24,83 | 28,49 | 3,65 | 114,72 |
| 7.Среднесписочная численность работников (чел.) | 8 | 8 | 0 | 100 |
| 8.Фонд оплаты труда (тыс. руб.) | 85 | 85 | 0 | 100 |
| 9.Среднемесячная заработная плата 1-го работника (тыс. руб.) | 10,6 | 10,6 | 0 | 100 |
Представим данные выручки, себестоимости и прибыли графически для большей наглядности их динамики за рассматриваемый период (рис. 2.2).
На графике видно, что наиболее высокими темпами в рассматриваемом периоде увеличивалась выручка организации, чуть менее быстрыми – себестоимость, и медленнее всего – прибыль. Быстрота изменения определяет наклоном прямой.
Таким образом, стоматологию ИП Белозерцев можно считать достаточно стабильным предприятием, ежегодно получающим прибыль и увеличивающим ее показатели. Более точную характеристику финансового состояния предприятия можно получить, проанализировав показатели деятельности более подробно, что и будет сделано далее.
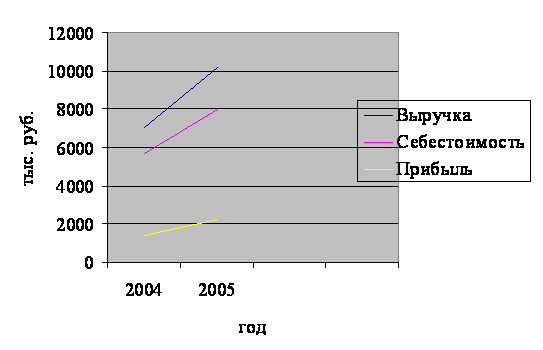
Рисунок 2.2 – Динамика экономических показателей ИП Белозерцев
2.2 Анализ стратегий и перспектив развития бизнеса
Для того, чтобы приступить к анализу стратегий рассматриваемого бизнеса, необходимо определиться с понятием «стратегия».
Cтратегия - это определение основных долгосрочных целей и задач предприятия и утверждение курса действий и распределения ресурсов, необходимых для достижения этих целей [34, с. 15].
В конечном итоге формирование стратегии предприятия должно дать ответы на три вопроса: Какие направления хозяйственной деятельности необходимо развивать? Каковы потребности в капиталовложениях и наличных ресурсах? Какова возможная отдача по выбранным направлениям?
Выделяют несколько отличительных особенностей стратегии [35, с. 21]:
Процесс выработки стратегии не завершается каким-либо немедленным действием. Обычно он заканчивается установлением общих направлений, продвижение по которым обеспечит рост и укрепление позиций фирмы.
Сформулированная стратегия должна быть использована для разработки стратегических проектов, методов поиска. Роль стратегии в поиске состоит в том, чтобы, во-первых, сосредоточить внимание на определённых участках или возможностях, во-вторых, отбросить все остальные возможности как несовместимые со стратегией.
Необходимость в данной стратегии отпадает, как только реальный ход событий выведет организацию на желаемое развитие.
В ходе формулирования стратегий нельзя предвидеть все возможности, которые откроются при составлении проекта конкретных мероприятий. Поэтому приходится пользоваться сильно обобщённой, неполной и неточной информацией о различных альтернативах.
При появлении более точной информации может быть поставлена под сомнение обоснованность первоначальной стратегии. Поэтому необходима обратная связь, позволяющая обеспечить своевременное переформулирование стратегии.
Процесс реализации стратегии может быть разделён на два больших этапа:
а) процесс стратегического планирования - выработка набора стратегий, начиная от базовой стратегии предприятия и заканчивая функциональными стратегиями и отдельными проектами;
б) процесс стратегического управления - реализация определённой стратегии во времени, переформулирование стратегии в свете новых обстоятельств.
Стратегии предприятий обычно строятся по иерархическому принципу. При этом уровни стратегий, комплексность, их интеграция очень различны в зависимости от типа и размера предприятия. Так, простая организация может иметь одну стратегию, а сложная - несколько на различных уровнях действия.
Организация ИП Белозерцев является простой и достаточно малой, поэтому она ограничивается разработкой одной стратегии.
В отрасли, в которой функционирует фирма, имеется достаточно много конкурентов. Это как подобные малые фирмы, так и крупные коммерческие и государственные лечебные учреждения.
Деловые стратегии побеждают, если их основой является устойчивое конкурентное преимущество. Компания имеет конкурентное преимущество, если ее уровень работы с клиентами выше, чем у конкурентов, и она в состоянии противодействовать влиянию конкурентных сил. Существует множество способов достижения конкурентного преимущества: организовать отличное обслуживание клиентов, предлагать более низкие цены, чем у конкурентов, предоставлять более качественные услуги, иметь более удобное расположение, собственную технологию, обеспечивать разработку и внедрение новых услуг и технологий в более короткие сроки, иметь хорошо известную марку и репутацию, обеспечивать покупателям дополнительные услуги за их деньги (сочетая хорошее качество, хороший сервис и приемлемые цены) [34, с. 156].
Стратегии конкуренции компании включают в себя подходы к бизнесу и инициативы, которые она использует для привлечения клиентов, ведения конкурентной борьбы и укрепления своей позиции на рынке. Цель весьма проста и состоит в том, чтобы вести свои дела этично и честно по отношению к конкурентам, добиваться конкурентного преимущества на рынке и создавать свою клиентуру: круг лояльных покупателей. Конкурентная стратегия компании обычно предусматривает как наступательные, так и оборонительные действия, принимаемые в зависимости от изменения ситуации на рынке. Кроме этого, конкурентная стратегия предусматривает краткосрочные тактические ходы для мгновенной реакции на ситуацию и долгосрочные действия, от которых зависят будущие конкурентные возможности компании и ее позиция на рынке.
Существует пять общих конкурентных стратегий: стратегия низких издержек, стратегия широкой дифференциации, стратегия оптимальных издержек, сфокусированная стратегия низких издержек и сфокусированная стратегия дифференциации. Эти стратегии можно представить в виде следующей схемы (рис. 2.3).
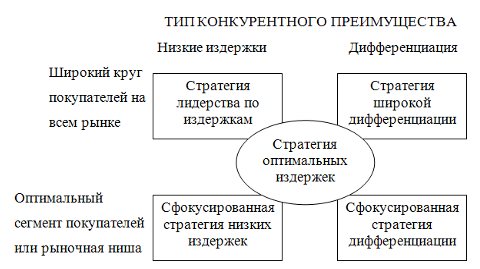
Рисунок 2.3 – Пять основных конкурентных стратегий
ИП Белозерцев выбрало для себя стратегию оптимальных издержек. При этом стратегической целью предприятия является понимающий ценности покупатель. Основное конкурентное преимущество – предоставление покупателям большой ценности за их деньги. Организация предоставляет услуги с характеристиками от хороших до превосходных, от присущих ему качеств до особых. При этом внедряются особые качества и характеристики при достаточно низких издержках. Организация также старается предлагать услуги, аналогичные услугам конкурентов, по более низким ценам. При этом наблюдается управление снижением издержек и повышение м качества услуги одновременно.
Выражается все перечисленное в предоставлении организацией не только стандартных стоматологических услуг, которые предоставляются по ценам более низким, чем у конкурентов, но и такие дополнительные услуги, которые может предложить не каждая стоматологическая клиника. К таким услугам относится лечение с применением различных новых технологий и материалов.
Для проведения подобной политики и поддержания невысоких цен организация старается снижать издержки, но иногда приходится жертвовать ради этого частью получаемой прибыли. При этом наиболее дорогостоящим в данном бизнесе является современное оборудование.
Проведем анализ текущей стратегии. Для этого воспользуемся SWOT-анализом и PEST-анализом.
Для начала выделим слабые и сильные стороны бизнеса.
Можно выделить следующие основные сильные стороны ИП Белозерцев:
удобное расположение в людной части города;
разнообразие предоставляемых услуг;
применение современных технологий, наличие хорошего оборудования;
высококвалифицированные специалисты;
более низкие цены, чем у конкурентов;
относительно невысокие издержки.
К слабым сторонам организации можно отнести:
предприятие занимает только одну рыночную нишу;
внедрение новых технологий и покупка нового оборудования дорогостоящи.
Теперь необходимо выделить возможности и угрозы, заключенные во внешней среде. Основной угрозой внешней среды являются сильные конкуренты как крупные, так и мелкие, а также повышение цен на материалы, предоставляемые поставщиками. Среди возможностей можно выделить наличие постоянных клиентов.
Составим матрицу для проведения анализа (табл. 2.2).
В крадрантах пересечения предложены стратегии, учитывающие слабые и сильные стороны организации.
Таблица 2.2
Матрица SWOT-анализа
| Факторы, составляющие позиции | Возможности: Наличие постоянных клиентов | Риски (угрозы): Наличие конкурентов, цены поставщиков |
|
Сильные (преимущества); удобное расположение в людной части города; разнообразие предоставляемых услуг; применение современных технологий, наличие хорошего оборудования; высококвалифицированные специалисты; более низкие цены, чем у конкурентов; относительно невысокие издержки. |
Привлечение клиентов путем проведения различных рекламных акций. Для их полного завоевания расширение ассортимента услуг, снижение цен за счет снижения издержек. | Повышение конкурентоспособности услуг путем повышения качества и внедрения дополнительных услуг, а также более низких цен. |
|
Слабые (недостатки): предприятие занимает только одну рыночную нишу; внедрение новых технологий и покупка нового оборудования дорогостоящи. |
Разработка плана по завоеванию новых ниш на рынке медицины, внедрение новых технологий. | Поддержка имеющихся конкурентных преимуществ и поиск новых. |
Для проведения PEST-анализа рассмотрим четыре среды предприятия: социальная среда, техническая среда, экономическая среда, политическая среда.
Социальная среда характеризуется тем, что далеко не все население города может позволить себе обращаться в частные стоматологические клиники, несмотря на то, что качество обслуживания в них выше.
Политическая среда характеризуется наличием законодательства о поддержке малого бизнеса и разработанными для него упрощенными системами налогообложения и бухгалтерского учета.
Экономическая среда характеризуется высокой конкуренцией в данной отрасли. Причем важное значение имеет наличие государственных учреждений, предоставляющих аналогичные услуги бесплатно.
Техническая среда характеризуется наличием большого выбора дорогостоящих технологий и оборудования для организаций данной отрасли.
Данный анализ также говорит о том, что стоматологии ИП Белозерцев необходимо вести активную борьбу с конкурентами, предоставляя более разнообразные и менее дорогостоящие услуги.
Данный бизнес достаточно перспективен и прибылен. В то же время очень перспективным моментом является расширение деятельности организации и освоение других ниш рынка медицинских коммерческих услуг. В этом случае предприятие станет более устойчивым, повысит его прибыль. Такими нишами могут стать услуги терапевта, окулиста, гинеколога и других специалистов. Подобные частные медицинские центры уже имеются в городе.
В то же время данная диверсификация достаточно сложно реализуема в данных условиях, так как у частного предпринимателя нет достаточной суммы денег для покупки необходимого оборудования и дополнительного помещения, а также найма дополнительных сотрудников. Получаемая на данный момент прибыль не позволит покрыть все издержки.
2.3 Анализ финансового положения
Рассмотрим финансовое положение ИП Белозерцев на основании данных за последние два года.
Обычно анализ финансового положения проводится в виде двух составляющих: анализ финансовой устойчивости предприятия, анализ финансовых результатов и рентабельности.
Основная сложность проведения данных видов анализа для индивидуального предпринимателя в том, что анализ необходимо проводить на основании бухгалтерского баланса (форма № 1), но по условиям упрощенной системы бухгалтерского учета составление данной формы отчетности не является обязательным. Но в ИП Белозерцев составляется баланс для собственных нужд предприятия. Таким образом, данная форма отчетности используется внутренними пользователями. Бухгалтерский баланс ИП Белозерцев за 2005 год приведен в приложении 2.
Итак, проведем анализ финансовых результатов и рентабельности ИП Белозерцев.
Динамика показателей финансовых результатов (прибыли, выручки, издержек) была приведена в пункте 2.1 при проведении характеристики предприятия. Из полученных данных было видно, что прибыль, выручка и себестоимость предприятия за рассматриваемый период значительно увеличилась, предоставив возможность организации увеличить свой собственный капитал и резервы.
Рассмотрим доходы и расходы организации по их структуре (таблица 2.3).
Таблица 2.3
Анализ доходов и расходов ИП Белозерцев
| Наименование показателя | За период, предшествующий отчетному | За отчетный период | По отношению к предыдущему периоду | |||||
| сумма | % | сумма | % | Темп роста | Абсолютная сумма изменения величины доходов / расходов | В % к общей сумме изменения | Изменение доли отдельных видов доходов / расходов | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| ДОХОДЫ | ||||||||
| Доходы и расходы по обычным видам деятельности (выручка от продажи продукции, товаров, работ, услуг). | 7063 | 98,89 | 10207 | 99,19 | 144,51 | 3144,00 | 99,87 | 0,30 |
| Прочие операционные доходы | - | - | - | - | - | - | - | - |
| Прочие внереализационные доходы | 79 | 1,11 | 83,00 | 1,04 | 105,06 | 4,00 | 0,13 | -0,06 |
| Итого доходов | 7142 | 100,00 | 10290 | 100 | 144,08 | 3148,00 | 100,00 | 0,00 |
| РАСХОДЫ | ||||||||
| Себестоимость продаж | 5658 | 98,64 | 7944 | 99,06 | 140,40 | 2286,00 | 100,13 | 0,42 |
| Коммерческие расходы | 31 | 0,54 | 28,00 | 0,35 | 90,32 | -3,00 | -0,13 | -0,19 |
| Управленческие расходы | 12 | 0,21 | 10,00 | 0,12 | 83,33 | -2,00 | -0,09 | -0,08 |
| Прочие операционные расходы | - | - | - | - | - | - | - | - |
| Прочие внереализационные расходы | 35 | 0,61 | 37,00 | 0,46 | 105,71 | 2,00 | 0,09 | -0,15 |
| Итого расходов | 5736 | 100,00 | 8019 | 100 | 139,80 | 2283,00 | 100,00 | 0,00 |
Из таблицы видно, что большую часть доходов ИП Белозерцев получает от основной деятельности, так же основную часть расходов составляет себестоимость продаж, т.е. реализации услуг по основным видам деятельности. По таблице также можно проследить долю других доходов и расходов в их общем количестве, а также динамику изменения как абсолютной, так и относительной величины данных расходов. Из таблицы также видно, что наибольшее изменение претерпели расходы и доходы по обычным видам деятельности.
Расчет показателей эффективности хозяйственной деятельности рассматриваемого предприятия приведен в таблице 2.4.
Таблица 2.4
Расчет показателей эффективности хозяйственной деятельности ИП Белозерцев
| Показатель | Алгоритм расчета | 2004 | 2005 |
| 1 | 2 | 3 | 4 |
| Прибыль (убыток) от продаж, тыс. руб. | Выручка минус себестоимость | 1405,00 | 2263,00 |
| Чистая прибыль, тыс. руб. | Сумма всех доходов за вычетом всех расходов | 1406 | 2271 |
| Коэффициент рентабельности продаж, % | Отношение прибыли от продаж к суммарной выручке от реализации продукции | 19,9 | 22,2 |
| Коэффициент общей рентабельности, % | Отношение бухгалтерской прибыли к среднегодовой стоимости имущества (активов) | 85,3 | 123,1 |
| Коэффициент рентабельности собственного капитала, % | Отношение чистой прибыли к средней стоимости собственного капитала за расчетный период | 109,2 | 142,1 |
| Коэффициент рентабельности производства | Отношение валовой прибыли к себестоимости производства и реализации услуг | 24,83 | 28,49 |
Как видно из таблицы 2.4 все показатели рентабельности предприятия за рассматриваемый период увеличились, что является благоприятной тенденцией.
Коэффициент рентабельности продаж предприятия показывает, сколько прибыли от реализации услуг приходится на один рубль полных затрат. В 2005 данный показатель составил 22,2%, что значительно выше показателя за предшествующий год.
Коэффициент общей рентабельности показывает выгодность инвестирования в развитие предприятия. В данном случае он составляет 123,1% и также превышает соответствующий показатель предшествующего периода.
Рентабельность собственного капитала показывает величину чистой прибыли, приходящейся на рубль собственного капитала. Он в 2005 году составил 142,1%, значительно увеличившись по сравнению с предыдущим периодом. Этот показатель должен быть больше общей рентабельности предприятия. Это условие выполняется как в 2005, так и в 2004 годах.
Рентабельность производства характеризует величину прибыли, приходящейся на каждый рубль производственных ресурсов предприятия, она составила 28,49%, незначительно превысив показатель предшествующего периода. Этот показатель должен составлять 20 – 25%. Полученный показатель почти попадает в данный интервал.
Проведем анализ финансовой устойчивости ИП Белозерцев. Для этого необходимо рассчитать абсолютные и относительные показатели финансовой устойчивости, а также показатели платежеспособности и ликвидности.
Расчет абсолютных показателей ликвидности ИП Белозерцев приведен в таблице 2.5.
Таблица 2.5
Расчет абсолютных показателей ликвидности ИП Белозерцев, тыс. руб.
| АКТИВ | Алгоритм расчета | Значение на начало периода | Значение на конец периода | ПАССИВ | Алгоритм расчета | Значение на начало периода | Значение на конец периода | Платежный излишек (недостаток) | |
| Значение на начало периода | Значение на конец периода | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Наиболее ликвидные активы | Денежные средства + краткосрочные финансовые вложения | 270 | 643 | Наиболее срочные обязательства и краткосрочные пассивы | Статьи раздела V баланса | 168 | 155 | 128 | 498 |
| Быстро-реализуемые активы | Дебиторская задолженность | 26 | 10 | ||||||
| Медленно реализуемые активы | Статья «Запасы» раздела II + Прочие оборотные активы | 368 | 393 | Долгосрочные пассивы | Статьи раздела IV баланса | 194 | 85 | 174 | 308 |
| Трудно-реализуемые активы | Статья раздела I «Внеоборотные активы» | 985 | 792 | Постоянные пассивы | Статьи раздела III «Капитал и резервы» | 1287 | 1598 | -302 | -806 |
| БАЛАНС | Строки 1+2+3+4 | 1649 | 1838 | БАЛАНС | Строки 1+2+3+4 | 1649 | 1838 | - | - |
Основная часть анализа абсолютных показателей ликвидности заключается в установлении величины покрытия обязательств предприятия его активами, срок трансформации которых в денежные средства (ликвидность) соответствует сроку погашения обязательств (срочности возврата).
Для определения ликвидности баланса группы актива и пассива сравнивается между собой. Так для первых двух строк таблицы актив должен быть больше пассива, либо равен ему, в третьей строке актив должен быть меньше пассива. Тогда баланс предприятия может считаться абсолютно ликвидным [36, с. 359]. Для предприятия ИП Белозерцев данное условие выполняется для всех строк, следовательно, баланс можно считать абсолютно ликвидным.
Расчет относительных показателей ликвидности изучаемого предприятия приведен в таблице 2.6.
Таблица 2.6
Расчет относительных показателей ликвидности ИП Белозерцев
| Показатель | Алгоритм расчета | Значение на начало периода | Значение на конец периода |
| 1 | 2 | 3 | 4 |
| Коэффициент абсолютной ликвидности | Отношение денежных средств к краткосрочным пассивам | 1,21 | 4,14 |
| Коэффициент быстрой ликвидности | Отношение суммы денежных средств и дебиторской задолженности к краткосрочным обязательствам | 1,42 | 4,21 |
| Коэффициент текущей ликвидности | Отношение суммы денежных средств, дебиторской задолженности и краткосрочных финансовых вложений к краткосрочным обязательствам | 1,76 | 4,21 |
Рекомендуемое значение коэффициента абсолютной и быстрой ликвидности 0,15 – 0,2 [20, с. 80]. Для рассматриваемого предприятия эти показатели значительно выше как в начале, так и в конце рассматриваемого периода. Рекомендуемое значение коэффициента текущей ликвидности составляет 0,5 – 0,8. Эти коэффициенты для предприятия ИП Белозерцев также значительно выше.
Таким образом, баланс предприятия можно считать ликвидным, а само предприятие платежеспособным. Оно в состоянии погасить все свои текущие обязательства.
Расчет относительных показателей финансовой устойчивости ИП Белозерцев приведен в таблице 2.7.
Таблица 2.7 – Расчет относительных показателей финансовой устойчивости ИП Белозерцев
| Показатель | Алгоритм расчета | Значение на начало периода | Значение на конец периода |
| 1 | 2 | 3 | 4 |
| Коэффициент обеспеченности собственными средствами | Отношение собственных средств к общему итогу баланса | 0,78 | 0,87 |
| Коэффициент покрытия запасов | Отношение прибыли до налогообложения к запасам | 3,82 | 5,93 |
| Коэффициент соотношения заемных и собственных средств | Отношение заемного капитала к собственному капиталу | 0,28 | 0,15 |
| Коэффициент концентрации заемного капитала | Отношение заемного капитала ко всем источникам средств | 0,22 | 0,13 |
| Коэффициент долгосрочного привлечения заемных средств | Отношение долгосрочных кредитов и займов к сумме собственных средств и долгосрочных кредитов и займов | 0,13 | 0,05 |
Большинство показателей финансовой устойчивости, рассчитанные в таблице 2.7 значительно выше, рекомендуемых значений. Так, например, обеспеченность собственными оборотными средствами должна быть больше 0,1. Чем больше значение данного показателя, тем больше возможностей у предприятия в проведении независимой финансовой политики. Для предприятия ИП Белозерцев данный показатель достаточно высок.
Соотношение между заемными и собственными средствами должно составлять 0,67. У предприятия ИП Белозерцев данный показатель ниже рекомендуемого.
В целом же финансовое положение организации можно считать устойчивым. Это подтверждают расчеты различных показателей деятельности предприятия. Предприятие платежеспособно и ежегодно получает достаточную прибыль для покрытия своих обязательств.
2.4 Анализ рисков
Решения в деятельности предпринимательских организаций приходится принимать в условиях неопределенности, когда необходимо выбирать направление действий из нескольких возможных вариантов, осуществление которых сложно предсказать (рассчитать), как говорится, на все сто процентов. Риск присущ любой сфере человеческой деятельности, что связано с множеством условий м факторов, приводящих к положительному или отрицательному исходу принимаемых индивидуумами решений [33, с. 84].
Исторический опыт показывает, что риск недополучения намеченных результатов стал проявляться особенно в условиях всеобщности товарно-денежных отношений, конкуренции участников хозяйственного оборота.
Риск – возможность возникновения неблагоприятных ситуаций в ходе реализации планов и выполнения бюджетов предприятия [25, с. 4].
Индивидуальный предприниматель – это форма деятельности, одна из наиболее рискованных из всех организационно-правовых форм ведения бизнеса. Даже в самом определении индивидуального предпринимательства есть фраза «осуществляемая на свой риск деятельность».
Рассмотрим основные виды рисков, с которыми может столкнуться ИП Белозерцев.
Основными видами таких рисков являются: производственный, коммерческий, финансовый (кредитный), инвестиционный и рыночный.
Производственный риск связан с производством и реализацией услуг, осуществлением любых видов производственной деятельности.
Этот вид риска наиболее чувствителен к изменению намеченных объема производства и объема реализации услуг, плановых материальных и трудовых затрат, изменению цен, дефектности работы и др.
В современных условиях в России производственный риск велик, поэтому производственная деятельность стала наиболее рисковой.
Составляющие производственного риска [38, с. 45]:
риск неисполнения хозяйственных договоров;
риск изменения конъюнктуры рынка, усиления конкуренции;
риск возникновения непредвиденных затрат;
риск потери имущества предприятия.
Причиной неисполнения хозяйственных договоров часто является неплатежеспособность партнеров. При этом неплатежеспособность одного партнера отрицательно влияет на всех предпринимателей, задействованных в данной цепи: отказ партнера от заключения договора после завершения переговоров; заключение договоров с неплатежеспособными партнерами; частичное невыполнение партнеров договорных обязательств и др.
Одной из основных причин изменения конъюнктуры рынка, усиления конкуренции может быть несовершенная маркетинговая политика. Неправильный выбор рынков сбыта, неточная информация о конкурентах, утечка секретной информации, наконец, недобросовестность конкурентов, использующих недозволенные методы, - все это может отрицательно отразиться на результатах деятельности индивидуального предпринимателя.
В современных кризисных условиях увеличение цен на те или иные ресурсы и услуги приводит к возникновению непредвиденных расходов. Предупредить этот вид риска можно путем тщательного анализа и прогнозирования конъюнктуры на рынке ресурсов, а на это у частного предпринимателя не всегда достаточно средств и возможностей.
Основные причины, влияющие на риск потери имущества предприятия, - различного рода стихийные бедствия (землетрясения, наводнения, пожары и др.), аварийные ситуации на производстве, а также хищение имущества как работниками предприятия, так и сторонними лицами. Избежать этих потерь или максимально снизить их уровень можно путем страхования имущества, а также установлением строгой имущественной ответственности, жесткой охраны территории предприятия, что и предпринято на ИП Белозерцев.
Коммерческий риск возникает в процессе реализации закупленных предпринимателем товаров и в процессе оказания услуг. В коммерческой сделке необходимо учитывать такие факторы, как невыгодное изменение (повышение) цены закупаемых средств производства, снижение цены, по которой реализуется услуга, потеря материалов в процессе обращения, повышение издержек обращения.
Финансовый риск может возникнуть при осуществлении финансовых (денежных) сделок. На финансовый риск наряду с факторами, характерными для других видов предпринимательского риска, воздействуют и такие, как неплатежеспособность одной из сторон финансовой сделки, ограничения на валютно-денежные операции и т.п.
Причиной инвестиционного риска может быть обесценивание инвестиционно-финансового портфеля, состоящего из собственных и приобретенных ценных бумаг.
Рыночный риск связан с возможным колебанием рыночных процентных ставок, национальной денежной единицы или зарубежных курсов валют, а возможно, тем и другим одновременно.
Любой риск зависит от партнеров по сделке. Для принятия решения о целесообразности участия потенциальных партнеров в осуществлении проекта или сделки в ИП Белозерцев проводят анализ риска.
Блок-схема анализа риска приведена на рисунке 2.4.
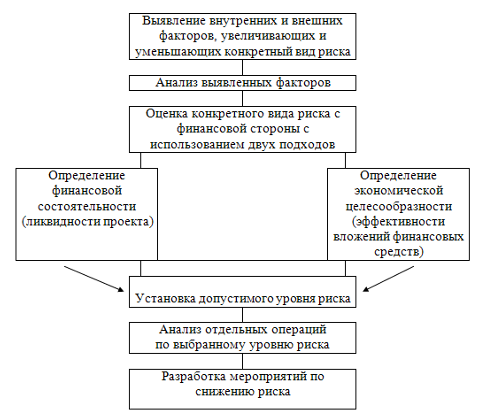
Рисунок 2.4 - Алгоритм анализа риска
Потери от риска подразделяют на материальные, трудовые, финансовые, потери времени, специальные виды потерь.
Материальные потери – это не предусмотренные проектом затраты или прямые потери материальных объектов в натуральном выражении (здания, сооружения, передаточные устройства, материалы, сырье).
Трудовые потери – потери рабочего времени, вызванные случайными или непредвиденными обстоятельствами.
Финансовые потери возникают в результате прямого денежного ущерба (не предусмотренные предпринимательским проектом платежи, штрафы, выплаты за просроченные кредиты, дополнительные налоги, утрата денежных средств или ценных бумаг). Они могут быть также результатом неполучения или недополучения денег из предусмотренных проектом источников, невозвращения долгов и др.
К числу специальных видов потерь можно отнести: потери, связанные с нанесением ущерба здоровью и жизни людей, окружающей среде, престижу предпринимателя и с другими неблагоприятными социальными и морально-психологическими факторами. Особая группа специальных видов потерь – потери от воздействия непредвиденных факторов политического характера. Они вносят неразбериху в сложившиеся экономические условия жизни людей, нарушают ритм производственно-хозяйственной деятельности, порождают повышенные затраты живого и овеществленного труда, снижают прибыль. К типичным источникам политического риска можно отнести: снижение деловой активности людей, снижение уровня трудовой и исполнительской дисциплины, неисполнение принятых законодательных актов, нарушение платежей и взаиморасчетов, неустойчивость налоговых ставок, принудительные отчисления и платежи, не имеющие здравого экономического смысла, отчуждение имущества или денежных средств.
Все вышеперечисленные риски характерны не только для индивидуальных предпринимателей, но и для других форм ведения бизнеса. Для индивидуального предпринимателя они зачастую бывают более ощутимы, так как все управленческие решения ложатся на плечи одного человека, которому зачастую не удается просчитать и