Акционерное общество и его финансовая деятельность
-14-
управления его имуществом приоритет остаётся за крупными инвесторами, владеющими большими пакетами обыкновенных акций.
Именные акции и акции на предъявителя
В соответствии с действующим законодательством РФ акционерные общества имеют право выпускать только именные акции. Держатели таких акций регистрируются в специальном реестре.
Акция на предъявителя означает свободную куплю-продажу её по обоюдному согласию сторон без какой-либо регистрации. Несмотря на упрощённый процесс обращения таких акций, они не получили распространения в связи с существенными затруднениями в управлении собственностью АО при их использовании. Наличие неконтролируемого процесса движения акционерного капитала при отсутствии обязательной регистрации сделок купли-продажи акций на предъявителя может повлечь крайне негативные последствия.
Стоимостьакций
Различают несколько видов стоимости акций: номинальную, эмиссионную и рыночную.
Номинальная стоимость акций указывается на бланке акции и определяется путём деления суммы уставного капитала АО на количество выпускаемых акций.
Пример. Если уставной капитал АО составляет 600 тыс. руб. и выпущено 3 тыс. обыкновенных акций, то номинальная стоимость одной акции равна 200 руб. (600 000 : 3000).
По номинальной стоимости учредители оплачивают акции общества при его учреждении. Номинальная стоимость акции является основой для определения эмиссионной и рыночной стоимости, а также исчисления дивиденда. По номинальной стоимости акции определяется доля акционера при выплате ему средств в случае ликвидации АО.
Цена, по которой эмитент продаёт акцию инвестору, определяет её эмиссионную стоимость. Она может совпадать или отклоняться от номинальной стоимости в ту или иную сторону. Так, Государственная программа приватизации на 1992 г. предусматривала первый и второй варианты льгот для членов трудового коллектива. Тем из них, которые выбрали первый вариант, до 10% акций продавалось с 30%-й скидкой от номинальной стоимости. Следовательно, эмиссионная стоимость в этом случае была ниже номинальной.
Должностным лицам администрации АО было предоставлено право до 5% акций приобретать по номинальной стоимости. В данном случае эмиссионная и номинальная цены совпадали.
При выборе членами трудового коллектива второго варианта льгот 51% приобретаемых ими акций оценивался по номинальной стоимости, увеличенной в 1,7 раза. В таком случае эмиссионная стоимость превышала номинальную.
Цена, по которой акция реализуется на фондовой бирже и на внебиржевом рынке, определяет её рыночную стоимость.
Рыночная стоимость зависит от соотношения спроса и предложения, что, в свою очередь, определяется многими факторами: рекламными воздействиями, биржевой конъюнктурой, и прежде всего размером получаемого по акции дивиденда и уровнем банковского процента. При этом чем выше размер дивиденда, тем больше рыночная стоимость акции и, наоборот, чем выше уровень банковского процента, тем ниже рыночная стоимость акции.
-15-
В соответствии с законом АО имеет право разместить дополнительный выпуск обыкновенных акций по цене не ниже их рыночной стоимости на 10% среди акционеров общества, имеющих преимущественное право приобретения таких акций. Кроме того, ниже рыночной стоимости могут быть размещены дополнительные акции при участии посредника. В этом случае рыночная стоимость уменьшается не более чем на величину вознаграждения посредника.
Для того чтобы определить курс акции, следует рыночную стоимость акции разделить на номинальную и умножить на 100.
Пример. Акция номинальной стоимостью 5 тыс. руб. продаётся по цене 7,5 тыс. руб. Курс акции составит 150% (7 500 : 5 000 х 100). Рыночная стоимость в данном случае превышает номинальную в 1,5 раза.
Об относительной высоте курса можно судить по отношению рыночной цены акции к сумме прибыли, приходящейся на одну акцию. Эту величину называют коэффициентом “курс/прибыль”. Рост или падение этого коэффициента на фондовом рынке свидетельствует об удорожании или падении стоимости акций вследствие изменений в экономике, биржевой активности, учётных ставок банков и многих других факторов.
Сертификат акции – это ценная бумага, свидетельствующая о владении указанным лицом определённым числом акций. Акции, как правило, не хранятся на руках у акционеров. Вместо акций владельцы получают один или несколько сертификатов акций, подтверждающих их право собственности. Один сертификат выдаётся бесплатно на полностью оплаченные акции, принадлежащие акционеру в момент создания АО. Остальные сертификаты могут выдаваться акционеру по его просьбе за плату, определяемою советом директоров.
Переход права собственности на акции при передаче сертификата считается состоявшимся, если осуществлена регистрация в установленном порядке. Сертификат акции имеет следующие реквизиты: наименование документа; наименование и местонахождение общества; категория (серия) акций, владение которыми удостоверяет данный сертификат, и связанные с этим права и ограничения; номинальная стоимость акции данной категории; количество и номера акций, владение которыми удостоверяет сертификат, и их общая
номинальная стоимость; наименование (имя) и местонахождение/местоположение акционера; ставка дивиденда (при фиксированном дивиденде); подписи двух ответственных лиц общества; печать общества. При отсутствии одного из перечисленных реквизитов сертификаты акций являются недействительными.
Дивиденд - доход по акциям, выплачиваемый за счёт части чистой прибыли АО, распределяемой между его акционерами в расчёте на одну акцию. Дивиденд
может быть выражен в абсолютной сумме и в виде коэффициента. Коэффициент, или процентная ставка дивиденда, определяется как отношение дивидендного дохода в денежном выражении к номинальной стоимости акции. Процентная ставка дивиденда определяет доходность акции.
Дивиденды могут быть выплачены не только в денежной форме, но и оплачены иными товарно-материальными ценностями в случаях, предусмотренных уставом общества.
Дивиденды по размещённым акциям могут выплачиваться в соответствии с решением акционеров и уставом АО ежеквартально, раз в полугодие или раз в год. Источником их выплаты является чистая прибыль за текущий год. Промежуточные дивиденды выплачиваются по решению совета директоров общества, а размер и форма выплаты годовых дивидендов определяется решением общего собрания акционеров. При этом объём годовых дивидендов не может быть меньше размера выплаченных промежуточных дивидендов и больше суммы дивидендов, рекомендованной советом директоров.
-16-
Порядок выплаты дивидендов зависит от вида акций. Прежде всего дивиденды выплачиваются по привилегированным акциям. По привилегированным акциям определённых типов дивиденды могут выплачиваться за счёт специально создаваемых из чистой прибыли фондов.
Характерно, что законом об АО предусмотрено право общего собрания акционеров принимать решение о невыплате дивидендов по определённым категориям акций и, более того, - о неполной выплате дивидендов по обыкновенным акциям даже при наличии свободного остатка чистой прибыли. Такое решение может быть вполне правомерным в связи с направлением средств на инвестиции и другие цели, связанные с развитием предпринимательской деятельности общества.
Выплата дивидендов по видам акций производится в установленной очерёдности. В первую очередь выплачиваются дивиденды по привилегированным акциям льготного типа с фиксированным в уставе размером дивиденда. Так, Положением о коммерциализации государственных предприятий с одновременным преобразованием в акционерные общества открытого типа предусмотрено, что по привилегированным акциям типа А и Б дивиденды начисляются следующим образом.
По каждой акции типа А дивиденд начисляется в размере 10% чистой прибыли АО по итогам последнего финансового года, делённой на число акций, составляющих 25% уставного капитала общества.
По каждой акции типа Б дивиденд определяется в размере 5% чистой прибыли АО по итогам последнего финансового года, делённой на число акций, составляющих 25% уставного капитала общества. Если дивиденд по каждой привилегированной акции типа А и Б окажется ниже дивиденда по каждой по каждой обыкновенной акции, то сумма дивиденда по привилегированной акции восполняется до размера дивиденда по обыкновенной акции.
Далее, дивиденды выплачиваются по типам привилегированных акций в порядке уменьшения льготных прав по этим акциям. Наконец, выплачиваются
дивиденды по привилегированным акциям без фиксированного в уставе размера дивиденда.
После полной выплаты предусмотренных обществом дивидендов по всем типам привилегированных акций выплачиваются дивиденды по обыкновенным акциям. По обыкновенным акциям дивиденды могут не выплачиваться в случае финансовых затруднений, при получении недостаточной суммы прибыли, а также, как отмечено выше, в связи с направлением средств на развитие хозяйственной деятельности.
Фактическая сумма дивидендов за год объявляется общим собранием акционеров по предложению совета директоров. По акциям, которые не были выпущены в обращение или находящимся на балансе АО, дивиденды не выплачиваются. Дивиденды не выплачиваются также до полного выполнения обществом условий обязательного выкупа акций у своих акционеров.
Законом об АО в соответствии с Гражданским кодексом предусмотрено, что выплата дивидендов может осуществляться после полной оплаты уставного капитала общества и при условии, что стоимость чистых активов АО после выплаты дивидендов должна быть больше размера уставного капитала и резервного фонда.
Дивиденды не выплачиваются, если были выявлены признаки несостоятельности (банкротства) общества или такие признаки появляются в результате выплаты дивидендов.
Пример 1. Из зарегистрированных 30 тыс. обыкновенных акций 29 тыс. продано акционерам. В последующем общество выкупило у владельцев 1500 акций. По итогам года собрание акционеров приняло
-17-
решение распределить 60,5 тыс. руб. чистой прибыли в качестве дивидендов.
Учитывая выкупленные акции, в обращении находится 27 500 акций (29 000 – 1500). Следовательно, на балансе АО находится 2500 акций (30 000 – 27 500), по которым дивиденд не выплачивается.
Сумма дивиденда на одну акцию в обращении составит 2,2 руб. (60 500 : 27 500).
Пример 2. Уставной капитал общества составляет 300 тыс. руб. Продано всего 3000 акций, в том числе 2700 акций обыкновенных и 300 акций привилегированных. Общая сумма чистой прибыли, подлежащая распределению в виде дивидендов, - 63 тыс. руб. По привилегированным акциям фиксированная ставка утверждена в размере 30%. Рассчитаем сумму дивиденда на привилегированную и обыкновенную акции.
Номинальная стоимость каждой акции составит 100 руб. (300 000 : 3000). Учитывая фиксированную ставку по привилегированной акции в 30%, дивиденд по одной акции исчислён в сумме 30 руб. [(100 x 30)/100].
Следовательно, по всем привилегированным акциям будут выплачены дивиденды в сумме 9000 руб. (30 х 300). Для выплаты дивидендов по обыкновенным акциям остаётся прибыль 54 000 руб. (63 000 – 9000). На каждую обыкновенную акцию дивиденд составит 20 руб. (54 000 : 2700).
Облигации и проценты по ним.
Иные ценные бумаги
Облигационный заём – это форма выпуска облигаций акционерным обществом на определённых, заранее оговорённых правовых условиях.
Путём выпуска облигационных займов АО привлекает в оборот заёмный капитал. Порядок и условия выпуска облигационных займов определяются общим собранием акционеров. Выпуск облигационного займа производится по решению совета директоров, если иное не предусмотрено уставом АО. Общество вправе выпускать облигационные займы без поручительства и с поручительством. В последнем случае оговаривается размер имущества, на которое владельцы облигаций имеют права залогодержателя или обязательства поручителя (гаранта) данного облигационного займа.
Облигационные займы без поручительства или гарантии третьих лиц могут быть выпущены не ранее чем через два года после успешной деятельности АО. Общая сумма облигационного займа не должна превышать величину уставного капитала АО или сумму обеспечения, предоставленного обществу третьими лицами.
Облигация – это ценная бумага, представляющая собой долговое обязательство АО уплатить владельцу облигации в установленный срок номинальную стоимость или номинальную стоимость с процентами. Облигации выпускаются после полной оплаты уставного капитала. Держатели облигаций в отличие от владельцев акций не являются собственниками АО, а становятся его кредиторами. Тем не менее держатели облигаций имеют определённые преимущества перед акционерами. Выплата процентов по облигациям производится не реже одного раза в год независимо от величины прибыли и финансового состояния общества, т.е. до начисления и выплаты дивидендов по акциям. При ликвидации
-18-
АО держатели облигаций имеют преимущественное право по сравнению с акционерами на активы общества.
Общество имеет право выпускать облигации трёх типов: обеспеченные залогом имущества; под обеспечение, предоставленное третьими лицами; без обеспечения.
Законом об АО и в соответствии с гражданским кодексом РФ возможность выпуска облигаций при отсутствии обеспечения предусмотрена не ранее третьего года существования АО и при условии утверждения к моменту выпуска облигаций двух годовых балансов АО.
Облигации по желанию владельцев могут быть погашены досрочно, но не ранее срока досрочного погашения, обусловленного в решении о выпуске облигаций.
Учитывая, что акции и облигации являются ценными бумагами АО, предусмотрена возможность выпуска конвертируемых облигаций, которые по решению общего собрания при определённых условиях могут обмениваться на акции. Однако облигации, конвертируемые в акции, не могут быть размещены обществом, если количество объявленных акций меньше количества акций этих типов, право на приобретение которых имеют данные облигации.
При всей важной роли облигаций как дополнительной возможности привлечения денежных средств для расширения акционерной деятельности обращение облигаций на российском рынке ценных бумаг до настоящего времени не получило должного развития.
Облигации могут быть именными и на предъявителя. Владельцы именных облигаций регистрируются обществом в специальном реестре. В связи с этим обладатель именной облигации обязан своевременно извещать общество об изме-
нении сведений, включённых в реестр. Реквизитами именной облигации является номер облигации, номинальная стоимость, размер процентной ставки и имя держателя. При потере именной облигации права владельца возобновляются за определённую плату.
Облигации на предъявителя называют купонными, так как обладатель такой облигации может получить проценты по предъявлении купонного листа, прилагаемого к облигации. АО, эмитирующее облигации на предъявителя, не ведёт учёт их владельцев. Облигации на предъявителя имеют следующие реквизиты: название общества эмитента, общая сумма займа, условия и порядок выплаты процентов. При утере облигации на предъявителя права владельца восстанавливаются в судебном порядке.
Сертификат облигаций – это ценная бумага, удостоверяющая количество и вид принадлежащих обладателю именных облигаций. Если сертификат свидетельствует о праве обладания одной облигацией, он может именоваться облигацией. В случае продажи зарегистрированных облигаций новому владельцу выдаётся новый сертификат с погашением ранее выданного сертификата.
Сертификат облигаций имеет следующие реквизиты: Наименование ценной бумаги; наименование и местонахождение АО; дата выпуска и общая сумма облигационного займа; номинал одной облигации; количество и номера облигаций, владение которыми удостоверяет сертификат, и их общая номинальная стоимость; наименование и реквизиты лиц, предоставляющих обеспечение займа – при выпуске займа под обеспечение третьих лиц; размер и порядок исчисления процентов по облигациям и порядок их выплаты; подписи двух ответственных лиц общества; печать общества.
Проценты по облигациям выплачиваются в преимущественном порядке по сравнению с дивидендами по акциям. Проценты рассчитываются по отношению к номинальной стоимости облигаций независимо от их курсовой стоимости. При первичном размещении облигаций в первый год функционирования АО
-19-
проценты выплачиваются пропорционально времени фактического обращения облигации (если иное не предусмотрено условиями выпуска).
Проценты по облигациям являются фиксированными либо незначительно изменяются в зависимости от срока их обращения и погашения займа.
Выплачиваются проценты за счёт чистой прибыли АО (до выплаты дивидендов по акциям), а при её недостатке – из резервного фонда. Выплата производится непосредственно АО, выпустившим заём, либо банком-агентом, либо финансовым посредником за вычетом соответствующих налогов. Проценты по облигациям выплачиваются, как правило, безналичным путём: с помощью чеков, платёжных поручений, почтовых или телеграфных переводов.
Условиями выпуска займа выплата процентов может быть предусмотрена в виде денег, ценных бумаг, товаров и имущественных или иных прав, имеющих денежную оценку. При выплате дохода на облигации делается отметка о выплате процентов путём погашения или отрезания купона (на облигациях на предъявителя). Выплата процентов не производится, если это если это указанно в облигации и стоимость эмиссии меньше её номинальной стоимости.
Проценты по облигациям могут выплачиваться один раз в квартал, полугодие или год. Если АО отказывается выплатить проценты в установленный срок, оно может быть признано несостоятельным и ликвидировано. Имущество неплатёжеспособного эмитента может быть использовано для выплаты процентов по облигациям.
Пример. Именная облигация имеет номинальную стоимость 1 тыс. руб. Процентная ставка по облигациям установлена в размере 50% го-
довых. Текущий годовой доход по облигации составит 500 руб. [(1000 х 50)/100].
Иные ценные бумаги. Акционерное общество вправе размещать не только акции и облигации, но и другие виды ценных бумаг. Гражданским кодексом, законом об АО и другими нормативными правовыми актами регулируются общие правила выпуска, размещения и обращения ценных бумаг.
К долговым ценным бумагам кроме облигаций относятся векселя, депозитные и сберегательные сертификаты банков.
Вексель удостоверяет безусловное денежное обязательство векселедателя уплатить векселедержателю определённую сумму денег в установленный срок.
Сберегательный сертификат – это письменное свидетельство кредитного учреждения о депонировании на определённый срок денежных средств вкладчика, а именно физического лица, с безусловным обязательством возврата вклада с установленным процентом. Депозитный сертификат также удостоверяет аналогичное право вкладчика, в роли которого выступает юридическая организация.
Ценной бумагой является чек, используемый как платёжное средство. Чек – это письменное распоряжение чекодателя организации – плательщику выплатить чекодателю указанную сумму денег.
К ценным бумагам относится коносамент, выражающий право собственности на конкретный товар в процессе морской перевозки. Коносамент выдаётся после получения товара перевозчиком груза отправителю с указанием грузополучателя.
К производным ценным бумагам относятся опционы, фьючерсы и др., обращение которых с развитием финансового рынка в России получает всё большее распространение, так как способствует вовлечению в финансовый оборот дополнительных капиталов.
-20-
Реестр акционеров
Реестр держателей акций акционерного общества
Развитие процесса приватизации путём акционирования определяет необходимость чёткой и своевременной регистрации держателей акций АО в специальном реестре. С помощью такого реестра фиксируется все сведения об акционерах, что необходимо прежде всего для самого общества.
Кроме того, активизация вторичного обращения акций на фондовом рынке также вызывает необходимость полной информации об акционерах. Для самого акционера такая регистрация означает переход к нему права собственности, без чего он не может стать полноправным владельцем акций.
Ведение реестра акционеров обеспечивает АО в срок не позднее одного месяца после проведения государственной регистрации. Общие правила ведения и хранения реестра акционеров и внесения соответствующих записей в него определяются правовыми актами РФ.
Данные, вносимые в реестр
Процедура ведения реестра должна обеспечивать полную информацию о каждом акционере, об АО, номинальных держателях акций с указанием основания для внесения записи. Прежде всего в реестр вносятся сведения об АО: юридический адрес АО; данные о государственной регистрации; размер уставного капитала; количество, номинальная стоимость, категория (тип) акций, их дробление и консолидация; сведения о выплате дивидендов и количество, категория акций, выкупленных АО.
Информация о каждом акционере, вносимая в реестр, включает следующие данные: полное наименование (имя); реквизиты акционера (местонахождение, расчётный счёт – для юридических лиц; местожительство, паспортные данные – для физических лиц); количество, категория и номинальная стоимость акций, находящихся в собственности акционера; дата приобретения акций; дата внесения последнего платежа за акции; дата, когда данное лицо перестало быть акционером; другие сведения, предусмотренные законодательством РФ о ценных бумагах. Сведения о собственных акциях, приобретённых АО-эмитентом, также включаются в реестр акционеров.
Номинальные держатели акций
АО имеет право поручить регистрацию акционеров другим организациям, которые именуются номинальными держателями акций. К таким организациям относится банк, депозитарий, фонд имущества, инвестиционный институт (кроме консультантов) и другие специализированные организации, имеющие право осуществлять подобную деятельность в соответствии с законодательством РФ. Номинальные держатели акций обязаны в обусловленный договором срок уведомлять АО обо всех изменениях в реестре акционеров.
Внесение записей в реестр акционеров
Для внесения записей в реестр должны быть представлены документы, подтверждающие право собственности на акции. При учреждении общества основанием для внесения в реестр записей об акционерах является учредительный до
-21-
говор о создании общества и документы, подтверждающие оплату акционерами их вкладов.
Основанием для внесения записей могут быть факты обременения акций обязательствами, письменное поручение акционера или АО и другие основания приобретения права собственности на акции.
Внесение записей в реестр акционеров о новом собственнике акций производится по его требованию на основании перечисленных документов, подтверждающих право собственности на акции. Записи в реестр акционеров общества по требованию акционера или номинального держателя акций производятся не позднее трёх дней с момента представления предусмотренных документов.
Отказ держателя реестра от внесения записи в реестр не допускается, кроме случаев, предусмотренных законодательством РФ. Мотивированный отказ от внесения записи в реестр направляется соответствующему лицу держателем реестра не позднее пяти дней с момента предъявления требования о внесении записи. Отказ держателя от внесения записи в реестр может быть обжалован в судебном порядке.
Держатель реестра акционеров
При числе акционеров АО не более 500 человек держателем реестра может быть само общество. Тогда АО проводит регистрацию акционеров и осуществляет общее ведение реестра.
При числе зарегистрированных акционеров более 500 АО поручает ведение и хранение реестра акционеров специализированному регистратору – юридическому лицу, с которым общество заключает договор. Специализированным регистратором не могут быть номинальные держатели акций и акционеры данного общества.
В соответствии с договорными сроками специализированный регистратор сообщает обществу обо всех изменениях в реестре, ежемесячно сверяет количество и категории размещённых акций и акций, переданных зарегистрированными лицами.
Несмотря на привлечение специального регистратора, общество не освобождается от ответственности за ведение и хранение реестра акционеров.
Держатель реестра обязан вносить в реестр записи о каждом акционере и данные о номинальных держателях акций.
При вторичном обращении акций участники рынка ценных бумаг обязаны сообщать держателю реестра о совершённых акционерами данного эмитента сделках. Держатель реестра вносит эти сведения в реестр акционеров.
Держатель реестра, будь то само АО или специализированный регистратор, не имеет права совершать сделки с акциями, принадлежащими зарегистрированным в реестре акционерам. Исключение составляет процесс выкупа обществом собственных акций в соответствии с законодательством РФ.
Акционеры и номинальные держатели акций в свою очередь должны своевременно сообщать держателю реестра о происшедших у него изменениях в составе сведений, включённых в реестр, иначе АО и специализированный информатор не несут ответственности за ущерб, причинённый в связи с этим данным лицам.
Обязанностью держателя реестра является выдача выписки из реестра акционеров по требованию акционера или номинального держателя акций. Выписка, подтверждающая право на акции, не является ценной бумагой, поэтому передача её из рук в руки не означает перехода права собственности на акции.
-22-
Ведение реестров на бумажных носителях в крупных АО чрезвычайно сложно и трудоёмко. В связи с этим система регистрации акционеров осуществляется в виде электронной записи с применением компьютерных программ ведения реестра владельцев акций.
Оригинал реестра заверяется двумя подписями должностных лиц и печатью держателя реестра акций.
Финансовые вопросы реорганизации и
ликвидации акционерного общества
Реорганизация АО осуществляется на основании положений закона об АО и в соответствии с Гражданским кодексом РФ. Решение о реорганизации общества принимает общее собрание акционеров большинством в 3/4 голосов акционеров – владельцев голосующих акций. В случаях, предусмотренных законодательством, такое решение может быть принято уполномоченным государственным органом или судом.
Формы реорганизации АО.
| Слияние | Присоединение | Разделение | Выделение | Преобразование |
|
Возникновение нового АО путем передачи ему всех прав и обязанностей двух или более АО с прекращением Последних |
Прекращение одного или нескольких обществ с передачей всех их прав и обязанностей другому АО |
Прекращение АО с предачей всех его прав и обязанностей вновь создаваемым АО |
Создание одного или нескольких АО с предачей им части прав и обязанностей реорганизуемого АО без его прекращения |
АО вправе преобразоваться в ХО с ограниченной ответственностью или в производственный кооператив |
|
в каждом АО |
в реорганизуемом АО |
|||
|
Слияния |
Присоединения |
Разделения |
Выделения |
преобразования |
|
об утверждении договора о реорганизации |
о порядке и условиях реорганизации |
|||
-23- |
||||
|
для всех АО участвующих в слиянии |
Только для присоединяемого АО |
о создании новых АО о порядке конвер тации акции |
О создании нового АО о возможности и порядке конвертации |
о порядке обмена акции на вклады и пай об утверждении пере даточного акта |
|
всех обществ , участвующих в слиянии, принимает решение об утверждении устава о выборах совета директоров |
Присоединяющего и присоединяемого обществ принимает решение об изменении устава по иным вопросам (при необходимости) |
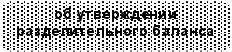
Разделения о создании новых АО о порядке конвертации акций Об утверждении разделительного баланса В новых АО об утверждении устава об избрании совета директоров (наблюдательного совета) |
Выделения о создании но- вого(новых)АО об утверждении устава общест -ва и избрании органов управ ления О порядке и условии выделенияния о возможности и порядке конвертации акции об утверждении разделительно- го баланса |
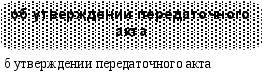
о преобразовании о порядке и условиях преобразования о порядке обмена акции на вклады (пай) об утверждении передаточного акта в новом юридическом лице об утверждении учредительных документов об избрании органов управления |
|
каждого АО переходят к новому АО |
присоединяемого переходят к присоединяющему |
Общества переходят к новым АО в соответствии с разделительным балансом |
Часть прав и обязанностей реорганизуемо- го общества пе –реходят к выде- ленным в соот- ветствии с ра- зделительным балансом |
переходят к новому юридическому лицу в соответствии с передаточным актом |



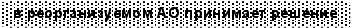
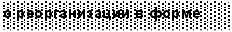

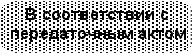
При любой форме реорганизации запрещается обмен ранее выпущенных АО обыкновенных акций и привилегированных акций, конвертируемых в обыкновенные, или иных ценных бумаг на другое имущество или имущественные права. Это требование не относится к акциям вновь создаваемого в результате реорганизации общества. Соответствующие изменения вносятся в устав и государственный реестр. Права и обязанности АО переходят к правопреемнику.
-24-
При регистрации общества соблюдаются права его кредиторов. С этой целью кредиторы уведомляются о реорганизации не позднее 30 дней с момента принятия данного решения. После извещения о реорганизации в форме слияния, присоединения или преобразования кредиторы вправе не позднее последующих 30 дней предъявить АО требования о прекращении или досрочном исполнении обязательств и возмещении убытков.
Аналогичные требования кредиторы вправе предъявить обществу в срок не позднее 60 дней с даты уведомления о реорганизации в форме разделения или выделения.
Слияние и присоединение акционерных обществ
Слияние и присоединение АО происходит путём объединения их капиталов, консолидации балансов, объединения контрольных пакетов акций с последующей их конвертацией, т.е. заменой акциями и иными ценными бумагами вновь созданного общества.
Слияние обществ осуществляется на основании заключённого между ними договора. В договоре отражаются порядок обмена акций и иных ценных бумаг, их номинальная стоимость и категории, особые права отдельных акционеров и другие условия.
Проект договора о слиянии, одобренный советами директоров всех обществ и антимонопольным органом, должен быть принят на общих собраниях акционеров каждого общества в отдельности. Далее на совместном собрании акционеров обществ, участвующих в слиянии, утверждается устав и выбирается совет директоров вновь образованного общества. В таком же порядке происходит оформление присоединения одного или нескольких обществ к другому обществу. Если при слиянии обществ все права и обязанности каждого из них переходят к вновь возникшему обществу, то при присоединении правопреемником будет то общество, к которому присоединяется другое общество.
Сообщение о прекращении деятельности обществ, вовлечённых в слияние или присоединение, поступает в регистрирующие органы с приложением договора и копии свидетельства о государственной регистрации обществ.
Общества, прекратившие свою деятельность, исключаются регистрирующими органами из государственного реестра со дня регистрации вновь создаваемого АО.
Разделение и выделение акционерных обществ
Создание на основе