Издержки производства
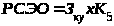
где

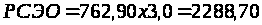
Общезаводские расходы (ОЗР)
Рассчитываются
путем умножения
нормированной
заработной
платы с уральским
коэффициентом
на коэффициент
ОЗР ( )
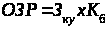 ,
где

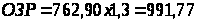
Прочие производственные расходы (ППР)
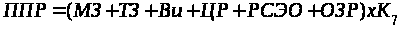 ,
где =0,001
– коэффициент
прочих производственных
расходов
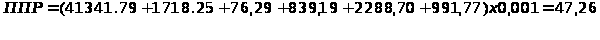 Производственная
себестоимость
(ПРС)
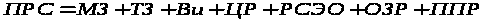
Внепроизводственные расходы (ВнР)
Рассчитываются
путем умножения
производственной
себестоимости
(ПРС) на коэффициент
внепроизводственных
расходов ( )
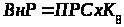
где
 — коэффициент
внепроизводственных
расходов
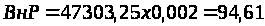
Полная себестоимость (ПС)
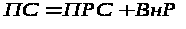
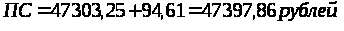
Прибыль (П)
Рассчитывается путем умножения полной себестоимости (ПС) на процент рентабельности данного изделия — 40% по условию.

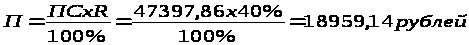
Отпускная цена (Цотп)
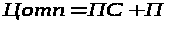
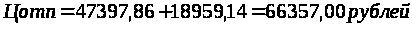
Розничная цена (Цр)
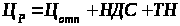
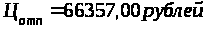
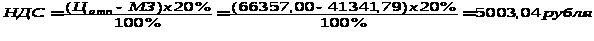
 —
торговая
надбавка 25% по
условию
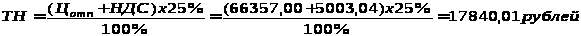
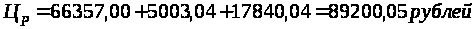
Все полученные данные по статьям калькуляции заносим в табл. №3
Задание №4
Расчёт производственной мощности и фактического выпуска продукции
Производственная мощность рассчитывается по следующей формуле:
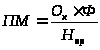 ,
Где О – количество установленного оборудования;
Ф – эффективный (действительный) фонд времени работы оборудования;
Нвр – норма времени на изготовление изделий.
Ф=(365-107)*2*9*0,91-(12-1)*2=4 202,04

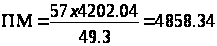
Коэффициент использования мощности (Ким) определяется по следующей формуле:
 ,
где W – фактический выпуск продукции.
W=0,92*4858,34=4469,67
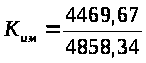 =0,92
Задание №5
Расчет амортизационных отчислений основных фондов (ОФ)
Таблица 5.1
| группы и виды ОПФ | срок полезн. использ. (лет) Т исп | Ликвидац. стоимость (в%) Л | стоимость ОПФ на начало года (тыс.руб) | Среднегодовая стоимость (тыс. руб.) | Сумма годовых амортизационных отчислений (тыс. руб.) | ||||
| вводимых ОФ | списываемых ОФ | всех ОПФ гр4+гр5-гр6 Ссг | структура | годовая Аг | ежемесячная Аеж | ||||
| 1 | 2а | 2б | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Здания | 80 | 12 | 2390 | 2390 | 11,12 | 29,875 | |||
| Сооружения | 45 | 10 | 16712 | 16712 | 77,25 | 371,0064 | |||
| Машины и оборудование, силовые машины и оборудование а) трактора | 10 | 8 | 141,9 | 141,9 | 0,66 | 14,19 | |||
| Рабочие машины и оборудование а) металлорежущее оборудование | 8,5 | 6,5 | 285 | 18,25 | 303,25 | 1,48 | 33,516 | 2,793 | |
| б) подъемно-транспортные и погрузочно-разгрузочные машины и оборудование | 15 | 5 | 428 | 15 | 36 | 479 | 2,15 | 28,5476 | 2,37897 |
| в) машины и оборудование для электросварки и резки | 7 | 4,3 | 12 | 12 | 0,07 | 1,7148 | 0,15 | ||
| г) вычислительная техника | 10 | 3,5 | 618,3 | 81,66 | 36 | 735,96 | 3,58 | 61,83 | 5,14 |
| Прочие машины и оборудование | 12,5 | 9,7 | 649 | 649 | 3,02 | 51,92 | |||
| Транспортные средства а) автобусы | 17 | 5,2 | 123,7 | 123,7 | 0,57 | 7,27356 | |||
| Инструменты | 2,5 | 1,5 | 2,5 | 2,5 | 0,01 | 1 | |||
| Производственный и хозяйственный инвентарь и принадлежности | 2 | 19 | 19 | 0,09 | 9,5 | ||||
| Всего | 78 | 21575,3 | 108 | 610,37336 | 10,4620 | ||||
Графы 1, 2а, 2б, 4 — заполняются на основании исходных данных варианта 7 таблицы 5.1.
Расчет среднегодовой стоимости по группам ОПФ в текущем году, используя данные табл. №5.1. и №5.2.
Таблица 5.2
| № п/п | Группы и виды ОПФ | Стоимость ОПФ, тыс. руб. | Дата планового поступления (установки) |
| 4. |
Рабочие машины и оборудование а) металлорежущее оборудование |
73 | 11.09 |
| б) подъёмно-транспортные и погрузочно-разгрузочные машины и оборудование | 36 | 17.07 | |
| г) вычислительная техника | 140 | 13.05 | |
| Дата планового выбытия | |||
| 4. | б) подъёмно-транспортные и погрузочно-разгрузочные машины и оборудование | 48 | 03.03 |
| г) вычислительная техника | 72 | 23.06 |
Поступившие:
Металлорежущее
оборудование
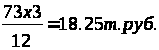
Подъемно-транспортные
и погрузочно-разгрузочные
машины и оборудование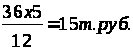
вычислительная
техника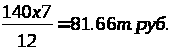
Результаты заносим в табл. 5.1 гр. 5 соответственно по наименованиям.
Выбывшие:
Подъемно-транспортные
и погрузочно-разгрузочные
машины и оборудование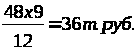
вычислительная
техника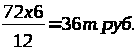
Результаты заносим в табл. 5.1 гр. 6 соответственно по наименованиям.
Произведем расчет амортизационных отчислений за год и за месяц, используя линейный способ за текущий год, заполнив табл. 5.1. методических указаний
Найдем норму амортизации, используем формулу:
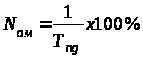
где Тng — срок полезного действия
Полученную сумму нормы амортизационных отчислений внесем в гр. 3 табл №5.1. По формуле
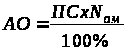 ,
Где ПС — первоначальная стоимость ОС, посчитаем сумму годовых амортизационных отчислений (Аг). Полученные данные внесем в гр. 9 таб. 5.1.
Данные гр. 9 таб. 5.1. разделим на 12 месяцев и получим ежемесячную сумму амортизационных отчислений (Аеж), результаты внесем в таблицу 5.1. гр. 10.
Произведем расчет годовых амортизационных отчислений:а) способом уменьшающегося остатка по металлорежущему оборудованию, начиная с 01.01. текущего года
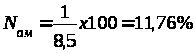
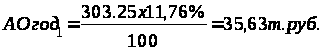
Остаточная стоимость после 1 года эксплуатации 303,25-35,63=267,62 т.руб.
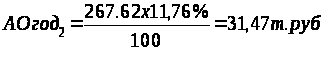
Остаточная стоимость после 2 года эксплуатации 267,62-31,47=236,15т.руб.
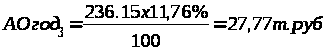
Остаточная стоимость после 3 года эксплуатации 236,15-27,27=208,38 т.руб.
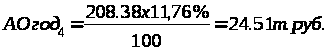
Остаточная стоимость после 4 года эксплуатации 208,38-24,51=183,87 т.руб.
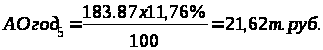
Остаточная стоимость после 5 года эксплуатации 183,87-21,62=162,25 т.руб.
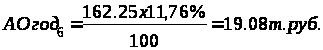
Остаточная стоимость после 6 года эксплуатации 162,25-19,08=143,16 т.руб.
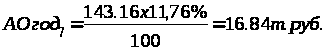
Остаточная стоимость после 7 года эксплуатации 143,16-16,84=126,32 т.руб.
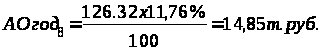
Остаточная стоимость после 8 года эксплуатации 126,32-14,85=111,46 т.руб.
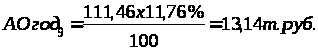
Остаточная стоимость после 9 года эксплуатации 13,14/2=6,57 т.руб.
Сумма амортизационных отчислений за 8,5 лет равняется:
35,63+31,47+27,77+24,51+21,62+19,09+16,84+14,85+6,57=198,31т.руб.
б) Способом списания стоимости по сумме чисел лет срока полезного использования (кумулятивный), по тракторам начиная с 01.01. текущего года:
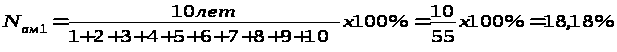
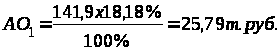
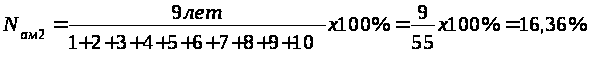
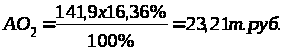
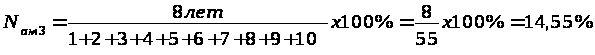
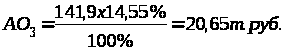
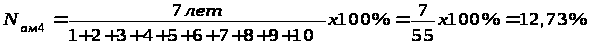
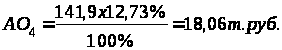
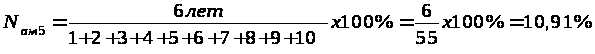
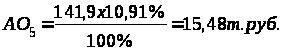
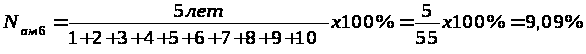
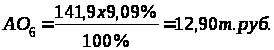
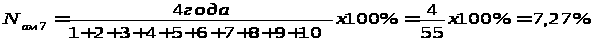
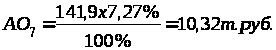
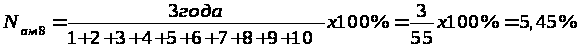
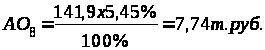
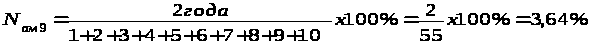
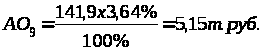
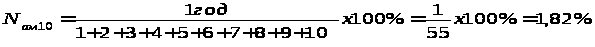
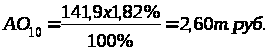
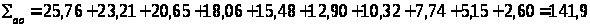
Рассчитать структуру среднегодовой стоимости ОПФ.
Подведем итог среднегодовой стоимости всех ОПФ (гр. 7 таб. 5)
Он равняется 21 575 ,31 тыс. руб. Структуру среднегодовой стоимости ОПФ рассчитаем путем деления среднегодовой стоимости каждого вида ОПФ на сумму среднегодовой стоимости и умножения на 100%. Результаты внесем в графу 8 табл. 5.1. Общая сумма структуры составит 100%
Расчет показателей использования ОПФ по товарной продукции:
Среднегодовая стоимость всех ОПФ (итог таб. 5 гр.7) —21 575,31 т.руб —21575310 руб.
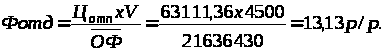
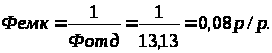
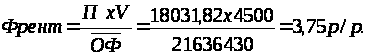
Расчет товарной продукции в стоимостном выражении: отпускная цена (12 п. табл. №3) х годовой объем выпуска продукции (задание 4)=63111,36х4500=284001120 рублей=284001,12 т.руб.
Задание №6
Расчет норматива оборотных средств
Исходные данные к заданию представлены в таблице 6.1
Данные для расчета норматива оборотных средств.
Таблица 6.1
| № | Показатели | |
| 1 | Расход основных материалов на 1 изд. (задание №1) | 32 668,6 |
| а) | при норме запаса (в днях) | 26 |
| б) | транспортный запас (в днях) | 3 |
| в) | страховой запас (в днях) | 5 |
| 2 | Прочие производственные запасы за год, тыс. руб. | 4000 |
| Норма запаса в днях | 35 | |
| 3 | Себестоимость изделия (задание №3) | 47 397,86 |
| 4 | Производственный цикл изготовления изделия (в днях) | 23 |
| 5 | Коэффициент нарастания затрат в НЗП | 0,66 |
| 6 | Норма запаса по готовой продукции (в днях) | 5 |
Рассчитать норматив оборотных средств и заполнить таблицу 6.2
Расчет норматива оборотных средств
Таблица 6.2
| Нпз | Ннзп | Нг.п. | Ноб.ср. | kобор | Доб | kзакр | |
| Единицы измерения | тыс. руб. | тыс. руб. | тыс. руб. | тыс. руб. | обороты | дни | р/р |
| Сумма |
Решение:
1. Определим норматив оборотных средств по элементам:
а) Норматив производственных запасов (Нпз) складывается из норматива текущего запроса, подготовительного и страхового и определяется по формуле:
Нпз = Qсут х (Nтз + Nпз + Nстр)
где,
Qсут – среднесуточное потребление материалов;
Nтз – норма текущего запаса, дн.;
Nпз – норма подготовительного запаса, дн.;
Nстр – норма страхового запаса, дн.
Расчет среднесуточного потребления материальных запасов:
Основные материалы (32668,6 х 4858,34) : 360 = 440 875,46 руб.
Транспортно-заготовительные расходы (3836,152х4858,34): 360 = 51 770,36 руб.
Покупные комплектующие материалы (6065,15 х 4858,34) : 360 = 81 851,56
Прочие производственные запасы (4 000 000 : 360) = 11 111,11 руб.
Итого среднесуточный расход материальных запасов 585 608,49 руб.
Запасы в днях:
При норме запаса – 26 дня;
Транспортный запас – 3 дня;
Страховой запас – 5 дней;
Прочие производственные запасы при норме запаса – 35 дня;
Итого запасы в днях – 69 дней.
Нпз = 585 608,49 х 69 = 40 406,99 тыс. руб.
б) Величина норматива незавершенного производства (Ннзп) определяется по формуле:
Ннзп = Vсут х Тп х Кпз
где,
Vсут – плановый объем выпуска продукции по производственной себестоимости;
Тп – длительность производственного цикла;
Кпз – коэффициент нарастания затрат.
Vсут = (47 397,86 х 4858,34) : 360 = 639 645,81 руб.
Ннзп = 639 645,81 х 23 х 0,66 = 9 709,83 тыс. руб.
в) Норматив оборотных средств в запасах готовой продукции (Нгп) определяется по формуле:
Нгп = Всут х (Тфп + Тод)
где,
Всут – суточный выпуск готовой продукции по производственной себестоимости;
Тфп – время, которое необходимо для формирования партии для отправки готовой продукции потребителю, дн.;
Тод – время, необходимое для оформления документов для отправки груза потребителю, дн.
ТП за год = 66 357 х 4858,34 = 322 384,87 тыс. руб.
Одновременный выпуск годовой продукции = 322 384,87 : 360 = 895,51 тыс. руб.
Нгп = 895,51 х 4 = 3 582,05 тыс. руб.
Общий норматив оборотных средств (Нобщ) состоит из суммы частных нормативов:
Нобщ = Нпз + Ннзп +Нгп
где,
Ннз – норматив производственных запасов;
Ннзп – норматив незавершенного производства;
Нгп – норматив годовой продукции.
Нобщ = 40 406,99 + 9 709,83 + 3582,05 = 53 598,54 тыс. руб.
2. Рассчитаем оборачиваемость оборотных средств предприятия:
а) Коэффициент оборачиваемости оборотных средств (Коб) показывает, сколько оборотов совершили оборотные средства за анализируемый период (квартал, полугодие, год). Определяется по формуле:

где,
Vр – объем реализации продукции за отчетный период;
Qср – средний остаток оборотных средств за отчетный период.
Коб = 66 357 х 4858,34/ 53 598,54 = 6 014,81 оборота.
б) Показатель одного оборота в днях (длительность одного оборота) показывает, за какой срок к предприятию возвращается его оборотные средства в виде выручки от реализации продукции. Определяется по формуле:
Д = 360/Коб или Д = Т х Qср/Vр
где, Т – число дней в отчетном периоде.
Д = 360/Коб = 360/6014,81 = 0,06 дней
в) Коэффициент закрепления характеризует сумму оборотных средств, авансируемых на 1 руб. выручки от реализации продукции.
Кз = Qср/Vр
где,
Кз – коэффициент закрепления.
Кз = (53 598,54/66 357 х 4858,34) х 100 = 13.16 руб./руб.
По результатам расчетов заполним таблицу 6.3.
Расчет норматива оборотных средств
Таблица 6.3
| Нпз | Ннзп | Нг.п. | Ноб.ср. | kобор | Доб | kзакр | |
| Единицы измерения | тыс. руб. | тыс. руб. | тыс. руб. | тыс. руб. | обороты | дни | р/р |
| Сумма | 53598,54 | 9709,83 | 3582,05 | 53598,54 | 6014,81 | 0,06 | 13,16 |
Задание №7
Заполните все графы таблицы № 7.1
Заполним все графы таблицы 7.1, произведя соответствующие расчеты. По результатам оформим вывод о работе предприятия с предложением мероприятий, направленных на усовершенствование эффективной работы предприятия и по использованию чистой прибыли.
Таблица 7.1
| Показатели | Ед. изм. | На весь выпуск |
| 1. Выручка от реализации | млн. руб. | 398,694 |
| 2. Затраты на реализацию | млн. руб. | 211,852 |
| 3. Прибыль от реализации | млн. руб. | 186,842 |
| 4. Прочая прибыль – 3 % от прибыли от реализации | млн. руб. | 5,605 |
| 5. Балансовая прибыль | млн. руб. | 192,447 |
| 6. Рентабельность продукции | % | 46,86 |
| 7. Рентабельность предприятия | % | 33,78 |
| 8. Налог на прибыль 30 % | млн. руб. | 57,73 |
| 9. Чистая прибыль | млн. руб. | 134,71 |
Решение:
Данные для расчета берем из таблицы 3.1, где представлены данные о плановой розничной цене по статьям калькуляции:
1. Выручка на весь выпуск продукции = Объем продукции х Розничную цену = 4469,67 х 89200,05 = 398,694 млн. руб.
2. Затраты на реализацию = Объем выпуска х Полная себестоимость = 4469,67 х 47397,86 = 211,852 млн. руб.
3. Прибыль от реализации = Выручка от реализации – затраты = 98,694 – 211,852 = 186,842 млн. руб.
4. Прочая прибыль 3% от прибыли от реализации = 186,842 х 3% = ,605 млн. руб.
5. Балансовая прибыль = Прибыль от реализации + Прочая прибыль = 86,842 + 5,605 = 192,447 млн. руб.
6. Рентабельность продукции = Прибыль от реализации : Выручка от реализации х 100% = 186,842 : 398,694 х 100% = 46,86%
7. Чистая прибыль = балансовая прибыль – Налог на прибыль = 192,447 – (192,447 х 30%) = 134,71 млн. руб.
8. Рентабельность предприятия = Чистая прибыль : Выручка х 100% = 134,71 : 349,062 х 100% = 33,78%
Сделайте вывод о работе предприятия. Предложите пути усовершенствования эффективной работы предприятия и мероприятия по использованию чистой прибыли.
Заключение
В ходе выполнения данной работы получены следующие результаты и выводы:
1. Рассмотрено понятие и виды издержек предприятия в краткосрочном и долгосрочном периодах хозяйствования.
Краткосрочным периодом называют такой временной отрезок, в течение которого фирма не в состоянии изменить свои производственные мощности. Влиять на ход и результативность производства она может лишь путём изменения интенсивности использования своих мощностей. В этот период фирма может оперативно изменять свои переменные факторы - количество труда, сырья, вспомогательных материалов, топлива.
2. В течение длительного периода времени все желательные изменения в структуре ресурсов могут быть предприняты как отраслью, так и отдельными составляющими ее фирмами. Фирма может изменить масштабы своих производственных мощностей; она может установить дополнительное оборудование или оставить в своем владении меньшее количество оборудования.
3. Рассмотрена классификация затрат по элементам, ее основные компоненты, а также классификация калькуляционных статей себестоимости, методы калькулирования.
4. В расчетной части работы выполнены все задания.
Список использованной литературы
Кондраков Н.П. Бухгалтерский учет: Учеб. пособие. — 4-е изд., перераб. и доп. — М.: ИНФРА-М, 2004. — 640 с. — (Серия «Высшее образование»).
Романенко И.В. Экономика предприятия. — 2-е изд., доп. —М.: Финансы и статистика, 2002. — 208 с.: ил.
Экономика предприятия: Учебник / Под ред. проф. Н.А. Сафронова. — М.: «Юристъ», 1998. — 584 с.
Экономика предприятия (фирмы) :Учебник /Под ред. проф. О.И.Волкова и доц О.В.Девяткина.-3-е изд., перераб. и доп.-М.:ИНФА-М,2008.-604 с.(100 лет им. Г.В.Плеханова).
Мицкевич А. Управление затратами и прибылью. М.: ИНЭС, 2003. С. 80-148
Сио К.К. Управленческая экономика. М.: Инфра-М, 2000. Гл. 12. С. 375-413
Экономика предприятия / Под ред. О.И. Волкова. М.: ИНФРА, 2002. Гл. 8. С. 211-219
Экономика предприятия / Под ред. Ф.А. Беа. М.: Инфра-М, 2001. Гл. 3. С. 480-548
Размещено на