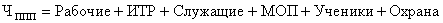Экономика предприятия
Факторы конкурентоспособности продукции предприятия:
снижение затрат на потребление;
изменение конструктивных и внешних характеристик изделий;
повышение качества работы сбытовой сети;
минимизация сроков поставки товара;
степень соответствия международным и национальным стандартам;
удобство эксплуатации и готовность к ней;
легкость обучения персонала;
дизайн, эффективность рекламы и многое иное;
доходы покупателей,
издержки производства товара,
мода,
предоставление дотаций,
наличие на рынке взаимодополняющих и взаимозаменяющих товаров,
запасы и ряд других факторов, в том числе психологической природы.
Пути повышения конкурентоспособности продукции:
Добиться отличия товаров предприятия в глазах покупателей от товаров конкурентов;
Выбрать из намеченных к производству товаров один, являющийся наиболее привлекательным для всех покупателей, и осуществить на этой основе прорыв на рынке;
Отыскать новое применение выпускаемым товарам;
Своевременно изъять экономически неэффективный товар из сбытовой программы предприятия;
Найти выход на новые рынки как со старыми, так и с новыми товарами;
Осуществлять модификацию выпускаемых товаров в соответствии с новыми вкусами и потребностями покупателей;
Регулярно развивать и совершенствовать систему сервисного обслуживания реализуемых товаров и систему стимулирования сбыта в целом.
32) Себестоимость продукции – все виды затрат, достаточные для производства и реализации продукции
Функции себестоимости:
Как экономическая категория себестоимость продукции выполняет ряд важнейших функций: учет и контроль, всех затрат на выпуск и реализацию продукции; база для формирования оптовой цены на продукцию предприятия и определения прибыли и рентабельности; экономическое обоснование целесообразности вложения реальных инвестиций на реконструкцию, техническое перевооружение и расширение действующего предприятия; определение оптимальных размеров предприятия; экономическое обоснование и принятие любых управленческих решений и др.
Различают следующие виды себестоимости: цеховая, производственная и полная.
1.Цеховая себестоимость представляет собой затраты цеха, связанные с производством продукции.
2.Производственная себестоимость помимо затрат цехов включает общепроизводственные и общехозяйственные расходы.
3.Полная себестоимость отражает все затраты на производство и реализацию продукции, слагается из производственной себестоимости и внепроизводственных расходов (расходы на тару и упаковку, транспортировку продукции, прочие расходы).
Различают индивидуальную и среднеотраслевую себестоимость.
Индивидуальная себестоимость обусловливается конкретными условиями, в которых действует то или другое предприятие.
Среднеотраслевая себестоимость определяется как средневзвешенная величина и характеризует средние затраты на единицу продукции по отрасли, поэтому она находится ближе к общественно необходимым затратам труда.
33. СМЕТА ЗАТРАТ НА ПРОИЗВОДСТВО И РЕАЛИЗАЦИЮ ПРОДУКЦИИ
Смета затрат на производство и реализацию продукции составляется в целях определения общей суммы затрат предприятия (по экономическим элементам) и взаимной увязки этого раздела с другими разделами бизнес-плана предприятия.В смету затрат включаются:• затраты основных и вспомогательных подразделений предприятия, участвующих в производстве промышленной продукции, а также в выполнении работ и услуг непромышленного характера как для хозяйств своего предприятия (капитального строительства и т.п.), так и для сторонних организаций;• затраты на освоение производства новых изделий; • затраты на подготовку производства; • затраты на сбыт продукции и др. Составление сметы затрат начинается с разработки смет затрат вспомогательных цехов, так как их продукция потребляется основными цехами предприятия и затраты этих цехов включаются в себестоимость продукции основных производственных цехов. Затем рассчитываются сметы затрат по основным цехам предприятия, на базе которых формируется заводская смета затрат и определяются показатели себестоимости товарной и реализуемой продукции. Основой разработки сметы затрат служит классификация затрат по экономическим элементам. Элементами сметы являются: • материальные затраты;• затраты на оплату труда;• единый социальный налог (взнос);• амортизация основных фондов;• прочие затраты. Они определяются традиционным способом согласно соответствующим инструкциям, методикам и положениям. Совокупность этих затрат по элементам составляет общий объем затрат на производство продукции.
Виды смет.
При составлении сметы работа начинается с составления локальной сметы на один вид работ или объект. В составе локальной сметы должна быть проведена группировка по конструктивным элементам здания соответствующая технологической последовательности производства работ. Списки используемых материалов могут включаться в эти сметы, а могут перечисляться в отдельном документе, который называется “Ресурсная ведомость” или “Ведомость строительных материалов”. В этой ведомости приводится объем необходимого строительного материала (в тоннах, килограммах, погонных метрах и т.д.), далее указывается стоимость единицы материала и в конце строки стоимость всего объема. Так определяется стоимость всех строительных материалов на весь объект или отдельный вид работ.
Объектные сметы объединяют локальные и содержат стоимость: строительных, монтажных работ, оборудования, инвентаря, а также прочих затрат. Например, в объектную смету на благоустройство прилегающей территории могут входить локальные сметы: на устройство асфальтированной автостоянки, озеленение, строительство забора, радиоуправляемый шлагбаум, наружное освещение и видеонаблюдение и т.д.
В объектных сметах на стоимость СМР начисляются средства на временные здания и сооружения по процентной норме, затраты на временное отопление, связанное с зимнем временем.
В сводном сметном расчете стоимость строительства отдельных объектов распределяется по графам: строительные, монтажные работы, оборудование, мебель, инвентарь, прочие затраты и в итоге выводиться общая сметная стоимость. В сводном сметном расчете учитываются затраты на подготовку территории (оформление земельного участка, отвод земли, разбивка осей, плата за землю), затраты на снос строений, перенос сетей, компенсации по возмещению убытков при отводе земель, осушению, рекультивации земель, оплата услуг по выдаче технических условий, затраты на проектно-изыскательские работы, авторский надзор, подготовку эксплуатационных кадров.
Работы, предусмотренные в смете, можно разбить на несколько этапов. Это удобно и для строителей, и для заказчика: становится понятно, какие работы в какой период должны быть закончены и сколько они стоят, появляется возможность поэтапной оплаты работ.
34) Методы калькулирования себестоимости продукции
Котловой способ калькулирования Себестоимость единицы продукции при котловом учете является результатом деления всей суммы накопленных за период затрат на объем выработанной продукции в натуральном измерении (в нашем примере — на количество тонн угля).
Позаказный способ калькулирования объектом калькулирования выступает производственный заказ, открываемый на изделие, отдельную работу или услугуФактическая себестоимость изделий, изготовляемых по заказу, определяется только после его выполнения
Попередельный метод учета применяется на предприятиях с однородной по исходному материалу и характеру обработки массовой продукцией.Объектом калькулирования выступает передел или некоторый процесс
Калькуляционные статьи затрат представляют собой группировку производственных элементов затрат, которые показывают роль, назначение, взаимосвязь с объемом готовой продукции, выполненных работ, оказанных услуг и другими факторами.
Структура расчета себестоимости продукции
Прямые затраты: фактическая себестоимость материалов;+прямые расходы на оплату труда основных производственных работников Косвенные затраты:+общепроизводственные расходы — расходы, возникающие по какому-либо структурному подразделению (например, цеху) в целом: зарплата начальника цеха, амортизация цехового оборудования и здания цеха, затраты на содержание и ремонт оборудования и т. д.
3. Классификация расходов по календарным периодам.
3.1. Текущие — возникают постоянно либо периодически.
3.2. Единовременные.
4. Классификация расходов по их отношению к видам деятельности компании.
4.1. Капитальные — связаны с покупкой или возведением основных средств.
4.2. Операционные — связаны с текущим производственным процессом.Имеются различные принципы учета доходов и расходов компании. В литературе, посвященной бухгалтерскому учету и финансам, существуют принцип начисления и кассовый принцип учета доходов и расходов компании.
35)Классификация затрат
А) при калькулировании продукции и при определении безубыточного производства:
Постоянные затраты не зависят от динамики объема производства и продажи продукции, то есть не изменяются при изменении объема производства.
Одна их часть связана с производственной мощностью предприятия (амортизация, арендная плата, заработная плата управленческого персонала на повременной оплате и общехозяйственные расходы), другая – с управлением и организацией производства и сбыта продукции (затраты на исследовательские работы, рекламу, на повышение квалификации работников и т.д.). Можно также выделить индивидуальные постоянные затраты для каждого вида продукции и общие для предприятия в целом.
Однако постоянные затраты, рассчитанные на единицу продукции, изменяются при изменении объема производства.
Переменные затраты зависят от объема и изменяются прямо пропорционально изменению объема производства (или деловой активности) компании. По мере его повышения растут и переменные затраты, и наоборот.
Переменные затраты, рассчитанные на единицу продукции, представляют собой постоянную величину.
Кроме того, существуют смешанные затраты, которые содержат как постоянный, так и переменный компоненты. Часть этих затрат изменяется при изменении объема производства, а другая часть не зависит от объема производства и остается фиксированной в течение отчетного периода.
Поэтому при учете затрат их необходимо четко разграничить между постоянными и переменными.
Деление затрат на постоянные и переменные важно в выборе системы учета и калькулирования. Кроме того, данная группировка затрат используется при анализе и прогнозировании безубыточности производства и, в конечном счете, для выбора экономической политики предприятия.
Б) при составлении смет
По степени регулируемости затраты подразделяются на полностью, частично и слабо регулируемые.
Полностью регулируемые затраты возникают, прежде всего, в сферах производства и распределения. Это затраты, зарегистрированные по центрам ответственности, величина которых зависит от степени их регулирования со стороны менеджера. Произвольные затраты имеют место, главным образом, в научно-исследовательских и опытно-конструкторских работах, маркетинге и обслуживании клиентов.
Слабо регулируемые (заданные) затраты возникают во всех функциональных областях.
Степень регулируемости затрат зависит от специфики конкретного предприятия: применяемой технологии; организационной структуры; корпоративной культуры и других факторов. Степень регулируемости затрат будет различаться в зависимости от следующих условий:
а) длительности периода времени (при длительном периоде появляется возможность воздействовать на те затраты, которые в коротком периоде считаются заданными);
б) полномочий лица, принимающего решение (затраты, которые являются заданными на уровне начальника цеха, могут оказаться регулируемыми на уровне директора предприятия).
36) Виды цен, используемых предприятием. Структура цены. Метод ценообразования «издержки плюс прибыль» (затратный метод). Факторы ценообразования
Виды цен, используемых предприятием:
- сметная стоимость — цена, по которой оплачивается продукция строительства (здания, сооружения);
- оптовые цены, по которым предприятия реализуют произведенную продукцию другим предприятиям или сбытовым организациям, обычно крупными партиями (оптом);
- закупочные цены, по которым государство покупает продукцию у сельскохозяйственных предприятий или у фермеров; по характеру сделок их также можно отнести к оптовым ценам;
- розничные цены, по которым торговые организации реализуют продукцию населению;
- свободные цены, устанавливаемые производителями продукции и услуг на основе спроса и предложения в соответствии с конъюнктурой рынка;
- твердые {постоянные) цены, которые не меняются в течение всего срока поставки продукции по данному соглашению или контракту, обычно в договоре делается оговорка: «цена твердая, изменению не подлежит»;
- текущие цены, по которым осуществляется поставка продукции в данный период времени. Они могут меняться в рамках одного контракта и отражают состояние рынка;
- скользящие цены устанавливаются на изделия, требующие длительного срока изготовления;
- сезонные цены действуют в течение определен нового периода времени;
- ступенчатые цены представляют собой ряд последовательно снижающихся (повышающихся) цен на продукцию в заранее обусловленные моменты времени по предварительно определенной шкале;
- контрактные {договорные) цены устанавливаются по соглашению сторон;
- трансфертные цены применяются при реализации продукции между подразделениями одной фирмы или разных фирм, входящих в одну ассоциацию;
- цена-нетто — цена на месте купли-продажи;
- цена-брутто (фактурная цена) определяется с учетом условий купли-продажи (вида и размера потоварных налогов, наличия и уровня скидок, вида «франко» и условий страховки);
- базисные цены применяются в качестве исходной базы при установлении цены на аналогичные изделия; они представляют собой фиксированные в соглашениях или прейскурантах цены товаров с определенными качественными параметрами;
- справочные цены публикуются в каталогах, прейскурантах, экономических журналах, справочниках и в специальных экономических обзорах; они используются в качестве ориентировочной информации при установлении цен на аналогичную продукцию пли при анализе уровней и соотношений цен;
- прейскурантные цены представляют собой вид справочной цены и публикуются в прейскурантах фирм-продавцов;
- расчетные цены применяются в договорах, контрактах на нестандартное оборудование, производимое обычно по индивидуальным заказам;
- фактическая цена сделки учитывает применение различных надбавок и скидок к базисной цене.
Структура цены - процентная доля в цене постоянных расходов (прибыль, накладные расходы, амортизационные отчисления и др.) и переменных расходов на сырье, материалы и оплату труда.
Факторы ценообразования:
1. Общеэкономические (действующие независимо от вида продукции и конкретных условий ее производства и реализации):
2. Конкретно экономические (определяемые особенностями данной продукции, условиями ее производства и реализации):
3. Специфические (действующие только в отношении некоторых видов товаров и услуг):
4. Специальные (связанные с действием особых механизмов и экономических инструментов):
5. Внеэкономические (политические, военные).
Метод «издержки плюс прибыль» (затратный метод) широко применяется в сфере розничной торговли, где стандартный размер наценок составляет 20-15%. При этом, чем ниже исходная цена товара или выше объем продаж, тем меньше процент наценки. Преимущество рассматриваемого метода заключается в его простоте. Продавцы больше знают об издержках, чем о спросе, поэтому, основываясь на издержках, торговые предприятия упрощают для себя процесс ценообразования. Основным недостатком данного метода является отсутствие гибкости, так как при его использовании нельзя учесть состояние спроса и конкуренции, в связи с чем отсутствует возможность быстрого реагирования на изменения рыночной ситуации. Для предприятий, применяющих этот метод, существует реальная угроза разорения. В то же время применение этого метода вполне допустимо в отраслях с низкой конкуренцией, и цены здесь традиционно устанавливаются на его основе. Необходимо также отметить, что применение этого метода ценообразования вызывает трудности, связанные с принятием управленческих решений.
37) Понятие инноваций и их роль в развитии предприятия; организация инновационной деятельности
Инновация - это процесс создания, распространения и использования новой идеи, которая способствует повышению эффективности работы предприятия.
Инновационная деятельность предприятия направлена, прежде всего, на повышение конкурентоспособности выпускаемой продукции. Конкурентоспособность - это характеристика товара, отражающая его отличие от товара-конкурента по степени соответствия конкретной потребности и по затратам на ее удовлетворение. Основа современного успеха конкурентоспособности заключается в подчинении интересов фирмы целям разработки, производства и сбыта конкурентоспособной продукции. На первый план ставится ориентация на долговременный успех и на потребителя. Руководители компаний рассматривают вопросы прибыльности с позиций качества, потребительских свойств продукции, конкурентоспособности. Обеспечение конкурентоспособности товара требует новаторского, предпринимательского подхода, сутью которого являются поиск и реализация инноваций.
Организация инновационной деятельности осуществляется на основе сочетания принципов самоорганизации субъектов инновационной деятельности и государственного регулирования в пределах, не нарушающих свободу научного и иного творчества, признанного инновационным. Самоорганизация определяет характер отношений между различными субъектами инновационной деятельности с целью повышения эффективности осуществления инновационной деятельности. Государственное регулирование определяет правовые и организационные отношения органов государственной власти и субъектов инновационной деятельности через уполномоченный орган в интересах социально-экономического развития Волгоградской области.
38) Инвестиционная деятельность: классификация инвестиций, источники финансирования инвестиций
Классификация инвестиций:
1. По объектам вложения капитала
- реальные (прямые) инвестиции — любое вложение денежных средств в реальные активы, связанное с производством товаров и услуг для извлечения прибыли. Они направленные на увеличение основных фондов предприятия как производственного, так и непроизводственного назначения
- финансовые (портфельные) инвестиции — приобретение активов в форме ценных бумаг для извлечения прибыли. Они направленные на формирование портфеля ценных бумаг
2. По периоду инвестирования
- краткосрочные инвестиции — вложения денежных средств на период до одного года
- долгосрочные инвестиции — вложения денежных средств в реализацию проектов, которые будут обеспечивать получение фирмой выгод в течение периода, превышающего один год
3. По характеру участия фирмы в инвестиционном процессе
- прямые инвестиции, т.е. непосредственное участие фирмы-инвестора в выборе объектов вложения капитала, к ним относятся капитальные вложения, вложения в уставные фонды других фирм, в некоторые виды ценных бумаг
- непрямые инвестиции, участие в процессе выбора объекта инвестирования посредника, инвестиционного фонда или финансового посредника
4. По формам собственности инвестируемых средств
- частные инвестиции характеризуют вложения средств физических лиц и предпринимательских организаций негосударственных форм собственности
- государственные инвестиции — это вложения средств государственных предприятий, а также средств государственного бюджета разных его уровней и государственных внебюджетных фондов
5. По уровню инвестиционного риска
- безрисковые – вложение средств, в такие объекты инвестирования, по которым отсутствует реальный риск потери капитала или ожидаемого дохода и практически гарантировано получение реальной суммы инвестиционного дохода
- низкорисковые – характеризуют вложение капитала в объект инвестирования, риск по которым значительно ниже среднерыночного
- среднерисковые – уровень риска по объектам инвестирования соответствует среднерыночному
- высокорисковые – уровень риска превышает среднерыночный уровень
6. По региональной принадлежности
- национальные (внутренние) – вложение капитала резидентами данной страны (юридическими или физическими лицами) в объекты инвестирования на ее территории
- иностранные – вложение капитала нерезидентами в объекты инвестирования данной страны
7. Венчурные инвестиции — это рискованные вложения капитала, обусловленные необходимостью финансирования мелких инновационных фирм в областях новых технологий
8. Аннуитет – личные инвестиции, приносящие вкладчику определенный доход через регулярные промежутки времени
Источники финансирования инвестиций.
1. Привлеченные источники финансирования
2. Собственные источники финансирования
39) Методы оценки инвестиционных проектов
(Понятие эффекта и эффективности. Принцип временной стоимости денег, понятие чистого дисконтированного дохода. Срок окупаемости капитальных вложений, индекс доходности по проекту)
Методы оценки инвестиционных проектов:
1. Метод простой (бухгалтерской) нормы прибыли.
2. Метод расчета периода окупаемости проекта.
3. Метод чистой настоящей (текущей) стоимости (NPV
4. Метод внутренней нормы рентабельности (IRR).
Эффект – абсолютная величина, обозначающая результат, какого либо процесса. Экономический эффект – результат человеческого труда, направленный на производство материальных благ.
Согласно принципу временной стоимости денег настоящие деньги стоят дороже, чем деньги полученные завтра. Из принципа временной стоимости денег вытекает два основных следствия: во-первых, необходимость учета фактора времени при проведении финансовых операций; во-вторых, некорректность (с точки зрения анализа долгосрочных финансовых операций) суммирования денежных величин, относящихся к разным периодам времени.
Чистый дисконтированный доход - сумма денежных потоков, планируемых получить в будущем, приведенная к начальному моменту времени.
Окупаемость капитальных вложений - один из показателей эффективности капитальных вложений; отношение капитальных вложений к экономическому эффекту, получаемому благодаря этим вложениям. Отношение капитальных вложений к среднегодовому приросту национального дохода, вызванному этими вложениями, равно сроку их окупаемости, выраженному в годах. Общая формула окупаемости:
К : DД = t
где К — капитальные вложения; DД — прирост национального дохода, вызванный этими вложениями; t — срок окупаемости
Индекс доходности проекта отражает эффективность сравниваемых инвестиционных проектов, которые различаются величиной затрат и потока ми доходов. Индекс доходности проекта (ИД) рассчитывается как отношение приведенного дохода по проекту к величине приведенных затрат (инвестиций):
ИД = ПД / ПЗ
40) Система показателей оценки хозяйственной деятельности предприятия (показатели эффективности в анализе хозяйственной деятельности и показатели финансового анализа)
Для оценки эффективности производства была введена система показателей, в которой показатели оценки и планирования повышения экономической деятельности объединены в четыре группы:
1. Обобщающие показатели экономической эффективности производства.
- материалоотдача характеризует отдачу материалов, т. е. свидетельствует о том, сколько произведено продукции с каждого рубля потребленных материальных ресурсов
- материалоемкость показывает, какие материальные затраты необходимы или фактически приходятся на производство единицы продукции
- коэффициент соотношения темпов роста объема производства и материальных затрат характеризует в относительном выражении динамику материалоотдачи и одновременно раскрывает факторы ее роста
- удельный вес материальных затрат в себестоимости продукции - отношение суммы материальных затрат к полной себестоимости произведенной продукции
- коэффициент материальных затрат показывает, насколько экономно используются материалы в процессе производства, нет ли их перерасхода по сравнению с нормами
2. Показатели эффективности использования основных фондов.
- фондоотдача - объём произведенной за год (или другой период) продукции, приходящийся на 1 рубль основных фондов
- фондоемкость характеризуется стоимость основных производственных фондов, приходящихся на единицу стоимости выпускаемой продукции
- фондовооруженность труда выражается отношением среднегодовой стоимости основных промышленно-производственных фондов (по первоначальной оценке) к количеству рабочих в наиболее продолжительную смену
- фондорентабельность определяется как отношение прибыли к среднегодовой стоимости основных средств.
3. Показатели эффективности использования материальных ресурсов.
4. Показатели эффективности использования труда.
Показатели финансового анализа:
1. Коэффициенты, характеризующие платежеспособность и ликвидность предприятия отражают способность предприятия погасить свои краткосрочные обязательства легко реализуемыми средствами.
2. Показатели финансовой устойчивости. По показателям финансовой устойчивости собственники и администрация предприятия могут определять допустимые доли заемных и собственных источников финансирования.
3. Показатели деловой активности предназначены для оценки эффективности использования предприятием имеющихся у него активов.
- оборачиваемость активов (измеряет оборачиваемость средств, вложенных в активы, и показывает,
4. Показатели рентабельности позволяют получить обобщенную оценку деятельности предприятия. С помощью показателей этой группы оценивают рентабельность собственного капитала предприятия, рентабельность производимой и реализуемой им продукции, общую рентабельность предприятия.
5. Показатели рыночной активности и положения на рынке ценных бумаг.
41) Доходы предприятия, их образование по видам деятельности, их распределение. Прибыль предприятия и пути ее роста (Доходы от основной деятельности – выручка от продаж и прочие доходы, понятия прибыли до налогообложения, чистой прибыли, нераспределенной прибыли)
Доходы предприятия — выручка от реализации продукции, а именно та ее часть, которая остается за вычетом материальных, трудовых и денежных затрат на производство и реализацию продукции.
Распределение доходов предприятия.
Авансирование производства – процесс формирования уставного (т.е. первоначального) капитала, инвестирование производства – добавочные вложения к уставному капиталу, реинвестирование – это дополнительные вложения, осуществляемые из прибыли, получаемой от производства товаров и их последующей реализации.
Прибыль отражает чистый доход, созданный в сфере материального производства в процессе предпринимательской деятельности. При выборе путей увеличения прибыли ориентируются в основном на внутренние факторы, влияющие на величину прибыли. Увеличение прибыли предприятия может быть достигнуто за счет увеличения выпуска продукции; улучшения качества продукции; продажи излишнего оборудования и другого имущества или сдачи его в аренду; снижения себестоимости продукции за счет более рационального использования материальных ресурсов, производственных мощностей и площадей, рабочей силы и рабочего времени; диверсификации производства; расширения рынка продаж и т.д.
Доходы от основной деятельности - денежные средства, которые лицо получает по результатам своей трудовой деятельности в определенном виде занятий или по профессии; то, за что он получает заработную плату, вознаграждение.
Прибыль до налогообложения – это прибыль от продаж с учетом прочих доходов и расходов.
Чистая прибыль – это та часть дохода, которая остается у компании после того, как были погашены все налоги, выплачена зарплата сотрудникам и сделаны другие обязательные платежи.
Нераспределенная прибыль - это часть чистой прибыли, не распределенная между акционерами (учредителями, участниками) предприятия и направленная на накопление его имущества.
42) Анализ деятельности предприятия по состоянию баланса (платежеспособность – показатели ликвидности: ликвидность абсолютная, текущая и показатель промежуточного покрытия; финансовая устойчивость – показатель финансовой независимости)
Анализ финансового состояния предприятий осуществляется в основном по данным годовой и квартальной бухгалтерской отчётности и в первую очередь по данным бухгалтерского баланса. При чтении баланса выясняют: характер изменения итога баланса и его отдельных разделов статей, правильность размещения средств предприятия, его текущую платёжеспособность и т. п. Чтение баланса, обычно, начинают с установления изменения величины баланса анализируемый период времени. Для этого итог баланса на начало года сравнивают с итогом баланса на конец периода.
Горизонтальный анализ означает сопоставление статей баланса и исчисляемых по ним показателей на начало и конец одного или нескольких отчётных периодов; он помогает выявить отклонения, требующие дальнейшего изучения. При горизонтальном анализе исчисляют абсолютные и относительные изменения показателей. Сопоставление позволяет определить общее направление движения баланса. После оценки динамики изменение баланса целесообразно установить соответствие динамики баланса с динамикой объёма производства и реализации продукции, а также прибыли предприятия.
Вертикальный анализ - это выражение показателя через определённое процентное соотношение по соответствующему базовому показателю. С помощью вертикального анализа выявляют основные тенденции и изменения в деятельности предприятия.
Платежеспособность - способность государства, юридических и физических лиц полностью выполнить свои обязательства по платежам, исходя из наличия у них денежных средств, необходимых и достаточных для выполнения этих обязательств. Предприятие считается платежеспособным, если имеющиеся у него денежные средства, краткосрочные финансовые вложения и активные расчеты покрывают его краткосрочные обязательства. Оценка платежеспособности по балансу осуществляется на основе характеристики ликвидности оборотных активов.
Ликвидность – это такие средства, которые могут быть использованы для погашения долгов.
Показатели ликвидности:
1. Коэффициент текущей ликвидности рассчитывается как частное от деления оборотных средств на краткосрочные обязательства и показывает, достаточно ли у предприятия средств, которые могут быть использованы для погашения его краткосрочных обязательств в течение определенного периода.
2. Коэффициент абсолютной ликвидности характеризует способность компании, фирмы досрочно погасить кредиторскую задолженность. Рассчитывается как отношение денежных средств и краткосрочных финансовых вложений к сумме наиболее срочных и краткосрочных обязательств.
3. Коэффициент промежуточного покрытия показывает, какую часть краткосрочной задолженности предприятие может погасить за счет денежных средств, краткосрочных финансовых вложений и дебиторских долгов.
Финансовая устойчивость предприятия характеризует ее финансовое положение с позиции достаточности и эффективности использования собственного капитала. Показатели финансовой устойчивости вместе с показателями ликвидности характеризуют надежность предприятия. Если потеряна финансовая устойчивость, то вероятность банкротства высока, предприятие финансово несостоятельно.
Коэффициент финансовой независимости определяется как отношение собственного капитала к сумме всех средств (сумма: капитала и резервов, краткосрочных пассивов и долгосрочных обязательств), авансированных предприятию (или отношение величины собственных средств к итогу баланса предприятия). Он характеризует долю собственности владельцев предприятия в общей сумме авансированных средств. Чем выше значение коэффициента, тем финансово более устойчиво и независимо от внешних кредиторов предприятие. Коэффициент финансовой независимости имеет большое значение для инвесторов и кредиторов, т.к. чем выше значение коэффициента, тем меньше риск потери инвестиции и кредитов.
43)Ресурсы предприятия, источники формирования
Финансовые ресурсы - это денежные средства, имеющиеся в распоряжении предприятия и предназначенные для обеспечения его эффективной деятельности, для выполнения финансовых обязательств и экономического стимулирования работающих.
Формируются финансовые ресурсы за счет собственных и привлеченных денежных средств. Стартовым источником финансовых ресурсов в момент учреждения предприятия является уставный (акционерный) капитал - имущество, созданное за счет вкладов учредителей (или выручки от продажи акций).
Основным источником финансовых ресурсов действующего предприятия служат доходы (прибыль) от основной и других видов деятельности, внереализационных операций. Он также формируется за счет устойчивых пассивов, различных целевых поступлений, паевых и иных взносов членов трудового коллектива. К устойчивым пассивам относят уставный, резервный и другие капиталы, долгосрочные займы и постоянно находящуюся в обороте предприятия кредиторскую задолженность.
44) Конкурентоспособность предприятия - это его преимущество по отношению к другим предприятиям данной отрасли внутри страны и за ее пределами
Пути повышения конкурентоспособности:
1) Низкие издержки производства как вид конкурентных преимуществ
Издержки никогда не должны определять цену, но они играют решающую роль в формировании стратегии ценообразования. Ценовые решения неизбежно привязаны к решениям об объемах продаж, а продажи связаны с производственными, маркетинговыми и управленческими издержками.
2) Контроль затрат - это неотъемлемая функция управления любой успешно действующей компании. Этот процесс должен быть непрерывным, поскольку все те, кто связан с компанией, не без оснований заинтересованы в том, чтобы определенные издержки росли.
Существуют три разных способа, используя которые компания может сократить свои затраты на единицу продукции благодаря эффективной организации своих внутренних операций: экономия за счет ассортимента, за счет масштаба и за счет накопленного опыта.
3) Дифференциация продукции как способ получения конкурентного преимущества
Дифференциация - это способность обеспечить компанию уникальной и большей стоимостью в виде нового качества товара, особых потребительских свойств или послепродажного обслуживания. Стратегии дифференциации уместны в тех случаях, когда потребности и вкусы покупателей слишком отличаются от покупателя к покупателю и поэтому не могут быть удовлетворены путем производства стандартной продукции.
Успешно проведенная дифференциация позволяет фирме:
- устанавливать премиальную наценку на свою продукцию;
- продавать больший объем продукции (поскольку привлекается дополнительное число покупателей);
- сделать торговую марку фирмы более популярной среди покупателей (поскольку некоторое число покупателей сильно привязывается к дифференцирующим признакам).
Конкурентоспособность предприятия зависит от ряда факторов, которые можно считать компонентами (составляющими) конкурентоспособности. Их можно разделить на три группы факторов:
технико-экономические;
коммерческие;
нормативно-правовые.
45.Развитие предпринимательства играет незаменимую роль в достижении экономического успеха, высоких темпов роста промышленного производства. Оно способствует развитию конкуренции, увеличению открытости национальной экономики, развитию ввоза и вывоза капитала
Таким образом, предпринимательство как субъект хозяйствования и особый творческий тип экономического поведения составляет неотъемлемое свойство всех факторов достижения экономического успеха.
1. Сущность предпринимательства
"Предпринимательство - это новаторская инициативная деятельность субъектов собственности, направленная на создание экономических и организационных условий с целью производства материальных благ и услуг и получения прибыли".
Таким образом, основными чертами предпринимательства являются:
Инициативная деятельность.
Новаторская деятельность.
Деятельность по организации и управлению производством.
Рисковая деятельность.
Получение предпринимательского дохода. [5, c.54]
Предпринимательская деятельность - это самостоятельная деятельность юридических и физических лиц, осуществляемая ими в гражданском обороте от своего имени, на свой риск и под свою имущественную ответственность и направленная на систематическое получение прибыли от пользования имуществом, продажи вещей, произведенных, переработанных или приобретенных указанными лицами для продажи, а также от выполнения работ или оказания услуг, если эти работы или услуги предназначаются для реализации другим лицам и не используются для собственного потребления. [1]
Предпринимательская деятельность может осуществляться в виде индивидуальной трудовой деятельности, а также в различных организационно-правовых формах предприятий юридических лиц).
Не является предпринимательством деятельность физических лиц по использованию собственных ценных бумаг, банковских счетов в качестве средств платежа или сохранения денежных приобретений.
2. Формы предпринимательства, права и обязанности предпринимателей
частное предпринимательство, осуществляемое субъектами предпринимательства на основе своей собственности или на основе имущества, полученного и используемого на законном основании;
коллективное предпринимательство, осуществляемое предпринимателями на основе коллективной собственности или на основе имущества, полученного и используемого на законном основании.
Предпринимательство может осуществляться без образования юридического лица и с образованием юридического лица, без использования наемного труда и с использованием наемного труда.
Особой формой предпринимательства является предпринимательская деятельность, осуществляемая руководителем предприятия, если он на основе контракта с собственником имущества или уполномоченным им лицом (органом) наделен правами и обязанностями и несет ответственность, установленную для предпринимателя.
Предприниматель обязан:
выполнять все обязательства, вытекающие из действующего законодательства и заключенных им договоров (контрактов);
заключать договоры или контракты с гражданами, принимаемыми на работу по найму, а также в необходимых случаях - коллективные договоры
предусматривать в трудовых договорах (соглашениях, контрактах) оплату труда работников не ниже установленного минимального уровня, а также другие социально-экономические гарантии;
уплачивать обязательные страховые взносы на государственное социальное страхование;
осуществлять меры по обеспечению экологической безопасности, охраны труда, техники безопасности, производственной гигиены и санитарии;
производить расчеты со всеми работниками, привлеченными для работы согласно заключенным договорам, независимо от своего финансового состояния;
соблюдать права и законные интересы потребителей;
46.Персонал предприятия – это совокупность физических лиц, состоящих с фирмой как юридическим лицом в отношениях, регулируемых договором найма
Он представляет собой коллектив работников с определенной структурой, соответствующей научно-техническому уровню производства, условиям обеспечения производства рабочей силой и установленным нормативно-правовым требованиям
Персонал фирмы и его изменения имеют определенные количественные, качественные и структурные характеристики.
Количественные характеристики персонала фирмы в первую очередь измеряются такими показателями, как списочная, явочная и среднесписочная численность работников. Списочная численность работников фирмы – это показатель численности работников списочного состава за определенную дату с учетом принятых и выбывших за этот день работников. Явочная численность – это расчетное количество работников списочного состава, которые должны явиться на работу для выполнения производственного задания. Разница между явочным и списочным составом характеризует количество целодневных простоев (отпуска, болезни и т.д.).
Для определения численности работников за определенный период используется показатель среднесписочной численности. Он применяется для исчисления производительности труда, средней заработной платы, коэффициентов оборота, текучести кадров и ряда других показателей. Среднесписочная численность работников за месяц определяется путем суммирования численности работников списочного состава за каждый календарный день месяца, включая праздничные и выходные дни, и деления полученной суммы на число календарных дней месяца.
Кроме численности работников количественная характеристика трудового потенциала фирмы и ее внутренних подразделений может быть представлена и фондом ресурсов труда в человеко-днях или человеко-часах, который можно определить путем умножения среднесписочной численности работников на среднюю продолжительность рабочего периода в днях или часах.
Мотивация – это процесс побуждения человека к определенной деятельности с помощью внутриличностных и внешних факторов.
способы мотивации
Нормативная мотивация– побуждение человека к определенному поведению посредством идейно-психологического воздействия: убеждения, внушения, информирования, психологического заражения и т.п.;
Принудительная мотивация, основывающаяся на использовании власти и угрозе ухудшения удовлетворения потребностей работника в случае невыполнения им соответствующих требований;
Стимулирование – воздействие не непосредственно на личность, а на внешние обстоятельства с помощью благ – стимулов, побуждающих работника к определенному поведению.
47. Состав и структура персонала предприятия
Кадры - это совокупность работников различных профессионально -квалификационных групп, занятых на предприятии и входящих в его списочный состав.
Трудовые ресурсы предприятия являются главным ресурсом каждого предприятия, от качества и эффективности использования которого во многом зависят результаты деятельности предприятия и его конкурентоспособность.
Трудовые ресурсы приводят в движение материально-вещественные элементы производства, создают продукт, стоимость и прибавочный продукт в форме прибыли.
Все работники предприятия подразделяются на промышленно-производственный персонал (ППП) – лиц, непосредственно занятых в производстве или его обслуживании, и непромышленный персонал – лиц, не имеющих отношения к выпуску продукции (производству). В расчетах численности и производительности труда учитывают только ППП. Общая численность ППП складывается из следующих категорий работников: