Экономика недвижимости
| Величина корректировки по времени продаж | +2,13 | +2,13 | +0,71 | +0,71 |
| Скорректированная по времени продажи цена | 15,38 | 11,71 | 11,72 | 12,35 |
| Величина корректировки по местоположению | 0 | +3,03 | +3,03 | +3,03 |
| Скорректированная по местоположению цена | 15,38 | 14,74 | 14,75 | 15,38 |
| Величина корректировки по состоянию объекта | -0,64 | 0 | -0,01 | -0,64 |
| Скорректированная по всем показателям цена | 14,74 | 14,74 | 14,74 | 14,74 |
Стоимость оцениваемого здания VB определяется по формуле
VB = Рс * SB, (7)
где: Рс - стоимость 1 кв. м. полезной площади оцениваемого здания, тыс. руб.;
SB - полезная (арендная) площадь оцениваемого здания (без учета сдаваемой в аренду площади подвала), кв.м.
Получим: VB = 14,74 * 3516 = 51 825,84 тыс. руб.
4.3. Определение общей стоимости оцениваемого объекта недвижимости
Стоимость всего оцениваемого объекта недвижимости сравнительным подходом методом парных продаж Vsc определяется путем суммирования стоимости здания Vb и стоимости земельного участка Vl, которая определена ранее по формуле (1).
Vsc = VB + VL (8)
Получим: Vsc = 51 825,84 + 7088,90 = 58 914,74 тыс. руб.
5. Оценка объекта доходным подходом
Для определения стоимости объекта доходным подходом методом дисконтирования денежных потоков прогнозируются доходы получаемые и расходы осуществляемые при эксплуатации объекта за весь период коммерческого использования здания.
Расчеты производятся по приведенным далее формулам для каждого анализируемого года и приводятся в таблице 5.
5.1. Потенциальный валовой доход от аренды здания
Потенциальный валовой доход от аренды здания PGI определяется по формуле
PGI = (rB*SB + rb*Sb)*m, (9)
где:
гв - арендная плата за 1 кв. м. полезной площади здания в месяц, тыс. руб.; Sb - полезная площадь здания, кв. м.;
rb- арендная плата за 1 кв. м. полезной площади подвала месяц, тыс. руб.; Sb - полезная площадь подвала, кв.м.;
m - количество месяцев получения арендной платы в анализируемом году.
При этом учитываем ежегодное повышение арендной платы на 10,0 %
PGI1 = ((366/1000) * 3516 + (216/1000) * 666) * 9 = 13026,96 тыс. руб.
PGI2 = ((402,6/1000) * 3516 + (237,6/1000) * 666) * 12 = 18905,50 тыс. руб.
PGI3 = ((442,86/1000) * 3516 + (261,36/1000) * 666) * 12 = 20773,80 тыс. руб.
PGI4 = ((487,15/1000) * 3516 + (287,50/1000) * 666) * 12 = 22851,60 тыс. руб.
PGI5 = ((535,87/1000) * 3516 + (316,25/1000) * 666) * 12 = 25136,88тыс. руб.
5.2. Действительный валовой доход от аренды здания
Действительный валовой доход от аренды помещений здания EGI определяется по формуле
EGI = PGI*k, (10)
где: к - коэффициент заполняемости здания (доля сданных в аренду площадей).
EGI1 = 13026,96 * 0,6 = 7816,18 тыс. руб.
EGI2 = 18905,50 * 0,85 = 16069,68 тыс. руб.
EGI3 = 20773,80 * 1 = 20773,80 тыс. руб.
EGI4 = 22851,60 * 1 = 22851,60 тыс. руб.
EGI5 = 25387,80 * 1 = 25387,80 тыс. руб.
5.3. Текущие операционные расходы по эксплуатации здания, налог на прибыль и налог на имущество
Текущие операционные расходы СОЕ по эксплуатации здания определяются путём суммирования:
фонда оплаты труда персонала (при этом учитываем ежегодное повышение на 5,0 %);
отчислений на социальные нужды персонала (единого социального налога);
платежей за коммунальные услуги (при этом учитываем ежегодное повышение на 7,5 %);
прочих расходов (при этом учитываем ежегодное повышение на 7,5 %);
амортизационных отчислений на полное восстановление здания.
При расчёте общей суммы платежей за коммунальные услуги и прочих расходов полезная площадь подвала не учитывается.
Текущие операционные расходы по эксплуатации здания во время проведения его ремонта не начисляются.
СОЕ1 = 540 + 145,8 + 2215,08 + 1423,98 + 1895,85 = 6220,71 тыс. руб.
СОЕ2 = 756 + 204,12 + 3174,95 + 2041,04 + 1895,85 = 8071,96 тыс. руб.
СОЕ3 = 793,8 + 214,33 + 3413,07 + 2194,16 + 1895,85 = 8511,21 тыс. руб.
СОЕ4 = 833,49 + 225,04 + 3669,05 + 2358,67 + 1895,85 = 8982,10 тыс. руб.
СОЕ5= 875,16 + 236,29 + 3944,23 + 2535,57 + 1895,85 = 9487,10 тыс. руб.
Остаточная
стоимость
здания
 в каждом
прогнозируемом
году, начиная
со второго
рассчитывается
по формуле
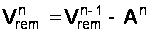 (11)
где:
 – остаточная
стоимость
здания в предыдущем
году тыс. руб.;
 – амортизационные
отчисления
на полное
восстановление
здания в прогнозируемом
году, тыс. руб.
Остаточная стоимость здания в первом прогнозируемом году принимается равной остаточной стоимости здания, рассчитанной ранее по формуле (5).
=
158531,20 тыс. руб.
=158531,20–
1895,85 = 156635,35 тыс. руб.
=
156635,35 - 1895,85 =
154739,50 тыс. руб.
=
154739,50 - 1895,85 =
152843,65 тыс. руб.
= 152843,65 -
1895,85 =
150947,80 тыс. руб.
Налог на имущество NI определяется в размере 1,0 % от остаточной стоимости здания в каждом прогнозируемом году
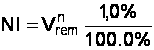 (12)
NI1 = 158531,20 * 0,01 = 1585,31 тыс. руб.
NI2 = 156635,35 * 0,01 = 1566,35 тыс. руб.
NI3 = 154739,50 * 0,01 = 1547,39 тыс. руб.
NI4 = 152843,65 * 0,01 = 1528,43 тыс. руб.
NI5 = 150947,80 * 0,01 = 1509,47 тыс. руб.
Налог на прибыль NU определяется по формуле:
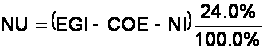 (13)
NU1 = (7816,18 - 6220,71 -1585,31 ) * 0,24 = 2,44 тыс. руб.
NU2 = (16069,68 - 8071,96 - 1566,35 ) * 0,24 = 1543,53 тыс. руб.
NU3 = (20773,80 - 8511,21 – 1547,39 ) * 0,24 = 2571,65 тыс. руб.
NU4 = (22851,60 -8982,10 -1528,43 ) * 0,24 =2961,86 тыс. руб.
NU5 = (25387,88 - 9487,10 -1509,47 ) * 0,24 = 3393,67 тыс. руб.
5.4. Чистый операционный доход от аренды здания
Чистый операционный доход от аренды помещений здания NOI3 определяется по формуле
NOI3 = (EGI-COE)-NI-NU + A (14)
NOI3= (7816,18 - 6220,71) – 1585,31 – 2,44 + 1895,85= 1903,57 тыс. руб.
NOI3 =(16069,68-8071,96) –1566,35 – 1543,53 +1895,85= 6783,69 тыс. руб.
NOI3=(20773,80-8511,21)-1547,39 - 2571,65 + 1895,85 = 10039,40 тыс. руб.
NOI3=(22851,60 -8982,10) – 1528,43 – 2961,86 +1895,85 = 11275,06 тыс. руб.
NOI3=(25387,88 -9487,10) –1509,47 -3393,67 +1895,85= 12642,49 тыс. руб.
5.5.Реальный денежный поток
Реальный денежный поток CF определяется как общий чистый операционный доход от аренды помещений здания с учётом дополнительного дохода от кафе
CF = NOI3 + NOIK, (15)
где: NOIK - чистый операционный доход от кафе, тыс. руб.
CF1 = 1903,57 + 360,59 = 2264,60 тыс. руб.
CF2 = 6783,69 + 552,91 = 7336,60 тыс. руб.
CF3 = 10039,40+ 635,85 = 10672,25 тыс. руб.
CF4 = 11275,06 + 731,23 = 12006,29 тыс. руб.
CF5 =12642,49 + 840,91 = 13483,40 тыс. руб.
5.6. Коэффициент дисконтирования
Коэффициент
дисконтирования
для n-го
года эксплуатации
здания определяется
по формуле:
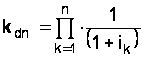 (16)
где ik
- ставка дисконтирования
в k-ом году
эксплуатации
здания.
kdnl
= 1: (1 + 0,19) = 0,84
kdn2 = 0,84 * 1: (1 + 0,22) = 0,69
kdn3 = 0,69 * 1: (1 + 0,24) = 0,55
kdn4 = 0,55 * 1: (1 + 0,25) = 0,44
kdn5 = 0,44* 1: (1+0,25) = 0,35
5.7. Дисконтированный денежный поток
Дисконтированный денежный поток DCF для конкретного года определяется по формуле
DCF = CF*kdn (17)
DCF1 = 2264,16 * 0,84 = 2265 тыс. руб.
DCF2 = 7336,60 * 0,69 = 5062,25 тыс. руб.
DCF3 = 10672,25 * 0,55 = 5869,74 тыс. руб.
DCF4 = 12006,29 * 0,44 = 5282,77 тыс. руб.
DCF5 = 13483,40 * 0,35 = 4719,19 тыс. руб.
Σ DCF= 2265+5062,25+5869,74+5282,77+4719,19 = 23198,95 тыс. руб.
5.8. Текущая стоимость перепродажи здания (реверсия)
Текущая стоимость перепродажи здания (реверсия) PVR определяется в конце срока его коммерческого использования по формуле:
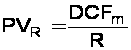
где:
 - дисконтированный
денежный поток
последнего
5-го года;
R - коэффициент капитализации.
Коэффициент капитализации для здания, определяется на основе исходных данных по объектам, сопоставимым с оцениваемым:
R = (Чистый операционный доход от аренды / Цену продажи)
Таблица 4. Объекты-аналоги.
| Показатели | Объекты | |||
| А | Б | В | Г | |
| Цена продажи, тыс. руб. | 47250 | 19820 | 35960 | 21730 |
| Чистый операционный доход от аренды, тыс. руб. | 6960 | 5950 | 12200 |
6950 |
R=0,28
PVR = 4719,19/0,28=16854,25 тыс. руб.
5.9. Текущая стоимость здания
Текущая стоимость здания PVB определяется по формуле
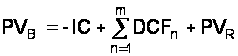 ,
(19)
где:
 – единовременные
затраты (инвестиции)
на ремонт помещений
здания, тыс.
руб.
PVB = - 2 466 тыс. руб. + 23198,95 тыс. руб. + 16854,25 тыс. руб. = 37587,20 тыс. руб.
Результаты расчетов представляют в таблице 5.
5.10.Стоимость объекта недвижимости
Стоимость объекта недвижимости по методу дисконтирования денежных потоков Vdi определяется по формуле
VDI=PVB+VL, (20)
Стоимость земельного участка (VL) определена ранее по формуле (1).
VDI = 37587,20 тыс. руб. + 7088,90 тыс. руб. = 44676,10 тыс. руб.
Таблица 5. Расчёт стоимости здания доходным подходом
| Наименование показателей | Значение показателей по годам | ||||
| 1 год | 2 год | 3 год | 4 год | 5 год | |
| Полезная площадь здания, кв.м. | 3516 | 3516 | 3516 | 3516 | 3516 |
| Полезная площадь подвала, кв.м. | 666 | 666 | 666 | 666 | 666 |
| Ставка арендной платы за 1 кв.м. полезной площади здания в месяц, тыс. руб. | 0,37 | 0,41 | 0,45 | 0,49 | 0,54 |
| Ставка арендной платы за 1 кв.м. полезной площади подвала в месяц, руб. | 0,22 | 0,24 | 0,26 | 0,29 | 0,32 |
| Потенциальный валовой доход от аренды здания, тыс.руб. | 11708,28 | 17298,72 | 18986,40 | 20674,08 | 22783,68 |
| Потенциальный валовой доход от аренды подвала, тыс.руб. | 1318,68 | 1918,08 | 2077,92 | 2317,68 | 2557,44 |
|
Итого потенциальный валовой доход, тыс.руб. |
13026,96 | 19216,80 | 21064,32 | 22991,76 | 25341,12 |
| Коэффициент заполняемости | 0,6 | 0,85 | 1 | 1 | 1 |
| Действительный валовой доход тыс.руб. | 7816,18 | 16069,68 | 20773,80 | 22851,60 | 25136,88 |
| Фонд оплаты труда персонала, тыс.руб. | 540,00 | 756,00 | 793,80 | 833,49 | 875,16 |
| Отчисления на социальные нужды персонала, тыс.руб. | 145,80 | 204,12 | 214,33 | 225,04 | 236,29 |
| Плата за коммунальные услуги, тыс.руб. | 2215,08 | 3174,95 | 3413,07 | 3669,05 | 3944,23 |
| Прочие расходы, тыс.руб. | 1423,98 | 2041,04 | 2194,16 | 2358,67 | 2535,57 |
| Амортизационные отчисления на полное восстановление здания, тыс. руб. | 1895,85 | 1895,85 | 1895,85 | 1895,85 | 1895,85 |
|
Текущие операционные расходы по эксплуатации здания, тыс. руб. |
6220,71 | 8071,96 | 8511,21 | 8982,10 | 9487,10 |
| Остаточная стоимость здания, тыс.руб. | 158531,20 | 156635,35 | 154739,50 | 152843,65 | 150947,800 |
| Налог на имущество, тыс.руб. | 1585,31 | 1566,35 | 1547,39 | 1528,43 | 1509,47 |
| Налог на прибыль, тыс.руб. | 2,44 | 1543,53 | 2571,65 | 2961,86 | 3393,67 |
| Чистый операционный доход от аренды помещений здания, тыс.руб. | 1903,57 | 6783,69 | 10039,40 | 11275,06 | 12642,49 |
| Чистый операционный доход от аренды помещений кафе, тыс. руб. | 360,59 | 552,91 | 635,85 | 731,23 | 840,91 |
| Реальный денежный поток, тыс.руб. | 2264,16 | 7336,60 | 10672,25 | 12006,29 | 13483,40 |
| Ставка дисконтирования, % 1 | 19,0 | 22,0 | 24,0 | 25,0 | 25,0 |
| Коэффициент дисконтирования | 0,84 | 0,69 | 0,55 | 0,44 | 0,35 |
| Дисконтированный денежный поток, тыс.руб. | 2265 | 5062,25 | 5869,74 | 5282,77 | 4719,19 |
| Затраты на ремонт здания (инвестиции), тыс.руб. | 2466 | 0 | 0 | 0 | 0 |
| Текущая стоимость перепродажи здания (реверсии), тыс. руб. | 16 854,25 | ||||
| Текущая стоимость здания, тыс. руб. | 38 135,38 | ||||
| Стоимость объекта недвижимости по методу дисконтирования денежных потоков, тыс. руб. | 44 676,10 | ||||
6. Согласование результатов оценки
Проведем анализ полученных тремя подходами значений стоимости объекта недвижимости:
В затратном методе положительным моментом является то, что результаты расчета достаточно достоверны по строительным затратам. Сложно в этом методе определить износ, особенно внешний, который зависит от объема информации и уровня знаний оценщика. Наиболее привлекателен этот метод в тех случаях, когда возникает альтернатива нового строительства. Затратный метод полезен для оценки уникальных по своему виду и назначению объектов с небольшим физическим износом.
Преимущество сравнительного метода в том, что он оценивает реакцию продавцов и покупателей на сложившемся рынке. Недостаток его в том, что нельзя найти два абсолютно одинаковых объекта недвижимости и нет уверенности в объективности цен проведенных сделок. При оценке приходиться вводить поправки, которые снижают точность расчета. Этот метод приемлем при большом количестве надежной информации о продаже объектов-аналогов.
Преимущество доходного метода в том, что он показывает все выгоды от владения имуществом в течение определенного периода. Недостаток в том, что эти выгоды не гарантированы. Будущие изменения можно определить с большой долей вероятности, но нельзя гарантировать. Метод доходности более предпочтителен для недвижимости, на которую продавцы и покупатели ориентируются, как на коммерческие объекты.
Средневзвешенное значение стоимости объекта недвижимости V и принимается в качестве его рыночной стоимости.
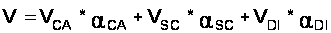 (21)
где
 ,
 ,
 - коэффициенты
значимости
оценок стоимости
объекта недвижимости,
полученные
затратным,
сравнительным
и доходным
подходом
соответственно.
Получим:
V = 0,2 * 165620,10 тыс. руб. + 0,3 * 58914,74 тыс. руб. + 0,5 * 44676,10 тыс. руб. =95 475,04 тыс. руб.
Таким образом, рыночная стоимость здания составляет 95 475,04 тыс. руб.
Заключение
В данной работе представлена оценка объекта недвижимости тремя методами: затратным, рыночным и подходным. Выполнены все необходимые расчеты, в результате которых была получена рыночная стоимость оцениваемого объекта недвижимости.
Данная работа расширила как теоретические знания в области оценочной деятельности, так и практические, которые, несомненно, пригодятся нам в нашей будущей профессиональной деятельности.
Библиография литературы
Сысоев О.Е. Технико-экономическая оценка зданий и сооружений затратным методом: Учебное пособие. - М.: изд-во Ассоциации строительных вузов, 2004. - 120с.
Кузин Н.Я. Рыночный подход к оценке зданий и сооружений: Учебное пособие - М: изд-во АСВ, 1998. - 214 с.
Д. В. Виноградов. Экономика недвижимости: Учебное пособие - Владим. гос. ун-т; - Владимир, 2007. - 136 с.
Смагин В.Н., Киселева В.А. Экономика недвижимости: Учебник - Челябинск, ЭКСМО, 2007
lcmc/reports/chelyabinsk be 2007 for site.pdf