Основные фонды предприятия и их использование
В лизинговой сделке обычно участвуют несколько субъектов:
Лизингодатель – физическое или юридическое лицо, которое за счет привлеченных или собственных денежных средств приобретает в ходе реализации лизинговой сделки в собственность имущество и предоставляет его в качестве предмета лизинга лизингополучателю за определенную плату, на определенный срок и на определенных условиях во временное владение и в пользование с переходом или без перехода к лизингополучателю права собственности на предмет лизинга.
Лизингополучатель – физическое или юридическое лицо, которое в соответствии с договором лизинга обязано принять предмет лизинга за определенную плату, на определенный срок и на определенных условиях во временное владение и в пользование в соответствии с договором лизинга.
Продавец имущества – физическое или юридическое лицо, которое в соответствии с договором купли-продажи с лизингодателем продает лизингодателю в обусловленный срок производимое им имущество, являющееся предметом.
Появление в Беларуси лизинга как самостоятельного вида хозяйственной деятельности относится к 1991 г. Документом определяющим лизинг как форму правовых отношений, является «Положение о лизинге на территории Республики Беларусь».
Рассмотрим несколько признаков классификации лизинга.
В зависимости от условий возмещения лизингодателю лизингополучателем затрат и перехода права собственности на объект лизинга от лизингодателя к лизингополучателю лизинг подразделяется на финансовый и оперативный.
Финансовый, при котором лизинговые платежи в течении действия договора аренды лизинга, заключенного на срок не менее одного года, возмещают лизингодателю стоимость объекта лизинга в размере не менее 75% его первоначальной стоимости независимо от того, будет ли сделка завершена выкупом объекта лизингополучателем, его возвратом или продолжением договора лизинга на других условиях.
Оперативный, при котором лизинговые платежи в течении действия договора лизинга возмещают лизингодателю стоимость объекта лизинга в размере не менее 75% его первоначальной стоимости; по истечении срока действия договора лизинга лизингополучатель возвращает лизингодателю объект лизинга, в результате чего он может передаваться в лизинг многократно.
В зависимости от состава сторон лизинг подразделяется на международный и внутренний.
Международный, при котором хотя бы одна из сторон договора лизинга не является резидентом страны.
Внутренний, при котором все стороны договора лизинга являются резидентами одной страны.
Расчеты по лизинговым платежам осуществляются в денежной, натуральной и других формах, не запрещенных законодательством; их величина относится на себестоимость продукции лизингополучателя.
При сравнении «чистых» расходов, связанных с приобретением объекта основных средств лизинг дороже, чем покупка. Но подобные номинальные сравнения носят поверхностный характер и могут привести к принятию ошибочных производственно-коммерческих решений. Для сравнения итогового коммерческого результата затрат при различных вариантах инвестирования следует учитывать все понесенные предприятием затраты, связанные с эксплуатацией объекта основных средств в течении всего нормативного срока службы и возможность использования налогового щита при лизинге. В итоге в подавляющем большинстве случаев обновление основных средств через лизинг более выгодно по сравнению с другими способами приобретения вследствие использования следующих преимуществ этого способа финансирования:
немедленная эксплуатация лизингового имущества наряду с освобождением лизингополучателя от единовременной оплаты его полной стоимости;
оплата стоимости объекта лизинга осуществляется из средств, полученных в результате эксплуатации самого объекта лизинга;
лизинговые платежи включаются в состав себестоимости продукции лизингополучателя;
экономия на налогах: поскольку лизинговые платежи увеличивают себестоимость, тем самым снижается налогооблагаемая база по налогу на прибыль и целевому сбору;
за счет ускоренной амортизации объекта лизинга минимизируется налог на недвижимость, налог на прибыль, благодаря чему увеличиваются собственные оборотные средства;
лизингополучатель самостоятельно выбирает поставщика и объект лизинга исходя из стоимости оборудования, требований к его качеству и производительности;
лизинг позволяет лизингополучателю сохранить кредитную линию.
3 Показатели эффективности использования основных средств
Для характеристики использования основных фондов применяется система показателей, которые условно можно разбить на несколько групп:
показатели эффективного использования основных фондов;
показатели, характеризующие движение основных фондов;
показатели, характеризующие степень использования мощности основных фондов.
Для выяснения эффективности использования основных фондов применяется ряд обобщающих показателей.
Фондоотдача. Фондоотдача определяется как отношение объема продукции в денежном измерении к среднегодовой стоимости основных средств, то есть определяет выпуск продукции на 1 р. основных средств
 .
На практика при планировании потребности в основных средствах используется показатель фондоемкости продукции, который рассчитывается по формуле:
 .
Этот показатель характеризует необходимую сумму основных средств для получения продукции на 1 руб.
Уровень обеспеченности работников основными средствами определяется показателем фондовооруженности. Он показывает, какая стоимость основных средств приходится на каждого работающего, и рассчитывается по формуле:
 ,
где ФВ – фондовооруженность труда, р./чел.;
Ссг – среднегодовая стоимость основных фондов, р.;
N – среднегодовая численность ППП, чел.
Техническая вооруженность труда определяется по формуле:
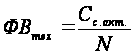 ,
где Сс.акт. – среднегодовая стоимость активной части основных фондов, р.
Эффективность использования основных производственных фондов характеризуется рентабельностью производства:
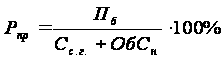 .
Динамика этих показателей свидетельствует о той воспроизводственной политике, которая проводится на предприятии.
Для выяснения движения основных производственных фондов и уровня их технического совершенствования рассчитывается ряд показателей.
Коэффициент обновления
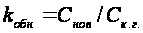 ,
где Снов – стоимость вновь введенных основных фондов;
Ск.г. – стоимость основных фондов на конец года.
Коэффициент ввода
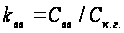 ,
где Свв – стоимость основных фондов, введенных в эксплуатацию;
Ск.г. – стоимость основных фондов на конец года.
Коэффициент выбытия
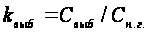 ,
где Свыб – стоимость основных фондов, выбывших за год;
Сн.г. – стоимость фондов на начало года.
Превышение величины kобн по сравнению с kвыб свидетельствует о том, что идет процесс обновления основных фондов.
Коэффициент прироста:
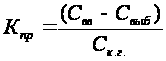 ,
где Свв – стоимость вновь введенных основных средств за анализируемый период,
Свыб – стоимость выбывших основных средств за анализируемый период;
Ск – стоимость основных средств на конец того же периода.
Для выяснения степени использования мощности основных производственных фондов рассчитываются нижеследующие показатели.
Коэффициент интенсивной загрузки основных производственных характеризует их использование в единицу времени
 ,
где ВПф – фактический выпуск продукции;
ВПп – плановый выпуск продукции
Коэффициент экстенсивной загрузки основных производственных фондов характеризует степень их использования во времени
 .
Для характеристики использования основных производственных фондов по мощности и по времени используется интегральный коэффициент
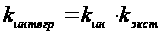 .
Показатели эффективности использования основных фондов могут быть улучшены за счет следующих факторов:
улучшение организации производства и труда и ликвидация внеплановых простоев;
сокращение времени и повышение качества ремонтов;
вовлечение в работу бездействующих основных фондов;
модернизация и автоматизация оборудования;
повышение квалификации кадров;
совершенствование техники и технологии.
Показатели эффективности использования основных фондов в отраслях промышленности Республики Беларусь представим в динамике за период 2004–2008 гг.
Таблица 1.3 – Динамика показателей эффективности использования основных фондов в отраслях промышленности Республики Беларусь
| Показатели | Единица измерения | 2004 | 2005 | 2006 | 2007 | 2008 |
| Фондоотдача | р./р. | 0,7238 | 0,7583 | 0,9248 | 0,9672 | 1,1519 |
| Фондоемкость | р./р. | 1,3816 | 1,3188 | 1,0814 | 1,034 | 0,8681 |
| Фондовооруженность | млрд. р./чел. | 0,0634 | 0,0777 | 0,0782 | 0,0911 | 0,1018 |
Приведенные показатели свидетельствуют о тенденции повышения эффективности использования основных фондов в отраслях промышленности: наблюдается рост выпуска продукции на 1 рубль основных средств, соответственно снижается сумма основных фондов, необходимая для получения продукции на 1 рубль; увеличивается уровень обеспеченности работников основными средствами.
На рисунке 1.3 приведем динамику коэффициентов обновления и выбытия основных фондов.
Коэффициент обновления основных фондов – показатель интенсивности замены старой техники новой, процесса расширения производства, ввода в действие новых объектов и т.д. Он исчисляется путем деления стоимости вновь введенных в эксплуатацию основных производственных фондов за отчетный период на первоначальную стоимость всех основных производственных фондов предприятии по состоянию на конец отчетного периода.
Сопоставление коэффициента обновления основных фондов с коэффициентом выбытия позволяет установить направления изменения основных фондов: если отношение коэффициентов меньше единицы, то основные фонды направляются преимущественно на замену устаревших; если отношение коэффициентов больше единицы, новые основные фонды направляются на пополнение действующих. Приведенные данные на рисунке 1.3 свидетельствуют о том, что основные фонды за все годы исследования направлялись на пополнение действующих фондов, что обеспечивало их значительный прирост.
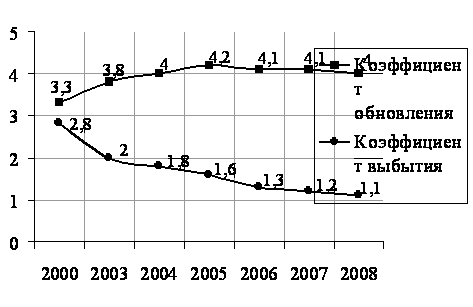
Рисунок 1.3 – Динамика коэффициентов обновления и выбытия основных фондов
Анализ технического состояния основных фондов требует от предприятия разработки программы внедрения новой техники и ввода новых производственных объектов. При этом особое внимание обращается на внедрение прогрессивного оборудования, на увеличение доли высокомеханизированных и автоматизированных производственных процессов, повышающих конкурентоспособность предприятия и его продукции.