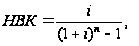Оценка недвижимого имущества торгового павильона
| Наименование конструктивных элементов | Удельный вес конструктивного элемента, % | Износ,% | Процент износа к строению |
| Фундамент | 6 | 3 | 0,18 |
| Стены и перегородки | 20 | 15 | 3 |
| Крыша | 7 | 1 | 0,07 |
| Перекрытия | 8 | 2 | 0,16 |
| Полы | 10 | 32 | 3,2 |
| Наружная и внутренняя отделка | 13 | 12 | 1,56 |
| Окна | 11 | 2 | 0,22 |
| Двери | 7 | 13 | 0,91 |
| Электрическое освещение и прочие инженерные коммуникации | 18 | 32 | 5,76 |
| Итого | 100 | 15,06 |
Таким образом, процент физического износа здания торгового павильона составляет 15%.
Восстановительная стоимость недвижимости корректировалась до величины стоимости замещения улучшений на накопленный износ по формуле:
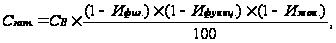
где Сзат. – стоимость объекта оценки, определенная затратным подходом; Ифиз. – величина физического износа, %; Ифункц. – величина функционального (морального) износа, %; Иэкон. – величина экономического (внешнего) износа, % Расчет стоимости замещения улучшений приведен в Таблице 3.
Восстановительная стоимость объекта оценки определяется путем умножения его строительного объема на стоимость строительства единицы по УПВС, коэффициент пересчета к УПВС.
Таблица 3. Расчет стоимости замещения улучшений
| № | Наименование основного средства в бухгалтерии | Литер | Площадь по внешнему обмеру, м2 | Объем строит., м3 | Измеритель | Стоим. единицы по УПВС, руб. | Номер сборника, таблицы УПВС | Коэфф. пересчета к УПВС | Восстановит. стоимость, руб. | Физический износ, % | Стоимость замещения улучшений, руб. без НДС |
| п/п | |||||||||||
| 1 | Торговый павиольон | А | 42 | 122 | Объем, куб.м | 24,1 | Сб.№33, табл. 2а | 132,98 | 390988 | 15,06% | 367493 |
Восстановительная стоимость объекта оценки равна:
122*24,1*132,98=390988 рублей
Стоимость замещения улучшений без НДС равна:
390988-(390988*15,06/100)=332105 рублей
Таким образом, стоимость замещения улучшений составила 460047 руб.
Таблица 4. Расчет стоимости объекта затратным подходом
| Наименование | Значение |
| Стоимость замещения улучшений, руб. без НДС | 332105 |
| Стоимость земельного участка, руб. | 1176000 |
| Стоимость объекта оценки затратным подходом, руб. без НДС | 1508105 |
В результате стоимость оцениваемого объекта, определенная затратным подходом, с учетом стоимости земельного участка, без учета НДС составила 1508105 рублей.
6.4 ОПРЕДЕЛЕНИЕ СТОИМОСТИ ОБЪЕКТА СРАВНИТЕЛЬНЫМ ПОДХОДОМ
Подход к оценке с точки зрения сравнения продаж основывается на прямом сравнении оцениваемого объекта с другими объектами недвижимости, которые были проданы или включены в реестр на продажу.
Рыночная стоимость недвижимости определяется ценой, которую заплатит типичный покупатель за аналогичный по качеству и полезности объект.
Ввиду недостаточной информации о сделках, используются цены предложения, которые были включены в листинг предложений на продажу.
Рыночная стоимость объекта, рассчитанная методом сравнительного анализа продаж, может быть рассчитана по формуле:
Сс. = П*Сан.,
где Сс - стоимость здания, определенная методом аналогичных продаж, руб.; П - площадь здания, кв.м; Сан - стоимость 1 кв.м площади сопоставимых аналогов, руб.
Применение метода сравнения продаж заключается в последовательном выполнении следующих действий:
Исследование рынка с целью получения достоверной информации о всех факторах, имеющих отношение к объектам сравнимой продажи.
Определение подходящих единиц сравнения и проведение сравнительного анализа по каждой единице.
Сопоставление исследуемого объекта с выбранными объектами сравнения с целью корректировки их цен предложения или исключения из списка сравниваемых.
Приведение ряда показателей стоимости сравнимых объектов к одному или к диапазону рыночной стоимости исследуемого объекта.
В настоящее время на рынке недвижимости Тульской области спрос и предложение на объекты аналогичного назначения и главное, качества и процента завершенности, характеризуются высокой активностью, для предоставления достаточного объема ценовой информации для применения сравнительного подхода.
В результате анализа информации, полученной от тульских агентств недвижимости, оценщики выявили имеющиеся на дату оценки предложения объектов недвижимости аналогичных оцениваемому объекту недвижимости:
Таблица 5. Таблица характеристик объектов торгового назначения по сравнительным продажам
| Номер объекта сравнения | Аналог №1 | Аналог №2 | Аналог №3 | Аналог №4 | Аналог №5 |
| Местонахождение | Новомосковск, Трудовые резервы | Кимовск, Толстого | Донской, Октябрьская | Кимовск, Мичурина | Епифань, Кимовский район, Красная площадь |
| Юридическое описание | Собственность | Собственность | Собственность | Собственность | Собственность |
| Право собственности | Полное | Полное | Полное | Полное | Полное |
| Стоимость аналога с НДС, руб. | 1400000 | 1130000 | 1230000 | 900000 | 1300000 |
| Стоимость аналога без НДС, руб. | 1186441 | 957627 | 1042373 | 762712 | 1101695 |
| Физические характеристики | |||||
| Строительные характеристики | Фундамент бетонный, стены кирпичные | Фундамент бетонный, стены шлакоблок | Фундамент бетонный, стены шлакоблок | Фун6дамент бетонный, стены кирпичные | Фундамент бетонный, стены сендвич- панель |
| Общая площадь, кв. м | 27,5 | 36 | 32,5 | 34,5 | 20 |
| Площадь участка, кв.м | 130 | 36 | 32,5 | 34,5 | 25 |
| Коммуникации | Все необходимое | Частично | Все необходимое | Частично | Все необходимое |
| Состояние | Отличное | Хорошее, ремонт не требуется | Отличное | Хорошее, после ремонта | Хорошее, после ремонта |
| Использование | Продуктовый павильон | Обувной павильон | Продуктовый павильон | Продуктовый павильон | Продуктовый павильон |
Окончательный расчет средней рыночной стоимости аналогичных объектов недвижимости производится как среднеарифметическое между двумя средневзвешенными оценками, одна из которых учитывает количество корректировок, а другая степень отклонения скорректированной от первоначального значения стоимости аналога.
Расчет цены, взвешенной по количеству корректировок. Веса придаются в зависимости от схожести объекта оценки с аналогами. Формула для расчета удельного веса аналога имеет вид:
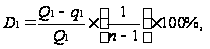
где D1 – удельный вес, %; Q1 – всего корректировок; q1 – количество корректировок по данному аналогу; n – количество аналогов.
Расчет цены, взвешенной по степени отклонения. Веса придаются в зависимости от степени отклонения скорректированной стоимости от первоначальной. Формула для расчета удельного веса аналога имеет вид:
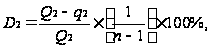
где D2 – удельный вес, %; Q2 – суммарное отклонение; q2 – отклонение по данному аналогу; n – количество аналогов.
Для оценки надежности полученной статистической информации по степени их однородности в рамках данного отчета оценщики считают наиболее подходящим использовать методику доктора математических наук Д. Сепетлиева, подразумевающую расчет коэффициента вариации. Коэффициент вариации используют для сравнения рассеивания двух и более признаков, имеющих различные единицы измерения. Коэффициент вариации представляет собой относительную меру рассеивания, выраженную в процентах.
Коэффициент вариации случайной величины — мера относительного разброса случайной величины; показывает, какую долю среднего значения этой величины составляет ее средний разброс. В отличии от среднего квадратического или стандартного отклонения измеряет не абсолютную, а относительную меру разброса значений признака в статистической совокупности.
Коэффициент вариации вычисляется по формуле:
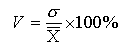 ,
где
 -
искомый показатель,
 -
среднее квадратичное
отклонение,
 -
средняя величина.
По методике Д. Сепетлиева рекомендуемым допустимым значением коэффициента вариации является 30 %. При превышении этой величины числовой ряд признается неоднородным, а следовательно исходные данные об аналогах объекта оценки непригодными для формулирования выводов по результатам статистического анализа.
Таблица 6. Расчет стоимости здания торгового назначения сравнительным подходом
| Показатели | Объект оценки | Ан. №1 | Ан. №2 | Ан. №3 | Ан. №4 | Ан. №5 |
| Стоимость аналога с НДС, руб. | - | 1400000 | 1130000 | 1230000 | 900000 | 1300000 |
| Общая площадь здания, кв.м. | 42 | 27,5 | 36 | 32,5 | 34,5 | 20 |
| Техническое состояние | В | А | В | А | В | В |
| Стоимость аналога без НДС, руб. | 1186441 | 957627 | 10412373 | 762712 | 1101695 | |
| Стоимость 1 кв.м. аналога без НДС, руб. | - | 43143 | 26601 | 32073 | 22108 | 55085 |
| Корректировка на торг | - | -5% | -5% | -5% | -5% | -5% |
| Корректировка на дату предложения | - | 0% | 0% | 0% | 0% | 0% |
| Корректировка на тип здания | - | 0% | 0% | 0% | 0% | 0% |
| Корректировка на местоположение | - | -5% | 0% | 0% | 0% | -5% |
| Корректировка на площадь | - | -1% | -2% | -2% | -2% | -2% |
| Корректировка на уровень отделки | - | -10% | 0% | -10% | 0% | 0% |
| Корректировка на коммуникации | - | 0% | 10% | 0% | 10% | 0% |
| Итоговая процентная корректировка | - | -26% | 17% | -22% | -17% | -22% |
| Скорректированная цена за 1 кв. м № 1, руб. | - | 31926 | 22079 | 25017 | 18349 | 42966 |
| Корректировка на техническое состояние, руб. | - | 0 | 2 000 | 0 | 2000 | 2 000 |
| Скорректированная цена за 1 кв. м № 2, руб. | - | 31926 | 24079 | 25017 | 20349 | 44966 |
| Коэффициент вариации, % | - | - | - | 25% | ||
| Количество корректировок | - | 3 | 3 | 4 | 2 | 4 |
| Удельный вес по количеству корректировок | - | 20,31% | 20,31% | 18,75% | 21,88% | 18,75% |
| Средневзвешенная стоимость 1 кв.м. по количеству корректировок, руб. | 28887 | |||||
| Процент отклонения от первоначальной цены предложения | - | 26,00% | 9,48% | 15,76% | 17,00% | 18,37% |
| Удельный вес по отклонению от первоначальной цены | - | 17,50% | 22,26% | 20,45% | 20,09% | 19,70% |
| Средневзвешенная стоимость 1 кв.м. по отклонению от первоначальной цены, руб. | 29016 | |||||
| Итоговая стоимость 1 кв.м., руб. | 28950 | |||||
| Рыночная стоимость объекта, руб. без НДС | 1215900 |
К стоимостям предложения объектов-аналогов были применены следующие корректировки (объект недвижимости – офисные помещения):
Корректировка на цену предложения (корректировка на уторгование). Данная корректировка отражает тот факт, что при определении цены сделок с объектами, предлагаемыми к продаже, учитывается мнение только одной из заинтересованных сторон – продавца. Поправка на торг учитывает разницу между ценой предложения и ценой сделки, которая образуется в процессе переговоров между продавцом и покупателем. Ее величина зависит от устойчивости рынка. Анализ рынка показывает, что при совершении сделок купли-продажи цена предложения снижается в среднем на 3-5%.
Корректировка на дату предложения. Данная поправка вводится в том случае, если между датой предложений о совершении сделок с аналогами и датой оценки существует значительный промежуток времени, за который цены на недвижимость могли измениться в ту или иную сторону, причем эти изменения не связаны с характеристиками конкретного объекта, а отражают общую тенденцию развития рынка. В данном случае информация обо всех объектах-аналогах является актуальной, поэтому поправка на дату предложения не применялась.
Корректировка на тип здания. Рассматриваемые объекты недвижимости и их аналоги являются однотипными офисными зданиями, различающимися по размерам, уровню отделки, техническому состоянию и т.д. В связи с этим корректировка на тип здания и помещения оценщиками не применялась.
Корректировка на местоположение. Стоимость зданий и помещений торгового назначения во многом определяется близостью к центру города, удобством подъездных путей, а так же зависит от уровня развития социальной и экономической инфраструктуры населенного пункта, в котором расположен объект оценки и количества потенциальных посетителей, что в свою очередь зависит от наличия и количества в районе расположения торговых площадей жилых домов. Аналоги объекта оценки №2, №3 и №4 расположены в недалеко от центра города. В связи с этим корректировка на местоположение к аналогам не применялась. Аналоги №1 расположен в г. Новомосковск, имеющим значительно более высокий уровень численности населения и также социально экономического развития, а вследствие чего большее количество потенциальный посетителей. В связи с этим к этим аналогам была применена понижающая корректировка в размере 5%. Аналог №5 расположен в центре поселка Епифань, имеющим историческую ценность. Сюда приезжает много людей из других городов, поэтому здесь большее количество потенциальных посетителей. В связи с этим к данному аналогу была применена понижающая корректировка в размере 5%.
Корректировка на площадь зданий. Стоимость 1 кв.м. в зданиях большей площади, как правило, меньше, чем в зданиях меньшей площади. На основе анализа рынка недвижимости и информации агентств недвижимости Тулы, Новомосковска и Тульской области был сделан вывод о том, что увеличение площади аналогичных зданий в среднем на 300 кв.м приводит к снижению стоимости на в среднем 3%.
Корректировка на уровень отделки. Данная поправка применяется к стоимостям 1 кв. м площади торговых зданий в зависимости от качества и комфортабельности внутренней отделки и оснащения зданий. По данным обзоров рынка недвижимости хуже отделанные здания стоят в среднем на 5-15% дешевле, чем оснащенные на более высоком уровне. Аналоги №2,№ 4 и №5 имеют хороший уровень отделки, как объект оценки, кроме аналогов №1и №3 с отличным уровнем отделки. Таким образом, к их стоимости была применена понижающая корректировка в размере 10%.
Корректировка на техническое состояние здания. Данная корректировка вводится в размере стоимости ремонтных работ по доведению аналогов, требующих ремонта или имеющих простую отделку, до состояния оцениваемого объекта. Размер корректировок был принят на основе анализа цен строительных организаций Тульской области. В среднем отличие в стоимости за 1 кв. м для зданий торгового назначения, техническое состояние которых отличатся по шкале, приведенной в Таблице 7, на одно значение, составляет 40 рублей.
Таблица 7. Шкала укрупненной оценки технического состояния зданий
| Характеристика технического состояния | Диапазон коэффициентов физического износа, % | Код технического состояния |
| Отличное состояние, ремонт не требуется | 0 – 20 | А |
| Хорошее состояние, требуется текущий ремонт | 20 – 40 | B |
| Удовлетворительное состояние, требуется капитальный ремонт отдельных конструктивных элементов | 40 – 60 | C |
| Неудовлетворительное состояние, требуется капитальный ремонт | Более 60 | D |
Удельный вес по количеству корректировок находится по формуле:
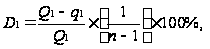
где D1 – удельный вес, %; Q1 – всего корректировок; q1 – количество корректировок по данному аналогу; n – количество аналогТаким образом, стоимость объекта оценки – торгового павильона, расположенного по адресу: Тульская область, г. Кимовск, ул. Ленина 52а, определенная сравнительным подходом составляет 1215900 руб. без учета НДС.
6.5 ОПРЕДЕЛЕНИЕ СТОИМОСТИ ОБЪЕКТА ДОХОДНЫМ ПОДХОДОМ
Подход с точки зрения дохода представляет собой процедуру оценки стоимости, исходя из того принципа, что стоимость недвижимости непосредственно связана с текущей стоимостью всех будущих чистых доходов, которые принесёт данная недвижимость. Другими словами, инвестор приобретает приносящую доход недвижимость на сегодняшние деньги в обмен на право получать в будущем доход от её коммерческой эксплуатации (например, от сдачи в аренду) и от последующей продажи.
Сущность данного подхода заключается в следующем: средства, вложенные в имущество, должны приносить доход не меньший, чем та же сумма, размещенная в альтернативном, наименее рисковом месте.
В качестве дохода могут выступать: денежный поток, прибыль, дивиденды. В российской практике наиболее обоснованным выглядит использование в качестве показателя дохода денежного потока. Методов оценки, входящих в доходный подход более 20, но в российской практике более распространены два метода: метод капитализации дохода и метод дисконтированных денежных потоков.
Из группы методов доходного подхода для рассматриваемого объекта наиболее подходящими по своему назначению являются метод прямой капитализации доходов и метод дисконтирования денежных потоков.
Воспользуемся первым из указанных методов - прямой капитализацией дохода, которая базируется на прогнозировании величины дохода на один год вперед. После чего определяется уровень риска, связанный с получением данной величины потока, который находит свое отражение в коэффициенте капитализации. Базовая формула для определения стоимости с использованием метода прямой капитализации дохода имеет следующий вид:
 ,
где V- стоимость объекта оценки; I – ожидаемый годовой доход от использования объекта; R – годовая ставка капитализации дохода.
Расчеты по методу прямой капитализации включают определение:
– потенциального валового дохода;
– действительного (эффективного) валового дохода;
– операционных расходов и чистого операционного дохода;
– ставки капитализации;
– текущей стоимости объекта недвижимости.
В качестве способа получения дохода от эксплуатации оцениваемого здания выбирается предоставление их в аренду за плату. Для определения суммы годового дохода оценивается величина годовой арендной ставки за 1 кв. м площади зданий и помещений определенного типа. В этих целях была проанализирована ценовая информация web-порталов специализированного издания «Моя реклама»и «Делового посредника», а также тульских агентств недвижимости.
Определение ставки капитализации
Любой объект недвижимости имеет ограниченный срок, в течение которого его эксплуатация является экономически целесообразной. Доход, приносимый объектом недвижимости за этот период, должен быть достаточным, чтобы:
- обеспечить требуемый уровень дохода на вложенный капитал (норма дохода или ставка дисконтирования);
- окупить первоначальные инвестиции собственника (норма возврата капитала).
В соответствии с этим, ставка капитализации включает две составляющие - норму дохода на капитал (ставка дисконтирования) и норму возврата капитала.
В результат анализа информации, полученной от крупных Тульских агентств недвижимости, таких как «Твинсервис», «Арго», «Юлия-Недвижимость, а также из специализированного периодического издания «Деловой посредник», можно выявить имеющиеся на дату оценки предложения аренды зданий, аналогичных оцениваемому.
Таблица 8.Информация об аналогах объекта оценки
| Показатели | Ан. №1 | Ан. №2 | Ан. №3 | Ан. №4 | Ан. №5 |
| Местонахождение | г. Кимовск, ул. Коммунистическая 10а | г. Новомосковск, ул. Депо 20а | г. Кимовск, ул. Бессолова 16 | г. Новомосковск, ул. Бережного 3 | г. Северо-Задонск ул. Мичурина 76 |
| Наличие коммуникаций | есть | есть | есть | есть | есть |
| Уровень отделки | Хор. | Хор. | Отл. | Хор. | Хор. |
| Ставка аренды аналога, руб. с НДС/ кв. м в месяц | 300 | 250 | 400 | 350 | 250 |
| Ставка аренды аналога, руб. без НДС/ кв. м в месяц | 254 | 212 | 339 | 297 | 212 |
| Общая площадь, кв.м. | 35 | 500 | 1000 | 520 | 45 |
| Техническое состояние | В | В | А | В | В |
Окончательный расчет искомой рыночной стоимости среднемесячного размера арендной платы за пользование объектом производится как среднеарифметическое между двумя средневзвешенными оценками, одна из которых учитывает количество корректировок, а другая степень отклонения скорректированной от первоначального значения арендной ставки аналога.
Расчет цены, взвешенной по количеству корректировок. Веса придаются в зависимости от схожести объекта оценки с аналогами. Формула для расчета удельного веса аналога имеет вид:
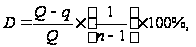
где D – удельный вес, %; Q – всего корректировок; q – количество корректировок по данному аналогу; n – количество аналогов
Расчет цены, взвешенной по степени отклонения. Веса придаются в зависимости от степени отклонения скорректированной ставки аренды от первоначальной. Формула для расчета удельного веса аналога имеет вид:
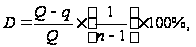
где D – удельный вес, %; Q – суммарное отклонение; q – отклонение по данному аналогу; n – количество аналогов.
Для определения степени однородности полученных стоимостей используется коэффициент вариации. Совокупность значений в выборке считается однородной при значении коэффициента вариации не более 30%.
Таблица 9.Расчет действительного валового дохода от использования объекта
| Показатели | Объект оценки | Ан. №1 | Ан. №2 | Ан. №3 | Ан. №4 | Ан. №5 |
| Общая площадь объекта недвижимости, кв.м. | 42 | 30 | 500 | 1000 | 520 | 45 |
| Техническое состояние | В | В | В | B | B | B |
| Арендная ставка за 1 кв.м. аналога, руб./мес | - | 1 100 | 750 | 900 | 900 | 1 200 |
| Корректировка на уторгование | - | -13% | -13% | -13% | -13% | -13% |
| Корректировка на дату предложения | - | 0% | 0% | 0% | 0% | 0% |
| Корректировка ни тип здания | - | 0% | 0% | 0% | 0% | 0% |
| Корректировка на местоположение | - | 0% | -5% | 0% | -5% | 0% |
| Корректировка на площадь | - | 16 | 30% | 30% | 30% | 16 |
| Корректировка на коммуникации | - | 0% | 0% | 0% | 0% | 0% |
| Итоговая процентная корректировка | - | 3% | 12% | 17% | 12% | 3% |
| Скорректированная арендная ставка за 1 кв. м № 1, руб./мес | - | 262 | 237 | 397 | 333 | 218 |
| Корректировка на техническое состояние, руб. | - | 0 | 0 | 0 | 0 | 0 |
| Скорректированная арендная ставка за 1 кв. м № 2, руб./мес | - | 262 | 237 | 397 | 333 | 218 |
| Коэффициент вариации, % | - | - | - | - | - | 21% |
| Количество корректировок | - | 2 | 3 | 2 | 3 | 2 |
| Удельный вес по количеству корректировок | - | 20,83% | 18,75% | 20,83% | 18,75% | 20,83% |
| Средневзвешенная арендная ставка за 1 кв.м. по количеству корректировок, руб./мес. | 290 | |||||
| Процент отклонения от первоначальной цены предложения | - | 3,15% | 11,79% | 17,11% | 12,12% | 2,83% |
| Удельный вес по отклонению от первоначальной цены | - | 23,32% | 18,73% | 15,90% | 18,55% | 23,49% |
| Средневзвешенная арендная ставка за 1 кв.м. по отклонению от первоначальной цены, руб./мес. | 282 | |||||
| Итоговая арендная ставка за 1 кв.м. объекта недвижимости, руб./мес. | 286 | |||||
| Итоговая арендная ставка за 1 кв.м. объекта недвижимости, руб./г. | 143943 |
К ставкам аренды аналогов были применены следующие корректировки:
Корректировка на цену предложения (корректировка на торг). Данная корректировка отражает тот факт, что при определении цены сделок с объектами, предлагаемыми в аренду, учитывается мнение только одной из заинтересованных сторон – продавца (арендодателя). Поправка на торг учитывает разницу между ценой предложения и ценой сделки, которая образуется в процессе переговоров между арендатором и арендодателем. Ее величина зависит от устойчивости рынка.
При оценке зданий, помещений и земельных участков доходным подходом экспертами Русской Службы Оценки А.А. Марчук, Е.А. Бутова, проводившими исследование рынка недвижимости в начале 2009 г. рекомендованы к использованию значения скидок на торг для предложений аренды, приведенные в нижеследующей таблице.
Таблица 10. Рекомендуемые скидки на торг, %
| Численность населенного пункта, тыс. чел. | Жилая недвижимость | Торговая недвижимость | Офисная недвижимость | Производственная и складская недвижимость | Земельные участки |
| До 250 | 8 | 13 | 14 | 13 | 15 |
| Свыше 250 до 500 | 6 | 11 | 12 | 11 | 13 |
| Свыше 500 | 6 | 11 | 12 | 11 | 13 |
С учетом типа оцениваемого здания и численности населения г. Кимовска применили скидку на торг для ставок продажи аналогов в г. Кимовск 13%.
Корректировка на дату предложения. Данная поправка вводится в том случае, если между датой предложений о совершении сделок с аналогами и датой оценки существует значительный промежуток времени, за который цены на аренду недвижимости могли измениться в ту или иную сторону, причем эти изменения не связаны с характеристиками конкретного объекта, а отражают общую тенденцию развития рынка. В данном случае информация обо всех объектах-аналогах является актуальной, поэтому поправка на дату предложения не применялась.
Корректировка на тип здания. Рассматриваемый объект недвижимости и его аналоги являются однотипными административными зданиями, различающимися по размерам, уровню отделки, техническому состоянию и т.д. В связи с этим корректировка на тип здания оценщиками не применялась.
Корректировка на местоположение. Рзмер арендной платы за пользование коммерческой недвижимостью во многом определяется местоположением объекта. В данном случае аналоги объекта оценки расположены в г. Новомосковск, имеющим более высокий социально-экономический уровень развития, а в связи с этим большее число потенциальных посетителей торговых центров. Анализ рынка показал, что ставки аренды в г. Новомосковске в среднем на 5 % выше, чем в соседнем с ним г. Донском и Кимовске.Таким образом к стоимостям аренды всех аналогов в Новомосковске, применена понижающая корректировка на местоположение в размере 5% , а в Кимовске и Донском 0%.
Корректировка на площадь здания. Ставка аренды за 1 кв.м. здания большей площади как правило меньше, чем здания меньшей площади. Увеличение площади аналога на 300 кв.м. по сравнению с оцениваемым объектом, снижает арендную ставку за 1 кв.м. в нем на 3%. Величина данной поправки определяется на основе анализа рынка недвижимости и информации агентств недвижимости города Тулы и Тульской области.
Корректировка на уровень отделки. Данная поправка применяется к размеру арендной ставки за пользование торговыми зданиями в зависимости от качества и комфортабельности внутренней отделки и оснащения зданий. Объект оценки и его аналоги имеют примерно одинаковый уровень отделки, поэтому соответствующая корректировка не применялась.
Корректировка на наличие коммуникаций. Объект оценки и найденные аналоги обладают полным набором коммуникаций, поэтому данная корректировка не применялась.
Корректировка на техническое состояние здания. Данная корректировка вводится в размере стоимости ремонтных работ по доведению аналогов, требующих ремонта или имеющих простую отделку, до состояния оцениваемого объекта. Размер корректировок принимается на основе анализа цен строительных организаций.
Потенциальный валовый доход от использования объекта оценки был уменьшен до величины действительного валового дохода на коэффициент недозагрузки площадей, учитывающий возможные потери от неполного использования объекта для аренды. Размер коэффициента установлен на уровне 0,90 экспертно с учетом анализа рынка аренды торговых площадей в Тульской области.
По сведениям, предоставленным заказчиком, расходы по содержанию объекта оценки составляют 8536 в месяц или 102432 в год. Действительный валовой доход от использования объекта оценки был уменьшен до величины действительного валового дохода на коэффициент недозагрузки площадей
Таблица 11. Расчет чистого операционного дохода от использования объекта оценки
| Наименование | Значение |
| Потенциальный валовый доход от использования объекта, руб. без НДС | 143943 |
| Коэффициент недозагрузки площадей | 0,90 |
| Действительный валовый доход от использования объекта, руб. без НДС | 129548 |
| Эксплуатационные расходы, руб. в год | 102180 |
| Чистый операционный доход, руб. без НДС | 27368 |
Определение ставки капитализации
Коэффициент капитализации представляет собой коэффициент пересчета доходов, полученных от объекта оценки в стоимость объекта оценки.
Коэффициент капитализации для недвижимости состоит из двух главных элементов:
Ставка дохода на инвестиции;
Норма возврата инвестиций.
Размер безрисковой ставки доходности был определен в п. 7.2 и составил 11,74 %.
Премия за риски, связанные с инвестициями в недвижимость, была определена на основе средневзвешенной оценки уровней следующих видов риска:
риски, связанные с политическим решениями, оценены на уровне среднем, т.к. в текущем периоде большое влияние на политические решения оказывает нестабильная ситуация на мировых финансовых рынках;
риски, связанные с региональными особенностями рынка недвижимости, оценены на уровне ниже среднего, т.к. в Тульском регионе планомерно идёт процесс законотворчества, в т.ч. нормативной базы в сфере недвижимости. Но этот процесс еще не завершен.
риски, связанные с влиянием окружающей среды на объект недвижимости, оценены на низком, т.к. Тульская область не имеет существенных агрессивных природных факторов, способных существенно ухудшить состояние объекта оценки;
риски, связанные с инвестициями в определённые типы недвижимости, оценены на среднем уровне, так как вариантов эксплуатации оцениваемого торгового здания сравнительно не много и все они не требуют особых условий.
Результаты расчета премии за риски, связанные с инвестициями в недвижимость, приведены в Таблице 12.
Таблица 12Расчет премии за риски, связанные с инвестициями в недвижимость
| Факторы риска инвестирования в объект оценки | Размер премии за риск | ||||
| Шкала уровней риска | низкий | ниже среднего | средний | выше среднего | высокий |
| Шкала экспертных оценок премии за риск | 1% | 2% | 3% | 4% | 5% |
| Риски, связанные с политическими решениями | + | ||||
| Риски, связанные с региональными особенностями рынка недвижимости | + | ||||
| Риски, связанные с влиянием окружающей среды | + | ||||
| Риски, связанные с инвестициями в определённые типы недвижимости | + | ||||
| Количество наблюдений физических | 1 | 1 | 2 | 0 | 0 |
| Количество наблюдений взвешенных | 1 | 2 | 6 | 0 | 0 |
| Общий взвешенный итог | 7% | ||||
| Общее количество наблюдений | 4 | ||||
| Средневзвешенная премия за риск | 1,75% | ||||
Премия за риски, связанные с управлением инвестициями (отсутствием профессиональных управляющих недвижимостью), была определена на основе средневзвешенной оценки уровней следующих видов риска:
риск недозагрузки объекта оценен на среднем уровне, в связи с тем, что в его ближайшем окружении находятся потенциальные конкуренты – здания аналогичного назначения;
риски, связанные с неиспользованием объекта наиболее эффективным способом, оценены на уровне ниже среднего, т.к. объект оценки имеет не много альтернативных вариантов эксплуатации, и при этом текущее использование в качестве торгового центра является востребованным на локальном рынке;
риск потери объектом потребительских свойств оценен на уровне низком, т.к. объект находится в отличном техническом состоянии, при этом функционирование данного здания не применяет специфических требований к уровню отделки или технического оснащения помещения;
риск неэффективного управления персоналом оценен на уровне ниже среднего, т.к. функционирование торгового центра не требует высококвалифицированного персонала, однако всегда существует риск неэффективного менеджмента;
риски, связанные с финансовым планированием, оценены на среднем уровне, учитывая масштабы и площадь объекта, а также нестабильную ситуацию на финансовых рынках, неопределенностью курсов основных валют в последнее время.
Результаты расчета премии за риски, связанные с управлением инвестициями (отсутствием профессиональных управляющих недвижимостью), приведены в Таблице 13.
Таблица 13. Расчет премии за риски, связанные с управлением инвестициями
| Факторы риска инвестирования в объект оценки | Размер премии за риск | ||||
| Шкала уровней риска | низкий | ниже среднего | средний | выше среднего | высокий |
| Шкала экспертных оценок премии за риск | 1% | 2% | 3% | 4% | 5% |
| Риск недозагрузки объекта | + | ||||
| Риски, связанные с неиспользованием объекта наиболее эффективным способом | + | ||||
| Риск потери объектом потребительских свойств | + | ||||
| Риск неэффективного управления персоналом | + | ||||
| Риски, связанные с финансовым планированием | + | ||||
| Количество наблюдений физических | 1 | 2 | 2 | 0 | 0 |
| Количество наблюдений взвешенных | 1 | 4 | 6 | 0 | 0 |
| Общий взвешенный итог | 11% | ||||
| Общее количество наблюдений | 5 | ||||
| Средневзвешенная премия за риск | 2,20% | ||||
На основе анализа данных сайта wwwsbonds в качестве наиболее надежного эмитента ценных бумаг был выбран Минфин РФ. По котировкам рублевых государственных облигаций со сроками погашения в 2011 – 2013 гг. определены средние ставки эффективной доходности к погашению (Таблица 14). Среднее арифметическое этих значений использовано в качестве безрисковой ставки при определении нормы возврата капитала.
Таблица14. Расчет средней эффективной доходности к погашению по облигациям Россия с датами погашения 2011 – 2013 гг.
| Бумага | Дата погашения | Биржи | Доходность к погашению, эффективная |
| ОФЗ-25063-ПД | 09.11.2011 | ММВБ | 11,46% |
| ОФЗ-25064-ПД | 18.01.2012 | ММВБ | 11,56% |
| ОФЗ-25065-ПД | 27.03.2013 | ММВБ | 11,96% |
| ОФЗ-25067-ПД | 17.10.2012 | ММВБ | 11,97% |
| Среднее | 11,74% |
Таким образом, безрисковая ставка доходности составила 11,74 %.
Под ликвидностью понимается быстрота, с которой актив может быть превращен в наличные денежные средства. Недвижимость является низколиквидным товаром, особенно в условиях неотрегулированного ипотечного кредитования. Компенсация за низкую ликвидность рассчитывается по формуле:
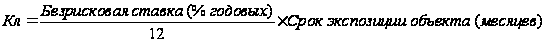
Анализ рынка недвижимости Тульской области показал, что средний срок экспозиции нежилых зданий, аналогичных оцениваемым, составляет 6 месяцев.
Расчет ставки дисконтирования методом кумулятивного построения сведен в Таблицу 15.
Таблица 15. Расчет ставки дисконтирования
| Показатель | Значение |
| Безрисковая ставка | 11,74% |
| Типичный срок экспозиции, мес. | 6 |
| Премия за низкую ликвидность | 5,87% |
| Премия за риск инвестирования | 1,75% |
| Премия за риски связанные с управлением объектом | 2,20% |
| ИТОГО ставка дисконта | 21,56% |
Объект недвижимости имеет конечный (ограниченный) срок экономической жизни (срок, в течение которого эксплуатация объекта является физически возможной и экономически выгодной). Доход, приносимый объектом недвижимости, должен возмещать потерю объектом своей стоимости к концу срока его экономической жизни. Количественно величина дохода, необходимого для такого возмещения, выражается через норму возврата капитала.
Существует три способа расчета нормы возврата капитала:
1. Прямолинейный возврат капитала (метод Ринга): предполагает возврат капитала равными частями в течение срока владения активом, норма возврата в этом случае представляет собой ежегодную долю первоначального капитала, отчисляемую в беспроцентный фонд возмещения.
2. Возврат капитала по фонду возмещения и безрисковой ставке процента (метод Хоскольда): предполагает, что фонд возмещения формируется по минимальной из возможных ставок – «безрисковой» ставке.
3. Возврат капитала по фонду возмещения и ставке дохода на инвестиции (метод Инвуда): предполагает, что фонд возмещения формируется по ставке процента, равной норме дохода на инвестиции (ставке дисконтирования).
В данной оценке используется метод Хоскольда который, по мнению оценщиков, в наибольшей степени отвечает условиям инвестирования в России