Управление оборотными средствами предприятия
Таблица 3. Структура оборотных средств в 2006–2007 гг.
| Состав оборотных средств | Структура оборотных средств, % | Структура оборотных средств, % | ||||
| начало 2006 г. | конец 2006 г. | изменение структуры | начало 2007 г. | конец 2007 г. | изменение структуры | |
| Запасы, в том числе: | 58,7 | 42,63 | -16,07 | 42,63 | 55,5 | +12,9 |
| сырье и материалы | 33,65 | 28,2 | -5,45 | 26,4 | 23,2 | -3,2 |
| незавершенное производство | 15,9 | 11,4 | -4,5 | 11,4 | 19,2 | +7,8 |
| готовая продукция | 9,04 | 2,64 | -6,4 | 2,6 | 12,4 | +9,8 |
| Расходы будущих периодов | 0,13 | 0,37 | +0,24 | 2,25 | 0,5 | -1,7 |
| Неоплаченная отгруженная продукция | 1,64 | 1,9 | +0,265 | 1,8 | 4,3 | +2,55 |
| Дебиторская задолженность | 28,3 | 51,81 | +23,51 | 51,9 | 34,4 | -17,5 |
| Краткосрочные финансовые вложения | - | - | - | - | 0,1 | +0,1 |
| Денежные средства | 11,36 | 3,66 | -7,7 | 3,7 | 5,7 | +2,0 |
| Итого | 100 | 100 | 100 | 100 | ||
На долю запасов в структуре оборотных активов начале 2006 года приходилось 58,7% и 42,63% – на конец года. В составе запасов большое место занимают сырье и материалы 33,65% и 28,2% на начало и конец года, соответственно. Почти в 3 раза увеличилась доля расходов будущих периодов. На конец 2006 года заметно снижение общей доли запасов, что является положительным фактором. Однако почти в 2 раза увеличилась доля дебиторской задолженности, что ухудшает финансовую ситуацию на предприятии. Она сложилась в основном из-за финансовых затруднений у покупателей и заказчиков и составила в денежном выражении 20,0 млн. руб. Отсюда происходит и рост кредиторской задолженности, которая превышает дебиторскую на 15%. На конец 2006 года более чем в 3 раза уменьшился удельный вес остатков денежной наличности, что обусловлено уровнем несбалансированности денежных потоков. Если проанализировать структуру оборотных средств за 2007 год, то можно увидеть, что к концу года увеличились запасы на 12,9%, в том числе в основном благодаря росту удельного веса незавершенного производства на 7,8% и готовой продукции на 9,8%. Это связано с ростом затрат на производство на 119,9% в связи с ростом объемов производства на 124,4%. Рост затрат по топливу произошел из-за роста цен на 37,9% (цена за 1 тыс. куб. м. газа на 1.01.2007 г. – 417 руб., на 1.01.2006 г. – 575 руб.). Рост затрат по энергии произошел из-за роста цен на 17,3% (цена за 1 квт. час на 1.01.2007 г. – 1,04 руб., на 1.01.2008 г. – 1,22 руб.). Положительным фактом является снижение дебиторской задолженности на 17,5%, т. к. в 2007 году было реализовано больше продукции и прибыль от реализации составила 29753 тыс. руб., а в 2006 году – 19329 тыс. руб., т.о. рост составил 153,9%.
Для анализа состояния оборотных средств на предприятии составим таблицу 4. Приведенные данные свидетельствуют о замедлении оборачиваемости запасов на 20 дней, а следовательно, о снижении деловой активности предприятия. Это произошло за счет накопления излишних, пользующихся низким спросом материалов, а также за счет приобретения
Таблица 4. Состояние оборотных средств на предприятии
| Показатели | 2006 г. | 2007 г. | Изменение (+,–) |
| Среднегодовые остатки запасов, тыс. руб. | 28785 | 41625,5 | 12840,5 |
| Сумма израсходованных запасов, тыс. руб. | 158513 | 175852 | 17339 |
| Продолжительность оборота запасов, дней | 65 | 85 | 20 |
| Средние остатки готовой продукции, тыс. руб. | 3245,5 | 7240 | 3994,5 |
| Себестоимость отгруженной продукции, тыс. руб. | 175095 | 217757 | 42662 |
| Продолжительность оборота средств в остатках готовой продукции, дней | 7 | 12 | 5 |
| Фактическая себестоимость произведенной продукции, тыс. руб. | 156052 | 187135 | 31083 |
| Средние остатки незавершенного производства, тыс. руб. | 7743,5 | 13397 | 5653,5 |
| Продолжительность производственного процесса, дней | 18 | 26 | 8 |
| Средние остатки по счетам дебиторов, тыс. руб. | 23315,5 | 33456,5 | 10141 |
| Сумма погашенной дебиторской задолженности, тыс. руб. | 402832 | 506573 | 103741 |
| Период инкассации долгов, дней | 21 | 24 | 3 |
| Средние остатки денежной наличности, тыс. руб. | 4183,5 | 4071,5 | -112 |
| Сумма кредитовых оборотов по счетам денежных средств, тыс. руб. | 334680 | 349263 | 14583 |
| Продолжительность нахождения капитала в свободной денежной наличности, дней | 4,5 | 4,2 | -0,3 |
Дополнительных запасов в связи с ожиданием роста темпов инфляции и в связи с ростом объемов производства. Наличие таких материалов говорит о том, что оборотный капитал иммобилизован на длительное время в производственных запасах, в результате чего замедляется его оборачиваемость. Для оперативного управления запасами делается более детальный анализ их оборачиваемости по каждому виду.
Увеличилась продолжительность оборота готовой продукции с 7 до 12 дней, что является прямым свидетельством ухудшения процессов реализации продукции, появления проблем со сбытом в перспективе. Одним из обстоятельств, определивших проблемы сбыта являются увеличивающиеся затраты на производство и как следствие высокие цены на продукцию, ограниченность существующих рынков. С целью поиска новых рынков сбыта необходимо изучить пути снижения себестоимости продукции, повышения ее качества и конкурентоспособности, структурной перестройки экономики предприятия, организации эффективной рекламы.
Увеличились остатки незавершенного производства в 2007 году, в связи с ростом объемов производства и увеличением затрат по сырью и материалам. Имеет место и увеличение продолжительности производственного цикла. Она зависит от неудовлетворительной организации производства, материально-технического снабжения.
Оборачиваемость дебиторской задолженности на анализируемом предприятии увеличилась на 3 дня. Для управления ею необходимо сосредоточить внимание на долгах большой давности и уделить внимание крупным суммам задолженности. Увеличение продолжительности нахождения средств в дебиторской задолженности произошло из-за финансовых затруднений у покупателей.
За отчетный год период показатель нахождения капитала в денежной наличности уменьшился на 0,3 дня, что следует оценить положительно. Отсутствие наличия просроченных платежей свидетельствует об организации более планомерного поступления и расходования денежных средств, т.е. о лучшей сбалансированности денежных потоков.
Для характеристики эффективности использования совокупного капитала рассчитывается его доходность (рентабельность) как отношение суммы балансовой прибыли к среднегодовой сумме совокупного капитала.
Рентабельность за 2006 год составила: 24685 / 86168,5 Ч 100% = 28,6%.
Рентабельность за 2005 год составила: 29753 / 114556 Ч 100% = 26%.
Данный показатель объективно указывает на ухудшение результатов финансово-хозяйственной деятельности, в том числе и за счет снижения эффективности использования оборотного капитала, увеличения периода его оборота и роста среднегодовых остатков его основных элементов.
Для характеристики интенсивности использования капитала рассчитывается коэффициент его оборачиваемости (отношение выручки от реализации продукции к среднегодовой стоимости капитала).
Коб = 177842 / 86168,5 = 2,064 (2006 год)
Коб = 205605 / 114556 = 1,795 (2007 год)
Таким образом, коэффициент оборачиваемости за анализируемый период сократился с 2,064 до 1,795, что указывает на дополнительное вовлечение денежных средств предприятия в оборотный капитал и снижение скорости его оборота, а также рост коэффициента загрузки оборотных средств.
Определяют также рентабельность операционного капитала, непосредственно задействованного в основной (операционной) деятельности предприятия – отношение прибыли от реализации продукции и услуг к его среднегодовой стоимости.
Рентабельность оборота = 19329 / 57303,5 = 0,337 (2006 год)
Рентабельность оборота = 29753 / 81994,5 = 0,363 (2007 год)
На основе полученных данных составим таблицу показателей эффективности использования совокупного капитала (табл. 5).
Таблица 5. Показатели эффективности использования совокупного капитала
| показатель | 2006 г. | 2007 г. | Изменение (+,–) |
| Балансовая прибыль, тыс. руб. | 24865 | 17354 | -7511 |
| Чистая выручка от всех видов продаж, тыс. руб. | 177842 | 205605 | 27763 |
| Средняя сумма капитала, тыс. руб. | 86168,5 | 114556 | 28387,5 |
| Рентабельность капитала, % | 28,6 | 26 | -2,6 |
| Рентабельность оборота, % | 33,7 | 36,3 | 2,6 |
| Коэффициент оборачиваемости капитала | 2,064 | 1,795 | -0,269 |
|
Изменение рентабельности капитала за счет коэффициента оборачиваемости (1,795 – 2,064) Ч 33,7 = – 9,065% |
|||
|
Изменение рентабельности капитала за счет рентабельности продаж (36,3 – 33,7) Ч 1,795 = 4,667% |
|||
| Итого изменение рентабельности капитала: – 4,398% | |||
Таким образом, из анализа таблицы 5 следует, что наиболее ярко выраженным фактором снижения эффективности использования капитала организации является снижение коэффициента оборачиваемости оборотных средств, замедление их оборота за счет увеличения периода оборота и роста среднегодовых остатков оборотных средств.
Поскольку оборачиваемость капитала тесно связана с его рентабельностью и является одним из важнейших показателей, характеризующих интенсивность использования средств предприятия и его деловую активность, необходимо детально изучить показатели оборачиваемости капитала и установить, на каких стадиях кругооборота произошло замедление движения средств. Составим таблицу анализа продолжительности оборота капитала (табл. 6).
Таблица 6. Анализ продолжительности оборотных средств
| Показатель | 2006 г. | 2007 г. | Изменение (+,–) |
| Выручка от продаж, тыс. руб. | 177842 | 205605 | +27763 |
| Среднегодовая стоимость совокупного капитала, тыс. руб., | 86168,5 | 114556 | +28387,5 |
| в том числе оборотного капитала | 57303,5 | 81994,5 | +24691 |
| Коэффициент оборачиваемости всего капитала, | 2,064 | 1,795 | -0,269 |
| в том числе оборотного капитала | 3,10 | 2,51 | -0,59 |
| Продолжительность оборота всего капитала, дней, | 174,4 | 200,6 | +26,2 |
| в том числе оборотного капитала | 116 | 143,6 | +27,6 |
Таким образом, по сравнению с 2006 годом продолжительность оборота совокупного капитала замедлилась на 26,2 дней, а оборотного – на 27,6 дня.
В дальнейшем изучение изменения оборачиваемости оборотного капитала на всех стадиях его кругооборота позволит проследить, на каких стадиях произошло замедление оборачиваемости капитала. Для этого средние остатки отдельных видов оборотных активов разделим на сумму однодневного оборота по реализации. Составим таблицу анализа продолжительности оборота оборотного капитала (табл. 7).
Данные таблицы показывают, что продолжительность оборота капитала, вложенного в оборотные активы, замедлилась на 27,6 дня в связи с образованием сверхнормативных запасов материальных ценностей, увеличением суммы средств в дебиторской задолженности. Продолжительность оборота капитала неодинакова в различных отраслях. В отрасли железнодорожного машиностроения продолжительность медленнее чем в других отраслях. Это зависит от продолжительности производственного цикла и процесса обращения. Время производства
Таблица 7. Анализ продолжительности оборота оборотного капитала
| Показатель | 2006 г. | 2007 г. | Изменение (+,–) |
| Общая сумма оборотного капитала, в том числе в: | 57303,5 | 81994,5 | +691 |
| производственных запасах | 28785 | 41625,5 | +12840,5 |
| дебиторской задолженности | 23315,5 | 33456,5 | +10141 |
| денежной наличности | 4182 | 4134,5 | -47,5 |
| Однодневная выручка от реализации продукции, тыс. руб. | 494 | 571 | +77 |
| Общая продолжительность оборота оборотного капитала, дней, в том числе в: | 116 | 143,6 | +27,6 |
| производственных запасах | 58,3 | 72,9 | +14,6 |
| дебиторской задолженности | 47,2 | 58,6 | +11,4 |
| денежной наличности | 8,5 | 7,2 | -1,3 |
обусловлено технологическим процессом, техникой, организацией производства. Ускорить оборачиваемость капитала можно путем интенсификации производства, более полного использования трудовых и материальных ресурсов, недопущения сверхнормативных товарно-материальных ценностей, отвлечения средств в дебиторскую задолженность.
Экономический эффект в результате ускорения оборачиваемости капитала выражается в относительном высвобождении средств из оборота, а также в увеличении суммы выручки и суммы прибыли.
Сумма высвобожденных средств в связи с ускорением (-Э) или дополнительным вовлечением оборотных средств в оборот (+Э) при замедлении их оборачиваемости определяется умножением однодневного оборота по реализации на изменение продолжительности оборота. Таким образом, в анализируемом периоде сумма вовлечения оборотных средств в связи с увеличением периода их оборота составила:
+Э = 205605 / 360 Ч (143,6 – 116) = 15763 тыс. руб.
В анализируемом предприятии в связи с замедлением оборачиваемости оборотного капитала на 27,6 дня дополнительно привлечено в оборот капитала на сумму 15763 тыс. руб. Если бы капитал оборачивался в отчетном году не за 143,6 дней, а за 116, то для обеспечения фактической выручки в размере 205605 тыс. руб. потребовалось бы иметь в обороте не 81994,5 тыс. руб. оборотного капитала, а 66231,5 тыс. руб., т.е. на 15763 тыс. руб. меньше.
2.3 Анализ платежеспособности, финансовой устойчивости, деловой активности предприятия
Методика анализа активов, капитала и обязательств обусловливает логический переход к анализу и оценке состояния ликвидности, платежеспособности и финансовой устойчивости организации.
Таблица 8. Динамика количественных значений коэффициентов ликвидности
| Показатель | Нормативное значение показателя | Начало 2006 г. | Конец 2006 г. | Изменение (+, -) | Начало 2007 г. | Конец 2007 г. | Изменение (+,–) |
| Коэффициент абсолютной ликвидности | 0,2 – 0,4 | 0,17 | 0,44 | +0,27 | 0,06 | 0,08 | +0,02 |
| Коэффициент промежуточной (критической) ликвидности | 0,5 – 1,0 | 0,6 |
0,82 |
+0,22 | 0,87 | 0,57 | -0,3 |
| Коэффициент текущей ликвидности | 1,0 – 2,0 | 1,52 | 1,47 | -0,05 | 1,58 | 1,43 | -0,15 |
| Оборотные активы, тыс. руб. | - | 54172 | 60435 | +6263 | 60435 | 103554 | +43119 |
| Краткосрочные обязательства | - | 35706 | 40980 | +5274 | 38354 | 72664 | +34310 |
| Абсолютное превышение (+) или непокрытие (–) оборотными активами краткосрочных обязательств | - | +18466 | +19455 | +989 | +22071 | +30980 | +8809 |
Ликвидность активов представляет собой их возможность при определенных обстоятельствах обратиться в денежную форму (наличность) для возмещения обязательств. Рассчитаем наиболее важные по экономической сути и востребованности практикой показатели ликвидности (табл. 8).
Данные таблицы свидетельствуют о достаточном уровне ликвидности составляющих элементов оборотных активов за 2004 год, однако в 2005 году эти коэффициенты значительно снизились, вследствие чего ухудшилась финансовая ситуация в организации. Положительным моментом можно отметить превышение суммы оборотных активов над краткосрочными обязательствами, что свидетельствует о достаточности собственных средств. Для проведения анализа и оценки обеспеченности оборотных активов собственными средствами рассчитаем следующие показатели и занесем их в таблицу 8.
Представленные расчеты за 2004 год характеризуют снижение на конец года по сравнению с началом общей суммы собственных оборотных средств на 3892 тыс. руб., что повлекло к еще большему понижению коэффициента обеспеченности собственными оборотными средствами с 0,34 до 0,24. Если проанализировать 2006 год, то заметно улучшение ситуации, но у предприятия не остается другого источника пополнения оборотных средств, как только за счет невозврата в установленный договорами срок кредиторской задолженности, которая превысила дебиторскую в 1,59 раз. Как известно, увеличение кредиторской задолженности – признак увеличения потенциальной неплатежеспособности и неустойчивого развития хозяйствующего субъекта, что ведет к банкротству.
Все показатели ликвидности оборотных активов и оценки структуры баланса предприятия в определенной степени характеризуют и ее платежеспособность.
Таблица 9. Исходные данные для анализа собственных оборотных средств
| показатель | Начало 2006 г. | Конец 2006 г. | Изменение (+,–) | Темп роста, % | Начало 2007 г. | Конец 2007 г. | Изменение (+,–) | Темп роста, % |
| Собственный капитал (СК), тыс. руб. | 43341 | 47111 | +3770 | 108,7 | 47111 | 56280 | +9169 | 119,5 |
| Внеоборотные активы (ВА), тыс. руб. | 25034 | 32696 | +7662 | 130,6 | 32696 | 32427 | -269 | 99,2 |
| Оборотные активы (ОК), тыс. руб. | 54172 | 60435 | +6263 | 111,6 | 60435 | 103554 | +43119 | 171,3 |
| Собственные оборотные средства (СОС), тыс. руб. | 18307 | 14415 | -3892 | -78,7 | 14415 | 23853 | +9438 | 165,5 |
| Коэффициент обеспеченности собственных оборотных средств (КОСС) | 0,34 | 0,24 | -0,1 | -0,71 раз | 0,24 | 0,23 | -0,01 | -0,96 раз |
Платежеспособность свидетельствует о финансовых возможностях предприятия (о наличных денежных средствах и их эквивалентов, о счетах к оплате) полностью расплатиться по своим обязательствам по мере наступления срока погашения долга. Для расчета коэффициентов платежеспособности предприятия сначала рассчитаем стоимость чистых активов и данные сведем в таблицу 10.
Далее, в таблице 11 приведем перечень показателей, которые с определенной степенью точности можно использовать для оценки платежеспособности предприятия. Предложенная система показателей позволяет в комплексе получить представление о платежеспособности предприятия и тенденциях ее развития.
Таблица 10. Расчет чистых активов предприятия в 2004–2005 гг., тыс. руб.
| Показатель | Начало 2006 г. | Конец 2006 г. | Изменение (+,–) | Темп роста, % | Начало 2007 г. | Конец 2007 г. | Изменение (+,–) | Темп роста, % |
| 1. Нематериальные активы | 32 | - | -32 | - | - | - | - | - |
| 2. Основные средства | 22807 | 31566 | +8759 | 138,4 | 31566 | 32199 | +643 | 102 |
| 3. Незавершенное строительство | 2195 | 1130 | -1065 | 51,48 | 1130 | 228 | -902 | 20,18 |
| 4. Доходные вложения в материальные ценности | - | - | - | - | - | - | - | - |
| 5. Долгосрочные финансовые вложения | - | - | - | - | - | - | - | - |
| 6. Прочие внеоборотные активы | - | - | - | - | - | - | - | - |
| 7. Производственные запасы | 31805 | 25765 | -6040 | 81 | 25765 | 57486 | +31721 | 224,5 |
| 8. Дебиторская задолженность | 15320 | 31311 | +15991 | 204,4 | 31311 | 35602 | +4291 | 113,7 |
| 9. Краткосрочные фин. вложения | - | - | - | - | - | 63 | +63 | 63 |
| 10. Денежные средства | 6153 | 2204 | -3949 | 35,8 | 2211 | 5932 | +3721 | 268,3 |
| 11. Прочие оборотные активы | - | 2 | +2 | - | 2 | 2 | - | 100 |
| 12. Итого активов для расчета чистых активов | 78312 | 91978 | +13666 | 117,5 | 91985 | 131510 | +39525 | 142,97 |
| 13. Целевые финансирования и поступления | - | - | - | - | - | - | - |
- |
| 14. Кредиты банка и заемные средства | 2000 | 5000 | +3000 | 250 | 5000 | 15990 | +10990 | 319,8 |
| 15. Кредиторская задолженность | 33706 | 35980 | +2274 | 106,7 | 33354 | 56674 | +23320 | 169,9 |
| 16. Задолженность учредителям по выплате доходов – | - | - | - | - | - | - | - | - |
| 17. Прочие краткосрочные пассивы | - | - | - | - | - | - | - | - |
| 18. Итого пассивы, исключаемые из стоимости активов | 35706 | 40980 | +5274 | 114,8 | 38354 | 72664 | +34310 | 189,46 |
| 19. Стоимость чистых активов | 42606 | 50998 | +8392 | 119,7 | 53631 | 58846 | 5215 | 109,7 |
| 20. Собственный капитал | 43341 | 47111 | +3770 | 108,7 | 47111 | 56280 | +9169 | 119,46 |
| 21. Отклонения (стр. 19 – стр. 20) | -735 | +3887 | +4622 | - | 6520 | 2566 | -3954 | 60,64 |
Таблица 11. Динамика показателей платежеспособности предприятия 2004–2005 гг.
| Показатель |
Начало 2006 г. |
Конец 2006 г. |
Изменение (+,–) |
Начало 2007 г. |
Конец 2007 г. |
Изменение (+,–) |
| 1. Коэффициент текущей ликвидности | 1,52 | 1,47 | -0,05 | 1,58 | 1,43 | -0,15 |
| 2. Коэффициент соотношения дебиторской и кредиторской задолженности | 0,45 | 0,87 | +0,42 | 0,94 | 0,63 | -0,31 |
| 3. Период инкассирования дебиторской задолженности, дней | 13,7 | 28,0 | +14,3 | 22,25 | 25,3 | +3,05 |
| 4. Продолжительность оборачиваемости кредиторской задолженности, дней | 28,8 | 30,8 | +2,0 | 22,82 | 38,77 | +15,95 |
| 5. Коэффициент соотношения собственного и заемного капитала | 1,21 | 1,02 | -0,19 | 1,02 | 0,71 | -0,31 |
| 6. Коэффициент платежеспособности | - | 1,02 | - | - | 1,02 | |
| 7. Коэффициент покрытия долгосрочных и краткосрочных обязательств чистыми активами | 1,19 | 1,11 | -0,08 | 1,165 | 0,738 | -0,43 |
| 8. Коэффициент обеспеченности оборотных активов собственными средствами | 0,34 | 0,24 | -0,1 | 0,24 | 0,23 | -0,01 |
| 9. Доля кредиторской задолженности в собственном капитале и дебиторской задолженности | 0,57% | 0,46% | -0,11 | 0,425% | 0,617% | +0,192 |
| 10. Коэффициент покрытия чистыми активами кредиторской задолженности, раз | 1,26 | 1,42 | +0,16 | 1,61 | 1,04 | -0,57 |
| 11. Коэффициент покрытия чистыми оборотными активами кредиторской задолженности, % | 1,61 | 1,68 | +0,07 | 1,81 | 1,83 | +0,02 |
| 12. Коэффициент соотношения чистых оборотных активов с чистыми активами, % | 1,27 | 1,19 | -0,08 | 1,13 | 1,76 | +0,63 |
Большая часть показателей ухудшили свои количественные значения к концу 2006 и 2007 года по сравнению с началом. Так, продолжительность оборачиваемости кредиторской задолженности увеличилась на 2 дня в 2006 году и на 16 дней в 2007 году; период инкассирования дебиторской задолженности – на 14 и 3 дня, соответственно; однако в 2006 году уменьшилась доля кредиторской задолженности в собственном капитале – с 0,57% до 0,46% и возрос коэффициент покрытия чистыми активами кредиторской задолженности с 1,26 до 1,42 раза. При этом следует отметить достаточно высокий уровень коэффициента текущей ликвидности, который уменьшился на 0,05 и 0,15 пунктов в 2006 и 2007 году. Положительным моментом является увеличение величины чистых оборотных активов и коэффициентов стр. 11, 12, что свидетельствует о высокой степени ликвидности оборотных активов и о финансовых возможностях предприятия.
Финансовое состояние предприятия, его устойчивость во многом зависят от оптимальной структуры источников капитала (соотношения собственных и заемных средств) и от оптимальности структуры активов предприятия. Поэтому вначале необходимо проанализировать структуру источников капитала предприятия и оценить степень финансовой устойчивости и финансового риска (табл. 12).
Таблица 12. Оценка динамики финансовой устойчивости организации
| Показатель | Нормативное значение | Начало 2006 года | На конец 2006 года | Изменение (+,–) | На начало 2007 года | На конец 2007 года | Изменение (+,–) | |
| Коэффициент автономии | > 0,5 | 0.55 | 0.56 | +0.01 | 0.56 | 0.45 | -0.11 | |
| Коэффициент финансовой устойчивости | > 0,7 | 0.55 | 0.56 | +0.01 | 0.56 | 0.47 | -0.09 | |
| Коэффициент финансовой зависимости | < 0,5 | 0,45 | 0,44 | -0,01 | 0,44 | 0,55 | +0,11 | |
| Коэффициент финансирования | >1,0 | 1,213 | 1,133 | -0,08 | 1,27 | 0,81 | -0,46 | |
| Коэффициент инвестирования | >1,0 | 1,74 | 1,595 | -0,145 | 1,595 | 1,88 | +0,285 | |
| Коэффициент постоянного актива | <1,0 | 0,575 | 0,63 | +0,055 | 0,63 | 0,53 | -0,1 | |
| Коэффициент маневренности | 0,5 | 0,42 | 0,37 | -0,05 | 0,37 | 0,47 | +0,1 | |
| Коэффициент обеспеченности оборотных активов собственными средствами | 0,1 | 0,34 | 0,24 | -0,1 | 0,24 | 0,23 | -0,01 | |
| Коэффициент соотношения мобильных и иммобилизованных средств | - | 2,16 | 1,85 | -1,31 | 1,85 | 3,19 | +1,34 | |
| Коэффициент соотношения чистых оборотных активов и чистых активов | - | 1,27 | 1,19 | -0,08 | 1,13 | 1,76 | +0,63 | |
| Финансовый рычаг (леверидж) | <1,0 | 0,82 | 0,76 | -0,06 | 0,79 | 1,23 | +0,44 | |
| Коэффициент соотношения активов и собственного капитала | - | 1,82 | 1,79 | -0,03 | 1,79 | 2,23 | +0,44 | |
| Коэффициент соотношения оборотных активов с собственным капиталом | - | 1,25 | 1,16 | -0,09 | 1,16 | 1,7 | +0,54 | |
| Коэффициент соотношения кредиторской и дебиторской задолженности | - | 2,2 | 1,15 | -1,05 | 1,07 | 1,59 | +0,52 | |
Чем выше уровень коэффициентов финансовой автономии, финансовой устойчивости, финансирования и ниже уровень финансовой зависимости, финансового рычага, тем устойчивее финансовое состояние предприятия. В нашем примере доля собственного капитала имеет тенденцию к понижению в 2007 году, т. к. темпы прироста собственного капитала ниже темпов прироста заемного. Плечо финансового рычага увеличилось на 44%. Это свидетельствует о том, что финансовая зависимость предприятия от внешних инвесторов повысилась. Оценка изменений, которые произошли в структуре капитала, с позиций инвесторов и предприятия может быть разной. Для банков и прочих кредиторов ситуация более надежная, если собственного капитала у клиентов более высокая. Это исключает финансовый риск. Предприятие заинтересовано в привлечении заемных средств по двум причинам:
проценты по обслуживанию заемного капитала рассматриваются как расходы и не включаются в налогооблагаемую прибыль;
расходы на выплату процентов обычно ниже прибыли, полученной от использования заемных средств в обороте предприятия, в результате чего повышается рентабельность собственного капитала.
Оценить деловую активность предприятия можно на качественном и количественном уровнях. Качественными критериями являются: широта рынков сбыта продукции, репутация предприятия и т.п. Анализ этих критериев наиболее эффективен при сравнении деятельности данного предприятия и родственных по сфере приложения капитала предприятий. Количественная оценка делается по двум направлениям:
степень выполнения плана по основным показателям, обеспечение заданных темпов их роста;
уровень эффективности использования ресурсов предприятия.
Для реализации первого направления анализа целесообразно учитывать сравнительную динамику основных показателей. В.В. Ковалев приводит «золотое правило экономики предприятия»:
Тпб > Tp > Tak >100%, (22)
где Тпб, Тр, Так – соответственно темп изменения прибыли, реализации, авансированного капитала.
Для реализации второго направления количественного анализа необходимо рассчитать показатели, характеризующие эффективность использования материальных, трудовых и финансовых ресурсов. Основные из них – выработка, фондоотдача, оборачиваемость производственных запасов, продолжительность операционного цикла, оборачиваемость авансированного капитала. К обобщающим показателям оценки эффективности использования ресурсов предприятия и динамичности его развития относятся показатель ресурсоотдачи и коэффициент устойчивости экономического роста. Приведем некоторые показатели деловой активности организации за 2006 и 2007 годы (табл. 13).
В отчетном периоде выросли затраты на производство на 119,9% в связи с ростом объемов производства на 124,4%. Несмотря на увеличение затрат по сырью и материалам к уровню 2006 года, удельные затраты на 1 рубль товарной продукции уменьшились на 3,6%. При росте затрат на покупные и комплектующие изделия к уровню 2006 года удельные затраты на 1 рубль товарной продукции снизились на 2,79%. Плановые затраты на 1 рубль товарной продукции 92,51 коп., что в пересчете на выполненный объем товарной продукции составляет 201447 тыс. руб. Фактическая себестоимость всего выпуска составила187135 тыс. руб. Фактические затраты на 1 рубль товарной продукции 85,94 коп. или 89,12% к плану. Удельные затраты в объеме товарной продукции представлены в таблице 14.
Таблица 13. Показатели деловой активности ОАО «Машзавод»
| Показатель | Единица измерения | 2006 г. | 2007 г. | Темп роста, % |
| Товарная продукция | тыс. руб. | 175095 | 217757 | 124,4 |
| Себестоимость товарной продукции | тыс. руб. | 156052 | 187135 | 119,9 |
| Затраты на 1 руб. товарной продукции | коп. | 89,12 | 85,94 | 96,4 |
| Выручка от продаж | тыс. руб. | 177842 | 205605 | 115,6 |
| Себестоимость реализованной продукции | тыс. руб. | 158513 | 175852 | 110,9 |
| Прибыль от продаж | тыс. руб. | 19329 | 29753 | 153,9 |
| Прибыль балансовая | тыс. руб. | 24681 | 17354 | 70,3 |
| Рентабельность товарной продукции | % | 12,2 | 16,4 | 134,4 |
| Рентабельность реализованной продукции | % | 12,2 | 16,9 | 138,5 |
| Среднесписочная численность | чел. | 808 | 865 | 107,1 |
| Производительность труда | руб. | 222,8 | 258,6 | 116,1 |
| Средняя зарплата | руб. | 3479 | 4260 | 122,4 |
Таблица 14. Удельные затраты на 1 рубль товарной продукции
| Показатель | Затраты, тыс. руб. | Удельные затраты на 1 руб. товарной продукции, коп. | ||||
| 2006 г. | 2007 г. | % роста | 2006 г. | 2007 г. | +,- | |
| Сырье и материалы | 42863 | 51259 | 119,6 | 24,48 | 23,54 | -0,94 |
| Покупные и комплектующие изделия | 52965 | 59787 | 112,9 | 30,25 | 27,46 | -2,79 |
| топливо | 1029 | 1287 | 125,1 | 0,59 | 0,59 | - |
| энергия | 2617 | 3716 | 142,0 | 1,49 | 1,71 | +0,22 |
| Затраты на оплату труда | 33336 | 44125 | 132,4 | 19,04 | 20,26 | +1,22 |
| Прочие расходы | 23242 | 26961 | 116,0 | 13,27 | 12,38 | -0,89 |
| Себестоимость всего | 156052 | 187135 | 119,9 | 89,12 | 85,94 | -3,18 |
| Товарная продукция | 175095 | 217757 | 124,4 | - | - | - |
На основании всех приведенных показателей и коэффициентов можно сделать вывод о том, что финансовое состояние организации удовлетворительное, предприятие платежеспособно и является ликвидным.
Представим оценку риска потери платежеспособности по определенной шкале в зависимости от значений коэффициента (N) У. Бивера в таблице 15.
Таблица 15. Степень риска потери платежеспособности по критерию У. Бивера (2007 г.)
| Значение N | Риск потери платежеспособности |
| < = 0,17 | Высокий |
| 0,17 < 2N < = 0,4 | Средний |
| > 0,4 | Низкий |
N = (Чистая прибыль + Амортизация) / Заемные средства (23)
N = (29753 + 9960) / (2495,5 + 60365) = 0,632
Как видно из произведенных расчетов, риск потери платежеспособности у предприятия низкий, вероятность банкротства – незначительная.
3. Мероприятия по улучшению использования оборотных средств в ОАО «Машзавод»
3.1 Проблемы использования оборотного капитала организации
Анализ структуры и использования оборотного капитала ОАО «Машзавод» позволил выявить целый ряд актуальных проблем. Некоторые из них появились недавно, другие носят хронический характер.
Исследования показали уменьшение продолжительности оборота оборотного капитала. Это привело к снижению коэффициента оборачиваемости и росту коэффициента загрузки средств в обороте. Снижение оборачиваемости вовлекло в оборот дополнительные денежные средства.
Активы предприятия в анализируемом периоде (2006–2007 гг.) выросли, и произошло за счет роста стоимости основных средств, прочих внеоборотных активов. Проведенное аналитическое исследование показало, что увеличение доли дебиторской задолженности, незавершенного производства в объеме активов повлекло за собой некоторое снижение маневренности организации. То есть, имущество организации стало гораздо менее мобильным, о чем свидетельствует снижение показателя маневренности.
Следующей проблемой использования оборотного капитала является то, что организация имеет нестабильную структуру источников финансовых ресурсов. Если на начало отчетного периода в структуре финансовых ресурсов организации преобладали собственные ресурсы, то на конец отчетного периода доля собственных ресурсов снижается.
Финансовым источником покрытия дебиторской задолженности стала кредиторская задолженность в различных ее видах. Это привело к сдвигам в структуре источников образования оборотных средств, а именно к низкой обеспеченности собственными оборотными средствами.
Можно сделать вывод, что нехватка собственных источников финансовых ресурсов порождает повышенную кредиторскую задолженность, кризис неплатежей видоизменяет структуру источников образования финансовых ресурсов, и, в конечном итоге, все это негативно влияет на воспроизводственный процесс.
Кроме того, исследование показало, что у анализируемого предприятия имеют место проблемы с дебиторской задолженностью в различных ее видах. Это просроченная дебиторская задолженность покупателей, занимающая в структуре оборотных активов второе место. Из-за большой дебиторской задолженности значительная часть авансированных оборотных средств возвращается предприятию с большим опозданием, либо совсем не возвращается.
Рассмотрим причины возникновения высокой дебиторской задолженности.
Анализируя просроченную дебиторскую задолженность покупателей, выясняем, что у организации явные проблемы с оплатой поставляемой продукции. При этом, если исходить из данных, которые имеются за рассматриваемый отрезок времени (2006–2007 гг.), эта проблема, безусловно, возникла не сразу. Доля просроченной дебиторской задолженности покупателей в оборотных средствах неизменно преобладает над остальными составляющими оборотных активов организации. Естественно, что этот процесс сопровождается косвенными потерями дохода предприятия, экономический смысл которых выражается в трех аспектах:
чем продолжительнее период погашения дебиторской задолженности, тем меньше доход от средств, вложенных в нее;
в условиях инфляции возвращаемые должниками деньги обесцениваются;
дебиторская задолженность представляет собой один из активов предприятия, для финансирования которого нужен соответствующий источник.
Это свидетельствует о том, что средства, направляемые на пополнение оборотного капитала, идут не на расширение производства и, как следствие, увеличение прибыльности предприятия, а на кредитование покупателей.
Приходим к выводу, что большая доля дебиторской задолженности значительно замедляет общую оборачиваемость и, как следствие, не только снижает мобильность и эффективность оборотного капитала, но и платежеспособность в целом, что ухудшает финансовое положение предприятия.
Кроме того следует отметить, что среднегодовая стоимость запасов сырья и материалов в 2005 году увеличилась на 12840,5 тыс. руб. (44,6%). С одной стороны, увеличение доли сырья и материалов отрицательно влияет на экономические показатели организации (повышение затрат на хранение). С другой стороны, высокая доля материалов на складе – это приобретение сверхнормативных запасов (закупки в «прок»), следствием которого является нерациональное использование денежных средств.
Таким образом, подводя итог всего выше отмеченного, можно сделать вывод о том, что сложившаяся на конец отчетного периода ситуация со структурой и использованием оборотного капитала создает проблему финансовой устойчивости предприятия, то есть ведет к привлечению дополнительных дорогостоящих источников финансирования.
3.2 Направления ускорения оборачиваемости производственных запасов организации
Эффективность использования оборотных средств зависит от многих факторов. Среди них можно выделить внешние факторы, оказывающие влияние независимо от интересов и деятельности предприятия, и внутренние, на которые предприятие может и должно активно влиять.
К внешним факторам относятся: общая экономическая ситуация, особенности налогового законодательства, условия получения кредитов и процентные ставки по ним, возможность целевого финансирования, участие в программах, финансируемых из бюджета.
Повышение эффективности использования оборотных средств обеспечивается ускорением их оборачиваемости на всех стадиях кругооборота. Так как на предприятии большую долю в оборотных средствах занимают запасы, то эффективная организация производственных запасов является важным условием повышения эффективности использования оборотных средств. Основные пути сокращения запасов:
рациональное их использование, закупка сырья и материалов небольшими партиями, что называется «с колес» или путем внедрения системы поставки сырья и материалов, известной под названием «точно в срок» (gust-in-time), могут существенно сокращать уровень запасов;
ликвидация сверхнормативных запасов материалов;
совершенствование нормирования;
улучшение организации снабжения путем установления четких договорных условий поставок и обеспечения их выполнения;
оптимальный выбор поставщиков;
налаженная работа транспорта;
улучшение организации складского хозяйства.
Ускорение оборачиваемости сопровождается дополнительным высвобождением средств из оборота, а замедление – вовлечением средств в хозяйственный оборот, их относительно более длительным «замораживанием» в запасах (или иммобилизацией собственных оборотных средств). Рассчитаем сумму средств, дополнительно вовлеченных в оборот (или отвлеченных из оборота):
ΔбС = (б1 – б0) Ч м1, (24)
где ΔбС – сумма средств, дополнительно вовлеченных в оборот,
если Δ бС < 0;
либо сумма отвлеченных из оборота средств, если Δ бС > 0;
б0 – оборачиваемость запасов в днях в базисном периоде;
б1 – оборачиваемость запасов в днях в отчетном периоде;
м1 – однодневный фактический оборот в отчетном периоде.
ΔбС = (85–65) Ч 115,63 = 2312,6 тыс. руб. – сумма отвлеченных из оборота средств, что является отрицательным фактором, вследствие замедления оборачиваемости запасов на предприятии на 20 дней.
Таким образом, на предприятии необходимо сократить срок оборачиваемости производственных запасов на основе их нормирования.
Метод ABC – способ нормирования и контроля за состоянием запасов, заключающийся в разбиении номенклатуры N реализуемых товарно-материальных ценностей на три неравносильных подмножества А, В и С на основании формального алгоритма (табл. 16).
Таблица 16. Алгоритм АВС – анализа в нормировании производственных запасов
| Класс | Доля в номенклатуре запасов | Доля в общей стоимости запасов |
| А | 10 – 15% | 70 – 80% |
| В | 20 – 30% | 15 – 25% |
| С | 55 – 65% | 5% |
Класс А – это группа запасов, на которую приходится около 10–15% наименований единиц запаса, но она составляет 70–80% от общей стоимости запасов. Класс В-это группа запасов, на которую приходится около 20–30% от общего числа наименований и 15–25% общего объема стоимости. Остальные запасы образуют класс С и составляют 5% от годового объема затрат но 55–65% наименований от их общего числа. Исходя из этого запасы группы А в противоположность запасам групп В и С должны подвергаться более тщательному физическому контролю складирования и размещаться в наиболее надежных местах; точность записей учета для них должна подвергаться более частым проверкам; прогнозирование потребности для группы А должно производиться более тщательно, чем для В и С. Таким образом, метод управления запасами, известный как ABC-анализ, предопределяет точное прогнозирование, физический контроль, надежность поставок и тщательный учет сохранности.
Для целей нормирования выделим элементы производственных запасов А и В классов (табл. 17).
Таблица 17. Элементы производственных запасов А и В классов
| Класс | Производственные запасы | Сумма затрат, тыс. руб. |
| А | Звездочки осей колесных пар | 783,3 |
| А | Ступицы осей колесных пар | 754,8 |
| А | Транспортерная лента при ремонте снегоуборочных поездов СМ-2 | 782,3 |
| В | Тормозной цилиндр при ремонте вагонов хоппер-дозаторов, поездов СМ-2, снегоочистителей СДПМ | 104,6 |
| В | Автоматические выключателей защиты на электродвигатели | 98,7 |
| Итого затрат | 2523,7 | |
Таким образом, сумма заказа производственных запасов класса А и В составляет 2523,7 тыс. руб. Обоснование норматива производственных запасов позволит сократить эти запасы, тем самым сократить величину иммобилизованных ресурсов организации.
На практике применяются две основные системы управления запасами – система поставок с фиксированным размером заказа и система поставок с фиксированным интервалом времени между заказами.
Система поставок с фиксированным размером заказа основополагающим параметром использует размер заказа. Он строго фиксирован и не меняется ни при каких условиях работы системы. Определение размера заказа является поэтому первой задачей, которая решается при работе с данной системой управления запасами. В российской практике зачастую возникает ситуация, когда размер заказа определяется по каким-либо частным организационным соображениям. Например, удобство транспортировки или возможность загрузки складских помещений. Между тем в системе с фиксированным размером заказа объем закупки должен быть не только рациональным, но и оптимальным, т.е. самым лучшим. Поскольку мы рассматриваем проблему управления запасами организации, то критерием оптимальности должен быть минимум совокупных затрат на хранение запасов и повторение заказа. Данный критерий учитывает два фактора, действующих на величину названных совокупных затрат:
1) затраты, связанные с хранением (аренда, заработная плата персонала, потери от естественной убыли и т.д.);
2) затраты, связанные оформлением и получением заказа с фиксированным размером запаса.
Очевидно, что затраты, связанные с хранением и выполнением заказа, имеют разнонаправленный характер. Чем больше фиксированный размер запаса, тем меньше удельные затраты на его доставку, но больше затраты на его хранение. Оптимизацию данных затрат позволяет сделать формула Уилсона, по которой рассчитывается оптимальный размер заказа:
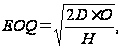 (25)
где EOQ (economic