Основные фонды предприятия, показатели, характеризующие их состояние
g – коэффициент; учитывающий разницу в сроках службы новой и восстановленной детали, который определяется соотношением срока службы новой детали к сроку службы восстановленной, доли ед.;
3тр – транспортные затраты на доставку деталей от изготовителя до предприятия;
Сизг – себестоимость изготовления новой детали собственными силами;
Кизг – капитальные вложения для приобретения оборудования, необходимого для изготовления деталей (если в этом есть необходимость).
Практика показывает, что восстановление изношенных деталей экономически оправдано на средних и особенно крупных предприятиях.
Существуют и другие пути снижения затрат на ремонт, но минимальные затраты на ремонт достигаются на тех предприятиях, которые своевременно обновляют активную часть основных фондов, не допуская чрезмерного морального и физического износа, в том числе и за счет применения ускоренной амортизации [1, с. 48].
1.3 Пути улучшения использования основных средств
Улучшение использования основных средств отражается на финансовых результатах работы предприятия за счет: увеличения выпуска продукции, снижения себестоимости, улучшения качества продукции, снижения налога на имущество и увеличения балансовой прибыли.
Прирост основных фондов и производственных мощностей промышленности, ее отраслей и предприятий достигается благодаря новому строительству, а также реконструкции и расширению действующих предприятий.
Реконструкция и расширение действующих фабрик и заводов, являясь источником увеличения основных фондов и производственных мощностей предприятий, одновременно позволяют лучше использовать имеющийся в промышленности производственный аппарат.
Решающую часть прироста продукции в целом по промышленности получают с действующих основных фондов и производственных мощностей, которые в несколько раз превышают ежегодно вводимые новые фонды и мощности [7, с. 48].
Известно, что на предприятиях кроме действующих станков, машин и агрегатов часть оборудования находится в ремонте и резерве, а часть на складе. Своевременный монтаж не установленного оборудования, а также ввод в действие всего установленного оборудования за исключением части, находящейся в плановом резерве и ремонте, значительно улучшает использование основных фондов.
В машиностроении важным направлением улучшения использования оборудования является повышение сменности использования оборудования. Улучшения использования основных средств на предприятии можно достигнуть путем:
освобождения предприятия от излишнего оборудования, машин и других основных средств или сдачи их в аренду;
своевременного и качественного проведения планово-предупредительных и капитальных ремонтов;
приобретения высококачественных основных средств;
повышения уровня квалификации обслуживающего персонала;
своевременного обновления, особенно активной части, основных средств с целью недопущения чрезмерного морального и физического износа;
повышения коэффициента сменности работы предприятия, если в этом имеется экономическая целесообразность;
улучшения качества подготовки сырья и материалов к процессу производства;
повышения уровня механизации и автоматизации производства;
обеспечения там, где это экономически целесообразно, централизации ремонтных служб;
повышения уровня концентрации, специализации и комбинирования производства;
внедрения новой техники и прогрессивной технологии – малоотходной, безотходной, энерго и топливосберегающей;
совершенствования организации производства и труда с целью сокращения потерь рабочего времени и простоя в работе машин и оборудования.
Пути улучшения использования основных средств зависят от конкретных условий, сложившихся на предприятии за тот или иной период времени [20, с. 48].
2. Экономическое состояние НТЦ «Приводная техника»
2.1 Краткая характеристика предприятия
Научно технический центр «Приводная техника», компания работает на рынке средств автоматизации технологических процессов с 2006 г. И является официальным представителем известных европейских и японских производителей.
Основными конкурентами компании являются фирмы с более чем десятилетним опытом работы, которые давно пришли, либо находятся на стадии роста (по кривой жизненного цикла). НТЦ «Приводная техника» судя по возросту компании, объму продаж находится в точке перехода из стадии зарождения в стадию роста. Поэтому понимая важность наличия информации о финансовом потенциале фирмы в начале 2008 г. Начала формироваться финансовая служба компании.
Система управления компанией НТЦ «Приводная техника».
В настоящие время в компании сложилась следующая система управления, которая показана на рисунке 2

Рисунок 2 – Структурная схема системы управления компании НТЦ «Приводная техника»
Преимуществами данной системы управления является: генеральный директор определяет стратегию деятельности компании исходя из финансовых, технических и коммерческих возможностей.
Таблица 1 – Основные экономические показатели хозяйственной деятельности НТЦ «Приводная техника»
| Показатели | 2007 г. | 2008 г. | Отклонения | Темп роста, % |
| 1) Выручка, без учета НДС, тыс. руб. | 17 892 | 22 835 | 4 943 | 27,63 |
| 2) Валовой доход, тыс. руб. | 4 900 | 5 621 | 721 | 14,71 |
| 3) Уровень валового дохода, % | 27,39 | 24,62 | -2,77 | -10,12 |
| 4) Издержки производства, тыс. руб. | 14 981 | 19 562 | 4 581 | 30,58 |
| 5) Уровень издержек производства, % | 83,73 | 85,67 | 1,94 | 2,31 |
| 6) Прибыль от продажи товаров, тыс. руб. | 2 911 | 3 273 | 362 | 12,44 |
| 7) Рентабельность продаж, % | 0,16 | 0,14 | -0,02 | -11,90 |
| 8) Балансовая прибыль, тыс. руб. | 2 878 | 3 142 | 264 | 9,17 |
| 9) Рентабельность общая, % | 0,49 | 0,25 | -0,24 | -48,27 |
| 10) Налог на прибыль, тыс. руб. | 704 | 758 | 54 | 7,67 |
| 11) Чистая прибыль, тыс. руб. | 2 174 | 2 384 | 210 | 9,66 |
| 12) Среднесписочная численность работников, чел. | 130 | 138 | 8 | 6,15 |
| 13) Производительность труда | 137,63 | 165,47 | 27,84 | 20,23 |
| 14) Прибыль на одного работника, тыс. руб. | 22,39 | 23,72 | 1,33 | 5,92 |
| 15) Фот | 120 | 144 | 24 | 20 |
| 16) Среднегодовая заработная плата одного работника, руб. | 110 | 112 | 2 | 20 |
Выручка от реализации в 2008 году составила 22 835 млн. рублей по сравнению с 2007 годом выручка увеличилась на 27,63% или 4943 млн. рублей. увеличение произошло из за увеличения прибыли от продаж, производительности труда.
2.1 Анализ финансовой деятельности фирмы
Задание 1. Провести анализ рентабельности ресурсов предприятия, используя данные бухгалтерской отчетности. Результаты расчетов занести в таблице 2. Сделать соответствующие выводы.
Таблица 2 – Динамика показателей рентабельности ресурсов
| Показатель | Базис 2007 | Отчет 2008 | Абсолютное отклонение | Темп прироста, % |
| Исходная информация, тыс. руб. | ||||
| 1. Выручка от продаж | 17892 | 22835 | 4943 | 27,63 |
| 2. Себестоимость реализованной продукции | 12992 | 17214 | 4222 | 32,50 |
| 3. Коммерческие и управленческие расходы | 1989 | 2348 | 359 | 18,05 |
| 4. Прибыль от продаж | 2911 | 3273 | 362 | 12,44 |
| 5. Прибыль до налогообложения | 2878 | 3142 | 264 | 9,17 |
| 6. Налог на прибыль | 704 | 758 | 54 | 7,67 |
| 7. Чистая прибыль | 214 | 2384 | 2170 | 1014,02 |
| 8. Стоимость имущества | 3146,5 | 9098 | 5951,5 | 189,15 |
| В том числе: | ||||
| 8.1. Стоимость основного капитала | 100 | 858 | 758 | 758 |
| 8.2. Стоимость оборотного капитала | 1920,5 | 4857,5 | 2937 | 152,93 |
| 8.3. Собственный капитал | 1126 | 3382,5 | 2256,5 | 200,40 |
| 9. Долгосрочные заемные средства | 0 | 0 | 0 | 0 |
| Расчетные относительные показатели, руб. / руб. | ||||
| 10. Рентабельность производства продукции | 0,22 | 0,19 | -0,03 | -15,14 |
| 11. Рентабельность затрат | 1,46 | 1,39 | -0,07 | -4,76 |
| 12. Рентабельность продаж по прибыли до продаж | 0,16 | 0,14 | -0,02 | -11,90 |
| 13. Рентабельность продаж по чистой прибыли | 0,01 | 0,10 | 0,09 | 772,87 |
| Рентабельность по прибыли до налогообложения | ||||
| 14. Рентабельность активов | 0,91 | 0,35 | -0,57 | -62,24 |
| 15. Рентабельность основного капитала | 28,78 | 31,42 | 2,64 | 9,17 |
| 16. Рентабельность оборотного капитала | 1,50 | 1,64 | 0,14 | 9,17 |
| 17. Рентабельность собственного капитала | 2,56 | 2,79 | 0,23 | 9,17 |
| Рентабельность по чистой прибыли | ||||
| 18. Рентабельность активов | 0,07 | 0,26 | 0,19 | 285,28 |
| 19. Рентабельность основного капитала | 2,14 | 2,78 | 0,64 | 29,84 |
| 20. Рентабельность оборотного капитала | 0,11 | 0,49 | 0,38 | 340,45 |
| 21. Рентабельность собственного капитала | 0,19 | 0,70 | 0,51 | 270,85 |
Формулы:
Рентабельность производства продукции = прибыль от продаж / себестоимость (показывает насколько выгодно производство продукции на данном предприятии)
Рентабельность затрат = прибыль от продаж / себестоимость реализованной продукции
Рентабельность продаж по прибыли до продаж = прибыль от продаж / выручка от продаж
Рентабельность продаж по чистой прибыли = чистая прибыль / выручка от продаж
Рентабельность активов = прибыль до налогообложения / среднегодовая стоимость активов
Рентабельность основного капитала = прибыль до налогообложения / среднегодовая стоимость основного капитала
Рентабельность оборотного капитала = прибыль до налогообложения / среднегодовая стоимость оборотного капитала
Рентабельность собственного капитала = прибыль до налогообложения / среднегодовая стоимость собственного капитала
Рентабельность активов = чистая прибыль / среднегодовая стоимость активов
Рентабельность основного капитала = чистая прибыль / среднегодовая стоимость основного капитала
Рентабельность оборотного капитала = чистая прибыль / среднегодовая стоимость оборотного капитала
Рентабельность собственного капитала = чистая прибыль / среднегодовая стоимость собственного капитала
Рентабельность производства продукции в отчетном 2008 году по сравнению с базисным 2007 годом сократилась на 0,03 руб./руб. при этом темп снижения составил 15,14%.
Рентабельность затрат также незначительно сократилась на 0,07 руб./руб. или 4,76%. Это произошло за счёт увеличения себестоимости продукции.
Рентабельность активов по прибыли до налогообложения снизилась на 0,57 руб./руб. темп снижения составил 62,24%. А рентабельность по чистой прибыли возросла на 0,19 руб./руб. темп возрастания составил 285,28%.
Рентабельность основного капитала показывает, что в 2007 году каждый 1 руб., вложенных в основной капитал приносит 28,78 руб./руб. прибыли до налогообложения и 2,14 руб./руб. чистой прибыли. В 2008 году 1 руб., вложенных в основной капитал организации, приносит 31,42 руб./руб. прибыли до налогообложения и 2,78 руб./руб. чистой прибыли. Рентабельность основного капитала по прибыли до налогообложения возросла на 2,64 руб./руб. темп роста составил 9,17%. А по чистой прибыли выросло 0,64 руб./руб. темп роста составил 29,84%.
Рентабельность оборотного капитала показывает, что в 2007 году каждый 1 руб., вложенных в основной капитал приносит 1,50 руб./руб. прибыли до налогообложения и 0,11 руб./руб. чистой прибыли. В 2008 году 1 руб., вложенных в основной капитал организации, приносит 1,64 руб./руб. прибыли до налогообложения и 0,49 руб./руб. чистой прибыли. Рентабельность основного капитала по прибыли до налогообложения возросла на 0,14 руб./руб. темп роста составил 9,17%. А по чистой прибыли выросло 0,38 руб./руб. темп роста составил 340,45%. Чем выше значение этого коэффициента, тем более эффективно используются оборотные средства.
Рентабельность собственного капитала показывает, что в 2007 году каждый 1 руб., вложенных в основной капитал приносит 2,56 руб./руб. прибыли до налогообложения и 0,19 руб./руб. чистой прибыли. В 2008 году 1 руб., вложенных в основной капитал организации, приносит 2,79 руб./руб. прибыли до налогообложения и 0,70 руб./руб. чистой прибыли. Рентабельность собственного капитала по прибыли до налогообложения возросла на 0,23 руб./руб. темп роста составил 9,17%. А по чистой прибыли выросло 0,51 руб./руб. темп роста составил 270,85%. На основе рентабельность собственного капитала предприятие может прогнозировать темп роста своей прибыли.
Преимущественно все показатели возрастают, так как предприятие молодое, развивающееся и в него вкладывают средства, это видно из сильно больших чисел темпов прироста.
Задание 2. Провести комплексный анализ интенсификации производственных ресурсов, используя данные бухгалтерской отчетности. Результаты расчетов занести в таблице 3. Сделать соответствующие выводы.
Таблица 3 – Динамика показателей интенсификации производственных ресурсов предприятия
| Показатель | Базис 2007 | Отчет 2008 | Абсолютное отклонение | Темп прироста, % |
| Исходная информация, тыс. руб. | ||||
| 1. Выручка от продаж | 17892 | 22835 | 4943 | 27,63 |
| 2. Прибыль от продаж | 2911 | 3273 | 362 | 12,44 |
| 3. Затраты по основной деятельности предприятия | 2950 | 3720 | 770 | 26,10 |
| В том числе, тыс. руб. | ||||
| 3.1. Материальные затраты | 1092 | 1414 | 322 | 29,49 |
| 3.2. Затраты на оплату труда | 649 | 1116 | 467 | 71,96 |
| 3.3. Отчисления на социальные нужды | 182 | 312 | 130 | 71,43 |
| 3.4. Амортизация | 325 | 340 | 15 | 4,62 |
| 3.5. Прочие затраты | 702 | 538 | -164 | -23,36 |
| 4. Затраты по основной деятельности | 2950 | 3720 | 770 | 26,10 |
| 5. Стоимость капитала | 200 | 1516 | 1316 | 658, |
| 6. Стоимость основного капитала | 200 | 1528 | 1328 | 664 |
| 7. Стоимость оборотного капитала | 3464 | 6251 | 2787 | 80,46 |
| 8. Среднесписочная численность, чел. | 130 | 138 | 8 | 6,15 |
| Расчетные относительные показатели, руб. / руб. | ||||
| 9. Материалоотдача | 16,38 | 16,15 | -0,24 | -1,44 |
| 10. Зарплатоотдача | 21,53 | 15,99 | -5,54 | -25,73 |
| 11. Амортизациоотдача | 55,05 | 67,16 | 12,11 | 22 |
| 12. Затратоотдача | 6,07 | 6,14 | 0,07 | 1,21 |
| 13. Фондоотдача основного капитала | 89,46 | 14,94 | -74,52 | -83,29 |
| 14. Фондоотдача оборотного капитала | 5,17 | 3,65 | -1,51 | -29,28 |
| 15. Производительность труда | 137,63 | 165,47 | 27,84 | 20,23 |
| 16. Средняя заработная плата одного работника | 4,99 | 8,09 | 3,09 | 61,99 |
| 17. Прибыль от продаж на одного работника | 22,39 | 23,72 | 1,33 | 5,92 |
| 18. Фондовооруженность | 1,54 | 10,99 | 9,45 | 614,06 |
Формулы:
Материалоотдача = выручка от продаж / материальные затраты
Зарплатоотдача = выручка от продаж /(затраты на оплату труда + отчисления на социальные нужды)
Амортизациоотдача = выручка от продаж / амортизация
Затратоотдача = выручка от продаж / прочие затраты
Фондоотдача основного капитала = выручка от продаж / стоимость основного капитала
Фондоотдача оборотного капитала = выручка от продаж / стоимость оборотного капитала
Производительность труда = выручка от продаж / среднесписочная численность
Средняя заработная плата одного работника = затраты на оплату труда / среднесписочная численность
Прибыль от продаж на одного работника = прибыль от продаж / среднесписочная численность
Фондовооруженность = стоимость капитала / среднесписочная численность
Зарплатоотдача на предприятии снизилась с 21,53 руб./руб. в базисном 2007 году до 15,99 руб./руб. в отчётном 2008 году. Общее снижение составило 5,54 руб./руб. или 25,73%.
На предприятии амортизациотдача возросла с 55,05 руб./руб. в базисном 2007 году до 67,16 руб./руб. в отчётном 2008 году. Общий рост составил 12,11 руб./руб. или 22%.
Затратоотдача показывает, какой оббьем выручки приходится на 1 рубль затрат. На предприятии затратоотдача не значительно возросла с 6,07 руб./руб. в базисном 2007 году до 6,14 руб./руб. в отчётном 2008 году. Общий рост составил 0,07 руб./руб. или 1,21%.
Фондоотдача основного капитала показывает, сколько продукции в стоимостном выражении произведено в данном периоде на 1 руб. стоимости основных фондов. На предприятии фондоотдача основного капитала снижается с 89,46 руб./руб. в базисном 2007 году до 14,94 руб./руб. в отчётном 2008 году. Общее снижение составило 74,52 руб./руб. или 83,29%. Снижение данного показателя является отрицательной тенденцией, т. к. оборудование используется неэффективно.
Фондоотдача оборотного капитала характеризует количество совокупного продукта предприятия на единицу используемых в производстве оборотных средств. На предприятии фондоотдача оборотного капитала снижается с 5,17 руб./руб. в базисном 2007 году до 3,65 руб./руб. в отчётном 2008 году. Общее снижение составило 1,57 руб./руб. или 29,28%. Снижение данного показателя является отрицательной тенденцией, т. к. оборотные средства используются менее эффективно.
Производительность труда показывает, какое кол-во продукции приходится на 1 работника. Производительность труда на предприятии возросла с 137,63 руб./руб. в базисном 2007 году до 165,47 руб./руб. в отчётном 2008 году. Общий рост составил 27,84 руб./руб. или 20,23%.
Средняя заработная плата 1 работника в базисном 2007 году составила 4,99 руб./руб. а в отчетном увеличилась до 8,09 руб./руб. Общий рост составил 3,09 руб./руб. или 61,99%. т. к. выросла производительность труда.
Прибыль от продаж на1 работника возросла на 1,33 руб./руб. или на 5,92% и составила 23,72 руб./руб. в отчетном 2008 году.
Фондовооруженность – показывает, оснащённость работников предприятия основными производственными фондами. На предприятии фондовооруженность увеличилась на 9,45 руб./руб. или 614,06% и составила 10,99 руб./руб. в 2008 году по сравнению с 2007 годом 1,54 руб./руб.
Задание 3. Провести комплексный анализ состояния и использования оборотного капитала предприятия. Результаты расчетов занести в таблице 4.
Таблица 4 – Динамика изменения факторов, характеризующих эффективность использования оборотного капитала предприятия
| Показатель | Базис 2007 |
Отчет 2008 |
Абсолютное отклонение | Темп прироста, % | |||
| Исходная информация, тыс. руб. | |||||||
| Финансовые показатели | |||||||
| 1. Выручка от продаж | 17 892 | 22 835 | 4 943 | 27,63 | |||
| 2. Прибыль от продаж | 2 911 | 3 723 | 812 | 27,89 | |||
| 3. Прибыль до налогообложения | 2 878 | 3 142 | 264 | 9,17 | |||
| 4. Чистая прибыль | 2 174 | 2 384 | 210 | 9,66 | |||
| Оборотный капитал | |||||||
| 1. Оборотный капитал | 3 464 | 6 251 | 2 787 | 80,46 | |||
| В том числе | |||||||
| 1.1 Запасы | 366 | 2 207 | 1 841 | 503,01 | |||
| 1.2 Производственные запасы | 0 | 293 | 293 | - | |||
| 1.3 Готовая продукция и товары для перепродажи | 323 | 1 836 | 1 513 | 468,42 | |||
| 1.4 Незавершенное производство | 0 | 14 | 14 | - | |||
| 2. Дебиторская задолженность | 2 825 | 3 002 | 177 | 6,27 | |||
| 3. Краткосрочные финансовые вложения и денежные средства | 254 | 1 031 | 777 | 305,91 | |||
| 4. Оборотный капитал, реально функционирующий в хозяйственной деятельности | 689 | 4 057 | 3 368 | 488,82 | |||
| Структура оборотного капитала | |||||||
| 1. Оборотный капитал | 100,0 | 100,0 | 0,0 | 0,00 | |||
| В том числе | |||||||
| 1.1 Запасы | 10,6 | 35,3 | 24,7 | 234,16 | |||
| 1.2 Производственные запасы | 0,0 | 4,7 | 4,7 | - | |||
| 1.3 Готовая продукция и товары для перепродажи | 9,3 | 29,4 | 20,0 | 214,99 | |||
| 1.4 Незавершенное производство | 0,0 | 0,2 | 0,2 | - | |||
| 2. Дебиторская задолженность | 81,6 | 48,0 | -33,5 | -41,11 | |||
| 3. Краткосрочные финансовые вложения и денежные средства | 7,3 | 16,5 | 9,2 | 124,93 | |||
| 4. Оборотный капитал, реально функционирующий в хозяйственной деятельности | 19,9 | 64,9 | 45,0 | 226,30 | |||
| Оценка трансформации оборотного капитала в денежные средства, тыс. руб. | |||||||
| 1. Быстрореализуемые активы | 254 | 1 031 | 777 | 305,91 | |||
| 2. Среднереализуемые активы | 2 825 | 3 002 | 177 | 6,27 | |||
| 3. Медленнореализуемые активы | 323 | 2 143 | 1 820 | 586,89 | |||
| 4. Оборотные активы, тыс. руб. | 3 464 | 6 251 | 2 787 | 80,46 | |||
| Структура оборотного капитала по ликвидности, % | |||||||
| 1. Быстрореализуемые активы | 7,3 | 16,5 | 9,2 | 124,93 | |||
| 2. Среднереализуемые активы | 81,6 | 48,0 | -33,5 | -41,11 | |||
| 3. Медленнореализуемые активы | 9,3 | 34,3 | 25,0 | 267,66 | |||
| 4. Оборотные активы, тыс. руб. | 98,2 | 98,8 | 0,6 | 0,60 | |||
| Коэффициенты оборачиваемости оборотного капитала, раз | |||||||
| 1. Оборотный капитал | 5 | 3 | -2 | -44,58 | |||
| В том числе | |||||||
| 1.1 Запасы | 49 | 10 | -39 | -78,83 | |||
| 1.2 Производственные запасы | - | 78 | - | - | |||
| 1.3 Готовая продукция и товары для перепродажи | 55 | 12 | -43 | -77,55 | |||
| 1.4 Незавершенное производство | - | 1 631 | - | - | |||
| 2. Дебиторская задолженность | 6 | 8 | 1 | 20,10 | |||
| 2.1 Краткосрочная дебиторская задолженность | 6 | 6 | 0 | -5,90 | |||
| 3. Краткосрочные финансовые вложения | - | 486 | - | - | |||
| 4. Краткосрочные финансовые вложения и денежные средства | 70 | 22 | -48 | -68,56 | |||
| 5. Денежные средства | 70 | 23 | -47 | -67,06 | |||
| 6. Оборотный капитал, реально функционирующий в хозяйственной деятельности | 26 | 4 | -22 | -83,02 | |||
| Продолжительность одного оборота каждого вида оборотного капитала, дни | |||||||
| 1. Оборотный капитал | 70,7 | 127,5 | 56,9 | 80,46 | |||
| В том числе | |||||||
| 1.1 Запасы | 7,5 | 35,3 | 27,8 | 372,48 | |||
| 1.2 Производственные запасы | - | 4,7 | - | - | |||
| 1.3 Готовая продукция и товары для перепродажи | 6,6 | 29,3 | 22,8 | 345,38 | |||
| 1.4 Незавершенное производство | - | 0,2 | - | - | |||
| 2. Дебиторская задолженность | 57,6 | 48,0 | -9,6 | -16,74 | |||
| 2.1 Краткосрочная дебиторская задолженность | 57,6 | 61,2 | 3,6 | 6,27 | |||
| 3. Краткосрочные финансовые вложения | - | 0,8 | - | - | |||
| 4. Краткосрочные финансовые вложения и денежные средства | 5,2 | 16,5 | 11,3 | 218,04 | |||
| 5. Денежные средства | 5,2 | 15,7 | 10,5 | 203,54 | |||
| 6. Оборотный капитал, реально функционирующий в хозяйственной деятельности | 14,1 | 82,8 | 68,7 | 488,82 | |||
| Рентабельность оборотного капитала, руб./руб. | |||||||
| По прибыли от продаж | 0,84 | 0,60 | -0,24 | -29,13 | |||
| По прибыли до налогообложения | 0,83 | 0,50 | -0,33 | -39,50 | |||
| По чистой прибыли | 0,63 | 0,38 | -0,25 | -39,23 | |||
| Обобщающий показатель эффективности использования оборотного капитала | 5,17 | 3,65 | -1,51 | -29,28 | |||
Формулы:
Коэффициент оборачиваемости = выручка / вид оборотного капитала
Продолжительность оборота = 360 дней / коэффициент оборачиваемости
Рентабельность оборотного капитала = прибыль / оборотный капитал
Быстрореализуемые активы – включают денежные средства и краткосрочные финансовые вложения.
Среднереализуемые активы – это дебиторская задолженность.
Оставшаяся часть оборотных активов относится к медленнореализуемым.
За год оборотный капитал предприятия увеличился на 2787 тыс. руб. Основное увеличение отмечено по запасам – на 1841 тыс. руб. В результате сократилась доля дебиторской задолженности на фоне роста удельного веса данной статьи.
Кроме того, негативным моментом стало снижение коэффициентов оборачиваемости каждого вида оборотного капитала, что увеличило продолжительность их оборота.
Показатели эффективности оборотного капитала – рентабельности также имели тенденцию снижения.
Задание 4. Используя данные отчетности, рассчитать продолжительность производственного и операционного циклов предприятия. Результаты расчетов занести в таблице 5. Дать оценку динамике каждой составляющей.
Таблица 5 – Динамика продолжительности производственного и операционного циклов предприятия
| Показатель | Базис 2007 | Отчет 2008 | Абсолютное отклонение | Темп прироста, % |
| Исходная информация, тыс. руб. | ||||
| 1. Выручка от продаж | 17892 | 22835 | 4943 | 27,63 |
| 2. Стоимость производственных запасов | 366 | 2207 | 1841 | 503,01 |
| 3. Стоимость запасов готовой продукции на складе | 323 | 1836 | 1513 | 468,42 |
| 4. Незавершенное производство | 0 | 14 | 14 | 0 |
| 5. Дебиторская задолженность | 2825 | 3002 | 177 | 6,27 |
| Расчетные показатели, дни | ||||
| 1 Продолжительность оборота производственных запасов | 4 | 20 | 16,51 | 437,61 |
| 2. Продолжительность оборота готовой продукции | 3 | 17 | 13,77 | 423,73 |
| 3. Продолжительность оборота незавершенного производства | 0,02 | 0,11 | 0,09 | 448,47 |
| 4. Продолжительность производственного цикла | 7 | 37 | 30,37 | 431,24 |
| 5. Продолжительность оборота дебиторской задолженности | 30 | 46 | 16,39 | 55,51 |
| 6. Продолжительность оборота операционного цикла | 37 | 83 | 46,67 | 127,66 |
Формулы:
Продолжительность оборота производственных запасов = (360 * среднегодовая стоимость производственных запасов) / выручка от продаж
Продолжительность оборота готовой продукции = (360 * среднегодовая стоимость запасов готовой продукции на складе)/ выручка от продаж
Продолжительность оборота незавершенного производства = (360* среднегодовая стоимость незавершенного производства) / выручка от продаж
Продолжительность производственного цикла = прод-сть оборота производственных запасов + прод-сть оборота готовой продукции + прод-сть оборота незавершенного производства
Продолжительность оборота дебиторской задолженности = (360 * среднегодовая стоимость дебиторской задолженности) / выручка от продаж
Продолжительность оборота операционного цикла = прод-сть оборота производственных запасов + прод-сть оборота готовой продукции + прод-сть оборота дебиторской задолженности
Продолжительность оборота производственных запасов – отражает число оборотов запасов предприятия. В 2008 году данный показатель увеличился до 20 дней по сравнению с 2007 годом – 4 дня.
Продолжительность оборота готовой продукции – показывает скорость оборота готовой продукции. В 2008 году данный показатель увеличился до 17 дней по сравнению с 2007 годом – 3 дня.
Продолжительность производственного цикла – показывает время которое уходит на производство запасов. В 2008 году данный показатель увеличился до 37 дней по сравнению с 2007 годом – 7 дня.
Продолжительность оборота дебиторской задолженности – показывает средний срок погашения дебиторской задолженности. В 2008 году данный показатель увеличился до 46 дней по сравнению с 2007 годом – 30 дней.
Продолжительность оборота операционного цикла – показывает время операционного цикла. В 2008 году данный показатель увеличился до 83 дней по сравнению с 2007 годом – 37 дней.
Задание 5. Используя данные отчетности, проанализировать качество расчетов предприятия с кредиторами. Результаты расчетов приведены в таблице 6.
Таблица 6 – Динамика факторов, характеризующих расчеты предприятия по текущим обязательствам предприятия
| Показатель | Базис 2007 |
Отчет 2008 |
Абсолютное отклонение | Темп прироста, % | |||
| Исходная информация, тыс. руб. | |||||||
| 1. Источники покрытия | 3 654 | 7 779 | 4 125 | 112,89 | |||
| 2. Текущие обязательства | 1 473 | 3 204 | 1 731 | 117,52 | |||
| В том числе | |||||||
| 2.1 Краткосрочные кредиты и займы | 0 | 0 | 0 | - | |||
| 3. Кредиторская задолженность, в том числе | 1 473 | 3 204 | 1 731 | 117,52 | |||
| 3.1 перед поставщиками и подрядчиками | 91 | 36 | -55 | -60,44 | |||
| 3.2 перед персоналом | 50 | 76 | 26 | 52,00 | |||
| 3.3 перед бюджетом | 448 | 111 | -337 | -75,22 | |||
| 3.4 по налогам и сборам | 27 | 33 | 6 | 22,22 | |||
| 4. Выручка от продаж | 17 892 | 22 835 | 4 943 | 27,63 | |||
| 5. Себестоимость реализованной продукции | 12 992 | 17 214 | 4 222 | 32,50 | |||
| Расчетные показатели (доля обязательств в источниках), % | |||||||
| 1. Источники покрытия | 100,0 | 100,0 | 0,0 | 0,00 | |||
| 2. Текущие обязательства | 40,3 | 41,2 | 0,9 | 2,17 | |||
| В том числе | |||||||
| 2.1 Краткосрочные кредиты и займы | 0,0 | 0,0 | 0,0 | - | |||
| 2.2. Кредиторская задолженность | 40,3 | 41,2 | 0,9 | 2,17 | |||
| 2.3 перед поставщиками и подрядчиками | 2,5 | 0,5 | -2,0 | -81,42 | |||
| 2.4 перед персоналом | 1,4 | 1,0 | -0,4 | -28,60 | |||
| 2.5 перед бюджетом | 12,3 | 1,4 | -10,8 | -88,36 | |||
| 2.6 по налогам и сборам | 0,7 | 0,4 | -0,3 | -42,59 | |||
| Коэффициенты оборачиваемости обязательств по выручке, руб./руб., раз | |||||||
| 1. Краткосрочные кредиты и займы | - | - | - | - | |||
| 2. Кредиторская задолженность | 12 | 6 | -7 | -54,03 | |||
| 2.1 перед поставщиками и подрядчиками | 197 | 497 | 300 | 152,78 | |||
| 2.2 перед персоналом | 358 | 235 | -122 | -34,21 | |||
| 2.3 перед бюджетом | 40 | 161 | 121 | 303,60 | |||
| 2.4 по налогам и сборам | 663 | 542 | -120 | -18,18 | |||
| Продолжительность одного оборота обязательств, дни | |||||||
| 1. Краткосрочные кредиты и займы | - | - | - | - | |||
| 2. Кредиторская задолженность | 30 | 65 | 35 | 117,52 | |||
| 2.1 перед поставщиками и подрядчиками | 2 | 1 | -1 | -60,44 | |||
| 2.2 перед персоналом | 1 | 2 | 1 | 52,00 | |||
| 2.3 перед бюджетом | 9 | 2 | -7 | -75,22 | |||
| 2.4 по налогам и сборам | 1 | 1 | 0 | 22,22 | |||
| Коэффициенты оборачиваемости обязательств по себестоимости, руб./руб., раз | |||||||
| 1. Краткосрочные кредиты и займы | - | - | - | - | |||
| 2. Кредиторская задолженность | 9 | 7 | -2 | -19,20 | |||
| 2.1 перед поставщиками и подрядчиками | 143 | 634 | 492 | 344,29 | |||
| 2.2 перед персоналом | 260 | 300 | 41 | 15,63 | |||
| 2.3 перед бюджетом | 29 | 206 | 177 | 609,38 | |||
| 2.4 по налогам и сборам | 481 | 692 | 211 | 43,81 | |||
| Продолжительность одного оборота обязательств, дни | |||||||
| 1. Краткосрочные кредиты и займы | - | - | - | - | |||
| 2. Кредиторская задолженность | 41 | 51 | 10 | 23,76 | |||
| 2.1 перед поставщиками и подрядчиками | 3 | 1 | -2 | -77,49 | |||
| 2.2 перед персоналом | 1 | 1 | 0 | -13,52 | |||
| 2.3 перед бюджетом | 13 | 2 | -11 | -85,90 | |||
| 2.4 по налогам и сборам | 1 | 1 | 0 | -30,46 | |||
Формулы:
Коэффициент оборачиваемости по выручке = выручка / вид оборотного капитала
Коэффициент оборачиваемости по себестоимости = себестоимость / вид оборотного капитала
Продолжительность оборота = 360 дней / коэффициент оборачиваемости
За год текущие обязательства увеличились на 1731 тыс. руб. Все текущие обязательства представлены кредиторской задолженностью. При этом, имело место сокращение оборачиваемости кредиторской задолженности, как по выручке, так и по себестоимости, что является отрицательным моментом, так как замедляет период оборота средств.
На основании данных таблицы 6 строим графики продолжительности расчета с каждым кредитором. Из приведенных графиков видно, что продолжительность оборота обязательств по кредиторской задолженности с 30 до 65 по выручке, а по себестоимости с 41 до 51 дня.
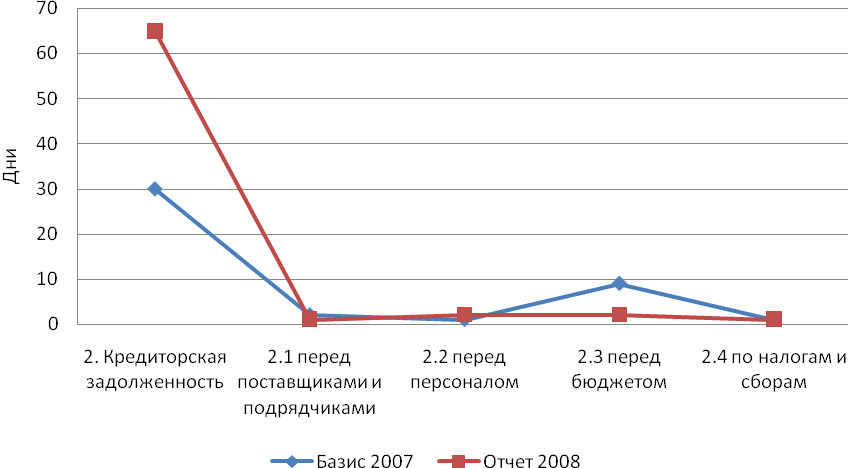
Рисунок 1 – Продолжительность расчета с каждым кредитором (по выручке)
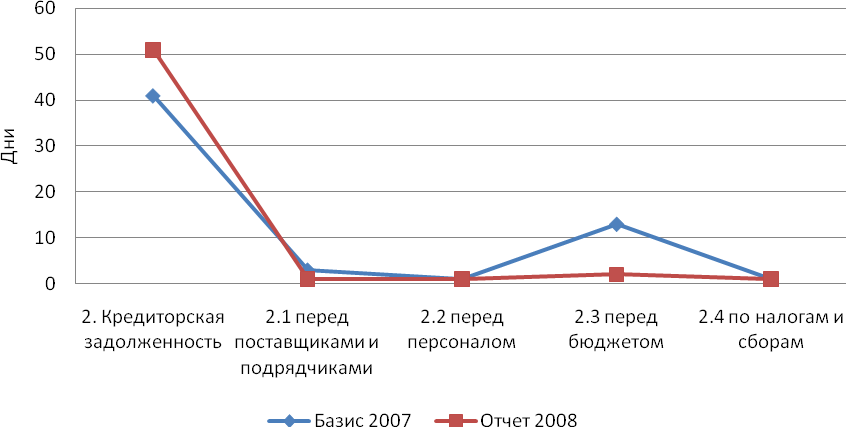
Рисунок 2 – Продолжительность расчета с каждым кредитором (по себестоимости)
3. Рекомендации
Главной целью предприятий в современных условиях является максимизация прибыли, что невозможно без эффективного управления финансами. Поэтому поиски резервов для повышения прибыли становятся основной задачей менеджеров. От эффективности управления финансовыми ресурсами зависит результат деятельности предприятия в целом.
Финансовые результаты предприятия в значительной мере зависят от состояния, качества и структуры основных производственных фондов.
На предприятии имеются существенные резервы улучшения использования ОПФ. В общем плане эта цель может быть достигнута за счет внедрения новой техники и технологии, механизации и автоматизации производственных процессов, проведения грамотной воспроизводственной политики, своевременного и качественного ремонта, ликвидации излишнего оборудования и др.
И каждый предприниматель знает – если есть продукция и есть клиенты, которые согласны платить оговоренную сумму денежных средств за нее, то это залог успеха. И, следовательно, надо работать на улучшение качества выпускаемой продукции.
У предприятия НТЦ «Приводная техника» главной проблемой проникновения на новые сегменты рынка является ценовой барьер, вследствие чего компании можно посоветовать осваивать рынок за счет снижения цен и стремится повысить прибыль за счёт увеличения объема продаж.
Заключение
Цели, поставленные, перед началом курсовой работы были достигнуты. Были разработаны рекомендации для предприятия, проведен экономический анализ.
По проведенной работе можно сделать общий вывод. Компания является молодой и динамично развивающейся. Топ менеджер компании понимает и видит перспективы компании на несколько лет вперед. Вследствие чего начали формироваться финансовая служба и служба маркетинга, которые в совместной работе должны выработать ряд механизмов, которые позволят компании нарастить объемы, увеличить прибыль, а также достичь поставленных перед компанией целей – стать лидером компаний на Южном Урале в области автоматизации технологических процессов, повысить уровень заработной платы и т.д.
Также в работе был проведен финансовый анализ начального состояния предприятия. Основным источником информации для финансового анализа является Бухгалтерский баланс (Форма №1) и Отчет о прибылях и убытках (Форма №2). Было выявлено, что состояние предприятия на 2008, улучшилось по сравнению с состоянием на 2007 год, можно сделать вывод что компания в отчётном году сработала более эффективно.
Список использованных источников и литературы
Баев, Л.А. Финансовое управление предприятием. Часть 1: Предприятие как объект финансового управления [Текст]: учебное пособие/ Л.А. Баев, Л.А. – Челябинск, 2005
Баев Л.А. Финансовое управление предприятием. Часть 2. Стратегия финансового управления предприятием [Текст]: учебное пособие/ Л.А. Баев, Л.А. – Челябинск, 1999.-128 с.
Булатов, А.С. Экономика [Текст]: учебник / Под ред. А.С. Булатова. – М.: Юристъ, 2003.
Волков, О.И. Экономика предприятия [Текст]: учебник / О.И. Волков. – М.: Норма, 2005.
Горфинкель, В.Я. Предпринимательство [Текст]: учебное пособие / Под ред. В.Я. Горфинкеля, Г.Б. Поляка, В.А. Швандара. – М.: Банки и Биржи, ЮНИТИ, 2003.
Дафт, Р.Л. Менеджмент [Текст]: учебное пособие / Р.Л. Дафт. – СПб.: «Питер» 2004. -832 с.
Дробозина, Л.А. Финансы [Текст]: учебник / Под ред. Л.А. Дробозиной. – М.: ЮНИТИ, 2008.
Ильин, А.И Планирование на предприятии [Текст]: учебное пособие/ А.И. Ильин, Д.М. Синица, Издание: «Новое знание, 2002 г.
Иохин, В.Я. Экономика [Текст]: учебник / В.Я. Иохин. – М.: Юристъ, 2006.
Карлика, А.Е. Экономика предприятия: учебник / Под ред. А.Е. Карлика, М.А. Шухгальтер. – М.: ИНФА-М, 2001. – 432 с.
Ковалев, В.В. Финансовый анализ: методы и процедуры [Текст]: учебник / В.В. Ковалев. – М.: Финансы и статистика, 2003. – 560 с.
Колчина, Н.В. Финансы предприятий[Текст]: учебник / Н.В. Колчина, Г.Б. Поляк, Л.П. Павлова и др.; Под ред. Н.В. Колчиной, – 2-е изд., перераб. и доп. – М.: ЮНИТИ-ДАНА, 2002.
Курошева, Г.М. Теория антикризисного управления предприятием [Текст]: учебное пособие / Г.М. Курошева. – СПб.: Речь,