Комплексный анализ уровня использования экономического потенциала предприятия и оценка бизнеса
где —
рейтинговое
число j-го
предприятия;
 —
i-й
показатель
j-го
предприятия;
i
— порядковый
номер показателя;
m
—количество
показателей,
используемых
для оценки
каждого предприятия;
 —
минимальное
нормативное
значение i-го
показателя.
При таком алгоритме оценки наивысший ранг в рейтинге также получает предприятие, имеющее наибольшее рейтинговое число. Кроме того, предприятия с рейтинговым числом менее 1,00 относятся к имеющим неудовлетворительное финансовое состояние.
Можно указать следующий известный пример рейтингового числа, определяемого по формуле [18, 126]:
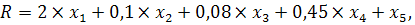 (3)
где —
коэффициент
обеспеченности
собственными
оборотными
средствами;
 —
коэффициент
текущей ликвидности;
х3
— коэффициент
оборачиваемости
выручки от
реализации
к активам;
 -
коэффициент
рентабельности
выручки от
реализации
по операционной
прибыли; х5
—
коэффициент
рентабельности
собственного
капитала по
балансовой
прибыли.
ЗАКЛЮЧЕНИЕ
По результатам исследования комплексного анализа и уровня использования экономического потенциала предприятия и оценки бизнеса были сделаны следующие выводы:
Рассмотрели подходы к комплексному анализу и оценке предприятий.
Различают четыре вида подходов к комплексному анализу и оценке предприятий.
Традиционные подходы, которые в свою очередь делятся на две группы. Первую группу составляют подходы, которые можно назвать финансовыми, вторая группа – это подходы профессиональных оценщиков.
Финансовые подходы основываются на положении о том, что финансовое состояние является важнейшей характеристикой предприятия, поэтому комплексный анализ и оценка бизнеса должны производиться на основе показателей, характеризующий финансовые результаты и финансовое состояние предприятия.
Подходы профессиональных оценщиков – это группа подходов, которые направлены на определение цены предприятия при совершении сделок.
Новые подходы, сочетающие в себе анализ финансового состояния и финансовых результатов с оценками стратегических возможностей и перспектив.
Дали определение комплексному анализу и рейтинговой оценки предприятий.
В основе комплексного анализа и рейтинговой оценки предприятия как эмитента ценных бумаг и получателя кредитных ресурсов лежат показатели его финансового состояния и финансовых результатов. Устойчивое финансовое состояние и хорошие финансовые результаты могут определять конкурентоспособность предприятия, гарантировать эффективность реализации интересов партнеров предприятия, вступающих с ними в финансовые отношения. Финансовое положение предприятия является результатом управления всей его финансово-хозяйственной деятельностью, определяет, таким образом, его комплексную оценку.
Изучили принципы и подходы к оценке предприятий.
Принципы оценки подразделяются на четыре категории:
1) принципы пользователя предприятия;
2) принципы, связанные с оценкой земли, зданий, сооружений и другого имущества;
3) принципы, связанные с внешней рыночной средой;
4) принцип наиболее эффективного использованного комплекса предприятия.
Существует три основных подхода к оценке предприятий.
Имущественный подход
Он основан на анализе активов предприятия и включает следующие методики: накоплении активов предприятия; скорректированной балансовой стоимости, или методика чистых активов; расчета стоимости замещения; расчета ликвидационной части стоимости.
Доходный подход
Этот подход основан на оценке текущей стоимости будущих доходов и включает методику капитализации дохода и методику дисконтирования денежных потоков.
Сравнительный подход
Этот подход основывается на сопоставлении стоимости оцениваемого предприятия со стоимостью сопоставимых предприятий. Он включает в себя следующие методики: рынка капитала; сделок (методика сравнительного анализа продаж); отраслевых коэффициентов.
Рассмотрели методики имущественного подхода к оценке предприятий.
Методика скорректированной балансовой стоимости. Методика чистых активов предприятия предполагает анализ и корректировку всех статей баланса предприятия, суммирование стоимости активов и вычитание из полученной суммы скорректированных статей пассива баланса в части долгосрочной и текущей задолженностей.
Методика замещения. Заключается в определении расходов в текущих ценах на строительство предприятия, имеющего с оцениваемым аналогичную полезность, но построенного в новом, современном архитектурном стиле, с использованием прогрессивных и технологических нормативов.
Методика расчета ликвидационной стоимости. На практике часто возникает необходимость оценивать стоимость предприятия, подлежащего ликвидации. Различают три типа ликвидационной стоимости предприятий: упорядоченная, принудительная, ликвидационная стоимость прекращения существования активов предприятия.
Рассмотрели методику рейтинговой оценки предприятий.
В основе расчета итогового показателя рейтинговой оценки лежит сравнение предприятий по большому количеству показателей, характеризующих финансовое состояние, рентабельность и деловую активность с условным эталонным предприятием, имеющим наилучшие результаты по сравнительным показателям.
ПРАКТИЧЕСКАЯ ЧАСТЬ
Вариант 5
1. По данным приложения проанализировать динамику и структуру затрат на производство продукции по экономическим элементам на один рубль продукции в действующих ценах.
Таблица 1
Анализ динамики и структуры затрат на производство, т.р.
| Показатели | Сумма | Абсолютное отклонение, +/- | Темп прироста, % | Удельный вес, % | Относительное отклонение, +/- | ||
| За предыдущий период | За отчетный период | За предыдущий период | За отчетный период | ||||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Затраты на производство продукции, всего: | 141380 | 151110 | 9730 | 6,882 | 100 | 100 | - |
| в том числе: | |||||||
| а) материальные затраты | 111255 | 111415 | 160 | 0,144 | 78,692 | 73,731 | -4,961 |
| б) затраты на оплату труда, включая единый социальный налог и другие отчисления на социальные нужды | 15748 | 24870 | 9122 | 57,925 | 11,139 | 16,458 | 5,319 |
| в) амортизация | 9976 | 12010 | 2034 | 20,389 | 7,056 | 7,948 | 0,892 |
| г) прочие затраты | 4401 | 2815 | -1586 | -36,037 | 3,113 | 1,863 | -1,250 |
| 2. Объем продукции в действующих ценах без НДС и акцизов | 251480 | 291925 | 40445 | 16,083 | - | - | - |
| 3. Затраты на производство продукции на 1 р. Продукции, к., всего | 0,562 | 0,518 | -0,045 | -7,926 | 100 | 100 | - |
| в том числе: | |||||||
| а) материальные затраты | 0,442 | 0,382 | -0,061 | -13,731 | 78,692 | 73,731 | -4,961 |
| б) затраты на оплату труда, включая единый социальный налог и другие отчисления на социальные нужды | 0,063 | 0,085 | 0,023 | 36,045 | 11,139 | 16,458 | 5,319 |
| в) амортизация | 0,040 | 0,041 | 0,001 | 3,710 | 7,056 | 7,948 | 0,892 |
| г) прочие затраты | 0,018 | 0,010 | -0,008 | -44,899 | 3,113 | 1,863 | -1,250 |
Вывод:
Удельный вес каждой в общем объеме затрат.
Материальные затраты снизились на 4,961 %. Затраты на оплату труда, включая единый социальный налог и другие отчисления на социальные нужды выросли на 5, 319 %. Амортизация основных средств уменьшилась на 0,892 %. Прочие затраты снизились на 1,25 %.
В целом затраты увеличились на 9730 т.р. Темп прироста затрат 6,882 %.
2. По данным приложения проанализировать выполнение плана по себестоимости продукции в целом и в разрезе статей калькуляции.
Таблица 2
Анализ себестоимости продукции по статьям калькуляции
| Статьи затрат | по плану | фактически | % выполнения плана | Отклонение |
| А | 1 | 2 | 3 | 4 |
| 1. Сырье и материалы | 61405 | 61990 | 100,953 | 585 |
| 2. Возвратные отходы (вычитаются) | -1255 | -1385 | 110,359 | -130 |
| 3. Покупные изделия, полуфабрикаты и услуги производственного характера | 2906 | 3680 | 126,635 | 774 |
| 4. Топливо и энергия на технологические цели | 4250 | 5765 | 135,647 | 1515 |
| 5. Основная заработная плата производственных рабочих | 9871 | 14925 | 151,200 | 5054 |
| 6. Дополнительная заработная плата производственных рабочих | 752 | 1194 | 158,777 | 442 |
| 7. Отчисления в единый социальный фонд производственных рабочих | 4020 | 6217 | 154,652 | 2197 |
| 8. Расходы на подготовку и освоение производства | 580 | 760 | 131,034 | 180 |
| 9. Общепроизводственные расходы | 12859 | 12994 | 101,050 | 135 |
| 10. Общехозяйственные расходы | 31300 | 31825 | 101,677 | 525 |
| 11. Потери от брака | 135 | 160 | 118,519 | 25 |
| 12. Прочие производственные расходы | 24802 | 13485 | 54,371 | -11317 |
| Итого производственная себестоимость продукции (работ, услуг) | 151625 | 151610 | 99,990 | -15 |
Вывод:
Выполнение плана по статьям калькуляции составило:
Сырье и материалы – 100,953 % , возвратные отходы – 110,359 %, покупные изделия, полуфабрикаты и услуги производственного характера – 126,635 %, топливо и энергия на технологические цели – 135,647 %, основная заработная плата производственных рабочих 151,200 %, дополнительная заработная плата производственных рабочих 158,777 %, отчисления в единый фонд производственных рабочих – 154,652 %, расходы на подготовку и освоение производства – 131,034 %, общепроизводственные расходы - 101,050 %, общехозяйственные расходы – 101,677 %, потери от брака – 118,519 %, прочие производственные расходы – 54,371 %. Итого выполнение плана по всем статьям калькуляции составило 99,99%
Отклонение по плану в целом по всем статьям калькуляции составило -15. Что означает, недовыполнение плана на 15.
3. По данным приложения рассчитать влияние факторов на изменение затрат на 1 р. Продукции:
1) изменения структуры продукции;
2) изменения уровня затрат;
Дать оценку результатам расчетов.
Таблица 3
Исходные данные для факторного анализа затрат на рубль реализации продукции
| Показатели | Сумма |
| А | 1 |
| 1. Базисная себестоимость реализованной продукции, тыс. руб. | 120100 |
| 2. Себестоимость фактически реализованной продукции, тыс. руб.: | |
| 2.1. по базисной себестоимости | 110650 |
| 2.2. по фактической себестоимости | 151590 |
| 3. Объем реализации продукции, тыс. руб.: | |
| 3.1. базисный | 261925 |
| 3.2. фактический | 291925 |
| 4. Затраты на рубль реализации продукции, коп.: | |
| 4.1. базисные | 0,459 |
| 4.2. базисные на фактически реализованную продукцию | 0,379 |
| 4.3. фактические | 0,519 |
Вывод:
Расчеты показывают, что базисные затраты на рубль реализации продукции составляют 0,459 копеек. Изменение структуры реализации составило 0,08 копеек. А изменение уровня затрат равно 0,14 копеек.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
1. Аренс А., Лоббек Дж. Аудит. Пер. с англ. – М.: Финансы и статистика, 1995.
2. Басовский Л.Е. Теория экономического развития. – Тула: Тул. гос. пед. ун-т, 1998.
3. Басовский Л.Е. Прогнозирование и планирование в условиях рынка. – М.: ИНФРА – М, 1999.
4. Басовский Л.Е. Теория экономического анализа. – М.: ИНФРА-М, 2002.
5. Басовский Л.Е. Финансовый менеджмент. – М.: ИНФРА – М, 2002.
6. Басовский Л.Е., Протасьев В.Б. Управление качеством. – М.: ИНФРА-М, 2000.
7. Баканов М. И., Шеремет А. Д. Теория экономического анализа. – М.: Финансы и статистика, 1994.
8. Бердникова Т.Б. Анализ и диагностика финансово-хозяйственной деятельности предприятия. – М.: ИНФРА – М, 2001.
9. Юригхем Ю., Гапенски Л. Финансовый менеджмент. В 2 т.: Пер. с англ. – СПб.: Экономическая школа, 1999.
10. Бургин М.С., Кузнецов В.И. Введение в современную точную методологию науки. – М.: Аспект Пресс, 1994.
11. Всеобщее управление качеством / О.П. Глудкин и др. – М.: Радио и связь, 1999.
12. Ворст Й., Ревентлоу П. Экономика фирмы: Пер. с лат. – М.: Высш. Шк., 1994.
13. Григорьев В.В., Островкин И.М. Оценка предприятий: Имущественный подход. – М.: Дело, 1998.
14. Дубров А.М., Михитарян В.С., Трошин Л. И. Многомерные методы статистики. – М.: Финансы и статистика, 1998.
15. Григорьев В.В., Федотова М.А. Оценка предприятий: Теория и практика. – М.: ИНФРА-М, 1997.
16. Комплексный экономический анализ хозяйственной деятельности: Учебное пособие / А.И. Алексеева, Ю.В. Васильев, А.В. Малеева, Л.И. Ушвицкий. - М.: Финансы и статистика, 2006.
17. Савицкая Г.В. Анализ хозяйственной деятельности предприятия: 4-е изд., перераб. И доп. – Минск: ООО «Новое знание», 2000.
18. Шеремет А.Д., Сайфулин Р.С. Финансы предприятий. – М.: ИНФРА-М, 1999.