Финансово-экономический анализ предприятия агропромышленного комплекса
Анализ финансовых результатов деятельности ОАО "Виноградное" осуществляется на основе данных балансов и отчетов о финансовых результатах (см. Приложения) и представлен в табл. 3.1 - 3.3
Таблица 3.1 Анализ показателей отчетности о финансовых результатах ОАО " Виноградное " за 2007 г. (тыс.грн.)
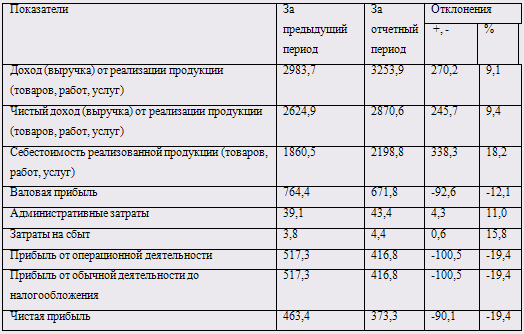
На основании данных, приведенных в табл. 3.1. - 3.3, можно сделать следующие выводы:
чистый доход (выручка) от реализации продукции (товаров, работ, услуг) предприятия в 2007 году увеличился за отчетный период на 245,7 тыс.грн. или на 9,4%. При этом производственная себестоимость реализованной продукции возросла на 18,2%, административные затраты - на 11,0%, затраты на сбыт - на 15,0%. Рост затрат происходил более высокими темпами, чем рост доходов, что негативно повлияло на формирование прибыли. Как следствие, по результатам 2007 года прибыль, полученная от обычной деятельности, а также чистая прибыль ОАО "Виноградное" уменьшились, соответственно, на 100,5 тыс.грн. (на 19,4%) и на 90,1 тыс.грн. (на 19,4%);
Таблица 3.2 Анализ показателей отчетности о финансовых результатах ОАО " Виноградное " за 2008 г. (тыс.грн.)
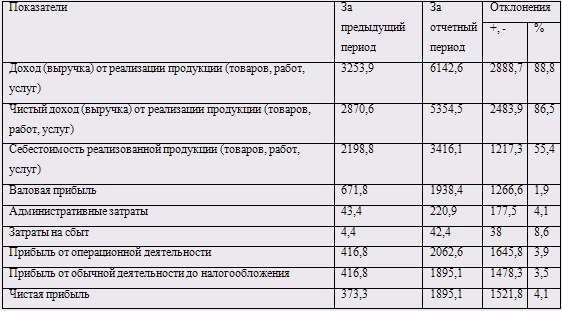
чистый доход (выручка) от реализации продукции (товаров, работ, услуг) предприятия в 2008 году увеличился на 2483,9 тыс.грн., что составляет 86,5%; при увеличении производственной себестоимости на 55,4%, административных затрат - в 1,9 раза и затрат на сбыт - в 8,6 раза. Несмотря на рост затрат, в 2008 году прибыль от операционной деятельности увеличилась на 1478,3 тыс.грн. или в 3,9 раза, прибыль от обычной деятельности и чистая прибыль возросли на 1645,8 тыс.грн. (в 3,5 раза) и на 1521,8 тыс.грн. (в 4,1 раза), соответственно;
чистый доход (выручка) от реализации продукции (товаров, работ, услуг) ОАО "Виноградное" в 2009 году, по сравнению с 2008 годом, снизился на 7,7 тыс.грн. или на 0,1%.
Производственная себестоимость реализованной продукции возросла на 40,6%, затраты на сбыт продукции - на 28,8%. В то же время административные затраты снизились на 36,5%. Рост затрат происходил более высокими темпами, чем рост доходов, что оказало негативное влияние на формирование прибыли - по результатам 2009 года прибыль, полученная от обычной деятельности, а также чистая прибыль ОАО "Виноградное" уменьшились на 1267,8 тыс.грн., то есть на 66,9%.
Таблица 3.3 Анализ показателей отчетности о финансовых результатах ОАО " Виноградное " за 2009 г. (тыс.грн.)
| Показатели | За предыдущий период | За отчетный период | Отклонения | |
| +, - | % | |||
| Доход (выручка) от реализации продукции (товаров, работ, услуг) | 6142,6 | 6180,2 | 37,6 | 0,6 |
| Чистый доход (выручка) от реализации продукции (товаров, работ, услуг) | 5354,5 | 5346,8 | -7,7 | -0,1 |
| Себестоимость реализованной продукции (товаров, работ, услуг) | 3416,1 | 4803,2 | 1387,1 | 40,6 |
| Валовая прибыль | 1938,4 | 543,6 | -1394,8 | -72,0 |
| Административные затраты | 220,9 | 140,3 | -80,6 | -36,5 |
| Затраты на сбыт | 42,4 | 54,6 | 12,2 | 28,8 |
| Прибыль от операционной деятельности | 2062,6 | 290,3 | -1772,3 | -85,9 |
| Прибыль от обычной деятельности до налогообложения | 1895,1 | 627,3 | -1267,8 | -66,9 |
| Чистая прибыль | 1895,1 | 627,3 | -1267,8 | -66,9 |
Таблица 3.4 Анализ формирования доходов ОАО " Виноградное " за 2007 год
| Показатель | За прошлый период | За отчетный период | Отклонения | ||||
| тыс.грн | % | тыс.грн | % | Абс. отклон., тыс.грн | % | пунктов структуры | |
| Доход (выручка) от реализации продукции (товаров, работ, услуг) без НДС | 2983,70 | - | 3253,90 | - | 270,20 | 9,06 | - |
| Чистый доход (выручка) от реализации продукции (товаров, работ, услуг) | 2624,90 | 97,41 | 2870,60 | 97,32 | 245,70 | 9,36 | -0,09 |
| Другие операционные доходы | 69,70 | 2,59 | 78,90 | 2,68 | 9,20 | 13,20 | 0,09 |
| Доход от участия в капитале | - | - | - | - | - | - | - |
| Другие финансовые доходы | - | - | - | - | - | - | - |
| Другие доходы | - | - | - | - | - | - | - |
| ИТОГО: | 2694,60 | 100,00 | 2949,50 | 100,00 | 254,90 | 9,46 | 0,00 |
Анализ формирования доходов, представленный в табл. 3.4 - 3.6, позволяет сделать вывод о том, что доходы ОАО "Виноградное" в 2007 - 2009 годах формировались за счет реализации продукции (в 2007 году - 97,3%, в 2008 году - 76,3%, в 2009 году - 85,5%), другой операционной деятельности (в 2007 году - 2,7%, в 2008 году - 23,0%, в 2009 году - 7,5%), а также за счет других финансовых доходов (в 2008 году - 0,7%, в 2009 году - 6,9%).
Таблица 3.5 Анализ формирования доходов ОАО " Виноградное " за 2008 год
| Показатель | За прошлый период | За отчетный период | Отклонения | ||||
| тыс.грн | % | тыс.грн | % | Абс. отклон., тыс.грн | % | пунктов струк-туры | |
| Доход (выручка) от реализации продукции (товаров, работ, услуг) без НДС | 3253,90 | - | 6142,60 | - | 2888,70 | 88,78 | - |
| Чистый доход (выручка) от реализации продукции (товаров, работ, услуг) | 2870,60 | 97,32 | 5354,50 | 76,26 | 2483,90 | 86,53 | -21,06 |
| Другие операционные доходы | 78,90 | 2,68 | 1618,40 | 23,05 | 1539,50 | 19,5 | 20,38 |
| Доход от участия в капитале | - | - | - | - | - | - | - |
| Другие финансовые доходы | 48,20 | 0,69 | 48,20 | 0,69 | |||
| Другие доходы | - | - | - | - | - | - | - |
| ИТОГО: | 2949,50 | 100,00 | 7021,10 | 100,00 | 4071,60 | 138,04 | 0,00 |
Таблица 3.6 Анализ формирования доходов ОАО " Виноградное " за 2009 год
| Показатель | За прошлый период | За отчетный период | Отклонения | ||||
| тыс.грн | % | тыс.грн | % | Абс. отклон., тыс.грн | % | пунктов структуры | |
| Доход (выручка) от реализации продукции (товаров, работ, услуг) без НДС | 6142,50 | - | 6180,20 | - | 37,70 | 0,61 | - |
| Чистый доход (выручка) от реализации продукции (товаров, работ, услуг) | 5354,50 | 76,26 | 5346,80 | 85,54 | -7,70 | -0,14 | 9,27 |
| Другие операционные доходы | 1618,40 | 23,05 | 470,20 | 7,52 | -1148,20 | -70,95 | -15,53 |
| Доход от участия в капитале | - | - | - | - | - | - | - |
| Другие финансовые доходы | 48,20 | 0,69 | 433,90 | 6,94 | 385,70 | 8,0 | 6,25 |
| Другие доходы | - | - | - | - | - | - | - |
| ИТОГО: | 7021,10 | 100,00 | 6250,90 | 100,00 | -770,20 | -10,97 | 0,00 |
Общий объем доходов составил:
в 2007 году - 2949,5 тыс.грн.;
в 2008 году - 7021,1 тыс.грн. (в 2,4 раза больше, чем в 2007 году);
в 2009 году - 6250,9 тыс.грн., что в 2,1 раза больше, чем в 2007 году, однако на 11,0% меньше, чем в 2008 году.
3.2 Анализ статей баланса, их структуры и динамики, оценка ликвидности баланса
Исследовать структуру и динамику финансового состояния предприятия возможно с помощью сравнительного аналитического баланса.
Обязательными показателями сравнительного аналитического баланса являются: абсолютные величины по статьям отчетного баланса на начало и конец периода; удельный вес статей баланса в валюте баланса на начало и конец периода; изменения в абсолютных величинах; изменения в удельном весе; изменения в процентах к величинам на начало периода (темпы прироста статей баланса). Сравнительный баланс фактически включает в себя показатели горизонтального и вертикального анализа.
В ходе горизонтального анализа определяются абсолютные и относительные изменения величин разных статей баланса за определенный период. Горизонтальный анализ отчетности заключается в построении одной или нескольких аналитических таблиц, в которых абсолютные показатели дополняются относительными темпами роста (снижения).
Вертикальный анализ показывает структуру средств предприятия и их источников. Цель вертикального анализа заключается в расчете удельного веса отдельных статей в итоге баланса и оценке его изменений.
Переход к относительным показателям, с одной стороны, позволяет проводить межхозяйственные сравнения экономического потенциала и результатов деятельности предприятий, различающихся по величине используемых ресурсов и другим объемным показателям, а с другой стороны – относительные показатели в определенной степени сглаживают негативное влияние инфляционных процессов, которые могут существенно искажать абсолютные показатели финансовой отчетности и тем самым затруднить их сопоставление в динамике.
Горизонтальный и вертикальный анализы взаимно дополняют друг друга, поэтому на практике нередко строят аналитические таблицы, характеризующие как структуру, так и динамику отдельных показателей отчетной бухгалтерской формы [21].
Для выполнения аналитических исследований и оценки структуры актива и пассива баланса его статьи подлежат группировке. Главными признаками группировки статей актива считают степень их ликвидности (т.е. скорость превращения их денежную наличность) и направление использования активов в хозяйственной деятельности предприятия.
В основе аналитической группировки пассива лежит юридическая принадлежность используемых предприятием средств (собственные и заемные) и продолжительность использования их в обороте предприятия (срочность обязательств).
Горизонтальный и вертикальный анализ статей актива и пассива агрегатного баланса ОАО "Виноградное" за 2007, 2008 и 2009 годы приведен в табл. 3.7 – 3.9.
Общий обзор изменения финансового состояния ОАО "Виноградное" за 2007 год можно осуществить, проанализировав данные, представленные в табл. 3.7:
валюта баланса (имущество предприятия) увеличилась на 947,9 тыс.грн. и составила на конец 2007 года 3472,8 тыс.грн., что обусловлено увеличением необоротных активов на 453,5 тыс.грн., темп прироста которых составил 96,6%, а также увеличением оборотных активов на 494,4 тыс.грн. (темп прироста 24,1%);
необоротные активы полностью сформированы за счет основных средств; оборотные активы на 89,9% сформированы за счет запасов, готовой продукции и других товарно-материальных ценностей и на 10,1% за счет текущей дебиторской задолженности. В целом имущество ОАО "Виноградное" сформировано на 26,6% за счет необоротных активов и на 73,4% за счет оборотных активов;
Таблица 3.7 Аналитическое группирование статей актива и пассива баланса ОАО " Виноградное " за 2007 год
| № | Наименование статей | На начало периода | На конец периода | Абсолютное отклонение, тыс.грн. | Темп прироста, % | ||||||
| тыс.грн | % | тыс.грн | % | ||||||||
| Актив | |||||||||||
| 1 | Необоротные активы: | 469,7 | 18,6 | 923,2 | 26,6 | 453,5 | 96,6 | ||||
| 1.1 | Основные средства и другие нематериальные активы | 469,7 | 100,0 | 923,2 | 100,0 | 453,5 | 96,6 | ||||
| 1.2 | Нематериальные активы | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | ||||
| 1.3 | Долгосрочные финансовые инвестиции и долгосрочная дебиторская задолженность | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | ||||
| 2 | Оборотные активы: | 2055,2 | 81,4 | 2549,6 | 73,4 | 494,4 | 24,1 | ||||
| 2.1 | Запасы, готовая продукция, другие товарно-материальные ценности | 1788,9 | 87,0 | 2292,1 | 89,9 | 503,2 | 28,1 | ||||
| 2.2 | Текущая дебиторская задолженность | 266,2 | 13,0 | 257,1 | 10,1 | -9,1 | -3,4 | ||||
| 2.3 | Векселя полученные | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | ||||
| 2.4 | Высоколиквидные активы | 0,1 | 0,0 | 0,4 | 0,0 | 0,3 | в 3,0 раза | ||||
| 2.5 | Другие оборотные активы | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | ||||
| 3 | Расходы будущих периодов | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | ||||
| Пассив |
| 1 | Собственные средства | 94,2 | 3,7 | 382,1 | 11,0 | 287,9 | в 3,1 раза |
| 1.1 | Собственный капитал | 0,1 | 0,1 | 2,2 | 0,6 | 2,1 | в 21,0 раз |
| 1.2 | Дополнительный капитал | 4,3 | 4,6 | 6,6 | 1,7 | 2,3 | 53,5 |
| 1.3 | Нераспределенная прибыль (непокрытый убыток) | 89,8 | 95,3 | 373,3 | 97,7 | 283,5 | в 3,2 раза |
| 2 | Долгосрочная кредиторская задолженность | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 3 | Текущая кредиторская задолженность | 2430,7 | 96,3 | 3090,7 | 89,0 | 660,0 | 27,2 |
| 4 | Доходы будущих периодов | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Баланс | 2524,9 | 100,0 | 3472,8 | 100,0 | 947,9 | 37,5 |
пассив баланса увеличился на 947,9 тыс.грн. за счет увеличения собственных средств на 287,9 тыс.грн., темп прироста которых составил
305,6%, а также за счет увеличения текущей кредиторской задолженности на 660,0 тыс.грн. (темп прироста 27,2%);
собственные средства на 0,6% сформированы за счет собственного капитала, на 1,7% за счет дополнительного капитала и на 97,7% за счет нераспределенной прибыли (непокрытых убытков). В целом пассив баланса ОАО "Виноградное" сформирован на 11,0% за счет собственных средств и на 89,0% за счет текущей кредиторской задолженности.
Анализируя данные, представленные в табл. 3.8, можно сделать общий обзор изменения финансового состояния ОАО "Виноградное" за 2008 год:
валюта баланса (имущество предприятия) увеличилась на 1772,5 тыс.грн. и составила на конец 2008 года 5245,3 тыс.грн., что обусловлено увеличением необоротных активов на 46,6 тыс.грн., темп прироста которых составил 5,0%, а также увеличением оборотных активов на 1725,9 тыс.грн. (темп прироста 67,7%);
необоротные активы полностью сформированы за счет основных средств; оборотные активы на 82,7% сформированы за счет запасов, готовой продукции и других товарно-материальных ценностей, на 16,8% за счет текущей дебиторской задолженности и на 0,5% за счет высоколиквидных активов. В целом имущество ОАО "Виноградное" сформировано на 18,5% за счет необоротных активов и на 81,5% за счет оборотных активов;
пассив баланса увеличился на 1772,5 тыс.грн. за счет увеличения собственных средств на 1912,1 тыс.грн., темп прироста которых составил 500,4%, при снижении текущей кредиторской задолженности на 139,6 тыс.грн. (темп прироста минус 4,5%);
собственные средства на 0,1% сформированы за счет собственного капитала, на 17,3% за счет дополнительного капитала и на 82,6% за счет нераспределенной прибыли (непокрытых убытков). В целом пассив баланса ОАО "Виноградное" сформирован на 43,7% за счет собственных средств и на 56,3% за счет текущей кредиторской задолженности.
Таблица 3.8 Аналитическое группирование статей актива и пассива баланса ОАО " Виноградное " за 2008 год
| № | Наименование статей | На начало периода | На конец периода | Абсолютное отклонение, тыс.грн. | Темп прироста, % | ||
| тыс.грн | % | тыс.грн | % | ||||
| Актив | |||||||
| 1 | Необоротные активы: | 923,2 | 26,6 | 969,8 | 18,5 | 46,6 | 5,0 |
| 1.1 | Основные средства и другие нематериальные активы | 923,2 | 100,0 | 969,8 | 100,0 | 46,6 | 5,0 |
| 1.2 | Нематериальные активы | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 1.3 | Долгосрочные финансовые инвестиции и долгосрочная дебиторская задолженность | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 2 | Оборотные активы: | 2549,6 | 73,4 | 4275,5 | 81,5 | 1725,9 | 67,7 |
| 2.1 | Запасы, готовая продукция, другие товарно-материальные ценности | 2292,1 | 89,9 | 3536,5 | 82,7 | 1244,4 | 54,3 |
| 2.2 | Текущая дебиторская задолженность | 257,1 | 10,1 | 716,8 | 16,8 | 459,7 | в 1,8 раза |
| 2.3 | Векселя полученные | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 2.4 | Высоколиквидные активы | 0,4 | 0,0 | 22,2 | 0,5 | 21,8 | в 54,5 раза |
| 2.5 | Другие оборотные активы | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 3 | Расходы будущих периодов | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Пассив | |||||||
| 1 | Собственные средства | 382,1 | 11,0 | 2294,2 | 43,7 | 1912,1 | в 5,0 раз |
| 1.1 | Собственный капитал | 2,2 | 0,6 | 2,2 | 0,1 | 0,0 | 0,0 |
| 1.2 | Дополнительный капитал | 6,6 | 1,7 | 396,9 | 17,3 | 390,3 | в 59,1 раза |
| 1.3 | Нераспределенная прибыль (непокрытый убыток) | 373,3 | 97,7 | 1895,1 | 82,6 | 1521,8 | в 4,1 раза |
| 2 | Долгосрочная кредиторская задолженность | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 3 | Текущая кредиторская задолженность | 3090,7 | 89,0 | 2951,1 | 56,3 | -139,6 | -4,5 |
| 4 | Доходы будущих периодов | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Баланс | 3472,8 | 100,0 | 5245,3 | 100,0 | 1772,5 | 51,0 | |
Таблица 3.9 Аналитическое группирование статей актива и пассива баланса ОАО " Виноградное " за 2009 год
| № | Наименование статей | На начало периода | На конец периода | Абсолютное отклонение, тыс.грн. | Темп прироста, % |
| тыс.грн | % | тыс.грн | % |
| Актив | |||||||
| 1 | Необоротные активы: | 969,8 | 18,5 | 2232,6 | 36,5 | 1262,8 | 130,2 |
| 1.1 | Основные средства и другие нематериальные активы | 969,8 | 100,0 | 2229,9 | 99,9 | 1260,1 | 129,9 |
| 1.2 | Нематериальные активы | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 1.3 | Долгосрочные финансовые инвестиции и долгосрочная дебиторская задолженность | 0,0 | 0,0 | 2,7 | 0,1 | 2,7 | 0,0 |
| 2 | Оборотные активы: | 4275,5 | 81,5 | 3892,1 | 63,5 | -383,4 | -9,0 |
| 2.1 | Запасы, готовая продукция, другие товарно-материальные ценности | 3536,5 | 82,7 | 3169,1 | 81,4 | -367,4 | -10,4 |
| 2.2 | Текущая дебиторская задолженность | 716,8 | 16,8 | 694,6 | 17,8 | -22,2 | -3,1 |
| 2.3 | Векселя полученные | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 2.4 | Высоколиквидные активы | 22,2 | 0,5 | 28,4 | 0,7 | 6,2 | 27,9 |
| 2.5 | Другие оборотные активы | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 3 | Расходы будущих периодов | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Пассив | |||||||
| 1 | Собственные средства | 2294,2 | 43,7 | 2937,7 | 48,0 | 643,5 | 28,0 |
| 1.1 | Собственный капитал | 2,2 | 0,1 | 2,2 | 0,1 | 0,0 | 0,0 |
| 1.2 | Дополнительный капитал | 396,9 | 17,3 | 2308,2 | 78,6 | 1911,3 | в 4,8 раза |
| 1.3 | Нераспределенная прибыль (непокрытый убыток) | 1895,1 | 82,6 | 627,3 | 21,4 | -1267,8 | -66,9 |
| 2 | Долгосрочная кредиторская задолженность | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 3 | Текущая кредиторская задолженность | 2951,1 | 56,3 | 3187,0 | 52,0 | 235,9 | 8,0 |
| 4 | Доходы будущих периодов | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Баланс | 5245,3 | 100,0 | 6124,7 | 100,0 | 879,4 | 16,8 | |
Анализируя данные, представленные в табл. 3.9, можно сделать общий обзор изменения финансового состояния ОАО "Виноградное" за 2009 год:
валюта баланса (имущество предприятия) увеличилась на 879,4 тыс.грн. и составила на конец 2009 года 6124,7 тыс.грн., что обусловлено увеличением необоротных активов на 1262,8 тыс.грн., темп прироста которых составил 130,2%, при снижении оборотных активов на 383,4 тыс.грн. (темп прироста минус 9,0%);
необоротные активы практически полностью (на 99,9%) сформированы за счет основных средств; оборотные активы на 81,4% сформированы за счет запасов, готовой продукции и других товарно-материальных ценностей, на 17,8% за счет текущей дебиторской задолженности и на 0,7% за счет высоколиквидных активов.
В целом имущество ОАО "Виноградное" сформировано на 36,5% за счет необоротных активов и на 63,5% за счет оборотных активов;
пассив баланса увеличился на 879,4 тыс.грн. за счет увеличения собственных средств на 643,5 тыс.грн., темп прироста которых составил 28,0%, а также за счет увеличения текущей кредиторской задолженности на 235,9 тыс.грн. (темп прироста 8,0%);
собственные средства на 0,1% сформированы за счет собственного капитала, на 78,6% за счет дополнительного капитала и на 21,4% за счет нераспределенной прибыли (непокрытых убытков). В целом пассив баланса ОАО "Виноградное" сформирован на 48,0% за счет собственных средств и на 52,0% за счет текущей кредиторской задолженности.
Ликвидность баланса определяется как степень покрытия обязательств предприятия его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств.
Ликвидность активов – величина, обратная ликвидности баланса по времени превращения активов в денежные средства. Чем меньше необходимо времени, того, чтобы данный вид активов перешел в денежную форму, тем выше ликвидность баланса [21].
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке снижения ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков. В зависимости от степени ликвидности активы предприятия делятся на следующие группы:
А1 – наиболее ликвидные активы – текущие финансовые инвестиции, денежные средства и их эквиваленты (строки 220, 230 и 240);
А2 – активы, которые быстро реализуются – векселя полученные, текущая дебиторская задолженность, другие оборотные активы (строки 150, 160, 170, 180, 190, 200, 210 и 250);
А3 – активы, которые реализуются медленно – запасы (строки 100, 110, 120, 130 и 140), долгосрочные финансовые инвестиции (строки 040, 045) и долгосрочная дебиторская задолженность (строка 050);
А4 – активы, которые трудно реализуются – затраты будущих периодов (строка 270), а также необоротные активы, за исключением тех, которые включены в группу А3.
Пассивы баланса группируются по степени срочности их оплаты:
П1 – наиболее срочные обязательства – текущая кредиторская задолженность (статьи раздела IV пассива, за исключением статей "Краткосрочные кредиты банков", "Текущая задолженность по долгосрочным обязательствам", "Векселя выданные") и раздел V пассива "Доходы будущих периодов";
П2 – краткосрочные пассивы – краткосрочные кредиты банков (строка 500), "Текущая задолженность по долгосрочным обязательствам" (строка 510), "Векселя выданные" (строка 520);
П3 – долгосрочные пассивы – долгосрочные кредиты и обязательства (статьи раздела III пассива "Долгосрочные обязательства");
П4 – постоянные пассивы – статьи раздела I пассива баланса "Собственный капитал" и раздела II "Обеспечение будущих затрат и платежей".
Для определения ликвидности баланса необходимо сравнить суммы вышеприведенных групп по активу и пассиву. Баланс является абсолютно ликвидным, если выполняются следующие соотношения:
А1 і П1 (3.1)
А2 і П2 (3.2)
А3 і П3 (3.3)
А4 Ј П4 (3.4)
Выполнение первых трех неравенств влечет за собой выполнение четвертого неравенства, поэтому существенным является сравнение сумм первых трех групп по активу и пассиву. Четвертое неравенство имеет глубокий экономический смысл: выполнение этого неравенства свидетельствует о соблюдении минимального условия финансовой устойчивости – наличия у предприятия собственных оборотных средств.
Таблица 3.10 Анализ ликвидности баланса ОАО "Виноградное" за 2007 год
| Актив | На начало периода | На конец периода | Пассив | На начало периода | На конец периода |
Платежный излишек (+), или недостаток (-) |
|
| На начало периода | На конец периода | ||||||
| 1.Наиболее ликвидные активы | 0,1 | 0,4 | 1.Наиболее срочные обязательства | 2430,7 | 3090,7 | -2430,6 | -3090,3 |
| 2.Активы, которые быстро реализуются | 266,2 | 257,1 | 2. Краткосрочные пассивы | 0,0 | 0,0 | 266,2 | 257,1 |
| 3. Активы, которые реализуются медленно | 1788,9 | 2292,1 | 3.Долгосрочные пассивы | 0,0 | 0,0 | 1788,9 | 2292,1 |
| 4. Активы, которые трудно реализуются | 469,7 | 923,2 | 4.Постоянные пассивы | 94,2 | 382,1 | 375,5 | 541,1 |
| Баланс | 2524,9 | 3472,8 | Баланс | 2524,9 | 3472,8 | - | - |
В случае, когда одно или несколько неравенств системы не выполняется, ликвидность баланса в большей либо меньшей степени отличается от абсолютной. При этом недостаток средств по одной группе компенсируется их излишком по другой группе, но компенсация при этом имеет место только по стоимостной величине, так как в реальной платежной ситуации менее ликвидные активы не могут заменить более ликвидные.
Сравнение наиболее ликвидных активов, и активов, которые быстро реализуются, с наиболее срочными обязательствами и краткосрочными пассивами позволяет определить текущую ликвидность, которая свидетельствует о платежеспособности (со знаком "плюс") или неплатеже-способности (со знаком "минус") предприятия на ближайший период [14].
Сравнение активов, которые реализуются медленно, с долгосрочными пассивами отображает перспективную ликвидность. Перспективная ликвидность представляет собой прогноз платежеспособности предприятия на основе сравнения будущих поступлений и платежей.
Анализ ликвидности баланса ОАО "Виноградное" за 2007, 2008 и 2009 годы (см. Приложение А) приведен в табл. 3.10 – 3.12.
Таблица 3.11 Анализ ликвидности баланса ОАО " Виноградное " за 2008 год
| Актив | На начало периода | На конец периода | Пассив | На начало периода | На конец периода |
Платежный излишек (+), или недостаток (-) |
|
| На начало периода | На конец периода | ||||||
| 1.Наиболее ликвидные активы | 0,4 | 22,2 | 1.Наиболее срочные обязательства | 3090,7 | 2951,1 | -3090,3 | -2928,9 |
| 2.Активы, которые быстро реализуются | 257,1 | 716,8 | 2. Краткосрочные пассивы | 0,0 | 0,0 | 257,1 | 716,8 |
| 3. Активы, которые реализуются медленно | 2292,1 | 3536,5 | 3.Долгосрочные пассивы | 0,0 | 0,0 | 2292,1 | 3536,5 |
| 4. Активы, которые трудно реализуются | 923,2 | 969,8 | 4.Постоянные пассивы | 382,1 | 2294,2 | 541,1 | -1324,4 |
| Баланс | 3472,8 | 5245,3 | Баланс | 3472,8 | 5245,3 | - | - |
Сопоставление итогов 1 группы по активу и пассиву, т. е. А1 и П1 (сроки до 3-х месяцев), отражает соотношение текущих платежей и поступлений. Из данных, приведенных в табл. 3.13 – 3.15, видно, что присутствует платежный недостаток, причем к концу 2007 года он увеличился на 659,7 тыс.грн., к концу 2008 года снизился на 5,2%, а к концу 2009 года снизился на 17,2%. Это означает, что предприятие не в состоянии покрыть свои наиболее срочные обязательства.
Сравнение итогов 2 группы по активу и пассиву, т. е. А2 и П2 (сроки погашения 3 – 6 месяцев), показывает тенденцию снижения текущей ликвидности в 2007 году, что определяется снижением величины быстро реализуемых активов (краткосрочные пассивы не изменились и равны нулю, поэтому их влияния отсутствует). В 2008 году наблюдается увеличение текущей ликвидности (краткосрочные пассивы равны нулю), а в 2009 году вновь наблюдается снижение текущей ликвидности (при этом краткосрочные пассивы составили 600,0 тыс.грн).
Таблица 3.12 Анализ ликвидности баланса ОАО " Виноградное " за 2009 год
| Актив | На начало периода | На конец периода | Пассив | На начало периода | На конец периода |
Платежный излишек (+), или недостаток (-) |
|
| На начало периода | На конец периода | ||||||
| 1.Наиболее ликвидные активы | 22,2 | 28,4 | 1.Наиболее срочные обязательства | 2951,1 | 2587,0 | -2928,9 | -2558,6 |
| 2.Активы, которые быстро реализуются | 716,8 | 694,6 | 2. Краткосрочные пассивы | 0,0 | 600,0 | 716,8 | 94,6 |
| 3. Активы, которые реализуются медленно | 3536,5 | 3171,8 | 3.Долгосрочные пассивы | 0,0 | 0,0 | 3536,5 | 3171,8 |
| 4. Активы, которые трудно реализуются | 969,8 | 2229,9 | 4.Постоянные пассивы | 2294,2 | 2937,7 | -1324,4 | -707,8 |
| Баланс | 5245,3 | 6124,7 | Баланс | 5245,3 | 6124,7 | - | - |
Сопоставление итогов по активу и пассиву для 3 и 4 групп отражает соотношение платежей и поступлений в относительно отдаленном будущем. Ситуация с перспективной ликвидностью оптимистична – в табл. 3.10 – 3.12 наблюдаются довольно хорошие показатели по активам 3 группы, и в то же время долгосрочные пассивы по всем годам равны нулю.
Из этого можно сделать вывод, что ОАО "Виноградное" в состоянии покрыть свои долгосрочные пассивы, продав медленно реализуемые активы. Ситуация с активами, которые трудно реализуются (группа А4) более неблагоприятна, так как постоянные пассивы в 2008 и 2009 годах на конец периода больше, чем труднореализуемые активы.
Результаты расчетов по данным ОАО "Виноградное" (см. табл. 3.10 – 3.12) показывают, что сопоставление итогов групп по активу и пассиву имеет вид:
2007 год – {А1 < П1; А2 > П2; А3 > П3; А4 > П4};
2008 год – {А1 < П1; А2 > П2; А3 > П3; А4 < П4};
2009 год – {А1 < П1; А2 > П2; А3 > П3; А4 < П4};
Исходя из этого, можно охарактеризовать текущую ликвидность баланса как достаточную. Анализ первого неравенства свидетельствует о том, что в ближайшее время предприятию не удастся поправить свою платежеспособность. Причем, к концу 2007 года платежный недостаток увеличился на 659,7 тыс.грн. и составил 3090,3 тыс.грн.; к концу 2008 года – уменьшился на 161,4 тыс.грн. и составил 2928,9 тыс.грн.; к концу 2009 года – уменьшился на 370,3 тыс.грн. и составил 2558,6 тыс.грн. Быстро реализуемые активы покрывают краткосрочные пассивы, формируя при этом платежные излишки: на конец 2007 года – 257,1 тыс.грн.; на конец 2008 года – на 716,8 тыс.грн.; на конец 2009 года – на 94,6 тыс.грн.
Проанализировав данные, приведенные в табл. 3.10 – 3.12, можно сделать следующие выводы:
балансы ОАО "Виноградное" за 2007, 2008 и 2009 годы не являются абсолютно ликвидными;
предприятие не имеет достаточного количества средств на ближайшую перспективу;
ОАО "Виноградное" испытывает дефицит долгосрочных средств для обеспечения текущих потребностей, т.к. выполнение четвертого неравенства (3.4) обусловлено значительной величиной медленно реализуемых активов, а также отсутствием долгосрочных пассивов.
3.3 Анализ финансового состояния предприятия с помощью финансовых коэффициентов
Оценка финансового состояния предприятия предусматривает анализ его финансово-хозяйственной деятельности по таким данным, как объем реализации, прибыль и убытки, рентабельность, коэффициенты ликвидности, денежные потоки, состав и динамика дебиторско-кредиторской задолженности, себестоимость продукции (товаров, работ, услуг).
Оценка финансового состояния предприятия выполняется поэтапно:
I-й этап - вычисление значений основных (объективных) показателей, которые характеризуют финансовое состояние предприятия;
II-й этап - оценка и обобщение основных показателей;
III-й этап - корректировка значений основных показателей на дополнительные (субъективные) показатели.
Основные показатели, объективно характеризующие финансовое состояние предприятия, разделяют на следующие аналитические группы:
показатели ликвидности и мобильности;
показатели финансовой устойчивости предприятия;
коэффициент обеспечения кредита;
показатели деловой активности и прибыльности.
С помощью показателей ликвидности можно дать оценку ликвидности баланса предприятия, т.е. насколько быстро отдельные виды активов могут быть переведены в денежные средства. Предприятие неликвидно, если есть опасность, что оно не сможет выполнить свои текущие финансовые обязательства [21, с. 68].
Коэффициент мгновенной (абсолютной) ликвидности (Кмл) равняется отношению наиболее ликвидных активов к наиболее срочным обязательствам.
Кмл = Ав / Зт,
где Ав - высоколиквидные активы;
Зт - текущие (краткосрочные) обязательства, которые состоят из краткосрочных кредитов и расчетов с кредиторами.
Кмл = (строка 220 + строка 230 + строка 240) / строка 620
Оптимальное теоретическое значение показателя Кмл - не менее 0,2.
Для вычисления коэффициента текущей ликвидности (Ктл) к составу ликвидных активов в числитель относительного показателя добавляется дебиторская задолженность, векселя полученные.
Ктл = Ал / Зт, где Ал - ликвидные активы;
Ктл = (строка 220 + строка 230 + строка 240 + строка 160 +
+ строка 170 + строка 180 + строка 190 + строка 200 +
+ строка 210 + строка 150) / строка 620
Оптимальное теоретическое значение показателя Ктл - не менее 1,0.
Коэффициент общей ликвидности (Кол), характеризует насколько объем текущих обязательств по кредитам и расчетам может быть погашен за счет всех мобилизованных оборотных активов.
Кол = Ао / Зт ,
где Ао - оборотные активы.
Кол = строка 260 / строка 620
Оптимальное теоретическое значение показателя Кол - не менее 2,0.
Коэффициент мобильности активов (Кма) характеризует потенциальную возможность превращения активов в ликвидные средства.
Кма = Ал / Ан,
где Ан - необоротные активы.
Кма = (строка 220 + строка 230 + строка 240 + строка 160 +
+ строка 170 + строка 180 + строка 190 + строка 200 +
+ строка 210 + строка 150) / строка 080
Оптимальное теоретическое значение показателя Кма - не менее 0,5.
Показатели ликвидности ОАО "Виноградное" представлены в табл. 3.13.
Таблица 3.13
| Показатели ликвидности ОАО "Виноградное" | |||||
| Показатели | 2007 год | 2008 год | 2009 год | Отклонения (+,-), 2008г./2007г. | Отклонения (+,-), 2009г./2008г. |
| Коэффициент абсолютной ликвидности (Кмл) | 0,00 | 0,01 | 0,01 | 0,01 | 0,00 |
| Коэффициент текущей ликвидности (Ктл) | 0,08 | 0,25 | 0,23 | 0,17 | -0,02 |
| Коэффициент общей ликвидности (Кол) | 0,82 | 1,45 | 1,22 | 0,62 | -0,23 |
| Коэффициент мобильности активов (Кма) | 0,76 | 0,76 | 0,32 | 0,00 | -0,44 |
Анализируя данные, приведенные в табл. 3.13, можно сделать следующие выводы:
коэффициент абсолютной ликвидности на конец 2007 года равен нулю, на конец 2008 года равен 0,01, на конец 2009 года также равен 0,01. Это свидетельствует о том, что ОАО "Виноградное" не в состоянии быстро погасить объемы текущих обязательств по кредитам и счетам;
коэффициент текущей ликвидности в 2007 году равен 0,08, в 2008 году - 0,25, в 2009 году - 0,23. Это свидетельствует о том, что ОАО "Виноградное" не в состоянии быстро погасить объемы будущих обязательств по кредитам и счетам;
коэффициент общей ликвидности в 2007 году равен 0,82, в 2008 году - 1,45, в 2009 году - 1,22. Эти показатели также значительно ниже нормы (не менее 2,0), это свидетельствует о том, что ОАО "Виноградное" не в состоянии быстро погасить объемы текущих обязательств по кредитам и счетам за счет всех мобилизованных оборотных активов;
коэффициент мобильности активов в 2007 году был равен 0,28, в 2008 году - 0,76, в 2009 году - 0,32. Теоретическое значение его должно быть не