Повышение экономической эффективности производственно-хозяйственной деятельности (на примере ООО "Мивитспецстрой")
Фондоотдача и фондоемкость - еще одни показатели, с помощью которых можно охарактеризовать использование основных фондов. Расчет данных показателей приведен в первой главе. Так, анализируя показатель фондоотдачи за 2007-2009 гг. мы видим, что в 2007 г. этот показатель составлял 9,4, то есть на рубль производственных фондов приходилось 9,4 рубля выручки. В 2008 г. фондоотдача уменьшилась - на рубль ОПФ пришлось 8,4 рубля выручки, а в 2009 г. показатель фондоотдачи снова вырос и составил 11 рублей, что можно охарактеризовать как положительную динамику, так как повышение фондоотдачи ведет к снижению суммы амортизационных отчислений, приходящихся на один рубль готовой продукции амортизационной емкости.
Рост фондоотдачи является одним из факторов интенсивного роста объема выпуска продукции (ВП). Эту зависимость описывает факторная модель
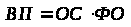 ,
(2.5)
где ОС - основные средства предприятия, ден. ед.;
ФО - фондоотдача.
На основе факторной модели рассчитаем прирост объема выполненных работ за счет увеличения ОС и роста фондоотдачи
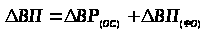 ,
(2.6)
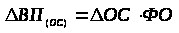 ,
(2.7)
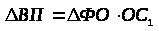 ,
(2.8)
где ОС0, ОС1 - стоимость основных средств в базисном и отчетном периоде соответственно, ден. ед.;
ФО0, ФО1 - фондоотдача базисного и отчетного периода соответственно.
Прирост объемов выполненных работ за счет изменения стоимости ОС:
∆ВП (ОС) 2008 = (350 - 245) ∙9,4 = 987 млн. р.
∆ВП (ОС) 2009 = (405 - 350) ∙8,4 = 462 млн. р.
Прирост объема выполненных работ за счет роста фондоотдачи:
∆ВП (ФО) 2008 = (8,4 - 9,4) ∙245 = −245 млн. р.
∆ ВП (ФО) 2009 = (11 - 8,4) ∙350 = 910 млн. р.
Расчеты показывают, что в 2008 г. прирост объема выполненных работ произошел в основном за счет изменения стоимости ОС. В 2009 г. эти изменения обусловлены ростом фондоотдачи, который составил 130%.
Из анализа показателя фондоемкости мы видим, что она значительно меньше показателя фондоотдачи, поэтому мы можем сделать вывод, что предприятию для производства работ требуется меньше капитальных вложений и других ресурсов. Значит, в этом случае оно может направить больше средств на удовлетворение других своих потребностей.
Анализируя полученные показатели фондовооруженности, мы видим, что данный показатель в 2007 г. составлял 7,8, а в 2008 г. данный показатель вырос до значения 11,5. Темп роста составил 147%. Это говорит об увеличении стоимости основных средств, приходящихся на одного рабочего. В 2009 г. темп роста данного показателя составил 114%. Это значит, что оснащенность работников предприятия основными производственными средствами очень высока.
Движение оборотных производственных фондов и фондов обращения носит одинаковый характер и составляет единый процесс. Это дает возможность объединить оборотные производственные фонды и фонды обращения в единое понятие - оборотные средства. Для любого предприятия важнейшая задача - экономия оборотных средств, так как именно материальные затраты составляют большую часть издержек производства, от которых непосредственно зависит величина прибыли. Функция оборотных средств состоит в платежно-расчетном обслуживании кругооборота материальных ценностей на стадиях приобретения, производства и реализации. В этом случае движение оборотных производственных фондов в каждый момент времени отражает оборот материальных факторов воспроизводства, а движение оборотных средств - оборот денег, платежей.
За анализируемые три года наблюдается рост оборотных средств предприятия. Это отражается как в увеличении производственных фондов, так и в увеличении фондов обращения. Для характеристики оборачиваемости оборотных средств применяется коэффициент оборачиваемости, который показывает, сколько оборотов в год совершает каждый рубль, вложенный в основные средства. Так, наименьшее число оборотов оборотными средствами было совершено в 2008 г. и составило восемь оборотов. Это значит, что основные средства предприятия работали не эффективно на всех стадиях производственного цикла. Ситуация существенно изменилась в 2009 г., когда число оборотов оборотными средствами достигло 11, продолжительность оборота в днях составила 32 дня. Это значит, что оборотные средства предприятия стали работать более эффективно на всех стадиях производственного цикла.
Расчет приведенных выше показателей показан в таблице 2.7
Таблица 2.7 - Показатели эффективности использования производственных фондов
| Показатели | 2007 | 2008 | Темп роста,% | 2009 | Темп роста,% |
| Коэффициент обновления | 0,4 | 0,3 | 75 | 0,1 | 33 |
| Коэффициент износа основных средств | 0,08 | 0,10 | 125 | 0,12 | 120 |
| Фондоотдача | 9,4 | 8,4 | 89 | 11 | 130 |
| Фондоемкость | 0,10 | 0,11 | 110 | 0,09 | 81 |
| Фондовооруженность | 7,8 | 11,5 | 147 | 13,2 | 114 |
| Коэффициент оборачиваемости | 9 | 8 | 88 | 11 | 137 |
| Материалоемкость | 0,4 | 0,6 | 150 | 0,6 | 100 |
| Материалоотдача | 2,3 | 1,5 | 60 | 1,5 | 100 |
| Среднегодовая численность работников | 31 | 30 | 97 | 30 | 100 |
| Производительность труда | 74,2 | 98,1 | 132 | 146 | 148 |
Эффективность использования оборотных средств отражается в показателях материалоёмкости и материалоотдачи. Таким образом, наблюдается рост показателя материалоемкости. В 2007 г. он составлял 0,4, а в последующие два года - 0,6. Также наблюдается снижение материалоотдачи, что является негативной стороной использования ресурсов. Так в 2007 г. материалоотдача составила 2,3, а в 2008 г. снизилась до значения 1,4. Таким образом, мы видим, что происходит обратный процесс - рост материалоемкости и снижение материалоотдачи. Все это говорит о том, предприятие не эффективно использует ресурсы, так как чем лучше используются материальные ресурсы, тем ниже материалоемкость и выше материалоотдача.
В период 2007-2009 гг. наблюдается положительная динамика роста производительности труда. Так, производительность труда в 2007 г. составляла 74,2, а в 2008 г. составила 98,1, темп роста - 132%. В 2009 г. этот показатель вырос еще на 48% и составил 146. Такой темп роста производительности труда обусловлен ростом фондовооруженности. Это может быть обусловлено вводом новых фондов. Это экстенсивный путь развития, требующий дополнительных капиталовложений. Так как фондовооруженность показывает, какая доля основных фондов приходится на одного рабочего, мы видим, что производительность труда выросла.
Делая вывод об использовании производственных фондов, можно сказать, что за период 2007-2009 гг., наблюдается положительная динамика показателей фондоотдачи, фондоемкости и производительности труда. Это говорит о том, что в производстве работ задействована большая часть производственных фондов, нет простоя оборудования, а на одного работника приходиться большая доля основных фондов. В 2008 г. рост объема выполненных работ увеличился в основном за счет изменения стоимости основных фондов, а в 2009 г. - за счет роста фондоотдачи. Так же увеличились и показатели фондовооруженности, так увеличилась стоимости ОС, приходящихся на одного рабочего. С ростом фондовооруженности наблюдается высокие темпы роста производительности труда. Анализируя коэффициенты оборачиваемости оборотных средств, то видно, что предприятие в 2009 г. стало работать более эффективно, так как оборотными средствами было совершено 11 оборотов. Негативной стороной использования оборотных средств является рост материалоемкости и снижение материалоотдачи, что говорит о неэффективном использовании ресурсов предприятием.
2.2.5 Анализ финансовой устойчивости предприятия
Анализ финансовой устойчивости предприятия является важнейшим этапом оценки его деятельности и финансово-экономического благополучия, отражает результат его текущего, инвестиционного и финансового развития, содержит необходимую информацию для инвесторов, а также характеризует способность предприятия отвечать по своим долгам и обязательствам и наращивать свой экономический потенциал.
Финансовое состояние предприятия проявляется в платежеспособности хозяйствующего субъекта, в способности вовремя удовлетворять платежные требования поставщиков в соответствии с хозяйственными договорами, возвращать кредиты, выплачивать зарплату, вовремя вносить платежи в бюджет. Идея расчета показателя финансовой устойчивости предприятия состоит в том, чтобы оценить риски, связанные с финансированием его деятельности с помощью привлеченных источников средств. Под финансовой устойчивостью следует понимать его платежеспособность во времени с соблюдением условия финансового равновесия между собственными и заемными финансовыми средствами.
Коэффициент финансовой независимости (коэффициент автономии) характеризует долю собственного капитала организации в общей сумме средств, авансированных в ее деятельность. Рассчитывается как отношение собственного капитала к итогу пассивов бухгалтерского баланса. Собственный капитал является одним из основных источников формирования имущества предприятия. Собственный капитал состоит из уставного капитала, добавочного капитала, резервного капитала, резервных фондов и нераспределенной прибыли. Допустимое значение данного коэффициента - 0,5-0,7. Чем выше значение - тем более независима организация от внешних кредиторов. Более низкое значение коэффициента означает, что предприятие находиться од угрозой. Динамика данного коэффициента за три года представлена на рисунке 2.9
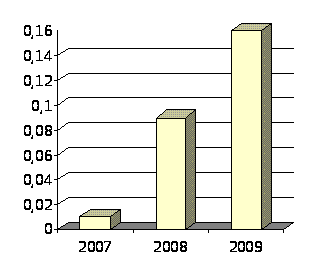
Рисунок 2.9 - Динамика коэффициента автономии
В 2007 г. этот коэффициент составлял 0,01. В 2008 г. показатель увеличился до значения 0,09, а в 2009 г. также наблюдается положительная динамика данного коэффициента, который составил 0,16. Причиной данного роста является снижение кредиторской задолженности, а так же увеличение собственных средств, в основном за счет роста прибыли предприятия. Тем не менее, данные показатели коэффициентов ниже допустимого значения, который должен составлять не менее 0,5. Данная динамика говорит о том, что предприятие в большей степени зависит от кредиторов. Доля собственного капитала в общей сумме авансированных средств очень мала.
Коэффициент обеспеченности собственными оборотными средствами - определяет степень обеспеченности организации собственными оборотными средствами, необходимыми для ее финансовой устойчивости. Это разница между собственным капиталом и внеоборотными активами деленная на оборотные активы предприятия. Норматив коэффициента должен быть больше или равен 0,15. Динамика представлена на рисунке 2.10
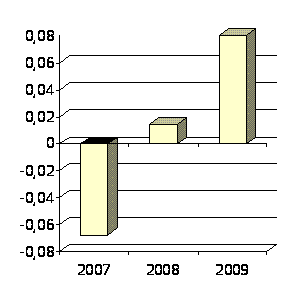
Рисунок 2.10 - Динамика коэффициента обеспеченности собственными оборотными средствами
Как видно из рисунка 2.10, предприятие не обладает достаточным объемом собственных оборотных средств, необходимых для ее финансовой устойчивости. В 2007 г. это показатель составлял −0,068. В 2008 г. данный коэффициент возрос до 0,014, а в 2009 г. составил 0,08. Данная динамика показывает, что наблюдается рост обеспеченности собственными оборотными средствами, однако на данный момент на предприятии не хватает оборотных средств, чтобы обеспечить свою финансовую устойчивость.
Коэффициент обеспеченности финансовых обязательств активами характеризует способность организации рассчитаться по своим финансовым обязательствам после реализации активов. Коэффициент обеспеченности финансовых обязательств активами определяется отношением всех (долгосрочных и краткосрочных) обязательств организации, за исключением резервов предстоящих расходов, к общей стоимости имущества (активов). Норматив коэффициента должен быть меньше либо равен 0,85. Динамика представлена на рисунке 2.11 Предприятие признается неплатежеспособным, когда имеется неудовлетворительная структура бухгалтерского баланса в течение четырех кварталов, предшествующих составлению последнего бухгалтерского баланса, а также наличие на дату составления последнего бухгалтерского баланса значения коэффициента обеспеченности финансовых обязательств активами не превышающего 0,85.
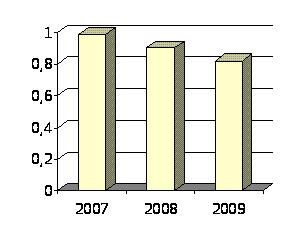
Рисунок 2.11 - Динамика коэффициента обеспеченности финансовых обязательств активами
Анализируя рисунок 2.11, мы видим, что за последние три года наблюдается положительная динамика снижения данного коэффициента. В 2007 г. он составлял 0,97. На конец 2009 г. данный показатель коэффициента ставил 0,82, что говорит о том, что предприятие повысило свою платежеспособность.
Таким образом, анализируя финансовое состояние предприятия на основе коэффициентов автономии, коэффициента обеспеченности собственными оборотными средствами и коэффициента обеспеченности финансовых обязательств активами, мы увидели, что предприятие имеет маленькую долю собственного капитала в общей сумме средств, авансированных в ее деятельность. У предприятия имеется большая сумма кредиторской задолженности. Однако в 2009 г. наблюдалась положительная динамика коэффициента автономии, это значит, что доля собственного капитала возросла, а кредиторская задолженности снизилась. Однако достигнуть высокого показателя коэффициента автономии предприятию возможно только через несколько лет путем наращения чистой прибыли, которая занимает большую долю в общей сумме собственного капитала. Так же из динамики коэффициента обеспеченности собственными оборотными средствами мы видим, что предприятие действительно не обладает достаточным его количеством, большая часть оборотных средств является заемными, и это негативно сказывается на финансовой устойчивости предприятия.
В результате проведенного анализа, мы пришли к следующим выводам:
предприятие стабильно получает денежные средства. Основная доля в общей сумме полученных средств принадлежит доходам от реализации работ, услуг. В 2007-2009 гг. наблюдается рост объемов поступления денежных средств от реализации за счет увеличения объемов работ, выполненных своими силами (без привлечения субподрядных организаций). Наибольшее поступление денежных средств на предприятие поступает от производства санитарно - технических работ.
анализируя себестоимость работ и услуг, мы увидели, что в 2008 г. резко увеличились затраты на производство работ, услуг (рост составил 103%). Это обусловлено тем, что предприятие выполняло работы в основном за счет собственных материалов и комплектующих. Однако к 2009 г. наблюдается положительная динамика снижения затрат на рубль выручки 0,7 до 0,6. Это говорит о том, что затрат на рубль стало меньше, а прибыли предприятие получило больше.
анализ прибыли и показателей рентабельности дал нам четкое представление о том, как формируется прибыль предприятия, а так же куда распределяется чистая прибыль. Так, основную часть общей прибыли предприятие получает от реализации работ, услуг, а прибыль от внереализационных доходов не значительна. По факторный анализ прибыли показал, что наибольшее влияние на изменение общей прибыли предприятия в 2008 г. оказали внереализационные расходы. Так же снижение прибыли от реализации в 2008 г. было вызвано резким ростом себестоимости работ. Анализ показателей рентабельности показал, что организация имеет достаточно высокий уровень рентабельности и полностью покрывает затраты на производство работ (услуг) и имеет высокий уровень прибыли с каждого рубля, затраченного на производство работ (услуг). Не смотря на это, показатели рентабельности находятся на одном уровне в период 2008-2009 гг., анализируя показатели использования основных и оборотных средств можно сказать, что предприятие неэффективно использует ресурсы, о чем свидетельствует обратный процесс роста материалоемкости и снижение материалоотдачи. Динамику фондоотдачи предприятия можно охарактеризовать как положительную, так как повышение фондоотдачи ведет к снижению суммы амортизационных отчислений, приходящихся на один рубль готовой продукции. Из анализа показателя фондоемкости мы видим, что она значительно меньше показателя фондоотдачи, поэтому мы можем сделать вывод, что предприятию для производства работ требуется меньше капитальных вложений и других ресурсов. Оснащенность работников предприятия основными производственными средствами очень высока, так как наблюдается рост показателя фонфовооруженности. Так же наблюдается положительная динамика роста производительности труда. Это обусловлено ростом показателя фондовооруженности. Оборотные средства предприятия в 2009 г. совершили 11 оборотов, что свидетельствует об эффективности их использования на всех стадиях производственного цикла.
При рассмотрении показателей финансовой устойчивости на основе коэффициентов автономии, коэффициента обеспеченности собственными оборотными средствами и коэффициента обеспеченности финансовых обязательств активами, мы увидели, что предприятие имеет маленькую долю собственного капитала в общей сумме средств, авансированных в ее деятельность. У предприятия имеется большая сумма кредиторской задолженности. Из динамики коэффициента обеспеченности собственными оборотными средствами мы видим, что предприятие действительно не обладает достаточным его количеством, большая часть оборотных средств является заемными, и это негативно сказывается на финансовой устойчивости предприятия.
Теперь, имея представление о сильных и слабых сторонах деятельности предприятия, а так же рассчитав все необходимые коэффициенты, мы можем сделать вывод о том, что предприятие рентабельно, полностью покрывает затраты на производство работ, услуг. Показатели фондоотдачи, фондоемкости и фондовооруженности так же достаточно высоки. Предприятие стабильно получает прибыль и распределяет ее по своему усмотрению. Однако предприятие имеет малую долю собственного капитала в общей сумме авансированных средств, имеется большая кредиторская и дебиторская задолженности. Сумма кредиторской задолженности в несколько раз превышает сумму собственных средств, а это отрицательно сказывается на финансовой устойчивости предприятия. Дебиторская задолженность также негативно влияет на положение предприятия, так как те денежные средства, которые предприятие не получает, частично могли пойти на погашение кредиторской задолженности.
Таким образом, опираясь на анализ экономической эффективности работы предприятия делаем вывод о том, что следует разработать мероприятия, направленные главным образом на повышение финансовой устойчивости. Так же следует провести работу с дебиторами, а полученные денежные средства направить на увеличение суммы основных и оборотных средств предприятия. Это положительно скажется на динамике коэффициента автономии, так как предприятие станет меньше зависеть от кредиторов.
3. Повышение экономической эффективности производственно-хозяйственной деятельности предприятия
3.1 Направления повышения экономической эффективности ООО "Мивитспецстрой"
В ходе анализа производственно-хозяйственной деятельности исследуемого предприятия ООО "Мивитспецстрой" были выявлены ряд сильных и слабых сторон деятельности предприятия, которые в той или иной степени влияют на его развитие. Таким образом, на основании данного анализа, мы определили уровень экономической эффективности предприятия, уровень использования отдельных видов затрат и ресурсов. Затем следует сформировать экономическое обоснование и отобрать наилучшие (оптимальные) производственно-хозяйственные решения, то есть определить пути повышения экономической эффективности на данном предприятии.
Таким образом, к числу сильных сторон предприятия можно отнести снижение затрат на рубль выручки. Это в свою очередь влечет за собой рост чистой прибыли предприятия, что является основной целью производственно-хозяйственной деятельности. Достаточно высокий уровень показателей рентабельности так же можно отнести к числу сильных сторон производственно-хозяйственной деятельности предприятия, не смотря на то, что данные показатели постоянно меняются. Так же, наблюдается положительная динамика показателей эффективности использования производственных фондов - рост показателей фондоотдачи и фондовооруженности, и снижение показателя фондоемкости.
Слабой стороной предприятия являются финансовые показатели работы предприятия: коэффициент автономии, коэффициент обеспеченности собственными оборотными средствами, коэффициент обеспеченности финансовых обязательств активами. Не смотря на их положительную динамику на конец 2009 г., они все равно остается ниже допустимых значений. Это свидетельствует о том, что предприятие имеет малую долю собственного капитала в общей сумме средств, авансированных в его деятельность и, как следствие - большую кредиторскую задолженность. Показатель обеспеченности собственными оборотными средствами также является низким, что влияет на финансовую устойчивость предприятия. Достаточно большая дебиторская задолженность предприятия также является отрицательной стороной производственно-хозяйственной деятельность предприятия, так как с ростом дебиторской задолженности наблюдается и повышение кредиторской.
Как видим, сильных сторон у предприятия больше, чем слабых. А это говорит о том, что экономическое состояние предприятия достаточно стабильно. Однако, при правильном анализе слабых сторон, можно выявить те направления, по которым целесообразно проводить необходимые мероприятия для повышения экономической эффективности работы предприятия. Данные мероприятия имеют важное значение для экономики, повышения финансовой независимости предприятия, а также способствуют развитию, расширению производства работ (услуг). Итак, анализируя финансовую деятельность предприятия, можно с уверенностью сказать, что основным препятствием предприятия на пути к финансовой устойчивости является нехватка собственного капитала и собственных оборотных средств.
Источниками финансирования оборотных средств на рассматриваемом предприятии являются:
средства, которые постоянно находятся в распоряжении предприятия и формируются за счет собственных ресурсов (прибыль, уставной фонд);
заемные средства: представлены кредитами банков, кредиторской задолженностью и прочими пассивами;
привлеченные средства - средства, полученные от других предприятий на определенный срок.
Рациональное и эффективное использование оборотных средств способствует повышению финансовой устойчивости предприятия и его платежеспособности. В этих условиях предприятие своевременно и полностью выполняет расчетно-платежные обязательства, что позволяет успешно осуществлять хозяйственную деятельность.
На рассматриваемом предприятии основная доля оборотных средств формируется за счет кредитных средств. Таким образом, одним из путей повышения экономической эффективности производственно-хозяйственной деятельности предприятия является увеличение доли оборотных средств за счет собственных ресурсов путем повышения чистой прибыли и сокращения кредиторской задолженности, так как большая доля заемных средств негативно сказывается на финансовой независимости предприятия. Основой достижения данной задачи является оптимизация видов выполняемых работ - отказ от производства некоторых видов работ, которые приносят наименьшую прибыль в общем объеме прибыли предприятия, а затраты на производство данного вида работ являются наибольшими. Следовательно, следует рассмотреть варианты перераспределения части финансовых ресурсов, направить их на повышение доли собственного капитала, снижение кредиторской задолженности.
Данное мероприятия по повышению экономической эффективности производственно-хозяйственной деятельности ООО "Мивитспецстрой", на наш взгляд, дадут наибольший экономический эффект, который будет выражен главным образом в повышении коэффициентов финансовой устойчивости, а так же в показателях рентабельности. Далее мы более подробно рассмотрим каждый из выделенных путей и сделаем выводы об их правильности и целесообразности.
3.2 Повышение эффективности работы предприятия посредством оптимизации видов выполняемых работ
В ходе анализа производственно-хозяйственной деятельности предприятия ООО "Мивитспецстрой" мы рассмотрели товарную структуру и динамику выручки предприятия по видам выполняемых работ, а также была рассмотрена динамика и структура себестоимости работ. Из данного анализа мы сделали вывод, что наименьшая доля выручки поступает от производства кровельных работ. Однако, для более детального анализа нам необходимо рассмотреть структуру себестоимости по видам выполняемых работ, чтобы увидеть, какой процент в общей сумме затрат занимают те или иные работы. Сопоставив затраты, мы сможем сделать вывод о наиболее затратных видах работ. Анализ себестоимости приведен в таблице 3.1
Таблица 3.1 - Товарная структура себестоимости
| Показатели | 2007 г., млн. р. | 2008 г., млн. р. | Темп роста,% | 2009 г., млн. р. | Темп роста,% |
| Себестоимость реализованных работ (услуг) | 989 | 2012 | 203 | 2890 | 143 |
| В том числе: | |||||
| Кровельные работы | 98,9 | 241,4 | 244 | 462,4 | 191 |
| Земляные работы | 276,1 | 643,8 | 233 | 867 | 134 |
| Гидро - и теплоизоляционные работы | 257,1 | 603,6 | 234 | 867 | 143 |
|
Санитарно-технические работы |
356,04 | 523,1 | 146 | 693,6 | 132 |
Из таблицы 3.1 видно, что наиболее затратным видом работ являются земляные и гидро - и теплоизоляционные работы. В 2009 г. затраты составили 867 млн. р. по каждому виду. Темп роста в 2009 г. составил 134% и 143% соответственно. Выручка, получаемая от выполнения этих работ в 2009 г. является достаточно большой, поэтому можно с уверенностью сказать, что те денежные средства, полученные предприятием от их реализации, могут полностью покрыть расходы, связанные с их выполнением. Затраты на выполнение санитарно-технических работ так же являлись достаточно высокими и на конец 2009 г. составили 693,6 млн. р. Из анализа товарной структуры выручки предприятия мы видим, что наибольшая сумма денежных средств поступает от реализации санитарно-технических работ. Однако рассматривая более глубоко выручку от реализации кровельных работ, а так же затраты, связанные с их выполнением, вы видим, что доля выручки от выполнения данных работ на конец 2009 г. является наименьшей в общей сумме денежных средств, а затраты значительно увеличились. На конец 2008 г. себестоимость кровельных работ составляла 241,4 млн. р., в 2009 г. эта сумма увеличилась на 91% и составила 462,4 млн. р.
Однако чтобы более глубоко провести анализ, нам потребуется так же проанализировать товарную структуру и динамику прибыли, получаемой предприятием. Исходя из такого анализа, мы сможем сделать вывод о прибыльности каждого вида работ, что позволит нам сделать точные выводы о том, производство каких видов работ являются наиболее экономически выгодными для предприятия, а от производства каких работ следует отказаться. Анализ приведен в таблице 3.2
Таблица 3.2 - Товарная структура прибыли от реализации
| Показатели | 2007 г., млн. р. | 2008 г., млн. р. | 2009 г., млн. р. |
| Прибыль от реализации работ (услуг) | 722 | 625 | 955 |
| В том числе: | |||
| Кровельные работы | 97 | -108 | -326 |
| Земляные работы | 223 | -58 | 186 |
| Гидро - и теплоизоляционные работы | 139 | 298 | 428 |
| Санитарно-технические | 263 | 493 | 667 |
Как видно из таблицы 3.2, за последние два года предприятие не получило никакой прибыли от реализации кровельных работ, а понесло лишь убытки. В 2007 г. полученная прибыль от выполнения кровельных работ была наименьшей и составила лишь 13% от общей суммы прибыли, полученной предприятием за текущий период. В 2008 г. предприятие не получило никакой прибыли от выполнения данного вида работ, а в 2009 г. наблюдается еще большая отрицательная динамика прибыли по кровельным работам. Также из таблицы видно, что наибольшую долю прибыли в 2007-2009 гг. предприятие получало от реализации санитарно-технических работ. В 2007 г. сумма прибыли от реализации этого вида работ составила 263 млн. р., а на конец 2009 г. - 667 млн. р., что составило 70% от общей суммы прибыли предприятия от реализации работ. Таким образом, темп роста 2009 г. к 2008 г. составил 135%. Так же, наблюдается рост прибыли и от реализации других видов работ - гидро - и теплоизоляционных и земляных работ. Таким образом, исходя из анализа товарной себестоимости и товарной прибыли на наш взгляд, производство кровельных работ является экономически не выгодным для предприятия. Чтобы охарактеризовать конечный результат производственно-хозяйственной деятельности по выполнению видов работ и доказать, что отказ от производства некоторых видов работ является выгодным для предприятия, рассмотрим соотношение темпов роста основных показателей на рисунках.
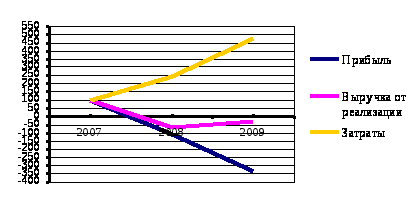
Рисунок 3.1 - Соотношение темпов роста основных показателей по кровельным работам.
Как видно из рисунка 3.1, в 2009 г. наблюдается увеличение темпов роста затрат на производство работ, а прибыль предприятия от производства данного вида работ снижается достаточно быстрыми темпами. Это уже говорит о том, что предприятие несет большие убытки, так как сумма полученной выручки не покрывает затраты на выполнение данного вида работ.
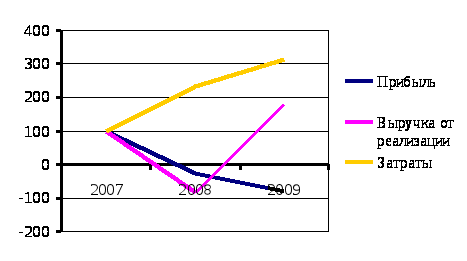
Рисунок 3.2 - Соотношение темпов роста основных показателей по земляным работам.
Что касается производства земляных работ, то здесь так же не выполняется неравенство П>В>З. Мы видим, что темпы роста затрат довольно высокие. Это обусловлено высокими темпами роста объемов производства данного вида работ. Но, не смотря на увеличение темпов роста выручки от реализации данного вида работ, темпы роста прибыли снижаются.
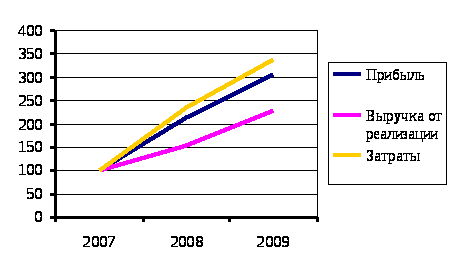
Рисунок 3.3 - Соотношение темпов роста основных показателей по гидро- и теплоизоляционным работам.
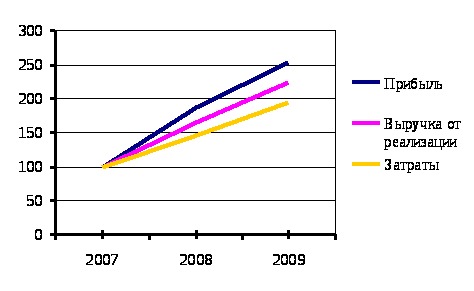
Рисунок 3.4 - Соотношение темпов роста основных показателей по санитарно-техническим работам.
Из рисунков 3.3 и 3.4 видно, что на конец 2009 г. наблюдается увеличение темпов роста затрат на производство данных видов работ. Вместе с этим, увеличиваются и темпы роста объемов производства, и, как следствие прибыль предприятия, однако для санитарно-технических работ выполняется неравенство П>В>З. Этого говорит о том, что пропорционально увеличению темпов роста объемов производства и прибыли, увеличивается и темп роста затрат на производство работ. Что касается гидро- и теплоизоляционных работ, то темпы роста затрат превышают темпы роста прибыли, но не на много. Так же наблюдается и увеличение темпов роста выручки от реализации данных работ.
Таким образом мы доказали, что выполнение кровельных работ действительно является самыми экономически не выгодным для предприятия. Следовательно, мы еще больше убеждены в том, что, как вариант повышение экономической эффективности предприятия, следует отказаться от выполнения кровельных работ. Высвобожденные финансовые средства можно направить на повышение финансовой устойчивости предприятия, и, таким образом, улучшить работу предприятия по многим показателям.
3.3 Расчет эффективности предлагаемого мероприятия
Главной проблемой предприятия на наш взгляд, является его финансовая неустойчивость. Большая кредиторская задолженность, рост затрат и снижение прибыли от производства отдельных видов работ - все это негативно сказывается на эффективности производственно-хозяйственной деятельность предприятия и на показателях финансовой устойчивости. Таким образом, целью предлагаемых мероприятий по повышению экономической эффективности производственно-хозяйственной деятельности предприятия является повышение его финансовой устойчивости, а именно снижение видов задолженностей, посредством оптимизации видов работ и ликвидации наиболее убыточных. Оптимизация видов работ на предприятии имеет важное значение для повышения экономической эффективности его деятельности. Анализ убытков и прибылей по видам работ дает детальное представление о прибыльных (убыточных) видах работ, об их влиянии на конечный результат - получение чистой прибыли. В свою очередь, повышение объемов чистой прибыли даст предприятию возможность погашать кредиторскую задолженность, в будущем стать менее