Анализ основных средств предприятия "Гомельский пассажирский участок"
| Показатели | 2008 | 2009 | ||||||||||||
| На начало года | Поступление | Выбытие | На конец года | На начало года | Поступле-ние | Выбы-тие | На конец года | |||||||
| Здания | 125210 | - | - | 125210 | 125210 | - | - | 125210 | ||||||
| Сооружен. | 5140 | - | - | 5140 | 5140 | - | - | 5140 | ||||||
| Машины и оборудов. | 49244 | 53750 | - | 102994 | 102994 | - | - | 102994 | ||||||
| Производственный и хозяйственный инвентарь | 10924 | - | - | 10924 | 10924 | - | - | 10924 | ||||||
| Транспортные средства | 40342 | - | 3310 | 37032 | 37032 | 4190 | - | 41222 | ||||||
| Итого | 230860 | 53750 | 3310 | 281300 | 281300 | 4190 | 3310 | 285490 | ||||||
| Натурально-вещественная структура основных средств, % | ||||||||||||||
| Здания | 54,2 | - | - | 44,5 | 44,5 | - | - | 43,9 | ||||||
| Сооружения | 2,2 | - | - | 1,8 | 1,8 | - | - | 1,8 | ||||||
| Машины и оборудование | 21,4 | - | - | 36,6 | 36,6 | - | - | 36,1 | ||||||
| Производственный и хозяйственный инвентарь | 4,7 | - | - | 3,9 | 3,9 | - | - | 3,8 | ||||||
| Транспортные средства | 17,5 | - | - | 13,2 | 13,2 | - | - | 14,4 | ||||||
| Итого | 100 | - | - | 100 | 100 | - | - | 100 | ||||||
| Показатели | 2008 | 2009 | ||||||||||||
| На начало года | Поступление | Выбытие | На конец года | На начало года | Поступление | Выбытие | На конец года | |||||||
| Активная часть основ.средств | 43,5 | - | - | 53,6 | 53,6 | - | - | 54,3 | ||||||
| Пассивная часть основных средств | 56,5 | - | - | 46,4 | 46,4 | - | - | 45,7 | ||||||
Примечание. Источник: собственная разработка
Из данных таблицы 4.1 следует, что стоимость всех основных средств на конец базисного года составила 281300тыс. рублей. Доля активной части производственных основных средств от общей стоимости производственных основных средств составила 53,6 % или 150950 тыс. руб., пассивная часть 46,4% или 130350 тыс. руб.
В исследуемом периоде наблюдается стабильная тенденция преобладания удельного веса активной части основных средств – более 50%.
Увеличение доли активной части основных производственных фондов выгодно для предприятия. За анализируемый период стоимость основных фондов увеличилась с 230860 тыс.руб. до 285490 тыс. руб.
По пункту машины и оборудование наблюдается самое заметное поступление основных средств, которое возможно связано с нехваткой оборудования, увеличением объема услуг, и составляет 53750 тыс.р.
Выбытие основных средств наблюдается только по пункту транспортные средства и в отчетном и базисном периодах, которое составляет 3310 тыс.р. В таблице 4.2 показан горизонтальный анализ показателей движения основных средств.
Таблица 4.2 - Горизонтальный анализ показателей движения основных средств Гомельского пассажирского участка за 2008 г.
| Показатели |
Остаток на начало года |
Посту-пило | Выбыло |
Остаток на конец года |
Изменение | ||||||
|
абсолют- ное |
в % на начало года | ||||||||||
| Здания | 125210 | - | - | 125210 | - | - | |||||
| Сооружения | 5140 | - | - | 5140 | - | - | |||||
| Машины и оборудование | 49244 | 53750 | - | 102994 | +53750 | 109,2 | |||||
| Производственный и хозяйственный инвентарь | 10924 | - | - | 10924 | - | - | |||||
| Показатели |
Остаток на начало года |
Посту-пило | Выбыло |
Остаток на конец года |
Изменение | ||||||
|
абсолют- ное |
в % на начало года | ||||||||||
| Транспортные средства | 40342 | - | 3310 | 37032 | -3310 | -8,2 | |||||
| Итого | 230860 | 53750 | 3310 | 281300 | +50440 | 21,8 | |||||
Примечание. Источник: собственная разработка
Из данных таблицы 4.2 следует, что обеспеченность основными средствами на исследуемом предприятии возросла на 21,8%. На это положительно повлияло значительное увеличение машин и оборудования на 9,2%.
В таблице 4.3 показан вертикальный анализ изменений в структуре основных средств.
Таблица 4.3 - Вертикальный анализ изменений в структуре основных средств Гомельского пассажирского участка за 2009 г.
| Показатели |
На начало года |
На конец года |
Изменение за год | |||
| Всего |
В % к итогу |
Всего |
В % к итогу |
абсолютное |
В % к началу года |
|
| Здания | 125210 | 44,5 | 125210 | 43,9 | - | - |
| Сооружения | 5140 | 1,8 | 5140 | 1,8 | - | - |
| Машины и оборудование | 102994 | 36,6 | 102994 | 36,1 | - | - |
| Производственный и хозяйственный инвентарь | 10924 | 3,9 | 10924 | 3,8 | - | - |
| Транспортные средства | 37032 | 13,2 | 41222 | 14,4 | 4190 | 11,3 |
| Итого | 281300 | 100 | 285490 | 100 | 4190 | 1,5 |
Примечание. Источник: собственная разработка
Из данных таблицы 4.3 следует, что основную долю основных средств в отчетном периоде составляют непроизводственные фонды. Наибольший удельный вес – 56,5% на начало года и 46,4% на конец года составляет их пассивная часть. Значительная доля пассивной части основных средств косвенно свидетельствует о благополучном стабильном финансовом состоянии предприятия. Наименьший удельный вес в структуре основных средств в отчетном периоде составляют сооружения – 1,8% и производственный и хозяйственный инвентарь – 3,8%.
Для дальнейших расчетов необходимо рассчитать среднегодовую стоимость основных средств и среднегодовую стоимость их активной части (таблица 4.4).
Таблица 4.4 - Расчет среднегодовой стоимости основных средств и среднегодовой стоимости их активной части Гомельского пассажирского участка за 2008 - 2009 г.
| Показатель | 2008г. | 2009г. | Откло-нение (+;-) | Расчет показателей |
|
Стоимость основных средств,тыс.р. - на начало -на конец |
230860 281300 |
281300 285490 |
+50440 +4190 |
- |
|
Стоимость активной части основных средств, тыс.р. - на начало -на конец |
96505 100510 |
100510 150950 |
+4005 +50440 |
- |
| Среднегодовая стоимость основных средств, тыс.р. | 256080 | 283395 | +27315 |
|
| Среднегодовая стоимость активной части основных средств, тыс.р. | 98507,5 | 125730 | +27222,5 |
Среднегод.ст-ть акт.ч. осн.ср.2009г. =
|
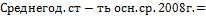
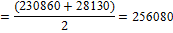
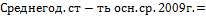
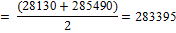
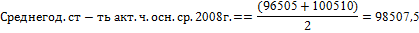
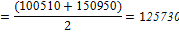
Примечание. Источник: собственная разработка
Из расчетов в таблице 4.4 видно, что на предприятии в отчетном периоде увеличилась среднегодовая стоимость основных средств и среднегодовая стоимость активной части основных средств на 27315 тыс.р. и на 27222,5 тыс.р. соответственно. Это свидетельствует о наращивании предприятием основных средств.
Анализ движения основных средств, расчет коэффициента технического состояния
В таблице 4.5 представлен расчет коэффициентов обновления, выбытия и прироста основных средств.
Таблица 4.5- Расчет показателей движения основных средств Гомельского пассажирского участка за 2008 - 2009 г
| Показатели | 2008г. | 2009г. | Отклонение (+;-) | Расчет показателей |
| 1.Стоимость основных средств на начало года, тыс.р. | 230860 | 281300 | +50440 | - |
| Показатели | 2008г. | 2009г. |
Отклонение (+;-) |
Расчет показателей |
| 2.Поступление основных средств,тыс.р. | 53750 | 4190 | -49560 | - |
| Показатели | 2008г. | 2009г. |
Отклонение (+;-) |
Расчет показателей |
| 3. Выбытие основных средств, тыс.р. | 3310 | - | -3310 | - |
| 4. Стоимость основных средств на конец года, тыс.р. | 281300 | 285490 | +4190 | - |
| 5.Остаточная стоимость основных средств,тыс.р. | 182300 | 183290 | +990 | - |
| 6.Первоначальная стоимость основных средств, тыс.р. | 281300 | 285490 | +4190 | - |
| 7. Сумма амортизации основных средств,тыс.р. | 99000 | 102200 | +3200 | - |
| 8. Стоимость активной части основных средств, тыс.р. | 150950 | 155140 | +4190 | |
| 9.Коэффициент обновления | 0,19 | 0,01 | -0.18 |
|
| 10.Коэффициент выбытия | 0,01 | 0,01 | - |
|
| 11.Коэффициент прироста | 0,21 | 0,1 | -0,2 |
|
| 12.Коэффициент годности | 0,65 | 0,64 | -0,01 |
|
| 13.Коэффициент износа | 0,35 | 0,36 | +0,01 |
|
| 14Коэффициент технической оснащенности | 0,54 | 0,54 | - |
|
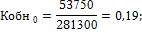
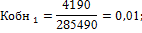
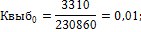
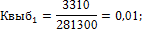
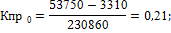
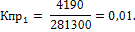
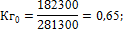
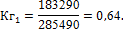
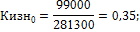
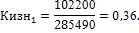
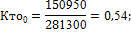
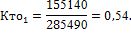
Примечание. Источник: собственная разработка.
Из расчетов таблицы 4.5 видно, что на конец отчетного периода процент прироста основных средств составил 1%. В отчетном периоде увеличился коэффициент износа основных средств на 0,01, это следствие того, что изношенные средства не возобновляются. Коэффициент обновления больше коэффициента выбытия основных средств на 0,18 в базисном периоде, однако в отчетном периоде коэффициент обновления снизился и составил 0,01.Из этого следует, что в базисном периоде руководство организации проводило политику по наращиванию основных средств, однако в отчетном периоде значительного количества основных средств введено не было.
Анализ показателей эффективности основных средств.
Исходные данные для анализа показателей эффективности использования основных средств представлены в таблице 4.6.
Таблица 4.6- Расчет показателей эффективности использования основных средств Гомельского пассажирского участка за 2008 - 2009 г.
| Показатели | 2008 г. | 2009 г. | Отклонение (+;-) | Темп роста, % | Расчет показателей |
| 1.Объем услуг, тыс.р. | 1001340 | 1008615 | +7275 | 100,7 | - |
| 2.Среднегодовая стоимость основных средств, тыс.р. | 256080 | 283395 | +27315 | 110,7 | - |
| 3.Фондоотдача, руб. | 3,9 | 3,6 | -0,3 | 92,3 |
|
| 4.Фондоемкость, руб. | 0,26 | 0,28 | +0,02 | 107,7 |
|
| Условное высвобождение | -78172,37 | ||||
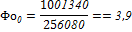
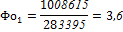
 =0,26
 =0,28
Примечание. Источник: собственная разработка.
Из данных расчетов в таблице 4.6 фондоотдача в отчетном периоде снизилась на 7,7%, что составляет 0,3 руб. Прирост объема оказанных услуг составил 7275 т.р. Это отрицательная тенденция, поскольку снижение фондоотдачи не позволяет увеличивать оказанные услуги без дополнительных затрат.
За отчетный период показатель фондоемкости увеличился на 0,02. Это отрицательная тенденция, т.к. увеличение фондоемкости не способствует росту оказанных услуг.
Более полное использование основных средств приводит к снижению потребностей во вводе новых производственных мощностей при изменении объема оказываемых услуг, а следовательно, к лучшему использованию прибыли предприятия.
Улучшение использования основных средств означает также ускорение их оборачиваемости, что в значительной мере способствует решению проблемы сокращения разрыва в сроках физического и морального износа, ускорения темпов обновления основных средств.
Наконец, эффективное использование основных средств тесно связано и с другой ключевой задачей – повышением качества оказываемых услуг, так как в условиях рыночной конкуренции быстрее реализуется и пользуется спросом высококачественная продукция (услуги).
Факторный анализ основных средств и показателей эффективности их использования.
Главным показателем использования основных средств является фондоотдача. Факторами первого уровня, влияющими на фондоотдачу основных производственных средств, являются: изменение доли активной части в общей их сумме; изменение фондоотдачи активной части. Расчет влияния данных факторов на изменение фондоотдачи представлен в таблице 4.7.
Таблица 4.7- Расчет влияния факторов на изменение показателя фондоотдачи Гомельского пассажирского участка за 2008 - 2009 г.
| Показатели | 2008г. | 2009г. | Отклонение (+;-) | Расчет влияния факторов |
| Средний удельный вес активной части основных средств, | 0,43 | 0,49 | +0,06 | - |
| Фондоотдача активной части основных средств, руб. | 2,2 | 2,3 | +0,1 | - |
| Изменение фондоотдачи за счет: | ||||
| - изменения удельного веса активной части основных средств, руб. | +0,132 | - |
=+0,132 |
|
| - изменения фондоотдачи активной части основных средств, руб. | +0,055 | - |
|
|
 (0,49-0,43)*2,2=
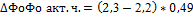

Примечание. Источник: собственная разработка.
Из расчетов таблицы 4.7 видно, что в результате изменения удельного веса активной части основных средств фондоотдача увеличилась на 0,132 руб.; в результате изменения фондоотдачи активной части ОПФ фондоотдача основных средств увеличилась на 0,055 руб.
Затем анализируется влияние факторов на изменение фондоотдачи активной части основных средств (таблица 4.8)
Таблица 4.8 – Расчет влияния факторов на изменение фондоотдачи активной части основных средств Гомельского пассажирского участка за 2008 - 2009 г.
| Показатели | 2008 г. | 2009 г. | Отклонение (+;-) | Расчет влияния факторов |
| 1. Отработано всем оборудованием часов | 114000 | 158000 | +44000 | - |
| 2. Отработано единицей оборудования часов | 3800 | 3950 | +150 | - |
| 3.Отработано единицей оборудования смен | 490 | 504 | +14 | - |
| 4.Отработано единицей оборудования дней (Д) | 275 | 280 | +5 | - |
| 5.Коэффициент сменности оборудования (Ксмен.) | 1,79 | 1,8 | +0,01 | - |
| Показатели | 2008 г. | 2009 г. | Отклонение (+;-) | Расчет влияния факторов |
| 6.Средняя продолжительность смены, час | 7,7 | 7,8 | +0,1 | - |
| 7.Выработка за 1 маш.час, т.р.(ВЧ) | 0,19 | 0,18 | -0,01 | - |
| 8. Средняя цена единицы оборудования, тыс.р. | 221,83 | 250 | +28,17 | - |
| 9.Изменение фондоотдачи за счет: | ||||
| - изменения удельного веса дорогостоящего оборудования, руб. | -0,36 |
= -0,36 |
||
| - изменения количества целодневных простоев | 0,05 |
=0,05 |
||
| - изменения часовой выработки оборудования, руб. | -0,16 |
|
||
| -изменения коэффициента сменности, руб. | 0,01 |
|
||
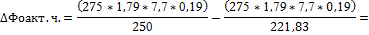
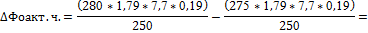
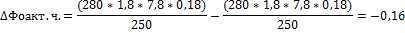
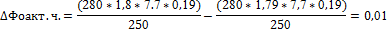
Примечание. Источник: собственная разработка
Из расчетов таблицы 4.8 видно, что в результате изменения стоимости оборудования уровень фондоотдачи уменьшился на 0,36 руб.; в результате изменения количества целодневных простоев уровень фондоотдачи увеличился на 0,05 руб.; в результате изменения коэффициента сменности уровень фондоотдачи увеличился на 0,01 руб.; в результате изменения количества внутрисменных простоев уровень фондоотдачи увеличился на 0,04 руб.; в результате изменения часовой выработки оборудования уровень фондоотдачи снизился на 0,16 руб.
Анализ обеспеченности предприятия основными средствами
Показателем обеспеченности предприятия основными средствами является показатель фондовооруженности.
Расчет фондовооруженности представлен в таблице 4.9.
Таблица 4.9- Расчет показателей обеспеченности предприятия основными средствами Гомельского пассажирского участка за 2008 - 2009 г.
| Показатели | 2008г. | 2009г |
Откло-нение (+;-) |
Расчет показателя |
| Среднегодовая стоимость основных средств, тыс.р. | 256080 | 283395 | +27315 | - |
| Стоимость активной части основных средств, тыс.р. | 150950 | 155140 | +4190 | - |
| Среднесписочное число работающих, чел. | 2815 | 3017 | +202 | - |
| Число работающих, занятых в основном производстве, чел. | 2510 | 2957 | +447 | - |
| Фондовооруженность | 91 | 93,9 | +2,9 |
|
| Фондовооруженность рабочих | 60 | 41,9 | -18,1 |
|
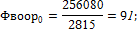
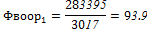
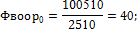
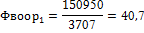
Примечание. Источник: собственная разработка
Из расчетов видно, что фондовооруженность в отчетном периоде по сравнению с предыдущим увеличилась на 2,9, что свидетельствует о положительной динамике деятельности организации.
В целом по предприятию просматривается положительная динамика. В отчетном периоде увеличивается объем оказанных услуг на 72750 тыс.р. Руководство предприятия проводит политику по наращиванию основных средств, стоимость которых в отчетном периоде увеличилась до 285490 тыс.р. Однако предприятию необходимо заменить изношенные основные средства новыми, т.к. снизился коэффициент обновления, а коэффициент износа увеличился на 0,01. Фондоотдача в отчетном периоде увеличилась на 25%, что составляет 0,2 руб. Это положительная тенденция, поскольку рост фондоотдачи позволяет увеличивать оказанные услуги без дополнительных затрат. За отчетный период показатель фондоемкости снизился на 0,21. Это положительная тенденция, т.к. снижение фондоемкости способствует росту оказанных услуг. В общем деятельность предприятия является эффективной.
5. Анализ влияния фондоотдачи на приращение показателей финансово-хозяйственной деятельности организации и принятие управленческих решений
Результаты факторного анализа основных средств необходимо использовать при принятии управленческих решений, связанных с планированием деятельности организации на следующий период.
Рассмотрю возможные варианты.
1.В 2010г. прогнозируется увеличение объема оказанных услуг на 25% за счет увеличения стоимости основных средств на 7%. Необходимо определить изменение уровня эффективности использования основных средств по отношению к отчетному периоду. Оценка изменения уровня эффективности использования основных средств представлена в таблице 5.1.
Таблица 5.1- Оценка изменения уровня эффективности использования основных средств Гомельского пассажирского участка за 2008 - 2009 г.
| Показатели | 2009г. | 2010г. | Отклонение (+;-) | Расчет показателей |
| Объема оказанных услуг,тыс.р. | 1008615 | 1260769 | +252000 |
|
| Среднегодовая стоимость основных средств,тыс.р. | 283395 | 303233 | +19838 |
|
| Фондоотдача | 3,6 | 4,2 | +0,6 |
|
 1260769
 303233
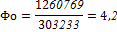
Примечание. Источник: собственная разработка.
Из данных таблицы 5.1 следует, что за счет изменения объема оказанных услуг и стоимости основных средств фондоотдача увеличится на 0,6 или возрастет на 16%.
2.В 2010 г. прогнозируется увеличение объема оказанных услуг на 250000 тыс.р. за счет закупки нового оборудования 60000тыс.р. Стоимость оборудования в отчетном периоде составляет 90000 тыс.р. Необходимо определить влияние решения о закупке нового оборудования на изменение уровня его использования. Расчет изменение уровня использования оборудования представлен в таблице 5.2.
Таблица 5.2- Изменение уровня использования оборудования
| Показатели | 2009г. | 2010г. |
Отклонение (+;-) |
Расчет показателей |
| Объем оказанных услуг, тыс.р. | 1008615 | 1258615 | +250000 |
|
| Стоимость оборудования, тыс.р. | 90000 | 150000 | +60000 | 90000+60000=150000 |
| Фондоотдача | 9,2 | 9,3 | +0,1 |
|
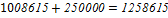
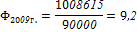
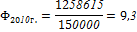
Из расчетов таблицы 5.2 видно, что уровень использования оборудования увеличился на 0,1, следовательно, закупка нового оборудования положительно повлияет на эффективность использования основных средств.
3. В 2010г. прогнозируется увеличение объема оказанных услуг на 15% при уровне использования основных средств равному уровню отчетного периода. Необходимо определить достаточно ли основных средств, для того, что бы увеличить объем оказанных услуг. Расчет прогнозируемой стоимости основных средств представлен в таблице 5.3.
Таблица 5.3- Расчет прогнозируемой стоимости основных средств
| Показатели | 2009г. | 2010г. |
Отклонение (+;-) |
Расчет показателей |
| Объем оказанных услуг, тыс.р. | 1008615 | 1159907 | +151292 |
1008615 |
| Фондоемкость | 0,28 | 0,28 | - | - |
| Среднегодовая стоимость основных средств, тыс.р. | 283395 | 283395 | - |
|
 1,15=1159907
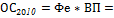
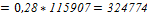
Примечание. Источник: собственная разработка
Из расчетов таблицы 5.3 видно, что для увеличения объема оказанных услуг на 15% не достаточно уже имеющихся основных средств.
Т.о. для того чтобы принять управленческое решение при планировании деятельности организации на следующий период необходимо рассчитывать прогнозные показатели использования основных средств. Это необходимо для эффективной деятельности организации и получения максимальной прибыли.
Заключение
Одним из важнейших факторов любого производства являются основные средства. Эффективное использование основных средств способствует улучшению всех технико-экономических показателей, в том числе увеличению оказанных услуг, снижению их себестоимости, увеличению прибыли. Размер и динамика основных средств — объекты финансового, управленческого и инвестиционного анализа.
Рассмотрено одно из направлений управленческого анализа — анализ основных средств. Особенность анализа основных средств - его многоуровневый характер. Важно выделить уровень влияния факторов и в соответствии с этим выбрать модели и способы анализа. Конечной целью анализа основных средств независимо от отрасли деятельности предприятия является выявление возможностей расширения объемов услуг и их реализации без дополнительного привлечения ресурсов или определение потребности в обновлении или расширении производственного потенциала.
К анализу основных средств необходимо обращаться при изучении себестоимости продукции, распределения и использования прибыли, при анализе объема выпуска продукции и инвестиционных проектов. Оснащенность предприятия оборудованием и эффективность его использования оказывают влияние на эффективность использования трудовых ресурсов, на размер материальных затрат и в конечном итоге на финансовое состояние предприятия.
Показатели движения и использования основных фондов различаются как по стадиям развития систем, так и по техническим этапам (укладам). На стадии развития максимального значения достигают такие коэффициенты, как ввода, годности, фондоотдачи. На стадии зрелости начинают расти коэффициенты обновления, износа, выбытия. В результате анализа должны вырабатываться рекомендации руководству предприятия по соответствующей технической политике.
Тема курсовой работы актуальна. С ростом численности и потребностей людей предприятию для получения максимальной прибыли необходимо увеличивать объем оказанных услуг, которые пользуются спросом. Для того, чтобы более рационально использовать основные средства в будущем, на предприятии проводится анализ использования основных средств за ряд лет, по результатам которого строятся прогнозы на перспективу для принятия любого управленческого решения.
Был рассмотрен период деятельности Гомельского пассажирского участка с 2008 по 2009 годы включительно. При этом использовалась бухгалтерская отчетность предприятия за 3 года.
Исследовав основные объемные и качественные показатели работы Гомельского пассажирского участка за 2008/2009 гг. можно сделать вывод о том, что в целом по предприятию прослеживается положительная динамика. В отчетном году увеличился объем оказанных услуг, увеличилась выручка от реализации на 623250 тыс.р. Себестоимость оказанных услуг в отчетном периоде увеличилась на 16,4%, не смотря на это прибыль от оказанных услуг и прибыль отчетного периода увеличилась на 55,2% и 39,8% соответственно, а так же по сравнению с прошлым годом возросла производительность труда. Так же в отчетном периоде снизилась фондоотдача, увеличилась среднесписочная численность работников и средняя заработная плата на 7,7%, 7,2% и 8,2% соответственно. Уменьшение коэффициентов финансовой независимости и обеспеченности финансовых обязательств активами свидетельствует о снижении финансовой самостоятельности, а их увеличение о росте финансовой самостоятельности организации и доли участия заемных средств и привлеченных источников финансирования в формировании активов организации соответственно. Отклонение по времени обращения оборотных активов имеет отрицательное значение, что приводит к высвобождению средств из оборота, своевременному погашению обязательств организации, снижению потребности в кредитах и займах, росту выручки и прибыли от реализации.
Анализ основных средств показал следующее. Доля внеоборотного капитала в составе имущества организации за рассматриваемый период увеличилась. В составе внеоборотного капитала не произошло значительных изменений. Основные средства занимают подавляющую долю внеоборотных активов предприятия.
За отчетный год техническое состояние основных средств на предприятии несколько ухудшилось. Увеличилось значение коэффициента прироста с одной стороны, и уменьшение в 2009 году коэффициента выбытия говорят о том, что с выбытием основных средств производится их возмещение.
Анализ эффективности использования основных средств показал, что текущий уровень рентабельности основных составляет 32,1%, что выше, чем в 2008 году.
В отчетном периоде уменьшился показатель фондоотдачи, что не позволяет увеличивать оказанные услуги без дополнительных затрат. А также увеличился показатель фондоемкости, что также не позволяет увеличить объем оказываемых услуг.
В целом, анализ основных средств Гомельского пассажирского участка показал, что менеджменту предприятия для повышения объема производства предстоит столкнуться с проблемой старения и выбытия основных средств. Поэтому уже сейчас необходимо готовиться к модернизации и вводу в строй новых объектов. Одним из таких проектов может стать автоматизация бухгалтерского учета в целом и внеоборотных активов в частности. Его реализация поможет существенно упростить и ускорить работу бухгалтерской службы предприятия.
В прогнозируемом 2010г. руководство предприятия планирует увеличить объем оказываемых услуг на:
а) 25% за счет увеличения стоимости основных средств на 7%.В этом случае уровень эффективности использования основных средств по отношению к отчетному периоду возрастет на 120%.
б) 250000 тыс.р. за счет закупки нового оборудования 60000тыс.р. В этом случае закупка нового оборудования положительно повлияет на эффективность использования основных средств.
в) 15% при уровне использования основных средств равному уровню отчетного периода. В этом случае достаточно уже имеющихся основных средств.
Список используемых источников
1.Асимова, Л.Г. Оценка эффективности использования основных средств/Л.Г.Асимова// Планово-экономический отдел.-2010.-№3.-С.15-18.
2. Анализ эффективности хозяйственной деятельности промышленных объединений и предприятий: справ.пособие/под общ.ред. Л.Л.Ермоло вич.-Мн.:Выш.шк.,2005.-496 с.
3.Анализхозяйственнойдеятельностивпромышленности: Учебник / Л.А.Богдановская, Г.Г.Виногоров, О.Ф.Мигун и др.; под об щ.ред.В.И.Стражева.-Мн.:Выш.шк.,2005.-363с.
4.Басовский, Л. Е., Басовская, Е. Н.Комплексный анализ хозяйственной деятельности: учебное пособие/ Л. Е. Басовский, Е. Н. Басовская.-М.: ИНФРА-М.-2009.-366с.
5.Вахрушина, М.А. Управленческий анализ: учебное пособие.- 6-е изд., испр./М.А. Вахрушина. - М.: Омега-Л, 2010. — 399с.
6.Воинова, В.П.Фондоотдача/В.П.Воинова// Планово-экономический отдел.-2010.-№4.-С.12-18.
7.Комплексный анализ хозяйственной деятельности: учебное пособие/ Ю.В. Васильев [и др.]; под общ. ред. Ю.В. Васильева.-М.:Кнорус,2009.-688с.
8.Об утверждении Инструкции по бухгалтерскому учету объектов основных средств в организациях, финансируемых из бюджета: постановление Министерства финансов Республики Беларусь от 20.12.2001 № 125 (ред. от 31.12.2008)//Нац. реестр правовых актов Респ. Беларусь.-2008.-№431.-С.9-12.
9.О бухгалтерском учете основных средств и нематериальных активов: постановление Министерства финансов Республики Беларусь от 12.12.2001 № 118 (ред. от 30.10.2009)// Нац. реестр правовых актов Респ. Беларусь.-2009.-№1436.-С.34-39.
10.Об утверждении типовых форм первичных учетных документов по учету основных средств и нематериальных активов и Инструкции о порядке заполнения бланков типовых форм первичных учетных документов по учету основных средств и нематериальных активов: постановление Министерства финансов Республики Беларусь от 08.12.2003 № 168 (ред. от 10.01.2009)// Нац. реестр правовых актов Респ. Беларусь.-2009.-№934.-С.23-27.
11.Риполь-Сарагоси, Ф.Б. Основы финансового и управленческого анализа/ Ф.Б. Риполь-Сарагоси. – М.: «Изд-во ПРИОР», 2000.- 224с.
12.Ришар, Ж. Аудит и анализ хозяйственной деятельности предпрития / пер.с франц.под ред. Л.П.Белык.- М.: Аудит, ЮНИТИ,2004.- 375с.
13.Романова,И.Г. Анализ использования основных средств/И.Г.Романова// Планово-экономический отдел.-2009.-№5.-С.15-18.
14.Русак, Н.А., Русак, В.А. Основы финансового анализа/Н.А.Русак, В.А. Русак.- Мн.:Меркаван не,2001.-196с.
15.Савицкая, Г.В. Анализ хозяйственной деятельности предприятия: учеб пособие / Г.В.Савицкая.– Мн.: Новое знание,2006.-679с.
16.Смирницкий, Е.К.Экономические показатели промышленности/ Е.К.Смирницкий.-М.:Экономика,2000.- 167с.
17.Чернов, В.А. Управленческий учет и анализ коммерческой деятельности / под ред. М.И.Баканова.-М.: Финансы и статистика,2001.-320с.
18.Экономика предприятия: учебник для ВУЗов / В.Я.Горфинкель, Е.М. Купряков, В.П.Прасалов и др., под ред. проф. В.Я.Горфинкеля, проф. Е.М.Купрякова. – М.: