Анализ хозяйственной деятельности
Содержание
ВВЕДЕНИЕ
1. ФИНАНСОВО-ЭКОНОМИЧЕСКИЙ АНАЛИЗ ДЕЯТЕЛЬНОСТИ ООО «ПЛАСТМЕТКОНСТРУКЦИЯ»
1.1. Общая характеристика ООО «Пластметконструкция»
1.2. Анализ производства и реализации продукции
1.3. Анализ использования трудовых ресурсов и оплаты труда
1.4. Анализ использования основных производственных фондов
1.5. Анализ использования материальных ресурсов
1.6. Анализ себестоимости продукции
1.7. Анализ имущественного состояния ООО «Пластметконструкция»
1.8. Анализ эффективности использования капитала
1.9. Анализ финансовых результатов деятельности предприятия
2. ВЫВОДЫ ПО АНАЛИЗУ
3. СПИСОК ЛИТЕРАТУРЫ
ВВЕДЕНИЕ
Обеспечение эффективного функционирования предприятия требует экономически грамотного управления его деятельностью, которое основывается на анализе работы предприятия.
В данной курсовой работе проведен анализ финансово-хозяйственной деятельности ООО «Пластметконструкция» с целью диагностики его состояния, выявления слабых и сильных сторон и выработки рекомендаций по повышению эффективности его функционирования.
Необходимость проведения анализа финансово-хозяйственной деятельности ООО «Пластметконструкция» вызвана отсутствием научной базы в принятии управленческих решений на данном предприятии.
В процессе анализа были рассмотрены следующие аспекты деятельности общества:
производство и реализация продукции
использование трудовых ресурсов и заработной платы
использование основных производственных фондов
использование материальных ресурсов
себестоимость продукции
имущественное состояние предприятия
эффективность использования капитала предприятия
финансовые результаты деятельности предприятия
Проведенный анализ позволит руководству ООО «Пластметконструкция» оценить сложившееся финансово-хозяйственное состояние предприятия и принять на его основе экономически целесообразные управленческие решения, которые обеспечат повышение эффективности функционирования предприятия.
ФИНАНСОВО-ЭКОНОМИЧЕСКИЙ АНАЛИЗ ДЕЯТЕЛЬНОСТИ ООО «ПЛАСТМЕТКОНСТРУКЦИЯ»
Общая характеристика ООО «Пластметконструкция»
Сферой деятельности ООО «Пластметконструкция» в настоящее время является изготовление пластиковых конструкций, жалюзи для жилых и производственных помещений. Основными видами выпускаемой продукции являются: пластиковые окна и двери из ПВХ профиля KBE(Россия), PROPLEX(Россия), жалюзи (вертикальные, горизонтальные, защитные).
Фирма «Пластметконструкция» была создана 11 июня 2000 года. Основой ее деятельности была продажа, изготовление и монтаж декоративных жалюзи для офисов и жилых помещений.
В небольшом цехе было налажено производство алюминиевых горизонтальных и тканевых вертикальных жалюзи, пользующихся в то время большим спросом. Изучая конъюнктуру рынка и внимательно следя за последними новинками в этой сфере, специалисты фирмы одними из первых предложили иркутянам жалюзи из дерева, стеклоткани и пластика, а также – мультифактурные и рулонные жалюзи.
Занимаясь современным оформлением окон, руководство фирмы в 2001 году приняло решение о реализации нового пакета своих услуг – продаже готовых пластиковых окон. Основным поставщиком становится московская фирма «PROMA».
В 2005 году, учитывая увеличивающийся спрос на окна из ПВХ, фирма «Пластметконструкция» наращивает свои производственные площади и приобретает оборудование по изготовлению окон и дверей. Параллельно идет поиск и установление деловых отношений с ведущими производителями пластикового профиля и комплектующих. Все специалисты фирмы проходят обучение и стажировку в фирмах «PROMA», «КВЕ» и «PROPLEX» - своих стратегических партнерах.
Увеличение и модернизация производства, жесткий контроль качества исполнения и сроками поставки продукции, позволили коллективу «Пластметконструкция» в 2006 году стать одной из ведущих фирм-производителей светопрозрачных конструкций и активно укрепить свои позиции на иркутском рынке, создавая при этом собственную дилерскую сеть. А расширение ассортимента – производство окон, дверей и защитных жалюзи, дало возможность фирме оказывать полный комплекс услуг владельцам коттеджей, административных и коммерческих структур. 2007 год ознаменовался новой ступенью развития фирмы – производством конструкций из алюминия. И на сегодняшний день «Пластметконструкция» предлагает широкий спектр современной продукции и технологий для создания комфортных интерьеров для дома и офиса. Высокая корпоративная культура и компетенция всех сотрудников позволяет добиваться выполнения заказов в срок и неизменным качеством продукции и сервиса.
За 5 лет работы на иркутском рынке фирма «Пластметконструкция» завоевала доверие и авторитет как владельцев частных коттеджей и жилья, так и у крупных заказчиков, среди которых Альфа-банк, БайкалВестКом, Институт ортопедии, Иркутскгражданпроект, Управление ВСЖД, Рембыттехника, транспортная милиция и налоговая полиция, ТЦ «Сезон» и «Эльдорадо», магазин «Диковина» и другие.
Анализ производства и реализации продукции
Анализ производства и реализации продукции ООО «Пластметконструкция» заключался в рассмотрении изменения объемов производства и реализации продукции, ее структуры с учетом специфики работы предприятия.
Таблица 1.1
Динамика производства продукции
| Год | Объем производства, р. | Годовые темпы роста, % | |||||
| 1 квартал | 2 квартал | 3 квартал | 4 квартал | Итого | базисные | цепные | |
| 2001 | 93225 | 338328 | 227693 | 181494 | 840740 | 100,0 | 100,0 |
| 2005 | 106186 | 426120 | 100895 | 279981 | 913182 | 108,6 | 108,6 |
| 2006 | 117706 | 289773 | 921207 | 1178453 | 2507139 | 298,2 | 274,5 |
Из таблицы 1.1 видно, что за 3 года объем производства увеличился на 198,2%. Т.к. фирма работает по заказам, то это свидетельствует о резком увеличении количества заказов со стороны дилеров фирмы.
Для определения среднегодового темпа роста (прироста) выпуска продукции произведем следующий расчет:
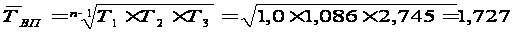
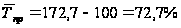
Исходя из вышеприведенных вычислений, среднегодовой темп прироста выпуска продукции составляет 72,7%.
ООО «Пластметконструкция» производит жалюзи и изделия из ПВХ. Данная продукция не является сезонным товаром, потому что установка данных изделий может производиться круглый год. Т.к. фирма работает по заказам, то на ней не осуществляется планирование объемов производства продукции. Анализ динамики объемов производства продукции представлен в таблице 1.2.
Таблица 1.2
Анализ объема производства продукции
| Изделие | Год | Квартал | Объем производства продукции, р. | Темпы роста, % | |
| базисные | Цепные | ||||
| Жалюзи | 2005 | 1 | 106186,41 | 100,00 | 100,00 |
| 2 | 99837,54 | 94,02 | 94,02 | ||
| 3 | 16813,34 | 15,83 | 16,84 | ||
| 4 | 27992,50 | 26,36 | 166,49 | ||
| Итого | 250829,79 | - | - | ||
| 2006 | 1 | 75100,83 | 100,00 | 100,00 | |
| 2 | 17460,83 | 23,25 | 23,25 | ||
| 3 | 226997,26 | 302,26 | 1300,04 | ||
| 4 | 394377,23 | 525,13 | 173,74 | ||
| Итого | 713936,15 | 284,63 | - | ||
| Изделия из ПВХ | 2005 | 1 | - | - | - |
| 2 | - | -100 | -100 | ||
| 3 | 25,61 | 25,61 | 25,61 | ||
| 4 | 76,76 | 299,70 | 299,70 | ||
| Итого | - | - | - | ||
| 2006 | 1 | 100,00 | 100,00 | 100,00 | |
| 2 | 639,15 | 639,15 | 639,15 | ||
| 3 | 1629,37 | 254,93 | 254,93 | ||
| 4 | 1840,31 | 112,95 | 112,95 | ||
| Итого | 269,92 | - | - | ||
Данные таблицы 1.2 показывают, что объемы производства по всем видам продукции возросли: так, объем производства жалюзи увеличился в 2006 году по сравнению с 2005 годом в 2,8 раза, а объем производства изделий из ПВХ – в 2,7 раза. Значения показателя цепные темпы роста свидетельствуют о неравномерном росте объемов выпуска изделий, это объясняется тем, что объемы продаж фирмы зависят от количества поступающих заказов.
Структура продукции фирмы представлена в таблице 1.3.
Таблица 1.3Структура продукции
| Изделие | Объем производства, р. | Удельный вес продукции в общем объеме выпуска, % | ||
| 2005 | 2006 | 2005 | 2006 | |
| Жалюзи | 250829,79 | 713936,15 | 27,41 | 28,48 |
| Изделия из ПВХ | 664352,28 | 1793194,24 | 72,59 | 71,52 |
| Итого | 915182,07 | 2507130,39 | 100,00 | 100,00 |
Из таблицы 1.3 видно, что наибольший вес в общем объеме производства занимают изделия из ПВХ - 72%; за анализируемый период структура продукции изменилась незначительно. Проанализировать, какие факторы оказали влияние на изменение структуры продукции, невозможно, т.к. каждый заказ индивидуален.
В связи с тем, что у ООО «Пластметконструкция» позаказная форма работы и, следовательно, объемы производства и реализации совпадают (что в свою очередь говорит об отсутствии остатков нереализованной продукции на складах предприятия), нецелесообразно проводить анализ объемов реализации продукции
За анализируемый период на ООО «Пластметконструкция» не поступало рекламаций, что свидетельствует о высоком качестве изготовляемых изделий и выполняемых работ.
Позаказная форма работы фирмы предполагает выполнение заказа в течение 3-5 дней, указанных в договоре. В течение рассматриваемого периода, процент выполнения договорных обязательств составил 100%.
Анализ использования трудовых ресурсов и оплаты труда
ООО «Пластметконструкция» функционирует на рынке 5 лет. Фирма является молодой не только по времени своего существования, но и по возрастному составу работников: 25-40 лет. Весь административно-управленческий персонал имеет высшее образование, а рабочие – среднеспециальное или среднетехническое, при этом каждый из работников соответствует занимаемой должности.
Данные для характеристики движения рабочей силы представлены в таблице 1.4.
Таблица 1.4
| Анализ движения рабочей силы | |||||
| Показатель | 2001 | 2005 | 2006 | Абсолютные цепные изменения | |
| 2005 к 2001 | 2006 к 2005 | ||||
| Среднегодовая численность работников, чел. | 5 | 6 | 16 | 1 | 10 |
| в т.ч. | |||||
| Управленческий персонал, чел. | 1 | 2 | 8 | 1 | 6 |
| Промышленно-производственный персонал, чел. | 4 | 4 | 8 | 0 | 4 |
| Количество принятых на работу, чел. | 1 | 4 | 18 | 3 | 14 |
| Количество уволенных с работы, чел. | 1 | 2 | 5 | 1 | 3 |
| Коэффициент оборота по приему персонала | 0,20 | 0,67 | 1,13 | 0,47 | 0,46 |
| Коэффициент оборота по выбытию персонала | 0,20 | 0,33 | 0,31 | 0,13 | -0,02 |
| Коэффициент текучести кадров | 0,20 | 0,33 | 0,31 | 0,13 | -0,02 |
| Коэффициент постоянства состава персонала фирмы | 0,80 | 0,67 | 0,69 | -0,13 | 0,02 |
Коэффициент оборота по приему персонала увеличивается из года в год. Это связано с тем, что предприятие развивается, наращивает объемы производства, создавая новые рабочие места. Несмотря на это, имеет место и выбытие персонала, однако значение коэффициента по выбытию персонала меняется незначительно. Это объясняется «молодостью» фирмы, еще не устоявшимся коллективом (о чем свидетельствуют значения коэффициента текучести кадров персонала предприятия), недовольством работников низкой заработной платой на первом этапе работы фирмы. Коэффициент текучести кадров относительно стабилен и не превышает 35%, при этом основной состав работников предприятия достаточно постоянен – 70%.
Исходя из данных таблицы 1.4 по изменению количества управленческого и промышленного персонала, можно сделать следующий вывод: по мере увеличения выпуска продукции менялся и качественный состав персонала предприятия. Так, в 2001 году соотношение управленческого персонала и ППП составляло 0,25, в 2005 году – 0,5, а в 2006 году на одного рабочего приходился один управленец. Такая тенденция связана с тем, что руководство предприятия начало больше внимания уделять маркетингу: изучению спроса на продукцию фирмы, налаживанию связей с поставщиками материалов и дилерами, увеличению конкурентоспособности продукции – все это потребовало привлечения дополнительных руководителей и специалистов.
Для анализа использования фонда оплаты труда было рассчитано абсолютное отклонение его фактической величины за отчетный год от прошлого года. Из произведенных ниже вычислений видно, что фонд оплаты труда из года в год увеличивается.
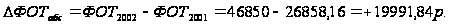
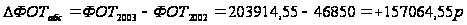
Относительное отклонение ФОТ будет равно абсолютному отклонению, т.к. на фирме оплата труда производится по окладам (что является постоянной частью фонда оплаты труда работников предприятия), а премий и доплат нет.
Абсолютное отклонение ФОТ является отражением в данном случае изменения постоянной части ФОТ, куда входят оплата труда рабочих-повременщиков, специалистов и руководителей. ФОТ этих категорий работников зависит от среднесписочной их численности и средней оплаты труда за соответствующий период.
Т.к. ФОТ рабочих-повременщиков зависит от количества отработанных дней в среднем за год (Д), средней продолжительности рабочей смены (П) и среднечасового заработка (ЧЗП), то для проведения детерминированного факторного анализа абсолютного отклонения по ФОТ рабочих была применена следующая модель:
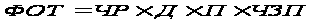
Таблица 1.5
| Данные для анализа ФОТ рабочих | |||||
| Показатель | 2001 | 2005 | 2006 | Абсолютные цепные изменения | |
| 2005 к 2001 | 2006 к 2005 | ||||
| Среднесписочная численность рабочих, чел. | 4 | 4 | 8 | 0 | 4 |
| Количество отработанных дней 1 рабочим в среднем за год, дней | 250 | 247 | 249 | -3 | 2 |
| Средняя продолжительность рабочей смены, час. | 8 | 8 | 8 | 0 | 0 |
| ФОТ, р. | 16858 | 27700 | 99024 | 10842 | 71324 |
| Заработная плата 1 рабочего, р. | |||||
| среднегодовая | 4214,5 | 6925,0 | 12378,0 | 2710,5 | 5453,0 |
| среднедневная | 16,9 | 28,0 | 49,7 | 11,2 | 21,7 |
| среднечасовая | 2,1 | 3,5 | 6,2 | 1,4 | 2,7 |
Расчет влияния этих факторов на общее изменение ФОТ произведем методом абсолютных разниц, используя данные таблицы 1.5:
Изменение ФОТ в 2005 году по сравнению с 2001 годом за счет изменения:
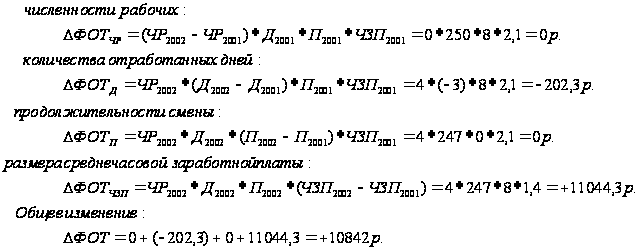
Изменение
ФОТ в 2006 году по
сравнению с
2005 годом за счет
изменения:
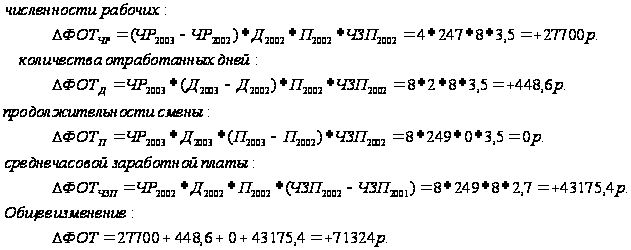
Таким образом, в 2005 году по сравнению с 2001 годом ФОТ возрос на 10842 рубля. Увеличение ФОТ было обусловлено повышением среднечасовой заработной платы рабочих на сумму 11044,3 рубля и уменьшением количества отработанных дней одним рабочим за год (- 202,3 рубля). В 2006 году, по сравнению с 2005 годом, также наблюдается рост ФОТ на сумму 71324 рубля. Эти изменения связаны с увеличением численности рабочих (27700 рублей), ростом среднечасовой заработной платы (43175,4 рубля), т.е. за счет повышения окладов, и увеличением количества отработанных дней одним рабочим за год (448 рублей).
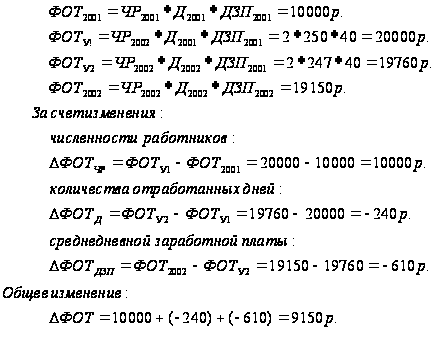
ФОТ управленческого персонала изменяется за счет его численности (ЧР), количества отработанных дней в году (Д) и среднедневного заработка (ДЗП). Расчет влияния этих факторов произведен методом цепных подстановок, используя данные таблицы 1.6.
Таблица 1.6
| Данные для анализа ФОТ управленческого персонала | |||||
| Показатель | 2001 | 2005 | 2006 | Абсолютные цепные изменения | |
| 2005 к 2001 | 2006 к 2005 | ||||
| Среднесписочная численность работников, чел. | 1 | 2 | 8 | 1 | 6 |
| Количество отработанных дней в среднем за год, дней | 250 | 247 | 249 | -3 | 2 |
| ФОТ, р. | 10000 | 19150 | 104890 | 9150 | 85740 |
| Заработная плата 1 работника, р. | |||||
| среднегодовая | 10000,0 | 9575,0 | 13111,3 | -425,0 | 3536,3 |
| среднедневная | 40,0 | 38,8 | 52,7 | -1,2 | 13,9 |
Изменение ФОТ в 2005 году по сравнению с 2001 годом:
Изменение ФОТ в 2006 году по сравнению с 2005 годом:
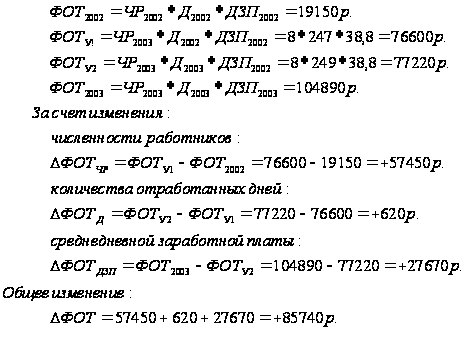
В 2005 году ФОТ управленческого персонала увеличился на 9150 рублей; при этом за счет увеличения его численности с 1 до 2 человек ФОТ возрос на сумму 10000 рублей; за счет уменьшения количества отработанных дней снизился на сумму 240 рублей, за счет уменьшения среднедневной заработной платы – на сумму 610 рублей. Снижение среднедневной заработной платы связано с начислением меньших окладов новым специалистам.
В 2006 году по сравнению с 2005 годом ФОТ управленческого персонала вырос на 85740 рублей. Это обусловлено также увеличением числа специалистов на фирме, но еще и увеличением им должностных окладов, что сказалось на величине среднедневной заработной платы.
Исходя из представленных выше расчетов видно, что размер заработной платы труда работников изменяется из года в год. Среднегодовая заработная плата зависит от количества отработанных дней одним рабочим за год и среднедневной заработной платы: ГЗП = Д*ДЗП. Расчет влияния этих факторов на изменение уровня среднегодовой заработной платы по категориям работников произведен методом абсолютных разниц и представлен в таблицах 1.7, 1.8.
Таблица 1.7
| Анализ уровня оплаты труда за 2001-2005 г. | |||||||||
| Категория работников | Количество отработанных дней 1 работником, дни | Среднедневная заработная плата, р. | Среднегодовая заработная плата на 1 работника, р. |
Изменение среднегодовой заработной платы работника, р. в т.ч. за счет |
|||||
| 2001 | 2005 | 2001 | 2005 | 2001 | 2005 | Всего | Количества отработанных дней | Среднедневной заработной платы | |
| Рабочие | 250 | 247 | 18,5 | 26,9 | 4615 | 6642 | 2027 | -55 | 2082 |
| Мастера | 250 | 247 | 12,0 | 36,9 | 3011 | 9125 | 6114 | -36 | 6150 |
| Специалисты | 250 | 247 | 12,8 | 30,6 | 3200 | 7550 | 4350 | -38 | 4388 |
| Руководители | 250 | 247 | 27,2 | 47,0 | 6800 | 11600 | 4800 | -82 | 4882 |
| Итого в среднем | 250 | 247 | 17,6 | 35,3 | 4406,5 | 8729,25 | 4322,75 | -53 | 4376 |
Из таблиц 1.7 и 1.8 видно, что среднегодовая заработная плата в течение рассматриваемого периода увеличилась по всем категориям работников. При этом уменьшение количества отработанных дней за год в 2005 году незначительно повлияло на уменьшение среднегодовой заработной платы. Рост среднегодовой заработной платы был вызван в основном увеличением среднедневной заработной платы, что в свою очередь обусловлено пересмотром окладов работников в сторону повышения.
Таблица 1.8
| Анализ уровня оплаты труда за 2005-2006 г | |||||||||
| Категория работников | Количество отработанных дней 1 работником, дн. | Среднедневная заработная плата, р. | Среднегодовая заработная плата на 1 работника, р. | Изменение среднегодовой заработной платы работника, р. в т.ч. за счет | |||||
| 2005 | 2006 | 2005 | 2006 | 2005 | 2006 | Всего | Количества отработанных дней | Среднедневной заработной платы | |
| Рабочие | 247 | 249 | 26,9 | 48,0 | 6642 | 11946 | 5304 | 54 | 5250 |
| Мастера | 247 | 249 | 36,9 | 54,9 | 9125 | 13675 | 4550 | 74 | 4476 |
| Специалисты | 247 | 249 | 30,6 | 38,3 | 7550 | 9535 | 1985 | 61 | 1924 |
| Руководители | 247 | 249 | 47,0 | 76,6 | 11600 | 19072 | 7472 | 94 | 7378 |
| Итого в среднем | 247 | 249 | 35,3 | 54,4 | 8729 | 13557 | 4828 | 71 | 4757 |
Для оценки эффективности использования средств на оплату труда были рассчитаны показатели, представленные в таблице 1.9.
Таблица 1.9
| Анализа эффективности использования ФОТ | |||||
| Показатель | 2001 | 2005 | 2006 | Абсолютные цепные изменения | |
| 2005 к 2001 | 2006 к 2005 | ||||
| Выручка, р. | 840740 | 915182 | 2507139 | 74442 | 1591957 |
| Валовая прибыль, р. | 3615 | 17532 | 21132 | 13917 | 3600 |
| Чистая прибыль | 1354 | 12116 | 13333 | 10762 | 1217 |
| ФОТ, р. | 26858 | 46850 | 203914 | 19992 | 157064 |
| Выручка на рубль заработной платы, р. | 31,30 | 19,53 | 12,30 | -11,77 | -7,24 |
| Сумма валовой прибыли на рубль заработной платы, р. | 0,13 | 0,37 | 0,10 | 0,24 | -0,27 |
| Сумма чистой прибыли на рубль заработной платы, р. | 0,05 | 0,26 | 0,07 | 0,21 | -0,19 |
Данные таблицы 1.9 показывают, что ООО «Пластметконструкция» в 2005 году добилось повышения эффективности использования средств на оплату труда: на рубль заработной платы получено больше валовой и чистой прибыли. В 2006 году наблюдается снижение этих показателей практически до уровня 2001 года. Для установления причин этого явления были выявлены факторы изменения каждого показателя:
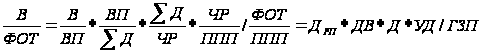
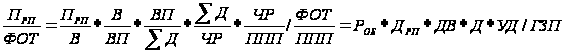
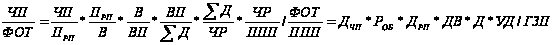
Т.к. показатель чистой прибыли на рубль заработной платы является наиболее емким, включающим в себя элементы других показателей, то факторный анализ (Таблица 1.11) проводился по его модели, используя данные таблицы 1.10.
Таблица 1.10
| Данные для факторного анализа чистой прибыли на рубль заработной платы | |||
| Показатель | 2001 | 2005 | 2006 |
| Валовая прибыль, р. | 3615 | 17532 | 21132 |
| Чистая прибыль, р. | 1354 | 12116 | 13333 |
| Доля чистой прибыли в общей сумме прибыли | 0,37 | 0,69 | 0,63 |
| Выручка, р. | 840740 | 915182 | 2507139 |
| Объем выпуска продукции, р. | 840740 | 915182 | 2507139 |
| Рентабельность оборота, % | 0,43 | 1,92 | 0,84 |
| Доля реализованной продукции | 1,00 | 1,00 | 1,00 |
| Среднедневная выработка, р. | 960,85 | 823,38 | 958,94 |
| Общее количество дней | 875,00 | 1111,50 | 2614,50 |
| Отработано дней 1 рабочим, дни | 250 | 247 | 249 |
| Удельный вес рабочих в ППП, % | 66,67 | 75,00 | 75,00 |
| ГЗП, р. | 5371,60 | 7808,33 | 12744,63 |
| ФОТ, р. | 26858 | 46850 | 203914 |
| Чистая прибыль на рубль заработной платы, р. | 0,05 | 0,26 | 0,07 |
Таблица 1.11
| Анализ изменения чистой прибыли на рубль заработной платы | ||
| Показатель | 2005 год по сравнению с 2001 годом | 2006 год по сравнению с 2005 годом |
| Общее изменение чистой прибыли на рубль заработной платы, р., в т.ч. за счет | 0,21 | -0,19 |
| Доли чистой прибыли в общей сумме прибыли | 0,04 | -0,02 |
| Рентабельности оборота, % | 0,31 | -0,13 |
| Доли реализованной продукции | 0,00 | 0,00 |
| Среднедневной выработки, р. | -0,06 | 0,02 |
| Отработанных дней 1 рабочим, дни | 0,00 | 0,00 |
| Удельного веса рабочих в ППП, % | 0,04 | 0,00 |
| ГЗП, р. | -0,12 | -0,05 |
Из вышеприведенных вычислений можно сделать следующий вывод: в 2005 году показатель чистой прибыли на рубль заработной платы увеличился за счет увеличения рентабельности оборота (Прп /В), при этом отрицательное влияние оказал рост среднегодовой заработной платы; в 2006 году оба упомянутых выше показателя способствовали уменьшению чистой прибыли на рубль заработной платы, наряду с показателем доля чистой прибыли в общей сумме прибыли.
Анализ использования основных производственных фондов
Первым этапом при анализе использования основных производственных фондов было проведение анализа состояния и движения ОС (Таблица 1.12, 1.13).
Таблица 1.12
| Данные для анализа движения основных производственных фондов | |||||
| Группа основных средств | Наличие на конец 2001 года | Наличие на конец 2005 года | Наличие на конец 2006 года | Абсолютные цепные изменения | |
| 2005 к 2001 | 2006 к 2005 | ||||
| Прочие ОС | 52024 | 62694 | 106489 | 10670 | 43795 |
| Стоимость поступивших ОС | - | 10670 | 43795 | 10670 | 33125 |
| Стоимость выбывших ОС | - | - | - | - | |
| Остаточная стоимость ОС | - | 51921 | 98089 | 51921 | 46168 |
| Сумма начисленного износа ОС | - | 6437 | 16061 | 6437 | 9624 |
Исходя из данных таблицы 1.12: за три года произошло увеличение стоимости основных средств на 54465 р. или на 104,7%. Далее были рассчитаны показатели, характеризующие состояние и движение основных средств:
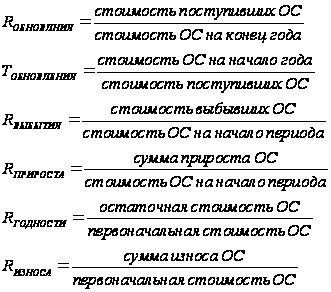
Таблица 1.13
| Анализ состояния и движения основных средств | |||
| Показатель | 2005 | 2006 | Изменение |
| Коэффициент обновления ОС | 0,17 | 0,41 | 0,24 |
| Срок обновления ОС | 4,88 | 1,43 | -3,44 |
| Коэффициент выбытия ОС | 0,00 | 0,00 | 0,00 |
| Коэффициент прироста ОС | 0,21 | 0,70 | 0,49 |
| Коэффициент годности ОС | 0,83 | 0,92 | 0,09 |
| Коэффициент износа ОС | 0,10 | 0,15 | 0,05 |
Рассчитанные показатели (Таблица 1.13) свидетельствуют о том, что в целом на фирме улучшилось состояние основных средств. Это произошло за счет ввода нового оборудования. Коэффициент обновления основных средств увеличился на 0,24, коэффициент годности основных средств на 0,09; однако наблюдается и незначительное увеличение коэффициента износа на 0,05.
Для характеристики уровня обеспеченности предприятия основными производственными фондами был рассчитан следующий показатель (Таблица 1.14):
Фондовооруженность труда = среднегодовая стоимость ОПФ / количество рабочих в наибольшую смену
Для характеристики эффективности использования основных производственных фондов были рассчитаны следующие показатели:
Фондоотдача ОПФ = стоимость произведенной продукции / среднегодовая стоимость ОПФ
Фондорентабельность = прибыль от основной деятельности / среднегодовая стоимость ОПФ
Таблица 1.14
| Анализ уровня обеспеченности и использования основных средств | ||||
| Показатель | 2005 | 2006 | Абсолютное изменение | Относительное изменение |
| Среднегодовая стоимость ОПФ, р. | 41703,39 | 52531,20 | 10827,81 | 125,96% |
| Численность рабочих в наибольшую смену, чел. | 4 | 8 | 4 | 200,00% |
| Чистая прибыль, р. | 12116 | 13333 | 1217 | 110,04% |
| Себестоимость реализованной продукции, р. | 897650,54 | 2486007,00 | 1588356,46 | 276,95% |
| Объем выпуска продукции, р. | 913182 | 2507139 | 1593957 | 274,55% |
| Фондовооруженность труда, р. | 10425,85 | 6566,40 | -3859,45 | 62,98% |
| Фондоотдача ОПФ, р. | 21,90 | 47,73 | 25,83 | 217,96% |
| Рентабельность продукции,% | 1,35% | 0,54% | -0,81% | 39,74% |
| Фондорентабельность, % | 29,05% | 25,38% | -3,67% | 87,36% |
Фондовооруженность труда в 2006 году по сравнению с 2005 годом уменьшилась на 3859,45 р. Это связано с резким увеличением количества рабочих с 4 человек до 8 (на 100%) и незначительным ростом среднегодовой стоимости имущества (всего на 26%).
Фондоотдача ОПФ увеличилась с 21,90 р. до 47,73 р., что говорит об эффективности использования ОПФ. Фондорентабельность в свою очередь снизилась на 0,04%. Для определения степени влияния факторов на уменьшение фондорентабельности проанализируем следующую модель, используя метод абсолютных разниц:
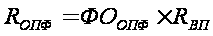
Изменение фондорентабельность за счет:
фондоотдачи ОПФ:
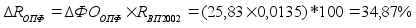
рентабельности
продукции:
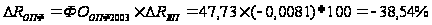
Общее изменение:
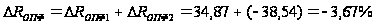
Отрицательное влияние на показатель фондорентабельности оказало уменьшение значения рентабельности продукции, которое не смогло компенсировать увеличение фондоотдачи ОПФ.
Для определения относительной экономии ОПФ был произведен расчет по следующей формуле:
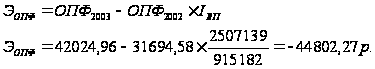
Экономия ОПФ в связи с ростом объема валового производства продукции в 2006 годом по сравнению с 2005 годом составила 44802,27 р., что рассматривается как положительный факт работы фирмы.
Производственная мощность общества составляет 4000000 рублей. Для определения динамики степени использования производственных мощностей предприятия были произведены следующие вычисления:
Общий коэффициент использования производственных мощностей (OR) = объем производства продукции / среднегодовая производственная мощность предприятия
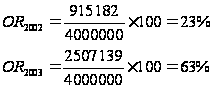
Степень использования производственной мощности возросла, что свидетельствует о повышении эффективности функционирования предприятия.
Анализ использования материальных ресурсов
Для характеристики эффективности использования материальных ресурсов были рассчитаны следующие показатели (Таблица 1.15):
Материалоотдача = стоимость произведенной продукции / сумма материальных затрат. Прибыль на рубль материальных затрат = прибыль от основной деятельности / сумма материальных затрат
Таблица 1.15
| Анализ эффективности использования материальных ресурсов |
| оказатель | 2005 | 2006 | Изменение |
| Прибыль от основной деятельности | 17532 | 21132 | 3600 |
| Стоимость произведенной продукции | 913182 | 2507139 | 1593957 |
| Сумма материальных затрат | 190423,27 | 1932182,00 | 1741758,73 |
| Материалоотдача | 4,80 | 1,30 | -3,50 |
| Прибыль на рубль материальных затрат | 0,09 | 0,01 | -0,06 |
Значение показателя материалоотдачи уменьшилось с 4,80 до 1,30 р. Это свидетельствует об увеличении материальных затрат на единицу произведенной продукции. Показатель прибыли на рубль материальных затрат также уменьшился. Для определения степени влияния факторов на его изменение был проведен факторный анализ по следующей модели:
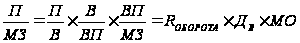
Таблица 1.16
| Данные для факторного анализа прибыли на рубль материальных затрат |
| Показатель | 2005 | 2006 | Изменение |
| Прибыль от реализации, р. | 17532 | 21132 | 3600 |
| Выручка от реализации товаров, р. | 913182 | 2507139 | 1593957 |
| Объем выпуска продукции, р. | 913182 | 2507139 | 1593957 |
| Материальные затраты, р. | 190423,27 | 1932182,00 | 1741758,73 |
| Рентабельность оборота (Rоб),% | 1,92% | 0,84% | -0,01 |
| Удельный вес выручки в общем объеме выпуска продукции | 1,00 | 1,00 | 0,00 |
| Материалоотдача, р. | 4,80 | 1,30 | -3,50 |
| Прибыль на рубль материальных затрат, р. | 0,09 | 0,01 | -0,08 |
Анализ проведен методом цепных подстановок:
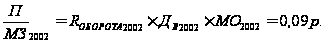
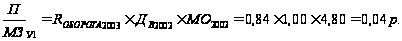
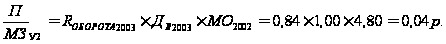
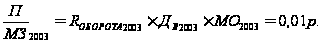
Изменение показателя прибыли на рубль материальных затрат за счет изменения:
рентабельности оборота:
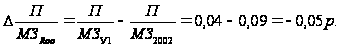
удельного веса выручки в общем объеме выпуска продукции:
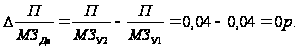
материалоотдачи:
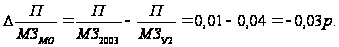
Общее изменение:
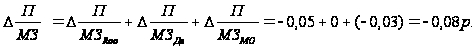
Из вышепредставленных вычислений следует, что на снижение прибыли на рубль материальных затрат (-0,08 р.) оказали влияние рентабельность оборота (-0,05 р.) и материалоотдача (-0,03 р.).
Анализ себестоимости продукции
ООО «Пластметконструкция» производит жалюзи и изделия из ПВХ. Динамика изменения себестоимости продукции продемонстрирована в таблице 1.17.
Таблица 1.17
| Анализ динамики себестоимости продукции, р. | ||||||
| Продукция | 2005 | 2006 | Изменение | Структура | ||
| 2005 | 2006 | Изменение | ||||
| Жалюзи | 329610,50 | 647705,89 | 318095,39 | 36,72% | 26,05% | -10,67% |
| Изделия из ПВХ | 568040,04 | 1838301,66 | 1270261,62 | 63,28% | 73,95% | 10,67% |
| Итого | 897650,54 | 2486007,55 | 1588357,01 | 100,00% | 100,00% | - |
В 2006 году по сравнению с 2005 годом себестоимость продукции возросла на 1588357,01 рублей, в т.ч. по жалюзи – на 318095,39 рублей, по изделиям из ПВХ – на 1270261,62 рубля. В структуре себестоимости также произошли изменения: доля себестоимости изделий из ПВХ в общей себестоимости объеме выпуска продукции увеличилась на 10,67%. В таблице 1.18 представлена динамика себестоимости по элементам затрат.
Таблица 1.18
| Анализ динамики себестоимости по структуре затрат | ||||||
| Сумма, р. | Структура затрат, % | |||||
| Показатели | 2005 | 2006 | Изменение | 2005 | 2006 | Изменение |
|
Материальные расходы |
190423,27 | 1932182,00 | 1741758,73 | 21,21 | 77,72 | 56,51 |
|
Расходы на оплату труда |
46850,00 | 203914,55 | 157064,55 | 5,22 | 8,20 | 2,98 |
| Отчисления на соцстрахование | 16758,10 | 72593,59 | 55835,49 | 1,87 | 2,92 | 1,05 |
| Амортизационные отчисления | 6437,04 | 16060,35 | 9623,31 | 0,72 | 0,65 | -0,07 |
|
Прочие расходы |
637182,13 | 261256,51 | -375925,62 | 70,98 | 10,51 | -60,47 |
|
Полная себестоимость |
897650,54 | 2486007,00 | 1588356,46 | 100,00 | 100,00 | - |
| в т.ч. | ||||||
| - переменные | 190423,27 | 1932182,00 | 1741758,73 | 21,21 | 77,72 | 56,51 |
| - постоянные | 707227,27 | 553825,00 | -153402,27 | 78,79 | 22,28 | -56,51 |
Из таблицы 1.18 видно, что в 2006 году суммы расходов по всем статьям в структуре себестоимости возросли, кроме расходов, входящих в группу прочие. При этом изменилась и структура затрат. Удельный вес прочих расходов снизился в общей сумме затрат на 56,51%, в то время, как материальные расходы возросли на эту же сумму. Сумма материальных расходов увеличилась в связи с ростом объемов производства. Для того чтобы узнать за счет каких элементов уменьшилась сумма прочих затрат, рассмотрим данные, приведенные в таблице 1.19. Наибольшее влияние на изменение статьи прочие затраты оказало отсутствие в 2006 году реализации покупных товаров, которые занимали наибольший удельный вес в общей сумме прочих затрат (77 %). В 2006 году наблюдается как увеличение по некоторым статьям в структуре прочих затрат (услуги связи, транспортно-экспедиц.услуги, аренду помещения, информационные услуги, услуги банка, изготовление пропусков, страховые взносы), так и уменьшение (хозяйственные товары, реализованные покупные товары), но в целом общая сумма прочих затрат уменьшилась. В связи с тем, что увеличилась доля затрат по таким статьям, как услуги связи, аренда помещения, информационные, транспортно-экспедиционные услуги и услуги банка, можно сделать вывод, что предприятие развивается интенсивно.
Таблица 1.19
| Анализ динамики прочих затрат | ||||||
| Сумма, р. | Структура затрат, % | |||||
| Статья затрат | 2005 | 2006 | Изменение | 2005 | 2006 | Измене-ние |
| услуги по лицензированию | 2850,00 | 0,00 | -2850,00 | 0,45 | 0,00 | -0,45 |
| услуги связи | 27763,15 | 71107,13 | 43343,98 | 4,36 | 27,22 | 22,86 |
| транспортно-экспедиц.услуги | 12560,34 | 47026,69 | 34466,35 | 1,97 | 18,00 | 16,03 |
| аренду помещения | 86750,15 | 97500,00 | 10749,85 | 13,61 | 37,32 | 23,70 |
| информационные услуги | 7069,00 | 20479,04 | 13410,04 | 1,11 | 7,84 | 6,73 |
| налог на пользователей автодорог | 4241,00 | 0,00 | -4241,00 | 0,67 | 0,00 | -0,67 |
| налог на рекламу | 0,00 | 231,00 | 231,00 | 0,00 | 0,09 | 0,09 |
| хозяйственные товары | 1562,50 | 428,17 | -1134,33 | 0,25 | 0,16 | -0,08 |
| услуги банка | 406,00 | 22856,65 | 22450,65 | 0,06 | 8,75 | 8,69 |
| методическая литература | 2260,00 | 0,00 | -2260,00 | 0,35 | 0,00 | -0,35 |
| изготовление пропусков | 610,00 | 1220,00 | 610,00 | 0,10 | 0,47 | 0,37 |
| страх. взносы в фонд соц. страхования от несчастных случаев на производстве | 14,20 | 407,83 | 393,63 | 0,00 | 0,16 | 0,15 |
| стоимость реализованных покупных товаров | 491095,79 | 0,00 | -491095,79 | 77,07 | 0,00 | -77,07 |
| Итого | 637182,13 | 261256,51 | -375925,62 | 100,00 | 100,00 | - |
Анализ имущественного состояния ООО «Пластметконструкция»
В процессе оценки имущественного состояния общества был проведен анализ активов и пассивов предприятия.
При анализе структуры активов предприятия были рассмотрены изменения в их составе и структуре (Таблица 1.20).
Таблица 1.20