Организация и методы налогового планирования
Результаты расчетов микробалансов хозяйственных операций, представленных в табл. 1 и 2, выглядят следующим образом:
| Баланс 1 | (табл. 1) | баланс 2 | (табл. 2) | ||
| Актив | Пассив | Актив | Пассив | ||
| 10 | 40 | 19 | 20 | 99 -150 | |
| 20 | 760 | 20 | 700 | 68 -230 | |
| 43 | -1000 | 44 | 100 | ||
| 51 | -120 | 51 | -1500 | ||
| 68 | 20 | 70 | 60 | ||
| 70 | 60 | 73 | 240 | ||
| 73 | 240 | ||||
| Итого: 0 | Итого: 0 | Итого | -380 | Итого: -380 |
(Отрицательные числа в балансах не должны настораживать читателя, ибо они показывают изменения на счетах в результате проводимых операций, а не истинные остатки).
Сопоставление балансов показывает следующее:
1) себестоимость продукции из-за брака в обоих вариантах возрастает: в первом случае на 760 руб. (счет 20), а во втором - на 800 руб. (счет 20 плюс 44), т. е. на 40 руб больше;
2) дополнительные денежные расходы в первом варианте связаны также с потерей экземпляра продукции (счет 43) и с доставкой его на предприятие (счет 76); они составят 1120 руб.;
во втором варианте эти дополнительные расходы связаны с возвратом денег покупателю (счет 51). Они составят 1500 руб, т. е. на 380 руб. больше.
Налоговые платежи в обоих вариантах уменьшаются.
В первом случае они будут включать НДС (минус 20- счет 68) и налог на имущество: 2% от 1/4 х (счет 10 плюс счет 20 плюс счет 43) = 2% от 1/4 х (40+ 760-1000) =-1. Итого:-21 руб.
Во втором случае они будут включать НДС (счет 68= -230), налог на прибыль (24% от счета 99 = 0,24 х 150 = 36) и налог на имущество (2% от 1/4 х счет 20 = 2% от 1/4x700 = 3,5). Итого: -269,5 руб.
Таким образом, в первом варианте расходов будет на 171,5 руб. меньше, поэтому он предпочтительнее, хотя первоначально это не было очевидно.
Методы составления замкнутого микробаланса
Метод микробалансов чрезвычайно прост, понятен и доступен. Сделаем его более конкретным и сведем к самой простой форме, позволяющей легко сопоставлять различные варианты хозяйственной деятельности организации.
В основу положим исследования денежных потоков. Представим любой вариант хозяйственной деятельности с помощью бухгалтерских проводок таким образом, что он будет носить замкнутый характер. Такая маленькая замкнутая система будет иметь определенный денежный вход (в виде выручки), какое-то количество разнообразных внутренних действий (в том числе по расходу денежных средств и по определению финансового результата) и выход в виде остатка денежных средств на расчетном счете. Разница между входом и выходом - это прибыль, остающаяся в распоряжении организации, или чистая прибыль.
Эти рассуждения легко укладываются в традиционное экономическое представление вида: «деньги - товар - деньги». Если описать с помощью проводок замкнутую систему хозяйственных операций, то ее баланс сведется к следующему простому виду.
Баланс замкнутой системы
В представленном балансе решающее значение имеет сумма на счете 51, которая и определяет «чистую прибыль».
Очевидно, что сравнение и анализ балансов разных замкнутых систем для бухгалтера-аналитика не представляет никаких трудностей. Вопрос только в том, сводится ли любая система хозяйственных операций к замкнутой системе? И если да, то при каких условиях? Теоретически данный вопрос решается положительно. На практике он трансформируется в проблему количества необходимых для этой цели хозяйственных операций.
Таким образом, налоговое планирование можно свести к следующей последовательности действий: к выбору главного блока хозяйственных операций, включению в него максимально полного количества элементов налогового поля организации и составлению замкнутой системы. Воздействуя на вход (или на выход) системы при разных величинах параметров (т. е. численных значений хозяйственных операций), можно получить набор микробалансов, из которых легко выбрать оптимальный вариант и построить аналитическую зависимость для окончательного принятия решений.
Метод графо-аналитических зависимостей
Суть метода состоит в следующем.
Выделяются одно или несколько важнейших параметров баланса, которые могут оказать решающее влияние на финансовые итоги работы организации. Чтобы определить влияние на финансовый результат деятельности любой организации любого из экономических параметров, выделяется крупный блок хозяйственных операций, в котором этот параметр участвует. Затем путем ряда последовательных расчетов микробалансов для замкнутого блока хозяйственных операций при разных величинах исследуемого параметра получают графическую и аналитическую зависимость финансового результата от этого параметра, на основе которой уже можно выбрать оптимальные соотношения.
Матрично-балансовый метод
Для полных и всесторонних исследований можно применить достаточно простой многопараметрический метод, позволяющий прогнозировать финансовые результаты и выявлять критические места баланса. Это матрично-балансовый метод. Его суть состоит в представлении бухгалтерского баланса в виде матричного уравнения:
Y(t) = y(t-l) +A(t),
где Y(t) — матрица хозяйственных средств и их источников на текущий момент времени (t);
y(t~l) — матрица хозяйственных средств и их источников на предыдущий момент времени (t—1);
A(t) — матрица коэффициентов хозяйственных операций текущего момента (t).
Все матрицы квадратные, их порядок равен общему числу счетов, выбранных для бухгалтерского учета.
Методы исследования матриц позволяют устанавливать наличие сильных и слабых связей между отдельными счетами и хозяйственными операциями. Математический анализ этих связей может быть дополнен определением неявных (опосредованных) связей.
Статистический балансовый метод
Этот метод состоит в том, что на основе балансов ряда коммерческих предприятий определяются опосредованные величины параметров, которые могут быть использованы для сравнения или для построения расчетной экономической модели. Отклонения в ту или иную сторону показателей конкретной организации от среднестатистических характеризуют положительную или отрицательную динамику его деятельности.
Экономическая среднестатистическая балансовая модель, заложенная в алгоритм и дополненная конкретными блоками хозяйственных операций, может служить основой для проведения налогового планирования и обработки различных видов хозяйственной деятельности.
К сожалению, диапазон применения данного метода ограничен тем, что в настоящее время в России нет широкой практики публикации балансов и финансовых отчетов организаций.
Комбинированный численный балансовый метод
Данный метод заключается в одновременном использовании всех (или большинства) рассмотренных методов.
Налоговое планирование в этом случае может быть построено в соответствии со следующим алгоритмом (рис. 2).
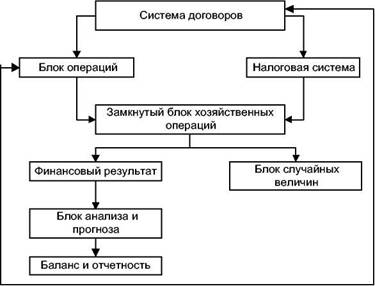
Рис 2. Блок-схема налогового планирования
Начальным блоком комбинированного метода является система договоров, в которой сосредоточены юридические нормы и правила. Они кодируются с помощью бухгалтерских проводок. Система договоров увязывается с блоком операций (с одной стороны) и с налоговой системой (с другой стороны). Блок операций содержит в себе совокупность приемов кодировки разнообразных хозяйственных действий и ситуаций в виде бухгалтерских проводок. Налоговая система тоже отображается комплексом бухгалтерских проводок. Оба указанных блока формируют с помощью специального алгоритма замкнутую систему хозяйственных операций, позволяющую получать финансовый результат в явном виде. За блоком финансового результата следует блок анализа и прогноза, в алгоритм которого заложена система принятия решения. Для проверки степени оптимальности решения и учета случайных и статистических воздействий в схему метода включен блок случайных величин (например, система анализа надежности банков или страховых компаний).
В общем виде работа алгоритма комбинированного метода строится следующим образом. Вариант системы договорных отношений с помощью блоков операций и налоговой системы сводится к замкнутой системе хозяйственных операций. Рассчитывается ее баланс при выбранных условиях хозяйствования. Баланс анализируется по размеру чистой прибыли. Если результаты анализа удовлетворяют исследователя, то либо на этом расчеты прекращаются, либо они дополнительно проверяются на воздействие случайных или статистических величин и параметров. При неудовлетворительных результатах принимается решение об изменении условий хозяйствования или договорных отношений, и исследования продолжаются.
Налоговое планирование в коммерческих организациях требует от финансистов, бухгалтеров-аналитиков высокого профессионализма, ответственности и хорошего владения тонкостями налогового и гражданского законодательства.
Успешное проведение работ по оптимизации и минимизации налоговых платежей во многом зависит также от роли главного бухгалтера и конкретных прав, которые ему предоставляют учредители и руководители организации, а также от общей постановки учетной политики в организации и от ее организационно-технического воплощения в практику бухгалтерии.