Методы улучшения финансового состояния промышленного предприятия
Следующие три показателя (фондоотдача, фондоемкость, фондовооруженность) считаются показателями, характеризующими эффективность использования основных средств на предприятии.
На ОАО «Автоагрегат» фондоотдача – показатель, характеризующий выпуск продукции в денежном выражении на 1 руб. стоимости основных фонтов, рассчитывается по формуле:
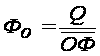 ,
(14)
где Q – объем выпущенной продукции;
 – среднегодовую
стоимость
основных средств.
Тогда получаем, что:
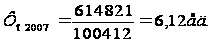
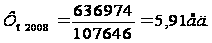
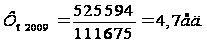
Согласно данным расчетов, можем сказать об уменьшении выпуска продукции в денежном выражении на 1 руб. стоимости основных фондов с 2007 г. по 2009 г.
Фондоемкость – показатель, отражающий потребность предприятия в основных фондах для выпуска определенного объема продукции. Данный показатель рассчитывается по формуле:
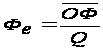 (15)
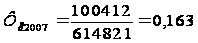
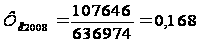
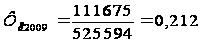
Таким образом, в 2007 г. на 1 руб. выпущенной продукции приходится 0,163 ед. стоимости основных средств, в 2008 г. – 0,168,а в 2009 г. этот показатель увеличился в сравнении с 2008 г. на 0,044ед. и составил 0,212 ед..
Фондовооруженность, - показывает стоимость основных фондов, приходящихся на одного работника. Рассчитывается по следующей формуле:
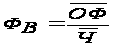 ,
(16)
где
 - среднесписочная
численность
работников.
Тогда для ОАО «Автоагрегат» имеем:
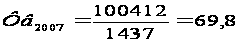
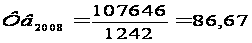
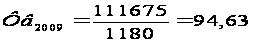
Таким образом, на одного работника в 2007 г. приходится 69,8 тыс. руб. основных средств, в 2008 г. – 86,67 тыс. руб., а в 2009 – 94,63 тыс.руб. Таким образом, фондовооружённость с 2007 по 2009 гг. увеличилась на 24,83 тыс.руб.
Рассчитаем производительность труда по формуле:
 ,
(17)
где ТП – товарная продукция;
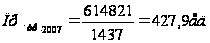
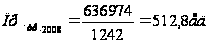
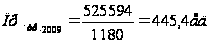
Тогда, производительность труда в 2008 г. по сравнению с 2007 г. возросла на 84,9 ед., а в 2009 г. уменьшилась на 67,4 ед.
Таким образом, проанализировав технико – экономическое состояние ОАО «Автоагрегат» можно сделать вывод об укреплении финансового состояния предприятия; увеличение среднегодовой стоимости основных средств говорит об их более эффективном использовании на предприятии; отрицательная динамика показателя фондоотдачи за 2007 – 2009гг. говорит об уменьшении выпуска продукции в денежном выражении, а стоимость основных фондов приходящихся на одного работника возросла в 2009 г. на 24,8 тыс. руб.
2.2 Анализ и оценка финансовой устойчивости, и эффективности использования ресурсов ОАО «Автоагрегат»
Идея расчета показателя финансовой устойчивости (или финансового левериджа) предприятия состоит в том, чтобы оценить риски, связанные с финансированием его деятельности с помощью привлеченных источников средств.
Финансовая устойчивость - это способность предприятия маневрировать средствами, финансовая независимость.
Степень устойчивости состояния предприятия условно разделяется на 4 типа (уровня):
- абсолютная устойчивость предприятия. Все займы для покрытия запасов полностью покрываются собственными оборотными средствами, то есть нет зависимости от внешних кредиторов;
- нормальная устойчивость предприятия. Для покрытия запасов используются нормальные источники покрытия;
- неустойчивое состояние предприятия. Для покрытия запасов требуются источники покрытия, дополнительные к нормальным;
- кризисное состояние предприятия. В дополнение к предыдущему условию предприятие имеет кредиты и займы, не погашенные в срок или просроченную кредиторскую и дебиторскую задолженность.
Произведем анализ и оценку финансовой устойчивости ОАО «Автоагрегат» в 2007-2009 г. на основании Приложения Б, В, Г (таблица 1).
Таблица 1 – Анализ и оценка финансовой устойчивости предприятия за 2007-2009 гг.
| Наименование показателей | 2007г. | 2008г. | 2009г. |
| Коэффициент соотношения заемных и собственных средств | 0,47 | 0,3 | 0,22 |
| Коэффициент обеспеченности собственным оборотным капиталом | 0,53 | 0,62 | 0,7 |
| Маневренность собственного ОК | 0,54 | 0,51 | 0,53 |
| Доля текущих обязательств в итоге баланса | 0,29 | 0,23 | 0,18 |
| Доля заемного капитала в итоге баланса | 0,32 | 0,23 | 0,18 |
| Коэффициент финансовой устойчивости | 0,69 | 0,76 | 0,81 |
| Собственный капитал в обороте,тыс.руб. | 142364 | 144483 | 150094 |
| Коэффициент автономии | 0,67 | 0,76 | 0,81 |
Из таблицы 1 видно, что коэффициент соотношения заемных и собственных средств в 2007 году составил 0,47, что на 0,17 больше по сравнению с 2008 годом (0,3), а в 2009 он снизился ещё на 0,08.
Устойчивость финансового состояния характеризует также и коэффициент маневренности. Высокие значения коэффициента маневренности положительно характеризуют финансовое состояние.
При отсутствии жестко установленных ограничений по этому коэффициенту иногда рекомендуется использовать его значение в размере 0,5, как оптимальное.
Результат расчета данного коэффициента показал, что в 2007 – 2009 гг. году он составил более 0,5, что свидетельствует о положительном финансовом состоянии ОАО «Автоагрегат».
По данным таблицы 1 видно, что коэффициент автономии в 2007 году составляет 0,67, в 2008 году 0,76, в 2009 – 0,81, этот рост свидетельствует, что предприятие ОАО «Автоагрегат» финансово устойчиво.
Анализ деловой активности заключается в исследовании уровней и динамики разнообразных финансовых коэффициентов оборачиваемости.
Анализ и оценку деловой активности принято проводить на 2-х уровнях:
- качественный анализ, когда о деловой активности судят по широте ассортимента, количеству оказанных услуг;
- количественный анализ осуществляют через расчет коэффициента оборачиваемости с целью расчета эффективности использования любого вида имущества и собственного капитала.
Нормативных значений здесь быть не может, но при прочих равных условиях сокращение операционного цикла всегда является положительным моментом. Чем больше оборотов, тем чаще деньги поступают на расчетный счет.
Финансовые результаты и эффективность деятельности предприятий характеризуют показатели рентабельности и прибыльности.
Под рентабельностью понимается отношение прибыли, полученной за определенный период, к объему капитала, инвестированного в предприятие.
Экономический смысл значения рентабельности: показатель рентабельности характеризует прибыль, полученную вкладчиками капитала с каждого рубля средств (собственных или заемных), вложенных в предприятие.
Произведем анализ и оценку эффективности использования ресурсов ОАО «Автоагрегат» в 2007-2009 гг. на основании Приложения Б,В,Г. (таблица 2 ).
Таблица 2 – Анализ и оценка эффективности использования ресурсов ОАО «Автоагрегат» в 2007-2009 гг.
| Наименование показателей | 2007г. | 2008г. | 2009 г. |
| Рентабельность активов, % | 2,5 | 11,3 | 0,9 |
| Рентабельность реализации продукции, % | 4,4 | 3,05 | 1,1 |
| Рентабельность основной деятельности, % | 5,31 | 3,6 | 1,36 |
| Рентабельность собственного капитала,% | 1,81 | 10,5 | 0,54 |
| Среднемесячная выработка на одного работника | 35,65 | 42,73 | 37,12 |
| Коэффициент инвестиционной активности | 17,3 | 15,1 | 17,5 |
Из расчетных данных таблицы 2 видно, что в 2007 году предприятие получит 2,5% прибыли с каждого рубля, вложенного в активы, однако заметно увеличение данного показателя в 2008 г. до 11,3 % и значительное снижение снижение рентабельности активов в 2009 г. до 0,9 %.
Рентабельность собственного капитала позволяет определить эффективность использования капитала, инвестированного собственниками предприятия.
Наиболее эффективно использовался собственный капитал предприятия в 2008 году, когда его рентабельность составила 10,5%.
Значения показателя инвестиционной активности предприятия за 2007 – 2009 гг. говорят о том, что предприятие тратит большой объем средств, направленных организацией на модификацию и усовершенствование собственности и на финансовые вложения в другие организации.
Таким образом, проанализировав финансовую устойчивость и эффективности использования ресурсов в ОАО «Автоагрегат», можно сказать что предприятие находится в положительном финансово устойчивом состоянии; коэффициент обеспеченности собственным оборотным капиталом показал достаточное наличие у предприятия собственных оборотных средств, необходимых для его финансовой устойчивости; анализ эффективности использования ресурсов ОАО «Автоагрегат » показал, что предприятие наиболее рационально использовало ресурсы в 2008 г., что позволило увеличить рентабельность активов на 8,8 %.
2.3 Анализ и оценка платёжеспособности, и деловой активности ОАО «Автоагрегат»
Под платёжеспособностью предприятия подразумевают его способность в срок и в полном объёме удовлетворять платёжные требования поставщиков техники и материалов в соответствии с хозяйственными договорами, возвращать кредиты, производить оплату труда персонала, вносить платежи в бюджет. Возможность регулярно и своевременно погашать долговые обязательства определяются в конечном итоге наличием у предприятия денежных средств, что зависит от того, в какой степени партнёры выполняют свои обязательства перед предприятием.
Анализ платёжеспособности необходим не только для предприятия с целью оценки и прогнозирования финансовой деятельности, но и для внешних инвесторов (банков). Прежде чем выдавать кредит, банк должен удостовериться в кредитоспособности заёмщика. То же должны сделать и предприятия, которые хотят вступить в экономические отношения друг с другом. Особенно важно знать о финансовых возможностях партнёра, если возникает вопрос о предоставлении ему коммерческого кредита или отсрочки платежа.
Платёжеспособность оказывает положительное влияние на выполнение производственных планов и обеспечение нужд производства необходимыми ресурсами. Поэтому платёжеспособность направлена на обеспечение планомерного поступления и расходования денежных ресурсов, выполнение расчётной дисциплины, достижение рациональных пропорций собственного и заёмного капитала и наиболее эффективного его использования.
Главная цель анализа платёжеспособности — своевременно выявлять и устранять недостатки в финансовой деятельности и находить резервы улучшения финансовых возможностей предприятия.
Произведем анализ платежеспособности ОАО «Автоагрегат» в 2007-2009 г. на основании Приложения Б, В, Г (таблица 3).
Таблица 3 – Анализ платежеспособности ОАО «Автоагрегат» за 2007-2009 гг.
| Наименование показателей | 2007г. | 2008г. | 2009г. |
| Коэффициент абсолютной ликвидности | 0,26 | 0,00007 | 0,07 |
| Доля оборотных средств в активах | 0,68 | 0,62 | 0,62 |
| Доля собственных оборотных средств в их общей сумме | 0,56 | 0,63 | 0,7 |
| Доля запасов в оборотных активах | 0,6 | 0,68 | 0,63 |
| Мобильность собственного оборотного капитала | 0,21 | 0,00004 | 0,03 |
| Среднемесячная выручка, тыс.руб. | 51235 | 53081 | 43800 |
| Степень платежеспособности общая | 2,44 | 1,62 | 1,45 |
| Коэффициент задолженности по кредитам банков и займам | 0,57 | 0,32 | 0,02 |
| Коэффициент задолженности другим организациям | 0,87 | 0,87 | 0,85 |
| Коэффициент задолженности фискальной системе | 0,73 | 0,09 | 0,05 |
| Коэффициент внутреннего долга | 0,26 | 0,33 | 0,52 |
Из таблицы 3 видно, что коэффициент абсолютной ликвидности в 2007 году составлял 0,26, а в 2008 и 2009 гг. его значение составляло 0,00007 и 0,07, что является критическим.
Коэффициент абсолютной ликвидности показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время. Нормальное значение коэффициента абсолютной ликвидности находится в пределах 0.2-0.25.
Коэффициент внутреннего долга повысился в 2009 г. до 0,52, что характеризует увеличение удельного веса внутреннего долга в общей сумме долгов предприятия ОАО «Автоагрегат».
Коэффициент задолженности фискальной системе в 2007 г. составлял 0,73, в 2008 снизился на 0,64, в 2009 снизился ешё на 0,04 и составил 0,05, что свидетельствует о значительном снижении удельного веса задолжности бюджету.
Высокое значение коэффициента задолженности другим организациям в 2007-2009 гг. говорит об увеличение удельного веса товарных кредитов в общей сумме долгов ОАО «Автоагрегат».
Увеличение доли собственных оборотных средств в общей сумме активов с 0,56 в 2007 г. до 0,7 в 2009 г. говорит о достаточной обеспеченности организации собственными оборотными средствами.
Анализ деловой активности позволяет охарактеризовать результаты и эффективность текущей основной производственной деятельности. Деловая активность предприятия в финансовом аспекте проявляется, прежде всего в скорости оборота его средств.
Анализ деловой активности заключается в исследовании уровней и динамики разнообразных финансовых коэффициентов оборачиваемости. Коэффициенты оборачиваемости имеют большое значение для оценки финансового состояния предприятия, поскольку скорость оборота капитала, то есть скорость превращения его в денежную форму, оказывает непосредственное влияние на платежеспособность предприятия.
Кроме того, увеличение скорости оборота капитала отражает при прочих равных условиях повышение производственно-технического потенциала предприятия. Для этого рассчитываются показатели оборачиваемости, дающие наиболее обобщенное представление о хозяйственной активности.
Произведем анализ и оценку деловой активности ОАО «Автоагрегат» в 2007-2009 г. на основании Приложения Б, В, Г (таблица 4).
Таблица 4 – Анализ и оценка деловой активности ОАО «Автоагрегат» в 2007-2009 гг.
| Наименование показателей | 2007г. | 2008г. | 2009г. |
| Выручка от реализации,тыс.руб. | 614821 | 636974 | 525594 |
| Чистая прибыль,тыс.руб. | 7647 | 4744 | 1528 |
| Ресурсоотдача, руб. | 1,69 | 1,68 | 1,47 |
| Коэффициент оборачиваемости материалов | 5,81 | 6,21 | 5,47 |
| Срок оборота материалов,дн. | 62 | 58 | 66 |
| Оборачиваемость готовой продукции | 221,8 | 140,4 | 65,63 |
| Срок оборота готовой продукции,дн. | 2 | 3 | 5 |
| Оборачиваемость дебиторской задолженности | 9,6 | 8,9 | 7,4 |
| Срок оборота дебиторской задолженности,дн. | 38 | 40 | 49 |
| Оборачиваемость текущих обязательств | 5,38 | 7,5 | 8,4 |
| Срок оборота текущих обязательств,дн. | 67 | 48 | 43 |
| Оборачиваемость собственного капитала | 2,33 | 2,26 | 1,87 |
| Срок оборота собственного капитала, дн. | 155 | 159 | 193 |
| Коэффициент обеспеченности оборотными средствами | 5,22 | 4,35 | 4,88 |
| Коэффициент оборотных средств в производстве | 3,14 | 2,9 | 2,94 |
| Коэффициент оборотных средств в расчетах | 2,07 | 1,44 | 1,94 |
Из данных таблицы 4 видно, что выручка от реализации продукции ОАО «Автоагрегат» увеличилась на 22153 тыс.руб. в 2008 году по сравнению с 2007 годом и составила 636974 тыс.руб., и снизилась в 2009 г. на 111380 тыс. руб.
Показатель ресурсоотдачи в 2007 г. говорит о том, что, ОАО «Автоагрегат» имеет 1,69 рублей выручки с рубля, вложенного в активы, в 2008 г. – 1,68 руб., в 2009 г. – 1,47 руб.
Коэффициент обеспеченности оборотными средствами показывает наличие собственных оборотных средств, необходимых для обеспечения ликвидности и финансовой устойчивости предприятия. В 2007 г. данный показатель составлял 5,22, в 2008 г. снизился до 4,35, что говорит об уменьшении собственных оборотных средств у предприятия, в 2009 г. увеличился до 4,88.
Таким образом, исследование финансового состояния ОАО «Автоагрегат» показало, что в период 2007-2009 годы предприятие ОАО «Автоагрегат» было обеспечено оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств, также можно сказать об улучшении платёжеспособности ОАО «Автоагрегат» за счёт увеличения стоимости чистых активов предприятия в период 2007 - 2009 гг. Проанализировав финансовую устойчивость и эффективности использования ресурсов в ОАО «Автоагрегат», можно сказать, что предприятие находится в положительном, устойчивом финансовом состоянии. К основным направлениям улучшения финансового состояния ОАО «Автоагрегат» можно отнести укрепление платёжеспособности, снижение непроизводственных расходов и потерь от нерационального использования ресурсов и улучшение имиджа предприятия.
3 Разработка мероприятий и направлений по улучшению финансового состояния ОАО «Автоагрегат»
3.1 Снижение непроизводственных расходов и потерь от нерационального использования ресурсов в ОАО «Автоагрегат»
В современных условиях рынка устойчивая деятельность ОАО «Автоагрегат» зависит от внутренних возможностей данного предприятия эффективно использовать все имеющиеся в его распоряжении ресурсы.
Как свидетельствуют данные за последнее десятилетие, одним из важнейших резервов себестоимости продукции и получения прибыли является снижение непроизводственных расходов и потерь. Непроизводственные расходы и потери ведут к понижению эффективности общественного производства.
Состав непроизводственных расходов и потерь весьма разнообразен. Их характер и отношение к производственному процессу тоже различны. Поэтому для правильного их отчисления, организации и контроля необходима научно-обоснованная классификация непроизводственных расходов и потерь. Предлагаемые классификации построены по ряду признаков:
Так по характеру потерь ресурсов непроизводственных расходы и потери подразделяются на потери рабочей силы, потери средств труда и предметов труда (подразделением на потери сырья, материалов и готовой продукции).
По видам непроизводственных расходов и потерь представлена группировка по следующим признакам: от неполного использования ресурсов, от нерационального их использования, от непроизводственного использования.
В зависимости от принадлежности к процессу производства непроизводственные расходы и потери группируются по следующим признакам: расходы и потери в процессе производства продукции, ее распределения и обращения и потери, не связанные с этими процессами.
По источникам возмещения непроизводственные расходы и потери подразделяются на возмещенные за счет произведенного национального дохода и включаемые в продукт. К первому подразделению относятся непроизводительные расходы и потери, возмещаемые из прибыли и бюджета. Сюда относятся штрафы, пени, неустойки и другие непроизводительные расходы. Ко второму подразделению относятся непроизводные расходы и потери, которые включены в состав затрат, образующих себестоимость продукции.
Сюда включают непроизводственные расходы и потери в сфере материального производства, которые представляют собой расход рабочей силы, предметов и средств труда, в результате которого не была получена продукция и уничтожение или снижение качества (порча) уже произведенной продукции. К таким расходам относится потери от простоев, от недостачи и порчи предметов и средств труда, потери от брака, потери отходов
Созданную продукцию, имеющую материально-вещественную форму, иногда уничтожают, портят, либо переводят в другую категорию качества из-за длительного хранения. Разница между ее первоначальной стоимостью и ценой использования также относится к непроизводственным расходам и потерям.
Важное значение на ОАО «Автоагрегат» имеет оценка потерь от брака. В настоящее время потери от брака в отчетности не отображаются. Анализ потерь от брака начинается с определения их удельного веса в себестоимости продукции. В 2009 году удельный вес потерь от брака в себестоимости не изменился по сравнению с прошлым годом и составил 0.1%. основная причина брака – это недобросовестное отношение рабочих и исполнителей к своим обязанностям, несоблюдение технологии, несоответствие применяемого материала, некачественное выполнение работы, неритмичность производства.
Наряду с анализом потерь от брака производиться анализ непроизводственных расходов, содержащихся в составе цеховых и общезаводских расходов, а также различного рода штрафов, пени, неустоек.
Непроизводственные расходы – это расходы, вызванные бесхозяйственностью, отсутствием бережливости и экономии. Непроизводственные расходы в полной мере следует относить к резервам снижения себестоимости.
Объективные процессы существования потерь – это нарушение пропорциональности и недоиспользования производительных сил, несоответствия организационно-хозяйственных форм уровню развития и характеру производительных сил, природе и мере зрелости непроизводственных отношений общества. Субъективные причины потерь связаны с несоответствием профессионального и культурного уровня работников, достигнутому уровню НТП, несвоевременность устранения или разрешения тех или иных социально-экономических противоречий, осуществления необходимых организационно-технических мероприятий.
Необходимо отметить, что потери можно подразделить на учитываемые и скрытые. Учитываемые потери отражаются в отчетности в виде непроизводительных расходов, убытков и перерасходов по отдельным статьям затрат. Сложно и одновременно очень важно выявлять скрытые потери. Так, например, потери при перевозках обычно документально не оформляются.
Скрытыми потерями на транспорте являются приписки объемов перевозимых грузов, в промышленности и строительстве - объемов выполненных работ, продукции. Следует глубже анализировать потери, рассматривая в качестве последних неиспользованные возможности. Например, существенным резервом повышения эффективности производства является использование отходов и вторичных ресурсов. Рациональное использование отходов не только исключает эти потери, но и обеспечивает дополнительную прибыль.
К неиспользованным возможностям ОАО «Автоагрегат», то есть к потерям, надо отнести неэффективное использование созданного производственного потенциала. Основные производственные фонды используются недостаточно полно. Велики внутрисменные потери.
Причинами низкого коэффициента сменности оборудования и значительных и значительных его простоев являются: недостаточный уровень специализации; несбалансированность числа рабочих мест и численности рабочих; неритмичность работы сопряженных цехов; материально - технического снабжения; недостаточная техническая оснащенность производства; частые поломки из-за устаревшего оборудования; нарушения технологической и трудовой дисциплины.
Значительные возможности повышения отдачи производственного оборудования связаны с переводом машиностроительных предприятий из двух на трех сменный режим работы. Помимо прямого снижения фондоемкости продукции такой перевод дал бы возможность больше загрузить прогрессивное оборудование, высвободив устаревшее. Сократилась бы потребность в новых орудиях труда для технического обновления.
Большой удельный вес в составе непроизводственных расходов и потерь ОАО «Автоагрегат» занимают затраты, связанные с уплатой штрафов.
В решении проблемы снижения и ликвидации непроизводственных расходов и потерь наряду с созданием безотходных технологий и новой ресурсосберегающей техники, экономичных способов обработки, современных методов утилизации вторичных материалов важную роль играют экономические факторы, оказывающие непосредственное влияние на результат использования всех видов ресурсов, и среди них - учет, контроль и анализ как функции управления ресурсами, призванные обеспечить полной и достоверной информацией центры ответственности о допущенных потерях на всех уровнях хозяйствования.
Целенаправленная и эффективная работа по экономии всех видов ресурсов возможна только при умело налаженном учете и анализе, что подтверждается всей практикой их ведения.
Бесхозяйственность и расточительность во многих случаях являются следствием слабого учета, контроля и анализа. Недостатки в учете порождают потери еще потому, что при их наличии зачастую снимается ответственность за рациональное использование ресурсов и исключается возможность эффективного контроля за их использование.
Получаемая на основе достоверного учета объективная информация позволяет хозяйственным руководителям вовремя установить участки и причины потерь ресурсов, определить наиболее результативные пути их экономии.
Рыночная экономика предполагает резкое сокращение непроизводственных расходов и потерь, повышение ответственности должностных лиц за результаты хозяйствования. Но многие предприятия и теперь продолжают необоснованно относить ряд непроизводственных расходов на себестоимость продукции.
Для устранения таких негативных явлений учетный и аналитический аппарат должны поставить прочный заслон припискам, хищениям и незаконным расходам. Необходимо совершенствование организационной структуры бухгалтерской службы, методологии учета и анализа, наличие высококвалифицированных кадров, которые были бы способны самостоятельно экономически мыслить.
Таким образом, у ОАО «Автоагрегат» происходит потеря прибыли от неполного использования ресурсов, от нерационального их использования, а к основными факторами сокращения и ликвидации непроизводственных расходов и потерь ОАО «Автоагрегат» можно отнести: совершенствование организации учета непроизводственных расходов и потерь, введение новых систем оплаты и премирования, повышение организационно-технического уровня производства. Снижение и ликвидация непроизводственных расходов и потерь в дальнейшем окажет положительное влияние на снижение себестоимость продукции, увеличения спроса на него и, соответственно, на повышение прибыли.
3.2 Укрепление имиджа ОАО «Автоагрегат», как метод улучшения финансового состояния предприятия
К числу рекламных средств, которые применяются предприятием ОАО «Автоагрегат» для привлечения потребителей стимулирования продаж можно отнести:
- рекламу своей продукции на электронных носителях информации и в компьютерных сетях Internet;
- имидж предприятия как средство рекламы: обустройство офиса, организация приема посетителей, одежда персонала и т.д.;
- товарный знак, фирменный стиль.
Многими сувенирами, особенно самыми практичными, можно пользоваться многие годы, и сувенир будет являться напоминанием о предприятии - производителе. К тому же прибегнуть к услугам вновь данного предприятия помогают реквизиты, указанные на сувенире.
Для продвижения торговой марки ОАО «Автоагрегат», также широко использует рекламные средства, как: буклеты, проспекты, каталоги, календари, реклама в газетах и журналах, товарный знак и фирменный стиль и т.п. Каждый рекламный материал может использоваться практически в любом мероприятии: работе с покупателями, во время деловых встреч, на выставке и т.д.
Особенно велика роль товарного знака (знака обслуживания) в экспортной деятельности для предприятия ОАО «Автоагрегат». На сегодняшний момент товарный знак ОАО «Автоагрегат» стал синонимом качества предлагаемых товаров. Важная особенность промышленной рекламы - то, что она должна быть максимально информативна. Предприятию выпускающему промышленную продукцию необходимо размещать рекламно-информационные блоки в журналах, информационные статьи о технологиях изготовления используемых в насосе, о новых материалах, разработках ОАО «Автоагрегат». Это, как показывает практика, более эффективно, чем давать обычную рекламу.
Журнал распространяется в 85 регионах России, в Белоруссии, Украине, Молдове. Тираж 42 000 экземпляров. Целевая рассылка: на 3 000 автосервисов Московского региона и областных центров РФ. Ежемесячная аудитория электронной версии журнала составляет свыше 15 000 человек.
Ежемесячный журнал «Автомобиль и Сервис» получил широкую известность как единственное в стране издание, профессионально рассказывающее обо всех вопросах оснащения и организации любого авторемонтного предприятия. На страницах журнала регулярно публикуются статьи об оборудовании, расходных материалах и технологиях, применяемых в современном автосервисе. Авторитет издания, завоеванный за десять лет среди руководителей и специалистов любых участков автосервисов, - неоспорим.
Все рекламные материалы, опубликованные на страницах журнала, не остаются незамеченными и приносят безусловную отдачу. Это - мнение рекламодателей, проверенное на практике.
Рассчитаем рекламный бюджет по данным таблицы 5.
Таблица 5 – Расценки журнала «Автомобиль и сервис» на публикацию рекламных объявлений
| Показатель | Значение |
| Цена за полноцветную печать внутри журнала | 20 000 руб. |
| Периодические издания | 12 раз в год |
| Объем аудитории | 80 тыс. чел |
За 2009 год предприятием было отгружено 100 056 штук фильтрующей продукции.
Таблица 6 - Расчет рекламного бюджета
| Показатель | Расчет (значение) |
| Задача по сбыту | 100 000 шт./год |
|
Темп совершения покупок |
2 раза в год |
|
Вероятность совершения покупки |
|
|
Необходимое количество покупателей, совершивших покупку, чел |
1)
2)
|
|
Принимают решения о покупке |
|
|
Необходимое количество осведомленных потребителей, чел |
1)
2)
|
|
Вероятность осведомленных покупателей |
0,5 |
| Необходимое количество контактов на всю целевую аудиторию |
114 284
|
| Минимальное количество контактов со средствами рекламы | 5 |
| Необходимое для обеспечения контактов количество публикаций объявлений |
571420
|
| Количество замеченных и воспринятых объявлений | 1 из 5 |
| Объем аудитории | 80 тыс.чел. |
|
% профессиональных потребителей от объема аудитории журнала |
95 % |
|
Размер бюджета рекламы, руб. |
1)
2) 38 3) 760
000 |
 0,8
 =
50 000
 =62
500
 =57
142
 =
114 284
 5 = 571 420
 =38
Размер рекламного бюджета для предприятия ОАО «Автоагрегат» составляет 532 000 рублей. Выставки являются одним из наиболее эффективным средств привлечения целевых аудиторий. Высокий коммуникационный эффект выставки заключается в возможности демонстрировать фильтрующую продукцию, отвечать на вопросы, опровергать возражения и - что самое важное - строить личные отношения с партнерами и покупателями. Стоимость проведения выставок в Москве обходится предприятию ОАО «Автоагрегат» в 15 тыс. $. В Сургуте, Казани, Уфе и Тюмени – около 6-9 тыс. $. Для формирования образа торговой марки предприятию ОАО «Автоагрегат» необходимо как можно больше принимать участие в выставках. Составим бюджет рекламных мероприятий, который будет проводится на протяжении 2010 года., он будет равен: стоимость проведения выставок + реклама в журнале «Автомобиль и сервис» + рекламное обеспечение.
Стоимость проведения рекламных мероприятий на продвижение торговой марки за год составит: 532 000+960 000 (две крупных выставки)+ 400 000(рекламное обеспечение) =1 892 000 рублей.
Необходимо учесть, что суть вышеприведенных расчетов сводится не продвижение какой-либо группе фильтрующей продукции. План рекламных мероприятий включает формирование образа (бренда) предприятия ОАО «Автоагрегат».
Важная особенность промышленной рекламы - то, что она должна быть максимально информативна. Предприятию выпуская промышленную продукцию необходимо размещать рекламно-информационные блоки в журналах, информационные статьи о технологиях изготовления используемых в фильтре, о новых материалах, разработках ОАО «Автоагрегат». Это, как показывает практика, более эффективно, чем давать обычную рекламу.
Другой аспект промышленной рекламы - это то, что она нацелена на относительно узкий круг лиц и гораздо более эффективно размещать ее в отраслевых изданиях.
Расходы на рекламную деятельность на продвижение торговой марки предприятия ОАО «Автоагрегат» представлены в таблице 7 (данные отдела маркетинга и сбыта). При размещении рекламы предприятие ОАО «Автоагрегат» планирует бюджет своей рекламной деятельности. Коммерческие расходы планируются до 1 % от выручки от реализации.
Таблица 7 – Расходы предприятия ОАО «Автоагрегат» на рекламную деятельность за