Повышение доходности переработки зерна
Широкая сеть розничной торговли, присутствующая в каждом регионе республики, а также присутствие достаточного количества персонала, не требующего специальных технологий для продажи, позволило оценить розничную торговлю пищевыми продуктами как всецело присутствующую на рынке Казахстана.
Таким образом, наличие компаний производящих сельхозпродукцию, перерабатывающих ее, а также развитая сеть торговли пищевой продукцией является положительным фактором в попытках повышения конкурентоспособности данной отрасли. Вместе с тем, человеческие ресурсы при их наличии требуют более глубокой специализации и повышения его качества. Отсутствие же достаточного числа компаний по исследованиям и разработкам, а также запущенное состояние технологий в сельском хозяйстве является фактором низкой продуктивности в аграрном секторе, которое в настоящее время препятствует развитию пищевой промышленности [7].
Для достижения конкурентоспособности зерноперерабатывающей отрасли необходимо решение следующих проблем:
раздробленность и небольшие размеры крестьянских хозяйств - производителей сельхозпродукции;
недоступность дешевых и длинных кредитных ресурсов в равной степени для всех участников переработки зерна;
несоответствие действующих систем стандартизации, сертификации и управления качеством международным стандартам.
Налоговая
нагрузка предприятий
по переработке
сельхозпродукции
в
Казахстане
в два раза выше,
чем в России,
в стоимости
готовой продукции
у нас большую
долю - около 60
процентов -
имеет сырье.
К тому же, большую
часть сырья
мы закупаем
в личных подсобных
и крестьянских
хозяйствах,
которые не
платят НДС. В
России, по
действующему
налоговому
законодательству,
в этой ситуации
переработчикам
сельхозсырья
НДС уменьшается
на стоимость
приобретенной
продукции.
Вдобавок к
этому в России
НДС для предприятий
пищевой промышленности
с базовой ставки
18 процентов
снижен до 10
процентов.
Тогда как в
Казахстане
применяется
одинаковая
для всех отраслей
ставка НДС - 13
процентов. Это
приводит к
тому, что конкурировать
по ценам с ввозимой,
к примеру, российской
молочной продукцией
практически
невозможно
[8]. Благодаря
НДС, отечественная
продукция на
выходе к потребителю
становится
дороже на 10
процентов, по
сравнению с
российской,
при одинаковой
себестоимости.
Изучив мировой
опыт, товаропроизводители
увидели, что
во многих странах
Европы для
предприятий
по переработке
и реализации
пищевой продукции
действуют
сниженные
ставки НДС. К
примеру, во
Франции при
основной ставке
НДС 14 процентов
перерабатывающие
предприятия
платят всего
4 процента. В
Германии и
Италии применяются
также пониженные
ставки. Английские
переработчики
сельхозсырья
вообще освобождены
от уплаты НДС.
Между тем
товаропроизводители
понимают, что
со вступлением
Казахстана
в ВТО продукция
на местный
рынок может
хлынуть из
многих стран.
Если в налоговом
законодательстве
у нас ничего
не изменится,
то конкурировать
будет практически
невозможно;
несовершенство таможенно-тарифной защиты отечественных товаропроизводителей;
низкий уровень подготовки кадров для отрасли высшими и средними специальными учебными заведениями страны. В настоящее время подготовка кадров для отрасли в учебных заведениях страны проводится по старым программам, на базе устаревшего оборудования;
высокая доля транспортных расходов при производстве готовой продукции;
низкое качество сырья;
слабый уровень менеджмента предприятием и маркетинга выпускаемой продукции;
морально
устаревшее
оборудование.
Исключение
составляют
предприятия,
приватизированные
иностранными
компаниями
или
отечественными
инвесторами;
недостаточное оснащение новым технологическим оборудованием, соответствующим мировым стандартам;
отсутствие
санитарного
убоя в домашних
хозяйствах
в последующем
может
привести к
увеличению
количества
очагов инфекций;
отсутствие
специализированных
молокоприемников
с охладителями;
отсутствие
хранилищ для
овощей и фруктов;
отсутствие
у предприятий
регистрационных
номерных знаков,
что затрудняет
реализацию
товара за пределами
республики;
пищевая отрасль характеризуется низким уровнем механизации и автоматизации,
высокая степень износа основных фондов,
тароупаковочная отрасль слабо развита. Сегодня в Казахстане нет специального государственного органа, занимающегося вопросами тароупаковочного производства. Хотя развитие тароупаковочного производства может стать одним из прибыльных направлений в экономике страны.
нехватка собственных средств на модернизацию производств и внедрение новых прогрессивных технологий
неразвитость каналов реализации продукции, отсутствие системы цивилизованных оптовых рынков и маркетинга - слабое развитие биржевой торговли.
Для решения указанных проблем необходима реализация следующих мер:
активизация разъяснительной работы среди товаропроизводителей по основным принципам формирования и функционирования кластеров;
содействие в кооперации сельских товаропроизводителей;
субсидирование ставок вознаграждения по кредитам банков второго уровня и при осуществлении лизинговых операций для всех участников кластера;
ускорение работ по гармонизации национальных стандартов с международными и разработка мер государственной поддержке перехода предприятий на системы менеджмента качества на базе ИСО и ХССП;
совершенствование существующей системы налогообложения, в том числе по НДС при закупе сырья у неплательщиков данного налога, таможенно – тарифной политики;
реализация мер государственной поддержки по ускоренному обновлению технологического оборудования;
субсидирование транспортных расходов предприятий пищевой промышленности при внутриобластных и межобластных перевозках сельскохозяйственного сырья;
государственная поддержка подготовки высококвалифицированных кадров в лучших зарубежных учебных заведениях и обновления материально – технической базы отечественных ВУЗов [9]. Исследования и разработки (R & D) в пищевой промышленности находятся в неудовлетворительном состоянии. Отсутствие достаточного количества компаний для проведения исследований вынуждает крупные предприятия по производству пищевой продукции создавать отделы по оказанию данных услуг для собственных нужд предприятия. Этот факт также был учтен при оценке человеческого капитала и технологий. Крупные компании обладают абсолютно всеми необходимыми технологиями, и, несмотря на отсутствие подготовки со стороны образовательной системы, проводят собственные разработки являющиеся предметом для обмена опытом и экспертизы внутри предприятия. Однако малые и средние предприятия придают малое значение исследованиям и разработкам в связи с недостатком финансовых ресурсов. Поощрение персонала к дальнейшей работе по исследованиям и разработкам в отрасли, а также поддержка компаний работающих или начинающих работу в данном направлении со стороны государства может значительно улучшить ситуацию в данном звене цепочки добавленных стоимостей.
2 ЭКОНОМИЧЕСКАЯ ОЦЕНКА ДЕЯТЕЛЬНОСТИ ТОО «АЛТУ»
2.1 Краткая характеристика предприятия
ТОО «АЛТУ» создано в 2008 году на основании Устава в соответствии с Гражданским кодексом РК как субъект предпринимательства, законом РК «О товариществах с ограниченной ответственностью» от 23.06.2006 года, Законом РК «О государственной поддержке малого предпринимательства» от 19.06.97 и другими законодательными актами регулирующими предпринимательскую деятельность. Товарищество является коммерческой организацией, с одним участником уставного капитала, имеющего в качестве основной цели своей деятельности извлечение дохода. В интересах собственного развития и с целью развития делового сотрудничества между хозяйственными субъектами Товарищество может вступать в договорные отношения с любыми юридическими и физическими лицами. Срок деятельности товарищества не ограничен.
Основной целью деятельности Товарищества является извлечение дохода. Специализация Товарищества - переработка зерна, производство муки первого, второго сортов и несортовой на оборудовании производства Турции. Предприятие перерабатывает 65 тонн зерна в сутки при выходе продукции 73 % , из них первого сорта – 69 %, второго – 2 %, несортовая – 2%.
Деятельность подлежит лицензированию и осуществляется на основании лицензии. ТОО является юридическим лицом, имеет самостоятельный баланс, расчетные, валютные счета в учреждениях банков, печати, штампы, фирменные бланки. Правовое положение ТОО определяется действующим законодательством РК и уставом. ТОО вправе создавать представительства, филиалы, дочерние предприятия как в Республике Казахстан, так и за ее пределами, руководствуясь при этом законодательством, действующим на территории их расположения. Товарищество отвечает по своим обязательством всем принадлежащим ему имуществом. ТОО находится по адресу Астана, район Сарыарка, улица Дорожная, 3/1.
Численность персонала небольшая, в 2008 году составляла 27 человек, в 2009 -28 человек.
Товарищество самостоятельно разрабатывает и утверждает планы и программы своей производственно-хозяйственной и иной деятельности, исходя из спроса на оказываемые работы и услуги. ТОО осуществляет расчеты по своим обязательствам с другими предприятиями, организациями, обществами или гражданами в безналичном порядке через кредитные учреждения или наличными деньгами без ограничения суммы платежей.
Организационная структура ТОО «АЛТУ» представляет собой следующее:
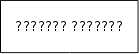
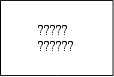
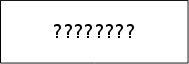




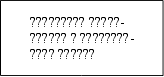
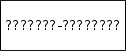
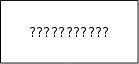
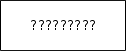

Рисунок 1- Структура управления ТОО «АЛТУ».
Уставный капитал Товарищества сформирован одним учредителем до момента государственной регистрации Товарищества полностью. Уставный капитал Товарищества может пополняться за счет дохода от коммерческой деятельности, а при необходимости за счет дополнительных взносов участников.
Отдел снабжения занимается решением вопросов производственного характера: доставка продукции, материалов.
Технологическая часть производства ведется в соответствии с действующими нормами и правилами на основе “Правил ведения технологического процесса на мельницах”. Зерно, направляемое на переработку, должно быть базисной кондиции: влажность 14.5%, зольность чистого зерна (без сорной примеси) - 1.97%, содержание сорной примеси 1%, в том числе минеральной 0.1%, вредной 0.1% (во вредной примеси горчака или вязеля - 0.05%), содержание зерновой примеси 1%, натура пшеницы при помоле 750 г/л. Производительность машин и бункеров позволяет обеспечить полую загрузку и ритмичную работу размольного отделения мельницы.
Зерно после очистки и подготовки должно характеризоваться следующими показателями качества:
а) влажность, полученная в результате кондиционирования при сортовом помоле мягкой пшеницы, 15-16%;
б) содержание сорной примеси не более 0.4%, в том числе куколя не более 0.1%, вредной примеси (голавли, спорыньи, горчака, вязеля, мышатника) не более 0.05%, в т.ч. горчака и вязеля не более 0.04%;
в) зерновой примеси пшеницы - зерен ячменя, ржи, а также проросших зерен не более 3%.
Предприятие располагает следующим технологическим оборудованием:
вальцовые станки ЗМ250х600;
центробежные пневмоситовые сепараторы;
Конвейеры винтовые У21-БКВ16;
Технологическим процессом предусмотрено измельчение продукта на вальцовых станках 3М-600х250 с последующим сортированием на центробежных пневмоситовых сепараторах, мука и отруби подаются на автотранспорт.
Зерно является дорогим сырьем. В общих затратах на производство муки и крупы на долю зерна приходится более 90%, поэтому важно использовать зерно с наивысшей эффективностью, то есть обеспечить максимальный выход готовой продукции, наилучшее ее качество при минимальных удельных эксплуатационных расходах. Решение этой задачи возможно только на основе управления свойствами зерна в процессе производства муки.
2.2 Ресурсный потенциал и эффективность его использования
В самом общем виде целевая установка предприятия характеризуется способностью в каждый момент времени иметь в наличии потенциал, обеспечивающий нормальное функционирование и развитие предприятия. Роль предприятия в обществе определяется не только его связями с другими субъектами, но и непосредственными установками самого предприятия, как к процессу функционирования и развития, так и к цели, результату.
Таблица 1- Имущество ТОО «АЛТУ», тысяч тенге
| Показатели |
2008 год |
2009 год |
Изменение 2009г. к 2008 г., тенге |
Темпы роста 2009г. к 2008 г., % |
| 1. Всего имущества | 39511 | 97065 | +57554 | 2,5 раза |
| 2. Основные средства | 18423 | 14092 | -4331 | 76 |
| 3.Оборотные средства | 21088 | 70582 | +49494 | 3,3 раза |
| 3.1.Материальные оборотные средства | 12650 | 49322 | +36672 | 3,8 раза |
| 3.2. Денежные средства | 62 | 118 | 56 | 190 |
|
3.3.Дебиторская задолженность |
7600 | 21063 | +13463 | 2,8 раза |
| 3.4.Расходы будущих периодов | 776 | 79 | -697 | 10 |
Из данных таблицы можно увидеть, что за исследуемый период имущество ТОО «АЛТУ» увеличилось по сравнению с 2008 годом на 57554 тысяч тенге или в 2,5 раза,. Данное изменение произошло за счет увеличения удельного веса оборотных средств в имуществе ТОО «АЛТУ» по сравнению с 2008 годом на 49494 тысяч тенге или в 3,3 раза.
Дебиторская задолженность как в абсолютном значении, так и ее доли в оборотных средствах ТОО «АЛТУ» значительно увеличилась. Ее сумма возросла в 2009 году на 13463 тысяч тенге или в 2,8 раза. Это, несомненно, негативно влияет на работу предприятия. Увеличилась такая статья активов, как «Денежные средства». Увеличение составило по сравнению с 2008 годом 56 тысяч тенге, или на 90 %.
Увеличились материальные оборотные средства, которые возросли с 12650 тысяч тенге в 2008 году до 49322 тысячи тенге в 2009 году, почти в четыре раза. Это говорит о том, что на продукцию ТОО «АЛТУ» существует повышенный спрос, для удовлетворения которого предприятие вынуждено увеличивать свою материальную базу.
Таким образом, с финансовой точки зрения, структура оборотных средств улучшилась по сравнению с предыдущим периодом, так как возросла доля наиболее ликвидных средств, однако резко выросла дебиторская задолженность. В целом можно отметить удовлетворительную работу ТОО «АЛТУ».
Бизнес в любой сфере деятельности начинается с определенной суммы денежной наличности, за счет которой приобретается необходимое количество ресурсов, организуется процесс производства, сбыт продукции. Капитал в процессе своего движения проходит последовательно три стадии кругооборота: заготовительную, производственную и сбытовую.
На первой стадии предприятие приобретает, необходимые ему основные фонды, производственные запасы, во второй - часть средств в форме запасов поступает в производство, а часть используется на оплату труда работников, выплату налогов, платежей по социальному страхованию и другие расходы. Заканчивается эта стадия выпуском готовой продукции.
На третьей стадии готовая продукция реализуется и на счет предприятия поступают денежные средства, причем, как правило, больше первоначальной суммы на. величину полученной прибыли от бизнеса. Чем быстрее капитал сделает кругооборот, тем больше предприятие получит и реализует продукции при одной и той же сумме капитала за определенный отрезок времени.
Задержка движения средств на любой стадии ведет к замедлению оборачиваемости капитала, требует дополнительного вложения средств и может вызвать значительное ухудшение финансового состояния предприятия.
Производительный капитал делится на основной и оборотный. Эффективность использования основных средств выражает показатель фондоотдачи. Переоценка же стоимости фондов происходит в зависимости от учетной политики предприятия. Оборотный капитал можно оценивать через показатель оборачиваемости оборотных фондов.
Таким образом, названные показатели позволяют дать в целом оценку использованию ресурсного потенциала предприятия.
Рассмотрим динамику основных и оборотных средств ТОО «АЛТУ» за два года. Основные средства – материальные активы, которые действуют в течение длительного времени, как в сфере материального производства, так и в непроизводственной сфере.
Основные показатели, которые используются для расчета основного капитала - это коэффициенты обновления, выбытия, прироста, износа, технической годности, фондоотдача, фондоемкость, фондовооруженность. Для оценки использования основных и оборотных фондов ТОО «АЛТУ» рассмотрим динамику и эффективность их использования за 2008-2009 годы в таблицах 2 и 3. Из приведенных в таблице 2 данных видно, что абсолютный размер материальных и трудовых ресурсов значительно растет из года в год.
Из данных таблицы видно, что коэффициент обновления за 2 года нестабильный, в 2009 году идет значительное уменьшение по сравнению к 2008 году на 15%. К прироста уменьшается и характеризует не эффективное использование основных средств. Стоимость поступивших основных фондов снизилась на 94 %, а стоимость выбывших увеличилась на 34 %.
Таблица 2-Расчет коэффициентов использования основных средств
| Показатели |
2008 год |
2009 год |
Темп роста, % 2009г. к 2008г. |
| 1.Среднегодовая стоимость ОПФ, тыс.тенге | 27276 | 27407 | 101 |
| 2.Стоимость ОС на начало года, тыс.тенге | 25948 | 28605 | 110 |
| 3.Стоимость ОС на конец года, тыс.тенге | 28605 | 26210 | 91 |
| 4.Стоимость поступивших ОС, тыс.тенге | 4657 | 297 | 6 |
| 5.Стоимость выбывших ОС, тыс.тенге | 2000 | 2692 | 134 |
| 7.К обновления | 0,16 | 0,01 | -0,15 п.п. |
| 8.К выбытия | 0,08 | 0,09 | +0,01 п.п |
Проанализируем эффективность использования основных средств. Уровень эффективности использования основных средств характеризуется показателями фондоотдача и фондоемкость. Фондоотдача прямо характеризует эффективность использования основных средств, а фондоемкость обратно.
Таблица 3-Анализ эффективности использования основных фондов
| Показатели |
2008 год |
2009 год |
Темп роста, % 2009г. к 2008г. |
| 1.Стоимость реализованной продукции, тыс тенге | 44439 | 98428 | 2,2 раза |
| 2.Среднегодовая стоимость ОПФ, тыс. тенге. | 27276 | 27407 | 101 |
| 3.Фондовооруженность, тыс. тенге на 1 работника | 1010 | 978 | 96 |
| 4.Фондоотдача | 1,62 | 3,59 | 2,2 раза |
| 5.Фондоемкость | 0,61 | 0,27 | 44 |
Стоимость основных фондов приходящихся на 1 работника в 2009 году снизилась на 4 %. Эффективность использования основных средств характеризует показатель фондоотдачи.
Чем выше уровень фондоотдачи, тем выше эффективность использования основных фондов и наоборот. Следовательно, для повышения фондоотдачи необходим опережающий рост объема производства продукции по сравнению с увеличением стоимости основных фондов. В 2009 году на 100 тенге фондов пришлось 359 тенге продукции. Фондоотдача в 2008 г. оказалась ниже, чем в 2009г.в 2,2 раза и составила 1,62 тенге, т.е теперь на 100 тенге фондов приходится 162 тенге продукции. Фондоемкость является обратным показателем фондоотдачи.
Основные показатели эффективности использования оборотного капитала – это коэффициент оборачиваемости, средняя продолжительность 1 оборота, коэффициент закрепления оборотного капитала. Оборотный средства предприятия– это финансовые ресурсы, вложенные в объекты, использование которых осуществляется однократно, они полностью переносят свою стоимость на готовый продукт, постоянно находятся в движении, совершая кругооборот. По данным годовых отчетов ТОО «АЛТУ», проанализируем показатели оборачиваемости оборотных средств, которые рассчитываются по формулам:
коэффициент оборачиваемости равен отношением выручки к среднегодовой стоимости основных средств;
средняя продолжительность одного оборота в днях равна отношением продолжительности периода к коэффициенту оборачиваемости;
коэффициент закрепления равен один, деленное на коэффициент оборачиваемости.
Таблица 4-Эффективность использования оборотных средств предприятия
| Показатели |
2008 год |
2009 год |
Темп роста, % 2009г к 2008г. |
| 1.Стоимость реализованной продукции, тыс. тг. | 44439 | 98428 | 2,2 раза |
| 2.Средний остаток оборотных средств, тыс. тг. | 20509 | 45834 | 2,23 раза |
| 3.Продолжительность одного оборота, дней | 166 | 167 | 100,6 |
| 4.Кзакрепления | 0,45 | 0,46 | 102 |
| 5.Коборачиваемости | 2,2 | 2,14 | 97 |
Как мы видим, данные, представленные в таблице, характеризуют ситуацию в управлении оборотными средствами. Оборотный капитал не эффективно используется в 2009 году, влияние оказывают как внутренние, так и внешние факторы, несомненно отрицательно сказался высокий уровень дебиторской задолженности, хотя выручка выросла более чем в два раза. Если коэффициент оборачиваемости выше, то увеличивается скорость выпуска продукции, если ниже, наоборот. Это означает, что в 2009 г по сравнению с 2008 г коэффициент оборачиваемости снизился на 3 %, а коэффициент закрепления означает, что если идет на снижение, то ежегодная потребность оборотных средств уменьшается, если увеличение- потребность возрастает.
2.3 Анализ финансовых показателей деятельности ТОО «АЛТУ»
Одной из главных задач предприятия является оценка его финансового положения, и она определяется системой показателей.
Таблица 5-Состав и структура текущих активов предприятия, 2009 год
| Показатели | На начало года | На конец года |
Прирост (+) снижение (-), % |
||
|
сумма, тыс. тенге |
удельный вес, % |
сумма, тыс. тенге |
удельный вес, % |
||
|
1.Текущие активы, всего в том числе: |
21088 | 100 | 70582 | 100 | +234 |
| 2.ТМЗ | 14251 | 67 | 49402 | 69 | +246 |
| 3.Дебиторская задолженность | 6770 | 32 | 21062 | 29 | +211 |
| 4.Денежные средства и финансовые инвестиции | 67 | 1 | 118 | 2 | +76 |
Приведенные данные свидетельствуют о том, что активы предприятия в целом имеют благоприятную динамику. Изучение же их в разрезе отдельных элементов позволяет сделать следующие выводы.
Наиболее мобильные активы – денежные средства увеличились за год на 87 тыс. тенге, или на 76%. Доля их в структуре занимает всего1-2 %. Коэффициент мобильности оборотных средств, определяемый отношением наиболее мобильной их части (денежных средств и краткосрочных финансовых инвестиций) к стоимости текущих активов, увеличился на 1%. Этот коэффициент показывает долю абсолютно готовых к платежу средств в общей сумме средств, направляемых на погашение текущих обязательств. Материальные оборотные средства предприятия за отчетный год возросли более, чем в три раза и составили на конец года 49402 тыс. тенге. Хотя доля их увеличилась всего на 2 %.
Подобное положение требует углубленного анализа состава и структуры материальных оборотных средств с тем, чтобы выяснить, нет ли в их числе излишних и залежалых материальных ценностей, готовой продукции, не пользующейся спросом или имеющий ограниченный спрос и потому являющейся труднореализуемой, сверхнормативных запасов сырья, материалов, незавершенного производства. За отчетный год существенно возросла и дебиторская задолженность. Если ее величина составляла на начало года 6770 тыс. тенге, то на конец года она составила 21062 тыс. тенге, или увеличилась более чем в 3 раза, а доля ее в текущих активах снизилась на 3%. Целесообразно изучить, почему возросла дебиторская задолженность, для чего следует расшифровать эту статью, оценить перспективу погашения долгов и выявить сомнительные и безнадежные долги в ее составе. Основные показатели финансовой устойчивости предприятия. Ликвидность – характеризует способность предприятия выполнять свои текущие обязательства из своих активов. В общем случае предприятие считается ликвидным, если его текущие активы превышают текущие обязательства.
Таблица 6- Показатели ликвидности текущих активов ТОО «АЛТУ»
| Показатели | 2008 г. | 2009г. |
Изменение (+,-) |
|
1.Текущие активы, тыс.тенге, в том числе: |
21088 | 70582 | +49494 |
| 1.1. Денежные средства и краткосрочные финансовые вложения | 67 | 118 | +51 |
| 1.2. Дебиторская задолженность и прочие активы | 6770 | 21062 | +14292 |
| 1.3. Товарно- материальные запасы | 14251 | 49402 | +35151 |
| 2. Текущие обязательства, тыс. тенге | 35729 | 96845 | +61116 |
| Коэффициент абсолютной ликвидности | 0,001 | 0,001 | - |
| Коэффициент промежуточной ликвидности | 0,19 | 0,22 | +0,03 |
| Общий (текущий) коэффициент ликвидности | 0,59 | 0,73 | +0,14 |
Данные таблицы свидетельствуют о том, что в целом ликвидность в 2009 году заметно повысилась по сравнению с 2008 годом. Так, коэффициент абсолютной ликвидности снизился на остался без изменений, очень низким, промежуточной – увеличился на 0,03 и текущей – на 0,14.
Коэффициент платежеспособности отражает соотношение заемного капитала к собственному. Данный коэффициент указывает, в какой степени кредиторы фирмы защищены от риска, при этом гарантом выступает собственный капитал предприятия. Увеличение доли заемного капитала в структуре финансов компании считается рискованным. Таким образом, чем выше этот показатель, тем больше задолженность компании, и тем неустойчивее ее ситуация. Рассчитаем коэффициент платежеспособности в ТОО.
Таблица 7-Расчет коэффициента платежеспособности
| Показатели |
На начало 2009 г. |
На конец 2009г. |
Изменение (+,-) |
| Текущие обязательства, тыс тенге | 35729 | 96845 | +61116 |
| Собственный капитал, тыс тенге | 220000 | 219000 | -1000 |
| Коэффициент платежеспособности | 0,16 | 0,44 | +0,28 |
Рассчитанный нами коэффициент на начало года составил 0,16 тенге и на конец года 0,44 тенге. Это означает, что компания имеет 44 тенге долга на 100 тенге собственного капитала на конец года. Если ТОО «АЛТУ» потребуется дополнительное кредитование, оно сможет его получить. Финансовое состояние предприятия устойчивое. В 2009 году ТОО «АЛТУ» сократило размер краткосрочной кредиторской задолженности на 26 832 тысячи тенге, или на 76 %.
Коэффициент прибыльности рассчитывается с целью узнать возможности роста фирмы. Предприниматели приобретают активы, осуществляют продажи с целью получения прибыли. Они надеются, что отдача на вложенный капитал будет больше, чем в какой-либо другой фирме, равной степени риска.
Следующей важной аналитической характеристикой является финансовая устойчивость предприятия. На практике применяют разные методики анализа финансовой устойчивости.
2.4 Финансовые результаты производственной деятельности ТОО «АЛТУ»
ТОО «АЛТУ» имеет базу для ведения своей хозяйственной деятельности и получения положительных результатов. Конечный финансовый результат деятельности предприятия - это прибыль или убыток, который представляет собой сумму результата от реализации продукции, результата от прочей реализации, сальдо доходов и расходов от внереализационных операций.
Таблица 8- Результаты финансово-хозяйственной деятельности, тысяч тенге
| Показатели |
2008 год |
2009 год |
Темп роста, % 2009г. к 2008г. |
| А | 1 | 2 | 3 |
| Доход от реализации продукции (товаров, услуг) | 44439 | 98428 | 2,2 раза |
| Себестоимость реализованной продукции (товаров и услуг) | 34628 | 75789 | 2,18 раза |
| Валовой доход | 9711 | 22639 | 2,3 раза |
| Прочие доходы | 13325 | 10754 | 80 |
| Расходы на реализацию продукции | 2811 | 5317 | 189 |
| Расходы периода | 6525 | 17442 | 2,6 раза |
| Доход (убыток) от основной деятельности | 13700 | 10634 | 77 |
| Доход (убыток) до налогообложения | 13700 | 10634 | 77 |
| Расходы по подоходному налогу | 4110 | 3190 | 77 |
| Чистый доход (убыток) | 9590 | 7444 | 77 |
Как видно из таблицы, ТОО «АЛТУ» в 2009 году хотя и получил прибыль, но заметно ниже, чем в 2008 году, в размере 2146 тысяч тенге, что связано с появлением расходов на финансирование, а также увеличение себестоимости и расходов периода. Чистый доход и доходность зависят от того, какая себестоимость сложилась в периоде.
Таблица 9- Элементы затрат продукции, тысяч тенге
| Элементы затрат | 2008 год | 2009 год | Абсолютное отклонение | Темпы прироста, % |
| Материальные затраты | 21259 | 52326 | +31067 | +146 |
| Амортизация | 4400 | 4220 | -180 | -4 |
| Оплата труда | 4814 | 7875 | +3061 | +63 |
| Прочие | 4155 | 11368 | +7213 | +173 |
| Всего затрат | 34628 | 75789 | +41161 | +118 |
Как видно, себестоимость продукции резко возросла в 2009 году по сравнению с 2008 годом, повлияли и повышение цен на сырье, топливо, электроэнергию, оплата труда увеличилась на 63 %, резко увеличились прочие расходы – на 173 %. В целом себестоимость увеличена на 118 %.
В условиях рыночной экономики вопрос эффективного ведения хозяйственной деятельности выдвигается на первый план. Поэтому особое внимание уделяется состоянию предприятия. Оно характеризуется обеспеченностью всеми экономическими ресурсами, необходимыми для нормального функционирования предприятия, целесообразным их размещением и эффективным использованием, взаимоотношениями с другими юридическими и физическими лицами, платежеспособностью и финансовой устойчивостью.
Таблица 10-Расчет коэффициентов рентабельности
| Показатели | 2008год | 2009 год |
Изменение (+,-) |
| Чистый доход, тыс.тенге | 9590 | 7444 | -2146 |
| Выручка от реализации, тыс.тенге | 44439 | 98428 | +53989 |
| Себестоимость реализованной продукции, тыс тенге | 36628 | 90790 | +54162 |
| Рентабельность затрат, % | 26 | 8 | -18 |
|
Рентабельность продаж, % |
21 | 7 | -14 |
Эти данные означают, что предприятие получило в 2008 году 21 тенге прибыли на каждые 100 тенге продаж, а в 2009 году этот показатель намного снижен и составляет всего 7 тенге.
Чтобы развиваться в условиях рыночной экономики и не допустить банкротства предприятия, нужно знать, как управлять предприятием, какой должна быть структура капитала по составу и источникам образования, какую долю должны занимать собственные средства, а какую заемные, как эффективно распорядиться чистым доходом предприятия и как повысить доходность деятельности предприятия.
3 ПУТИ ПОВЫШЕНИЯ ДОХОДНОСТИ ПРЕДПРИЯТИЯ
Экономические аспекты расширения производства по выпуску муки, хлеба и макарон. Для повышения доходности предприятия считаем необходимым применение стратегии расширения производства. Проект называется «Расширение производственной деятельности по производству муки, хлебобулочной и макаронной продукции».
Таблица 11 – Резюме проекта
| 1. | Наименование проекта | Расширение производственной деятельности по производству муки, хлебобулочной и макаронной продукции |
| 2. | Организационно-правовая форма | Товарищество с ограниченной ответственностью |
| 3. | Форма собственности | Частная |
| 4. | Среднесписочная численность | 15 человек |
| 5. | Почтовый адрес, телефон | Республика Казахстан, г.Астана, ул. Дорожная, 3/1 |
| 6. | Банковские реквизиты (в т.ч. тенговый, валютный, депозитный счет) | ОАО «Банк Туран Алем»; р/с 234589073, МФО: 734567890 |
| 7. | Фамилия, имя, отчество, возраст и квалификация руководителя проекта | Директор ТОО |
| 8. | Описание проекта, особо выделив, идет ли речь о начале работы «с нуля» или о расширении существующего дела | Переработка зерна в муку и изготовление хлебобулочных и макаронных изделий |
| 9. | Описание предприятия, его специфических черт, основные этапы в его развитии | ТОО «АЛТУ»
зарегистрировано
5 января 2008 года
Астанинским
управлением
юстиции. Свидетельство
о регистрации
№ 9780-3426-ТОО,
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |