Экономические механизмы развития российского рынка газа в условиях глобализации мировой экономики
Одна из особенностей энергетического бизнеса – широкомасштабная либерализация всех его производственных сегментов и рынков. Через посредство либерализации национальных рынков глобализация оказывает влияние на динамику развития отраслей и экономических комплексов национального хозяйства каждой страны, следствием чего в конечном счете является реструктуризация угольной отрасли и либерализация рынка газа и рынка электроэнергетики во многих странах. Закономерный результат такого развития – переход российских национальных энергетических рынков от ограниченной к развитой конкуренции.
В процессе глобализации энергетические ресурсы являются одним из катализаторов в создании системы либерализированных рынков. С одной стороны, формируется строгая иерархическая структура, с другой – происходит деление рынков, находящихся на нижних и средних уровнях, на отдельные части и встраивание этих частей в вертикально интегрированные структуры. В результате перераспределения индустриального потенциала между крупными регионами мира и под действием процессов глобализации существенно изменилась структура национальных рынков: сегодня это на 75% обмен готовой промышленной продукцией и на 13% – торговля энергетическими ресурсами; обобщенные виды торговых операций мы приводим на рис. 1.

Рис. 1. Торговля газом: виды сделок (разработан автором)
Глобализация оказывает значительное влияние на трансформацию рынка энергоресурсов. На внешних рынках энергоресурсов представлено более 85% стран, при этом из-за неравномерности в размещении, производстве и потреблении энергосырья значение национальных рынков в его перераспределении все более возрастает.
Необходимо подчеркнуть активную роль государства в проведении либерализации и дерегулирования газовой отрасли в нашей стране, которые производились в условиях активного сопротивления газовых компаний. Этот факт подтверждает, что внутри самой отрасли предпосылки для перемен еще не созрели, т.е. можно говорить не об эволюционном, а о революционном, индуцированном характере институциональных изменений, связанных с либерализацией газового рынка России.
Дерегулирование – лишь один из факторов, содействующих развитию конкуренции на рынке газа, но без избытка как самого товара, так и транспортных мощностей системы конкуренцию обеспечить сложно.
Система регулирования рынка газа в Российской Федерации должна быть пересмотрена. Государство должно обеспечить переход от политики защиты потребителей посредством тотального регулирования цен на газ к применению, в основном, мер по развитию конкуренции в добыче, хранении и сбыте газа (там, где это возможно) и мер по усилению антимонопольного контроля и повышению открытости торговли.
На рынке должны быть созданы условия, обеспечивающие снижение зависимости торговли газом от социальных функций и монопольных факторов, создана система торговли газом, основанная на рыночных принципах.
В целях формирования в рамках рынка газа организованной и прозрачной системы отношений по купле-продаже газа в России и на внешних рынках необходимо сформировать оптовый рынок газа – торговую систему, основанную на принципах профессионального участия, обслуживающую отношения по поставке крупных объемов газа от производителей непосредственно в регионы газопотребления. Современную структуру российского рынка газа мы приводим на рис. 2.
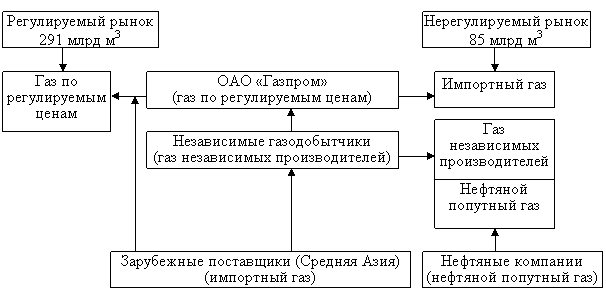
Рис. 2. Структура российского рынка газа
(разработан автором на основе материалов Минпромэнерго РФ)
При этом с учетом особенностей, определяемых условиями глобализации мировой экономики, можно выделить ряд принципиально новых задач развития российского рынка газа, которые целесообразно изложить в следующей иерархической последовательности:
обеспечить российскую энергетическую безопасность в условиях увеличения степени открытости российской экономики;
стать одним из базовых сегментов глобального рынка энергоресурсов на современном этапе;
занять лидирующую роль в обеспечении международной энергетической безопасности.
Во второй главе «Современное состояние газовой отрасли России и тенденции ее развития в условиях глобализации мировой экономики» рассматриваются состояние и динамика, а также тенденции и проблемы развития российского рынка газа в условиях вступления России в ВТО, анализируются стратегии формирования энергетических рынков развитых государств.
Потребление природного газа в основных регионах мира продолжает расти (табл. 1). Россия традиционно является крупнейшим поставщиком природного газа для европейского рынка и в условиях глобализации мировой экономики будет стремиться сохранить эту роль в перспективе. Для этого придется выдержать жесткую конкурентную борьбу как с местными производителями газа, так и с другими его экспортерами.
Таблица 1
Потребление природного газа в основных регионах мира, млрд м3
в год (разработана автором на основе материалов III Всероссийского
энергетического форума «ТЭК России в XXI веке»)
| Регион | 1971 г. | 2000 г. |
2030 г. (прогноз) |
| ОЭСР Северная Америка | 663 | 788 | 1305 |
| ОЭСР Европа | 121 | 482 | 901 |
| ОЭСР Тихоокеанский регион | 6,6 | 122 | 243 |
| Страны с переходной экономикой | 263 | 609 | 945 |
| Азия, в том числе Китай | 9,4 | 166 | 615 |
| Латинская Америка | 21 | 105 | 373 |
| Ближний Восток | 14 | 201 | 427 |
| Африка | 3 | 53 | 239 |
| Мир, всего | 1100 | 2527 | 5047 |
Структуру экспорта российского газа мы приводим на рис. 3 и в табл. 2.
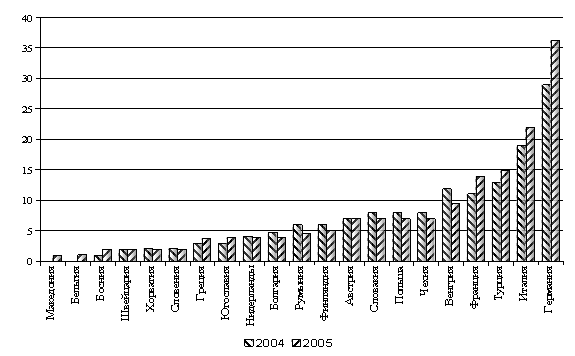
Рис. 3. Экспорт газа в страны Европы в 2004–2005 гг. (разработан
автором на основе материалов Минпромэнерго РФ и МЭРТ РФ)
Таблица 2
Экспорт природного газа из России (млрд м3) (разработана автором
на основе материалов Минпромэнерго РФ и МЭРТ РФ)
| Объем экспорта | 2000 г. | 2005 г. | 2010 г. (прогноз) |
| Всего | 205 | 245–260 | 245–275 |
| Страны СНГ | 71 | 70–80 | 70–80 |
| Дальнее зарубежье | 134 | 175–180 | 175–195 |
Главными компонентами европейской газовой стратегии России в условиях глобализации мировой экономики должны стать:
сохранение, как минимум, нынешней доли российского газа в структуре европейского газопотребления;
расширение торговли газом с прямым доступом к потребителям с сокращением числа посредников;
территориальное расширение рынков сбыта, прежде всего за счет Скандинавских стран на севере, Турции и Греции на юге Европы;
диверсификация способов доставки газа европейским и другим потребителям, включая торговлю сжиженным газом;
расширение присутствия российских компаний на рынках Европы, включая газотранспортную инфраструктуру и подземные хранилища;
оптимальное использование магистральных газопроводов в стратегических направлениях транспортировки газа в условиях потенциальной конкуренции.
Для функционирования полноценного рынка газа в России пока не созданы основные структурные элементы и рыночные институты, которые должны способствовать его становлению. Реализация газа на торговых площадках, которая позволяет выбирать продавца (покупателя), условия, сроки поставки и другие аспекты рыночной купли-продажи продукции, находится на начальной стадии. Не развита система страховых компаний, обеспечивающих гарантиями сделки купли-продажи, и других структур, которые могут с помощью рыночных инструментов управлять рисками, связанными с непредвиденными ситуациями на рынке газа. Отсутствует налаженный механизм привлечения российских инвесторов в газовый бизнес. Не разработаны правила поведения участников нерегулируемого сегмента рынка газа.
Российская газовая отрасль на настоящем этапе функционирования характеризуется следующими особенностями, определяющими ее развитие в условиях глобализации мировой экономики:
Россия является первой в мире страной по запасам газа;
на внутреннем рынке доминирующее положение занимает основной производитель и поставщик газа – более 88% всей добычи сконцентрировано в ОАО «Газпром»;
из всего распределенного фонда недр по 70% лицензионных соглашений собственником является ОАО «Газпром», дочерние общества;
из всего добываемого в России газа 12% приходится на «независимую» газодобычу (чуть больше 60 млрд м3), при этом из указанного объема только 22% газа поставляется по единой газотранспортной системе из-за технологических ограничений.
ОАО «Газпром» решает весь комплекс задач в газовой отрасли: от разведки, бурения, добычи газа до транспортировки и хранения как в России, так и за рубежом; осуществляет финансирование строительства объектов магистрального транспорта газа, распределительных сетей (программы газификации); несет социальные обязательства, отвечает за надежное и гарантированное газоснабжение потребителей России; помимо этого является единственным поставщиком газа на экспорт, самостоятельно определяет всю экспортную сбытовую политику и отвечает за выполнение экспортных контрактов.
Развитие всех направлений перечисленной деятельности осуществляется ОАО «Газпром» исключительно за счет собственных источников и кредитных обязательств, а также исходя из собственных корпоративных интересов. Это не только концентрирует всю ответственность и все риски на одной организации, но и формирует зависимость между эффективностью принимаемых управленческих решений и последствиями допущенных ошибок для всей газовой отрасли России.
Анализ сегодняшнего состояния и тенденций развития российского рынка газа позволяет констатировать целый ряд уже возникших и потенциально возможных факторов, ограничивающих возможности роста конкурентоспособности российской газовой отрасли в условиях глобализации мировой экономики, минимизация и ликвидация которых призвана стать целью государственной политики развития рынка газа. К числу таких факторов относятся:
1. Возможные ресурсные ограничения на внутреннем рынке в результате продолжающегося действия нерыночных стимулов роста спроса, являющихся следствием политики ценового регулирования. Угроза консервации энергоемкости экономики в случае сохранения существующего характера спроса.
2. Избыточная зарегулированность рынка, чрезмерное административное вмешательство в деятельность его участников, высокие регуляторные риски, сдерживающие инвестиции в развитие добычи газа и рыночной инфраструктуры.
3. Отсутствие на рынке эффективной конкуренции, создающей естественное давление на издержки; необходимость выполнения функций по контролю всех издержек ОАО «Газпром» силами государственного аппарата.
4. Неравенство хозяйственных условий деятельности в области газодобычи, обусловленное прогрессирующей разницей в стоимости добычи газа на различных месторождениях и усложнением условий добычи газа на новых месторождениях. Отсутствие экономического интереса к разработке месторождений газа с более дорогой стоимостью добычи.
5. Высокая степень монополизации рынка и тенденция к усилению рыночной концентрации в цепи поставок газа. Правила поведения на рынке субъектов, ответственных за управление технологической инфраструктурой рынка, недостаточно регламентированы.
6. Отсутствие на рынке института долгосрочных отношений, наносящее ущерб предсказуемости ведения бизнеса и инвестиционному планированию, – одна из основных угроз инвестиционным интересам как производителей, так и потребителей газа.
7. Закрытость торговли, обуславливающая затруднения в выявлении реального соотношения спроса и предложения и формирования объективных цен.
8. Отсутствие публичного характера в отношениях по доступу к магистральной газотранспортной инфраструктуре, юридически закрепленная возможность отказа в доступе («разрешительный» характер доступа). Отсутствие у ОАО «Газпром» – собственника инфраструктуры – стимулов развивать ее и повышать маневренность газотранспортной системы в интересах независимых производителей газа и развития конкуренции на внутреннем рынке. Слабая прогнозируемость и высокие риски инвестиционных проектов независимых производителей газа в результате отсутствия предсказуемости решения «проблемы доступа» применительно к конкретным проектам.
Анализ политики формирования и развития энергетических рынков ведущих зарубежных государств свидетельствует о том, что по мере совершенствования рыночных структур и перехода от незрелого рынка к его развитым формам прямое государственное регулирование во многом заменяется разнообразными косвенными регуляторами. Однако совокупная регулирующая роль (прямых и косвенных мер) государства в выработке стратегии промышленно-энергетического развития не снижается, а скорее возрастает.
В связи с этим необходимо подчеркнуть существенную роль базовых институтов государственного регулирования рыночных процессов развития газовой отрасли России, которая ввиду наличия мощных конкурентных угроз со стороны зарубежных структур должна определять характер и направления дальнейших рыночных реформ и условий развития российского рынка газа, в том числе:
последовательность этапов снятия системных административных ограничений оптовых продаж газа российским и зарубежным потребителям;
оптимизацию институциональной структуры и инфраструктуры российского рынка газа.
В третьей главе «Основные направления и подходы к формированию экономических механизмов трансформации российского рынка газа от ограниченной к развитой конкуренции» определяются этапы формирования российского рынка газа и его институциональных преобразований, а также направления оптимизации условий его функционирования.
По нашему мнению, необходима реализация следующей модели эволюционного реформирования рынка газа:
а) формирование двухсекторного рынка с постепенным увеличением нерегулируемого сектора и сокращением регулируемого;
б) развитие деятельности электронной торговой площадки для оптовой продажи газа;
в) формирование российской газовой биржи на базе электронной торговой площадки;
г) интеграция российской газовой биржи в международную инфраструктуру торговли энергетическими ресурсами.
Реализация этой модели позволит проводить реформу постепенно, избегая угрозы снижения надежности газоснабжения.
Объективные предпосылки организации конкурентного рынка газа в России в условиях глобализации мировой экономики отражены на рис. 4.
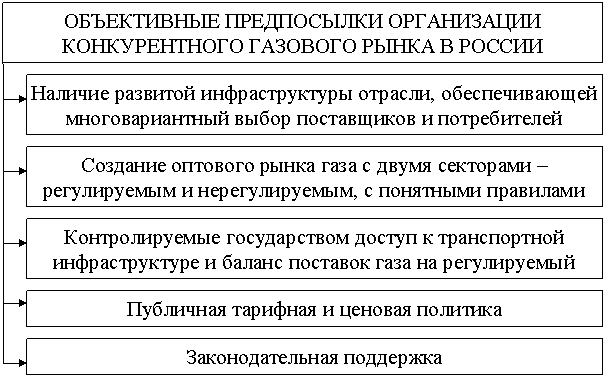
Рис. 4. Схема объективных предпосылок организации
конкурентного газового рынка в России (разработан автором
на основе материалов Минпромэнерго РФ, МЭРТ РФ, ФСТ РФ)
Проблемы экономической дискриминации российских предприятий, которые можно определить как заведомо несправедливые условия торговли энергоресурсами, навязываемые зарубежными структурами российским предприятиям, все серьезнее угрожают интересам российской экономики.
Для формирования информационных систем инфраструктуры российского рынка газа как подсистемы национального рынка энергоресурсов большой интерес представляет проект разработки и внедрения электронной торговой площадки (ЭТП) для оптовой продажи газа. Схему работы ЭТП, необходимую, по нашему мнению, для эффективного регулирования российского рынка газа, мы приводим на рис. 5.
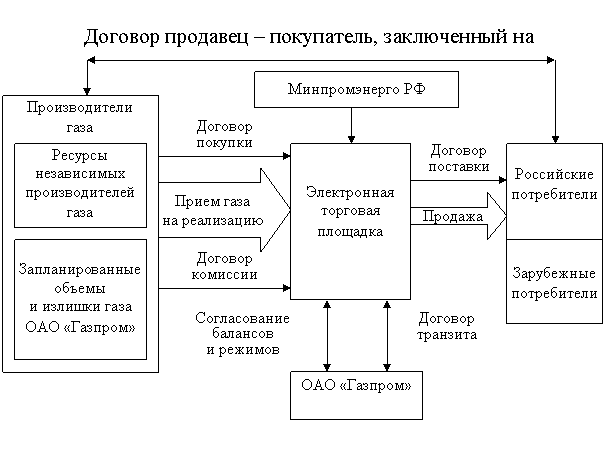
Рис. 5. Проект функционирования ЭТП в перспективе
(разработан автором на основе материалов ОАО «Газпром»
и ООО «Межрегионгаз»)
Российские компании имеют возможность, учитывая мировой опыт, сразу внедрять наиболее эффективные электронные технологии, позволяющие решать следующие основные задачи:
проводить выяснение и уточнение потребности заказчика;
анализировать и оптимизировать список поставщиков;
ускорять