Технико-экономическое обоснование решения по созданию нового производства
Введение
В экономических условиях, определяемых рыночными отношениями, предприятия организуют производство и сбыт продукции с целью удовлетворения потребностей рынка и получения прибыли. Это становится реальным тогда, когда производитель располагает возможностью систематически корректировать свои научно-технические, производственные и сбытовые планы в соответствии с изменениями рыночной конъюнктуры, маневрировать собственными материальными и интеллектуальными ресурсами.
Данная возможность основывается на точных, своевременных и экономически обоснованных расчетах технико-экономических показателей работы предприятия. При проведении расчетов необходимы прикладные и фундаментальные исследования, применение высокоэффективных информационных технологий. Все это позволит предприятию хорошо ориентироваться в ходе и перспективах технико-экономического развития производства, иначе оно может потерпеть крах, безнадежно отстать от конкурентов.
Актуальность работы подтверждается тем, что в настоящее время неизмеримо вырос интерес предприятий к подготовке лиц, умеющих квалифицированно проводить расчеты технико-экономических показателей. На многих предприятиях эта работа ведется на кустарном уровне. Поэтому на передовых предприятиях создаются постоянные подразделения, которые заняты анализом и расчетами экономической деятельности. Более того, руководители предприятия заботятся о том, чтобы их ближайшими помощниками становились руководители служб маркетинга и главный бухгалтер с новыми, более широкими функциями. Управление предприятием в условиях рынка начинается с решения вопросов: что производить, сколько, по какой цене продавать? Точные расчеты дают возможность получения представлений и выводов о технико-экономических показателях деятельности предприятия и в последующем могут быть использованы для выработки управленческих решений.
Основной целью практической части курсовой работы является технико-экономическое обоснование решение по созданию нового предприятия. Также мы затронули некоторые вопросы анализа организации производства и характеристики опережающей организации. В работе приведены расчеты технико-экономических показателей деятельности предприятия, касающиеся программы выпуска продукции, ценовой политики, рентабельности и некоторых других.
Целью теоретической части является оценка эффективности затрат на рекламу.
В работе использовались различные источники: периодическая печать, учебные и методические пособия, интернет ресурсы.
Часть 1.
Технико-экономическое обоснование предпринимательского проекта
1.1. Обоснование состава и содержания технико-экономического обоснования решения по созданию нового производства.
Исходные данные:
| Данные по варианту | |
| 1 | 2 |
| А | 3 |
| 1. Номер изделия | 73 |
| 2. Объем выпуска в первый год; | 300 |
| во второй год и последующие годы для расчетного периода | 1000 |
| 3. Длительность расчетного периода | 6 |
| 4. Данные о материалах: | |
|
Материал М1: норма расхода, кг; цена за 1 кг; возвратные отходы, кг; цена за кг. |
85 4,5 8,5 0,9 |
|
Материал М2: норма расхода, кг; цена за 1 кг; возвратные отходы, кг; цена за кг. |
70 5,5 6,0 0,8 |
| 5. Комплектующие изделия на сумму, р. | 170 |
| 6. Технологический процесс изготовления изделия: | |
|
1-я операция; 2-я операция; 3-я операция; 4-я операция; 5-я операция. |
Т3 Ф3 С3 Ш3 Сб. |
| 7. Норма времени (числитель) и разряд работ по операциям (знаменатель): | |
|
1-я операция; 2-я операция; 3-я операция; 4-я операция; 5-я операция. |
4/3 5/3 12/5 25/4 23/5 |
| 8. Средний коэффициент выполнения норм | 1,05 |
Исходные данные по оборудованию:
| Виды оборудования | Стоимость, рублей | Площадь, занимаемая оборудованием | |
| 1 | 2 | 3 | 4 |
| Т3 | Токарное 16 К25 | 89930 | 2,79х1,24 |
| Ф3 | Фрезерное 6 Р 83 | 121400 | 2,56х2,26 |
| С3 | Сверлильное 2М150 | 90400 | 2,93х0,89 |
| Ш3 | Шлифовальное 3 Е 12 | 134500 | 2,3х2,4 |
| Сб. | Сборочное место | 12300 | 2,2х3,2 |
1.2. Расчет потребности в материальных ресурсах
Оценка материальных ресурсов, по которой они включаются в себестоимость продукции, определяется исходя из цены приобретения (без учета налога на добавленную стоимость), всех надбавок и комиссионных снабженческим, посредническим и внешнеторговым организациям, стоимости услуг товарных бирж, таможенных пошлин, а также платы за транспортировку сторонним организациям. Из расходов на материальные ресурсы исключается стоимость возвратных отходов - остатков сырья, материалов, полуфабрикатов, теплоносителей, образующихся в процессе производства, которые утрачивают (полностью или частично) потребительские качества исходного ресурса и не могут использоваться по прямому назначению. Возвратные отходы оцениваются в зависимости возможного их использования.
Исходными данными для расчета потребности в материальных ресурсах служит предлагаемый объем продаж (или выпуска продукции), а также нормативная база потребностей в материальных ресурсах (нормы расхода материалов, энергоносителей, действующие цены и тарифы, возвратные отходы, стоимость возвратных отходов), содержащиеся в задании на выполнение работы.
Затраты по основным материалам на одно изделие ведутся прямым счетом по каждому из используемых материалов, комплектующих:
Sm=∑ HMi · ЦMi · K m-з - ∑HOi · ЦOi ,
где HM – норма расхода i-го материала на изделие, кг, г, т;
ЦMi – цена i-го материала за единицу, р.;
КМ-3 – коэффициент, учитывающий транспортно-заготовительные расходы (принимается на уровне 1,05-1.1);
Hoi – масса возвратных отходов, кг, г, т;
ЦOi – цена возвратных отходов, р.
Результаты расчета оформили в таблице 1.
Таблица 1
Расчет потребности в сырье, материалах и комплектующих изделиях на единицу продукции
| Наименование материала | Норма расхода | Цена единицы | Возвратные отходы | Общие затраты | ||
| вес | цена ед. | сумма | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Ресурс 1 (сырье, материалы): | ||||||
| Материал 1 | 85 | 4,5 | 8,5 | 0,9 | 7,65 | 413,1 |
| Материал 2 | 70 | 7 | 6 | 0,8 | 4,8 | 534,2 |
| Ресурс 2 (комплектующие) | 1 | 170 | Х | Х | Х | 170 |
| Итого: | Х | Х | Х | Х | Х | 1117,3 |
Для изготовления изделия требуются также вспомогательные материалы, топливо, энергия. Зная сумму по одному элементу материальных затрат (итог таблицы 1) и годовой объем выпуска (он составляет 1000), можно определить и общую сумму затрат на годовой выпуск.
В задании на проектирование приведен выпуск при полном освоении производства (для второго года производства продукции), и именно эти данные следует использовать в расчетах до специального указания. Результаты представлены в таблице 2.
Таблица 2
Потребности в материальных ресурсах на годовой выпуск, руб.
| Составляющие элемента «материальные затраты» | Удельный вес в составе элемента | Сумма, руб. |
| 1 | 2 | 3 |
| 1. Сырье, материалы, комплектующие изделия, покупные полуфабрикаты | 70 | 1117300 |
| 2. Вспомогательные материалы, запчасти для ремонта оборудования, работы и услуги производственного характера | 5 | 79807,1 |
| 3. Топливо, энергия | 25 | 399035,5 |
| Всего материальных затрат: | 100 | 1596142,6 |
Объем производства продукции в нашем расчете изменяется по годам расчетного периода при освоении производственной мощности. Для изучения динамики материальных затрат при изменении объема производства в составе материальных затрат выделим зависимые от объема производства и независимые от объема производства. Определим сумму производства материальных затрат, прямым счетом относимых на себестоимость продукции и входящих в состав косвенных расходов.
По методу отнесения расходов на себестоимость отдельных изделий различают прямые и косвенныерасходы [2, с. 55].
Прямые расходы связаны с изготовлением конкретного вида изделий. Их можно непосредственно прямым счетом отнести на себестоимость отдельных видов изделий.
Косвенные расходы невозможно или очень сложно отнести прямым счетом на себестоимость конкретного вида изделий. Это общепроизводственные, общехозяйственные и коммерческие расходы.
В некоторых отраслях нет понятий общепроизводственные и общехозяйственные расходы. Там используется термин «Накладные расходы». При этом, под основными понимают затраты, связанные с технологическим процессом изготовления изделий (оказания услуг) и прямым счетом относимые на себестоимость продукции, а под «накладными» понимают затраты на обслуживание и управление производством. Накладные расходы включаются в себестоимость конкретных видов изделий косвенными методами.
В зависимости от связи затрат с объемом производства на предприятии различают переменные и постоянные затраты.
Переменные затраты изменяются при изменении объема производства в определенных границах. Считают, что переменные затраты изменяются прямо пропорционально изменению объема производства. К этим затратам относятся: сырье и основные материалы; покупные комплектующие изделия, возвратные отходы; топливо и энергия и другие.
К постоянным расходам относят амортизацию, большинство управленческих и коммерческих расходов (заработная плата руководителей, затраты на рекламу и т.д.).
Опираясь на данные аналогичных предприятий, примем удельный вес условно-постоянных расходов в составе вспомогательных материалов равным 80%, в составе топлива и энергии- 40%. Результаты расчета показаны в таблице № 3.
Таблица 3
Материальные затраты на производство продукции (при полном освоении производственной мощности).
| Элементы затрат | На годовой выпуск (при полном освоении) | На единицу продукции (при полном освоении) | ||||
| Сумма, руб. |
услов но-посто янные |
услов но-пере менные |
Сумма, руб. |
услов но-посто янные |
услов но-пере менные |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Сырье, материалы, комплектующие изделия, покупные полуфабрикаты | 1117300 | - | 1117300 | 1117,3 | - | 1117,3 |
| 2. Вспомогательные материалы, запчасти для ремонта оборудования, работы и услуги производственного характера | 79807,1 | 63845,7 | 15961,4 | 79,8 | 63,8 | 15,96 |
| 3. Топливо, энергия со стороны | 399035,5 | 159614,2 | 239421,3 | 399 | 159,6 | 239,4 |
| Всего материальных затрат: | 1596142,6 | 223459,9 | 1372682,7 | 1596,1 | 223,5 | 1372,66 |
1.3. Определение размера первоначальных инвестиционных издержек и суммы амортизационных отчислений
Расчет потребности в технологическом оборудовании ведется на основе общей трудоемкости программы выпуска продукции (исходные данные) и режима работы предприятия по формуле:
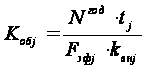 ,
где Kобj – потребность в оборудовании j-го вида, шт. (определяется путем округления расчетного значения в большую сторону);
Nгод – годовая программа выпуска изделий (при полном освоении производственной мощности), шт;
tj – трудоемкость работ, выполняемых на i-м оборудовании, нормо-часов (из исходных данных);
Квнj – коэффициент выполнения норм при работе на оборудовании i-го вида;
Fэфj – эффективный фонд времени работы оборудования i-го вида

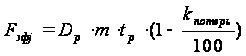 ,
где Dp – число рабочих дней в году ( Dp = 260);
m – число смен работы оборудования (обычно работа ведется в одну или две смены);
Кпотерь – плановые потери рабочего времени на ремонт и наладку оборудования (Кпотерь - от 5 до 10%).
Результаты оформили в таблице 4.
Таблица 4-
Расчет потребности в технологическом оборудовании
| Наименование оборудования |
Трудоем-кость годового выпуска, час (N·tj) |
Годовой фонд времени работы оборудования, ч (Fэфj) | Коэффициент выполнения норм, Kвнj | Количество оборудования | |
| расчетное | принятое (округлен-ное) | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Токарное | 4000 | 1976 | 1,05 | 1,93 | 2 |
| 2. Фрезерное | 5000 | 1976 | 1,05 | 2,41 | 3 |
| 3. Сверлильное | 12000 | 1976 | 1,05 | 5,78 | 6 |
| 4. Шлифовальное | 25000 | 1976 | 1,05 | 12,05 | 13 |
| 5. Сборочное место | 23000 | 1976 | 1,05 | 11,09 | 12 |
| ИТОГО: | Х | Х | Х | Х | 36 |
Стоимость технологического оборудования определяется, принимая во внимание его оптовую цену (исходные данные), а также затраты на его транспортировку (kтр= 15%), затраты на строительно-монтажные работы по подготовке фундамента (kсм = 20%), затраты на монтаж и освоение оборудования (kм = 10%). Данные о затратах указаны в процентах от оптовой цены оборудования, для расчета возьмем максимально возможные затраты. Результаты оформили в таблице 5.
Таблица 5
Расчет стоимости технологического оборудования
| Наименование оборудования | Оптовая цена единицы оборудования, руб. | Количество оборудования, шт. | Балансовая (первоначальная) стоимость оборудования, руб. |
| 1 | 2 | 3 | 4 |
| 1. Т3 - Токарное 16 К25 | 89930 | 2 | 260797 |
| 2. Ф3 - Фрезерное 6 Р 80 | 121400 | 3 | 528090 |
| 3. С3 - Сверлильное 2М 150 | 90400 | 6 | 786480 |
| 4. Ш3 - Шлифовальное 3 Е 12 | 134500 | 13 | 2535325 |
| 5. Сборочное место | 12300 | 12 | 214020 |
| ИТОГО: | 448530 | 36 | 4324712 |
Общая потребность в основных средствах распределена по элементам их видовой структуры. Используя приведенную в таблице 6 информацию по аналогичным предприятиям отрасли и данные о стоимости рабочих машин и оборудования, определенные в таблице 5, можно определить общую сумму и видовую структуру видовых средств проектируемого предприятия.
Таблица 6
Структура основных фондов
| Элементы основных фондов | Удельный вес, процент | Сумма, руб. |
| 1 | 2 | 3 |
| 1. Земельные участки и объекты природопользования | - | - |
| 2. Здания | 30 | 3089080 |
| 3. Сооружения | 10 | 1029693,3 |
| 4. Машины и оборудование | 53 | 5457374,7 |
| а) силовые машины и оборудование | 3 | 308908 |
| б) рабочие машины и оборудование | 42 | 4324712 |
| в) измерительные, регулирующие приборы и оборудование | 2 | 205938,7 |
| г) вычислительная техника | 6 | 617816 |
| д) прочие машины и оборудование | - | - |
| 5. Транспортные средства | 5 | 514846,7 |
| 6. Производственный и хозяйственый инвентарь и принадлежности | 1 | 102969,3 |
| 7. Другие виды основных средств | 1 | 102969,3 |
| ИТОГО: | 100 | 10296933,3 |
Расчет годовой стоимости амортизационных отчислений выполняется на основании первоначальной стоимости по соответствующему элементу основных средств и норм амортизационных отчислений (из приложения Б) и сводим в таблице 7.
Таблица 7
Расчет годовой суммы амортизационных отчислений
| Наименование элементов основных средств | Первоначальная стоимость, руб. | Годовая норма амортизации, процент | Годовая сумма амортизационных отчислений |
| 1. Земельные участки и объекты природопользования | - | - | - |
| 2. Здания | 3089080 | 3 | 92672,4 |
| 3. Сооружения | 1029693,3 | 10 | 102969,3 |
| 4. Машины и оборудование | 5457374,7 | 20 | 1091474,9 |
| 5. Транспортные средства | 514846,7 | 20 | 102969,3 |
| 6. Производственный и хозяйственный инвентарь и принадлежности | 102969,3 | 20 | 20593,9 |
| 7. Другие виды основных средств | 102969,3 | 20 | 20593,9 |
| ИТОГО: | 10296933,3 | 93 | 1431273,7 |
1.4. Расчет потребности в трудовых ресурсах и средствах на оплату труда
Оценивается предполагаемая потребность в трудовых ресурсах с разделением по категориям промышленно-производственного персонала (рабочие, специалисты, служащие, руководители, служащие). В результате выполнения данного раздела мы получаем сумму ежегодных расходов на трудовые ресурсы.
Расчет потребности в персонале начинается с численности рабочих на нормируемых работах. Если программа производства N задана, фонд рабочего времени одного рабочего при 40-часовой рабочей недели, продолжительность отпуска 24 дня составляет 1780 ч. (Fэф) и сложившийся показатель выполнения норм (kвн), то численность рабочих (Чр):
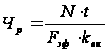 ,
Определим численность по каждой из специальностей, соответствующих указанной в задании, и заполним в таблицу 8 (для полного освоения производственной мощности).
Таблица 8
Расчет численности основных рабочих
| Вид работ | Трудоемкость единицы продукции | Программа выпуска | Коэффициент выполнения норм | Численность рабочих | |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Токари | 4 | 1000 | 1,05 | 2,14 | 3 |
| 2. Фрезеровщики | 5 | 1000 | 1,05 | 2,68 | 3 |
| 3. Сверлильщики | 12 | 1000 | 1,05 | 6,42 | 7 |
| 4. Шлифовщики | 25 | 1000 | 1,05 | 13,38 | 14 |
| 5. Сборщики | 23 | 1000 | 1,05 | 12,31 | 13 |
| Итого: | 69 | 1000 | 1,05 | 36,93 | 40 |
Структура персонала предприятия аналогичного профиля приведена в приложении Г. В таблице 9 оформили результаты расчета численности персонала.
Таблица 9 – Расчет численности персонала предприятия
| Категории персонала | Численность | Удельный вес, процент |
| 1. Рабочие всего | 46 | 85 |
| в том числе основные рабочие | 40 | 75 |
| вспомогательные рабочие | 6 | 10 |
| 2. Руководители | 3 | 4 |
| 3. Специалисты | 3 | 5 |
| 4. Служащие | 3 | 4 |
| 5. Прочий персонал | 2 | 2 |
| Итого: | 57 | 100 |
Определение расходов на оплату труда персонала начинали с расчета оплаты производственных (основных) рабочих. Учитывая программу производства N (для второго года выпуска продукции), технологическую трудоемкость (tшт), разряд работ (Т), тарифную ставку, необходимые доплаты, надбавки. Основная заработная плата производственных рабочих-сдельщиков на i-й операции (Зсдi):
Зсдi = N · tштi · kтi · Стi ,
где N – количество изделий, шт;
tштi – норма времени на i- й операции;
kmi – тарифный коэффициент, соответствующий разряду на i- й операции;
Стi – тарифная ставка 1 разряда.
Таблица 10 – Расчет оплаты труда по сдельным расценкам
| Виды работ | Разряд работ | Норма времени | Объем выпуска изделий, шт. |
Часовая тарифная ставка первого разряда, руб. в час |
Тарифный коэффициент | Годовая оплата труда по сдельным расценкам, руб. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Токари | 3 | 4 | 1000 | 12 | 1,2 | 57600 |
| 2. Фрезеровщики | 3 | 5 | 1000 | 12 | 1,2 | 72000 |
| 3. Сверловщики | 5 | 12 | 1000 | 12 | 1,53 | 220320 |
| 4. Шлифовщики | 4 | 25 | 1000 | 12 | 1,35 | 405000 |
| 5. Сборщики | 5 | 23 | 1000 | 12 | 1,53 | 422280 |
| Итого: | Х | Х | Х | Х | Х | 1177200 |
Годовой фонд оплаты труда (таблица 11) всего персонала рассчитываем, используя данные о структуре фонда оплаты труда. Дополнительная заработная плата составляет от 10 до 25 процентов от суммы основной заработной платы (оплаты труда по сдельным расценкам, тарифным ставкам и окладам) и премии.
Таблица 11
Фонд заработной платы персонала
| Категории персонала | Оплата труда по сдельным расценкам | Зарплата по тарифным ставкам и окладам | Премии, 25% |
Дополнитель- ная зарплата, 25% |
Всего оплата труда (гр.2+гр.3+гр.4+гр.5) |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Рабочие: | 1177200 | 138494,1 | 328923,5 | 263138,8 | 1907756,4 |
| основные производственные рабочие | 1177200 | Х | 294300 | 235440 | 1706940 |
| вспомогательные | Х | 138494,1 | 34623,5 | 27698,8 | 200816,4 |
| 2. Руководители | Х | 207741,2 | 51935,3 | 41548,2 | 301224,7 |
| 3. Специалисты | Х | 138494,1 | 34623,5 | 27698,8 | 200816,4 |
| 4. Служащие | Х | 51935,3 | 12983,8 | 10387,1 | 75306,2 |
| 5. Прочий персонал | Х | 17311,8 | 4328 | 3462,4 | 25102,2 |
| Итого: | 1177200 | 553976,5 | 432794,1 | 346235,3 | 2510205,9 |
1.5 Расчет текущих издержек на производство и реализацию продукции
Данные о текущих затратах на производство и реализацию продукции по результатам ранее выполненных разделов оформим в таблице 12.
Таблица 12
Затраты на производство (в расчете на годовой выпуск при полном освоении производственной мощности)
| Элементы затрат | Сумма, руб. | Удельный вес, процент |
| 1. Материальные затраты | 1596142,6 | 33 |
| 2. Расходы на оплату труда, в том числе: | 1177200 | 25 |
| 2.1. оплата труда | 1177200 | 25 |
| 3. Отчисления по единому социальному налогу (26% от строки 2.1.) | 306072 | 6 |
| 4. Амортизационные отчисления | 1431273,7 | 30 |
| 5. Прочие расходы | 287916,3 | 6 |
| Итого текущие затраты на производство | 4798604,6 | 100 |
Материальные затраты были рассчитаны в таблице 3, фонд оплаты труда – в таблице 10, амортизация – в таблице 7, прочие расходы принимаем на уровне 6% от общей суммы затрат на производство.
Поскольку график реализации работ предполагает увеличение объема выпускаемой продукции, выделив переменную и постоянную часть в составе затрат, рассчитав себестоимость единицы продукции и всей выпущенной продукции для периода освоения и полной загрузки производственной мощности заполним таблицу 13.
Таблица 13
Затраты на годовой выпуск продукции
| Элементы затрат | Освоение | Полное использование мощности | ||||
|
Всего (гр.3+гр.4) |
условно-перемен ные |
условно-постоян ные |
Всего (гр.6+гр.7) |
условно-перемен ные |
условно-постоян ные |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Материальные затраты всего, в том числе: | 635264,7 | 411804,8 | 223459,9 | 1596142,6 | 1372682,7 | 223459,9 |
| 1.1. Сырье, материалы, комплектующие изделия, покупные полуфабрикаты; | 335190 | 335190 | - | 1117300 | 1117300 | - |
| 1.2. Вспомогательные материалы; | 68634,1 | 4788,4 | 63845,7 | 79807,1 | 15961,4 | 63845,7 |
| 1.3. Топливо, энергия со стороны | 231440,6 | 71826,4 | 159614,2 | 399035,5 | 239421,3 | 159614,2 |
| 2. Оплата труда, всего, | 1315347,9 | 512082 | 803265,9 | 2510205,9 | 1706940 | 803265,9 |
| 2.1. В том числе: | 1315347,9 | 512082 | 803265,9 | 2510205,9 | 1706940 | 803265,9 |
| основных рабочих | 512082 | 512082 | - | 1706940 | 1706940 | - |
| вспомогательных | 200816,4 | - | 200816,4 | 200816,4 | - | 200816,4 |
| руководителей | 301224,7 | - | 301224,7 | 301224,7 | - | 301224,7 |
| специалистов | 200816,4 | - | 200816,4 | 200816,4 | - | 200816,4 |
| служащих | 75306,2 | - | 75306,2 | 75306,2 | - | 75306,2 |
| прочего персонала | 25102,2 | - | 25102,2 | 25102,2 | - | 25102,2 |
| 3. Отчисления по единому социальному налогу (ЕСН) | 341990,4 | 133141,3 | 208849,1 | 652653,5 | 443804,4 | 208849,1 |
| 4. Амортизационные отчисления | 1431273,7 | - | 1431273,7 | 1431273,7 | - | 1431273,7 |
| 5. Прочие затраты | 287916,3 | - | 287916,3 | 287916,3 | - | 287916,3 |
| Всего затрат: | 4011793 | 1057028,1 | 2954764,9 | 6478192 | 3523427,1 | 2954764,9 |
Заполнение таблицы 13 начинали с колонок 5-7, используя данные таблицы 3 о сумме и распределении материальных затрат на переменные и постоянные. Затем из затрат на оплату труда в таблице 11 выделили переменные и постоянные составляющие. Очевидно, что зарплата рабочих, оплачиваемых по сдельным расценкам – это переменные расходы, а зарплата персонала, оплачиваемого повременно, представляет собой постоянные расходы. Единый социальный налог рассчитывается по ставке 26% от суммы заработной платы, (основной, дополнительной и премий). Амортизационные отчисления рассчитаны были в таблице 7. все прочие затраты отнесли к постоянным расходам.
При освоении производства объем произведенной продукции в соответствии с исходными данными меньше, чем при полной загрузке мощности во второй и последующие годы производства продукции, поэтому общая сумма переменных затрат при освоении соответственно уменьшена по сравнению с полным использованием мощности, а величина постоянных затрат при этом одинаковая.
Таблица 14 – Себестоимость единицы продукции ( тыс.р.)
| Элементы затрат | Освоение | Полное использрвание мощности | ||||
|
Всего (гр.3+гр.4) |
условно-перемен ные |
условно-постоян ные |
Всего (гр.6+гр.7) |
условно-перемен ные |
условно-постоян ные |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Материальные затраты | 2117,6 | 1372,7 | 744,9 | 1596,1 | 1372,7 | 223,4 |
| 2. Оплата труда | 4384,5 | 1706,9 | 2677,6 | 2510,2 | 1706,9 | 803,3 |
| 3. ЕСН | 1140 | 443,8 | 696,2 | 652,6 | 443,8 | 208,8 |
| 4. Амортизационные отчисления | 4770,9 | - | 4770,9 | 1431,3 | - | 1431,3 |
| 5. Прочие затраты | 959,7 | - | 959,7 | 287,9 | - | 287,9 |
| Всего: | 13372,7 | 3523,4 | 9849,3 | 6478 | 3523,4 | 2954,8 |
Данные в графах таблицы 14 получаются делением данных соответствующих граф таблицы 13 на объем производства для полного использования мощности (в графах 5,6,7) или для периода освоения (в графах 2, 3,4).
1.6 Определение выручки от реализации продукции и критического объема производства
Выручка от реализации продукции определяется как произведение объема производства для соответствующего периода и цены реализации продукции без учета налога на добавленную стоимость.
Расчет цены на выпускаемую продукцию выполняется исходя из 80% уровня рентабельности продукции. Цена предприятия (Цпред)рассчитывается по формуле:
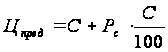 ,
где С – себестоимость единицы продукции, в рублях;
Рс – рентабельность продукции, в процентах.
Выручка от реализации рассчитывается без учета косвенных налогов. Результаты расчета заносим в таблицу 15, и далее в ней же показываем расчет прибыли от реализации продукции и чистой прибыли. Ставка налога на прибыль принимается по действующему законодательству (24%).
Таблица 15 – Отчет о прибыли и убытках
| Показатели | Освоение | Полная мощность |
| 1. Выручка от реализации продукции без НДС и акцизов | 7221270 | 11660400 |
| 2. Себестоимость реализованной продукции (из таблицы 13) | 4011793 | 6478192 |
| 3. Прибыль от реализации (строка 1-строка2) | 3209477 | 5182208 |
| 4. Налог на прибыль (24% от строки 3) | 770274,5 | 1243729,9 |
| 5. Чистая прибыль (строка3-строка4) | 2439202,5 | 3938478,1 |
Далее следует определить объем производства продукции, при котором предприятие только возмещает расходы на ее производство и реализацию (критический объем производства, или точку безубыточности).
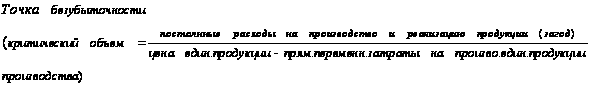
Постоянные расходы на производство и реализацию были определены в таблице 13, переменные на единицу продукции рассчитаны в таблице 14, цена единицы продукции определена с учетом заданного уровня рентабельности продукции.
Для построения точки безубыточности:
Критический объем производства при освоении равен 145, для полной мощности - 369 штук.
Предел безопасности (на сколько процентов можно снизить объем продаж, не получая убытков) для первого года равен 52%, для второго и последующих 63,7%. Расчет точки безубыточности проиллюстрируем графиком.
 Издержки,
выручка, д.е.


 11660400
 Область
прибыли
6478192 Полная
себестоимость
(v*N+C)

 4232580
Nкр Точка
безубыточности
Переменные
издержки
 3523400
 2954764 Область
Постоянные
издержки
убытков


 Объем
продукции, N
(шт.)
363 1000
Рис. 1 – График безубыточности
Три главные линии показывают зависимость переменных затрат, постоянных затрат и выручки от объема производства. Точка критического объема производства (Nкр) показывает объем производства, при котором величина выручки от реализации (Вр) равна ее полной себестоимости (ν*N+С).
1.7. Расчет потребности в оборотных средствах
Расчет потребности в оборотных средствах требует точных данных об условиях поставки материалов, организации расчетов с поставщиками, нормах запаса и множества других данных.
Для нашего укрупненного расчета используем прямой метод для расчета потребности в оборотных средствах для создания производственных запасов сырья, материалов, вспомогательных материалов, запчастей, топлива и косвенный метод расчета по всем
Потребность в оборотных средствах для создания запасов определим по нормативу производственных запасов:
Ннз = Qсут (Nтз + Nпз + Nстр) = QсутNз ,
где Qсут – среднесуточное потребление материалов;
Nтз – норма текущего запаса, дни;
Nпз – норма подготовительного запаса, дни;
Nз – норма запаса, дни.
Таблица 16
Расчет потребности в оборотных средствах в составе производственных запасов
| Наименование составляющих в составе запасов | Годовой расход, руб. | Среднесуточный расход, руб./сутки | Норма запаса, дни | Потребность, руб. | |||
| освоение |
полная мощность |
освоение | полная мощность | освоение | полная мощность | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Основные материалы | 335190 | 1117300 | 931,1 | 3103,6 | 30 | 27933 | 93108 |
| 2. Вспомогательные материалы | 68634,1 | 79807,1 | 190,7 | 221,7 | 60 | 11442 | 13302 |
| 3. Топливо, энергия со стороны | 231440,6 | 399035,5 | 642,9 | 1108,4 | 60 | 38574 | 66504 |
| Итого: | 635264,7 | 1596142,6 | 1765 | 4433,7 | 150 | 77949 | 172914 |
Косвенный метод расчета основан на показателе объема реализованной продукции и оборачиваемости оборотных средств в днях. Коэффициент оборачиваемости оборотных средств (Коб) показывает, сколько оборотов совершили оборотные средства за анализируемый период (квартал, полугодие, год).
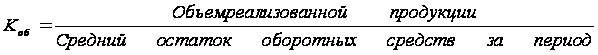
Продолжительность одного