Управление финансовым состоянием предприятия
Таким образом, в результате проведенного анализа можно сделать следующие выводы. В структуре источников имущества предприятия собственный капитал в начале года составлял лишь 6,3 %, но к концу года его доля выросла и составила 10,3 %. Соответственно этому преобладает доля заемных средств, которая снизилась с 93,7 % в начале года до 89,3 % в конце. Ликвидность предприятия «Агрофирма Курма» характеризуется следующими соотношениями: величина коэффициента покрытия значительно увеличивается к концу 2007 года, что связано с увеличением оборотных средств в сравнении с ростом краткосрочных обязательств; коэффициент срочности также вырос в 2007 году и соответствует теоретическим значениям. Следовательно предприятие ликвидно. Деловая активность предприятия, т.е. оборачиваемость активов на предприятии в 2007 году характеризуется понижением в сравнении с 2006 годом: - на 88 дней увеличился период оборота текущих активов, на 150 дней - совокупных активов. Динамика показателей эффективности деятельности предприятия характеризуется следующим. В 2007 году из-за наличия прибыли (дохода) рентабельность реализованной продукции составила 6 % собственного капитала 6 %, текущих активов – 8 %, а совокупных активов - 5 %.
В результате неоднозначности результатов финансового анализа устойчивости, деловой активности и эффективности деятельности предприятия проведем прогнозирование вероятности банкротства на ТОО «Агрофирма Курма» и оценку зоны безопасности для предприятия.
3 Разработка рекомендаций по стабилизации финансового состояния предприятия
3.1 Прогноз вероятности банкротства предприятия и оценка зоны безопасности
Финансовая неустойчивость – это подтвержденная документально неспособность предприятия платить по своим долговым обязательствам и финансировать текущую основную деятельность из-за отсутствия средств.
Основным признаком финансовой неустойчивости является неспособность предприятия обеспечить выполнение требований кредиторов в течение трех месяцев со дня наступления сроков платежей. По истечении этого срока кредиторы получают право на обращение в суд о признании предприятия должника банкротом.
Рассчитаем индекс кредитоспособности ТОО «Агрофирма Курма».
При построении индекса Альтман обследовал 66 предприятий промышленности, половина из которых обанкротилась почти за 20 лет, а половина работала успешно, и исследовал 22 аналитических коэффициента, которые могли быть полезны для прогнозирования возможного банкротства. Из этих показателей он отработал 5 наиболее значимых для прогноза и построил многофакторное уравнение. Таким образом, индекс Альтмана представляет собой функцию от некоторых показателей, характеризующих экономический потенциал предприятия и результаты его работы за истекший период. В общем виде индекс кредитоспособности (Z) имеет вид:
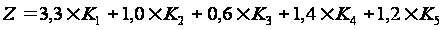 (23)
где:
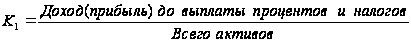 (24)
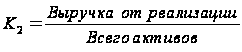 (25)
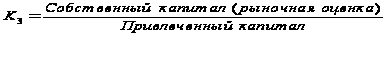 (26)
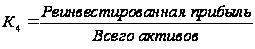 (27)
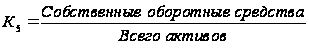 (28)
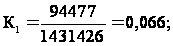
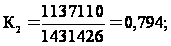
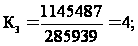
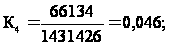
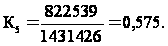
Рассчитанный индекс Альтмана для ТОО «Агрофирма Курма» составил:
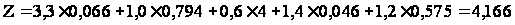
Критическое значение индекса рассчитывалось Альтманом по данным статистической выработки и составило 2,675. С этой величиной сопоставляется расчетное значение индекса кредитоспособности для конкретного предприятия. Это позволяет провести границу и высказать суждение о возможном обозримом будущем (2-3 года) банкротстве одних (Z<2,675) и достаточно устойчивом финансовом положении других (Z>2,675). В таблице 7 приведены значения Z-счета и вероятность банкротства.
Таблица 7
Степень вероятности банкротства
| Значение Z-счета | Вероятность банкротства |
|
1,81 и меньше 1,81 до 2,70 от 2,71 до 2,90 3,0 и выше |
Очень высокая Высокая Существует возможность Очень низкая |
Следовательно, можно сделать вывод о том, что вероятность банкротства для нашего предприятия очень низкая, то есть предприятие работает стабильно. Точность прогноза на один год составляет 95%, на два – 83%.
При анализе финансового состояния предприятия необходимо знать запас его финансовой устойчивости (зону безопасности). С этой целью все затраты предприятия следует предварительно разбить на переменные и постоянные в зависимости от объема производства и реализации продукции.
Переменные затраты увеличиваются или уменьшаются пропорционально объему производства продукции. Это расходы сырья, материалов, энергии, топлива, зарплата работников на сдельной форме оплаты труда, отчисления и налоги от зарплаты и выручки и т.д.
Постоянные затраты не зависят от объема производства и реализации продукции. К ним относятся амортизация основных средств и нематериальных активов, суммы выплаченных процентов за кредиты банка, арендная плата, расходы на управление и организацию производства, зарплата персонала предприятия на повременной оплате и др. Постоянные затраты вместе с прибылью составляют маржинальный доход предприятия.
Деление затрат на постоянные и переменные и использование показателя маржинального дохода позволяет рассчитать порог рентабельности, то есть ту сумму выручки, которая необходима для того, чтобы покрыть все постоянные расходы предприятия. Прибыли при этом не будет, но не будет и убытка. Рентабельность при такой выручке будет равна нулю.
Рассчитывается порог рентабельности отношением суммы постоянных затрат в составе себестоимости реализованной продукции к доле маржинального дохода в выручке:
 (29)
где: Пр – порог рентабельности;
Пз – постоянные затраты;
Дмд - доля маржинального дохода.
Если известен порог, то нетрудно подсчитать запас финансовой устойчивости (ЗФУ):
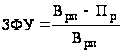 (30)
где: ЗФУ – запас финансовой устойчивости;
Врп – выручка от реализации продукции;
Пр – порог рентабельности.
В таблице 8 рассчитаем порог рентабельности и запас финансовой устойчивости предприятия «Агрофирма Курма».
Таблица 8
Расчет порога рентабельности и запаса финансовой устойчивости
(тыс.тенге)
| Показатели | 2006 год | 2007 год |
| 1 | 2 | 3 |
| Доход от реализации продукции, тыс.тенге | 1619787 | 1137110 |
| Сумма переменных затрат, тыс.тенге | 1565557 | 975980 |
| Сумма постоянных затрат, тыс.тенге | 71354 | 66653 |
| Сумма маржинального дохода, тыс.тенге | 54230 | 161130 |
| Доля маржинального дохода в выручке, % | 3,3 | 14,2 |
| Порог рентабельности, тыс.тенге | 21622,4 | 4693,9 |
| Запас финансовой устойчивости, тыс.тенге | 1598164,6 | 1132416,1 |
| Запас финансовой устойчивости, % | 98,6 | 99,5 |
Как показывает расчет (таблица 8), выручка в 2006 году составила 1619787 тыс.тенге., что выше порога рентабельности на 1598164,6 тыс.тенге или на 98,6%. В 2007 году выручка составила 1137110 тыс.тенге, что выше порога рентабельности на 1132416,1 тыс.тенге или на 99,5%. Это говорит о том, что за данный период ТОО «Агрофирма Курма», предприятие можно признать прибыльным.
Запас финансовой устойчивости можно показать графически (Рисунок 1). На оси абсцисс откладывается объем реализации продукции, на оси ординат – постоянные, переменные затраты и доход. Точка пересечения линии выручки и затрат есть порог рентабельности. В этой точке выручка равна затратам. Выше ее зона прибыли, ниже – зона убытков. Отрезок линии выручки от этой точки до верхней и есть запас финансовой устойчивости.
|
|
|||||||||||||||||||
| тыс. тг |
|
||||||||||||||||||
|
|
|||||||||||||||||||
|
|
|
||||||||||||||||||
| 1137110 | Запас финансовой устойчивости | Доход | |||||||||||||||||
|
|
|||||||||||||||||||
| 975980 |
|
|
|||||||||||||||||
|
|
|||||||||||||||||||
| Порог рентабельности | |||||||||||||||||||
|
|
|||||||||||||||||||
|
|
|||||||||||||||||||
|
|
Постоянные затраты |
||||||||||||||||||
|
|
4693,9 | 1137110 | Х, тыс.тг | ||||||||||||||||
 У


 66653

В заключение необходимо обобщить все результаты оценки, поставить более точный диагноз финансового состояния предприятия и сделать его прогноз на перспективу.
Как показывают данные, за 2007 год производственная и финансовая ситуация на предприятии несколько улучшилась. Повысились темпы роста объема производства и реализации продукции, а также темпы роста балансовой и чистой прибыли. По коэффициентам деловой активности и рентабельности можно судить о повышении активности и рентабельности предприятия.
Значительно повысились темпы роста объема производства и реализации продукции, а также темпы роста балансовой и чистой прибыли. Судя по коэффициентам оборачиваемости капитала, предприятие значительно повысило свою деловую активность, что повысило рентабельность продаж, увеличило доходность совокупного, производственного и собственного капитала.
Отмечая положительные стороны работы предприятия, в то же время следует отметить и некоторые негативные тенденции, наметившиеся в структуре капитала. Это касается, прежде всего, увеличения доли заемного капитала и соответственно степени финансового риска, величина которого превышает нормативный уровень.
Зона безопасности для предприятия очень низкая, доход может упасть на 99,5% и только тогда предприятие не будет получать прибыли.
По данным проведенного анализа финансового состояния ТОО «Агрофирма Курма» можно сделать вывод об удовлетворительности показателей, характеризующих состояние финансов данного предприятия. Таким образом, можно сделать вывод о том, что финансовое состояние данного предприятия является достаточно устойчивым. Для сохранения текущего финансового состояния предприятия следует запланировать конкретные мероприятия, которые позволят улучшить его финансовое состояние. Прежде всего, это мероприятия, направленные на увеличение производства и реализации продукции, повышение ее качества и конкурентоспособности, ускорении оборачиваемости капитала и более полное и эффективное использование производственного потенциала предприятия.
3.2 Меры по повышению деловой активности ТОО «Агрофирма Курма»
Показатели деловой активности характеризуют эффективность использования оборотного капитала предприятием. Поэтому в ходе анализа деловой активности предприятия рассчитываются показатели оборачиваемости, и для оценки их уровня проводится сравнительный анализ с данными предыдущих периодов.
Неудовлетворительные результаты анализа деловой активности предприятия позволяет заинтересованным в нем лицам сделать выводы, необходимые для принятия управленческих решений о применении определенных действий для повышения деловой активности предприятия.
Основные направления повышения деловой активности предприятия:
ускорение оборачиваемости капитала предприятия;
экономия оборотных средств;
обоснованный выбор стратегии реализации резервов экономии материальных ресурсов.
Рассмотрим все вышеперечисленные направления подробнее.
Важную роль в повышении деловой активности предприятия играет ускорение оборачиваемости капитала предприятия, так как чем быстрее капитал сделает кругооборот, тем больше предприятие получит и реализует продукции (работ, услуг) при одной и той же сумме капитала за определенный отрезок времени.
Ускорение оборачиваемости оборотных средств зависит от времени нахождения их на различных стадиях производственно-сбытового цикла, сокращения его длительности.
Следовательно, ускорение оборачиваемости оборотных средств является первоочередной задачей повышения деловой активности предприятия в современных условиях и достигается различными путями.
Основные пути ускорения оборачиваемости капитала:
- сокращение продолжительности производственного цикла за счет интенсификации производства (использование новейшей механизации и автоматизации производственных процессов, повышение уровня производительности труда, более полное использование производственных мощностей предприятия, трудовых и материальных ресурсов и др.);
- улучшение организации материально-технического снабжения с целью бесперебойного обеспечения производства необходимыми материальными ресурсами и сокращения времени нахождения капитала в запасах;
- ускорение процесса отгрузки продукции и оформления расчетных документов;
- сокращение времени нахождения средств в дебиторской задолженности;
- повышение уровня маркетинговых исследований, направленных на ускорение продвижения товаров от производителя к потребителю (включая изучение рынка, совершенствование товара и форм его продвижения к потребителю, формирование правильной ценовой политики, организацию эффективной рекламы и т.п.).
Если говорить об улучшении использования оборотных средств, нельзя не сказать и об экономическом значении экономии оборотных средств, которая выражается в следующем:
снижение удельных расходов сырья, материалов, топлива обеспечивает производству большие экономические выгоды. Оно, прежде всего, дает возможность из данного количества материальных ресурсов выработать больше готовой продукции (работ, услуг) и выступает поэтому как одна из серьезных предпосылок увеличения масштабов производства.
стремление к экономии материальных ресурсов побуждает к внедрению новой техники и совершенствованию технологических процессов.
экономия в потреблении материальных ресурсов способствует улучшению использования производственных мощностей и повышению общественной производительности труда.
экономия материальных ресурсов в огромной мере способствует снижению себестоимости продукции (работ, услуг).
существенно влияя на снижение себестоимости продукции, экономия материальных ресурсов оказывает положительное воздействие и на финансовое состояние предприятия.
Таким образом, экономическая эффективность улучшения использования и экономия оборотных фондов весьма велики, поскольку они оказывают положительное воздействие на все стороны производственной и хозяйственной деятельности предприятия.
На каждом предприятии имеются резервы экономии материальных ресурсов. Под резервами следует понимать возникающие или возникшие, но еще не использованные (полностью или частично) возможности улучшения использования материальных ресурсов.
Главное направление экономии материальных ресурсов на каждом конкретном предприятии – увеличение выхода конечной продукции (работ, услуг), используя одного и то же количество материальных ресурсов на рабочих местах - зависит от технического оснащения производства, уровня мастерства работников, уровня организации материально-технического обеспечения, количества норм расхода и запасов материальных ресурсов, обоснованности их уровня.
Как видно из проведенного анализа, оборотный капитал на предприятии ТОО «Агрофирма Курма» занимает значительное место в структуре всех средств. Как известно, критерием эффективности управления оборотными средствами служит фактор времени. Чем дольше оборотные средства пребывают в одной и той же форме (денежной или товарной), тем при прочих равных условиях ниже эффективность их использования, и наоборот.
Таблица 9
Анализ продолжительности оборота оборотного капитала
| Показатель | 2006 | 2007 | Изменение |
| 1 | 2 | 3 | 4 |
| Общая сумма оборотного капитала | 751578 | 822539 | +70961 |
| В том числе | |||
| Товарно-материальные запасы | 79528 | 68887 | -10641 |
| Дебиторская задолженность | 684051 | 879890 | +195839 |
| Денежные средства | 3404 | 1835 | -1569 |
| Выручка от реализации | 1619787 | 1137110 | -482677 |
| Общая продолжительность оборота оборотного капитала | 167 | 260 | +93 |
| В том числе | |||
| Товарно-материальные запасы | 18 | 22 | +4 |
| Дебиторская задолженность | 152 | 278 | +126 |
| Денежные средства | 0,7 | 0,5 | -0,2 |
В нашем случае можно сделать вывод об увеличении в 2007 году производственно-сбытового цикла, – периода времени, в течение которого происходит полный цикл от закупки материалов до получения выручки от реализации на 93 дня, что отрицательно характеризует деловую активность предприятия. В связи с замедлением оборачиваемости оборотного капитала на 93 дней произошло привлечение средств в оборот на сумму 293753,4 тыс. тенге. Следовательно, предприятию необходимо начать процесс повышения эффективности управления оборотными средствами.
В целом для повышения эффективности деятельности и деловой активности предприятия руководству ТОО «Агрофирма Курма» необходимо принять определенные меры по увеличению оборачиваемости активов. Такими мерами могут быть увеличение доли оборотных средств в общей структуре средств предприятия и повышение интенсивности использования имеющегося капитала предприятия.
3.3 Разработка мероприятий по привлечению заемных средств для усовершенствования финансового состояния предприятия
Высшей формой устойчивости предприятия является его способность развиваться в условиях нестабильной внутренней и внешней среды. Для этого предприятие должно обладать гибкой структурой финансовых ресурсов и при необходимости иметь возможность привлекать заемные средства, то есть быть кредитоспособным. В процессе написания второй главы дипломной работы были проанализированы показатели финансовой устойчивости и кредитоспособности предприятия. В результате были сделаны следующие выводы:
а) предприятие не имеет большой задолженности, формирование активов происходит за счет средств собственного капитала. Однако за период 2006-2007 гг. произошло существенное изменение кредиторской задолженности в сторону увеличения.
б) у предприятия наметилась тенденция к повышению финансовой устойчивости, и его финансовое состояние можно охарактеризовать как устойчивое.
в) у предприятия повышается зависимость от внешних источников финансирования. Это свидетельствует о том, что ТОО «Агрофирма Курма» активизирует свою финансово-хозяйственную деятельность и в том числе за счет внешних источников финансирования, и при этом еще находится в зоне финансовой безопасности.
Эффективная хозяйственная деятельность предприятия невозможна без постоянного привлечения заемных средств. Использование этих средств позволяет существенно расширить объем реализации товаров и формируемых товарных запасов, обеспечить более эффективное использование собственного капитала, ускорить образование различных целевых фондов, а в конечном счете - повысить рыночную стоимость предприятия.
Хотя отправную точку любого бизнеса составляет собственный капитал, на предприятиях торговли объем заемных средств значительно превосходит объем собственного капитала. В связи с этим управление привлечением заемных средств является одной из важнейших функций торгового менеджмента, направленной на достижение высоких конечных результатов деятельности предприятия.
Управление привлечением заемных средств представляет собой целенаправленный процесс их формирования из различных источников и в разных формах в соответствии с потребностями торгового предприятия на различных этапах его развития. Основная цель этого управления состоит в обеспечении наиболее эффективных условий и форм привлечения этих средств и рационального их использования.
На практике для большинства казахстанских организаций практически единственным источником получения финансовых ресурсов является банковский кредит. Это обусловлено рядом объективных причин.
Выпуск корпоративных облигаций выгоден лишь небольшой части компаний, деятельность которых является значимой в масштабах национальной экономики. К данному источнику финансирования прибегают в случае необходимости мобилизации крупного капитала для реализации проектов, имеющих для компании стратегически важное значение. Для остальных организаций, которые являются представителями малого и среднего бизнеса, подобный способ привлечения заемных средств нецелесообразен. К тому же финансирование через инструменты рынка капиталов ограничено практически полным отсутствием института инвестиционных банков.
Получение средств из государственных каналов для большинства организаций в настоящее время вообще не следует рассматривать как источник финансирования, поскольку, во-первых, это является привилегией узкого круга приоритетных отраслей, а во-вторых, не соответствует принципу формирования государственного бюджета.
Налоговое кредитование, в силу специфики и сложности его предоставления, доступен только единицам.
Финансовый лизинг представляет интерес для тех компаний, которые наращивают свою производственную мощность. Для удовлетворения иного рода потребностей в заемных средствах данный источник финансирования не подходит.
Рассмотрим возможность привлечения банковского кредита для стабилизации финансового состояния предприятия ТОО «Агрофирма Курма». Расчет потребности в банковском кредите основывается на следующих основных условиях. Во-первых, возможность привлечения кредитных ресурсов рассматривается как одна из альтернатив устранения временного разрыва между притоком и оттоком денежных средств. Решение о привлечении кредита принимается при условии большей экономической целесообразности данного способа внешнего финансирования, по сравнению с прочими имеющимися в наличии способами покрытия кассового разрыва.
В целом, если предприятие обеспечивает финансовую устойчивость, увеличение зависимости от заемных средств для предприятия может рассматриваться как положительная тенденция, потому что:
- проценты по обслуживанию заемного капитала рассматриваются как расходы и не включаются в налогооблагаемый доход;
- расходы на выплату процентов обычно ниже дохода, полученного от использования заемных средств в обороте предприятия, в результате чего повышается рентабельность собственного капитала;
- рост доли собственного капитала свидетельствует о негибкости, нестабильности производственно-хозяйственной деятельности. Для достижения высоких экономических результатов руководство предприятия ТОО «Агрофирма Курма» приняло решение о разработке проекта, который предусматривает приобретение системы ниппельного поения птичников, и высокопроизводительными вентиляторами марки ЕМ – SON, также для механизации процесса мойки по проекту заявлена яйцемоечная машина «РОСА 16», оборудование для убойного цеха предназначено для механизации процесса:
- разрезания и мойки желудочков - КТБ - 600 производительностью 2000 шт./час;
- снятия кутикулы, производительность 1000 шт./час;
- отделения головы, ног - пика дисковая В2 - ФОГ - 1/10.
Механизация данных процессов позволит повысить производительность линии первичной обработки птицы в 1,5 раза и даст возможность больше времени на ремонт оборудования и санобработку птичников, т.е. лучше подготовить птичники к новому населению птицы.
Для этого предприятие разработало проект на условиях банковского долгосрочного кредита в размере 47 500 тыс. тенге.
Оценка потребности предприятия ТОО «Агрофирма Курма» в банковском кредите основана на следующих положениях:
- высокий спрос на предлагаемую предприятием продукцию и дальнейший его рост;
- извлечение дополнительной прибыли;
- расширение объема и ассортимента выпускаемой продукции;
Далее рассчитаем финансовый план погашения платежей. Все расчеты будут произведены в тенге в ценах 2008 года. В таблице 10 представлен прогноз продаж на 2008, 2009, 2010, 2011 года.
Таблица 10
Прогноз продаж готовой продукции ТОО «Агрофирма Курма» на 2008, 2009, 2010, 2011 года
| № пп | Наименование продукции | Доход от реализации, тыс.тг. |
| 1. | Птица взрослая и молодняк | 43400 |
| 2. | Суточные цыплята | 8210 |
| 3. | Яйца | 481350 |
| 4. | Продукция промышленных производств | 253700 |
| 5. | Реализация прочей продукции | 329200 |
| 6. | Доход от производства зерна | 91600 |
| Итого: | 1207460 | |
| НДС | 181119 | |
| Доход от реализации | 1026341 | |
В таблице 11 представлена себестоимость за 2008, 2009, 2010, 2011 года
Таблица 11
Себестоимость реализованной готовой продукции на ТОО «Агрофирма Курма» за 2008, 2009, 2010, 2011 года
| Статьи | Сумма, тыс. тенге |
| Производственная мощность: | |
| - закупочная стоимость сырья | 683440 |
| - коммунальные услуги (электроэнергия, связь и т.д.) | 9760 |
| Итого: | 693200 |
| Производственная себестоимость: | |
| - административно-хозяйственные расходы | 38720 |
| - амортизация | 636 |
| Итого: | 39356 |
| Операционная себестоимость: | |
| Расходы на маркетинг | 1330 |
| Итого: | 1330 |
| Полная себестоимость | 733886 |
В таблицах 12 и 13 представлены финансовые показатели.
Таблица 12
Прогноз доходов и расходов на 2008, 2009, 2010, 2011 год
| Статьи | Сумма, тыс. тенге |
| 1 | 2 |
| Доход | 1026341 |
| Себестоимость | 733868 |
| Налог на прибыль | 15749 |
| Доход | 276706 |
| Итого за год: | |
| Доход | 1026341 |
| Себестоимость | 733886 |
| Налог на прибыль | 15749 |
| Доход | 276706 |
| Проценты за кредит и капитальная сумма долга | 65330 |
| Вознаграждение | 11875 |
| Предпринимательский доход | 199501 |
Таблица 13
Поток денежных средств за 2008, 2009, 2010, 2011 год
| Показатель | Сумма, тыс. тенге |
| Приход средств | |
| Остаток на начало периода | - |
| 1 . Доход от реализации | 933970 |
| Расход средств | |
| 1. Выплата заработной платы | 225140 |
| 2. Отчисления от ФОТ (21,5%) | 48405 |
| 3. Коммунальные расходы | 9760 |
| 4. Платежи в бюджет (НДС, налог на прибыль) | 36120 |
| 5. Общепроизводственные расходы | 334200 |
| 6. Сумма погашения платежей | 11875 |
| 7. Плата за кредит | 1140 |
| Всего расходов | 666640 |
| Остаток денежных средств | 267330 |
По данным таблицы 13, видно, что предприятие ТОО «Агрофирма Курма» располагает значительными «чистыми» поступлениями, что говорит о безусловной окупаемости проекта за предложенный срок. Анализ плана банковского кредита показывает, что за весь период освоения проекта, предприятие ТОО «Агрофирма Курма» будет иметь свободные средства для пополнения основных средств и формирования накопления капитала, достаточного не только для погашения платежей, но и для создания возможности увеличения личного потребления учредителей и работников предприятия. В результате реализации проекта закупа комбайнов на условиях банковского кредита предприятие ТОО «Агрофирма Курма» эффективно привлечет заемные средства, поскольку предприятие уже начнет использовать имущество для производственных целей раньше, чем осуществит его выкуп.
Заключение
В условиях рыночной экономики объективная оценка предприятия приобретает весьма актуальное значение, т. к. от ее обоснованности зависит достоверность и реальность информации, представляемой заинтересованным лицам. Наиболее часто в практике оценка используется при составлении финансового отчета предприятий всех типов и форм собственности для предоставления их владельцам полной информации об истинном финансовом положении и перспективах предприятия.
Оценка финансового состояния представляет собой действия для формирования представления о реальном финансовом состоянии предприятия, которые включают логический анализ отчетности, а также количественный анализ, построенный на расчете финансовых коэффициентов (ликвидности, оборачиваемости активов, структуры капитала и обязательств).
Финансовое состояние предприятия представляет собой отражение финансовой устойчивости предприятия на определенный момент и обеспеченности его финансовыми ресурсами для непрерывного процесса работы и своевременного погашения своих долговых обязательств.
Для оценки финансового состояния предприятия применяются методы финансового анализа, который представляет собой процесс, основанный на изучении данных о финансовом состоянии и результатах деятельности предприятия в прошлом с целью оценки перспективы его развития.
Анализ структуры имущества предприятия, источников формирования имущества, анализ показателей ликвидности, платежеспособности позволяет выявить, насколько эффективно предприятие использует свои средства. Умение правильно их исчислять, анализировать и определять влияние различных факторов на изменение их уровня позволит полнее выявить резервы повышения эффективности производства, разработать рекомендации по устранению выявленных недостатков, оздоровлению и укреплению его финансового положения.
В дипломной работе была проведена оценка финансового состояния на материалах предприятия ТОО «Агрофирма Курма», которое является юридическим лицом в соответствии с законодательством Республики Казахстан, имеет самостоятельный баланс, банковские счета, может от своего имени приобретать и осуществлять имущественные и личные неимущественные права. Основной деятельностью анализируемого предприятия является ведение строительно-монтажных работ, строительное проектирование и конструирование, архитектурное проектирование зданий и сооружений.
По результатам оценки финансового состояния можно сделать следующие выводы:
состояние финансовой устойчивости предприятия можно охарактеризовать, как удовлетворительное, потому, что показатели финансовой устойчивости положительные, принимают значения ниже рекомендуемых. Показатели ликвидности и платежеспособности также имеют устойчивую тенденцию к повышению, и их значение на 2007 год выше нормативных показателей;
значение коэффициента утраты платежеспособности больше 1 означает наличие у предприятия возможности не утратить платежеспособность в течение ближайших трех месяцев;
ликвидность предприятия «Агрофирма Курма» характеризуется следующими соотношениями: величина коэффициента текущей ликвидности увеличивается к концу 2007 года, что связано с увеличение оборотных средств в сравнении с ростом краткосрочных обязательств;
деловая активность предприятия имеет удовлетворительные значения показателей: оборачиваемость активов на предприятии характеризуется уменьшением в сравнении с предыдущим годом: - на 93 дней увеличился период оборота оборотных средств предприятия;
динамика показателей эффективности деятельности предприятия характеризуется следующим. В 2007 году рентабельность реализованной продукции составила 6 %, капитала 6 %, текущих активов – 8 %, а совокупных активов - 5 %.
Результаты оценки следующие: рассматриваемое предприятие в целом обеспечивает себе финансовую устойчивость, наблюдается тенденция повышения финансовой устойчивости. Собственный капитал предприятия имеет тенденцию к повышению, но также и повышается зависимость от внешних источников финансирования. Это свидетельствует о том, что ТОО «Агрофирма Курма» активизирует свою финансово-хозяйственную деятельность и в том числе за счет внешних источников финансирования, и при этом еще находится в зоне финансовой безопасности.
В результате неоднозначности результатов оценки финансовой устойчивости, деловой активности и эффективности деятельности предприятия руководство ТОО «Агрофирма Курма» приняло решение осуществить прогнозирование вероятности банкротства и оценку зоны безопасности для предприятия.
Прогноз вероятности банкротства был проведен по модели Альтмана. Индекс Альтмана для предприятия «Агрофирма Курма» составил Z=4, что позволяет сделать вывод об очень низкой вероятности банкротства. Точность прогноза на один год составила 95%, на два года – 83%.
Для повышения финансовой устойчивости и оптимизации финансового состояния предприятия необходимо знать запас его финансовой устойчивости (зону безопасности). Поэтому был рассчитан запас финансовой прочности предприятия, который убедил в устойчивом финансовом положении предприятия. Зона безопасности для предприятия довольно высокая, выручка может упасть на 99,5% и только тогда предприятие не будет получать прибыли.
Таким образом, в результате проведенного расчета можно сделать вывод, что финансовое состояние предприятия достаточно устойчивое.
Руководство предприятия приняло решение запланировать конкретные мероприятия, которые позволят улучшить финансовое состояние предприятия. Прежде всего, такими мероприятиями являются мероприятия, направленные на увеличение производства и реализации продукции, повышение ее качества и конкурентоспособности, снижение себестоимости, рост прибыли и рентабельности, ускорении оборачиваемости капитала и более полное и эффективное использование производственного потенциала предприятия.
В результате конкретизации проблем предприятия, было выявлено, что данное предприятия нуждается в долгосрочных заемных средствах. Было принято решение об осуществлении долгосрочного займа на пополнение основных фондов предприятия.
Данное мероприятие по привлечению заемных средств должно положительно повлиять на финансовую устойчивость предприятия. Приобретение оборудования по проекту будет способствовать более высокому уровню организации труда, повышению качества продукции, увеличению производительности труда. Более высокий технико - экономический уровень рабочих мест позволит повысить уровень условий труда на рабочем месте: санитарно - гигиенических, а также