Основы методологии и методики комплексного экономического анализа
Пассивы – это источники собственных и заемных средств, вложенные в активы организации. Собственный капитал (капитал) представляет собой стоимость активов организации, не обремененных обязательствами. Заемный капитал определяется совокупной величиной обязательств организации перед другими юридическими и физическими лицами. Заемные средства в зависимости от степени срочности погашения подразделяются на долгосрочные и краткосрочные (текущие). Средства, привлекаемые на долгосрочной основе, обычно направляют на приобретение активов длительного пользования, тогда как текущие пассивы, как правило, являются источниками формирования оборотных средств.
При анализе величины и структуры активов предприятия критерием их группировки является ликвидность, т. е. скорость превращения актива из материальной или иной формы в абсолютно ликвидную денежную форму. В отечественной учетно-аналитической практике активы группируют по степени возрастания их ликвидности: внеоборотные активы, оборотные активы (запасы, дебиторская задолженность, денежные средства).
Важное значение для оценки структуры активов имеет горизонтальный и структурный анализ актива баланса. Для корректировки финансовой стратегии хозяйствующего субъекта особую значимость приобретает трендовый анализ отдельных статей баланса за продолжительный период времени.
Для детализации общей картины изменений структуры активов может быть проведен анализ каждого раздела актива баланса (анализ динамики и структуры внеоборотных активов, анализ динамики и структуры оборотных активов). Кроме того, можно провести анализ состава и структуры нематериальных активов, основных средств, дать оценку состояния и движения незавершенного строительства, доходных вложений в материальные ценности, состава, структуры и динамики долгосрочных финансовых вложений.
Для исследования динамики и структуры состояния запасов используется таблица, в основе которой лежат данные второго раздела актива бухгалтерского баланса, расшифровывающие строку 210. В подлежащем этой таблицы целесообразно выделить следующие элементы запасов: производственные запасы, незавершенное производство, расходы будущих периодов, готовая продукция, товары, прочие запасы.
Аналогичным образом проводится анализ структуры и динамики денежных средств, дебиторской задолженности и прочих активов.
Таким образом, авансированный капитал можно определить как совокупность внеоборотного и оборотного капитала и анализ его состава и структуры проводить в соответствии с этим принципом деления.
Для управленческого анализа имеет смысл и другое определение авансированного капитала – как совокупности производственного капитала и капитала, вложенного в непроизводственную социальную сферу. Производственный капитал – совокупность основного производственного капитала и оборотного капитала, занятых в материальной сфере, т. е. в стадиях хозяйственной деятельности. Он обслуживает как непосредственно стадию производства, так и стадии обращения – снабжение и сбыт продукции. Капитал, обслуживающий непосредственно стадию производства, по мнению профессора Д. Шеремета, можно назвать производительным капиталом [20, с. 205]. Непроизводственный капитал – капитал, вложенный в социальную сферу (жилищно-бытовое хозяйство, здравоохранение, образование и культуру). Хотя в нематериальной сфере продукция не производится, но ее влияние на производительность труда персонала делает выгодным вложение капитала в эту сферу деятельности.
В зависимости от источников формирования весь авансированный (вложенный) капитал может быть представлен собственными и заемными средствами. Анализ структуры пассива баланса позволяет установить виды, структуру и специфику этих источников. Такой анализ имеет значительную роль в определении финансового положения хозяйствующего субъекта.
В составе собственного капитала могут быть выделены две основные аналитические составляющие: инвестированный капитал, т. е. капитал, вложенный собственниками, и накопленный капитал, т. е. созданный сверх того, что было первоначально авансировано собственниками. Кроме того, в составе собственного капитала можно выделить составляющую, связанную с изменением стоимости активов организации вследствие их переоценки. Инвестированный капитал включает номинальную стоимость простых и привилегированных акций, а также дополнительно оплаченный (сверх номинальной стоимости акций) капитал. Первая составляющая инвестированного капитала представлена уставным капиталом, вторая – добавочным. Накопленный капитал находит свое отражение в виде статей, формируемых за счет чистой прибыли (резервный капитал, нераспределенная прибыль). Такое деление собственного капитала на инвестированный и накопленный имеет большое значение как в теоретическом, так и в практическом плане: по соотношению и динамике этих групп оценивают эффективность деятельности предприятия. Тенденция к увеличению удельного веса накопленного капитала свидетельствует о способности наращивать средства, вложенные в активы предприятия, и характеризует финансовую устойчивость организации.
Анализ состава и структуры заемных средств целесообразно начинать с выяснения роли долгосрочных и краткосрочных источников финансирования в деятельности организации. Для оценки структуры обязательств весьма существенным является их деление и по степени обеспеченности (обеспеченные и необеспеченные). Особый интерес для анализа заемных средств представляет изучение динамики обязательств по нетоварным операциям: задолженность по оплате труда, по социальному страхованию и обеспечению, перед бюджетом.
6. Анализ прибыли и рентабельности продукции
В системе целей функционирования хозяйствующего субъекта, задача генерирования прибыли занимает центральное место. Однако «в общем случае деятельность не обязательна прибыльна, вероятно, нет ни одной компании в мире, не имевшей в своей истории хотя бы кратковременных спадов, выражавшихся в том числе, более или менее значительными убытками» [9, с. 362]. Поэтому, характеризуя результативность деятельности коммерческой организации, правильнее говорить не о прибыли, а о финансовом результате.
Финансовые результаты хозяйственной деятельности определяются на счетах бухгалтерского учета путем сопоставления доходов и расходов. Напомним, что определение и содержание доходов и расходов раскрыто в положениях по бухгалтерскому учету – ПБУ 9/99 «Доходы организации» и ПБУ 10/99 «Расходы организации».
Валовая прибыль представляет собой разность между выручкой от продажи продукции и производственной себестоимостью проданной продукции. Для эффективно работающего предприятия валовая прибыль не должна быть меньше постоянных расходов.
Прибыль (убыток) от продаж образуется как результат покрытия валовой прибыль коммерческих и управленческих расходов. Это главный элемент прибыли до налогообложения, который у нормально функционирующего предприятия составляет основу чистой прибыли и отражает роль маркетинговых и производственных факторов в формировании финансовых результатов.
Операционные доходы и расходы характеризуют результат совершения определенных хозяйственных операций (сдача имущества в аренду, продажа имущества, участие в совместной деятельности, предоставление займов и др.).
Внереализационные доходы и расходы характеризуют финансовый результат определенных фактов хозяйственной жизни, как правило, не зависящих от предприятия (курсовые разницы, штрафы, пени, неустойки за нарушение хозяйственных договоров, прибыли или убытки прошлых лет, выявленные в отчетном году и др.).
Прибыль (убыток) до налогообложения отражает общий финансовый результат от обычных видов деятельности. При этом прибыль до налогообложения характеризует величину общего экономического эффекта, полученного от финансово-хозяйственной деятельности в обычных условиях функционирования.
Чистая прибыль является важнейшим показателем, обобщающим результаты хозяйственной деятельности. Аналитическое значение этого показателя обусловлено разнообразными и многочисленными факторами его формирования, изучение которых позволяет оценить качество прибыли, реальный рост капитала, прогнозировать изменения финансовых результатов, оценивать качество управленческих решений в отчетном периоде. Она показывает возможности и границы направления капитала на цели расширенного воспроизводства и на выплату доходов собственникам.
Нераспределенная прибыль отчетного периода характеризует прирост собственного капитала, достигнутый в результате ведения хозяйственной деятельности.
Наиболее существенной частью прибыли до налогообложения является прибыль от продаж. Она характеризует абсолютную эффективность хозяйствования. На величину данного показателя оказывают влияние многие факторы как внутренние, так и внешние.
К группе внутренних факторов, зависящих и контролируемых предприятием, относятся:
основные факторы, определяющие сущностные результаты деятельности;
факторы, связанные с нарушением предприятием хозяйственной дисциплины.
К основным факторам формирования прибыли от продаж относятся: количество и качество продукции, ее себестоимость, цены на продукцию и на элементы себестоимости, структурные сдвиги в составе продукции.
Нарушением хозяйственной дисциплины, являются:
нарушение действующего порядка установления и применения цен;
экономия, полученная в результате невыполнения мероприятий по охране труда, улучшению условий труда и технике безопасности, невыполнения плана текущего ремонта основных средств и др.;
экономия, полученная от выпуска продукции с отступлениями от условий, стандартов, рецептур, технических условий и нарушением технологии.
Алгоритм расчета влияния названных выше факторов на прибыль от продаж, предложенный профессором А. Д. Шереметом, выглядит следующим образом [20]:
1. Влияние изменения цен на продукцию рассчитывается как разность между выручкой от продажи продукции в действующих ценах и выручкой от продажи в отчетном году в ценах базового года:
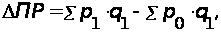
где

 цена единицы
продукции в
отчетном и
базисном периодах;
 количество
проданной
продукции в
отчетном и
базисном периодах.
2. Влияние изменения тарифных ставок (окладов) оплаты труда, цен на материалы, тарифы на энергию, перевозки определяется с использованием данных о себестоимости продукции.
3. Влияние нарушений хозяйственной дисциплины устанавливается с помощью анализа экономии, образовавшейся в результате указанных выше нарушений.
4. Влияние изменения объема продукции определяется путем корректировки базовой прибыли на коэффициент роста объема продаж продукции в оценке по базовой себестоимости и вычитанием из нее базовой величины прибыли:
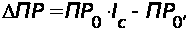
где
 коэффициент
роста объема
продаж продукции,
который рассчитывается
как отношение
себестоимости
реализованной
продукции
анализируемого
периода, исчисленной
в ценах и условиях
базисного
периода, к
фактической
себестоимости
проданной
продукции
анализируемого
периода.
5. Влияние изменения объема продукции за счет структурных сдвигов в составе продукции определяется путем корректировки базовой прибыли на разность коэффициента роста объема продаж в оценке по отпускным ценам и коэффициента роста объема продаж продукции в оценке по базовой себестоимости:
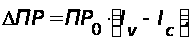
где
 коэффициент
роста объема
продаж в оценке
по отпускным
ценам.
6. Влияние изменения затрат на один руб. продукции за счет режима экономии выражается разницей между базовой полной себестоимостью фактически проданной продукции и фактической себестоимостью, исчисленной с учетом изменения цен на материальные и прочие ресурсы и причин, связанных с нарушением хозяйственной дисциплины.
7.
Влияние изменения
себестоимости
за счет структурных
сдвигов в составе
продукции
исчисляется
сравнением
базовой полной
себестоимости
 ,
скорректированной
на коэффициент
роста объема
продукции, с
базовой полной
себестоимостью
фактически
проданной
продукции
 :
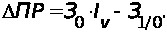
К группе внешних, независящих или неконтролируемых предприятием, факторов относятся:
чрезвычайные события, природные (климатические) условия, транспортные и другие факторы, вызывающие дополнительные затраты у одних предприятий и обуславливающие дополнительную прибыль у других;
изменение государственными и инфляционными процессами цен на продукцию, потребляемое сырье, материалы, топливо покупные полуфабрикаты, тарифов на услуги и перевозки, торговых скидок (наценок), норм амортизационных отчислений, ставок заработной платы и начислений на нее, ставок налогов и сборов;
нарушение поставщиками, снабженческо-сбытовыми, вышестоящими, хозяйственными, финансовыми, банковскими и другими органами дисциплины по хозяйственным вопросам, затрагивающим интересы предприятия.
Наряду с абсолютными показателями эффективность продаж может быть оценена с помощью относительных показателей рентабельности. Рентабельность продаж определяется как отношение прибыли (П) к объему продаж (РП):
Rпр = П : РП.
Заметим, что в качестве числителя указанной модели может быть выбрана валовая прибыль, прибыль от продаж, прибыль до налогообложения, прибыль от обычной деятельности, чистая прибыль. Такие показатели рентабельности получили название промежуточных уровней доходности.
Величина рентабельности продаж значительно варьируется в зависимости от вида деятельности. Различия в уровнях рентабельности продаж в рамках одной отрасли непосредственно определяются эффективностью управления на конкретном предприятии. Поэтому данный показатель часто называют коэффициентом эффективности управления.
Моделирование коэффициента рентабельности продаж показывает зависимость этого показателя от показателей интенсификации:
Rпр = ПР : РП = (РП – З) : РП =
[РП – (ФЗП + МЗ + А)]: РП = 1 – (Зе + Ме + Ае).
В свою очередь рентабельность продаж является одним из факторов рентабельности активов – обобщающей количественной характеристики доходности операционной деятельности.
7. Анализ деловой активности (капиталоотдачи)
Термин «деловая активность» трактуется по-разному. В широком смысле деловая активность означает весь спектр усилий, направленных на продвижение фирмы на рынках продукции, труда, капитала [9, с. 341]. В контексте анализа финансово-хозяйственной деятельности этот термин понимается в более узком смысле – как текущая производственная и коммерческая деятельность предприятия.
Для оценки и анализа деловой активности используются как качественные критерии, так и количественные показатели. Качественными критериями оценки деловой активности являются: широта рынков сбыта, наличие продукции, поставляемой на экспорт, репутация организации и др. Количественная оценка и анализ деловой активности могут быть сделаны по следующим направлениям:
оценка степени выполнения плана по основным показателям и анализ отклонений;
оценка и обеспечение приемлемых темпов наращивания объемов финансово-хозяйственной деятельности;
оценка уровня эффективности использования материальных, трудовых и финансовых ресурсов.
В настоящем пособии рассматриваются только те показатели деловой активности (капиталоотдачи), которые являются факторами основного показателя эффективности хозяйственной деятельности – рентабельности активов предприятия.
Общая капиталоотдача всех активов (основного и оборотного капитала) определяется по формуле:
Ко = РП : К = РП : (ВНА + ОА).
Обратным к данному коэффициенту будет коэффициент капиталоемкости продукции (Ке), который моделируется следующим образом:
Ке = К : РП = (ВНА + ОА) : РП =
ВНА
: РП + ОА : РП =
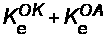 ,
где
 коэффициент
капиталоемкости
продукции по
основному
капиталу;
 коэффициент
капиталоемкости
по оборотному
капиталу.
Взаимосвязь общей капиталоотдачи всех активов с коэффициентом капиталоотдачи внеоборотных активов (основного капитала) и капиталоотдачи оборотных активов (оборотного капитала) можно выразить формулой:
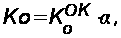
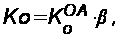
где
 капиталоотдача
внеоборотных
активов (основного
капитала);
 – удельный вес
внеоборотных
активов в общей
стоимости
активов;
 капиталоотдача
оборотных
активов (оборотного
капитала);
 – удельный вес
оборотных
активов в общей
стоимости
активов предприятия.
В свою очередь капиталоотдача внеоборотных активов (основного капитала) зависит от отдачи основных производственных средств и их удельного веса во внеоборотных активах:
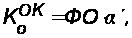
где
 удельный вес
основных
производственных
средств в составе
внеоборотных
активов.
Фондоотдача является основным показателем оценки эффективности использования основных производственных средств. Моделирование показателя фондоотдачи (или обратного показателя – фондоемкости) выявляет определяющие их факторы:
ФО = (РП : ОПФ) = РП : А · А : ОПФ,
Фе = (ОПФ : РП) = А : РП · ОПФ : А,
где РП : А – амортизациоотдача; А : ОПФ – обратный коэффицент оборачиваемости или коэффициент амотртизации; А : РП – амортизациоемкость продукции; ОПФ : А – оборачиваемость основных производственных средств.
Оборачиваемость основных производственных средств характеризует срок их службы. Амортизациотдача (или амортизациоемкость) характеризует эффективность использования основных производственных средств в отчетном периоде: более высокая фондоотдача означает, как правило, снижение доли амортизации в один руб. продукции, т. е. снижение себестоимости по этому элементу затрат.
Капиталоотдача оборотных средств (или прямой коэффициент оборачиваемости оборотных средств) характеризует отдачу продукции на один руб. оборотных средств или количество оборотов. При необходимости можно рассчитать показатели оборачиваемости оборотных средств в запасах, в дебиторской задолженности и т. д.
Коэффициент закрепления оборотных средств на один руб. продукции является обратным коэффициентом капиталоотдачи.
Также рассчитывается оборачиваемость оборотных средств в днях (То):
То = ОА · РП : Т,
где Т – продолжительность периода в днях.
Оборачиваемость оборотных средств в днях рассчитывается как по всей сумме оборотных средств, так и по отдельным элементам.
В целом при оценке показателей деловой активности рекомендуется сделать ряд расчетов. В части использования основных производственных средств порядок расчетов был рассмотрен в п. 7.2. «Анализ использования производственных ресурсов». Здесь же остановимся на расчетах экономической эффективности использования оборотных средств.
Расчет 1. Определить динамику качественных показателей использования оборотных средств, т. е. капиталоотдачу оборотных активов, коэффициент закрепления оборотных активов, оборачиваемость оборотных активов в днях.
Расчет 2. Определить прирост оборотных средств на 1% прироста продукции.
Расчет 3. Определить относительное отклонение в оборотных средствах:
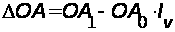 .
Расчет 4. Определить влияние экстенсивности (величины оборотных средств) и интенсивности в использовании оборотных средств (коэффициента оборачиваемости) на приращение продукции.
Расчет 5. Определить влияние коэффициента оборачиваемости на приращение прибыли:
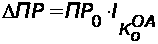 ,
где
 коэффициент
темпа прироста
оборачиваемости
оборотных
активов.
Расчет 6. Определить влияние изменения оборачиваемости на приращение рентабельности активов.
Методика анализа этого и других факторов рентабельности активов, а также методика расчета влияния коэффициента деловой активности на приращение уровня рентабельности активов представлены в п. 7.8. «Анализ рентабельности активов предприятия».
8. Анализ рентабельности активов предприятия
Рентабельность совокупных активов (авансированного капитала) предприятия – наиболее общий показатель в системе характеристики рентабельности. Экономический смысл данного показателя состоит в том, что он отражает отдачу с каждого рубля, вложенного в активы предприятия:
Rк = П : К.
В аналитических целях определяются следующие основные показатели рентабельности активов:
общая рентабельность активов по прибыли до налогообложения;
рентабельность активов по чистой прибыли;
рентабельность производственных активов (имущества) по прибыли до налогообложения или по чистой прибыли;
рентабельность оборотных активов;
рентабельность основных производственных средств.
Прибыль хозяйствующего субъекта, полученная с каждого рубля, вложенного в активы, зависит от оборачиваемости средств и доли прибыли в выручке от продаж:
Rк = П : К = РП : К · П : РП = Ко · Rпр.
Кроме двухфакторной модели рентабельности активов в экономическом анализе используются:
а) трехфакторная модель
Rк
= Rпр :
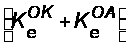 ;
б) пятифакторная модель
Rк=
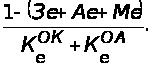
Теоретически возможно построение и более детальной факторной модели рентабельности активов, например, путем выделения материалоемкости по основным группам предметов труда и т. п.
Все перечисленные выше показатели, называемые экономической рентабельностью, используются для расчета экономической эффективности инвестиций и хозяйственной деятельности в целом.
Показателем, в наиболее общем виде отражающем эффективность использования средств, инвестированных в предприятие, является рентабельность инвестиций:
Rи = ПЧ + % · (1 – Сн) : ИК,
где Rи – рентабельность инвестиций; ПЧ – чистая прибыль; % – величина процентов за использование заемных средств; Сн – ставка налога на прибыль; ИК – совокупный инвестированный капитал.
Обобщающем показателем, комплексно характеризующим эффективность деятельности предприятия, является рентабельность собственного капитала:
Rск = ПЧ : СК,
где СК – величина собственного капитала.
Данный показатель называется также финансовой рентабельностью, поскольку определяет эффективность не только использования активов, но и управления капиталом. Он является функцией показателей доходности операционной, инвестиционной и финансовой деятельности предприятия:
Rск = Rи + ЗК : СК · (Rи – Цзк),
где ЗК – величина заемных средств; Цзк – цена заемного капитала.
Цена заемного капитала определяется по формуле:
Цзк = % · (1 – Сн) : (ЗК – КЗ),
где КЗ – кредиторская задолженность.
Смысл данного соотношения состоит в том, что пока рентабельность вложений в предприятие выше цены заемного капитала, рентабельность собственного капитала будет расти тем быстрее, чем выше соотношение заемных и собственных средств. Однако по мере роста доли заемных средств чистая прибыль предприятия начинает сокращаться. В результате рентабельность вложений в предприятие снижается, становясь меньше цены заемных средств.
9. Анализ финансового состояния предприятия
Прежде чем приступить к изложению основ методики анализа финансового состояния предприятия, рассмотрим, как характеризуется в экономической литературе это понятие.
Например, профессоры М. И. Баканов, М. В. Мельник и А. Д. Шеремет отмечают, что финансовое состояние выражается в соотношении структур активов и пассивов, т. е средств и источников их формирования [2, с. 373]. Оно обусловлено степенью выполнения финансового плана и мерой пополнения собственных средств за счет прибыли и других источников, а также скоростью оборачиваемости оборотных средств. По мнению авторов, финансовое состояние проявляется в платежеспособности предприятия, т. е. его способности вовремя удовлетворять платежные требования поставщиков в соответствии с хозяйственными договорами, возвращать кредиты, вносить платежи в бюджеты и внебюджетные фонды.
Разделяет подход вышеназванных авторов к раскрытию сущности финансового состояния профессор В. В. Ковалев. По его мнению, финансовое состояние характеризуется имущественным и финансовым положением предприятия, результатами его хозяйственной деятельности, а также возможностями дальнейшего развития [10, с. 290].
Профессор Г. В. Савицкая рассматривает финансовое состояние предприятия как «экономическую категорию, отражающую состояние капитала в процессе его кругооборота и способность хозяйствующего субъекта к саморазвитию на фиксированный момент времени» [15, с. 606].
По мнению профессора Л. И. Кравченко и его соавторов, финансовое состояние предприятия – «комплексное понятие, характеризующееся обеспеченностью финансовыми ресурсами, необходимыми для нормальной производственной, коммерческой и других видов деятельности субъекта хозяйствования, целесообразностью и эффективностью их размещения и использования, финансовыми взаимоотношениями с другими субъектами хозяйствования, платежеспособностью и финансовой устойчивостью» [11, с. 211].
Исходя из вышеизложенного, сущность финансового состояния, по нашему мнению, можно определить следующим образом: финансовое состояние – это экономическая категория, отражающая структуру имущества предприятия и источников его формирования, а также эффективность их использования, финансовую устойчивость, платежеспособность и способность предприятия к саморазвитию.
Выделяют следующие основные блоки анализа финансового состояния:
структурный анализ активов и пассивов (анализ имущественного и финансового положения предприятия);
анализ финансовой устойчивости;
анализ ликвидности и платежеспособности.
Общая оценка динамики финансового состояния предприятия. Анализ начинается с общей предварительной оценки динамики финансового состояния хозяйствующего субъекта. Проведение такого анализа имеет целью получение промежуточных оценок об имущественном и финансовом положении предприятия, о его финансовой устойчивости и эффективности бизнеса.
Для общей оценки динамики финансового состояния хозяйствующего субъекта целесообразно сгруппировать статьи актива и пассива баланса в отдельны группы по признаку ликвидности (статьи актива) и по срочности обязательств (статьи пассива) (табл. 23):
Таблица 23 Форма агрегированного аналитического баланса
|
Актив (имущество) |
Пассив (источники имущества) |
| 1. Внеоборотные активы | 1. Собственный капитал |
| 2. Оборотные активы | 2. Заемный капитал |
| 2.1. Запасы | 2.1. Долгосрочные обязательства |
| 2.2. Дебиторская задолженность | 2.2. Краткосрочные кредиты и займы |
|
2.3. Денежные средства и краткосрочные финансовые вложения |
2.3. Кредиторская задолженность |
На основе полученного агрегированного баланса осуществляется анализ состава и структуры имущества предприятия. Чтение баланса по таким систематизированным группам ведется с использованием методов горизонтального и вертикального анализа.
Непосредственно из аналитического баланса можно получить ряд важнейших характеристик финансового состояния предприятия, таких, как:
общая стоимость имущества предприятия = валюта (итог) баланса (строка 300);
стоимость основных и прочих внеоборотных средств = итог I раздела актива баланса (строка 190);
оборотных средств = итог II раздела актива баланса (строка 290);
стоимость материальных оборотных средств = строки 210 и 220 II раздела актива баланса;
величина дебиторской задолженности в широком смысле (включая прочие оборотные активы) = строки 230, 240 и 270 II раздела актива баланса;
сумма свободных денежных средств в широком смысле (включая ценные бумаги и краткосрочные финансовые вложения) = строки 250 и 260 II раздела актива баланса;
стоимость собственного капитала = итог III раздела пассива баланса (строка 490);
величина нераспределенной прибыли = строка 470 III раздела пассива баланса;
величина долгосрочных кредитов и займов = итог IV раздела пассива баланса (строка 590);
величина краткосрочных кредитов и займов = строка 610 V раздела пассива баланса;
величина кредиторской задолженности в широком смысле = строки 620, 630 и 660 V раздела пассива баланса;
общая стоимость источников финансирования = итог (валюта) баланса (строка 700).
Заметим, что для устранения влияния на валюту аналитического баланса и его структуру регулирующих статей, необходимо выполнить ряд определенных корректировок (например, на сумму доходов будущих периодов должны быть уменьшены краткосрочные обязательства и увеличен собственный капитал и др.).
Кроме того, для получения общей оценки динамики финансового состояния предприятия за отчетный период проводится сопоставление изменения валюты баланса с изменениями финансовых результатов хозяйственной деятельности за период. Сопоставление осуществляется путем сравнения темпов изменений финансовых результатов (выручки от продаж, прибыли) и среднего значения итога валюты баланса.
Анализ финансовой устойчивости. После общей характеристики финансового состояния и его изменения за отчетный период следующей важной задачей анализа является исследование абсолютных показателей финансовой устойчивости предприятия.
Для данного вида анализа решающее значение имеет вопрос о том, какие абсолютные показатели отражают сущность устойчивости финансового состояния. Ответ на него связан с балансовой моделью, из которой исходит анализ:
ВНА + ПЗ + ДС = СК + ДЗС + КрЗС + КЗ,
где ВНА – внеоборотные активы; ПЗ – производственные запасы; ДС – денежные средства, краткосрочные финансовые вложения, расчеты; СК – собственные источники; ДЗС – долгосрочные кредиты и заемные средства; КрЗС – краткосрочные кредиты и заемные средства; КЗ – кредиторская задолженность и прочие пассивы.
Учитывая, что долгосрочные кредиты и заемные средства направляются преимущественно на приобретение основных средств, преобразуем исходную балансовую модель следующим образом:
ПЗ + ДС = [(СК + ДЗС) – ВНА] + (КрЗС + КЗ).
Отсюда можно сделать заключение, что при ограничении ПЗ < [(СК +ДЗС) – ВНА] будет выполняться условие платежеспособности, т. е. денежные средства, краткосрочные финансовые вложения (ценные бумаги) и активные расчеты покроют краткосрочную задолженность предприятия: ДЗС > (КрЗС + КЗ).
Таким образом, соотношение стоимости производственных запасов и величины собственных и заемных источников их формирования определяет устойчивость финансового состояния предприятия. Обеспеченность запасов источниками формирования является сущностью финансовой устойчивости, тогда как платежеспособность выступает ее внешним проявлением. В то же время степень обеспеченности запасов источниками есть причина той или иной степени платежеспособности (или неплатежеспособности), выступающей как следствие обеспеченности.
Наиболее обобщающим показателем финансовой устойчивости является излишек или недостаток источников для