Организация оплаты труда работников в ОАО "Полиграфкомбинат "Красная Звезда" и направления ее совершенствования
Таблица 1.2 Система оценки уровня квалификации работников
| Группа | Должность | Балл |
| 1. | Директор предприятия | 5,0 |
| 2. | Главный инженер | 4,0 |
| 3. | Заместитель директора | 3,5 |
| 4. | Руководители подразделений | 3,2 |
| 5. | Ведущие специалисты | 2,7 |
| 6. | Специалисты и рабочие высшей категории | 2,5 |
| 7. | Специалисты и рабочие второй категории | 2,1 |
| 8. | Специалисты и рабочие третьей категории | 1,8 |
| 9. | Специалисты и рабочие | 1,5 |
| 10. | Неквалифицированные рабочие | 1,0 |
Бестарифные системы оплаты труда. Это распределительный вид оплаты труда, при котором заработок работника или группы работников ставится в полную зависимость от конечных результатов работы всего коллектива, к которому принадлежит работник. Бестарифная модель оплаты труда соединяет в единое целое личные и коллективные материальные интересы. Индивидуальная заработная плата каждого i-го работника (ЗПi) в этом случае представляет собой его долю в заработанном всем коллективом фонде оплаты труда.
Для бестарифного варианта организации заработной платы характерны следующие основные признаки:
- тесная зависимость уровня оплаты труда работников от фонда заработной платы, начисляемой по коллективным результатам работы (в этом качестве бестарифные системы принадлежат к классу коллективных систем оплаты труда);
- присвоение каждому работнику постоянных или относительно постоянных коэффициентов, комплексно характеризующих его квалификационный уровень и определяющих его вклад в общие результаты труда по данным о предыдущей трудовой деятельности – так называемый базовый коэффициент трудового участия (КТУ);
- присвоение каждому работнику текущего КТУ, дополняющего оценку его квалификационного уровня.
Индивидуальная заработная плата i-го работника равна [56, с.202]:
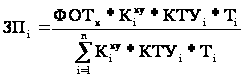 (1.4)
где ФОТк – фонд оплаты труда коллектива, распределяемый между работниками;
 – коэффициент
квалификационного
уровня, присвоенный
работнику
трудовым коллективом,
баллы, доли
единицы;
КТУi, – коэффициент трудового участия в текущих результатах работы i-го работника;
Тi – количество рабочего времени, отработанного i-м работником;
n – число работников, участвующих в распределении фонда оплаты труда.
К числу бестарифных следует отнести и контрактную систему оплаты, когда работодатель, нанимая работника, договаривается с ним о конкретной сумме оплаты за определенную работу.
В последнее время, особенно на негосударственных предприятиях (арендных, акционерных и других), бестарифные модели оплаты труда получают все большее распространение. Они имеют свою специфику и характерные особенности. Кроме уже рассмотренных вариантов бестарифных систем оплаты труда, применяется нормативно-долевое распределение на основе экспертной оценки результатов труда подразделений и отдельных работников. Экспертная оценка позволяет оперативно учитывать результативность труда.
Экспертные оценки трудового вклада подразделений производятся ежемесячно группами экспертов, сформированными на уровне предприятия или производственного подразделения. В их состав входят руководители, специалисты, передовые рабочие соответственно предприятия или его подразделения.
Каждый эксперт самостоятельно выставляет оценку, отражающую с его точки зрения результаты работы производственных подразделений предприятия. По итогам их обобщения утверждается окончательная оценка по пятибалльной системе. При выполнении заданий и программ подразделения, норм, должностных обязанностей и функций работникам ставится оценка 4. При допущении некоторых нарушений структурное подразделение или работник получает оценку 3. При серьезных упущениях в работе, невыполнении заданий, договоров – оценка 2. Высшая оценка может быть поставлена в случаях перевыполнения заданий, норм, что привело к значительному росту результативности труда. Для определения коэффициента трудового вклада (КТВ) разрабатываются специальные шкалы (табл. 1.3) [10, с.245].
Таблица 1.3 Шкала итоговых оценок и значений КТВ
| Среднее расчетное значение экспертной оценки | Принятое значение экспертной оценки | Значение КТВ |
| 4,75 – 5,0 | 5,0 | 1,5 |
| 4,25 – 4,74 | 4,5 | 1,25 |
| 3,75 – 4,24 | 4,0 | 1,0 |
| 3,25 – 3,74 | 3,5 | 0,75 |
| 2,75 – 3,24 | 3,0 | 0,50 |
| ниже 2,75 | 0,0 | 0,00 |
КТВ, определенный по шкале, может использоваться для распределения как всего ФОТ предприятия, так и только дополнительной его части (поощрительного фонда).
Одним из перспективных вариантов нетрадиционных систем оплаты труда руководителей и специалистов подразделений предприятий, взаимосвязи доходов работников и результативности производства является система «плавающих окладов». Ее суть в том, что с учетом итогов работы за месяц в следующем месяце для работников назначаются новые должностные оклады. Размер окладов повышается или понижается за каждый процент роста (снижения) важнейших технико-экономических показателей. Например, руководителю по итогам аттестации установлен оклад в размере 1 млн.руб. Коллектив, который он возглавляет, выполнил задание по росту производительности труда (прибыли и т.д.) в текущем месяце на 120%. Тогда исходя из установленного норматива (1% роста оклада за 1% роста показателя), работник получит дополнительно еще одну тыс.руб., а его новый оклад составит 1,2 млн.руб.
Таким образом, все рассмотренные варианты бестарифной и других нетрадиционных форм организации оплаты труда имеют свои преимущества. Они относительно просты, способны заинтересовать работников и коллективы в достижении высоких конечных результатов, в реализации внутренних производственных резервов. Модели в целом отвечают условиям самофинансирования и рыночной экономики. Однако они не лишены отдельных недостатков, которые в обобщенном виде можно свести к следующему.
Во-первых, в приведенных здесь вариантах организации оплаты труда при расчете заработка предусматривается использование базовых показателей (например, фактической заработной платы работника за прошлый период, зарплаты за последние три – шесть месяцев и т. д.) со всеми их недостатками. Как правило, при опоре на «базу» и расчетах «от достигнутого» не учитываются должным образом фактические затраты и реальный результат работника.
Во-вторых, они в большей мере учитывают лишь потенциальные возможности работника, а не его фактический трудовой вклад в общие результаты работы трудового коллектива. Например, в бестарифной системе заработной платы, применяемой по КТУ (с учетом реальных результатов) распределяется сравнительно низкая общего объема средств, предназначенных на оплату труда.
В-третьих, модели сохраняют многообразие различных видов премий, доплат и надбавок, слабо связанных с трудовым вкладом работника, что усложняет механизм их организации и не способствует достижению более тесного соответствия меры труда мере оплаты [10, с.248].
Таким образом, в настоящее время наряду с традиционными тарифными формами оплаты труда все более широкое распространение в мировой практике получают новые бестарифные формы оплаты труда, ориентированные прежде всего на усиление заинтересованности работников в результатах труда. Однако бестарифные формы организации заработной платы также имеют свои недостатки, в связи с чем объективно существует необходимость поиска новых подходов к организации оплаты труда с учетом не только отечественного, но и мирового опыта.
1.5 Зарубежный опыт оплаты труда на предприятии
Выявление тенденций развития, обоснование теоретических и методологических подходов к материальному стимулированию, создание новых механизмов оценки трудового вклада работников требуют анализа сложившихся систем оплаты труда и распределения доходов на предприятиях нашей страны и за рубежом. При этом одной из важнейших предпосылок эффективности такого подхода в организации оплаты труда является установление границ и направлений государственного регулирования в области распределительных отношений .
В зарубежных системах управления существует много различных теорий мотивации, основанных на выявлении влияния различных групп факторов на трудовые взаимоотношения сотрудников организации и конечные результаты. Среди них важное место занимают теория потребностей, теория обогащения труда, ожидания результатов, справедливого вознаграждения и другие содержательные и процессуальные теории мотивации. Каждая из этих теорий пытается объяснить трудовое поведение человека, используя различные психологические и физиологические концепции деятельности персонала.
Во всех существующих системах мотивации персонала должно быть установлено правильное соотношение между вознаграждением и результатом. Человек находит наиболее полное удовлетворение через вознаграждение за достигнутые результаты. Конечным мерилом того, насколько ценно вознаграждение, служит показатель удовлетворенности. Удовлетворенность – это результат внешних и внутренних вознаграждений с учетом их справедливости. Высокая результативность труда является причиной полного удовлетворения, а не его следствием. Мотивация персонала является не простым элементом причинно-следственных связей, а единой взаимоувязанной системой, объединяющей в единый комплекс такие человеческие факторы, как усилия, способности, результаты, вознаграждение и удовлетворение. Применение теорий мотивации позволяет лучше организовать труд всех категорий работников, обеспечить более рациональное использование всех экономических ресурсов на каждом предприятии [6, с.365].
В последние годы некоторые крупные зарубежные предприятия, используя новый управленческий подход, отказываются не только от индивидуальной сдельной, но и от повременной системы оплаты труда. При этом система материального стимулирования ориентируется на фактическую квалификацию работника (на основании не диплома, а уровня выполняемой работы). На таких предприятиях работники получают фиксированное жалованье за квалификацию, а не за число человеко-часов, проведенных на рабочем месте. Под фактической квалификацией понимается также способность работника не только выполнять свои непосредственные обязанности, но и участвовать в решении производственных проблем, разбираться в любом аспекте хозяйственной деятельности фирмы [56, с.202].
Развитые страны с рыночной экономикой накопили большой и разнообразный опыт организации заработной платы и других форм мотивации труда на предприятиях, в учреждениях и организациях, который в определенной мере можно использовать в Республике Беларусь. Однако надо иметь в виду, что у нас есть свои традиции и свой опыт организации заработной платы, который нельзя полностью игнорировать и не учитывать особенности переходного периода. Поэтому нужно говорить о сочетании и дополнении отечественного и зарубежного опыта, что сейчас, например, и происходит с оплатой труда в Японии и США. Попытки перенести в Японию и внедрить чисто американские методы закончились неудачей. Тем не менее рассмотрение японского опыта организации заработной платы труда представляет большой интерес.
Система оплаты, труда в Японии основана на системах пожизненного найма, ротации, репутации и подготовки на рабочем месте. Именно они накладывают на формирование японской системы оплаты труда свои неповторимые особенности, делают ее мощным фактором экономического роста.
Существует мнение, что система оплаты труда, в том числе за выслугу лет, является сугубо специфичной и применимой только в Японии, и что ее нельзя использовать в других странах. Экономическая рациональность, присущая японским моделям оплаты труда, обусловливает целесообразность использования их основных идей в обществах, основанных на иной культуре, в том числе и в Республике Беларусь.
Средняя заработная плата в Японии составляет около 3 тысяч американских долларов и это самый высокий показатель в мире. Например, в США доля средней зарплаты от соответствующего ее уровня в Японии составляет 63%, в Германии – 77, во Франции – 39%. Такой размер заработка обеспечивает японцам высокий уровень жизни [10, с.179].
На формирование суммарного заработка в японских компаниях могут влиять шесть основных факторов:
- возраст, стаж, образование (это тип оплаты труда, существующий в металлургии);
- должность, профессия, обязанности;
- условия труда;
- результаты работы;
- пособия на семью, жилье, транспорт;
- региональные пособия (учитывают особенности региона, где расположено предприятие).
В настоящее время пособия на семью выплачивают 85% предприятий. Пособия на транспорт платят 90% предприятий (оплата проезда на работу и с работы на автобусе, электричке и т.д.).
Конечно, как и везде, работодатели в Японии придерживаются режима экономии зарплаты. Если, например, они считают, что работа не столь удалена от места жительства, то пособия на транспорт не выплачиваются.
И еще один принципиальный момент. За период 1955–1994 гг. ВНП вырос в 6,4 раза, а средняя зарплата (включая пособия) на душу населения увеличилась в 4,36 раза. То есть наглядно видно, как шел процесс накопления капитала, развития производства и относительного сокращения потребления.
Один раз в год (1 апреля) заработная плата работников всех предприятий Японии увеличивается. Это происходит традиционно по требованию профсоюзов и по взаимной договоренности их с работодателями в соответствии с принципами социального партнерства [10, с.182].
При всем многообразии японских моделей оплаты труда можно выделить следующие основные особенности.
Первая особенность – зависимость оплаты труда от стажа, возраста работника (система оплаты за выслугу лет). Система оплаты за выслугу лет представляет собой метод контроля, при котором оплата труда и продвижение по службе пропорциональны возрасту и числу лет непрерывного стажа. Ожидание продвижения по службе в будущем в зависимости от стажа способствует закреплению работника на предприятии и расширению использования рынка труда внутри организации. Как термин «пожизненный наём» не означает заключения оговора о пожизненном найме, так и значение термина «оплата за выслугу лет» нельзя упрощать. Можно сказать, что в действительности нет таких предприятий, на которых оплата труда определяется только возрастом и числом лет непрерывного стажа, поскольку оплата за выслугу лет лишь частично определяется возрастом и числом лет непрерывного стажа, а частично – способностями к выполнению служебных обязанностей. Однако нельзя не учитывать и то, что в пользу повышения по службе пропорционально возрасту и числу лет непрерывного стажа говорит также то, что квалификация работника растет пропорционально возрасту и числу лет непрерывного стажа.
Оценка способностей к выполнению служебных обязанностей осуществляется не только по сложности практически выполняемой работы и степени ее выполнения, но и по скрытым способностям работника, учет раскрытия которых при такой оценке создает сильный стимул для повышения способностей рабочего. Оценка способностей к выполнению служебных обязанностей определяется начальством. В странах Запада зарплата «синих воротничков» обычно рассчитывается по шкалам тарифных ставок, установленных для каждого вида работ, и не подлежит регулированию начальством. В Японии, напротив, зарплата как «белых», так и «синих воротничков» зависит от оценки работника начальством. Это позволяет сказать, что система оплаты по выслуге лет дает больший стимул к соревнованию между работниками.
В системе оплаты за выслугу лет тремя важными элементами определения размера зарплаты являются забота о расходах рабочего на жизнь, побуждение к повышению производительности труда и стимулирование повышения способностей. На японских предприятиях крайне мало рабочих, работающих на условиях сдельной оплаты труда; не встречаются такие методы побуждения к труду, когда начальник угрожает рабочему увольнением. Несмотря на это, считается, что у рабочих японских предприятий имеется сильный стимул к работе, поскольку система оплаты за выслугу лет, как говорилось выше, побуждает рабочих к профессиональному росту, а оценка способностей к выполнению служебных обязанностей осуществляется начальством.
Кроме этого, эффективность системы оплаты за выслугу лет заключается в том, что содействует созданию обстановки сотрудничества и взаимопомощи рабочих на производстве, а также в том, что не устанавливает непосредственную связь между трудом и зарплатой и формирует гибкое отношение рабочих к их перестановке.
Таким образом, зависимость оплаты труда работников предприятий от возраста и стажа их работы надо понимать не в буквальном смысле. Японцы постоянно подчеркивают, что это лишь внешняя обманчивая оболочка. На самом деле зарплату повышают не за стаж и возраст, а за квалификацию и профессионализм, которые повышаются по мере увеличения стажа. Если рост стажа не обусловливает повышения результативности труда и квалификации работника, то размер оплаты труда в этом случае не увеличивается.
Второй особенностью японской системы оплаты труда является ее зависимость от так называемых жизненных пиков, которых в жизни человека насчитывается 5–6. Когда 22-летний японец после окончания университета поступает на работу, его зарплата составляет примерно 202 тыс. иен в месяц (приблизительно 2000 долл. США). Это определенный законом минимум. В 28–29 лет японец, как правило, женится. Опять же в соответствии с законом и традициями достижение этого пика отмечается повышением заработка (примерно на 5–7%). Следующая жизненная вершина достигается при рождении ребенка, в связи с чем государство рекомендует работодателям еще повысить зарплату сотрудникам. Затем прибавка следует при покупке жилья в кредит. Время, за которое следует отдать часть этого кредита, тоже сопровождается повышением зарплаты и т.д. [10, с.187].
Зависимость заработной платы от жизненных пиков наглядно свидетельствует о реальной заботе о конкретном человеке. Работник чувствует и знает, что в сложных жизненных ситуациях он не одинок, ему материально поможет фирма. Жить в таких условиях спокойнее и надежнее, и складываются соответствующие отношения к предприятию и отдача работника. О японской экономике можно без натяжки говорить как о социально ориентированной. Это выражается, как говорится, и в большом, и в малом, начиная с уровня заработной платы, зависимости ее от возраста и жизненных пиков и заканчивая внимательным отношением к человеку в разных житейских ситуациях.
В Японии вклад работников в развитие компании остается небольшим, пока они молоды, но по мере увеличения стажа и накопления опыта их вклад становится огромным. Сейчас в Японии оплата по результатам работы составляет более 60% в совокупной заработной плате, и эта тенденция усиливается.
Следующая особенность японской системы оплаты труда – зависимость окладов менеджеров от результатов работы предприятия. На всех предприятиях используется система «плавающих» окладов. Базовые ставки директора завода, начальников цехов, других менеджеров колеблются в зависимости от динамики себестоимости, объема производства, номенклатуры, других показателей, за которые отвечает тот или иной руководитель.
Например, у начальника цеха оклад 700 тыс. иен. Если его цех снизил себестоимость продукции на 10%, то его оклад автоматически увеличится на те же 10%, и т. п. Это определяется положением об оплате труда конкретного предприятия [10, с.196].
В последние годы в США, Франции и многих других странах получила широкое распространение индивидуализация заработной платы, основанная на оценке заслуг.
Смысл оценки заслуг сводится к следующему: работники, имеющие одинаковую квалификацию и занимающие одну должность, благодаря своим природным способностям, стажу, целевым установкам, мотивам и стремлениям, могут добиться различных результатов в работе. Эти различия должны найти отражение в заработной плате, что достигается с помощью дифференциации окладов в рамках разряда (или должности).
Анализ практики использования оценки заслуг показывает, что расширился контингент работников, на которых она распространяется. Вначале оценка заслуг применялась при организации заработной платы ИТР, руководящих работников и служащих, результаты труда которых труд«о выразить с помощью каких-либо точных показателей. Однако по мере объективного процесса сближения содержания труда работников умственного и физического труда происходит сближение и методов их оплаты. В США оценку заслуг ИТР проводит 80% компаний, а рабочих – приблизительно 50%.
Во Франции индивидуализация заработной платы используется преимущественно для управленческих работников и специалистов. В отношении рабочих этот принцип применяется меньше. Вместе с тем, есть фирмы, применяющие индивидуализацию заработной платы в отношении всех категорий работников. Например, химическая фирма «ЗМ» применяет политику заработной платы, основанную на оценке индивидуальных показателей работы (оценке заслуг), в отношении всех 3800 работников, начиная с 1986 г. Проведенные опросы показали, что 3/4 работников считают, что заработная плата должна в большей степени ориентироваться на индивидуальные результаты [10, с.249].
Как показывает мировой опыт, эффективность сотрудника и его доходы хорошо взаимосвязаны на всех уровнях иерархии, кроме самого высшего. Оклады и другие доходы (дивиденды и т.д.) руководителей корпораций часто не связаны с величиной прибыли, курсом акций и другими полезными результатами.
Успешное осуществление индивидуализации оплаты труда требует совершенствования методов оценки труда для достаточной мотивации работника и установления определенного соотношения между постоянной и переменной частями заработной платы с учетом «психологического порога», ниже которого заработная плата утрачивает свою стимулирующую роль и не воспринимается как адекватное вознаграждение за труд.
2 АНАЛИЗ ОРГАНИЗАЦИИ ЗАРАБОТНОЙ ПЛАТЫ РАБОТНИКОВ ОАО «ПОЛИГРАФКОМБИНАТ «КРАСНАЯ ЗВЕЗДА» И НАПРАВЛЕНИЕ ЕЕ СОВЕРШЕНСТВОВАНИЯ
2.1 Тактико-экономическая характеристика предприятия
Строительство Минского полиграфического комбината имени Я.Коласа началось в 1953 г. Два года спустя был построен промышленный корпус, а 1 июля 1956 г. с машины сошел первый лист-оттиск. К 1963 г. была полностью освоена проектная мощность и доведен выпуск продукции до 50 миллионов экземпляров книг и брошюр в год.
В 1981 г. в связи с присоединением полиграфической фабрики «Красная Звезда» предприятие получило название «Минское производственное полиграфическое объединение им Я.Коласа». С 1998 г. предприятие называлось «Производственное полиграфическое предприятие имени Я.Коласа», с июня 2000 г. - Республиканское унитарное предприятие «Полиграфический комбинат имени Я.Коласа» (УП «Полиграфкомбинат «Красная Звезда»»). С 27.12.2002 г. предприятие акционировано и называется ОАО «Полиграфкомбинат «Красная Звезда»»
Предприятие является подведомственной организацией Министерства информации Республики Беларусь.
ОАО «Полиграфкомбинат «Красная Звезда»» расположено в г. Минске и занимает площадь 2,1 га.
Предприятие специализируется на выпуске книжной продукции самых различных форматов и объемов в твердом и мягком переплетах. За год предприятие выпускает около 3700 наименований книг и брошюр.
Предметом деятельности предприятия является:
- полиграфическое исполнение и услуги, связанные с полиграфическим исполнением;
- издательская деятельность;
- производство канцелярских изделий;
- розничная торговля книгами, газетами и канцелярскими принадлежностями;
- прочие виды деятельности, оговоренные Уставом и разрешенные действующим законодательством
На все виды деятельности, требующие лицензирования ОАО «Полиграфкомбинат «Красная Звезда»» получены соответствующие лицензии.
Высшим органом управления ОАО является собрание акционеров, которому подчиняется правление. Правлению в свою очередь подчиняется директор предприятия.
Директору подчиняются:
- главный инженер;
- заместитель директора по производству и сбыту;
- заместитель директора по информационной работе и общим вопросам;
- бухгалтерия,
- бюро кадров;
- отдел технического контроля;
- планово-экономический отдел;
- отдел материально-технического снабжения (ОМТС);
- юрисконсульт;
- специалист по ценным бумагам;
- методист по физической культуре.
Главному инженеру подчиняются технические подразделения, среди которых можно выделить службу главного механика, технический отдел, ремонтно-механический цех, служба главного энергетика и другие подразделения.
Заместителю директора по производству и сбыту подчиняются производственно-технический отдел, отдел бумаги и все основные производственные цеха и участки.
Заместителю директора по информационной работе и общим вопросам подчиняются здравпункт, общежитие и автотранспортный участок.
Такую форму организации управления можно охарактеризовать как линейно-функциональную. Она обеспечивает рациональное разделение функциональных обязанностей между подразделениями предприятия и сотрудниками отделов и исключает дублирование выполняемых функций.
ОАО «Полиграфкомбинат «Красная Звезда»» планирует свою работу в соответствии с макроэкономическими параметрами проекта прогноза социально-экономического развития Республики Беларусь. Аналогичный подход применяется и в отношении стоимости материальных и прочих производственных ресурсов.
Структура реализованной продукции выглядит следующим образом (рис.1):
- государственные издательства – 3,0%;
- издательство «Харвест» – 94,2%;
- прочие негосударственные издательства – 2,8%.
Экспорт книжной продукции предприятие осуществляет только в Россию. Стоимость полиграфических услуг превышает стоимость полиграфических услуг на российских предприятиях по различным видам изданий до 40%, не учитывая стоимость доставки бумаги и вывоза готовой продукции. По этой причине продукция предприятия является практически неконкурентоспособной на рынке России и «Полиграфкомбинат «Красная Звезда»» не может поставлять продукцию в больших объемах на экспорт.
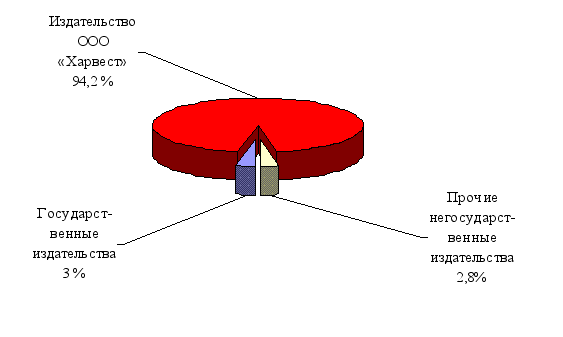
Рис. 1. Основные потребители продукции.
Имущество, составляющее уставный фонд ОАО «Полиграфкомбинат «Красная Звезда»» на 1.01.2008 г. составляет 5265124 тыс. руб.
Предприятие обладает достаточно высоким техническим потенциалом и оснащено широким спектром оборудования, составляющего полный цикл по подготовке и выпуску высококачественной книги. Предприятие оснащено широким спектром оборудования, составляющего полный цикл по подготовке и выпуску высококачественной книги.
Комбинат имеет 340 единиц технологического оборудования для производства полиграфической продукции. В состав основных фондов предприятия входят здания, сооружения, передаточные устройства, машины и оборудование, вычислительная и организационная техника, транспортные средства, инструмент, инвентарь и принадлежности. Наибольший удельный вес в структуре основных фондов занимают здания и машины и оборудование. Наибольший удельный вес в структуре машин и оборудования занимают рабочие машины и оборудование.
Технологический парк полиграфического оборудования крайне изношен, требует замены, завышенные расходы на ремонт и обслуживание оборудования существенно влияют на рост себестоимости продукции. Всего же износ по полиграфическому оборудованию составляет 97%. В 2007 г. было приобретено полиграфическое оборудование на сумму 508,9 тыс.долл.США, которое в Республике Беларусь не производится. В целом масштабное обновление устаревшего оборудования в настоящее время представляется затруднительным, так как предприятие не имеет достаточного количества оборотных средств.
Большая часть производственного оборудования установлена в основных производственных подразделениях: печатный цех, переплетный цех, формный участок и склад бумаги.
Для успешной реализации основной стратегии своего развития –удовлетворения потребности потребителей путем выпуска рентабельной продукции высокого качества предприятию необходимо обновление и расширение производственных мощностей, увеличение объемов выпуска полиграфической продукции.
Основными конкурентами ОАО «Полиграфкомбинат «Красная Звезда»» являются:
- полиграфические предприятия России;
- УП «Минская фабрика цветной печати»;
- РУП «Издательство Белорусский Дом печати»
Стратегия конкурентоспособности продукции предприятия направлена на высокое качество выполняемых работ, максимальное изучение потребности рынка, поиск новых рынков, налаживание системы маркетинга. Организация системы маркетинга, особенно в части текущего и перспективного планирования, очень важна для производственно-хозяйственной деятельности предприятия в условиях работы в акционерной форме собственности.
Основные показатели производственно-хозяственной деятельности ОАО «Полиграфкомбинат «Красная Звезда»» представлены в табл.2.1.
Таблица 2.1. Основные показатели деятельности ОАО «Полиграфкомбинат «Красная Звезда»».
| № п/п | Показатель | Ед.изм. | 2006 г. | 2007 г. | Отклонение | Темп роста, % |
| 1. | Выручка от реализации (всего) | тыс.руб. | 13 711 726 | 14 105 264 | 393 538 | 102,9 |
| 2. | Налоги из выручки | тыс.руб. | 2 395 088 | 2 456 020 | 60 932 | 102,5 |
| 3. | Выручка от реализации (без налогов из выручки) | тыс.руб. | 11 316 638 | 11 649 244 | 332 606 | 102,9 |
| 4. | Объём товарной продукции (в действующих ценах) | тыс.руб. | 10 005 192 | 10 544 396 | 539 204 | 105,4 |
| 5. | Объём товарной продукции (в сопоставимых ценах) | тыс.руб. | 10 005 192 | 9 709 389 | -295 803 | 97,0 |
| 6. | Себестоимость продукции | тыс.руб. | 11 215 061 | 11 734 403 | 519 342 | 104,6 |
| 7. | Прибыль от реализации | тыс.руб. | 101 577 | -85 159 | -186 736 | -83,8 |
| 8. | Сальдо внереализационных расходов и доходов | 347 594 | 87 039 | -260 555 | 25,0 | |
| 9. | Балансовая прибыль | тыс.руб. | 449 171 | 1 880 | -447 291 | 0,4 |
| 10. | Рентабельность реализованной продукции | % | 0,9 | -0,7 | - | - |
| 11. | Рентабельность предприятия | % | 10,7 | 1,6 | - | - |
| 12. | Объем экспорта продукции | тыс.долл. | 121,3 | 147,0 | 25,7 | 121,2 |
| 13. | Объем импорта | тыс.долл. | 381,0 | 575,3 | 194,3 | 151,0 |
| 14. | Остатки готовой продукции | тыс.руб. | 830 991 | 897 000 | 66 009 | 107,9 |
| 15. | Фонд оплаты труда | тыс.руб. | 4 628 100 | 5 123 700 | 495 600 | 110,7 |
| 16. | Среднесписочная численность | чел. | 754 | 717 | -37 | 95,1 |
| 17. | Дебиторская задолженность | тыс.руб. | 1 926 832 | 782 612 | -1 144 220 | 40,6 |
| 18. | Кредиторская задолженность | тыс.руб. | 1 479 187 | 1 606 954 | 127 767 | 108,6 |
Источник: собственная разработка.
Как видно из данных табл.2.1., темп роста выручки от реализации с учетом налогов в 2007 г. по отношению к 2006 г. составил 102,9%, прирост составил 393538 тыс.руб. Без учета налогов из выручки объем реализации в 2007 г. увеличился на 323606 тыс.руб. и составил 11649244 тыс.руб.
В соответствии с действующей на предприятии учетной политикой, определение выручки от реализации продукции (работ, услуг) и признание соответствующей выручке прибыли производится по мере оплаты покупателем (заказчиком) отгруженных им ценностей (работ, услуг).
Объем производства товарной продукции в действующих ценах 2007 г. увеличился с 10005192 тыс.руб. в 2006 г. до 10544396 тыс.руб. в 2007 г., при этом в сопоставимых ценах объем производства составил 97%.
За 2007 г. себестоимость продукции увеличилась по сравнению с 2006 г. на 4,5% и составила 11734403 тыс.руб.
Соответственно прибыль от реализации продукции в 2006 г. составила 101577 тыс.руб., в 2007 г. предприятие получило отрицательный результат – величина убытков составила 85159 тыс.руб.
Снижение рентабельности производства обусловлено следующими причинами:
1. Сдерживание роста инфляции при формировании цен в условиях опережающего роста цен на закупаемое сырье, материалы, тарифов на тепло- и электроэнергию и, как следствие, при попытке удержать заказы основного заказчика планирование выпуска продукции с низкой рентабельностью, обусловленное жесткой конкуренцией с белорусскими и особенно с российскими книжными полиграфическими предприятиями. Анализ цен по российским типографиям и ОАО «Полиграфкомбинат «Красная Звезда»» показал, что цены на услуги по производству изданий в твердом переплете на предприятии выше в среднем на 30%, по производству изданий в мягком переплете – на 10%, чем в России. В течение 2007 г. цены на российских типографиях практически не менялись.
2. Значительный износ оборудования (износ основного полиграфического оборудования составляет 97,0%) и отсутствие средств для обновления основных фондов. Предприятие несет потери из-за простоев оборудования на ремонтах.
3. Высокая материалоемкость и трудоемкость выпускаемой продукции, приводящая к росту ее себестоимости. Себестоимость растет и за счет снижения тиражности выпускаемой продукции.
4. Постоянная нехватка оборотных средств для закупки основных материалов. Основная причина -это несвоевременный расчет издательств за оказанные полиграфические услуги. Поэтому начиная с 2001 г. предприятие вынуждено использовать кредитную линию банка, что также ведет к росту себестоимости продукции.
Вместе с тем, по результатам деятельности в 2007 г. на предприятии сложилось положительное сальдо внереализационных расходов, что позволило предприятию перекрыть убытки от основной деятельности, балансовая прибыль составила 1880 тыс.руб.
Объем экспорта продукции увеличился в 2007 г. по сравнению с 2006