Управление предприятием оптовой торговли
Многие предприятия снабжения розничной сети используют службы торговых агентов. Это связано с тем, что товар представляет в данном случае конкретный человек. Агент обладает всей необходимой информацией и может обсуждать как вопросы доставки, так и вопросы оплаты. Применение службы агентов позволяет доставлять разработанную визуальную продукцию прямо к потенциальным покупателям. Это может быть и поздравительное письмо, и анкета, и сувенир. Многие недооценивают рекламу в прессе и специальных изданиях. Чем непременно пользуются конкуренты.
Еще одной важной задачей в области коммуникаций является оценка проведения той или иной программы продвижения.
Используя лишь один из приведенных документов маркетинга: политику предложения, ценовую политику, политику в области коммуникации, в большинстве случаев невозможно добиться успеха в отношении конкурентов. Поэтому целесообразно использование этих элементов в комплексе.
Практика показывает, что изучение рынка, использование многочисленных инструментов маркетинга вносит существенный вклад в создание и сохранение маркетинговых преимуществ в конкуренции, служит на благо людей. В заключении сформируем два вывода, которые являются необходимыми требованиями: изучать потребности покупателей; проводить рекламу и завоевывать покупателей с помощью инструментов маркетинга.5
2.3.4Ассортимент
Рассматривая цепочку прохождения товаров от производителя до потребителя для оптовой торговли продуктами питания можно выделить как конечных покупателей, так и розничных торговцев. И те, и другие в определенной степени влияют на спрос.
Изучение потребностей Конечных потребителей является наиболее объективным для принятия решения по ассортименту, чем изучение объемов закупок розничных торговцев. Закупки новых товаров требуют изучения спроса именно конечных потребителей.
Но решения по ширине и глубине услуг снабжения предприятий розничной торговли определяют именно розничные торговцы. Они выбирают тех поставщиков, с которыми они могут работать с наибольшей для себя выгодой и меньшими проблемами.
Таким образом особое внимание следует уделить изучению спроса. Для изучения мотивов спроса фирмы часто используют бальную систему оценок требований и характеристик. Оценка выставляется по условно принятой шкале баллов. 9
Схема изучения товара во многом зависит от конкретных условий. Однако можно выделить основные направления для изучения товара:
- оценка общего отношения потребителей;
- оценка качественных характеристик товара потребителями;
- оценка потребителями конкурентоспособности товара;
- изучение и прогнозирование жизненного цикла товара;
- оценка необходимости модернизации товара или выпуска новых;
- изучение особенности применения товара;
- особенности упаковки товара;
- позиционирование товара, его роль среди других товаров.
Таким образом, оценка товаров потребителями всегда осуществляется как комплексный подход, проводимый фирмой с учетом требований экономики, психологии, эстетики, этики, эргономики.6
2.3.5Ценовая политика
В системе маркетинга одно из центральных понятий – цена. Умение правильно понимать и использовать эту важнейшую категорию во многом определяет коммерческий успех фирмы на рынке.
К числу основных принципов формирования ценовой политики относятся:
1) обеспечение увязки ценовой политики предприятия с общей стратегией торгового менеджмента и приоритетными целями развития оборота. Ценовая политика должна рассматриваться как важнейшая составная часть стратегии развития торгового предприятия на отдельных этапах ее реализации. По отношению к целям развития товарооборота цели формирования ценовой политики носят подчиненный характер.
2) Обеспечение увязки ценовой политики предприятия с конъюнктурой потребительского рынка и особенностями избранной рыночной ниши. Такая увязка позволяет учесть не только условия формирования цен на товар в соответствующих сегментах потребительского рынка, но и характер требований к этой цене отдельных категорий розничных покупателей.
3) Обеспечение комплексности подхода к установленному уровню торговой надбавки на товар в сочетании с уровнем торгового обслуживания покупателей.
4) Осуществление активной ценовой политики на рынке. Активные формы этой политики определяются такими факторами, как самостоятельность подходов к установлению цен и торговых надбавок, дифференциацией к подходу формированию цен.
5) Обеспечение высокого динамизма ценовой политики. Этот динамизм обеспечивается быстротой реагирования разработанной ценовой политики на изменение внутренних условий развития торгового предприятия и факторов внешней среды, т.е. своевременности пересмотра отдельных ее параметров в увязке с динамикой потребительского рынка.
Факторы ценовой политики тесно связаны с факторами, которые непосредственно влияют на сам уровень цен. Обычно они выстраиваются примерно в следующей последовательности:
1) издержки производства – чем они ниже, тем больший диапазон изменения цены может быть допущен на рынке. Можно даже сказать, что это центральный, хотя и не единственный фактор, влияющий на уровень цены;
2) цены конкурентов-экспортеров в данную страну – чем они ниже, тем труднее проникать на эти рынки.
3) Цены местных фирм-конкурентов;
4) Величина спроса;
5) Транспортные издержки;
6) Надбавки и скидки в пользу посредника;
7) Различные пошлины и сборы;
8) Реклама и другие элементы стимулирования сбыта.
Таким образом к цене следует относиться как к очень тонкому механизму регулирования рынка, в котором принцип золотой середины чрезвычайно важен для любого продавца и любого товара.10
Модель расчета цен основывается на определенной последовательности действий. Альтернативные подходы включают в себя следующие методы определения цен:
1) на основе издержек производства;
2) с ориентацией на спрос;
3) с ориентацией на конкуренцию;
4) с ориентацией на равновесие издержек и состояние рынка.
В любом случае первоначально предприятие стремится получить прибыль. При формировании цены определяется нижний предел цены на товар. Это отправная точка. Далее формируется уровень минимальной наценки, покрывающий, при предполагаемом объеме продаж, издержки обращения предприятия (работа «в ноль»). На этом этапе мы получаем среднюю минимальную наценку на товар, т.е. себестоимость. Следует учитывать, что наценка на разные виды продуктов зависит от самого товара. Габаритный товар, но дешевый занимает на складе больше места, следовательно затраты на хранение выше. Товар, требующий специальных условий хранения, например замороженные продукты, требуют других расходов на хранение. Некоторые товары требуют специальных условий перевозки, и т.д.
На втором этапе исследуем рынок на предмет конкурентных цен и наценки. Тем самым определяя конкурентный уровень цен. Если себестоимость конкурентного товара ниже, следует проанализировать работу предприятия и выявить причины. Этот анализ неотъемлемая часть успеха в конкурентной борьбе.
После реализации товара следует рассчитать средние затраты на реализацию партии товара, оценить уровень наценки с точки зрения доходности.
Принимая во внимание правило 20/80, определяют группу наиболее важных товаров в отношении низкой цены и товары, к цене которых покупатели относятся более лояльно. Следует также выделить товары, которые покупаются постоянными покупателя, приносящими большую часть выручки. Возможно, для этих товаров конкурентная цена играет главную роль. Следует сохранять ее уровень, дабы не потерять постоянных покупателей. Этим товарам определяется цена ниже или равная конкурентной. Тем самым привлекая покупателей. Цены на остальные товары формируются исходя как из конкурентных цен, так и установление ведущих цен. Не редко на практике чаще всего применяется метод экспертных оценок.
Важное значение для принятия решения по цене имеет анализ предшествующего периода на предмет уровня цены и спроса покупателей. Выявление зависимости уровень цены к объему продаж требует затрат на организацию качественного учета, но результат того стоит.
Для товаров дефицитного характера торговая наценка может иметь характер «снятия сливок».
При формировании цен необходимо предусмотреть возможные скидки от объемов закупок, способа оплаты, срока доставки. В настоящее время наступления относительной экономической стабильности и снижения объемов продаж, в силу внешних факторов, оптовые торговцы начинают возвращаться к таким формам оплаты как консигнация и реализация.
В зависимости от видов оплаты могут быть цены:
- по предоплате;
- за наличные по факту получения товара;
- в рассрочку.
Самые низкие цены устанавливаются по первым двум пунктам. В рассрочку, учитывая риск, цена выше. При работе с конкретным покупателем можно варьировать цену в зависимости от постоянства закупок, предоставлять особые скидки (бонусы), давать товарный кредит.
В практике формирования цен существует множество приемов. Например, в мировой практике принято устанавливать цены не округляя их до нолей, зачеркивать старую цену и писать новую. В нашей стране многие маркетинговые уловки уже используются.
Цена достаточно сильный инструмент для достижения успеха, но не единственный.
3Анализ деятельности предприятия оптовой торговли
3.1Управление предприятием
3.1.1Организационная структура
Рассматриваемое мною предприятие арендует складские площади и офисные помещения в черте города. Поскольку въезд грузового транспорта в район железнодорожного кольца ограничен, при поиске помещения было это учтено. Офис находится в одном здании со складом. Поэтому менеджеры могут контролировать наличие материала на складе, отгрузку, погрузку и проводить инвентаризацию в непосредственной близости от офиса. Благодаря этому упрощена схема документооборота.
Рассматриваемое нами предприятие выполняет следующие основные функции:
закупка товаров;
хранение;
сбыт;
доставка.
Управлением предприятия в целом занимается генеральный директор. В его ведении находятся вопросы стратегического характера.
Финансовый директор подчиняется непосредственно генеральному и фактически управляет деятельностью компании на оперативном уровне. Он контролирует деятельность всех отделов. Также в его компетенции вопросы движения финансовых потоков.
Центральная проблема организации в сфере закупок состоит в координации закупок и продажи. В виду небольшого размера рассматриваемого предприятия закупка и продажа находится в одних руках. Т.е. эти отделы имеют одного руководителя, в компетенцию которого входят вопросы закупки по всему ассортименту. Преимущество этой формы состоит в том, что руководитель владеет сферой сбыта и информацией о спросе, что дает ему быстро реагировать на изменения на рынке. На предприятии не используется разделения в соответствии с группами товаров, степени обслуживания, величине покупателей и т.д.
Отдельно выделен бухгалтерский отдел. По сути, этот отдел состоит из главного бухгалтера, кассира и двух человек, оформляющих документы. В обязанности главного бухгалтера входит ведение бухгалтерского учета, формирование отчетов для налоговой инспекции, начисление налогов, решение всех вопросов связанных с налоговой отчетностью и др. Кассир принимает выручку у экспедиторов. Два человека оформляют документы по движению товара.
В отделе закупок и сбыта работают 5 менеджеров. Задачи этого отдела являются наиболее важными:
формирование ассортимента товаров
поиск поставщиков
организация закупок
приемка товаров
управление торговыми агентами
прием заказов на поставку товаров
организация доставки
Каждый из менеджеров отвечает за определенные ему функции. Так менеджер по закупкам отвечает за организацию поставок товаров, поиск поставщиков, приемку товаров, слежением за товарными запасами. Менеджер по работе с покупателями решает вопросы, связанные с качеством товаров и предоставляемых услуг, вырабатывает политику поддержания связей с покупателями, следит за расчетами с покупателями. Менеджер по сбыту координирует действия торговых агентов. Занимается приемом их на работу, увольнение, начислением зарплаты, контролирует качество их работы, готовит необходимые материалы (бланки заказов и рекламную продукцию). Он же занимается приемом заказов от покупателей по телефону. Менеджер по доставке контролирует деятельность экспедиторов, следит за отгрузкой товара и возвратами от покупателей. Еще один менеджер занимается организационными вопросами, анализом деятельности, т.е. «на подхвате» (если можно так выразиться).
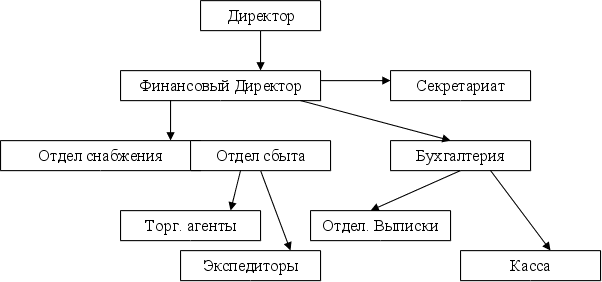
На телефонные звонки отвечает секретарь. Она принимает сообщения и переадресует звонки.
На рассматриваемом предприятии для доставки товаров в магазины приглашают водителей с собственным автотранспортом. В их обязанности входит доставка товаров в магазины и инкассация средств за товар.
Задачей торговых агентов является регулярное посещение магазинов, прием заказов, доставка рекламных материалов, сбор информации о магазинах, поиск новых покупателей.
Отношения между отдельными местами и задачами характеризуются отношениями подчиненности сверху и снизу, или отношениями по горизонтали.
3.1.2Технологические потоки на предприятии
Под организацией производственных процессов понимают пространственную и временную организацию деятельности на предприятии.
Рассмотрим общую схему технологических потоков:
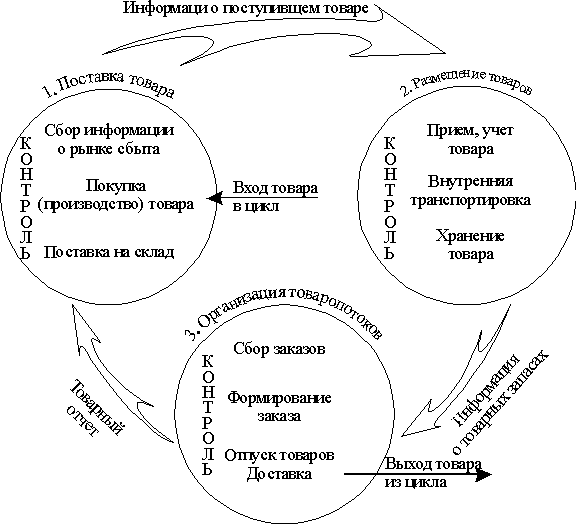
Таким образом, предприятие вначале определяет потребность в товаре. Затем осуществляется поиск наиболее подходящего поставщика. После заключения с поставщиком договора осуществляется поставка товара на склад. На складе товар разгружают и проверяют на соответствие количеству и качеству. При расхождении составляется акт приемки товар, где указываются все претензии. В этом случае товар может быть возвращен, поставщик может заменить или допоставить товар. 8
После этого товар отправляется к месту хранения. На полученные заказы от покупателей оформляются документы для доставки, отгрузки и оплаты товара каждому заказчику и документ на загрузку машины на складе. На складе производится подсортировка заказа и погрузка. После чего товар доставляется в магазины.
Приемка товара в розничной точке производится по той же схеме, что и на складе. Покупатель принимает товар или его часть. Не годный товар не принимается или заменяется.
Помимо товарных потоков не менее важное значение имеют финансовые потоки. Очень важно контролировать задолженность получателей и задолженность перед поставщиками для оптимального управления денежными средствами. Предприятие работает с поставщиками по договорам купли-продажи, консигнации и комиссии. В случае договора купли-продажи задолженность перед поставщиком возникает в момент указанный в договоре. Это может быть и предоплата, и оплата по факту, и оплата в рассрочку. В случае договора консигнации или реализации товар не переходит в собственность покупателя и задолженность перед поставщиком возникает по мере реализации товара.
Движение документов, относящихся к основной деятельности можно описать следующими потоками. Договора с покупателями заключаются агентами в самих магазинах и хранятся в офисе. Заказы от покупателей принимают также агенты непосредственно в магазине или по телефону. После этого заполненные бланки заказов поступают в отдел выписки документов. На основании заказов формируются документы на доставку и оплату покупателям. При выписке документов производится контроль задолженности покупателя перед предприятием на данный момент. В случае превышения задолженности критической суммы документы не выписываются, а информация об этом доводится до менеджеров по работе с покупателями. Также формируется документ на отгрузку товара со склада на каждую машину.
После развоза товаров по магазинам экспедиторы привозят на склад не принятые и возвращенные товары. Документы, подтверждающие это, сдаются в отдел бухгалтерию, где производится выписка документов для сдачи товаров на склад. Выручка (если оплата товара производится наличными) сдается в кассу.
Что касается закупок, то принятие решений по закупке товара осуществляется коллегиально. После чего финансовый директор дает указание менеджеру по сбыту изучить рынок предложений данного товара и определить наиболее выгодного поставщика. После чего производится анализ спроса. В результате этих манипуляций принимается окончательное решение о закупке товара или продолжении поиска наиболее выгодных вариантов.
3.1.3Управление кадрами
Человек занимает центральное место в социальной рыночной экономике. Предприниматель, успешно ведущий дела, очень скоро понимает, что предприятие может достичь хороших результатов лишь при наличии удовлетворенного, квалифицированного и высоко мотивированного трудового коллектива.
Вместе с тем, затраты на оплату труда персонала на большинстве предприятий оптовой торговли наряду с затратами на закупку товаров составляют самый большой блок затрат. Поэтому вопросы, связанные с персоналом на предприятии, требуют особого внимания с точки зрения рентабельности предприятия.10
Если предприятие хочет успешно функционировать на рынке, то позиция руководства в будущем должна быть результатом качества идей и принимаемых решений, а не иерархического положения.
Только с помощью стиля руководства, направленного на сотрудничество, предприятия оптовой торговли смогут справиться с комплексными проблемами в будущем. Сложная задача структурной перестройки предприятий и создания новых производственных функций будет наиболее успешно решена руководством, ориентированным на коллективную работу и личную ответственность.
Хорошие кадры для торгового предприятия играют решающую роль. Т.к. торговля это, прежде всего общение с покупателями и поставщиками, то умение выторговывать наилучшие условия является большим преимуществом. Умение разговаривать и улаживать проблемы с покупателями так, чтобы не потерять их, доступно не каждому. Наибольшая ответственность за качество работы предприятия лежит на менеджерах. Правильно подобрать людей на ту или иную должность входит в обязанности директора, это составляет половину успеха работы фирмы. Для работы экспедиторами должны быть подобраны люди с опытом, они должны быть надежными, так как работают не только с товаром, но и денежными средствами.
Еще одна должность на предприятии, требующая наибольшего умения общаться – торговый агент. Во первых он представляет фирму, т.е. является лицом фирмы. От качества его работы зависит объем заказов и отношение к фирме. Поэтому, набирая торговых агентов, следует учитывать все эти качества.
Рассмотрим штат предприятия оптовой торговли в сфере снабжения розничной торговли продуктами питания.
| Должность | Метод начисления | Сумма (руб) | % в общ объ. |
| Генеральный директор | Оклад |
10000 |
12,6% |
| Финансовый директор | Оклад |
9000 |
11,4% |
| Главный бухгалтер | Оклад |
8000 |
10,1% |
| Менеджер по закупкам | Оклад |
6000 |
7,6% |
| Менеджер по работе с покупат-ми | Оклад |
6000 |
7,6% |
| Менеджер по сбыту | Оклад |
6000 |
7,6% |
| Менеджер по товародвижению | Оклад |
5800 |
7,3% |
| Менеджер торговый | Оклад |
5800 |
7,3% |
| Отдел выписки документов (2чел) | Оклад |
6000 |
7,6% |
| Секретарь | Оклад |
2500 |
3,2% |
| Агенты по сбыту (8-12 чел) | 3% от заказов |
15000 |
19,0% |
| Экспедиторы (3 чел) | Оклад |
14000 |
17,7% |
| Итого: | 79100 |
Оценить результаты труда на предприятии можно используя следующие показатели:
1. Объем продажи товаров и реализации платных услуг
2. Объем товарооборота в целом
3. Объем продажи отдельных товаров в целом
4. Объем продажи отдельных видов товаров
5. Объем реализации платных услуг
6. Количество предоставленных покупателям платных услуг
7. Объем отдельно выполненных вспомогательных операций
8. Объем отдельных видов выполненных хоз. операций (закупка товаров и т.п.)
А показатели оценки затрат труда:
1. Среднесписочная численность персонала в целом
2. Среднесписочная численност работников обдельных категорий
3. Число отработанных человекодней
4. Число отработанных человекочасов
5. Общая сумма фонда заработной платы
6. Общая сумма затрат на содержание персонала
Основной целью управления производительностью труда является поиск и реализаци возможных резервов ее тоста. Принципиальная фомула расчетапроизводительности труда
ПТ=Р/ЗТ
Где ПТ – производительность труда; Р – объем результат деятельности работника (персонала в целом); ЗТ – затраты живого труда.
3.1.4Ценовая и ассортиментная политика
На большинстве торговых предприятий ценовую и ассортиментную политику нельзя назвать не только эффективной, но и как таковой политикой. Стремление быстро заработать на ходовом товаре и перейти на другой постепенно дает дорогу качественной работе на перспективу, которая предполагает формирование более менее стабильного ассортимента, конкурентных цен, сохранение постоянных покупателей и привлечение новых.
На рассматриваемом предприятии в этом плане как раз не самая лучшая ситуация. Предпосылки к формированию механизма установки цен и ассортимента есть. Таковыми являются - низкий уровень прибыли, плохая оборачиваемость средств. Предприятия, не осуществляющие на практике продуманные методы работы, не нацеленные на завоевание покупателей станут перед выбором – либо работать по-новому, либо сменить род деятельности.
Не менее важным для реализации этих механизмов является наличие отлаженной системы учета. Оперативный учет имеет несколько иные цели, в отличие от бухгалтерского. Он должен помогать в управлении работой предприятия, выдавать информацию необходимую в решении таких вопросов, как расчеты с поставщиками и покупателями, анализ продаж, остатков товаров и др. Только в случае организации надежного механизма учета предприятие может эффективно реализовать и ценовую, и ассортиментную политику. На нашем предприятии установлена система SOUTH которая позволяет получить полные отчеты о деятельности предприятия. Однако, изначально не правильная организация ввода данных привела к некоторым сложностям в анализа деятельности. Так оплата товара вводилась не в день ее реального осуществления, а один раз в неделю. Что привело к невозможности реального анализа оплаты товара.
Необходимость ведения определенной политики должны четко понимать руководители предприятия. Они должны следить и контролировать ее выполнение. От этого напрямую зависит успех фирмы.
Рассматриваемое предприятие как раз относится к разряду стоящих перед выбором – либо работать по-новому, либо сменить род деятельности. Т.к. формирование ассортимента происходит не в результате систематического поиска и анализа состояния рынка, а скорее случаем. Цена устанавливается исходя из средней наценки на данный вид товара, уровня конкурентных цен (это в лучших случаях), опыта менеджеров, партнеров и попыток продать по более высокой цене.
Формирование цены, торговая наценка требуют постоянного анализа в разрезе ассортиментных позиций, статей затрат, оборачиваемости конкретной позиции ассортимента, денежной емкости, условий и сроков хранения и пр. Для того, что бы учесть все факторы необходимо затратить время и силы. Возможно для небольшого предприятия нет необходимости проводить такой анализ полностью, но даже частично это позволит повысить эффективность принимаемых решений.
В результате работы компании ассортимент постоянно менялся и рос. Большинство позиций не задерживались более одного оборота. Единственными оставались ударные позиции, приносящие основную прибыль.
Рассмотрим изменение количества позиций в аасортименте:
| Месяц | Нач. января | Январь | Февраль | Март | Апрель | Май |
| Количество групп товаров | 26 | 40 | 42 | 47 | 53 | 51 |
| Количество позиций товаров | 93 | 166 | 204 | 261 | 287 | 264 |
При ближайшем рассмотрении ассортимента можно выявить наиболее стабильные группу товаров: Мясная нарезка, Мясные п/ф, Кетчуп, Соус, Масло, Майонез, Вегитарианское блюдо, Чай, Соки, Вода, Цыпленок, Консервы, Свекла, Перец, Варенье, Компот, Сухофрукты, Сигареты, Чипсы, Крупа, Шоколад и др.
Хотя ассортимент только возрастал с начала года, на объеме продаж и объеме товарных запасов это сказалось меньше. Увеличение ассортимента очень резкое произошло в конце января. Более широкий ассортимент наиболее привлекателен для покупателей. Намереваясь расширяться, предприятие проводило активный набор торговых агентов, и их число возросло от 13 до 20. Но количество агентов мало повлияло на объем заказов от покупателей.
Как бы не плачевной казалось данная ситуация, но предприятие выплачивает регулярно зарплату сотрудникам. В большей степени это зависело от опыта менеджеров, их связей, умения работать с людьми.
3.1.5Закупки и сбыт
Закупки и сбыт подразумевают следующие функции: поиск поставщиков, выбор наиболее выгодных поставщиков, поддержание постоянных связей, транспортировка, приемка товара, возврат товара, слежение за товарными запасами на складе, поиск покупателей, рекламная политика, сбор заказов, отгрузка, доставка и др.
Поиском поставщиков и организацией закупок занимаются два менеджера. Для поиска поставщиков используется как внутренние, так и внешние источники информации. Для этого используются печатные издания, internet, справочники и пр. Для требуемого товара определяются цены различных поставщиков. В соответствии с качеством товара, удаленностью продавца и пр. условиями отбираются наиболее подходящие. Затем изучается рынок сбыта этого товара, предложения существующие на рынке. В результате определяется допустимая цена на рынке. Если торговая наценка, возможная для этого товара, говорит об успехе такой сделки, то ведутся переговоры с поставщиками с целью выторговывания наилучших условий и заключения договора.
Следующим шагов является транспортировка товара на склад. Если товар не возможно перевезти имеющимся транспортом, то менеджер заказывает машину у транспортных предприятий.
Если поставщик предлагает доставку товара, то следующим шагом является приемка. После выгрузки товар проверяется на соответствие качества и количества товара документальным. В случае недостаче или несоответствии качества товара покупатель имеет право отказаться от своих обязательств и вернуть товар. Если испорчена только часть товара, то составляется акт приемки товара. Поставщик должен в соответствующий срок заменить некачественный товар или вернуть деньги.
При обсуждении условий договора имеет большое значение способ и сроки оплаты товара. Здесь обе стороны имеют свои интересы. Продавцу выгоднее предоплата за поставляемый товар, т.к. это гарантирует поступление денег. Покупатель же стремится взять товар с отсрочкой платежа или на реализацию (консигнацию). В этом случае деньги уплачивает продавцу по мере реализации товара, следовательно, нет необходимости в оборотных средствах, собственность на товар не переходит и не платится налог на имущество, товар можно вернуть.
В зависимости от способа оплаты цена на товар может колебаться. В ней учитывается риск неплатежей, срок использования кредита (товарного или денежного) и пр. Поэтому для торгового предприятия иногда бывает выгоднее взять товар по предоплате, но дешевле, чем на консигнацию, но дороже.
При постоянных закупках риск неуплаты снижается, появляется вероятность сбыта регулярно определенного количества, что может оказать содействие уменьшению цены. Однако следует следить за ценами поставщиков на рынке. Привязанность к одному поставщику может стоить дорого.
Поиск новых покупателей и поддержание связи с ними осуществляется агентами. В обязанности агента входит обходить магазины, разносить бланки заказов, принимать заказы.
Для того, чтобы агенты не пересекались в одних и тех же магазинах по карте города Москвы обозначены районы, в каждом из которых работает только один агент. Всего районов порядка 30. Каждому агенту выделено по 2-4 района. Количество районов зависит от насыщенности магазинами.
3.1.5.1.1Месяц |
Январь |
Февраль |
Март |
Апрель |
Май |
|
Количество агентов |
13 | 20 | 19 | 13 | 8 |
|
Объем заказов |
507941 | 545844 | 389985 | 373973 | 92340 |
|
Заказов на 1 агента |
39 072 | 27 292 | 20 526 | 28 767 | 11 543 |
|
Зарплата агентов |
15 238 | 16 375 | 11 700 | 11 219 | 2 770 |
После заключения договора магазин может делать заказ по телефону или непосредственно через агента. Т.к. ассортимент меняется, то агент регулярно должен заносить бланки заказов в магазин.
После получения заказа доставка осуществляется либо на следующий день, либо на день, назначенный покупателем. В отделе выписки подготавливают документы для экспедиторов с вечера. Утром экспедиторы получают груз на складе и развозят по магазинам. Вечером выручку сдают в кассу.
При приемке магазин может отказаться от части или всего товара, если товар не удовлетворяет требования по количеству и качеству. В этом случае товар заменяется на следующий день или довозится, или покупателю возвращаются деньги.
На предприятии не проводится ни каких рекламных мероприятий, работы с кадрами (обучение, повышение квалификации). Нет практики проведения анализа работы персонала, как в отдельности, так и по отделам.
3.2Анализ хозяйственной деятельности предприятия
3.2.1Анализ товарооборота
Основу коммерческой деятельности предприятия на потребительском рынке составляет процесс продажи товаров. Экономическое содержание этого процесса отражает товарооборот предприятия.
Под товарооборотом торгового предприятия понимается сумма продажи им потребительских товаров за определенный период времени.
Развитию товарооборота торговых предприятий всех форм собственности и организационно-правовых форм деятельности придается большое значение в экономической и социальной политике страны. Не меньшую роль товарооборот играет и деятельности конкретных торговых предприятий. Развитие товарооборота определяет широту и глубину проникновения предприятия на потребительский рынок и его конкурентную позицию на этом рынке, общие возможности и темпы экономического развития предприятия в стратегической перспективе.
В системе показателей развития торгового предприятия товарооборот играет не однозначную роль. Являясь основным оценочным показателем объема деятельности торгового предприятия, он служит также показателем формирования его ресурсного потенциала (объема и состава трудовых, материальных и финансовых ресурсов) и затрат ресурсов (суммы и состава издержек). В то же время в условиях рыночной экономики товарооборот носит подчиненный характер по отношению к прибыли предприятия от торговой деятельности.
Оптовый товарооборот характеризует продажу товаров, прошедших определенную технологическую обработку на данном предприятии (транспортирование, хранение, оптовая подсортировка и т.п.), различным оптовым покупателям, организующим процесс их последующей реализации конечным потребителям.
Показатели товарооборота имеют высокую степень связи с другими важнейшими показателями деятельности торгового предприятия. В системе этих связей наибольшую роль играют следующие их формы: 1) внутренняя связь отдельных показателей товарооборота; 2) связь товарооборота с показателями объема ресурсного потенциала и эффективности его использования; 3) связь товарооборота с суммой и уровнем важнейших финансовых показателей.
Внутренняя связь отдельных показателей товарооборота характеризуется балансовой увязкой объема реализации товаров, суммы товарных запасов и объема поступления товаров. Формула этой балансовой связи имеет следующий вид:
Р+В+Зк=П+Зн,
Где Р – объем реализации товаров в определенном периоде;
П – объем поступления товаров в определенном периоде;
Зн, Зк – сумма запасов товаров на конец и начало периода;
В – выбытие товаров в связи с естественной убылью и по прочим причинам.
Учитывая высокую степень связи между этими показателями, управление товарооборотом на торговом предприятии охватывает их систему в комплексе.
Связь товарооборота с показателями объема ресурсного потенциала и эффективности его использования рассматривается обычно в разрезе отдельных видов используемых ресурсов.
Так, связь товарооборота с используемыми трудовыми ресурсами выражается следующим образом:
Р = Пс * ПТ
Где Р – объем реализации товаров в определенном периоде;
Пс – среднесписочная численность персонала в определенном периоде;
ПТ – средняя производительность труда работников в определенном периоде (выраженная объемом товарооборота на одного работника).
Связь товарооборота с используемыми основными фондами выражается следующим образом:
Р = ОФ * Фо
Гре Р – объем реализации товаров в определенном периоде;
ОФ – средняя стоимость основных фондов в определенном периоде;
Фо – фондоотдача в определенном периоде (выраженная объемом товарооборота на единицу основных фондов).
Аналогично можно выразить связь товарооборота с другими видами ресурсов торгового предприятия.
Связь товарооборота с суммой и уровнем важнейших финансовых показателей также рассматривается обычно в разрезе отдельных из этих показателей.
Так связь оборота с валовым доходом выражается следующим образом:
Р = ВДр * УВД / 100
Где Р – объем реализации товаров в определенном периоде;
ВДр – сумма валового дохода от реализации товаров, полученного в определенном периоде;
УВД – уровень валового дохода от реализации товаров в определенном периоде (выраженный в процентах к товарообороту).
Связь товарооборота с издержками обращения выглядит так:
Р = ИО * Уио / 100
Где Р – объем реализации товаров в определенном периоде;
ИО – сумма издержек обращения в определенном периоде;
Уио – уровень издержек обращения в определенном периоде (выраженный в процентах к товарообороту).
Связь товарооборота с сумму уплачиваемых налогов характеризуется следующей формулой:
Р = Н * 100 / НЕ
Где Р – объем реализации товаров в определенном периоде;
Н – сумма налогов, выплаченных торговым предприятием в определенном периоде;
НЕ – налогоемкость товарооборота ( выраженная отношением суммы