Несостоятельность (банкротство) предприятий
Бюджетная поддержка сельхозпроизводителей включает главным образом финансирование программ, направленных на решение отдельных задач в агропродовольственном секторе. Сюда относятся субсидии из бюджета на поддержку растениеводства и животноводства, программы компенсации затрат на средства производства, льготное кредитование сельхозпроизводителей и другие программы. Основная часть бюджетных средств направляется на прямые субсидии производителям. Однако зачастую такие виды поддержки приводят к изъятию средств из сельского хозяйства в пользу других секторов. При этом в структуре централизованного финансирования сельского хозяйства остается значительной доля расходов, направляемых на содержание подведомственных структур и прочих расходов, не связанных с производством непосредственно. Так, в 2005 г. в Марий Эл из средств республиканскою бюджета, выделенных по подразделу «Сельскохозяйственное производство», на расходы несвязанные непосредственно с сельскохозяйственным производством было направлено 31,7% от общего объема финансирования по подразделу.
Основной проблемой бюджетной политики в области поддержки сельского хозяйства является отсутствие адекватных механизмов определения объемов и направлений финансирования сельского хозяйства. Несмотря на то, что формально основанием для составления бюджета объявляются «Основные направления агропродовольственной политики до 2010 г.» и среднесрочная «Программа социально-экономического развития России», реально эти документы в бюджете не отражены. Отчасти это объясняется декларативным характером самих упомянутых документов, не позволяющих обосновать конкретные программы и объемы бюджетных расходов.
В связи с отсутствием долгосрочной стратегии развития АПК, направления поддержки аграрного сектора в бюджете не соответствуют задачам развития данной отрасли. Необходимость применения многих программ поддержки никак не обосновывается: из года в год при принятии бюджета обсуждается только объем средств по каждой строке бюджета. Это приводит к тому, что бюджетные трансферты не решают стратегических задач региональной аграрной политики, а направлены на финансирование уже сложившихся направлений субсидирования. В результате увеличение расходов на бюджетную поддержку АПК зачастую приводит к ухудшению положения сельхозпроизводителей.
Все названные особенности государственной поддержки АПК характерны и для республики Марий Эл. По данным министерства сельского хозяйства и продовольствия республики объем государственной помощи, выделенной аграрному сектору, в текущих ценах за последние пять лет увеличился более чем в два раза. Однако, несмотря на значительные цифры роста государственного финансирования сельского хозяйства, в целом его влияние на параметры развития отрасли остается незначительным. Так, в 2005 г. объем бюджетных субсидий в расчете на 1 рубль затрат на производство сельскохозяйственной продукции составлял по республике 7,9 коп. В целом в расчете на 1 хозяйство величина поддержки составила 698,6 тыс. руб., на 1 среднесписочного работника - 7108,2 руб.
В структурном аспекте государственной поддержки сложилась определенная специализация бюджетов разного уровня по поддержке сельского хозяйства: федеральный бюджет осуществляет в основном программы в области растениеводства, региональные бюджеты - в области животноводства. Это разделение компетенции в значительной мере оправдано, так как рынки зерна, сахара, подсолнечника имеют общенациональную природу, тогда как животноводческая продукция остается пока продукцией региональных рынков.
Особенностью государственной политики последних лет является смещение акцентов финансовой поддержки с федерального уровня на региональный. Участие федерального бюджета в поддержке сельского хозяйства из года в год уменьшается.
В настоящее время наибольшая часть затрат бюджета приходится на субсидии животноводству, включающие прямые выплаты па тонну продукции и субсидии на племенное животноводство. Объем бюджетных средств, выделенных на развитие этой отрасли, увеличился за последние пять лег более чем в семь раз, а его доля в общем объеме бюджетного финансирования достигла к 2005 г. 24,2%. Средства выделяются в основном на поддержку производства молока. Рост финансирования по данному направлению позволил несколько снизить уровень убыточности животноводства в республике.
Объем субсидий, выделенных на поддержку племенного животноводства, составил в 2005 г. 11,9 млн. руб., что в 2,4 раза больше чем в 2001 г. Однако даже при таких значительных показателях роста финансирования субсидии на племенное животноводство в настоящее время компенсируют не более 10 % затрат в расчете на содержание одной головы маточного поголовья крупного рогатого скота Таким образом, расходы республики по данному направлению можно признать недостаточными.
Объем бюджетных ассигнований, направляемых на финансирование растениеводства, за последние пять лет возрос в 3,7 раза, составив в 2005 г. 25 млн. руб. В результате доля субсидий на растениеводство в общем объеме финансовых ресурсов, поступивших из бюджетов всех уровней, достигла к 2005 г. 14,2%. При этом основная часть выделенных средств (18,3 млн. руб. или 11,6%) была направлена на страхование урожая.
Важным направлением государственной поддержки сельскохозяйственных товаропроизводителей является бюджетное финансирование программы по повышению плодородия почв. Финансирование по данной статье в 2005 г. составило 9,9 млн. руб. или 6,3% от общего объема выделенных средств. Однако следует признать, что состояние земельных угодий в Марий Эл требует значительно больших инвестиций.
Положительно можно оценить увеличение субсидирования расходов по уплате процентов за кредит за счет бюджетных средств, что позволило расширить круг хозяйств, вовлеченных в кредитные отношения.
В целом можно признать, что субсидирование сельского хозяйства в республике остается незначительным. Относительный объем государственном помощи с 1990 г. по 2005 г. сократился по отношению к товарной продукции более чем в 5 раз. Поскольку из-за диспаритета цен в АПК оценка товарной продукции, по отношению к которой определяется уровень финансовой поддержки государства, занижена, то реальная помощь государства отрасли АПК за годы реформ уменьшилась, по меньшей мере, в 12-15 раз. При этом механизм выделения и использования субсидий и дотаций сельскому хозяйству по прежнему не обеспечивает эффективности распределения средств и не приводит к пропорциональному увеличению объема производства. Поскольку высокие риски, низкая рентабельность и накопленные долги сельскохозяйственных организаций ограничивают приток инвестиций от частных структур и возможность использования собственных средств на указанные цели, важным источником инвестиционных средств продолжают оставаться бюджетные средства. В этой связи резкая смена политики государственного финансирования АПК по всем направлениям явилась одной их главных причин значительного уменьшения инвестиций в аграрную экономику. В 2005 г. доля сельского хозяйства в общем объеме инвестиций в экономику республики составила только 6,5% против 27,3% в 1990 г. [1 7].
Существующий объем инвестиций в основной капитал по-прежнему недостаточен для технического перевооружения отрасли. По данным Федеральной службы по статистике, инвестиции в АПК в 2005 г. увеличились по сравнению с 2004 г. лишь на 8,0%, а в целом по экономике страны - на 10,7%. Наблюдаемая декапитализация сельского хозяйства является серьезным тормозом освоения новых технологий, выпуска конкурентоспособной продукции, снижает доходность производства.
Помимо макроэкономических и институциональных причин кризиса сельского хозяйства следует уделить внимания факторам внутреннего характера, среди которых в первую очередь необходимо отметить снижение урожайности в растениеводстве, продуктивности в животноводстве и соответствующем увеличении затрат на единицу продукции.
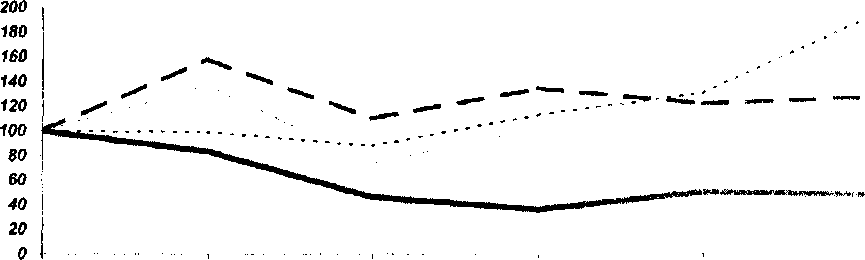
Влияние урожайности основных с/х культур и продуктивности скота и птицы на прибыльность сельскохозяйственного производства можно продемонстрировать с помощью графиков (рис.2.1 и 2.2).
Видно, что глубина спада рентабельности в растениеводстве оказалась гораздо существеннее, чем глубина сокращения урожайности основных сельскохозяйственных культур. Кривые, характеризующие урожайность располагаются на графике выше кривой рентабельности реализации продукции растениеводства, что, свидетельствует о том, что для этой отрасли данный фактор не являются лимитирующим. Кривые, характеризующие продуктивность находится несколько ниже кривой рентабельности продукции животноводства, что позволяет сделать вывод о том, что фактор оказывает существенное влияние на результативность данной отрасли.
|
|
| 2000 | 2001 | 2002 | 2003 | 2004 | 2005 |
Рис. 2.1. Динамика рентабельности продукции растениеводства и урожайности основных сельскохозяйственных культур.
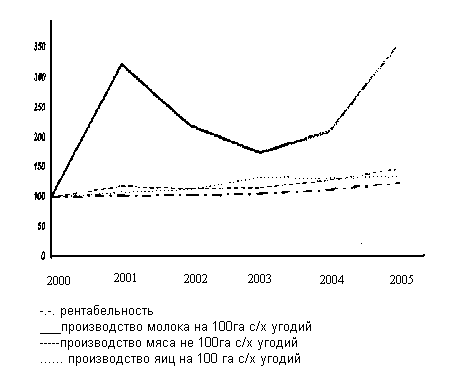
Рис. 2.2. Динамика рентабельности продукции животноводства и продуктивности скота и птицы
Наличие определенной схожести трендов рентабельности и урожайности зерновых и овощей открытого грунта свидетельствуют о существенном влиянии данных признаков на показатели прибыльности отрасли. Несовпадение линий урожайности картофеля и рентабельности отрасли объясняется тем, что производство данных культур концентрировано главным образом в личных подсобных хозяйствах и не оказывает существенного влияния на показатели эффективности отрасли в целом.
Несовпадение линий кривых на отдельных участках (период с 2002 по 2004 гг.) свидетельствует не об отсутствии связи между рассматриваемыми признаками, а о наличии более сложной модели их взаимодействия.
Такая сложная модель взаимосвязи учитывает наличие запаздывания по времени (лагов), а также инерционность динамики рентабельности и влияния на исследуемые признаки большого количества специфических факторов, в первую очередь, ценовых.
Таким образом, одной из важнейших характеристик динамики прибыльности сельскохозяйственного производства является ее детерминированность с динамикой урожайности и продуктивности, повышение или понижение которых, так или иначе, влияют на рентабельность сельскохозяйственного производства. Вместе с тем, следует заметить, что факторы внутреннего характера, тесно переплетаются с макроэкономическим факторами кризиса агарного сектора и во многом ими обусловлены. Так, с одной стороны, углубление диспаритета цен, а с другой стороны, сокращение бюджетной поддержки сельских товаропроизводителей усиливают деградацию финансовой базы сельскохозяйственного производства и сокращают покупательную способность наличных ресурсов оборонных средств, что, в свою очередь, приводит не только к декапиталичаиии сельского хозяйства, но и сужает возможности приобретения высококачественных семян, кормов, удобрений, горючего, средств защиты животных и растений.
Ситуация в настоящее время усугубляется тем, что накопленные сельхозпредприятиями долги достигли таких размеров, что перед АПК республики возникает реальная угроза массового банкротства. Неизбежные при этом организационно - экономические неурядицы, безусловно, способны оказать негативное воздействие на ход весенне-полевых и уборочных работ, а поэтому и на объем валовой продукции сельского хозяйства.
В этих условиях становится очевидной необходимость выработки эффективного механизма государственного регулирования несостоятельных предприятий агарного сектора с целью повышения эффективности и конкурентоспособности сельскохозяйственного производства.
2.3. Государственное регулирование несостоятельности (банкротства) на предприятиях агропромышленного комплекса
Существующая тенденция к нарастанию кредиторской задолженности сельскохозяйственных товаропроизводителей свидетельствует о неэффективности проводимых на селе реформ и необходимости реализации макро - и микрополитики создания внутренних ресурсов трансформации бизнеса с целью реформирования неплатежеспособных хозяйств и формирования эффективных, рыночно ориентированных предприятий.
Модель государственного регулирования несостоятельности предприятий АПК представлена в Приложении 7.
Основными направлением финансово-экономического оздоровления неплатежеспособных сельскохозяйственных организаций республики являются;
ликвидация долгов сельскохозяйственных организаций;
применение мер по предупреждению банкротства, направленных на досудебную санацию неплатежеспособного предприятия;
- проведение реорганизационных процедур с использованием механизмов банкротства.
Выбор конкретного направления финансово - экономического оздоровления должника определяется, прежде всего, его финансовым состоянием и реальным производственным потенциалом.
Ликвидация долгов сельскохозяйственных товаропроизводителей проводится в рамках программы финансового оздоровления в соответствии с Федеральным законом «О финансовом оздоровлении сельскохозяйственных товаропроизводителей» и предусматривает реструктуризацию задолженности перед бюджетом, внебюджетными фондами, поставщиками и подрядчиками.
Реорганизационные процедуры, предусматривающие досудебную санацию предприятия - должника, направлены на сохранение имущества и ресурсов предприятий и включают преобразование, присоединение, выделение, слияние, разделение, ликвидацию.
Наибольшее распространение на территории республики получили следующие виды реструктуризации неплатежеспособного предприятия:
1. Реорганизация предприятия - должника, проводимая в форме разделения или выделения. Данный вариант реструктуризации предполагает выделение из состава неплатежеспособного хозяйства отдельных производственных единиц с последующим присоединением их активов к активам инвестора. В качестве таких инвесторов, как правило, выступают перерабатывающие и торговые предприятия, имеющие возможность аккумулировать необходимые финансовые ресурсы. В республике указанные меры были применены в отношении 5 хозяйств.
2. Передача в аренду земли и основных производственных фондов неплатежеспособных хозяйств более благополучным хозяйствам. При этом арендатор в соответствии с договором аренды приобретает право последующего выкупа арендуемого имущества. Вся хозяйственная деятельность осуществляется арендатором; старое предприятие выполняет только - функцию собственника имущества и арендодателя. В качестве арендатора может выступать и вновь созданная структура, организованная на базе структурных подразделений неплатежеспособного хозяйства.
К преимуществам данного варианта следует отнести то, что отношения собственности на имущество в период действия договора аренды не меняются, что особенно важно при реорганизации предприятия, находящегося в государственной собственности, а также для акционерных обществ, поскольку необходимые решения по реорганизации могут быть приняты без созыва собрания акционеров. Недостатком же данного метода является отсутствие заинтересованности арендаторов в выживании собственника имущества, В республике данный вариант реорганизации избрало 8 хозяйств.
3. Продажа активов предприятия вновь созданному юридическому лицу. В соответствии с данным способом финн псового оздоровления новой организации передается самое ликвидное имущество неплатежеспособного хозяйства, перезаключаются договоры аренды земли с собственниками земельных долей. Работники прежней организации переводятся в новую. В дельнейшем все основное сельскохозяйственное производство сосредотачивается во вновь созданной организации, а прежнее хозяйство со временем ликвидируется посредством конкурсного производства.
Преимуществом этого метода является то, что он позволяет не только сохранить ликвидное имущество неплатежеспособного хозяйства, но и обеспечить занятость работников прежней организации. При - этом новая организация не имеет обязательств по погашению долгов старого хозяйства, Данное направление избрали 6 хозяйств республики.
4. Интеграция и кооперация нескольких неплатежеспособных сельскохозяйственных предприятий под структурой более крепкого сельскохозяйственного или перерабатывающего предприятия.
Это наиболее распространенная форма осудебной санации - таким образом, в республике было реорганизовано 23 сельхозпредприятия - должника.
Реализация перечисленных выше мер позволила, не прибегая к механизму банкротства, выделить в самостоятельные хозяйственные структуры наиболее рентабельные производства неплатежеспособных предприятий. При этом повысился уровень ответственности участников предприятия, ограничилось число лиц, имеющих право принимать участие в управлении производственно-хозяйственной деятельностью. Фактическое наличие рабочей силы было приведено в соответствие с реальными потребностями. Осуществлялось разукрупнение и социально щадящая ликвидация.
К тем хозяйствующим субъектам, которые не способны выйти из кризиса при замене менеджмента и к которым отсутствует интерес инвесторов. Целесообразно применение процедур банкротства как механизма позволяющего провести финансовое оздоровление предприятия, в том числе и путем его передачи от неэффективного собственника к более эффективному.
В применении института банкротства в Марий Эл можно проследить разделение на два этапа:
Период действия Федерального закона от 08.01.1998 № 6-ФЗ «О несостоятельности (банкротстве)».
Период действия Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)».
Первый закон «О несостоятельности (банкротстве) предприятий», принятый в 1992 г., также как и в целом в России, не оказал значимого воздействия на экономику республики.
Применительно к АПК республики период действия Второго закона о несостоятельности характеризуется динамичным ростом количества дел о банкротстве, возбуждаемых в отношении сельскохозяйственных предприятий и. крестьянских (фермерских) хозяйств. Если в 2000 г. к производству было принято 2 дела о банкротстве сельскохозяйственных организаций, в 2001 г. - 8, то в 2002 г. - уже порядка 20. В отношении крестьянских (фермерских) хозяйств республики первая процедура банкротства была инициирована в 2001 г. (в этом году было признано несостоятельным одно КФХ). По уже в 2002 г. аналогичное решение было принято в отношении 15 КФХ.
Необходимо заметить, что внешне резкий рост количества дел о банкротстве мало связан с несостоятельностью реально функционирующих предприятий и КФХ. Основная часть принятых в 2000-2002 гг. заявлений была связана с реализацией упрощенных процедур банкротства в отношении отсутствующих должников. Так, удельный вес дел в отношении отсутствующих и ликвидируемых должников в общем, числе принятых к производству дел о признании должника банкротом по сельскохозяйственным товаропроизводителям в 2002 г. достиг 57% . При этом необходимо отметить, что в целом отсутствующие должники в сельском хозяйстве - явление гораздо более редкое, чем в других отраслях экономики. Удельный вес исков в отношении сельскохозяйственных организации фермерских хозяйств в общем, количестве заявлений возрос с 3,9 % в 2000 г. до 6,3% в 2002 г. Для сравнения в целом по России данный показатель составлял 7,5% и 21,2% соответственно.
Следует отметить очень существенный и усиливающийся «разброс» в интенсивности применения процедур банкротства по отдельным регионам республики. Можно дать следующие оценки: наибольшее количество инициированных процедур банкротства приходится на предприятия Килемарского и Сернурского районов (11 и 7 дел соответственно). Тогда как в отношении сельхозпредприятий Звениговского и Волжского районов было возбуждено всего по одному производству по делу о несостоятельности. Подобные различия по масштабу банкротств объясняются неравномерностью экономического развития отдельных районов республики.
Основная тенденция в применении процедуры несостоятельности применительно к предприятиям АПК в период действия Второго закона о банкротстве - преобладание решений по открытию конкурсного производства (особенно в 2002 г.) при незначительной доле решений по введению внешнего управления. Такое соотношение процедур несостоятельности соответствует общероссийской тенденции. В целом по стране по результатам 2002 г. только порядка 5% предприятий «вышли из-под» банкротства в ходе процедуры наблюдения, 10% - вошли в реорганизационную процедуру (внешнее управление), при этом почти 80% перешли в стадию конкурсного производства (продажи имущества и ликвидации бизнеса).
Если исходить из статистики восстановления платежеспособности должников, в отношении которых было введено внешнее управление, то количество предприятий, вышедших из процедур банкротства на этой стадии, было также крайне незначительно. По оценкам экспертов, в 2002 г. в ходе реализации процедур внешнего управления не более 10% должников «вышли из-под банкротства», более 30% остались в этой реорганизационной процедуре в силу ее продления, а порядка 60% перешли в стадию ликвидации. К сожалению, подобная статистика применительно к аграрной сфере отсутствует, но можно предположить, что подобное соотношение сохранялось и в отношении предприятий данной отрасли. Таким образом, если не учитывать решения по продлению внешнего управления, то «жесткость» этой процедуры (в плане принятия решений о ликвидации должника) оказывается такой же, как и в случае наблюдения, что свидетельствует об очень низкой эффективности процедуры внешнего управления с позиции санации и реформирования бизнеса должника.
Более того, процедуры банкротства показали не высокий потенциал и с позиции погашения долгов кредиторам. Уровень их возврата по оценкам ФСФО по итогам 2002 г. не превышал 20%.
С введением в действие Третьего закона о банкротстве статистика дел о банкротстве несколько изменилась. В 2003 г. произошло резкое сокращение масштабов применения несостоятельности - количество заявлений о признании должников банкротами снизилось - в 7,5 раз, а в отношении сельскохозяйственных организаций республики - на 40%.
Столь кардинальное сокращение числа подаваемых заявлений было обусловлено тем, что налоговые органы практически перестали подавать заявления о банкротстве отсутствующих должников - нормы Третьего закона о несостоятельности установили, что процедуры банкротства в отношении отсутствующих должников могут применяться только при наличии соответствующих средств в бюджете. Кроме того, вследствие ужесточения условий подачи заявлений о несостоятельности, сократилось и число принятых к производству дел в отношении реально существующих должников по нашим оценкам, почти втрое.
Практика применения Третьего закона о несостоятельности в отношении неплатежеспособных предприятий АПК республики не позволяет говорить о наличии позитивных сдвигов в решении санационных и реабилитационных задач в ходе процедур банкротства.
Сохранилась тенденция к снижению и числа, и доли решений о введении внешнего управления. Удельный вес процедур внешнего управления, закончившихся открытием конкурсного производства, в рассматриваемый период превышал 90%; восстановления платежеспособности предприятий удалось добиться, как и прежде, в единичных случаях.
Введенная Законом новая реорганизационная процедура - финансовое оздоровление, которая должна была позволить при определенных условиях сохранить учредителям (участникам) должника контроль за судьбой предприятия в условиях возбужденного дела о банкротстве, оказалась вообще не востребованной. Отчасти это объясняется тем, что основными собственниками большинства неплатежеспособных хозяйств являются их работники, финансовые возможности которых в силу объективных причин ограничены. С другой стороны, единичные случаи применения данной процедуры в российской практике банкротства позволяют говорить о том, что законодатели явно переоценили наличие у собственников стремления к санации и развитию бизнеса должника.
В целом с учетом всех «стадий» процедуры несостоятельности в 2002–2005 гг. завершились «реабилитацией» бизнеса хозяйств - должников всего в 2 случаях.
Основными причинами невыполнения плана внешнего управления, как правило, являются:
- выбытие земельных паев, принадлежащих работникам предприятия, из состава посевных площадей;
высокая степень изношенности основных средств;
невозможность получения кредита;
отсутствие денежных средств для приобретения удобрений, ГСМ семян;
отсутствие платежеспособных инвесторов, способных сохранить профиль деятельности сельхозпредприятия.
отсутствие экспертного заключения по планам внешнего управления на стадии их утверждения.
Низкая результативность процедур банкротства предприятий АПК часто бывает обусловлена трудностями, спровоцированными действующим либо бывшим административным аппаратом предприятия. Наиболее распространенные механизмы подобных технологий - это резкое увеличение кредиторской задолженности перед каким-либо конкретным лицом посредством сомнительной сделки и проведение предварительной «реструктуризации», при которой выводится основное имущество из состава предприятия, а само предприятие затем объявляется банкротом.
В целом практика применения процедур несостоятельности в отношении предприятий АПК свидетельствует о сохранении и даже усилении направленности процедур несостоятельности на конкурсное производство. Поэтому наиболее актуальным в настоящее время является вопрос о повышении эффективности применяемых реорганизационных процедур с целью сохранения профиля активов сельхозпредприятия предприятия, сохранения рабочих мест, посевных площадей и поголовья скота.
Как показывает опыт, полностью успешными реабилитационные процедуры могут стать только при наличии инвестора, изначально ориентированного на приобретение и развитие конкретного предприятия. Более того, в сегодняшних условиях именно путем банкротства становится возможным обеспечить интересы эффективных собственников, приходящих в агропромышленный сектор. В противном случае, любые инвестиции, вложенные вне процедур банкротства (финансового оздоровления или внешнего управления), могут не дать ожидаемого результата как минимум по трем причинам. Во-первых, большинство расчетных счетов предприятий АПК блокировано инкассовыми поручениями налоговых органов. Во-вторых, наиболее энергичные действия судебных приставов по аресту ликвидного имущества начинаются, как показала практика, начинаются после поступления значимых инвестиционных средств. В-третьих, именно процедуры банкротства позволяют привести к управлению предприятием достаточно квалифицированных менеджеров, действующих не в своих собственных интересах, а в интересах инвестора.
Проблема привлечения инвестора остается актуальной и при введении процедуры конкурсного производства. Как показывает практика, при ликвидации несостоятельного сельхозпредприятия имущество должника не находит нового эффективного собственника, готового сохранить производственный профиль ликвидируемого предприятия и рабочие места. Поэтому для того, чтобы процедуры банкротства дали положительный результат (сохранение предприятия как имущественного комплекса и продолжение работы по своему профилю) необходимо еще до возбуждения дела о банкротстве найти такого собственника (инвестора). Представляется целесообразным привлечь к этой работе региональные и местные власти, поскольку любое предприятие АПК - это особый объект, отвечающий за продовольственную безопасность не только региона, но и страны в целом.
Таким образом, система государственного регулирования несостоятельных предприятий агарного сектора должна подходить к финансовому оздоровлению сельскохозяйственных организаций в первую очередь с позиции сохранения сельскохозяйственного потенциала и бизнеса на селе путем реорганизации неплатежеспособного предприятия и привлечения к управлению нового эффективного собственника. Данная концептуальная посылка позволит не только сократить число убыточных предприятий в отрасли, но и поможет снять социальную напряженность на селе.
3. Пути совершенствования и повышения
эффективности механизма банкротства предприятий АПК
3.1 Финансово-экономические рычаги оздоровления АПК
Неплатежеспособность большинства сельскохозяйственных предприятий является одной из центральных проблем современной агарной экономики России. Объем кредиторской задолженности и ее роса свидетельствуют о том, что сельское хозяйство не сумело адаптироваться к новым экономическим условиям и в первую очередь из-за неблагоприятных макроэкономических факторов.
Существует широкий спектр мер, направленных на восстановление платежеспособности предприятия в рамках досудебных процедур. Указанные процедуры направлены на предупреждение банкротства и могут включать реструктуризацию задолженности организации, реструктуризацию самого производства, реструктуризацию предприятия. Инициаторами проведения таких процедур могут быть как собственники неплатежеспособного предприятия и его кредиторы, заинтересованные в продлении деятельности сельскохозяйственного предприятия или во вхождении в состав его участников, так и региональные и местные органы власти.
В комплексе мер, проводимых федеральными и региональными властями и направленных на финансовое оздоровление предприятий АПК, особое внимание уделяется мерам по реструктуризации кредиторской задолженности сельскохозяйственных товаропроизводителей.
Первая реструктуризация задолженности сельхозпроизводителей была осуществлена в 1995 г. в части задолженности по кредитам 1992-1994 гг. Фактически это стало списанием 20 трлн. руб. (в ценах 1994 г.). В дальнейшем эта задолженность была переоформлена в долговые обязательства регионов, но это также не привело к возврату долгов в бюджет. Более того, к концу 1990-х гг. суммарная задолженность по отрасли вновь достигла крупных размеров, намного превосходящих суммарную выручку отрасли.
Частичная реструктуризация кредиторской задолженности по платежам в бюджеты всех уровней и государственные внебюджетные фонды была проведена в 1999-2002 годах в соответствии постановлениями Правительства Российской Федерации. В результате была реструктурированна задолженность 18,3 тыс. хозяйств (60%) на сумму 42 млрд. руб., при этом удельный нес просроченной кредиторской задолженности сельхозтоваропроизводителей в общей ее сумме сократился с 68 до 53 %. Однако не следует приписывать это снижение исключительно мерам по реструктуризации долгов: конъюнктура аграрного рынка после кризиса 1998 г. несколько лет была весьма благоприятна, что позволило повысить суммарную выручку отрасли и снизить количество убыточных хозяйств. Но уже в 2002 г. в силу перепроизводства практически всех сельскохозяйственных продуктов цены производителей падали почти полгода даже в номинальном выражении, при этом цены на основные ресурсы продолжали резко возрастать. В результате финансовое положение сельского хозяйства вновь резко ухудшилось, число убыточных хозяйств начало расти, увеличилась и сумма кредиторской задолженности. По состоянию на I января 2003 г. просроченную задолженность имели 83% сельхозорганизаций России.
Следующим этапом в решении проблемы финансового оздоровления сельскохозяйственных организаций стало принятие Федерального закона «О финансовом оздоровлении сельскохозяйственных товаропроизводителей», который стал базовым нормативно-правовым актом для продолжения работы по финансовому оздоровлению сельскохозяйственных организаций, проводимой в предыдущие годы.
Закон предусматривает правовые основы, и условия реструктуризации задолженности до начала процедур банкротства сельскохозяйственных предприятий. Сельскохозяйственные организации - участники программы оздоровления, по которым кредиторы, владеющие не менее 75% их кредиторской задолженности, приняли решение о реструктуризации, получают право на полное списание пеней и штрафов, а также частично сумм основного долга. Кроме того, им предоставляется отсрочка на погашение основного долга на срок не менее пяти лет или рассрочка не менее чем на четыре года. Главным принципом реструктуризации долгов установлено выполнение текущих обязательств сельхозпроизводителями.
Участие в данной программе является важным фактором сохранения потенциала сельскохозяйственных организаций, поскольку на субъекты, участвующие в реструктуризации долгов, не распространяется действие Закона «О несостоятельности (банкротстве)» со всеми вытекающими последствиями.
Следует, однако, отметить, что эффективность реализации этого механизма определяется в первую очередь структурой кредиторской задолженности. Долги реструктурируются главным образом на тех предприятиях, где основным кредитором является государство: такие сельхозтоваропроизводители получают возможность начать свой бизнес с чистого листа. Там же, где удельный вес кредиторской задолженности юридических и физических лиц значительно больше 25%, реализация программы финансового оздоровления становится мало вероятной, поскольку данные кредиторы, как правило, не заинтересованы в погашении задолженности только через 4-5 лет.
Проведенный нами анализ работы по финансовому оздоровлению сельскохозяйственных товаропроизводителей республики, свидетельствует об усилении темпов реализации мероприятий по реструктуризации долгов в сфере АПК. Если в 2004 г. соглашение о реструктуризации заключили 50,8% сельхозорганизаций республики, то в 2005 г. удельный вес таких предприятий составил уже 51,3%.
Объем реструктурированной кредиторской задолженности за два последних года вырос с 125,6 млн. руб. до 447,0 млн. руб. или более чем в 3,5 раза. При этом сумма отсроченной задолженности перед естественными монополиями выросла в 5 раз, перед бюджетом и внебюджетными фондами - в 3,5 раза, перед прочими кредиторами - в 3,2 раза. Из общей суммы реструктуризируемой задолженности под единовременное списание попало 356 млн. руб.
По нашим данным в результате реализации программы финансового оздоровления сельскохозяйственных товаропроизводителей объем просроченной задолженности только за 2005 г. сократился более чем в три раза, а доля реструктурированных долгов в общем, объеме краткосрочной задолженности на конец 2005 г. достигла 47%.
Однако работа по финансовому оздоровлению сельскохозяйственных товаропроизводителей затрудняется тем, что у многих предприятий уже на стадии вхождения в реструктуризацию практически нет возможности выполнить основное условие оплаты текущих платежей при одновременном погашении суммы основного долга даже в рассрочку, В результате такие хозяйства оказываются за рамками программы финансового оздоровления, а сама проблема несостоятельных хозяйств не решается, а только несколько ограничивается количественно.
Необходимо также учитывать, что долги предприятий ЛПК имеют разную природу. Часть долгов, как это показано выше, сформировалась из-за объективно неадекватных внешних условий функционирования сектора. Реструктуризация таких долгов с одновременным элиминированием факторов их возникновения при прочих равных условиях должна привести к повышению устойчивости производства в сельхозпредприятиях. Однако часть долгов связана- с неэффективностью или относительной низком эффективностью производства как такового. Реструктуризация долгов в этом случае даст только краткосрочный эффект, после чего задолженность опять будет накапливаться, что и было продемонстрировано предыдущим опытом реструктуризации долгов. Главным недостатком рассматриваемого закона является то, что такая многогранная проблема как финансовое оздоровление сельского хозяйства сводится только к вопросу реструктуризации долгов. Однако комплексный подход решению проблемы несостоятельности в сельском хозяйстве должен исходить из необходимости ликвидации основных факторов формирования финансовой проблемы аграрного сектора, сформулированных выше.
Нельзя рассчитывать, что сельскохозяйственное предприятие - должник при сохранившемся менеджменте, в условиях неблагоприятной внешней среды, в отсутствии реальной возможности для привлечения инвестиций сможет настолько улучшить свою деятельность, что это позволит ему зарабатывать средства для простого воспроизводства и возврата долгов. Тем самым, проблема финансового оздоровления сельскохозяйственных предприятий, не сводится исключительно к реструктуризации накопленной ими задолженности, а является результирующей очень широкого спектра экономико-политических усилий.
В этой связи важным звеном оздоровления предприятий АПК является разработка системы мер, направленных на поддержание их финансовой устойчивости в будущем. Для этого нужны кардинальные организационно-экономические меры: от реструктуризации производства и менеджмента до реструктуризации самого неплатежеспособного предприятия.
Все модели, направленные на восстановление управляемости сельхозпредприятиями и вывод слабых хозяйств республики из кризиса, предполагают передачу имущества неплатежеспособных сельскохозяйственных предприятий в новую сельскохозяйственную организацию и создание на ее базе агропромышленного объединения, интегрирующего несостоятельные предприятия данного района. Создание подобного объединения направлено на развитие процессов горизонтальной, вертикальной и индустриально-аграрной интеграции на селе. При этом горизонтально интегрированные структуры могут быть созданы на бане экономически сильных хозяйств; в качестве вертикальных интеграторов могут выступать торгово-закупочные и