Виды экономического анализа
Если состояние балансовых оборотных активов не отвечает названным требованиям, то для расчета коэффициентов промежуточной и текущей ликвидности необходима корректировка балансовой стоимости оборотных активов:
запасы переоцениваются по возможной продажной цене;
безнадежная дебиторская задолженность списывается, долгосрочная дебиторская задолженность из расчетов исключается.
Поэтому при принятии решений, касающихся оценки платежеспособности с помощью финансовых коэффициентов, традиционные коэффициенты быстрой ликвидности и покрытия носят лишь справочный характер.
Как уже было сказано выше, в рыночных условиях платежеспособность предприятия означает не только его способность расплачиваться по краткосрочным обязательствам с помощью ликвидных оборотных средств, но и одновременно продолжать свою деятельность.
Это предполагает, что оборотные активы в форме дебиторской задолженности и части запасов могут быть превращены в денежные средства, достаточные для погашения краткосрочных долгов числящихся на балансе предприятия.
Положительная разница между стоимостью ликвидных оборотных активов и величиной краткосрочной задолженности должна быть не менее стоимости запасов, необходимых для продолжения бесперебойной деятельности, т.е. для обеспечения одного цикла кругооборота средств, Формирование выручки от продаж в конце цикла сопровождается формированием новых оборотных активов в форме запасов, дебиторской задолженности и денежных средств.
Это следует иметь виду оценивая платежеспособность предприятия традиционными способами.
Минэкономики РФ и Федеральная служба России по финансовому оздоровлению и банкротству (ФСФО) установили свои подходы к анализу финансового состояния предприятий. В частности, ФСФО приказом № 16 от 23.01.2001 г. утвердила "Методические указания по проведению анализа финансового состояния организаций", которые устанавливают порядок проведения сотрудниками ФСФО России анализа финансового состояния предприятий при выполнении экспертизы, проведении мониторинга.
Для проведения анализа финансового состояния предприятий рекомендуется использовать более 20 финансовых коэффициентов, несколько отличающихся от тех, что мы рассмотрели выше.
Во многих из них обязательства предприятия сопоставляются со среднемесячной выручкой от продажи продукции, этим самым горизонт прогноза сужается до одного месяца. Объясняется это, очевидно, кризисным состоянием российской экономики в условиях которого прогноз на один год уже считается долгосрочным.
Вообще же для наших переходных условий жесткие рекомендации по технологии аналитической процедуры не могут быть признаны удовлетворительными, однако аналитик не может не учитывать известные официальные установки.
2.6 Диагностика вероятного банкротства предприятия
Банкротство (финансовый крах, разорение) - это подтвержденная документально неспособность субъекта хозяйствования платить по своим долговым обязательствам и финансировать текущую деятельность из-за отсутствия средств.
Процедура признания предприятия неплатежеспособным регулируется в РФ, как и в других странах с рыночной экономикой, специальным законодательством, в том числе Федеральным Законом № 127-ФЗ от 26.10.2002 г. "О несостоятельности (банкротстве)" и рядом подзаконных актов.
В законе уточнено и конкретизировано понятие банкротства. "Несостоятельность (банкротство) - признанная арбитражным судом неспособность должника в полном объеме удовлетворить требования кредиторов по денежным обязательствам и (или) исполнить обязанность по уплате обязательных платежей (налогов, сборов и др. платежей в бюджет) …"
Критерии банкротства должника:
неисполнение обязанностей по производству указанных выше платежей в течение трех месяцев со дня наступления даты платежа;
дело о банкротстве может быть возбуждено арбитражным судом при условии, что требования к должнику - юридическому лицу в совокупности составляют не менее ста тысяч рублей, к должнику-гражданину - не менее десяти тысяч рублей.
Разновидности несостоятельности (банкротства):
"Несчастное банкротство" - т.е. не по собственной вине, а по непредвиденным обстоятельствам (стихийное бедствие, война, экономический кризис, банкротство должников и т.п.);
"Ложное (корыстное) банкротство" - в результате умышленного сокрытия собственного имущества с целью избежания уплаты кредиторам (преследуется по закону в установленном порядке);
"Неосторожное банкротство" - вследствие неэффективной работы, осуществления рискованных операций. По мировому опыту это наиболее распространенный вид банкротства, наступающий постепенно и поэтому подлежащий диагностике.
Способы диагностики вероятного банкротства предприятия:
1. По официальной методике оценки финансового состояния предприятия, утвержденной Постановлением Правительства № 498 от 20.05.94 г.;
2. Интегральная оценка финансовой устойчивости с помощью многомерного дискриминантного анализа (по модели Э. Альмана);
3. Интегральная балльная оценка финансовой устойчивости предприятия;
4. Многомерный сравнительный анализ;
5. Интегральная оценка финансовой устойчивости предприятия на основе скорингового анализа и ряд других.
Первые два способа диагностики базируются на публичной бухгалтерской (финансовой) отчетности предприятия и практически наиболее часто используются для диагностики банкротства, остальные - требуют привлечения других источников информации и используются в российской практике редко.
Официальная методика предусматривает диагностику вероятности банкротства проводить путем расчета и исследования системы критериев (показателей) оценки удовлетворительности структуры баланса, в том числе:
1. Коэффициента текущей ликвидности (коэффициента покрытия) (Ктл);
2. Коэффициента обеспеченности собственными средствами (К осс);
3. Коэффициента восстановления (утраты) платежеспособности [К в (у) п].
Официальная методика обязательна к применению относительно диагностики вероятного банкротства предприятий государственной (муниципальной) собственности, а также предприятий в капитале которых имеется доля такой собственности.
Анализ и оценка удовлетворительности финансового состояния предприятия осуществляется на основании данных бухгалтерского баланса за последний отчетный период. Официальная методика позволяет оценить ближайшие перспективы платежеспособности предприятия. Прогноз же платежеспособности на 2 - 5 лет может быть получен при помощи анализа бухгалтерской отчетности с использованием модели Альтмана.
Модель Альмана определяет интегральный показатель угрозы банкротства. В основе расчета лежит двух - , четырех - , пяти - , семифакторная модель, представляющая комплексный коэффициентный анализ.
Профессор Нью-Йоркского университета Эдвард Альтман в 1968 году исследовал 22 финансовых коэффициента и выбрал из них 5 для включения в окончательную модель определения кредитоспособности субъектов хозяйствования. Затем эта модель была ним и другими учеными (Лисом, Тефлером) усовершенствована, за счет уточнения удельных весов финансовых коэффициентов и количества самих коэффициентов.
Классической является пятифакторная модель Э. Альтмана образца 1968 года, имеющая вид:
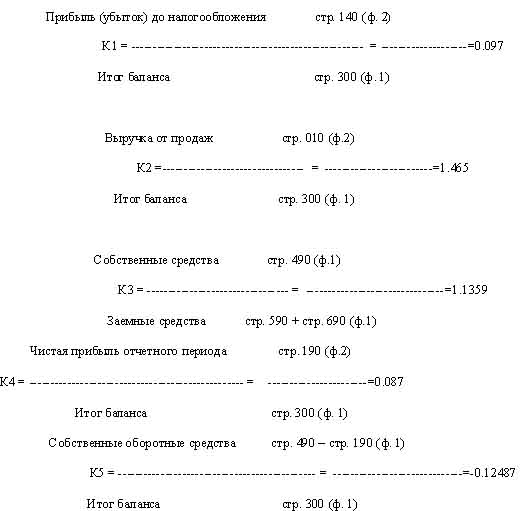
Z-счет = 3,3 К1 + 1,0 К2 + 0,6 К3 + 1,4 К4 + 1,2 К 5=2.4439
где К1…К5 - показатели - аргументы, рассчитываемые по формулам:
Критерии оценки вероятности банкротства:
если Z - счет < 1,8 - вероятность банкротства предприятия очень высокая;
если Z - счет = 1,8 - 2.675 - вероятность банкротства предприятия высокая;
если Z - счет = 2,675 - 3,0 - банкротство возможно;
если Z - счет > 3,0 - вероятность банкротства низкая.
Заключение
Итак, на практике отдельные виды экономического анализа в чистом виде встречаются редко, но знание важнейших принципов их организаций и методов необходимо. На каждом уровне управления каждодневно принимается множество решений, для обоснования которых используются различные виды экономического анализа. Основой принятия решений по регулированию производства является оперативный анализ, для которого характерным является "проигрывание" (экспериментирование) хозяйственных ситуаций, применение стандартных решений. Оперативный анализ используется на всех уровнях управления, но его удельный вес в общем объеме управленческих решений повышается по мере приближения непосредственно к производству, ассоциациям, предприятиям и их подразделениям.
Для более высоких уровней управленческой иерархии более характерно стратегическое управление, связанное с планированием и прогнозированием. Для решения задач стратегического управления, как правило, применяется итоговый комплексный экономический анализ отдельных объединений и предприятий, всесторонний анализ экономической перспективы их развития.
Из модели Альмана видно, что вероятность банкротства предприятия высокая. Предприятие находится на грани банкротства, так как величина запасов и затрат не покрывается всей суммой источников обеспечения, имеющейся на предприятии. Более того, имеющиеся у предприятия денежные средства, краткосрочные финансовые вложения и дебиторская задолженность не покрывают даже его кредиторской задолженности и просроченных ссуд.
На конец анализируемого периода ситуация не меняется и предприятие продолжает оставаться в кризисном финансовом состоянии.
Абсолютной ликвидности у предприятия нет, предприятие не имеет текущей платежеспособности. У предприятия наблюдается недостаток собственных оборотных средств, что неизбежно отрицательно отражается на его платежеспособности.
Список используемой литературы
1. Баканов М.И. Теория экономического анализа: Уч. - М: Финансы и статистика, 2006
2. Басовский Л.Е. Теория экономического анализа: Уч. пос. - М: ИНФРА-М, 2005
3. Ефимова О.В. Анализ финансовой отчётности: Уч. пос. - М: Омега-Л, 2006
4. Поклад И. Теоретические основы экономического анализа. - М: Финансы, 2005
5. Савичев П.И. Экономический анализ - Орудие выявления внутрихозяйственных резервов. - М: Финансы, 2003
6. Теория экономического анализа: Уч. / Под ред. Муравьёва А.И. - М: Финансы и Статистика. 2006
Приложение 1
БУХГАЛТЕРСКИЙ БАЛАНС
НА январь 2011 г.
Форма № 1 по ОКУД
Дата (год, месяц, число)
Организация ________________IGER____________________ по ОКПО
Идентификационный номер налогоплательщика 65236958412 ИНН
Вид деятельности __17.53 Производство нетканых текстильных материалов и изделий из них __ по ОКВЭД
Организационно-правовая форма / форма собственности: Общество с ограниченной ответственностью по ОКОПФ/ОКФС
Единица измерения: тыс. руб. / млн руб. (ненужное зачеркнуть)
Местонахождение (адрес) Челябинская обл., г. Снежинск, ул. Пищерова, д.1
Дата утверждения
Дата отправки (принятия)
| Актив |
Код показателя |
На начало отчетного года | На конец отчетного периода |
|
1. ВНЕОБОРОТНЫЕ АКТИВЫ Нематериальные активы |
110 |
150 |
181 |
| Основные средства | 120 | 33 505 | 37 208 |
| Незавершенное строительство | 130 | 2 416 | 3 155 |
| Доходные вложения в материальные ценности | 135 | ||
| Долгосрочные финансовые вложения | 140 | 597 | 6 380 |
| Отложенные налоговые активы | 145 | ||
| Прочие внеоборотные активы | 150 | ||
| ИТОГО по разделу 1 | 190 | 36 668 | 46 924 |
|
II. ОБОРОТНЫЕ АКТИВЫ Запасы |
210 |
8 100 |
9 125 |
|
в том числе: сырье, материалы и другие аналог. ценности |
5 605 |
5 752 |
|
| животные на выращивании и откорме | |||
| затраты в незавершенном производстве | 26 | 366 | |
| готовая продукции и товары для перепродажи | 2 000 | 2 656 | |
| товары отгруженные | |||
| расходы будущих периодов | 469 | 351 | |
| прочие запасы и затраты | |||
| НДС по приобретенным ценностям | 220 | 713 | 782 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 |
||
| В том числе покупатели и заказчики | |||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 |
6 553 |
13 047 |
| В том числе покупатели и заказчики | 3 133 | 4 857 | |
| Краткосрочные финансовые вложения | 250 | 14 | 7 |
| Денежные средства | 260 | 580 | 1 569 |
| Прочие оборотные активы | 270 | ||
| ИТОГО по разделу II | 290 | 15960 | 24530 |
| Баланс | 300 | 52 628 | 71 454 |
ПАССИВ |
Код показателя |
На начало отчетного года |
На конец от четного периода |
|
III. КАПИТАЛ И РЕЗЕРВЫ Уставный капитал |
410 |
1554 |
1554 |
| Собственные акции, выкупленные у акционеров | |||
| Добавочный капитал | 420 | 13595 | 17 327 |
| Резервный капитал | 430 | 233 | 233 |
|
в том числе: резервы, образованные в соответствии с законодательством |
233 |
233 |
|
| резервы, образованные в соответствии с учредительными документами | |||
| Нераспределенная прибыль (непокрытый убыток) | 470 | 14721 | 18 887 |
| ИТОГО по разделу III | 490 | 30 103 | 38 001 |
|
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
510 |
5126 |
8 526 |
| Отложенные налоговые обязательства | 515 | ||
| Прочие долгосрочные обязательства | 520 | ||
| ИТОГО по разделу IV | 590 | 5126 | 8 526 |
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
610 |
6 000 |
8 734 |
| Кредиторская задолженность | 620 | 10 874 | 15 518 |
|
в том числе: поставщики и подрядчики |
4 736 |
9 389 |
|
| задолженность перед персоналом ор-ции | 1 014 | 1 623 | |
| задолженность перед государственными внебюджетными фондами | 785 |
810 |
|
| задолженность по налогам и сборам | 2 338 | 1882 | |
| прочие кредиторы | 2 001 | 1814 | |
| Задолженность перед участниками (учредителями) по выплате доходов | 630 |
14 |
|
| Доходы будущих периодов | 640 | ||
| Резервы предстоящих расходов | 650 | 511 | 675 |
| Прочие краткосрочные обязательства | 660 | ||
| ИТОГО по разделу V | 690 | 17 399 | 24 927 |
| БАЛАНС | 700 | 52 628 | 71 454 |
| 1 | 2 | 3 | 4 |
|
СПРАВКА о наличии ценностей, учитываемых на забалансовых счетах Арендованные основные средства |
806 |
806 |
|
| В том числе по лизингу | 806 | 806 | |
|
Товарно-материальные ценности, принятые на ответственное хранение |
|||
| Товары, принятые на комиссию | |||
| Списанная в убыток задолженность неплатежеспособных дебиторов | |||
| Обеспечения обязательств и платежей полученные | |||
| Обеспечения обязательств и платежей выданные | |||
| Износ жилого фонда | |||
| Износ объектов внешнего благоустройства и других аналогичных объектов | |||
| Нематериальные активы, выданные в пользование |
Руководитель __________________ Главный бухгалтер_____________
" " _______________________ 20_ г.
Приложение 2
ОТЧЕТ О ПРИБЫЛЯХ И УБЫТКАХ
ЗА январь 2011 г.
Форма № 2 по ОКУД
Дата (год, месяц, число)
Организация________________IGER ___________________ по ОКПО
Идентификационный номер налогоплательщика 65236958412 ИНН
Вид деятельности 17.53 Производство нетканых текстильных материалов и изделий из них __ по ОКВЭД
Организационно-правовая форма/форма собственности Общество с ограниченной ответственностью по ОКОПФ/ОКФС
Единица измерения: тыс. руб. / млн руб. (ненужное зачеркнуть) по ОКЕИ
|
Показатель наименование |
Код |
За отчетный период | За аналогичный период предыдущего года |
| 1 | 2 | 3 | 4 |
|
Доходы и расходы по обычным видам деятельности Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) |
126 912 |
104 682 |
|
| Себестоимость проданных товаров, продукции, работ, услуг | (92 118) |
(77 853) |
|
| Валовая прибыль | 34 794 | 26 829 | |
| Коммерческие расходы | (12981) |
(7919) |
|
| Управленческие расходы | (9 827) | (9618) | |
| Прибыль (убыток) от продаж | 11 986 | 9 292 | |
|
Прочие доходы и расходы Проценты к получению |
|||
| Проценты к уплате | |||
| Доходы от участия в других организациях | |||
| Прочие операционные доходы | 48 | 73 | |
| Прочие операционные расходы | (2 440) | ||
| Внереализационные доходы | 181 | 123 | |
| Внереализационные расходы | (1881) | (2510) | |
|
Прибыль (убыток) до налогообложения |
7984 |
6978 |
|
| Отложенные налоговые активы | |||
| Отложенные налоговые обязательства | |||
| Текущий налог на прибыль | (2062) | (746) | |
|
Чистая прибыль (убыток) отчетного периода |
5832 |
6232 |
|
|
СПРАВОЧНО Постоянные налоговые обязательства (активы) |
|||
| Базовая прибыль (убыток) на акцию | |||
| Разводненная прибыль (убыток) на акцию |
Размещено на