Эффективность проектов - давайте считать одинаково
Никонова Ирина Александровна, заместитель председателя правления АКБ "Межрегиональ-ный инвестиционный банк". Шамгунов Равиль Назимович, заместитель начальника управления проектного финансирования АКБ "Межрегиональный инвестиционный банк"
Многолетний опыт разработки бизнес-планов и оценки эффективности различных проектов показал, что, несмотря на использование общепринятых в мировой практике критериев, расчет их отечественными специалистами зачастую проводится по разным алгоритмам [1,2] c использованием различной структуры денежных потоков. Отсутствует также единая точка зрения на постановки решаемых задач и обоснование выбора ставки дисконтирования.
Цель работы - рассмотреть постановку типовых задач оценки эффективности инвестиционных проектов и предложить для них соответствующую структуру денежных потоков и ставки дисконтирования.
Напомним терминологию и подходы к оценке эффективности проектов. Основными показателями эффективности инвестиционного проекта (ИП) являются следующие:
период окупаемости - РВ, мес.;
дисконтированный период окупаемости - DPB, мес.;
средняя норма рентабельности - ARR, %;
чистый дисконтированный (приведенный) доход - NPV;
индекс прибыльности - PI;
внутренняя норма доходности (рентабельности) - IRR, %;
модифицированная внутренняя норма доходности (рентабельности) - MIRR, %;
Формулы для определения показателей приведены в источниках №2-4. Согласно Методическим рекомендациям по оценке эффективности инвестиционных проектов [4, С.121], показатели эффективности всегда относятся к некоторому субъекту:
показатели общественной эффективности - к обществу в целом;
показатели коммерческой эффективности - к реальному или абстрактному юридическому лицу, осуществляющему проект целиком за свой счет;
показатели эффективности участия предприятия в проекте - для этого предприятия;
показатели эффективности инвестирования в акции предприятия - для акционеров акционерных предприятий - участников проекта;
показатели эффективности для структур более высокого уровня - к этим структурам;
показатели бюджетной эффективности - к бюджетам всех уровней.
Показатели эффективности, относящиеся ко всему периоду реализации проекта, называются интегральными.
Рекомендуется оценивать следующие виды эффективности:
эффективность проекта в целом;
эффективность участия в проекте.
Под эффективностью проекта в целом понимается эффективность проекта, реализуемого «единственным участником как бы за счет собственных средств. По этой причине показатели эффективности определяются на основании денежных потоков только от инвестиционной и операционной деятельности» [4].
Эффективность участия в проекте определяется с целью проверки реализуемого ИП и заинтересованности в нем всех его участников, она включает:
эффективность участия предприятий в проекте (эффективность ИП для предприятий-участников);
эффективность инвестирования в акции предприятия (эффективность для акционеров акционерных предприятий - участников ИП);
эффективность участия в проекте структур более высокого уровня по отношению к предприятиям - участникам ИП;
бюджетную эффективность ИП (эффективность участия государства в проекте с точки зрения расходов и доходов бюджетов всех уровней).
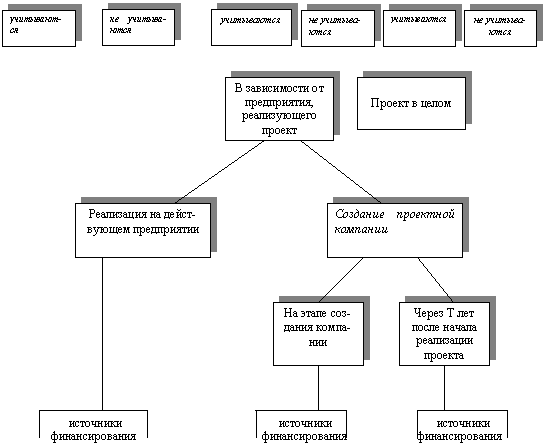
Рассмотрим наиболее часто встречающиеся в практике постановки задачи (Рис.1).
Рис.1 Постановки задач оценки эффективности проекта
Расчет эффективности проекта в целом (базового NPV [4])
В соответствии с действующими Методическими рекомендациями [4] расчет эффективности проекта в целом осуществляется для условной проектной компании на момент начала реализации проекта. При этом расчет проводится с учетом всего объема инвестиций в основные и оборотные средства, необходимых для реализации проекта. Исходный баланс фирмы принимается равным нулю, источники финансирования проекта не учитываются. Поступления и оттоки денежных средств, относящиеся к финансовой деятельности (получение и возврат кредитов, выплата дивидендов, продажа акций и пр.), не учитываются (лизинговые платежи учитываются!). Таким образом, оттоки денежного потока на инвестиционной фазе реализации рассматриваемого проекта сопоставляются в дальнейшем с притоками от продажи продукции или услуг, для которых и создается проектная компания.
Существуют разные виды денежных потоков [5,6]:
Общий денежный поток (gross cash flow - GCF), равный чистой прибыли + неденежные расходы (амортизация, резервы по сомнительным долгам) минус неденежные доходы (переоценка валютных активов).
Чистый операционный денежный поток (net operating cash flow - NOCF), равный GCF + "NWC (net working capital - изменение чистого оборотного капитала за рассматриваемый период, интервал времени). "NWC равно приросту текущих обязательств минус прирост текущих активов.
Свободный денежный поток (free cash flow - FCF), равный NOCF + "Inv (DInvestments - изменение инвестиций во внеоборотные активы, равное притоку средств от продажи внеоборотных активов минус отток средств, связанных с приобретением внеоборотных активов). Поток FCF характеризует денежные средства, которыми располагают все провайдеры (поставщики) финансовых ресурсов для предприятия, как акционеры, так и кредиторы. Этот поток характеризует рыночную стоимость предприятия.
Остаточный денежный поток (residual cash flow - CFr) или денежный поток к акционерам (cash flow to equity - FCFE), равный FCF + "FR (изменение денежных средств от финансовой деятельности, равное разности притоков средств от акционеров и кредиторов и оттоков при возврате заемных средств и уплате процентов за пользование ими). Поток FCFE характеризует остаток денежных средств в распоряжении акционеров после расчетов с кредиторами и показывает рыночную стоимость акционерного капитала предприятия. Поток FCFE , деленный на количество акций предприятия, находящихся в обращении характеризует рыночную цену акции.
Таким образом:
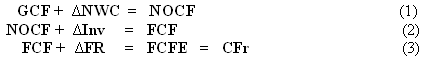
При оценке эффективности проекта в целом должен рассчитываться денежный поток, которым будут располагать все провайдеры (поставщики) финансовых ресурсов для проекта, т.е. FCF. Ставка дисконтирования принимается не ниже показателя ROA действующих предприятий в той же отрасли и с тем же типом продукции и не выше значений, получаемых по модели CAPM [1]. Пример расчета показателя NPV проекта в целом приведен ниже.
Расчет NPV и других показателей эффективности проекта при его реализации конкретным предприятием.
В зависимости от предприятия, реализация проекта возможна двумя способами.
1. Реализация проекта действующим предприятием, выпускающим различные виды продукции. Исходный (на момент проведения расчетов) баланс предприятия отражает структуру и стоимость собственных и заемных средств предприятия, выраженную в показателе WACC. Тогда:
NPV проекта равен = NPV предпр. с проектом - NPV предпр. без проекта (4)
Расчеты потоков для определения NPV могут производиться:
а) без учета источников дополнительного финансирования, которые потребуются для реализации проекта:
рассчитывается FCF с учетом возврата взятых ранее заемных средств и процентов по ним;
в качестве ставки дисконтирования используется показатель WACC предприятия (так как реализация проекта не должна приводить к росту стоимости капитала компании).
Рассчитываемый показатель NPV по существу отражает оценку рыночной стоимости бизнеса предприятия (с проектом и без него), проводимую с применением доходного подхода, основанного на прогнозировании затрат и доходов, генерируемым объектом оценки, в будущем.
б) с учетом дополнительных источников финансирования, необходимых для реализации проекта:
к составляющим потока FCF добавляются получаемые предприятием в прогнозный период дополнительные собственные и заемные средства, и вычитается возврат заемных средств и плата за их использование. Этот поток будет характеризовать денежный поток, остающийся в распоряжении акционеров;
ставка дисконтирования должна быть не ниже достигнутого уровня ROE предприятия.
Рассчитываемый показатель NPV отражает рыночную стоимость акционерного капитала предприятия.
2. Реализация проекта по схеме проектного финансирования с созданием специальной проектной компании Special Purpose Vehicle (SPV), учредителями которой могут быть различные заинтересованные в проекте организации и предприятия.
а) расчеты на этапе создания проектной компании.
• без учета источников финансирования:
начальный баланс нулевой;
денежный поток - FCF;
ставка дисконтирования та же, что и при расчете эффективности проекта в целом.
Рассчитываемый NPV отражает стоимость проекта (бизнеса, связанного с его реализацией);
• с учетом источников финансирования:
начальный баланс нулевой;
денежный поток - FCFE;
ставка дисконтирования не ниже достигнутого уровня ROE предприятий той же отрасли.
Рассчитываемый NPV отражает стоимость акционерного капитала проектной компании.
б) проект уже T лет реализуется проектной компанией (на момент проведения расчетов баланс проектной компании отражает ее активы и пассивы и учитывает особенности всех источников финансирования, использованных за T лет).
• без учета источников дополнительного финансирования:
денежный поток не учитывает поступления и возврат дополнительных заемных ресурсов и их платность (FCF);
ставка дисконтирования = WACC предприятия.
Расчет NPV отражает стоимость бизнеса проектной компании без учета дополнительного финансирования;
• с учетом источников дополнительного финансирования:
денежный поток учитывает поступления и возврат как существующих на момент T, так и дополнительных заемных ресурсов и их платность (FCFE);
ставка дисконтирования не ниже достигнутого уровня ROE той же отрасли.
Расчет NPV отражает стоимость акционерного капитала проектной компании c учетом дополнительного финансирования.
Постановка задачи оценки эффективности участия в проекте акционера фирмы
При такой постановке: 1) оценивается рыночная стоимость акционерного капитала компании, реализующей проект, и стоимость одной акции; 2) учитывается размер пакета акций, принадлежащих акционеру (контрольный, блокирующий и т.д.); 3) разница между расчетной рыночной ценой пакета и затратами на его приобретение характеризует потенциальный доход акционера (отношение дохода к затратам на приобретение пакета позволяет определить рентабельность инвестиций в акции).
Постановка задачи оценки эффективности участия в проекте кредитора.
Целесообразность кредитования банком предприятия, реализующего проект, определяется положительной величиной NPV потока, в котором оттоками являются средства, предоставляемые банком по кредитной линии (или кредиту), а притоками - возврат кредитных ресурсов вместе с процентами.
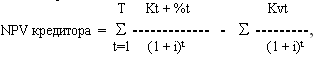
где Кt - возвращаемые кредитные ресурсы и проценты (%t),
Кvt- выдаваемые в t-ый момент времени кредитные ресурсы,
i - ставка дисконтирования, равная максимальной доходности альтернативных для банка финансовых инструментов с тем же уровнем риска.
Таблица 1
Обобщенные данные о рассмотренных постановках задач, типам денежных потоков и ставок дисконтирования, используемых в расчетах
Таблица №1
| Варианты задач | Тип предприятия |
Учет источника финансирования |
Денежный поток | Ставка дисконтирования |
|
Эффективность проекта в целом |
FCF | ROAЈ i ЈCAPM | ||
| Эффективность предприятия, реализующего проект | ||||
|
Действующее предприятие |
нет | FCF | WACC | |
| есть | FCFE | ROAЈ i ЈCAPM | ||
|
Проектная компания |
нет | FCF | ||
| есть | FCFE | ROAЈ i ЈCAPM | ||
|
Эффективность кредитования проекта банком |
- | - | CF = притоки-оттоки | max доходность (D) альтернативных инструментов того же риска |
| Эффективность проекта для акционеров предприятия, реализующего проект | - | - | FCFE | i - max доходность альтернативных вложений в акции |
Рассмотрим особенности алгоритмов расчета показателей эффективности проекта по программам Project Expert и Альт-инвест-прим.
Алгоритм расчета NPV в системе Project Expert.
Программа Project Expert 7.15 позволяет:
рассчитать эффективность проекта в целом (чистый приведенный доход в терминах Project Expert) при условии нулевого исходного баланса проектной компании и без учета источников финансирования. (Лизинговые платежи учитываются в составе денежных потоков, на основании которых рассчитываются показатели эффективности, так как они отражают затраты на приобретение активов).
рассчитывать NPV с учетом внешнего финансирования, при котором в поток расходов, используемых для расчета NPV, добавляется по сравнению с п.1 только поток расходов по обслуживанию внешних займов, а именно уплата процентов по кредитам. (поступления кредитов, возврат кредитов, выплаты дивидендов не учитываются - они исключаются из потока расходов). Смысловое значение данного показателя трудно интерпретировать, так как при его расчете не учитываются притоки в виде кредитов и оттоки в виде их погашения, но в то же время учитываются оттоки, связанные с обслуживанием этого долга. Нельзя исходить из того, что, в конце концов, получение и возврат кредитов компенсируют друг друга, так как эти поступления и выплаты происходят в разные моменты времени (интервалы расчета) и при дисконтировании могут дать как положительный, так и отрицательный вклад в рассчитываемое значение NPV;
рассчитывать NPV по формулам, подготовленным пользователем самостоятельно и введенным в виде таблицы пользователя в программу.
В то же время программа не учитывает денежные потоки, связанные с финансированием проекта в процессе его реализации. Влияние на эффективность проекта стоимости кредитных ресурсов учитывается только в части выплаты процентов по кредитам. Другие выплаты и поступления, связанные с финансированием проекта, в расчет не принимаются.
При рассмотрении эффективности фирмы, уже реализующей проект, и произведшей ряд первоначальных инвестиционных затрат за счет определенного объема внешнего финансирования в программу Project Expert необходимо ввести исходный баланс и далее рассчитать NPV без учета будущего финансирования. При отключении в исходных установках программы Project Expert учета выплат процентов по займам для расчета показателей эффективности проекта, из потоков и оттоков денежных средств полностью исключаются все потоки от финансовой деятельности (КРОМЕ ЛИЗИНГА). При этом фактически рассчитывается NPV фирмы завершающей проект с учетом будущих необходимых инвестиций (которые вводятся в «Инвестиционный план» программы), но без учета уже сделанные инвестиций (т.е. в программе фактически предполагается, что ранее сделанные инвестиции произведены за счет акционерного капитала фирмы, реализующей и завершающей проект). Если эти инвестиции были осуществлены на заемные средства, то они в оттоки проекта не попадают, значительно улучшая показатель NPV проекта. При таком алгоритме расчета NPV, его значение зависит от момента, который выбран при расчете эффективности проекта, и возрастает с выбором этого момента ближе к окончанию его инвестиционной фазы. Добавление в расчетные потоки уплаты процентов не изменяет суть рассчитываемого показателя NPV. Определяемое таким образом NPV фактически соответствует эффективности завершения проекта новой условной фирмой с нулевым балансом и оставшимися еще не проведенными инвестиционными затратами.
Алгоритм расчета NPV в системе Альт-инвест прим
Альт-инвест-прим позволяет:
рассчитать эффективность проекта в целом (чистый приведенный доход в терминах предыдущей программы) при условии нулевого исходного баланса проектной компании и без учета источников финансирования. (Лизинговые платежи учитываются в составе денежных потоков, на основании которых рассчитываются показатели эффективности, так как они отражают затраты на приобретение активов);
рассчитывать NPV с учетом внешнего финансирования;
рассчитывать NPV по формулам, подготовленным пользователем самостоятельно.
Пример расчета NPV проекта в целом (исходные данные приведены в Табл. 2-7)
Проектная компания - ЗАО «Пример». Структура баланса проектной компании - баланс нулевой, финансовый год начинается в январе, принцип учета запасов - FIFO
Проект: Таблица №2
|
№№ п/п |
Наименование показателя | Значение показателя |
| 1 | Дата начала проекта | 1 июля
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |