Анализ финансового состояния на примере ООО "Альянс"
неустойчивое финансовое состояние – запасы обеспечиваются за счет собственных оборотных средств, долгосрочных заемных источников и краткосрочных кредитов и займов, т.е. за счет всех основных источников формирования;
кризисное финансовое состояние – запасы не обеспечиваются источниками их формирования; предприятие находится на грани банкротства.[10]
При этом финансовая неустойчивость считается допустимой, если соблюдаются следующие условия:
А) запасы плюс готовая продукция равны или превышают сумму краткосрочных кредитов и заемных средств, участвующих в формировании запасов;
Б) расходы будущих периодов равны или меньше суммы собственного оборотного капитала.
Если эти условия не выполняются, то имеет место тенденция ухудшения финансового состояния.
Финансовая устойчивость предприятия – это стабильность деятельности предприятия в свете долгосрочной перспективы.
Для оценки финансовой устойчивости применяется большое количество коэффициентов.
Показателями финансовой устойчивости предприятия являются:
Коэффициент автономии – характеризует способность предприятия сохранять финансовую независимость от источников заемных средств.
Коэффициент маневренности собственного капитала – показывает какая часть собственных средств предприятия находится в мобильной форме.
Коэффициент обеспеченности запасов собственными оборотными средствами – характеризует обеспеченность предприятия собственными источниками формирования запасов.
Показатель покрытия долгосрочной задолженности – характеризует возможности предприятия по погашению задолженности по долгосрочным обязательствам, связанным с созданием предприятия.[2]
Устойчивость финансового состояния предприятия может быть восстановлена путем ускорения оборачиваемости капитала в текущих активах, в результате чего произойдет относительное его сокращение на рубль товарооборота; обоснованное уменьшение запасов и затрат; пополнение собственного оборотного капитала за счет внутренних и внешних источников.[12]
Одним из показателей, характеризующих финансовое состояние предприятия, является его платежеспособность, то есть возможность наличными денежными средствами погасить свои платежные обязательства.
Анализ платежеспособности необходим не только для предприятия с целью оценки и прогнозирования финансовой деятельности, но и для внешних инвесторов.
Оценка платежеспособности осуществляется на основе характеристики ликвидности текущих активов, то есть времени, необходимого для превращения их в денежную наличность. Понятие платежеспособности и ликвидности очень близки, но второе более емкое. От степени ликвидности баланса зависит платежеспособность. В то же время ликвидность характеризует не только текущее состояние расчетов, но и перспективу.[8]
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности, с краткосрочными обязательствами по пассиву, которые группируются по степени срочности их погашения.
Платежеспособность предприятия лишь на первый взгляд сводится к наличию свободных денежных средств, необходимых для погашения обязательств. При отсутствии денежных средств, предприятия могут сохранять свою платежеспособность, если они реализуют часть своего имущества и за вырученные средства могут расплатиться по обязательствам.
Ликвидность – способность какого-либо актива трансформироваться в денежные средства.
Так как одни виды активов обращаются в деньги быстрее, другие – медленнее, активы предприятия группируют по степени их ликвидности, т.е. по возможности обращения в денежные средства (таблица 1).
Таблица №1. Группировка активов предприятия по степени ликвидности
| Степень ликвидности | Усл. обозн. | Состав | Сумма, тыс.руб. |
| 1 | 2 | 3 | |
| Наиболее ликвидные | А1 |
|
|
|
|||
| Быстро реализуемые | А2 |
|
|
|
|||
| Медленно реализуемые | А3 |
|
|
|
|||
|
|||
|
|||
| Трудно реализуемые | А4 |
|
|
|
Анализ ликвидности баланса заключается в сравнении размеров средств по активу, сгруппированных по степени их ликвидности.[11]
Анализ показателей ликвидности
В дополнение к абсолютным показателям рассчитывают относительные индикаторы ликвидности, которые широко используются в зарубежной практике. Оценка бухгалтерской отчетности основана на относительных показателях.
Ценность относительных показателей:
они сжато реализуют отдельные отчетные данные и связывают их элементы друг с другом;
благодаря им картина деятельности предприятия раскрывается в виде небольшого числа ключевых параметров.
Анализ показателей ликвидности очень важен. Способность предприятия платить по своим обязательствам при наступлении сроков платежа – определяющий фактор прочности финансового положения.[5]
Для оценки платежеспособности предприятия используются три относительных показателя ликвидности:
Коэффициент текущей ликвидности – дает общую оценку ликвидности активов. Показывает сколько рублей текущих активов предприятия приходится на 1 рубль текущих обязательств. Удовлетворяет обычно коэффициент 1,5-2,0. Однако если производить расчет общего коэффициента ликвидности по такой схеме, то почти каждое предприятие, накопившее большие материальные запасы, часть которых трудно реализовать, оказывается платежеспособным. Поэтому банки и прочие инвесторы отдают предпочтение коэффициенту быстрой ликвидности.
Коэффициент быстрой ликвидности (Промежуточный коэффициент ликвидности) – рассчитывается аналогично предыдущему показателю, с той лишь разницей, что из расчета исключается стоимость запасов. Удовлетворяет обычно соотношение 1:1. Однако оно может оказаться недостаточным, если большую долю ликвидных средств составляет дебиторская задолженность, часть которой трудно своевременно взыскать. В таких случаях требуется соотношение1,5 :1.
Коэффициент абсолютной ликвидности – показывает, какая часть краткосрочных заемных обязательств может быть погашена немедленно. Это наиболее жесткий показатель ликвидности. Его значение признается достаточным, если он выше 0,25 -0,3. Если предприятие в текущий момент может на 25%-30% погасить все свои долги, то его платежеспособность считается нормальной.
Отметим, что на основании только этих показателей нельзя безошибочно оценить финансовое состояние предприятия, так как данный процесс очень сложный, и дать ему полную характеристику 2-3 показателями нельзя. Коэффициенты ликвидности- показатели относительные и на протяжении некоторого времени не изменяются, если пропорционально возрастают числитель и знаменатель дроби. Само же финансовое положение за это время может существенно измениться, например, уменьшиться прибыль, уровень рентабельности, коэффициент оборачиваемости и др. поэтому для более полной и объективной ликвидности можно использовать следующую факторную модель:
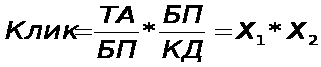 ,
(1.6)
где ТА – текущие активы;
БП – балансовая прибыль;
КД – краткосрочные долги;
Х1- показатель, характеризующий стоимость текущих активов, приходящихся на рубль прибыли,
Х 2 -показатель, свидетельствующий о способности предприятия погашать свои долги за счет результатов своей деятельности. Он характеризует устойчивость финансов. Чем выше его величина, чем лучше финансовое состояние предприятия.[11]
Еще одним показателем ликвидности является коэффициент самофинансирования- отношение суммы самофинансируемого дохода (прибыль + амортизация) к общей сумме внутренних и внешних источников финансирования доходов.
Данный коэффициент можно рассчитать соотношением самофинансируемого дохода к добавленной стоимости. Он показывает степень, с которой предприятие самофинансирует свою деятельность в отношении к созданному богатству. Можно определить также, сколько самофинансируемого дохода приходится на одного работника предприятия. Такие показатели в странах Запада рассматриваются как одни из лучших критериев определения ликвидности и финансовой независимости предприятия и могут сравниваться с другими предприятиями.[11]
Анализируя состояние платежеспособности предприятия, необходимо рассматривать причины финансовых затруднений, частоту их образования и продолжительность просроченных долгов. Причинами неплатежеспособности могут быть:
Невыполнение плана по производству и реализации продукции
Повышение себестоимости
Невыполнение плана прибыли- и как результат- недостаток собственных источников самофинансирования предприятия
Высокий процент налогообложения.
Отвлечение средств в дебиторскую задолженность
Вложение в сверхплановые запасы.[13]
Платежеспособность предприятия тесно связана с понятием кредитоспособности. Кредитоспособность- это такое финансовое состояние, которое позволяет получить кредит и своевременно его погасить.
При оценки кредитоспособности учитываются репутация заемщика, размер и состав его имущества, состояние экономической и рыночной конъюнктуры, устойчивость финансового состояния.
Методы диагностики банкротства
Банкротство- это документально подтвержденная неспособность субъекта хозяйствования платить по своим долговым обязательствам и финансировать текущую основную деятельность из-за отсутствия средств.
Основным признаком банкротства является неспособность предприятия обеспечить выполнение требование кредиторов в течение трех месяцев со дня наступления сроков платежа. Банкротство предопределено самой сущностью рыночных отношений, которые сопряжены с неопределенностью достижения конечных результатов и риском потерь.[10]
Для диагностики вероятности банкротства используется несколько подходов, основанных на применении:
Анализа обширной системы критериев и признаков
Ограниченного круга показателей
Интегральных показателей, рассчитанных с помощью скоринговых моделей, многомерного рейтингового анализа,
Мультипликативного дискриминантного анализа.
В соответствии с действующим законодательством, для диагностики несостоятельности предприятия применяют ограниченный круг показателей:
-коэффициент текущей ликвидности
-коэффициент обеспеченности собственным оборотным капиталом
-коэффициент восстановления (утраты) платежеспособности.
Предприятие признается неплатежеспособным при наличии одного из следующих условий:
коэффициент текущей ликвидности на конец отчетного периода ниже нормативного значения для соответствующей отрасли
коэффициент обеспеченности собственным оборотными средствами ниже нормативного значения для соответствующей отрасли
коэффициент восстановления (утраты) платежеспособности <1.
Если величина данных коэффициентов превышает нормативные значения, то это свидетельствует о критической ситуации, при которой предприятие не сможет рассчитаться по своим обязательствам, даже распродав все свое имущество. Такая ситуация может привести к реальной угрозе ликвидации предприятия посредством банкротства.[11]
Глава 2. Анализ формирования и использования капитала, анализ финансовой устойчивости предприятия ООО «Альянс»
2.1 Анализ финансовых результатов деятельности предприятия
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности. Чем больше величина прибыли, чем выше уровень рентабельности, тем эффективнее функционирует предприятие, тем устойчивее его финансовое положение. Поэтому поиск резервов увеличения прибыли и рентабельности является одной из основных задач в любой сфере бизнеса.
Основными источникам информации для анализа являются данные аналитического бухгалтерского учета по счетам результатов, «Отчет о прибылях и убытках» (форма №2), Отчет о движении капитала (форма №3).
Анализ структуры и динамики финансовых результатов предприятия «Альянс» проводим на основе данных таблицы №2.
|
Таблица №2.Динамика финансовых результатов предприятия ООО "Альянс" |
|||||
|
Показатели |
2000г. |
2001г. |
отклонение 2001 и 2000гг |
||
|
абс. |
% |
||||
|
1 |
2 |
3 |
4 |
5 |
|
|
1 |
Выручка от реализации товаров |
41188 |
51757 |
10569 |
79,58 |
|
2 |
Себестоимость реализации товаров |
38717 |
49946 |
11229 |
77,52 |
|
3 |
Коммерческие расходы |
1326 |
1434 |
108 |
92,47 |
|
4 |
Управленческие расходы |
0 |
0 |
0 |
|
|
5 |
Прибыль от реализации (1-2-3-4) |
1145 |
377 |
-768 |
303,39 |
|
6 |
Проценты к получению |
0 |
0 |
0 |
|
|
7 |
Проценты к уплате |
0 |
0 |
0 |
|
|
8 |
Доходы от участия в др. организациях |
0 |
0 |
0 |
|
|
9 |
Прочие операционные доходы |
0 |
2 |
2 |
0,00 |
|
10 |
Прочие операционные расходы |
0 |
0 |
0 |
0,00 |
|
11 |
Прибыль от финансово-хозяйственной деятельности (5+6-7+8+9-10) |
1145 |
379 |
-766 |
301,79 |
|
12 |
Прочие внереализационные доходы |
0 |
0 |
||
|
13 |
Прочие внереализационные расходы |
692 |
0 |
-692 |
|
|
14 |
Прибыль отчетного года (11+12-13) |
453 |
379 |
-74 |
119,44 |
Продолжение таблицы №2
|
1 |
2 |
3 |
4 |
5 |
|
|
15 |
Налог на прибыль |
118 |
99 |
-19 |
119,44 |
|
16 |
Отвлеченные средства |
0 |
0 |
||
|
17 |
Чрезвычайные доходы |
0 |
0 |
||
|
18 |
Чрезвычайные расходы |
0 |
0 |
||
|
19 |
Нераспределенная прибыль (убыток) отчетного года (14-15-16) |
335 |
281 |
-55 |
119,44 |
Из данных таблицы №2 видно, что выручка от реализации продукции за анализируемый период выросла на 10569 тыс. рублей, т.е на 20,42%. Себестоимость проданных товаров составляет 94% от сумма выручки в 2000 году, и 96,5% - в 2001 году. На 108 тыс. рублей выросла сумма коммерческих расходов. В 2001 году балансовая прибыль предприятия снизилась на 19% по сравнению с прибылью 2000 года (335 тыс. руб. прибыли в 2000году и 281 тыс. рублей в 2001 году).
Рост выручки от продаж за исследуемый период обусловлен ростом запасов на складе, и, как следствие, улучшением качества обслуживания клиентов (сокращение времени между получением заказа и его исполнением – в настоящее время предприятие имеет возможность сразу отгрузить требуемый товар (при условии его наличия на складе), тогда как в предыдущие периоды разрыв между получение заказа и отгрузкой составлял не менее 10-15 дней).
Одновременно вырос и объем товара, закупаемого у поставщиков. Как следствие, предприятие стало иметь возможность приобретать товары по более низким ценам, чем в прошлые периоды (за счет получения скидок по объему приобретаемого товара).
Так как снизились «входные цены» на товар, предприятие снизило и отпускные цены; поэтому, несмотря на рост выручки, предприятие в 2001 году получило прибыли меньше, чем в 2000 году.
В 2001 году увеличились и коммерческие расходы предприятия. Это связано с увеличение расходов на рекламу.
2.2 Оценка имущественного положения предприятия
Исходными данными финансового анализа являются формы годового отчета №1 «Баланс предприятия» на 01.01.2001г. и на 01.01.2002г.; №2 Приложение к балансу «Отчет о прибылях и убытках» (Приложения 1-4)
Предварительный анализ и оценка имущественного положения предприятия.
Предварительная оценка финансового состояния проводится по данным баланса предприятия ООО «Альянс», используя вертикальный и горизонтальный его анализ (Таблица №3 «Вертикальный и горизонтальный анализ баланса по укрупненной номенклатуре статей»).
Анализ данных таблицы показывает, что основной статьей актива баланса является группа запасов - на конец 2001 года их доля в активе баланса составила 81,41%, увеличившись в сравнении с данными баланса на начало 2000г на 551% (в абсолютном значении с 6464 тыс. руб. до 35676 тыс. руб., то есть на 29212 тыс. рублей). Второй крупной статьей баланса являются основные средства- 16,58% актива на конец 2001года, в сравнении с балансом на 01.01.2000г. доля ОС в структуре баланса увеличилась на 394%, в абсолютном выражении сумма ОС увеличилась на 5422 тыс. рублей. Доля дебиторской задолженности на начало 2000г. составляет 12,4%, на 10,42% снизившись за 2000г и 2001гг. (до 2,008% в структуре актива).
Анализ структуры пассива предприятия за 2000-2001гг показал, что доля собственного капитала в структуре баланса на начало 2000г. составила 2,3%, а на конец 2001 года увеличилась до 69,68%; в абсолютном значении сумма собственного капитала за два года увеличилась на 13880%. Рост доли собственного капитала показывает положительную тенденцию в изменении финансовой устойчивости предприятия
Привлеченный капитал составляет 30,32%, снизившись на 67,36% по сравнению с началом 2000 года. Суммовое значение привлеченного капитала увеличилось на 143,19% (с 9279 тыс. руб. до 13287 тыс. руб.).
Рост доли собственных средств связан с появлением в структуре пассива баланса группы «Добавочный капитал». Добавочный капитал предприятия в размере 29700 тыс. рублей сформирован за счет взносов учредителей ООО «Альянс» на развитие предприятия. Часть добавочного капитала была получена В виде помещения для офиса и склада, другая часть- денежными средствами, которые предприятие израсходовано на покупку товаров для перепродажи, приобретение инструментов и оборудования для монтажа систем вентиляции, на ремонт предоставленного помещения.
Анализ запасов предприятия
Большое влияние на финансовое состояние предприятия и его производственные результаты оказывает состояние производственных запасов и готовой продукции.
Анализ структуры и динамики запасов рассмотрен в таблице №4
На анализируемом предприятии остаток запасов увеличился за два прошедших года в 5,5 раз (с 6464 тыс. руб. до 35676 тыс. руб.). Основной долей в структуре запасов является готовая продукция и товары для перепродажи- 91,87% на начало 2000 года; 93,45% на конец 2000 года, и 73,95% на конец 2001 года (если к товарам на складе добавить отгруженные товары, то доля товаров на конец 2001 составит 97,2%). Как уже говорилось выше, увеличение группы запасов связано с получением денежных средств от учредителей, часть которых была направлена на приобретение товаров для перепродажи и инструментов.
Анализ оборачиваемости активов
Одним из видов финансового анализа капитала является анализ оборачиваемости активов (таблица №5).
|
Таблица №5. Динамика показателей оборачиваемости активов |
|||
|
Показатели |
2000год |
2001год |
отклонение 2001 и 2000 |
|
Выручка от реализации |
41188 |
51757 |
10569 |
|
Средняя величина оборотных активов |
22186,5 |
36638 |
14451,5 |
|
Оборачиваемость оборотных активов, количество раз |
1,86 |
1,41 |
-0,44 |
|
Продолжительность оборота, дни |
196,61 |
258,38 |
61,77 |
Анализ данных показывает, что за исследуемый период оборачиваемость активов предприятия снизилась в 0,44 раза. Если на начало
2000 года коэффициент оборачиваемости составил 1,86; то на конец 2001 года - только 1,41. Соответственно увеличилась и продолжительность оборота: с 196,61 дня в 2000 году до 258,38 дней в 2001 году. Замедление оборачиваемости активов произошло за счет увеличения запасов на складе, что привело к определенному замораживанию средств предприятия в товарах и запасах.
Для оперативного управления активами необходимо сделать детальный анализ оборачиваемости по каждому виду активов. Так как на исследуемом предприятии основную долю активов составляют запасы (в частности – товары для продажи), то нужно на основе данных складского учета выяснить, сколько на складе неходовых, залежалых товаров.
Анализ товарной продукции
Большой удельный вес товарной продукции связан с ростом конкуренции, потерей рынков сбыта, снижением спроса из-за низкой покупательной способности субъектов хозяйствования, высокой себестоимостью продукции, неритмичностью отгрузки и др. Увеличение остатков товаров на складах привело к длительному замораживанию оборотного капитала, отсутствию денежной наличности, потребности в кредитах и уплате процентов по ним, росту кредиторской задолженности поставщикам, бюджету, работникам предприятия. В настоящее время эта одна из основных причин недостаточной платежеспособности предприятия.
Продолжительность нахождения капитала в товарах равна времени хранения товаров на складах с момента поступления до отгрузки покупателям.
Анализ данных таблицы №6 показывает, что коэффициент оборачиваемости готовой продукции снизился с 2,057 до 1,709, то есть период оборота готовой продукции увеличился с 177 дней до 213,5 дней.
Таблица №6. Анализ оборачиваемости готовой продукции
| Показатель | 2000год | 2001год |
| Средние остатки готовой продукции, тыс. руб. | 18987,5 | 29210,5 |
| Себестоимость отгруженной продукции за анализируемый период, тыс. руб. | 39062 | 49946 |
| Коэффициент оборачиваемости готовой продукции | 2,057 | 1,709 |
| Продолжительность оборота средств в остатках готовой продукции, дни | 177 | 213,5 |
Вывод: анализ имущественного положения предприятия показал, что основной статьей актива баланса являются запасы -81,41%, пассива – собственный капитал -69,68% и заемный капитал – 30,32%. Оборачиваемость активов предприятия за исследуемый период снизилась в 1,2 раза, и составила 213,5 дней. Снижение показателей оборачиваемости произошло за счет увеличение группы запасов в активе баланса, что привело к замораживанию финансовых ресурсов предприятия.
2.3 Характеристика источников средств, анализ финансовой устойчивости
Финансовое состояние предприятия, его устойчивость, во многом зависят от оптимальности структуры источников капитала (соотношения собственных и заемных средств), а также от оптимальности структуры активов предприятия: в первую очередь от соотношения основных и оборотных средств, от уравновешенности активов и пассивов предприятия.
Анализ структуры источников капитала.
Для проведения анализа источников капитала предприятия используются данные таблицы №7.
|
Таблица №7. Анализ структуры источников капитала предприятия |
|||||||||
|
п/п |
показатель |
расчет |
2000 год |
2001 год |
измен. 2000 и 2001гг. |
||||
|
нач. г. |
кон. г. |
измен. |
нач. г. |
кон. г. |
измен. |
||||
|
1. |
Коэффициент финансовой автономии предприятия |
собственный капитал/валюта баланса |
0,0232 |
0,6879 |
0,6647 |
0,6879 |
0,6968 |
0,0089 |
0,6736 |
|
2. |
Коэффициент финансовой зависомости |
заемный капитал/валюта баланса |
0,9768 |
0,3121 |
-0,6647 |
0,3121 |
0,3032 |
-0,0089 |
-0,6736 |
|
3. |
Коэффициент текущей задолженности |
краткосрочные фин.вложения/ валюта баланса |
0,9768 |
0,3121 |
-0,6647 |
0,3121 |
0,3032 |
-0,0089 |
-0,6736 |
|
4. |
Коэффициент долгосрочной финансовой независимости |
собственный+ долгосрочный капитал/ валюта баланса |
0,0232 |
0,6879 |
0,6647 |
0,6879 |
0,6968 |
0,0089 |
0,6736 |
|
5. |
Коэффициент покрытия долгов собственным капиталом |
собственный капитал/ заемный капитал |
0,0237 |
2,2040 |
2,1803 |
2,2040 |
2,2983 |
0,0943 |
2,2746 |
|
6. |
Коэффициент финансового левериджа |
заемный капитал/ собственный капитал |
42,177 |
0,4537 |
-41,723 |
0,4537 |
0,4351 |
-0,0186 |
-41,7422 |
Коэффициент финансовой автономии показывает долю собственного капитала в общей валюте баланса. На конец 2000 года, по сравнению с началом 2000 года, коэффициент автономии предприятия вырос на 66% и составил 68,79% от общего итого баланса. На конец 2001 года данный показатель увеличился на 0,8%, и составил 69,68% от итого баланса. Это означает, что на предприятии более 50% активов обеспечено собственным капиталом.
Коэффициент финансовой зависимости показывает, какая доля активов предприятия финансируется за счет заемного капитала.
На начало 2000 года показатель финансовой зависимости составил 97,68 %; а на конец 2001года снизился на 0,67, составив 30,32%. Это говорит о том, что 30,32% активов предприятия приобретены за счет заемных средств.
Коэффициент текущей задолженности показывает, какую долю в капитале предприятия занимают краткосрочные финансовые вложения.
Этот показатель за исследуемый период снизился на 67,36%, и составил на конец 2001 года 30,32%.
Коэффициент долгосрочной финансовой зависимости показывает отношение собственного и долгосрочного капитала к общей валюте баланса.
Так как предприятие ООО «Альянс» за весь исследуемый период не имело долгосрочной кредиторской задолженности, то данный коэффициент будет равен коэффициенту финансовой автономии предприятия.
Коэффициент покрытия долгов собственным капиталом показывает, насколько собственный капитал превышает заемный (или наоборот).
На начало 2000 года предприятие только на 2,37% могло покрыть заемный капитал. На конец 2000 года состояние улучшилось - после покрытия заемного капитала у предприятия оставалось 54,62% собственного капитала. К концу 2001 года коэффициент увеличился еще на 9,43 %, и составил 229%, что говорит о том, что после покрытия заемного капитала у предприятия останется 56,45% от суммы собственного капитала.
Коэффициент финансового левериджа показывает отношение заемного капитала к собственному. На конец 2001 года этот показатель составил 43,51%.
Анализ имущественного состояния ООО «Альянс», структуры его источников, подтверждает вывод о финансовой независимости предприятия, его достаточно устойчивом положении. Данное улучшение произошло за счет увеличение доли добавочного капитала, и, как следствие, роста собственных средств исследуемого предприятия.
Анализ финансовой устойчивости
Наиболее полно финансовая устойчивость предприятия может быть раскрыта на основе изучения равновесия между статьями актива и пассива баланса. При уравновешенности активов и пассивов по срокам использования и по циклам обеспечивается сбалансированность притока и оттока денежных средств, а, следовательно, платежеспособность предприятия и его финансовая устойчивость. Взаимосвязь активов и пассивов показывает, что основным источником финансирования внеоборотных активов является постоянный капитал (собственный и долгосрочный). Оборотные активы предприятия образуются как за счет собственного капитала, так и за счет краткосрочных заемных средств. Желательно, чтобы они наполовину были сформированы за счет собственного капитала, а наполовину - за счет краткосрочного заемного капитала. Тогда обеспечивается гарантия погашения внешнего долга и оптимальное значение коэффициента ликвидности, равное 2.
Группировка актива балансов приведена в таблице №8
Анализ таблицы №8 показывает, что на конец 2001 года внеоборотные активы предприятия на 100% сформированы за счет собственного капитала, оборотные активы на 63,66% сформированы за счет собственного капитала, и на 36,34%- за счет заемного, то есть данные анализа подтверждают сделанный ранее вывод о том, что предприятие на конец исследуемого периода находится в устойчивом финансовом состоянии.
Таблица №8
Анализ финансовой устойчивости.
Баланс на 01.01.2000 |
актив | сумма |
Источник финансирования (пассив) |
сумма | Удельный вес источника финансирования |
| ОС | 1844 | Собств. Капитал | 220 | 11,93% | |
| Краткосрочная Кред. задолженность | 1624 | 88,07% | |||
| Оборотные активы | 7655 | Краткосрочная. Кред. задолженность | 7655 | 100% | |
| Итого: | 9499 | 9499 | |||
| Баланс на 01.01.2001 | ОС | 7266 | Собств. Капитал | 7266 | 100% |
| Оборотные активы | 36718 | Собств. Капитал | 22990 | 62,61% | |
| Краткосрочная Кред. задолженность | 13728 | 37,39% | |||
| Итого: | 43984 | 43984 | |||
| Баланс на 01.01.2002 | ОС | 7266 | Собств. Капитал | 7266 | 100% |
| Оборотные активы | 36558 | Собств. Капитал | 23271 | 63,66% | |
| Краткосрочная Кред. задолженность | 13287 | 36,34% | |||
| Итого: | 43824 | 43824 |
Устойчивость финансового состояния может быть повышена путем:
Ускорения оборачиваемости капитала в текущих активах, в результате чего произойдет относительное его сокращение на рубль оборота;
Обоснованного уменьшения запасов;
Пополнение собственного оборотного капитала за счет внутренних источников.
Вывод: анализ финансовой устойчивости предприятия показал, что ООО «Альянс» находится в устойчивом финансовом состоянии: у предприятия на конец 2001 года достаточно наиболее ликвидных активов для покрытия краткосрочной кредиторской задолженности. Это связано с ростом доли достаточно ликвидной группы «готовая продукция и товары для перепродажи» в активе баланса предприятия, а также за счет снижения доли краткосрочной кредиторской задолженности в структуре пассива предприятия.
2.4 Оценка ликвидности и платежеспособности, вероятности банкротства предприятия
Ликвидность баланса - это возможность субъекта хозяйствования обратить свои активы в наличность и погасить свои платежные обязательства, а точнее - это степень покрытия долговых обязательств предприятия его активами, срок превращения которых в денежную наличность соответствует сроку погашения платежных обязательств. Ликвидность характеризует текущее состояние и перспективу расчетов предприятия.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности, с краткосрочными обязательствами по пассиву, которые группируются по степени срочности их погашения.
Группировка активов баланса приводится в таблице №9, анализ их структуры и динамики – в таблице №10 .
К группе А1 относятся абсолютно ликвидные активы: денежная наличность и краткосрочные финансовые вложения. На начало 2000 года удельный вес этой группы в активе предприятия составил 0,105%, на конец 2000 года-0,298%, и в конце 2001года -0,005%, снизившись по сравнению с началом 2000 года на 0,101%.
К группе А2 относятся легко реализуемые активы: готовая продукция, товары отгруженные и т.д. Ликвидность этой группы зависит от своевременности отгрузки продукции, скорости платежного документооборота
|
Таблица №9.Группировка активов предприятия по степени ликвидности |
||||||
|
Степень ликвидности |
услов. обозн. |
состав |
суммы 2000г. |
суммы 2001г. |
||
|
нач. года |
кон. года |
нач. года |
кон. года |
|||
|
Наиболее ликвидные |
А1 |
денежные средства |
10 |
131 |
131 |
2 |
|
краткосрочные финансовые вложения |
0 |
0 |
0 |
0 |
||
|
Итого: |
10 |
131 |
131 |
2 |
||
|
Быстро реализуемые |
А2 |
краткосрочная дебиторская задолженность |
1081 |
2304 |
2304 |
880 |
|
товары на складе и готовая продукция |
5939 |
32036 |
32036 |
35394 |
||
|
прочие активы |
0 |
0 |
0 |
0 |
||
|
Итого: |
7020 |
34340 |
34340 |
36274 |
||
|
Медленно реализуемые |
А3 |
запасы (без РБП) |
494 |
2199 |
2199 |
253 |
|
налог на добавленную стоимость |
31 |
48 |
48 |
29 |
||
|
долгосрочные финансовые вложения |
0 |
0 |
0 |
0 |
||
|
долгосрочная дебиторская задолженность |
100 |
0 |
0 |
0 |
||
|
Итого: |
625 |
2247 |
2247 |
282 |
||
|
Трудно реализуемые |
А4 |
внеоборотные активы (без статей включенных в 3 гр.) |
1844 |
7266 |
7266 |
7266 |
|
расходы будущих периодов |
0 |
0 |
0 |
0 |
||
|
Итого: |
1844 |
7266 |
7266 |
7266 |
||
|
Итого: |
9499 |
43984 |
43984 |
43824 |
||
в банках, от спроса на продукцию, ее конкурентоспособности, платежеспособности покупателей и т.д. На начало 2000 года удельный вес этой группы в активе баланса составил 73,903%, на конец 2000 года 78,074%, и в
конце 2001года 82,77%, увеличившись по сравнению с началом 2000 года на 8,869%.
К третьей группе А3 относятся медленно реализуемые активы предприятия – производственные запасы. На конец 2001 года удельный вес этой группы составил 0,343% на 5,936% снизившись по сравнению с показателями на начало 2000года.
К группе А4 относятся труднореализуемые активы: основные средства предприятия. Удельный вес ОС в структуре актива баланса на конец 2001 года составил 16,58%, что на 2,833% ниже, чем на начало 2000 года.
Группировка пассивов предприятия приводится в Таблице №11. Анализ структуры и динамики групп