Управление эффективностью деятельности предприятия на базе ООО "Навигатор"
Таблица 2.13
Анализ показателей рентабельности ООО «Навигатор» за 2007-2009 гг.
| Показатели, % | Формула | 2007 г. | 2008 г. | 2009 г. | Темпы роста, 2009/2007 | |
| факт. | % | |||||
| 1) Рентабельность производственной деятельности | Прибыль/ Затраты | 2,8 | 5,6 | 35,1 | 32,4 | 1270,7 |
| 2) Рентабельность продаж |
Прибыль/ Выручка |
2,7 | 5,3 | 26,0 | 23,3 | 966,5 |
| 3) Рентабельность капитала | Прибыль/ Активы | 5,8 | 11,5 | 69,4 | 63,6 | 1191,5 |
| 4) Рентабельность собственного капитала | Прибыль/ КиР | 488,9 | 1225,9 | 9011,1 | 8522,2 | 1843,2 |
Рентабельность производственной деятельности показывает, сколько прибыли имеет предприятие с каждого рубля, затраченного на производство и реализацию продукции. Значения этого показателя в 2009 году сильно возросли в связи с тем, что предприятием был получен значительно больший объем прибыли, т.е. можно сказать, что производство на данном предприятии стало более рентабельно и выгодно.
То же самое можно отметить и по поводу рентабельности продаж, которая характеризует эффективность производственной и коммерческой деятельности предприятия, т.е. сколько прибыли оно имеет с рубля продаж. Динамика этого показателя, в общем, совпадает с динамикой предыдущего коэффициента.
Рентабельность капитала иллюстрирует то, насколько эффективно предприятие использует все свое имущество. В нашем случае этот показатель в итоге за 2009 год вырос, но в предыдущие годы находился на низком уровне.
Очень высокое значение рентабельности собственного капитала говорит о том, что на предприятии недостаточно собственных средств.
2.3.2 Финансовая оценка эффективности управления эффективностью производственной деятельности ООО «Навигатор»
Финансовый анализ эффективности оказания рекламных услуг ООО «Навигатор» проводится на основе данных бухгалтерской отчетности за 2007-2009 гг. Данные за анализируемый период приведены в таблице 2.14.
Таблица 2.14
Исходные данные для анализа
Показатели |
2007 г. | 2008 г. | 2009 г. | Темпы роста, 2009/2007 | |
| факт. | % | ||||
| Выручка от реализации, тыс. руб. | 4909 | 6222 | 9362 | 4453,0 | 190,7 |
| Себестоимость реализованной продукции (ф.2) , тыс. руб. | 4777 | 5891 | 6929 | 2152,0 | 145,0 |
| Прибыль от продаж, тыс. руб. | 132 | 331 | 2433 | 2301,0 | 1843,2 |
| Прибыль до налогообложения, тыс. руб. | 24 | 313 | 1982 | 1958,0 | 8258,3 |
| Чистая прибыль, тыс. руб. | -10 | 101 | 1234 | 1244,0 | -12340,0 |
| Среднегодовая стоимость собственного капитала, тыс. руб. | 10 | 125 | 128 | 118 | 1280,0 |
| Среднегодовая стоимость активов, тыс. руб. | 2267 | 2867 | 3507 | 1240 | 154,7 |
| Среднегодовая стоимость оборотного капитала, тыс. руб. | 2186 | 2793 | 3440 | 1254 | 157,4 |
| Среднегодовая стоимость основных производственных фондов, тыс. руб. | 12 | 67 | 2783 | 2771 | 23191,7 |
| Среднегодовая стоимость материальных оборотных средств, тыс. руб. | 224 | 411 | 525 | 301 | 234,4 |
В течение рассматриваемого периода наблюдался рост по всем приведенным показателям. Причем рост выручки от реализации за весь период составил 190%, а рост прибыли от реализации — 1743%.
На основе вышеприведенных данных произведем оценку эффективности услуг ООО «Навигатор» по следующим показателям (табл. 2.15):
1) рентабельность хозяйственной деятельности (R) характеризует норму возмещения (вознаграждения) на всю совокупность источников, используемых предприятием, т.е. является отношением суммы доходов вкладчиков и кредиторов (П) к сумме инвестированного ими капитала (ИК):
 ;
В качестве инвестированного капитала при оценке эффективности хозяйственной деятельности необходимо использовать сумму всех активов, так как их общая величина учитывает все долги предприятия, в том числе и по эксплуатации.
2) норма
возмещения
стоимости
рабочего капитала,
где в качестве
инвестированного
капитала используется
оборотный ( ),
т.е.:
 ;
3) рентабельность производства. При его расчете в качестве инвестированного капитала используется стоимость производственных фондов как сумма основных производственных фондов (ОФ) и материальных оборотных средств (МС):
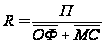
4) уровень затрат. Отношение себестоимости продукции к выручке от реализации продукции.
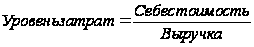
Таблица 2.15
Показатели эффективности рекламных услуг ООО «Навигатор»
| Показатели | 2007 г. | 2008 г. | 2009 г. |
| Рентабельность хозяйственной деятельности, % | 16,7 | 22,9 | 47,4 |
| Норма возмещения стоимости рабочего капитала, % | 1,04 | 1,03 | 1,02 |
| Рентабельность производства, % | 9,61 | 6 | 1,06 |
| Уровень затрат рекламных услуг, руб./руб. | 97,31 | 94,68 | 74,82 |
Наиболее наглядно динамика показателей эффективности рекламных услуг ООО «Навигатор» в 2007-2009 гг. представлена на рис. 2.1.
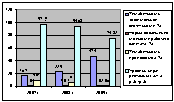
Рис. 2.1. Динамика показателей эффективности рекламных услуг ООО «Навигатор» в 2007-2009 гг.
В целом за период 2007-2009 гг. уровень показателей эффективности рекламных услуг ООО «Навигатор» изменяется незначительно. Только рентабельность хозяйственной деятельности снизилась на 120% — до уровня 27,4%. Увеличение рентабельности оборотного капитала и рентабельности производства составило соответственно 1% и 1,4%. Эта динамика была вызвана ростом затрат, связанных с производством и реализацией продукции, также с приобретением оборудования. При этом в 2008-2009 гг. немного снизился уровень затрат рекламных услуг — на 2,5 руб.
В целом, можно сделать вывод о повышении эффективности рекламных услуг и производственной деятельности ООО «Навигатор».
2.3.3 Интегральные показатели оценки управления эффективностью деятельности ООО «Навигатор»
Для интегральной оценки эффективности деятельности предприятия используем следующие показатели:
производство продукции на единицу материальных затрат — отношение всего объема произведенной продукции к сумме материальных затрат на ее производство;
прибыль на единицу общих затрат — отношение прибыли от реализации к общей сумме затрат на производство продукции;
рентабельность производства — определяется как отношение прибыли от реализации к себестоимости продукции;
затраты на 1 рубль товарной продукции — в данном случае определяется отношение всей суммы затрат к сумме реализованной продукции;
темп роста производительности труда — отношение производительности труда за текущий период (год) к ее величине за непосредственно предшествующий период (год);
трудоемкость единицы продукции — исчисляется делением затраченного рабочего времени (например, в человеко-днях) на общий объем продукции (в стоимостных измерениях);
зарплатоемкость единицы продукции — можно рассчитать как отношение общей суммы оплаты труда к общей сумме реализованной продукции;
общая фондоотдача — показатель эффективности использования основных средств, обратный фондоемкости, рассчитывается как годовой выпуск продукции деленный на стоимость основных средств, с помощью которых произведена эта продукция;
фондоотдача активной части основных фондов — рассчитывается как годовой выпуск продукции деленный на стоимость активной части основных фондов;
рентабельность основных фондов — определяется отношением прибыли от реализации к среднегодовой стоимости основных фондов;
фондоемкость единицы продукции — показатель, рассчитанный как стоимость основных средств деленная на годовой выпуск продукции с помощью этих средств. Показатель обратный фондоотдачи;
материалоемкость единицы продукции — отношение стоимости общего объема материальных ресурсов, израсходованных на производство продукции, к стоимости продукции в целом;
оборачиваемость оборотных средств — определяется делением себестоимости реализованной продукции на среднюю сумму оборотных средств, находившихся в распоряжении предприятия в данном периоде;
рентабельность оборотных средств — определяется отношением прибыли о реализации к сумме оборотных средств;
рентабельность капитальных вложений — определяется отношением прибыли о реализации к сумме капитальных вложений;
срок окупаемости капитальных вложений — метод оценки капитальных вложений, при котором определяется продолжительность периода, в течение которого окупаются капитальные вложения.
Данные интегральные показатели оценки эффективности деятельности сгруппированы по следующим объектам:
обобщающие показатели;
показатели эффективности использования труда персонала;
показатели эффективности использования производственных фондов;
показатели эффективности использования финансовых средств.
Оценку эффективности деятельности ООО «Навигатор» дадим по этим группам показателей (табл. 2.16).
Таблица 2.16
Интегральные показатели эффективности деятельности ООО «Навигатор»
| Показатели | 2008 г. | 2009 г. |
| Обобщающие показатели | ||
| Производство продукции на 1 руб. материальных затрат, руб./руб. | 2,82 | 5,30 |
| Прибыль на 1 руб. общих затрат, руб./руб. | 0,05 | 0,15 |
| Рентабельность производства, % | 6,12 | 7,06 |
| Затраты на 1 рубль товарной продукции, руб./руб. | 0,95 | 0,75 |
| Показатели эффективности использования труда персонала | ||
| Темп роста производительности труда, руб. | 105,6 | 174,2 |
| Трудоемкость 1 руб. продукции, руб./чел. | 0,53 | 0,39 |
| Зарплатоемкость 1 руб. продукции, руб./руб. | 0,21 | 0,28 |
| Показатели эффективности использования производственных фондов | ||
| Общая фондоотдача, руб./руб. | 81,149 | 2,908 |
| Фондоотдача активной части основных фондов, руб./руб. | 111,11 | 44,01 |
| Рентабельность основных фондов, % | 4,672 | 0,137 |
| Фондоемкость 1 руб. продукции, руб./руб. | 0,012 | 0,344 |
| Материалоемкость 1 руб. продукции, руб./руб. | 0,37 | 0,32 |
| Показатели эффективности использования финансовых средств | ||
| Оборачиваемость оборотных средств, дн. | 2,13 | 2,30 |
| Рентабельность оборотных средств, % | 0,11 | 0,11 |
| Рентабельность капитальных вложений, % | 1,19 | 3,38 |
| Срок окупаемости капитальных вложений, дн. | 22 | 70 |
Таким образом, за 2008-2009 гг. в целом уровень интегральных показателей эффективности деятельности ООО «Навигатор» изменяется незначительно. Почти все обобщающие показатели не изменили свое значение, за исключением рентабельности производства, которая снизилась почти в 6 раз — до уровня 27,4%.
Показатели эффективности использования трудовых ресурсов свидетельствуют о росте эффективности их использования. Выросла зарплатоемкость — на 34,9%, и снизилась трудоемкость продукции — на 35,6%.
Что касается показателей использования основных средств предприятия, то в связи со значительным увеличением их стоимости в 2008 году произошло и резкое изменение показателей их использования. Так, значительно снизился коэффициент фондоотдачи — на 97,3%, и рентабельность ОС — на 98,8%. Выросла фондоемкость — на 0,332, и снизилась материалоемкость — на 0,05.
Как показывает динамика изменений показателей эффективности использования финансовых средств, эффективность использования оборотных средств практически не изменилась. Зато увеличилась рентабельность и срок окупаемости капитальных вложений, что связано со значительной суммой средств, инвестированных в деятельность фирмы, в частности, в покупку основных средств.
В целом, интегральные показатели эффективности деятельности ООО «Навигатор» указывают на улучшение эффективности деятельности рекламного агентства.
2.3.4 Корреляционно-регрессионный анализ эффективности деятельности ООО «Навигатор»
Корреляция — это статистическая зависимость между случайными величинами, не имеющими строго функционального характера, при которой изменение одной из случайных величин приводит к изменению математического ожидания другой. Множественная корреляция — результативного и двух или более факторных признаков, включенных в исследование.
Теснота связи количественно выражается величиной коэффициентов корреляции. Коэффициенты корреляции, представляя количественную характеристику тесноты связи между признаками, дают возможность определить «полезность» факторных признаков при построении уравнений множественной регрессии. Величина коэффициента корреляции служит также оценкой соответствия уравнения регрессии выявленным причинно-следственным связям.
Применим метод корреляционного анализа для изучения влияния различных факторов на финансовый результат от основной деятельности ООО «Навигатор».
В качестве метода анализа была выбрана корреляционно-регрессионная модель, рассчитанная с помощью пакета анализа офисного приложения Microsoft Excel.
Временной период — 16 кварталов (за 2006-2009 гг.).
В качестве результативного фактора была выбрана рентабельность продаж (У), в качестве факторов-признаков: (Х1), валовая прибыль (Х2), коммерческие и управленческие расходы (Х3).
Исходные данные для анализа представлены в таблице 2.17.
Таблица 2.17
Исходные данные для корреляционно-регрессионного анализа
| Год | Квартал | Рентабельность продаж, % | Дебиторская задолженность, дн. |
Валовая прибыль, т. руб. |
Коммерческие и управленческие расходы, т. руб. |
| у | х1 | х2 | х3 | ||
| 2006 | 1 | 2,1 | 354 | 7 | 1,3 |
| 2 | 2,9 | 433 | 8 | 3,5 | |
| 3 | 3,1 | 551 | 11 | 12,5 | |
| 4 | 2,4 | 275 | 5 | 1,3 | |
| 2007 | 1 | 2,6 | 361 | 14 | 9,6 |
| 2 | 2,9 | 441 | 18 | 8,2 | |
| 3 | 3,2 | 562 | 22 | 1,6 | |
| 4 | 2,7 | 281 | 11 | 11,3 | |
| 2008 | 1 | 5,3 | 422 | 19 | 0,3 |
| 2 | 5,7 | 516 | 23 | 2,8 | |
| 3 | 26,1 | 656 | 29 | 2,6 | |
| 4 | 15,4 | 328 | 14 | 5,4 | |
| 2009 | 1 | 25,3 | 517 | 137 | 2,6 |
| 2 | 35,2 | 632 | 167 | 0,9 | |
| 3 | 48,5 | 805 | 213 | 9,5 | |
| 4 | 35,8 | 402 | 106 | 15,6 |
В результате корреляционного анализа, определяющего тесноту и направления связи между изучаемыми факторами, были найдены парные коэффициенты корреляции, определяющие тесноту связи между факторами (табл. 2.18).
Таблица 2.18
Матрица парных коэффициентов корреляции анализа результатов финансовой деятельности
|
Рентабельность продаж |
Дебиторская задолженность | Валовая прибыль | Коммерческие и управленческие расходы | |
|
Рентабельность продаж |
1 | |||
| Дебиторская задолженность | -0,276812085 | 1 | ||
|
Валовая прибыль |
0,783177453 | -0,250209144 | 1 | |
| Коммерческие и управленческие расходы | 0,168891274 | 0,069062371 | 0,440271907 | 1 |
Анализ матрицы коэффициентов корреляции установил, что существует связь некоторых из перечисленных факторов с результативным признаком. Этот факт является закономерным, так как рентабельность продаж зависит от объема валовой прибыли, менее — в нашем случае — от величины дебиторской задолженности и от величины коммерческих расходов.
Выяснилось, что фактор У (рентабельность продаж) обратно пропорционально связан с фактором Х1 (дебиторская задолженность), и эта связь недостаточно сильная, так как их коэффициент корреляции равен -0,276812085.
Связь между фактором У и Х2 (валовая прибыль) достаточно сильная, прямо пропорциональная, так как коэффициент корреляции составил 0,783177453.
Связь между фактором У и Х3 (коммерческие и управленческие расходы) слабая и прямо пропорциональна, так как коэффициент корреляции составил 0,168891274.
Связь между самими факторами также существует. Однако связь дебиторской задолженности и валовой прибыли недостаточно сильна, а связь валовой прибыли и коммерческих расходов умеренна.
Регрессионный анализ позволил нам оценить связь результативного признака У сразу со всеми факторами-признаками (Х1, Х2, Х3), построить и оценить линейное уравнение, связывающее эти факторы математической зависимостью.
Множественный коэффициент корреляции R=0,821318 показал, что связь результативного признака У с остальными факторами очень высокая и поэтому имеет смысл проверить линейное уравнение регрессии, то есть уравнение вида:
У = А0 + Аl*Хl + А2*Х2 + А3*Х3.
Дисперсионный анализ уравнения показал его высокую значимость (F=0,00486<0,05), а это значит, что линейное уравнение подходит для описания связи между результативным признаком (У) и факторами-признаками (Х1, Х2, Х3).
Уравнение имеет:
У = 12,775 — 0,887*Хl + 5,488*Х2 + 0,246*Х3.
Коэффициенты уравнения показывают количественное воздействие каждого фактора на результативный показатель при неизменности других. Так, в нашем случае можно дать следующую интерпретацию полученному уравнению: рентабельность продаж уменьшается на 0,89% при увеличении на 1 т. руб. дебиторской задолженности; увеличивается на 5,49% при увеличении на 1 т. руб. валовой прибыли; увеличивается на 0,25% при увеличении на 1 тыс. руб. коммерческих расходов.
Из уравнения видно, что чем больше значения факторов Х2 и Х3, тем больше значение результативного признака У, и, наоборот, чем больше значение фактора Х1, тем меньше значение результативного признака У. Значит, чем меньше дебиторская задолженность, тем больше рентабельность продаж, и, наоборот, чем больше валовая прибыль и коммерческие расходы, тем больше рентабельность продаж.
Для того, чтобы убедиться в точности (надежности) уравнения связи и правомерности его использования для практической цели, необходимо дать статистическую оценку надежности показателей связи. Для этого используются специальные показатели (критерий Фишера, коэффициенты корреляции и детерминации).
Фактическая величина F отношения сопоставляется с табличной и делается заключение о надежности связи. В нашем случае величина F-отношения, рассчитанная по таблице значений, равна 45,96526. При уровне вероятности Р=0,17 она будет составлять 48,64. Поскольку Fфакт>Fтабл, то гипотеза об отсутствии связи между рентабельностью продаж, валовой прибылью и коммерческими расходами отклоняется.
О полноте связи между этими факторами можно судить также по величине множественных коэффициентов корреляции и детерминации. В нашем случае R=0,906266 а D=0,803449. Это значит, что вариация рентабельности продаж на 90,6% зависит от изменения валовой прибыли, и лишь на 9,4% — от изменения остальных признаков.
Значит, в корреляционную модель можно включить только валовую прибыль, как самый существенный признак, и данное уравнение использовать для хозяйственных целей: для расчета влияния выбранного фактора на рентабельность продаж, подсчета резервов повышения уровня исследуемого показателя, планирования и прогнозирования его величины.
Оценка деятельности предприятия по использованию имеющихся возможностей проводится путем сравнения физической величины результативного показателя с теоретической (расчетной), которая определяется на основе уравнения множественной регрессии.
Таким образом, многофакторный корреляционно-регрессионный анализ имеет важную научную и практическую значимость. Он дает более точное и полное определение внутрихозяйственных резервов для управления эффективностью деятельности предприятия.
3. Пути и способы улучшения управления эффективностью деятельности ООО «Навигатор»
3.1 Краткое описание проекта
Цель проекта. Монтаж линии по производству и монтажу световых рекламных конструкций ТУ3612-014-00220302-99 «Кристалл-150» для снижения затрат на основное производство, а именно, использование излишков производственных площадей и оборудования для получения дополнительных доходов. Это позволит расширить ассортимент выпускаемой рекламной продукции и удовлетворить потребительский спрос, поскольку фирм, занимающихся выпуском световой рекламы, в городе больше нет.
Создаваемое производство должно не только решить данные задачи, но и приносить прибыль.
Стратегия реализации проекта. Стратегией реализации проекта является выпуск дополнительного вида рекламных конструкций за счет использования излишков площадей, производственного оборудования и трудовых ресурсов.
Потребность в инвестициях. Для реализации данного проекта необходимы инвестиции в сумме 63,7 тыс. руб. Инвестирование планируется проводить за счет использования собственных резервов.
Все доходы от внедрения данного проекта поступят в распоряжение ООО «Навигатор», где будет происходить их аккумулирование и распределение.
График реализации проекта. Стадия подготовки производства будет осуществляться с 1 июня 2010 года по 31 августа 2010 г.
Стадия производства начнется с 1 сентября 2010 г. Одновременно будут проводиться маркетинговые мероприятия по продвижению данного вида рекламных услуг на рынок и заключение договоров на изготовление и сборку рекламных конструкций.
Использование капитала. Расчистка и частичный ремонт производственного помещения. Приобретение и монтаж оборудования, необходимого для обеспечения работы линии. Заказ и доставка необходимых материалов и комплектующих.
Риски. Основным риском для фирмы в кризисный период является риск недостаточного спроса на продукцию. Для снижения данного риска фирма планирует реализовывать услугу по более низкой цене за счет снижения издержек на производство и монтаж рекламных конструкций, проводить политику заинтересованности потребителей и давних партнеров, а также выходить на рынки соседних регионов.
Следующий риск — риск неплатежей за рекламные услуги. Для предотвращения этого фирма намерена тщательно отбирать заказчиков при реализации своей продукции, и требовать частичной предварительной оплаты заказа.
Дата начала реализации проекта — 01.06.2010 г.
Продолжительность — 24 мес.
Таблица 3.1
Перечень этапов
| Название | Длительность | Дата начала | Дата окончания |
| Подготовительные работы | 91 | 01.06.2010 | 31.08.2010 |
| Стадия производства | 0 | 01.09.2010 | ... |
3.2 Описание продукта
Проектом предусмотрена установка и наладка производственной линии по изготовлению и монтажу конструкций для световой рекламы. Данная линия универсальная и позволяет производить конструкции разных типов и размеров.
Имеется полная техническая и нормативная документация на выпуск светодиодных конструкций. Требования к качеству и свойствам продукции являются стандартными, в соответствии с ТУ3612-014-00220302-99.
Один из наиболее распространенных видов световой рекламы — это световые короба. Они удобны в производстве, эффективны и их достаточно легко органично вписать в существующую архитектуру. Световые короба размещают на фасадах и крышах зданий, павильонов, также их хорошо использовать внутри помещений — световой короб заметен и достаточно яркий, чтобы выделяться в условиях даже яркого интерьерного освещения.
Объемные буквы — тоже часто используемая, а также одна из наиболее распространенных технологий изготовления световых рекламных вывесок. Объемные буквы могут быть любых размеров — от одного сантиметра до нескольких метров. Изготавливают буквы из металла, нержавеющей стали, различных сортов пластика. Из всего многообразия наружной рекламы — объемные буквы выделяются за счет универсальности применения, их привлекательностью. Объемные буквы хорошо заметны как в светлое, так и в темное время суток. Каждая буква по отдельности представляет собой один объект.
Еще один вид световой рекламы — светодиодная подсветка. Помимо высокой световой отдачи, необычной яркости и экономичности, светодиодная подсветка обладает целым рядом преимуществ. Светодиодная подсветка выдерживает неблагоприятные погодные условия (низкие температуры, удары и т.д.) или акты вандализма. Отсутствие стеклянной колбы определяет очень высокую механическую прочность и надежность, это дает возможность избежать огромных издержек по эксплуатации световых установок. Кроме этого, отсутствие нити накаливания и нетепловая природа излучения обусловливает фантастический срок службы светодиодной подсветки. Производители светодиодов декларируют срок службы до 100 тысяч часов, или 11 лет непрерывной работы, - срок, сравнимый с жизненным циклом многих осветительных установок.
Компактные размеры и гибкое соединение светодиодных элементов позволяют монтировать их даже в самые узкие и неудобные конструкции. Благодаря герметичности светодиодная подсветка получила большой спрос в сферах наружной рекламы, а также архитектурной и ландшафтной подсветки.
Светодиодная подсветка зарекомендовала себя на рекламном рынке, в котором в качестве инструментов ведения эффективной конкурентной борьбы используются оригинальные идеи, особенно в наружной рекламе и pos-материалах. Малое тепловыделение и низкое рабочее напряжение светодиодов (10-24В) гарантируют высокий уровень безопасности. Безопасное напряжение позволяет при монтаже светодиодной подсветки не соблюдать максимальную дистанцию между элементами и металлическими и пластиковыми деталями конструкции, чтобы снизить риск возгорания. Такие свойства светодиодов предоставляют больше свободы для дизайнеров и комфорта для владельцев конструкции.
Безынерционность делает светодиоды незаменимыми, когда нужно динамические эффекты — высокое быстродействие и световая динамика. Лампы накаливания и галогенные лампы со светофильтрами быстро выгорают, а неоновая подсветка не сможет повторить световые эффекты светодиодной подсветки из-за «протяженности». Светодиодная подсветка, использующая технологию iLEDynamics, позволяет создавать световую динамику, отвечающую всем запросам современного дизайна. Любые эффекты, многочисленные разносторонние переливы цветов теперь возможны благодаря мощному контроллеру и технологии управления светодиодами. Решение дизайна теперь зависит только от дизайнера, а не от технических средств.
ООО «Навигатор» относится к одному из немногих рекламных агентств, имеющих в своем распоряжении небольшую производственную базу в 49 кв. м, арендованную для создания рекламного товара.
Производственная цепочка следующая: фирма закупает сырьевые материалы (ПВХ, поликарбонат, световые приборы, неоновые трубки, пленку, винил, крепежные материалы и т.п.). А затем в производственном помещении происходит изготовление продукта рекламы.
Приведем калькуляцию себестоимости единицы продукции (табл. 3.2).
Световая реклама являются весьма востребованным промышленным оборудованием, особенно в отраслях радиоэлектронной, часовой, ювелирной, авиационной. На них существует устойчивый спрос.
Таблица 3.2
Калькуляция себестоимости продукции
Статьи расходов |
Объем продукции 5 тыс. кв. м |
|
|
на ед. продукции, т. руб. |
сумма, т. руб. | |
| 1. Материалы и комплектующие | 7,40 | 4262,40 |
| 2. Оплата труда производственных рабочих | 0,44 | 253,44 |
| 3. Отчисления на соц. нужды | 0,16 | 92,16 |
| 4. Расходы на подготовку и освоение производства (принимается в пределах 6% от суммы предыдущих статей) | 0,24 |
138,24 |
| 5. Расходы на содержание и эксплуатацию оборудования | 0,27 |
155,52 |
| 6. Цеховые расходы (9%) | 0,14 | 80,64 |
| 7. Общехозяйственные расходы (12%) | 0,19 | 109,44 |
| 8. Прочие производственные расходы (3%) | 0,05 | 28,8 |
| ВСЕГО произв. себестоимость продукции | 8,89 | 5120,62 |
| 9. Коммерческие расходы (от произв. себестоимости) 4% | 0,35 |
204,83 |
| ИТОГО полной себестоимости | 9,24 | 5325,45 |
| Оптовая цена произведенной продукции без учета НДС составит | 30,01 |
6923,06 |
Проведем анализ продукта на основании данных таблицы 3.3.
Таблица 3.3
Схема описания продукта
| Показатели | Измерители | Балльная оценка | Измерители | ||||
| 1 | 2 | 3 | 4 | 5 | |||
|
Потребность в продукте |
Стандартный продукт | * | Современная модель | ||||
| Значение цены для потребителя | Не имеет значения | * | Имеет большое значение | ||||
| Функции, выполняемые продуктом | Покупатель удовлетворен | * | Покупатель хотел бы особые функции | ||||
| Наличие заменителей на рынке |
Нет |
* | Есть | ||||
| Сравнение с конкурентным продуктом | По крайней мере, аналогичен | * | Конкурентный продукт лучше | ||||
| Число конкурентов на рынке | Мало | * | Много | ||||
| Импорт продукции | Незначительный | * | Существенный | ||||
| Готовность потребителей платить большую цену, чем средняя рыночная, в случае предложения продукта более высокого качества по сравнению со средним уровнем | Высокая готовность многих покупателей | * | Низкая готовность | ||||
| Значительное повышение цен | * | Прежние цены | |||||
Анализ продукта показывает, что производство нового вида рекламы, в сочетании с высоким качеством и разнообразными возможностями дизайна и световых эффектов позволит фирме серьезно продвинуть данный вид продукции на выбранном сегменте рынка.
Для ООО «Навигатор» необходимо обеспечить сбыт товара в количествах, ограниченных своими производственными возможностями. Из вышесказанного видно, что для выполнения этого у фирмы есть все предпосылки.
3.3 Оценка рынка сбыта
Анализ возможного рынка сбыта данного вида продукции показывает, что при таком объеме производства оптимальным будет являться региональный рынок (Поволжский экономический регион). Объем производства зависит от производственных возможностей фирмы: от количества основного оборудования предприятия, находящегося в работе, от количества поставленных материалов и наличия достаточного количества рабочей силы, а также от количества заказчиков.
Исходя из анализа работы производственной базы фирмы, можно заключить, что около 80% мощностей постоянно в течение всего года находятся в работе. Поэтому можно выделить 20% производственных мощностей для реализации данного проекта. Этого хватит, чтобы стабильно производить сравнительно большой объем рекламных вывесок. Однако даже этого количества хватит для насыщения регионального рынка.
В данном случае необходимо применить стратегию концентрированного маркетинга. Фирма концентрирует усилия и ресурсы там, где она имеет возможность использовать свои преимущества — на рынке рекламных услуг, обеспечивая экономию на специализации производства и прочную рыночную позицию за счет выпуска нового вида рекламных вывесок, относительно низкой себестоимости продукции и опыта в удовлетворении потребностей клиентов в рекламе.
Оценка конкурентоспособности товара на рынке. Конкурентоспособность товара — его сравнительная характеристика относительно выявленных требований рынка или свойств товара аналогичного назначения.
Исследование конкурентоспособности товара фирмы необходимо проводить поэтапно:
1) вырабатываются характеристики для оценки конкурентоспособности товаров фирмы;
2) строится профиль балльной оценки конкурентоспособности исследуемых товаров;
3) вычисляются средние значения характеристик конкурентоспособности для каждого товара;
4) проводится анализ «слабых» характеристик конкурентоспособности исследуемых товаров.
Анализ конкурентоспособности исследуемого товара приведен в табл. 3.4 и 3.5.
Таблица 3.4
Таблица оценки активности товара на рынке
|
№ п/п |
Характеристика для оценки активности товара на рынке | Балльная оценка | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | ||
| Соответствие надеждам потребителей | Х | |||||||||
| Качество товара по отношению к рыночному качеству | Х | |||||||||
| Величина рынка | Х | |||||||||
| Интенсивность конкуренции | X | |||||||||
| Активность каналов сбыта | Х | |||||||||
| Подверженность конъюнктуре | Х | |||||||||
| Приверженность потребителей к данному товару | Х | |||||||||
| Риск законодательства или общественной инициативы | Х | |||||||||
| Возможности роста | Х | |||||||||
Таблица 3.5
Таблица балльной оценки конкурентоспособности товара
|
№ п/п |
Характеристика для оценки конкурентоспособности товара | Балльная оценка | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | ||
| Внешний вид товара | X | |||||||||
| Аналогичность товара | Х | |||||||||
| Цена товара | Х | |||||||||
| Качество товара | X | |||||||||
| Заинтересованность фирмы в своей репутации | X | |||||||||
| Проведение рекламной компании | X | |||||||||
По данным таблицы можно сделать следующие выводы. Возможности роста производства изделий ограничены в плане увеличения объемов заказов, материальные ресурсы вполне достаточны для любого объема производства на местном и региональном рынке.
Высокий балл в строке «Аналогичность товара» обусловлен тем, что данная разновидность выпускаемой рекламы не имеет аналогов на местном рынке.
Высокий балл в строке «Цена товара» объясняется технологическими особенностями производства. Продукция выпускается в собственном цехе, частично с использованием уже установленного оборудования. Поэтому затраты на оборудование и производственные площади, которые являются основополагающими в установлении цены на продукцию, являются незначительными.
Предприятие рассчитывает реализовывать продукцию в течение долгого периода времени, что невозможно без поддержания высокого качества продукции.
Проведение качественной рекламы, опыт в продвижении рекламных услуг во многом может повлиять на объемы реализации продукции.
3.4 Оценка конкурентов
При соблюдении всех технологических требований качество и внешний вид световой рекламы соответствует рыночных требованиям, т. е. продукция является вполне конкурентоспособной.
На местном сегменте рынка ООО «Навигатор» не имеет конкурентов в данной отрасли, так как производством световой рекламы в Республике Марий Эл больше не занимается ни одна фирма. Всю световую рекламу обычно заказывают в соседних регионах, что соответственно увеличивает ее стоимость.
Поэтому рекламная продукция ООО «Навигатор» по цене будет ниже в 1,5-1,7 раз.
Кроме того, преимуществами данного вида световой рекламы, который будет выпускать предприятие, являются:
обеспечение высококачественного изготовления и монтажа при незначительных трудо- и энергозатратах;
сокращение времени сборки и