Разработка элементов годового плана производственно-хозяйственной деятельности предприятия
При установлении «целевой» цены планируется необходимый объем прибыли, рассчитываются суммарные затраты на производство продукции и ценностной значимости приобретаемого покупателем продукта. При использовании этого метода необходимо выявлять, какие ценностные представления имеются у покупателя о товаре конкурентов. Этот метод используется для товаров неэластичного спроса.
Метод расчета цен на основе анализа безубыточности дает возможность сравнить размеры прибыли, получаемой при различных ценах и различных объемах производства. Позволяет производителю реализовать продукцию по такой цене, которая при определенной программе выпуска продукции обеспечивает запланированный объем прибыли. Метод безубыточности позволяет решить 2 основные задачи:
- определить безубыточный (не приносящий ни прибыли, ни убытков) объем производства в натуральном выражении;
- определить объем производства, который при заданной цене единицы продукции обеспечивает получение определенного объема прибыли.
В период высокой инфляции, быстро растущих издержек на заработную плату, резких и частых колебаний цен на сырье и материалы и энергоносители предприятиям целесообразно использовать политику скользящего ценообразования, направленную на защиту производителя на уменьшение прибыли из-за инфляции.
Условия принятия скользящих цен оговариваются в контрактах купли-продажи, он обычно содержит условия о котировки цены на базе текущих издержек, а также:
- перечень элементов затрат, на которые ожидается изменение цен (материалы, транспортные расходы);
- базу на измерение издержек;
- верхнюю границу приемлемого роста цен каждого элемента затрат.
Скользящие цены, устанавливаемые на определенную дату (например, на день поставки товара покупателю или фактическую дату получения товара), нередко являются рыночной ценой на эту дату. На указанную дату определяются изменения затрат по их элементам с базисными значениями, и цены пересчитываются.
Глава 2. Проектная часть
2.1 Планирование среднегодовой мощности предприятия
Планирование объема производства требует предварительного расчета производственной мощности предприятия в плановом году с учетом степени ее исполнения. Производительная мощность предприятия (цеха, потока) – это максимально возможный годовой (сменный) объем выпуска продукции определенного ассортимента при полном использовании всех элементов производства.
Для обоснования
производственной
программы
предприятия
на плановый
год определяется
среднегодовая
мощность ( )
по следующей
зависимости
(балансовая
формула):
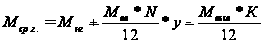
Где

 - мощность, вводимая
и выводимая
в течение года,
тыс.ед.;
 - мощность на
начало года,
тыс.ед.; N -
число месяцев
с момента ввода
мощности до
конца года; K
- число месяцев
с момента вывода
мощности до
конца года; y
– Коэффициент
освоения вводимой
мощности в
плановом году.
Мощность в объеме 60 тыс. ед. выводится с 01 мая, следовательно, число месяцев с момента вывода до конца года составит 8 месяцев. Для вводимой мощности срок её действия составит 6 месяцев (ввод будет осуществляться 01 июля). Коэффициент освоения вводимой мощности в плановом году=0,9.
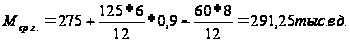
Прирост
мощности, т.е.
рост объема
 составит:
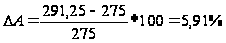
2.2 Планирование производительности труда и трудоемкости продукции
Сначала
рассчитывается
выпуск продукции
в день в отчетном
и плановом году
( и
 ).
Число рабочих
дней в году=250.
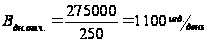
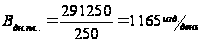
Производительность труда на одного рабочего в день составляет: В отчетном году:
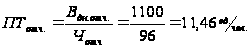
В плановом году:
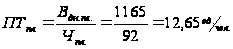
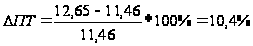
Трудоемкость
единицы продукции
в отчетном году
 рассчитывается,
исходя из того,
что на предприятии
работало 96 человек,
продолжительность
рабочего дня-8
часов, выпуск
в день-1100 ед.
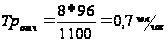
Аналогично
трудоемкость
единицы продукции
в плановом году
 составит:
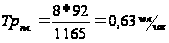
Изменение
трудоемкости
продукции
 в плановом году
по сравнению
с отчетным
составит:
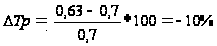
При определения изменения плановых показателей по сравнению с отчетными всегда из плановых величин вычитается отчетная величина, и разность делится на отчетную величину.
2.3 Планирование затрат на производство
Плановая себестоимость единицы продукции рассчитывается на основе учета влияние факторов ее снижения. К таким факторам относятся:
изменение объема производства;
изменение производительности труда и его квалификации;
изменение цен на материалы;
изменение норм расхода материалов.
Если при расчете изменения себестоимости под влиянием какого-либо фактора получается отрицательный результат, это свидетельствует о снижении себестоимости под влиянием этого фактора; если положительный знак – о повышении затрат на производство продукции. Алгебраическая сумма процентов изменения себестоимости по всем факторам определяет общее изменение плановой себестоимости по сравнению с базовой (отчетной). Расчет плановой себестоимости:
Изменение
себестоимости
под влиянием
изменения
объема производства
( ).
Изменение объема производства не изменяет общую сумму постоянной части косвенных расходов (например, цеховые и общефабричные расходы остаются неизменными). Величина постоянных расходов, приходящихся на единицу продукции, при увеличении объема производства уменьшается, а при сокращении объема производства - увеличивается.
Изменение
себестоимости
продукции под
влиянием изменения
объема производства
рассчитывается
по формуле:
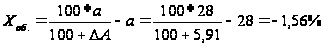
Где
 - постоянная
часть косвенных
расходов в
себестоимости,
%
- рост объема
производства
в плановом году
по сравнению
с отчетным.
2. Изменение себестоимости продукции под влиянием роста производительности труда.
Рост производительности труда вызывает сокращение времени на обработку единицы продукции, что приводит к снижению трудоемкости продукции. Пропорционально изменению трудоемкости происходит изменение заработной платы (не заработка рабочего, а статьи себестоимости).
Повышение производительности труда на 10,4 % привело к снижению трудоемкости на 10% , а, следовательно, к снижению з/п в себестоимости на 10%.
Повышение производительности труда сопровождается ростом квалификационных рабочих (повышается разрядность работ и следовательно, тарифные ставки), что приводит к росту з/п исполнителей. Рост з/п 3,17%. Реальное снижение з/п в себестоимости продукции составляет:
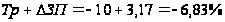
Поскольку
доля з/п в себестоимости
продукции
 равна 0,12, то снижение
себестоимости
под влиянием
роста производительности
труда составит:
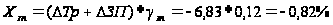
3. Единый социальный
налог составляет
26% от заработной
платы; поэтому
при снижении
заработной
платы уменьшается
и величина этих
отчислений
( ).
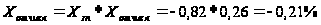
4. Изменение
себестоимости
продукции под
влиянием изменения
норм расхода
материалов
( ).
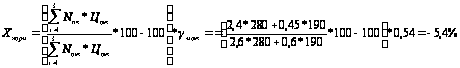
Где k –
число видов
материалов,
по которым
изменились
нормы расходов;
 - доля затрат
на материалы
в себестоимости
продукции, на
которые изменились
нормы расходов
(по исходным
данным
=54%).
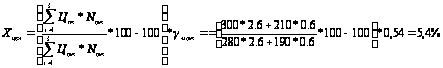
Где n –
число видов
материалов,
по которым
изменились
цены;
- доля затрат
на материалы
в себестоимости
продукции, на
которые изменились
цены.
Общий процент
изменения
себестоимости
продукции
 составит:
=
-1,56-0,82-0,21-5,4+5,4=2,59%
Абсолютное значение себестоимости единицы продукции в плановом году составит:
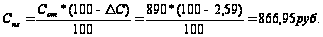
2.4 Формирование цены
Формирование оптовой цены предприятия проводится на основе рассчитанной себестоимости и уровня рентабельности продукции. Рентабельность продукции есть отношение прибыли к себестоимости. При уровне рентабельности 15% прибыль на единицу продукции составит:
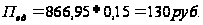
Оптовая цена
 составит:
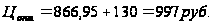
Отпускная цена = Цена оптовая + НДС (налог на добавленную стоимость)
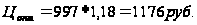
Розничная
цена
 включает,
помимо оптовой
цены, налог на
добавленную
стоимость (18%)
и торговую
надбавку (25%).
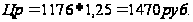
Определяем затраты на рубль товарной продукции ЗР, которые определяются отношением себестоимости к оптовой цене:
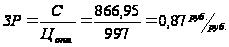
2.5 Планирование и распределение прибыли
Годовая общая
(балансовая)
прибыль предприятия
от производственной
деятельности
 составит:
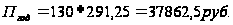
Поступления от внереализационных операций включает:
Выручку от продажи акций (6000 руб.); 2) Дивиденды по приобретенным акциям (куплены на сумму 9000 руб.); ставку дивидендов 19% годовых; срок приобретения – август (5 месяцев до конца года).
Сумма полученных
дивидендов
 составит:
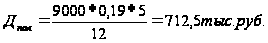
Итого балансовая прибыль предприятия составит:
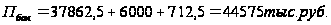
Налог на
прибыль – 20%,
поэтому прибыль
предприятия
расчетная
 составит 80% от
общей прибыли
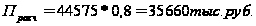
Из этой прибыли планируется потратить:
9000 руб. на приобретение акций других организаций;
275 тыс. руб. на эмиссию акций своего предприятия;
На выплату дивидендов по проданным акциям (сумма эмиссии – 6000 руб. с мая (8месяцев до конца года) при ставке дивидендов 17%). Выплаты дивидендов составят:
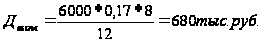
Итоговая годовая прибыль предприятия, предназначенная для распределения, составит:
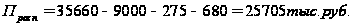
Эта прибыль распределяется на формирование резерва предприятия, на выплату дивидендов акционерам по имеющимся акциям, а также для формирования фонда накопления и фонда потребления.
2.6 Расчет безубыточного объема производства и построение графика безубыточности
Для того чтобы определить уровень безубыточности производства при планируемых оптовых ценах и себестоимости продукции, строится график безубыточности. С его помощью определяется, при каком объеме выпуска продукции выручка от ее реализации равна затратам на ее производство, т.е. при каком объеме выпуска продукции производство становится безубыточным.
Для построения такого графика необходимо в себестоимости продукции выделить постоянные и переменные затраты. График представляется двумя линиями, каждая из которых может быть выражена уравнением.
Точка пересечения линии затрат – корень решения уравнений, определяющих, при каком объеме производства суммарные затраты (т.е. себестоимость всей продукции) равны выручке. В этой точке (в ее проекции на ось Х) прибыль равна 0; справа от проекции этой точки находится объемы производства, которые обеспечивают получение прибыли; слева – область объемов производства.
Вывод
Таким образом, при выпуске продукции в объеме 233 тыс. изд. и при цене 997 руб. за единицу продукции выручка от реализации (товарная продукции) равна затратам на производство (себестоимость продукции), а прибыль равна 0.
При выпуске продукции менее 233 тыс. изделий в год предприятия потерпит убытки.
Поскольку план производства составляет 291,25 тыс.изд., производство является безубыточным.
Список используемой литературы
1. Алексеева М.М. Планирование деятельности фирмы. М: Финансы и статистика, 2001.
2. Акофф Р. Планирование будущего корпорации. М: Прогресс, 1985.
3. Афитов Э.А. Планирование на предприятии. Минск: Высшая школа, 2001.
4. Бухолков М.И. Внутрифирменное планирование. М: Инфа-М, 2003.
5. Ващенко В.К., Рощина О.Е. Ленская О.Л. Управление качеством продукции, учебное пособие. М: РосЗИТЛП, 2004.
6. ГершунА., Горский М. М: Технологии сбалансированного управления. Олимп-бизнес, 2005.
7. Горшкова Л.А. Анализ организации управления. Аналитический инструментарий. М: Финансы и статистика, 2003.
8. Ефремов В.С. Стратегическое планирование в бизнес - системах. М: Финпресс, 2004.
9. Косов В.В. Бизнес – план: обоснование решений. М:Tacis, 2000.
10. Круглов М.И. Стратегическое управление компанией. М: Русская деловая литература, 1998.
11. Лебедева Г.Н. Планирование на предприятиях легкой промышленности. Бизнес – планирование. Учебное пособие. М: РосЗИТЛП, 2005.
12. Лебедева Г.Н., Русаева Г.Д. Ценообразование на предприятиях легкой промышленности. М: РосЗИТЛП, 1996.
13. Лебедева Г.Н., Ультан С.И., Шайковская Л.Л. Оптимизация плана производства обувного предприятия. Кожевенно-обувная промышленность, №1, 2007.
Размещено на