Оценка технико-экономических показателей ОАО "Тацинский элеватор"
Предприятие получает убыток в размере – 2903,08 тыс.р.
Во втором периоде предприятие получает прибыль от внереализационных операций в размере 881 тыс.р.:
Пвн1 = Пвн2 = Пвн3 = Пвн4 = Пвн5 = 881
Прибыль (убыток) до налогообложения, тыс.р.:
Пдо2 = Пп2 ± Пор2 ± Пвн2
Пдо2 = 15698,14 – 2903,08 + 881 = 13676,06
Налог на прибыль, тыс.р., рассчитаем по формуле:
Нпр2 = Пдо2 * 24 / 100
Нпр2 =13676,06 * 24 / 100 = 3282,25
Определить размер чистой прибыли, тыс.р., можно с помощью формулы:
Пч2 = Пдо2 – Нпр2,
Пч2 = 13676,06 – 3282,25 = 10393,80
Отчисления в резервный фонд, тыс.р., равны:
Пчр2 = αр / 100 * Пч2
где αр – отчисления в резервный фонд (%)
Пчр2 = 5 / 100 * 10393,80 = 519,69
Отчисления в фонд накопления, тыс.р., равны:
Пчн2 = αн / 100 * Пч2
где αн – отчисления в фонд накопления (%)
Пчн2 = 35 / 100 * 10393,80 = 3637,83
Отчисления в фонд потребления, тыс.р., равны:
Пчп2 = αп / 100 * Пч2
где αп – отчисления в фонд потребления (%)
Пчп2 = 30 / 100 * 10393,80 = 3118,14
Отчисления в фонд потребления, тыс.р., равны:
Пчс2 = αс / 100 * Пч2
где αс – отчисления в фонд социальной сферы (%)
Пчс2 = 20 / 100 * 10393,80 = 2078,76
Собственный капитал, тыс.р., можно рассчитать по следующей формуле:
Кс2 = Ку2 + Фр2 + Фн2 + Фп2 + Фс2
Кс2 = 570 +503,97 + 8507,47 + 8695,76 + 2078,76 = 19939,68
Уставной капитал, тыс.р.: Ку1 = Ку2 = Ку3 = Ку4 = Ку5 = 138
Резервный фонд, тыс.р.: Фр2 = Пчр2 =503,97
Фонд накопления, тыс.р.:
Фн2 = Са2 + Пчн2; Фн2 = 4869,64 +3637,83 = 8507,47
Фонд потребления, тыс.р.:
Фп2 = Ст2 + Пчп2; Фп2 = 5577,62 + 3118,14 = 8695,76
Фонд социальной сферы, тыс.р.: Фс2 = Пчс2= 2078,76
Расчет оценочных ТЭП предприятия по второму периоду:
Рассчитаем рентабельность продаж (%):
Rp1 = Rр2 = Rр3 = Rp4 = Rp5 = 115,96
Рентабельность основной деятельности (%) такова:
Ro2 = Ro1 = Ro3 = Ro4 = Ro5 =53,69
Найдем рентабельность общего капитала (%):
Rk2 = Пп2 / Кo2 * 100; Rk2 = 15698,14 / 155368,08 * 100 = 10,1
По этой же формуле определим рентабельность основных и оборотных средств (%):
Rc2 = (Пп2 / (Кoc2 + Кoб2)) * 100;
Rc2 = (15698,14 / (97343,75 + 9501,33)) * 100 = 14,69
Коэффициент оборачиваемости оборотных средств, дни, будет таков:
кoб2 = Vn2 / Кoб2; кoб2 = 29236,04 / 9501,33 = 3,08
Продолжительность одного оборота оборотных средств на предприятии, дни, рассчитаем по этой формуле:
to1 = to2 = to3 = to4 = to5 =119
Производительность труда на одного работающего, тыс.р.:
Bc2 = Vn2 / N2; Bc2 = 29236,04 / 139,68 = 209,31;
на одного рабочего, тыс.: Bp2 = Vn2 / Np2 = 29236,04/ 60 = 487,27
Фондовооруженность, тыс.р. / чел., вычислим по следующей формуле:
Ф2 = Кoc2 / N2; Ф2 = 97343,75 / 139,68 = 696,91
Фондоотдача основных фондов, тыс.р. / одну тыс.р., такова
B2 = Vn2 / Кoc2; B2 = 29236,04 / 97343,75 = 0,3
Затраты на один рубль продаж у данного предприятия, руб., таковы:
Cp1 = Cp2 = Cp3 = Cp4 = Cp5 =0,46
Чистая прибыль на одного работника, тыс.р.:
np2 = Пч2 / N2; np2 = 10393,80 / 139,68 = 74,41
Вычислим сумму налогов и сборов на одного работника, тыс.р./чел.:
Нр2 = (Hпр2+Ссн2+Нз2+Ним2) / N2;
Нр2 = (3282,25 + 1461,3 + 85,4 + 1607,1) / 139,68 = 46,08
Найдем коэффициент бюджетной эффективности:
αб2 = (Hпр2+Ссн2+Нз2+Ним2) / Пч2,
αб2 = (3282,25 + 1461,3 + 85,4 + 1607,1) / 10393,80 = 0,62
Результаты расчетов ТЭП данного предприятия по третьему, четвертому и пятому периодам представлены в таблице 1 «Расчетные показатели» и таблице 2 «Оценочные ТЭП предприятия». Построим с учетом первого периода графики изменения затрат на один рубль продаж, фондоотдачи основных фондов и рентабельности продаж в зависимости от производительности труда.
Ср = f (Вс);
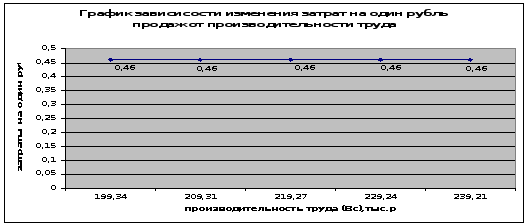
Рисунок 1- Зависимость изменения затрат на 1 рубль продаж продукции от производительности труда
 Rp
= f (Вс);
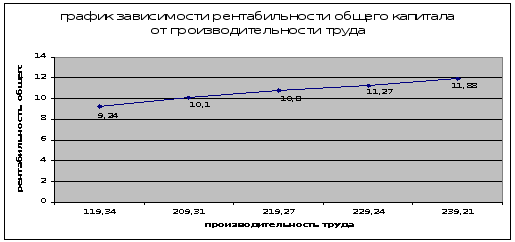
Рисунок 2 - Зависимость изменения рентабельности продаж продукции от производительности труда.
В = f (Вс);
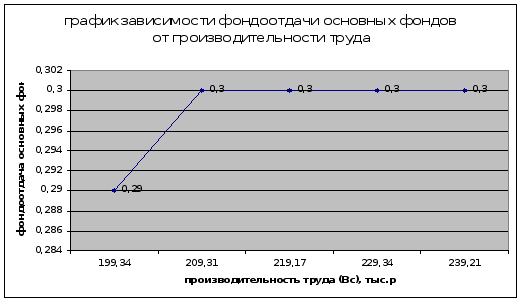
Рисунок 3 - Зависимость изменения фондоотдачи основных фондов от производительности труда.
2.4 Анализ ТЭП и разработка предложений по совершенствованию и повышению эффективности рассматриваемого объекта
При оценке ожидаемых доходов или прибыли должны учитываться структура капитала предприятия и положение на рынке за весь период проведения анализа, ожидаемые перспективы для предприятия, отраслевые и общеэкономические факторы.
Согласно проведенным расчетам стало видно, что рентабельность основных и оборотных средств за рассматриваемый период имеет низкое значение, что обусловлено преобладанием заемного капитала.
Низкий показатель коэффициента оборачиваемости запасов предприятия указывает на наличие устаревших запасов. Высокое значение оборачиваемости запасов в днях указывает на то, что на складах предприятия скопилось большое количество запасов, что может объясняться использованием показанного метода бухгалтерского учета, обусловленного долгосрочным характером договоров с потребителями.
За рассмотренные пять периодов на ОАО «Тацинский элеватор» наблюдаются положительные тенденции изменения финансового состояния предприятия, они проявляются в увеличении фондов предприятия в среднем на 4%, доходов будущих периодов на 4%, резервного капитала на 4%, прибыли на 4% ежегодно, не увеличился заемный капитал.5
Выводы и рекомендации
При помощи экономической оценки производственно-хозяйственной деятельности предприятия можно найти пути повышения эффективности текущего управления предприятием, определить стоимость ценных бумаг в случае купли-продажи акций предприятия на фондовом рынке, определить стоимость предприятия в случае купли – продажи целиком или полностью, разработать план развития предприятия, определить кредитоспособность предприятия и стоимость залога при кредитовании.
Оценка необходима для выбора обоснованного направления реструктуризации предприятия. В процессе оценки выявляют альтернативные подходы к управлению предприятием и определяют, какой из них обеспечит предприятию максимальную эффективность, а следовательно, и более высокую рыночную цену, что и является основной целью собственников и задачей управляющих предприятий.
БИБЛИОГРАФИЧЕСКИЙ СПИСОК
Гитляровская, Л.Т. Экономический анализ [Текст] : учебник для вузов/Под ред.Л.Т.Гитляровской. – 2-е изд.,доп. – М.:ЮНИТИ – ДАНА,2003. – 615 с.
Грязнова, А.Г.Оценка бизнеса [Текст] : учебник /А.Г.Грязнова, М. А. Федотова.-М.:Финансы и статистика, 2002.-512с.
Грязнова, А.Г. Оценка бизнеса [Текст]: учебник/А.Г. Грязнова, М.А.Федотовой. – 2-е изд.,перераб. и доп.- М.:Финансы и статистика, 2006.-736 с.
Есипов, В.Е., Маховикова, Г.А.Оценка бизнеса [Текст]:учебник/В. Е. Есипов, Г.А. Маховикова. - 2-е изд. – СПб.: Питер, 2007.-464 с.
Чуев, И.Н., Чуева, Л.Н. Комплексный экономический анализ хозяйственной деятельности [Текст]: учебник для вузов/И .Н. Чуев, Л .Н .Чуева – М.: Издательско-торговая корпорация «Дашков и К»,2006. – 368 с.
Экономика предприятия [Текст]: учебник/под ред. проф.Н.А. Сафронова. – М.: Юристъ, 2002. – 608 с.
Таблица 1 – Расчетные показатели
| Обозначение | Периоды | Темпы изменения по периодам,% | |||||||
| 1 | 2 | 3 | 4 | 5 | 2 к 1 | 3 к 1 | 4 к 1 | 3 к 1 | |
| 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Vn | 28705 | 29236,04 | 29365,22 | 29049,46 | 29279,10 | 101,85% | 102,30% | 101,20% | 102,00% |
| N | 144 | 139,68 | 133,92 | 126,72 | 122,4 | 97,00% | 93,00% | 88,00% | 85,00% |
| Np | 60 | 60 | 60 | 60 | 60 | 100,00% | 100,00% | 100,00% | 100,00% |
| Ko | 166881,50 | 155368,08 | 146009,36 | 138342,07 | 132327,46 | 93,10% | 87,49% | 82,90% | 79,29% |
| Koc | 97343,75 | 97343,75 | 97343,75 | 97343,75 | 97343,75 | 100,00% | 100,00% | 100,00% | 100,00% |
| Koб | 9328,75 | 9501,33 | 9543,31 | 9440,70 | 9515,33 | 101,85% | 102,30% | 101,20% | 102,00% |
| Кна | 49,00 | 49,00 | 49,00 | 49,00 | 49,00 | 100,00% | 100,00% | 100,00% | 100,00% |
| Ккв | 6920 | 5882 | 4999,7 | 4249,75 | 3612,28 | 85,00% | 72,25% | 61,41% | 52,20% |
| Кз | 53240 | 42592,0 | 34073,60 | 27258,88 | 21807 | 80,00% | 64,00% | 51,20% | 40,96% |
| С | 13292 | 13537,90 | 13597,72 | 13451,50 | 13557,84 | 101,85% | 102,30% | 101,20% | 102,00% |
| Спс | 1887,46 | 1887,46 | 1887,46 | 1887,46 | 1887,46 | 100,00% | 100,00% | 100,00% | 100,00% |
| Са | 4869,64 | 4869,64 | 4869,64 | 4869,64 | 4869,64 | 100,00% | 100,00% | 100,00% | 100,00% |
| Нз | 85,4 | 85,4 | 85,4 | 85,4 | 85,4 | 100,00% | 100,00% | 100,00% | 100,00% |
| Спр | 11404,54 | 11615,52 | 11666,84 | 11541,39 | 11632,63 | 101,85% | 102,30% | 101,20% | 102,00% |
| Ст | 5476,30 | 5577,62 | 5602,26 | 5542,02 | 5585,83 | 101,85% | 102,30% | 101,20% | 102,00% |
| Ссн | 1434,8 | 1461,3 | 1467,8 | 1452,0 | 1463,5 | 101,85% | 102,30% | 101,20% | 102,00% |
| Нп | 1095,26 | 1115,52 | 1120,45 | 1108,40 | 1117,17 | 101,85% | 102,30% | 101,20% | 102,00% |
| Нс | 158,8 | 161,75 | 162,47 | 160,72 | 161,99 | 101,85% | 102,30% | 101,20% | 102,00% |
| Нсо | 10,95 | 11,16 | 11,20 | 11,08 | 11,17 | 101,85% | 102,30% | 101,20% | 102,00% |
| Нм | 169,77 | 172,91 | 173,67 | 171,80 | 173,16 | 101,85% | 102,30% | 101,20% | 102,00% |
| Нмф | 60,24 | 61,35 | 61,62 | 60,96 | 61,44 | 101,85% | 102,30% | 101,20% | 102,00% |
| Нмт | 109,53 | 111,55 | 112,0 | 110,84 | 111,72 | 101,85% | 102,30% | 101,20% | 102,00% |
| См | 4493,44 | 4576,57 | 4596,79 | 4547,36 | 4583,31 | 101,85% | 102,30% | 101,20% | 102,00% |
| Пп | 15413 | 15698,14 | 15767,50 | 15598,0 | 15721,26 | 101,85% | 102,30% | 101,20% | 102,00% |
| Ним | 1735,58 | 1607,1 | 1455,75 | 1304,42 | 1153,09 | 92,60% | 83,88% | 75,16% | 66,44% |
| Пор | -3031,58 | -2903,08 | -2751,75 | -2600,42 | -2449,09 | 95,76% | 90,77% | 85,78% | 80,79% |
| Пвн | 881 | 881 | 881 | 881 | 881 | 100,00% | 100,00% | 100,00% | 100,00% |
| Пдо | 13262,42 | 13676,06 | 13896,75 | 13878,53 | 14153,17 | 103,12% | 104,78% | 104,65% | 106,72% |
| Нпр | 3182,98 | 3282,25 | 3335,22 | 3330,85 | 3396,76 | 103,12% | 104,78% | 104,65% | 106,72% |
| Пч | 10079,44 | 10393,80 | 10561,53 | 10547,69 | 10756,41 | 103,12% | 104,78% | 104,65% | 106,72% |
| Пчр | 503,97 | 519,69 | 528,08 | 527,38 | 537,82 | 103,12% | 104,78% | 104,65% | 106,72% |
| Пчн | 3527,80 | 3637,83 | 3696,53 | 3691,69 | 3764,74 | 103,12% | 104,78% | 104,65% | 106,72% |
| Пчп | 3023,83 | 3118,14 | 3168,46 | 3164,31 | 3226,92 | 103,12% | 104,78% | 104,65% | 106,72% |
| Пчс | 2015,89 | 2078,76 | 2112,31 | 2109,54 | 2151,28 | 103,12% | 104,78% | 104,65% | 106,72% |
| Кс | 19555,44 | 19939,68 | 20115,27 | 20042,57 | 20274,23 | 101,96% | 102,86% | 102,49% | 103,68% |
| Ку | 138 | 138 | 138 | 138 | 138 | 100,00% | 100,00% | 100,00% | 100,00% |
| Фр | 503,97 | 519,69 | 528,08 | 527,38 | 537,82 | 103,12% | 104,78% | 104,65% | 106,72% |
| Фн | 8397,44 | 8507,47 | 8566,17 | 8561,33 | 8634,38 | 101,31% | 102,01% | 101,95% | 102,82% |
| Фп | 8500,14 | 8695,76 | 8770,72 | 8706,33 | 8812,75 | 102,30% | 103,18% | 102,43% | 103,68% |
| Фс | 2015,89 | 2078,76 | 2112,31 | 2109,54 | 2151,28 | 103,12% | 104,78% | 104,65% | 106,72% |
| Rp | 115,96% | 115,96% | 115,96% | 115,96% | 115,96% | 0,00% | 0,00% | 0,00% | 0,00% |
| Ro | 53,69% | 53,69% | 53,69% | 53,69% | 53,69% | 0,00% | 0,00% | 0,00% | 0,00% |
| Rk | 9,24% | 10,10% | 10,80% | 11,27% | 11,88% | 0,87% | 0,70% | 0,48% | 0,61% |
| Rc | 14,45% | 14,69% | 14,75% | 14,61% | 14,71% | 0,24% | 0,06% | -0,14% | 0,11% |
| kоб | 3,08 | 3,08 | 3,08 | 3,08 | 3,08 | 100,00% | 100,00% | 100,00% | 100,00% |
| to | 119 | 119 | 119 | 119 | 119 | 100,00% | 100,00% | 100,00% | 100,00% |
| Вс | 199,34 | 209,31 | 219,27 | 229,24 | 239,21 | 105,00% | 110,00% | 115,00% | 120,00% |
| Bp | 478,42 | 487,27 | 489,42 | 484,16 | 487,99 | 101,85% | 102,30% | 101,20% | 102,00% |
| Ф | 676,00 | 696,91 | 726,88 | 768,18 | 795,29 | 103,09% | 107,53% | 113,64% | 117,65% |
| В | 0,29 | 0,30 | 0,30 | 0,30 | 0,30 | 101,85% | 102,30% | 101,20% | 102,00% |
| Ср | 0,46 | 0,46 | 0,46 | 0,46 | 0,46 | 100,00% | 100,00% | 100,00% | 100,00% |
| np | 70,00 | 74,41 | 78,86 | 83,24 | 87,88 | 106,31% | 112,67% | 118,92% | 125,55% |
| Нр | 44,71 | 46,08 | 47,37 | 48,71 | 49,83 | 103,05% | 105,95% | 108,94% | 111,43% |
| αб | 0,64 | 0,62 | 0,60 | 0,59 | 0,57 | 96,94% | 94,03% | 91,61% | 88,76% |
1 Экономика предприятия [Текст]: учебник/под ред. проф.Н.А. Сафронова. – М.: Юристъ, 2002. – 537 – 540 с.
2 Чуев, И.Н., Чуева, Л.Н. Комплексный экономический анализ хозяйственной деятельности [Текст]: учебник для вузов/И .Н. Чуев, Л .Н .Чуева – М.: Издательско-торговая корпорация «Дашков и К»,2006. – 309-310 с.
3 Гитляровская, Л.Т. Экономический анализ [Текст] : учебник для вузов/Под ред.Л.Т.Гитляровской. – 2-е изд.,доп. – М.:ЮНИТИ – ДАНА,2003. – 413-414 с.
4 Есипов, В.Е., Маховикова, Г.А.Оценка бизнеса [Текст]:учебник/В. Е. Есипов, Г.А. Маховикова. - 2-е изд. – СПб.: Питер, 2007.-46 с.
5 Чуев, И.Н., Чуева, Л.Н. Комплексный экономический анализ хозяйственной деятельности [Текст]: учебник для вузов/И .Н. Чуев, Л .Н .Чуева – М.: Издательско-торговая корпорация «Дашков и К»,2006. – 156 с.