Экономика инноваций лекции
Отраслевая инвестиционная привлекательность определяется стратегией фирмы-инноватора. Поэтому на рынке новаций для обеспечения конкурентоспособности новшества проводится маркетинговый отраслевой анализ, разрабатывающий различные рейтинги отраслевой инвестиционной привлекательности.
Исследуя потенциал привлечения иностранных инвестиций, Федеральная комиссия по ценным бумагам при правительстве России в 1998 г. установила наиболее инвестиционно привлекательные отрасли российской экономики: нефтедобыча, электроэнергетика, связь, металлургия. Существенным внешнеэкономическим фактором, определяющим привлекательность инновации для инвестора, является имидж и репутация инноватора.
Тяжелое машиностроение в России считается одной из самых непривлекательных для инвестиций отраслей. Однако высокий финансовый авторитет компании "Биопроцесс" - финансового консультанта и управляющего холдинга АО "Уралмаш" - обеспечил приток достаточного капитала для проведения крупномасштабной реорганизации этого гиганта российской тяжелой промышленности. В настоящее время группа предприятий "Уралмаш",сохранив отраслевую принадлежность, имеет вполне удовлетворительную структуру баланса и финансовые показатели.
С экономической точки зрения инвестиционная привлекательность определяется как внутренними характеристиками инновации (доходность инвестиции, срок реализации проекта и т.д.), так и условиями привлечения финансовых ресурсов и их источников. Инвестирование инновационной деятельности может осуществляться как за счет собственных, так и привлеченных средств. Для российских предприятий в настоящее время основным источником инвестирования является собственная прибыль и амортизационные отчисления. Кроме того , инвестиционный фонд для инновационной деятельности может пополняться безвозмездными вложениями в натуральной форме или в виде спонсорской финансовой помощи.
Наиболее популярным на Западе способом увеличения собственных средств компании является эмиссия акций. Однако в отличие от других источников собственных средств этот ресурс является платным, поскольку акционеры приобретают акции в расчете на дивиденды. Недостаточный размер дивидендов может привести к тому, что вновь выпускаемые акции для финансирования инновационной деятельности окажутся неразмещенными. В России корпоративные отношения находятся в стадии формирования, поэтому эмиссия ценных бумаг под инновационную деятельность проводится достаточно редко.
За исключением беспроцентных ссуд привлеченный капитал выдается на условиях возвратности, срочности и платности, т.е. представляют собой кредиты в различной форме. Наряду с традиционно формой кредитования в инновационной деятельности широкое применение получили лизинг, форфейтинг и франчайзинг.
Лизинг – долгосрочная аренда машин и оборудования на сроком до 20 лет. Арендодатель приобретает за свой счет необходимое оборудование и сдает его в аренду арендатору. При этом права собственности на оборудование остаются у арендодателя. По окончании лизингового договора арендатор может вернуть арендодателю арендуемое имущество или выкупить объект лизинга по остаточной стоимости. В течении всего срока эксплуатации арендатор перечисляет плату за пользование арендованным имуществом, включая амортизацию и доход арендодателя.
В настоящее время лизинг получил наибольшее распространение получил в российских транспортных компаниях (морских пароходствах и автотранспортных международных перевозчиках): стоимость приобретаемых основных средств в этих компаниях достаточна высока, а накопленный капитал недостаточен для развития производственных мощностей. Поэтому лизинг стал одной из наиболее удобных форм финансовых вложений: инвестор оплачивает строительство судна и предает его в эксплуатацию пароходству, которое постепенно возмещает расходы и выплачивает проценты за пользование имуществом. Права на судно переходят пароходству с момента внесения последнего взноса. В случае просрочки платежей лизингодатель имеет право востребовать переданное в лизинг имущество и распорядится им по собственному усмотрению (в том числе сдать судно в аренду другому пароходству). При этом платежи судоходной компании не возвращаются.
Форфейтинг – финансовая операция, превращающая коммерческий кредит в банковский. Инвестор при отсутствии достаточных средств для инноваций выписывает комплект векселей. Сроки погашения векселей равномерно распределены во времени. Таким образом инвестор получает отсрочку в платежах и гарантию банка по обеспечению платежей. Форфейтинговые операции для инноватора являются гарантией надежности финансового партнера.
Наиболее полной финансовой схемой привлечения инвестиционных ресурсов в инновационную деятельность является франчайзинг. Франчайзинг предусматривает тиражирование инноваций с привлечением крупного капитала. Кроме финансовых средств по договору франшизы инноватору могут быть переданы нематериальные активы: технологии, ноу-хау, торговый знак, и репутация фирмы и т.д. Франчайзинг сочетает в себе преимущества кредита и лизинга.
Одним из самых известных примером франчайзинга является корпорация "Макдональд": предприятия быстрого питания открываются по всему миру как самостоятельные компании, использующие технологию, торговую марку, имидж и репутацию головной компании, которая со своей стороны не только оказывает материальную помощь при открытии предприятия, но и принимает на себя обязанности обучения персонала, рекламы, поставки оборудования и организацию закупки исходных продуктов. Кроме того она оставляет за собой право контроля за деятельностью предприятий и расторжения договора франшизы с запрещением использовать торговую марку и технологию приготовления пищи.
3.3 Критерии инвестиционной привлекательности
Движущие мотивы финансирования инновационной деятельности существенно зависят от того, реализуется ли инновация на свои или привлеченные средства. Однако для большинства инноваций в случаях финансирования и за счет собственных средств, и за счет привлеченных ресурсов в основе лежит показатель цены капитала.
Цена собственного капитала определяется дивидендной политикой инноватора (цена привлечения акционерного капитала)пропорционально доле акционерного капитала в собственных средствах организации:
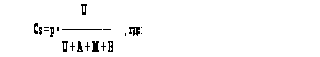
Сs - цена собственного капитала;
Р - отношение суммы дивидендов к рыночной капитализации компании;
U - акционерный капитал;
М - прибыль;
В - безвозмездные поступления.
Цена собственного капитала для самофинансирования инновации является нижним пределом рентабельности: решение о реализации инноваций при доходности менее цены капитала может серьезно ухудшить основные финансовые показатели, привести к неплатежеспособности и банкротству инноватора.
Для внешнего инвестора цена собственного капитала инноватора является гарантией возврата вложенных средств, показателем достаточного уровня финансовой надежности объекта инвестиций.
Цена привлеченного капитала рассчитывается как средневзвешенная процентная ставка по привлеченным финансовым ресурсам:
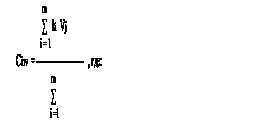
Сinv - цена привлеченного капитала;
ki - ставка привлечения финансового капитала, % годовых;
Vi - объем привлеченных средств;
m - число источников привлеченных средств.
Цена привлеченного капитала зависит от внутренних и внешних факторов. К внутренним факторам в первую очередь относится деловая репутация инноватора. На деловую репутацию фирмы влияет не только финансовые показатели ее деятельности но и сложившаяся система взаимоотношений с партнерами и конкурентами, имидж, политическая поддержка и д.р. Внешние факторы, влияющие на цену привлеченного капитала, определяются макроэкономической ситуацией (уровнем инфляции, ставкой рефинансирования ЦБ РФ, темпами роста НВП и д.р.), государственной инвестиционной политикой и ситуацией на финансовом рынке. Цена капитала – отношение общей суммы платежей за использование финансовых ресурсов к общему объему этих ресурсов
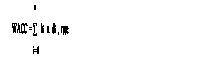
WACC - средневзвешенная цена капитала;
ki - цена i-го источника;
di - доля i-го итого источника в капитале компании.
Цена капитала определяет нижнюю границу доходности инновационного проекта – норму прибыли на инновацию. Таким образом инноватор принимая решение о начале реализации проекта должен учитывать следующие факторы:
- цену собственного капитала;
- цену привлеченного капитала;
- структуру капитала (соотношение собственных и привлеченных средств).
3.4 Норма прибыли при финансировании инновационных проектов
Как инвестор, так и инноватор при принятии решения о реализации нововведения сталкивается с проблемой определения нижней границ и доходности инвестиций, в качестве которой как правило выступает норма прибыли. Норма прибыли определяется инноватором и инвестором с разных точек зрения.
Норма прибыли для инноватора
Организация, реализующая нововведение, исходит из внутренних ограничений, к которым в первую очередь относятся цена капитала, внутренние потребности производства (объем необходимых собственных средств для реализации производственных, технических, социальных программ), а также внешние факторы, к которым относятся ставка банковских депозитов, цена привлеченного капитала, условия отраслевой и межотраслевой конкуренции. Руководство компании-инноватора сталкивается, как минимум, с одной альтернативой инвестиции - вложить временно свободные средства в банковские депозиты или государственные ценные бумаги, получая дополнительный доход без дополнительной высокорисковой деятельности. Поэтому доходность инновационных проектов должна превысить ставку по банковским депозитам и доходность предъявленных к погашению государственных ценных бумаг. Механизм влияния конкуренции на определение внутренней нормы прибыли не работает впрямую: отраслевая доходность может быть выше чем производственная рентабельность инноватора. Это связано с различными масштабами производства: сохраняя конкурентоспособность продукции и удерживая под контролем значительную часть рынка крупная умышленно сбивать цены, обеспечивая достаточный объем прибыли значительными объемами продаж. Поэтому, устанавливая норму прибыли по средним значениям рентабельности ее как правило соизмеряют с масштабами производства.
| Отрасль | США | Япония | Страны Европпы | |||
| Число компан. | Доход-ность % | Число компан. | Доходность % | Число компан. | Доходность % | |
|
1. Компьютерные услуги и программное обеспечение 2. Средства связи 3. Химическое производство 4. Издательское дело 5. Электронная промышленность 6. Машины и оборудование 7. Автомобилестроение 8. Коммерческие банки 9. Финансовые учреждения |
22 30 15 13 11 7 9 4 45 15 |
21,2 19,1 17,7 17,7 13,9 12,7 12,2 10,5 8,8 7,5 |
3 6 24 15 2 11 22 9 43 13 |
4,9 9,0 5,4 3,3 8,4 4,0 4,3 7,6 2,6 4,8 |
13 10 5 16 12 7 14 6 57 4 |
23,1 15,5 16,5 13,7 27,9 11,2 12,4 6,7 19,6 4,8 |
Норма прибыли для инвестора
Внешний инвестор определяя норму прибыли инновационного проекта руководствуется альтернативными вложениями средств. При этом соизмеряется риск вложений и их доходность: как правило, инвестиции с меньшим риском приносят инвестору меньший доход. Поэтому принятие решений о финансировании инновации инвестор согласует со своей финансовой стратегией (склонность к риску отвращение к риску). Риск инвестиций в финансовые инструменты оценивают финансовые менеджеры. Инвесторы, принявшие решение о финансировании инновационных проектов, уровень риска закладывают как надбавку к норме прибыли. Эта надбавка принимает значения от 3 до 20% от цены капитала.
| Группы инвестиций | Требуемая норма прибыли |
| Замещающие инвестиции – категория 1 (новые машины или оборудование, транспортные средства и т.р., которые будут выполнять функции, аналогичные замещаемому оборудованию) | Цена капитала |
| Замещающие инвестиции – категория 2 (новые машины или оборудование, транспортные средства и т.п., которые будут выполнять функции, аналогичные замещаемому оборудованию, но являются технологически более совершенными, для их обслуживания требуются специалисты более высокой квалификации, организация производства требует других решений.) | Цена капитала + 3 % |
| Замещающие инвестиции – категория 3 ( новые мощности вспомогательного производства: склады, здания, которые замещают старые аналоги; а также, заводы размещаемые на новой площадке) | Цена капитала + 6 % |
| Новые инвестиции – категория 1 (новые мощности или оборудование, с помощью которого будут производиться ранее выпускающиеся продукты | Цена капитала +5 % |
| Новые инвестиции – категория 3 (новые мощности или машины, которые тесно связаны с действующим оборудованием) | Цена капитала + 8% |
| Новые инвестиции – категория 2 (новые мощности и машины или поглощение или приобретение других фирм, которые не связаны с действующим техническим процессом ) | Цена капитала + 15 % |
| Инвестиции в научно исследовательские работы – категория 1 ( прикладные НИР, направленные на определенные специфические цели) | Цена капитала + 10 % |
| Инвестиции в научно исследовательские работы - категория 2 (фундаментальные НИР, цели которых точно не определены и результат заранее не известен | Цена капитала + 20 % |
Вопросы к экзамену по теме
Источники инвестиций
Собственные средства организации. Финансовый капитал
Факторы инвестиционной привлекательности. Отраслевая инвестиционная и внутрикорпоративная инвестиционная привлекательность.
Лизинг. Форфейтинг. Франчайзинг
Цена собственного капитала
Цена привлеченного капитала
Норма прибыли инновационных проектов (норма прибыли для инноватора, норма прибыли для инвестора)
Тема 4 Анализ эффективности инноваций
4.1 Инновационный проект – основа инновационной деятельности
Понятие "инновационный проект" может рассматриваться в нескольких аспектах:
- как совокупность мероприятий по достижению инновационных целей,
- как процесс осуществления инновационной деятельности,
- как пакет документов, обосновывающих и описывающих эти мероприятия.
Эти три аспекта подчеркивают значение инновационного проекта как формы организации и целевого управления инновационной деятельностью.
По предметно-содержательной структуре и по характеру инновационной деятельности проекты подразделяются на исследовательские, научно-технические, связанные с модернизацией и обновлением производственного аппарата, а также на проекты системного обновления предприятия. Кроме того, инновационные проекты подразделяются по уровню решения, по характеру целей, по виду инноваций и периоду реализации.
| Виды инновационных проектов | |||
| Уровень решения | Характер целей проекта | Период реализации | Тип инновации |
|
-федеральные -президентские -региональные -отраслевые -отдельного -предприятия |
-конечные -промежуточные |
- долгосрочные -среднесрочные -краткосрочные |
-новый продукт -новый метод производства -новый рынок -новый источник сырья -новая структура управления |
Разработка инновационного проекта – длительный и очень дорогостоящий процесс. От первоначальной идеи до эксплуатации этот процесс может быть представлен в виде цикла, состоящего из трех отдельных фаз: предынвестиционной, инвестиционной и эксплуатационной. Предынивестиционная фаза включает в себя:
поиск концепций;
предварительную подготовку проекта;
окончательную формулировку проекта и оценку его технико- экономической и финансовой приемлемости;
финальное рассмотрение проекта и принятие решения.
Инвестиционная фаза:
проведение переговоров и заключение контрактов;
инженерно-техническое проектирование;
строительство;
предпроизводственный маркетинг;
обучение;
сдача в эксплуатацию и пуск.
Эксплуатационная фаза:
замена и реабилитация;
расширение инноваций.
Инновационные проекты характеризуются высокой степенью неопределенности на всех стадиях инновационного цикла. Более того, успешно прошедшие стадию испытания и внедрения в производство новшества могут быть не приняты рынком, и их производство должно быть прекращено. Даже наиболее успешные проекты не гарантированны от неудач: в любой момент их жизненного цикла они не застрахованы от появления у конкурента более перспективной новинки. Инновация в своей основе характеризуется альтернативностью и много вариантностью решений. Отсюда возникает сложность ее прогнозирования. Это связано с оценкой будущей конкурентоспособности и рыночной адаптации.
Критерии успешности инновационного проекта:
- финансовая успешность;
принципиальная новизна;
патентная чистота;
лицензионная защита;
приоритетность направления инноваций;
конкурентоспособность внедряемого новшества.
4.2 Принципы анализа инновационного проекта
В основе проектного подхода к инновационной и инвестиционной деятельности предприятия лежит принцип денежных потоков. При этом коммерческая эффективность определяется на основании Методических рекомендаций по оценке эффективности инвестиционных проектов и их отбору для финансирования.
В качестве основных показателей эффективности инновационного проекта Методические рекомендации устанавливают:
-финансовую(коммерческую) эффективность, учитывающую финансовые последствия для участников проекта;
-бюджетную эффективность, учитывающую финансовые последствия для бюджетов всех уровней;
-народнохозяйственную экономическую эффективность, учитывающую затраты и результаты, выходящие за пределы прямых финансовых интересов участников проекта и допускающие стоимостное выражение.
Безусловно следует учитывать и затраты и результаты не поддающиеся стоимостной оценке (социальные, политические, экологические и т.д.). В состав результатов проекта при расчете его экономической эффективности включаются как производственные , так и социальные результаты.
Особенность анализа инноваций заключается прежде всего в том, что расширяется круг проблем по их организации, отбору, оценке и финансированию. Это усложняет задачу экспертов. В анализе инновационных проектов возникают крупные проблемы. Во-первых увеличивается число объектов, подлежащих анализу. Это связано с принципиальной новизной продукта, неизвестностью рынка, особенностью целевого подбора технологического и производственного аппарата, специальной подготовкой и обучением персонала и, наконец со значительными техническими, технологическими и коммерческими рисками. Кроме того при разработке инноваций особое внимание необходимо уделять правовым, институциональным, экологическим и социальным проблемам.
Во- вторых, для оценки инноваций приходится применять качественные и прогностические методы, что усложняет процедуру и снижает точность прогноза. Для необходимой качественной оценки новшеств используют как стандартные подходы регрессионного, корреляционного, финансового и инвестиционного анализов, так с ситуационные, вероятностные методы моделирования.
В-третьих, при оценке инноваций существует два "узких места: это экспертиза и прогнозирование результатов НИОКР и оценка жизнеспособности проекта. Процедура оценки жизнеспособности проекта требует не только высокой квалификации и профессионализма, но и развитой интуиции. Поэтому при анализе инвестиционных проектов можно ограничится стандартными методиками, то инновации требуют сочетания качественных и количественных методов и проведения сравнительного анализа факторных моделей в разных совокупностях. Зарисуем вариант обобщенной схемы анализа инновационного проекта.
| Проект | |
| Оценка производственных возможностей фирмы | Оценка уровня НИОКР |
| Анализ показателей качества новшества | Анализ макроэкономической и политической ситуации |
| Анализ прибыльности проекта | Анализ институциональных и законодательных факторов |
| Анализ и формирование стоимостных оценок новшества | Анализ рынка ( маркетинговые исследования) |
| Исследование технологических возможностей | Анализ отраслевой принадлежности |
| Анализ финансово-экономического состояния фирмы | |
Анализ инновационного проекта как объекта деятельности предприятия заключается в исследовании показателей качества новшества и экономическом анализе и формировании стоимостных оценок новшества, а также в определении прибыльности и окупаемости проекта с учетом риска.
Для прогноза стоимостной оценки новшества необходимо применять не один метод а последовательно-параллельное вариантное системное моделирование. Экономическая часть этого моделирования основана на применении метода анализа "затраты – эффективность". Показатели качества новшества и его инвестиционная привлекательность рассчитывается на основе экспертных оценок, создания агрегированного мнения, метода проб и ошибок и специального прогнозного графа - дерева целей. Здесь выявляется рейтинг показателей, проводится ранжирование и осуществляется условный перевод в количественную форму. Процесс квантификации показателей технического и эксплуатационного уровня новшества особенно сложен. Ведь в конечном счете это является основой прогнозирования конкурентоспособности новшества. При усовершенствовании и модернизации производства на основе покупки патентов, лицензий, ноу-хау затраты на технологию, обучение и наладку оборудования составляют до 20% и более инвестиционных затрат.
При интенсивном типе экономического роста, где обновление всего производственного аппарата осуществляется в 5-7 лет, затраты на технологию, обучение персонала, НИОКР увеличивается в 2-3 раза.
В системном анализе новшеств методу "затраты эффективность" отводится скромная роль среди других методов. Это связано со спецификой инновационной деятельности и с необходимостью реализации инноваций в рыночных условиях. В данном случае сложность увеличивается не только при определении затрат будущего периода, но и при точном составлении динамики объема продаж.
Метод "затраты-эффективность" играет особую роль в определении полных затрат, т.е. полной совокупности расходов финансовых, материальных, трудовых и прочих ресурсов на всех этапах функционирования новшества. Стадия планирования и учета издержек является одной из наиболее важных. Именно здесь закладывается информация, от которой зависит не только оценка новшества но и судьба инновационного проекта.
Полные затраты охватывают расходы, произведенные в течении всего периода жизненного цикла новшества, т.е. затраты на НИОКР, производство и эксплуатацию новшества. В свою очередь затраты на НИОКР включают расходы на проработку гипотезы новшества, теоретические исследования, поисковые и лабораторные исследования, техническое проектирование, конструирование, создание документации, опытных образцов, их испытание, контроль качества, расходы на зарплату персонала НИОКР и т.д.
4.3 Методы оценки эффективности инновационного проекта
В основе оценки эффективности проекта лежит сравнительный анализ объема предлагаемых инвестиций и будущих денежных поступлений. Сравниваемые величины относятся в большинстве случаев к разным временным периодам. Поэтому наиболее важной проблемой в этом случае, так же как при определении экономической эффективности новой техники и технологии, является проблема сравнения доходов и затрат и приведение их в сопоставимый вид. Причинами проведения процесса дисконтирования ( т.е. приведения в сопоставимый вид) могут явится инфляция, нежелательная динамика инвестиций, падение промышленного производства, различные горизонты прогнозирования, изменения в налоговой системе и т.д.
Методы оценки эффективности проекта подразделяются на две группы, основанные на дисконтированных и учетных оценках.
Так, методами оценки эффективности проекта, основанными на научных оценках (без дисконтирования),являются период окупаемости (РР), коэффициент эффективности инвестиций (АRR), и коэффициент покрытия долга (DCR).
Методы оценки эффективности проекта, основанные на дисконтированных оценках, значительно более точны, так как учитывают различные виды инфляций, изменения процентной ставки, нормы доходности и т.д. К этим показателям относят метод индекса рентабельности(РI), чистую стоимость, иначе называемую "чистый дисконтный доход" -(NPV), и внутреннюю норму доходности (IRR).
Традиционные методы оценки проекта широко применяются в финансовой практике.
Метод окупаемости капиталовложений является весьма распространенным, но его существенный недостаток – игнорирование будущей стоимости денег с учетом дохода будущего периода и вследствие этого не применимость дисконтирования. В условиях инфляции, резких колебаний ставки процента и низкой нормой внутренних накоплений предприятия в реальной российской экономике этот метод не достаточно точен.
Тем не менее необходимо обратить внимание на методику расчета коэффициента эффективности инвестиций, понимаемого как средний показатель прибыльности за весь период осуществления проекта. Этот коэффициент рассчитывается делением среднегодовой прибыли на среднегодовую величину инвестиций. Конечно данный показатель сравнивается с коэффициентом рентабельности авансированного капитала (итога среднего баланса нетто).
Однако все три традиционных показателя, основанных на учетной оценке, не учитывают временной составляющей денежных потоков. Они не стыкуются с факторным анализом и динамикой денежных потоков в экономической реальности. Поэтому наиболее полно можно оценить проект, применяя методы основанные на дисконтированных оценках.
Метод индекса доходности (PI)
Ориентирован на анализ отношения суммы приведенных эффектов к величине приведенных капитальных вложений:
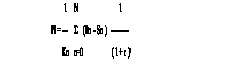
где PI – индекс доходности;
Kn – капитальные вложения в n-ом году, в руб.;
Rn – результаты (доход) в n-ом году, в руб.;
Sn – затраты, осуществляемые в n-ом году, в руб.
Если индекс доходности больше единицы то проект рентабельный, а если он меньше единицы, то проект не эффективен.
Метод чистой текущей стоимости (NPV).
Величина (NPV) является чистым дисконтированным доходом и определяется как сумма текущих эффектов за весь расчетный период. При этом величина дисконта может быть постоянной и переменной. NPV вычисляется по формуле
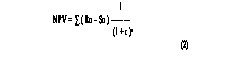
Где NPV – чистая текущая стоимость проекта;
Rn – результаты на n-ом шаге, руб.;
Sn – затраты на n-ом шаге, руб.;
n- горизонт расчета, года;
r- коэффициент, или норма, дисконта
Эффективность проекта рассматривается при данной форме дисконта r на основании значений NPV: чем оно больше, тем эффективнее проект. При NPV меньше единицы проект не эффективен.
Метод внутренней нормы доходности (IRR)
Выявляет ту норму дисконта r, при которой величина приведенных эффектов равна величине приведенных капитальных вложений. Проект эффективен, если IRR равна или больше требуемой инвестором нормы дохода на капитал.
Надо отметить, что расчеты по IRR и NPV могут приводить к противоречивым результатам. Это объясняется либо ошибкой в выборе требуемой нормы дисконта r, либо разночтением требования инвестора и проектного менеджера к норме дохода. В любом случае следует отдать предпочтение NPV.
Пример использования аналитических коэффициентов.
Предприятие внедряет новую технологию сварочного производства. Стоимость новой технологической линии и вспомогательного оборудования составляет 12 млн. у.е. Срок эксплуатации – 10 лет. Выручка от реализации проекта, текущие расходы и потоки платежей представим в виде таблицы. Сложившееся финансовое положение предприятия таково, что "цена" авансированного капитала (коэффициент дисконтирования) составляет 10% в год. Целесообразен ли данный проект?
Расчет текущей стоимости проекта ( ∑ PV )
| Год | Потоки платежей тыс.у.е. | Значения | |||
| При r = 10 % | При r = 9 % | ||||
| Дисконтированный множитель 1/( 1+ r )ⁿ | Текущая стоим. PV | Дисконтированный множитель 1/(1+r)ⁿ | Текущая cтоим. PV | ||
| 1 | 2009768 | 0,909 | 1826879 | 0,917 | 1842957 |
| 2 | 1985900 | 0,826 | 1640353 | 0,842 | 1672128 |
| 3 | 1952988 | 0,751 | 1466694 | 0,772 | 1507707 |
| 4 | 1930752 | 0,683 | 1318704 | 0,718 | 1366972 |
| 5 | 1926060 | 0,621 | 1196083 | 0,650 | 1251939 |
| 6 | 1892196 | 0,564 | 1067198 | 0,596 | 1127749 |
| 7 | 1871816 | 0,513 | 960242 | 0,547 | 1023883 |
| 8 | 1848540 | 0,467 | 863268 | 0,502 | 927967 |
| 9 | 1799376 | 0,424 | 762935 | 0,540 | 827713 |
| 10 | 1744092 | 0,386 | 673219 | 0,422 | 736007 |
| 11775555 | 12285022 | ||||
Оценка эффективности проекта выполняется в три этапа:
расчет исходных показателей по годам;
расчет аналитических коэффициентов;
анализ коэффициентов и принятие решений.
Для расчета исходных показателей используем таблицу. В таблице приведен расчет суммарной текущей стоимости проекта (еPV)при различных коэффициентах дисконтирования.
Как следует из таблицы, суммарная текущая стоимость проекта, рассчитанная для r =10%,составляет 11775555 у.е., а для r = 9% - 12282022 у.е.
2. Расчет чистой текущей стоимости NPV (чистого приведенного дохода) по формуле
NPV = е PV – Io
Где PV – текущая стоимость проекта (в год);
еPV – суммарная текущая стоимость проекта;
Io – затраты на инвестиции.
а) Для коэффициента дисконтирования r = 10%:
NPV = - 12000000 + 11775555 = - 224445;
б) Для коэффициента дисконтирования r = 9%:
NPV = - 12000000 + 12285022 = 285022.
Это значит что чистый приведенный доход положителен лишь для варианта "б" при r = 9 %.
3. Расчет индекса рентабельности по формуле
PI = еPV / Io.
а) Для коэффициента дисконтирования r =10%:
PI = 11775555 / 12000000 = 0.981;
Для коэффициента дисконтирования r = 9 %:
PI = 12285022 / 12000000 = 1. 024.
Индекс рентабельности варианта " а " равен 0,981. т.е. меньше единицы, а индекс рентабельности варианта " б " - 1,024. Это означает что вариант " а " нерентабелен, а вариант " б " является удовлетворительным.
4. Расчет внутренней нормы доходности IRR данного проекта, при условии, что NPV = 0, составляет 9,5 %, это означает, что при внутренней норме доходности 9,5 % ( r = 9,5% ) проект становится безубыточным, где
еPV = Io.
5. Анализ коэффициентов эффективности проекта.
Согласно критериям чистой текущей стоимости NPV, индекса рентабельности PI и внутренней нормы доходности IRR при ставке процента или коэффициенте дисконтирования r ≤ 9,5 % и менее проект можно принять по всем критериям, а при коэффициенте дисконтирования r > 9,5 проект принимать не следует.
Контрольные вопросы к экзамену по теме.
Определение инновационного проекта. Виды инновационных проектов
Фазы инновационного проекта и их краткая характеристика.
Критерии успешности инновационного проекта.
Основные показатели эффективности инновационного проекта.
Обобщенная схема анализа инновационного проекта.
Применение метода " затраты-эффективность ".
Методы эффективности проекта.
Метод индекса доходности.
Метод внутренней нормы доходности.
Метод чистой текущей стоимости.
Тема 5. Управление рисками в инновационном процессе
5.1 Введение в теорию управления рисками
Инновационная деятельность характеризуется высоким уровнем неопределенности динамики всех факторов, определяющих ее результаты. Инновации в отличие от стабильных процессов могут заканчиваться полной неудачей. Тем не менее, все большее число предпринимателей, приступая к реализации нововведений, предпочитают просчитать свои риски и шансы, предусмотреть "узкие места" и попытаться снизить возможные негативные отклонения.
Риск в организациях возникает в силу неопределенности условий и процессов деятельности организаций. Очевидно что инновационная деятельность, вносящая существенные и порой радикальные изменения в производственные процессы, существенно увеличивает неопределенность динамики результатов деятельности организации. Рост неопределенности повышает риск неудачного результата инновации.
Управление рисками исходит из предположения, что при реализации инновационных проектов потери ( далеко не всегда экономические ) все-таки возникают. Они неизбежны, но их величину можно ограничить Применение методов управления рисками приводит к тому , что размер потерь становиться сопоставимым с тем выигрышем который принесет инновация. Поэтому одним из основных вопросов при управлении рисками является сопоставление и оценка полезности и меры риска при реализации инновации.
Полезность инновации – категория, которую применяют для характеристики результатов и эффективности инновационной деятельности. Эта категория позволяет количественно описать соотношение затрат и усилий на реализацию инновационного проекта, с одной стороны, и его результаты - с другой.
Главным методологическим принципом управления инновационными рисками является обеспечение сопоставимости оценки полезности и меры риска за счет измерения обоих этих показателей в общих единицах измерения.
Риск инновационной деятельности возникает тогда, когда существует более одного варианта реализации нововведения, при этом варианты имеют различные оценки полезности с точки зрения инноватора.
Если реализация инновации возможна единственным образом, и не зависит ни от состояния внешней среды, ни от внутренних параметров самой инновации, то тогда нельзя судить ни об управлении риском вследствие безальтернативности инновационной деятельности, ни о существовании риска как такового. Как правило, задача управления риском не ставиться , если речь идет о директивных инновациях.
Возможна ситуация, при которой существует не единственный способ реализации нововведения, но с точки зрения инноватора все способы равнозначны. В этом случае также не имеет смысла говорить об управлении риском, поскольку сопоставление вариантов не позволяет выбрать наилучший.
Пример: Для запуска в производство новой контрольно-кассовой машины можно либо организовать собственное производство комплектующих, либо, получив лицензию на внешнеэкономическую деятельность, заключить договор о поставке с иностранным партнером. При этом экономические показатели обоих вариантов полностью совпадают. Если на менять систему критериев принятия инновационных решений, то инноватору при прочих равных обстоятельствах безразлично, какой из вариантов предпочесть. В этом случае либо вводят дополнительные критерии, позволяющие определить различия в полезности вариантов, либо решение принимается волевым путем, без применения теории управления инновационными рисками.
Риск и шанс инновационной деятельности
Риск инновационной деятельности определяется как возможность неблагоприятного осуществления процесса и/или результата внедрения нововведения. При этом благоприятность и не благоприятность оценивается в соответствии с теорией полезности.
Теория управления рисками оперирует также с категорией, обратной по своей сущности риску. Этой категорией является шанс, который определяется как возможность благоприятного существования процесса и/или результата нововведения. Шанс и риск образуют полную группу событий:
P (b) + P ( r) = 1 , где:
P (b) - вероятность риска (неблагоприятного исхода ) инновационной деятельности
P (r ) - вероятность шанса ( благоприятного исхода ) инновационной деятельности.
Шанс занимает одно из основных мест среди категорий управления рисками, поскольку в конечном итоге именно оценка шанса заставляет инноватора принять решение о введение нововведения.
Известный американский предприниматель Р. Гарст говорил: "Есть три причины необыкновенных успехов моей фирмы. Первая – я всю жизнь экспериментировал. Вторая – я всю жизнь экспериментировал. Третья – я всю жизнь экспериментировал. Из 10 экспериментов в 9 случаях я терпел убытки, но 10-й приносил мне такую прибыль, что она покрывала не только все предыдущие убытки, но и давала финансовый задел на последующие эксперименты.
Цели и задачи управления рисками.
Под управлением рисками в инновационной деятельности понимается совокупность практических мер, позволяющих снизить неопределенность результатов инновации, повысить полезность реализации нововведения, снизить цену достижения инновационной цели.
Снижение неопределенности результатов инновационной деятельности достигается созданием базы данных об инновационных проектах и накопление информации о реализованных инновациях .Но избыток информации о нововведениях не снижает неопределенности. Для управления рисками в инновационной деятельности необходимо обеспечение пригодности информации, т.е. достаточности для принятия решения.
Например, если предприятие решило выйти на новый для своей организации рыночный сегмент, то никакая самая совершенная информационная база о состоянии исходного сегмента на снизит неопределенности деятельности в новом сегменте, вся накопленная информация окажется непригодной для управления риском.
Рост полезности инновации напрямую связан с вариантностью реализации нововведения. Разработка вариантов осуществления инновационных проектов является основной задачей теории управления инновациями.
Цикл управления рисками инновационной деятельности включает в себя следующие этапы:
Идентификация и классификация рисков
Анализ и количественная оценка рисков
Разработка стратегии управления рисками
Мониторинг инновационного процесса и принятие тактических решений по управлению рисками
Задачи управления рисками в инновационной деятельности вытекает из стратегических целей инновационного развития, обеспечивая их реализацию. К числу основных целей управления рисками в инновационной деятельности относятся:
прогнозирование появления негативных факторов, влияющих на динамику инновационного процесса;
оценка влияния негативных факторов на инновационную деятельность и на результаты внедрения нововведений;
разработка методов снижения рисков инновационных проектов;
создание системы управления рисками.
5.2 Классификация и идентификация рисков
Классификация рисков представляет собой один из этапов анализа рисков, позволяющий в дальнейшем проводить идентификацию о оценку риска, а также разрабатывать методы управления ими. Классификация заключается в распределении рисков по группам на основе классификационных критериев. В зависимости от целей исследования на практике и в научной литературе используются различные классификации.
Встречаются классификации, основанные на различных видах деятельности ( финансовые риски, производственные риски, риски материально-технического снабжения др.)
Часто риски классифицируются по областям их проявления ( политические риски, социальные риски, природные риски и др. ).
В основе наиболее распространенной классификации лежит выделение чистых и спекулятивных рисков.
На принятие управленческих решений всегда влияет ряд факторов, изменить или ограничить действие которых невозможно. К числу таких факторов относятся налоговое законодательство, природно-географические условия, общественная модель, социальные услуги и др. Эти