Динамика объемов реализации товаров и ее влияние на результаты хозяйственной деятельности
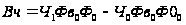 (21)
Влияние товарооборачиваемости и величины средних товарных запасов на изменение выручки:

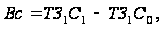 (22)
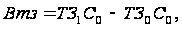 (23)
гдеВс,
Втз
– изменение
выручки за счет
изменения
товарооборачиваемости
и величины ср.
товарных запасов,
руб.;
ТЗ1С1 – выручка отчетного периода, руб.;
ТЗ1С0 – выручка в сопоставимом виде, руб.;
ТЗ0С0 – выручка базисного периода, руб.
При этом, особое внимание должно уделяться повышению роли интенсивных факторов. Это ускорение оборачиваемости товаров, повышение производительности труда, повышение фондоотдачи и т. д.
Итак, изменение объема реализации обусловлено влиянием на него различных групп факторов, экзогенных и эндогенных, которые в свою очередь действуют с различной силой.
Но необходимо наряду с этим обстоятельством отметить и то, что выручка, в свою очередь, является определяющим фактором формирования финансовых результатов предприятий и организаций. Так как рост выручки предприятия, как правило, ведет к увеличению доходности хозяйственной деятельности, экономии издержек обращения, а, следовательно, к росту прибыльности организаций и предприятий.
1.3Зависимость динамики доходов и затрат организации от изменения объемов деятельности
Объемы деятельности предприятий существенным образом влияют на результативность их хозяйственной деятельности. С одной стороны, наращивание объемов приводит к росту массы прибыли, с другой – увеличивает степень коммерческого риска.
Верна и обратная зависимость, когда рост массы прибыли влечет за собой вложение средств в расширение активов предприятия, увеличение численности работников и, соответственно, рост объемов деятельности.
В процессе анализа важно изучить влияние объемов деятельности на финансовые результаты предприятия – доходы, издержки, прибыль.
Объем выручки оказывает непосредственное влияние на доходность предприятия, так как доход представляет собой разность между выручкой и себестоимостью товара.
С ростом выручки прямо пропорционально увеличиваются доходы.
Влияние выручки на доходы может быть рассчитано, как произведение суммы изменения выручки на базисный уровень доходов, деленное на 100.
Расчетная формула влияния изменения объема выручки на доходы:
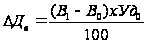 ,
(24)
где
 - изменение
суммы дохода;
Уд0 – уровень доходов базисный.
Отклонение в доходах за счет объема выручки складывается под влиянием изменения цен и количества продаж, так как В = рхq. Тогда влияние цен на изменение доходов рассчитывается по формуле:
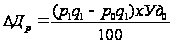 ,
(25)
Влияние физического объема реализации определяется, следовательно, по формуле:
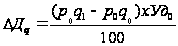 ,
(26)
Влияние изменения структуры объема реализации связано с тем, что издержкоемкость различной продукции неодинакова, значит и размер наценки различается. Влияние изменения структуры объема реализации на уровень дохода определяется с помощью процентных чисел.
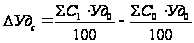 ,
(27)
Влияние изменения выручки сказывается и на расходах предприятия.
В долгосрочной перспективе увеличение выручки требует привлечения дополнительных факторов производства. В период резкого экстенсивного роста расходы предприятия растут быстрее, чем реализация.
В краткосрочном плане с ростом объема выручки увеличивается абсолютная величина затрат, однако, относительный уровень их при этом снижается. Уменьшение выручки хотя и сопровождается некоторым сокращением суммы затрат, однако, их уровень повышается.
Характер изменения различных статей затрат в результате снижения или увеличения выручки неодинаков. Поэтому в процессе анализа экономически оправдано условное подразделение затрат на постоянные и переменные. При этом сумма условно-постоянных затрат не изменяется при увеличении или уменьшении выручки, а их уровень, соответственно, снижается или повышается. Сумма же условно-переменных затрат изменяется пропорционально изменению выручки, а их уровень остается постоянным.
С ростом выручки до определенного предела сумма условно-переменных, а, следовательно, и общих затрат предприятий растет обычно меньшими темпами. Это объясняется тем, что в составе условно-переменных преобладают виды затрат, имеющие дигрессивный характер. Однако, начиная с определенного момента, рост выручки вызывает еще больший рост суммы переменных, а частично и постоянных затрат, в результате чего темпы роста общей суммы могут превысить темпы выручки. Такая ситуация связана с необходимостью вовлечения дополнительного объема ресурсов всех видов на обеспечение прироста и реализации товаров, в результате чего резко возрастают постоянные затраты, а в составе переменных в этом периоде начинают преобладать виды затрат, имеющие прогрессивный характер. И как следствие этого, рост объема выручки лишь до определенных пределов может вызвать снижение уровня затрат предприятия.
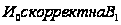
Методика расчета влияния изменения выручки на изменение суммы и уровня затрат рассчитывается следующим образом:
влияние изменения выручки на сумму затрат:
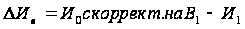 ,
(28)

 =
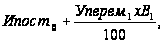 (29)
влияние изменения выручки на уровень затрат:
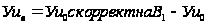 ,
(30)
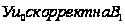 =
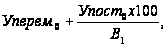 (31)
Если же отсутствуют данные о делении затрат на условно-постоянные и условно-переменные, то используют следующую расчетную формулу для выявления влияния изменения выручки на сумму затрат:
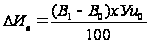 ,
(32)
В результате инфляционных процессов и повышения цен на товары автоматически возрастает сумма выручки (в действующих ценах), что влечет за собой при прочих равных условиях снижения уровня затрат. Расчет влияния этого фактора ведется через сумму независящих от цен статей расходов (к ним относят постоянные расходы, по перевозке, фасовке и упаковки товаров).
Расчет выполняется по формуле:
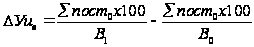 ,
(33)
И этот же расчет можно представить как уровень затрат по статьям, независимым от цен отчетного периода умножить на индекс цен и разница между этими уровнями также покажет влияние изменения цен.
Измерять зависимость уровня издержек обращения от объема деятельности рекомендуется и с использованием метода корреляционно-регрессионного анализа. Так как увеличение объема выручки сопровождается снижением уровня затрат, то связь между этими показателями обратная и описывается уравнением гиперболы.
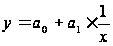 ,
(34)
где у - теоретический уровень затрат, зависящих только от выручки от реализации, %;
а0 - уровень условно-переменных расходов, %;
а1 - сумма условно-постоянных расходов, руб.;
х – выручка от реализации, руб.
Зависимость между суммой издержек обращения и выручкой от реализации можно выразить следующей формулой.
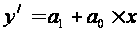 ,
(35)
где у / - сумма затрат, руб.
Весьма существенное влияние на затраты предприятия оказывает структура объема реализации.
Влияние структурных сдвигов объема реализации на уровень затрат устанавливается с использованием метода цепной подстановки, способа разниц и процентных чисел. Вычисляют скорректированный уровень издержек обращения, проводят анализ методом цепной подстановки по следующей формуле.
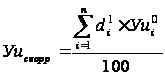 ,
(36)
где
 -
скорректированный
уровень затрат,
%;
 - отчетный
удельный вес
i-й товарной
группы в выручке,
%;
 - базисный
(предшествующий)
уровень затрат
i-й товарной
группы, %;
i – товарная группа.
Зависимость между потоварной суммой затрат и долей товарной группы может быть выражена линейным уравнением регрессии.
 ,
(37)
где у - сумма затрат, руб.;
а - свободный член уравнения, который показывает средний дифференцированный уровень издержек обращения по остальным товарным группам;
b - коэффициент регрессии, который показывает, как изменяется уровень издержек обращения при изменении доли товарной группы на один процент;
х - удельный вес товарной группы в выручке, %.
Как известно, любая предпринимательская деятельность направлена на получение прибыли. Прибыль же является производной от объема реализации: в прямом смысле – как разность цен; в косвенном – через масштаб деятельности.
Размер прибыли определяется двумя основными ограничениями:
через доходы, которые связаны с количеством реализованного товара;
через затраты, динамика которых не всегда пропорциональна динамике выручки.
Чем выше уровень затрат производителя, тем по более высокой цене он вынужден реализовывать свою продукцию для получения той же нормы прибыли, а любой прирост цены автоматически снижает объем выручки (что объясняется эластичностью спроса).
То есть, с ростом выручки сумма доходов увеличивается пропорционально, а уровень затрат уменьшается, то уровень рентабельности увеличивается.
Влияние выручки на сумму прибыли может быть определено как разница результатов влияния выручки на затраты и на доходы.
Кроме того, это влияние может быть рассчитано как произведение суммы изменения выручки на базисный уровень рентабельности, деленное на 100.
Расчетная формула:
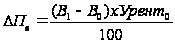 ,
(38)
Для расчета изменения суммы прибыли за счет изменения цен используется формула:
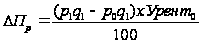 ,
(39)
Для расчета изменения суммы прибыли за счет изменения физического объема используется формула:
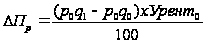 ,
(40)
На финансовые результаты предприятия влияет не только объем деятельности, но и структура реализации. Оценка изменения структуры от реализации проводится с использованием методов процентных чисел. Общая формула расчета такова:
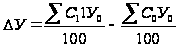 ,
(41)
где
У
– изменение
уровня дохода
(издержек, прибыли
и т. д.), %, днях при
оборачиваемости;
У0 – уровень дохода (прибыли, издержек, оборачиваемости по отдельным товарным группам в базисном периоде, %, дни;
С0 , С1 – удельный вес этих товарных групп в общем объеме реализации в базисном и отчетном периодах, %.
Итак, рассматривая объем выручки на уровне предприятия, мы убедились в том, что он действительно характеризует результаты хозяйственной деятельности и, в сочетании с другими показателями, дает возможность судить о том, как данное предприятие выполняет свои функции.
Глава 2. Тенденции изменения объемов и результатов хозяйственной деятельности ООО «Строй-Энерго»
2.1Организационно-экономическая характеристика ООО «Строй-Энерго»
Объектом исследования дипломной работы является ООО «Строй-Энерго», занимающееся производством стройматериалов.
ООО «Строй-Энерго», именуемое в дальнейшем «Общество», учреждено на основании протокола №1 Общего собрания участников 19 февраля 1998 года.
Общество является юридическим лицом по действующему законодательству Российской Федерации, имеет самостоятельный баланс, круглую печать, содержащую его полное фирменное наименование на русском языке и другие банковские счета, а также штампы, бланки со своим наименованием, зарегистрированный в установленном порядке товарный знак, символику и другие средства визуальной идентификации.
Общество для достижения целей своей деятельности вправе от своего имени совершать сделки, приобретать имущественные и личные неимущественные права и нести обязанности, быть истцом и ответчиком в суде.
Основной целью Общества является получение прибыли.
Для достижения своих целей Общество осуществляет следующие виды деятельности:
производство строительных материалов;
оптовая, мелкооптовая, розничная, в т.ч. комиссионная торговля;
строительные и монтажные работы;
строительно-монтажные работы;
информационная и рекламно-коммерческая деятельность и услуги, маркетинг;
издательская деятельность;
разработка, внедрение и продажа программных продуктов, «ноу-хау», проведение научно-исследовательских работ;
осуществление комплексного инжиниринга, услуг коммерческого характера по подготовке и обеспечению процесса производства, реализации, строительства, монтажа и эксплуатации оборудования и сооружений;
проведение научно-исследовательских и опытно-конструкторских работ по повышению технического уровня, качество и обновления оборудования;
освоение серийного производства новых типов аппаратуры, а также выпуск изделий единичного и мелкосерийного производства;
оказание научно-технических, лизинговых, коммерческих услуг российским и иностранным фирмам и предприятиям (организациям);
осуществление экспортно-импортных операций и иных видов внешнеэкономической деятельности;
а также другие виды деятельности не запрещенные действующим законодательством РФ.
Результаты деятельности зависят не только от степени обеспеченности предприятия основными ресурсами, но и от того, насколько эффективно функционирует система управления. Ее основой является организационная структура. Применительно к системе управления персоналом понятие организационной структуры означает иерархию распределения задач, обязанностей, полномочий и ответственности по управлению персоналом среди работников предприятия. В состав ООО «Строй-Энерго» входят:
производственные цеха (цех по производству строительных материалов, технологический цех 1 и 2);
обслуживающие цеха (электроцех, транспортный цех ).
Структура органов управления предприятия строится на основе традиционного типа функциональной структуры, то есть, функции управления выполняются работниками, обладающими полнотой прав в пределах своей компетенции; им подчинены все работники, занятые в данном структурном подразделении; руководитель несет ответственность за результаты работы на вверенном ему участке. Все задания и распоряжения работники получают непосредственно от своего руководителя, сам руководитель подчинен вышестоящему руководителю и получает задания и распоряжения только от него. Решение о выборе данной структуры было принято руководством высшего звена управления ООО «Строй-Энерго». Структура отвечает целям и задачам Общества, а также воздействующим на неё внешним и внутренним факторам.
Главный бухгалтер контролирует и редактирует деятельность расчетного отдела, сектора реализации и бухгалтеров, отвечает за составление годового бухгалтерского баланса и других форм бухгалтерской отчетности. В его руках сосредоточены все финансы предприятия.
Главный инженер осуществляет контроль за работой механических и теплоэнергетических служб, а также координирует деятельность инженеров по оборудованию и по охране труда.
Заместитель директора по производству ведет управление технологическим процессом. Ему подчиняются мастера цехов, которые следят за выполнением технологического процесса, а также за приготовлением продукции, соответствующей установленным стандартам.
Заместитель директора по снабжению осуществляет управление материально-техническим снабжением предприятия.
Заместитель директора по сбыту курирует весь сбыт продукции, контролирует отдел сбыта и отдел рекламы и маркетинга. Отдел сбыта осуществляет сбыт продукции по Белгородской области и за её пределами, занимается исследованием рынка и другими видами деятельности.
Заместитель директора по экономическим и правовым вопросам разрешает конфликтные ситуации, решает вопроса с налоговыми органами и контролирует деятельность юриста и планово-экономического отдела.
Заместитель директора по качеству отвечает за качество производимой продукции.
Начальник СЭБ и Охраны отвечает за охрану предприятия, разбирается с хищениями и нарушениями трудовой дисциплины.
Начальник отдела кадров контролирует деятельность инспектора по кадрам, делопроизводителя, оператора ПК и осуществляет текущее управление персоналом.
Динамика основных экономических показателей хозяйственной деятельности ООО «Строй-Энерго» за период 2005 - 2007 года представлена в таблице 1.
Таблица 1
Динамика основных финансово-экономических показателей хозяйственной деятельности ООО «Строй-Энерго» за 2005 – 2007 гг.
| Показатели | годы | отклонение, (+,-) | темп роста, (%) | ||||
| 2005 | 2006 | 2007 |
2006/ 2005 |
2007/ 2006 |
2006/ 2005 |
2007/ 2006 |
|
| Выручка в действующих ценах, тыс. руб. | 741 | 1850 | 3080 | 1109 | 1230 | 249,7 | 166,5 |
| Выручка в сопоставимых ценах, тыс. руб. | 741 | 1668,2 | 2825,7 | 927,2 | 1157,5 | 225,1 | 152,7 |
| Себестоимость, тыс. руб. | 620 | 1630 | 2830 | 1010 | 1200 | 262,9 | 173,6 |
| Уровень себестоимости, в % | 83,67 | 88,11 | 91,88 | 4,44 | 3,78 | 105,3 | 104,3 |
| Валовая прибыль, тыс. руб. | 127,00 | 220,00 | 250,00 | 93,00 | 30,00 | 173,2 | 113,6 |
| Управленческие расходы, тыс. руб. | 46,00 | 152,00 | 165,00 | 106,00 | 13,00 | 330,4 | 108,6 |
| Прибыль от продаж, тыс. руб. | 75,00 | 68,00 | 85,00 | -7,00 | 17,00 | 90,7 | 125,0 |
| Прочие расходы, тыс. руб. | - | 21 | 34 | 21 | 13 | - | 161,9 |
| Прибыль до налогообложения, тыс. руб. | 68 | 47 | 51 | -21 | 4 | 69,1 | 108,5 |
| Чистая прибыль, тыс. руб. | 52 | 36 | 39 | -16 | 3 | 69,2 | 108,3 |
| Рентабельность, % | 7,02 | 1,95 | 1,27 | -5,07 | -0,68 | 27,7 | 65,1 |
| Индекс цен | - | 1,109 | 1,09 | - | - | - | - |
Данные таблицы 1 показывают, что за анализируемый период наблюдается увеличение выручки в 2006 году по сравнению с 2005 годом на 49,7%. В 2007 году по сравнению с 2006 годом выручка в действующих ценах также возросла - на 66,5%.
В сопоставимых ценах выручка в 2006 году увеличивается на 25,1%, а в 2007 году возросла на 52,7%.
Себестоимость проданных товаров, продукции, работ, услуг на протяжении всего периода увеличивается – в 2006 году себестоимость увеличилась в 2 раза, а в 2007 году по сравнению с 2006 годом – на 73,6%.
Уровень себестоимости на протяжении всего периода также растет - в 2006 году по сравнению с 2005 годом на 4,44 п. п., а в 2007 году по сравнению с предыдущим годом увеличился на 3,78 п.п. В целом же за анализируемый период, уровень себестоимости увеличился на 8,21 п.п.
Управленческие расходы на протяжении анализируемого периода также имеют тенденцию к росту. Так в 2006 году по сравнению с 2005 годом они увеличились в 3 раза, а в 2007 году по сравнению с 2006 годом – на 8,6%.
Валовая прибыль в 2006 году по сравнению с 2005 годом увеличилась на 73,2%. В 2007 году по сравнению с 2006 годом, вследствие роста выручки, она также увеличилась на 30 тыс. руб. и составила 250 тыс. руб.
Прибыль от продаж изменяется на протяжении анализируемого периода следующим образом: в 2006 году по сравнению с 2005 годом она снизилась - на 9,3%, а в 2007 году увеличилась - на 25%.
Прочие расходы в 2006 году отсутствуют, что связано с отсутствием выплат по штрафам, пеням, неустойкам.
Прибыль до налогообложения была наибольшей в 2005 году (68 тыс. руб.), в 2006 году она по сравнению с предыдущим годом она сократилась на 21 тыс. руб. и составила 47 тыс. руб. В 2007 году по сравнению с предыдущим годом она возросла на 8,5% и составила 51 тыс. руб.
Чистая прибыль также в 2006 году сократилась по сравнению с 2005 годом на 30,8%, а в 2007 году ее рост составил 3 тыс. руб., что выше значение данного показателя предыдущего года 8,3%.
Рентабельность продаж на протяжении всего периода имеет тенденцию к снижению - в 2006 году она составляла 1,95%, что нише аналогичного показателя предыдущего года на 5,07 п.п., а в 2007 году, наблюдается его дальнейшее снижение на 0,68 п.п. Это объясняется не совпадением темпов роста выручки, себестоимости и прибыли.
Все результаты хозяйственной деятельности предприятия в значительной степени зависят от обеспеченности имуществом и уровня его использования.
Рассмотрим динамику имущества ООО «Строй - Энерго» (таблица 2).
Таблица 2
Динамика состава имущества ООО «Строй-Энерго»за 2005-2007 г.г.
(тыс.руб.)
| Показатели | годы | отклонение, (+/-) | темп роста,(%) | ||||
| 2005 | 2006 | 2007 | 2006/2005 | 2007/2006 | 2006/2005 | 2007/2006 | |
| Внеоборотные активы | 394 | 799 | 604 | 405 | -195 | 202,8 | 75,6 |
| Оборотные активы | 456 | 702 | 798 | 246 | 96 | 153,9 | 113,7 |
| Итого | 850 | 1201 | 1402 | 351 | 201 | 141,3 | 116,7 |
Данные таблицы 2 показывают, что в 2006 году по сравнению с 2005 годом наблюдается рост внеоборотных активов в 2 раза, а в 2007 году по сравнению с 2006 годом наблюдается снижение их стоимости 24,4%.
Данное снижение произошло в связи с уменьшением стоимости основных средств и отсутствием других элементов внеоборотных активов.
Оборотные активы на протяжении всего периода имеет тенденцию к увеличению – в 2006 году по сравнению с 2005 годом они возросли на 53,9%, в 2007 году по сравнению с 2006 годом на 13,7%. Это обусловлено, в первую очередь, увеличением стоимости запасов и дебиторской задолженности.
В целом можно отметить, что за анализируемый период произошел рост показателей, характеризующих активы предприятия, как по внеоборотным активам так и по оборотным – в 2006 году по сравнению с 2005 годом – на 41,3% (или 351 тыс. руб.), в 2007 году – на 16,7% (201 тыс. руб.).
Представим структуру имущества ООО «Строй-Энерго» графически (рисунок 2).
Как видно из рисунка 2, в структуре имущества ООО «Строй-Энерго», в 2005 году преобладали оборотные активы – более 53%. В 2005 году ситуация изменилась – наибольший удельный вес принадлежал внеоборотным активам, представленным основными средствами – более 66%.
Уровень внеоборотных активов в 2007 году по сравнению с 2005 и 2006 годами снизился и составил 43,1%.
Эффективность финансово-хозяйственной деятельности предприятия также зависит во многом от эффективности использования имущества. Динамика показателей эффективности использования основных фондов и оборотных средств представлена в таблице 3.
Из данных таблицы 3 можно отметить увеличение среднегодовой стоимости основных фондов за весь анализируемый период с 197 тыс. руб. до 551,5 тыс. руб. Это объясняется тем, что в течение 2005-2007 годов было увеличено количество машин, оборудования, что повлекло за собой значительное увеличение основных средств.
Таблица 3
Динамика показателей эффективности использования основных фондов ООО «Строй-Энерго» за 2005-2007 гг.
| Показатели | годы | отклонение, (+/-) | |||
| 2005 | 2006 | 2007 | 06/05 | 07/06 | |
| Выручка, тыс. руб. | 741 | 1850 | 3080 | 1109 | 1230 |
| Чистая прибыль, тыс. руб. | 52 | 36 | 39 | -16 | 3 |
| Среднегодовая стоимость основных фондов, тыс. руб. | 197 | 446,5 | 551,5 | 249,5 | 105 |
| Среднесписочная численность работников, чел. | 22 | 20 | 25 | -2 | 5 |
| Фондоотдача, руб. | 3,76 | 4,14 | 5,58 | 0,38 | 1,44 |
| Фондоемкость, руб. | 0,27 | 0,24 | 0,18 | -0,02 | -0,06 |
| Фондорентабельность, руб. | 0,26 | 0,08 | 0,07 | -0,18 | -0,01 |
| Фондовооруженность, руб. | 8,95 | 22,33 | 22,06 | 13,37 | -0,27 |
| Среднегодовая стоимость оборотных средств, тыс. руб. | 228 | 579 | 750 | 351 | 171 |
| Оборачиваемость оборотных средств | |||||
|
в том числе - в разах |
3,25 | 3,20 | 4,11 | -0,05 | 0,91 |
| - в днях | 110,77 | 112,67 | 87,66 | 1,90 | -25,01 |
| Коэффициент закрепления оборотных средств | 0,31 | 0,31 | 0,24 | 0,00 | -0,07 |
| Рентабельность оборотных средств, руб. | 0,23 | 0,06 | 0,05 | 0,17 | -0,01 |
В