Анализ финансового состояния предприятия
К

 об
=
Средняя стоимость оборотных средств
230.5
К об
= = 0.12 раза
1854.7
Коб показывает, сколько оборотов за период совершили оборотные средства.
5.Анализ ликвидности баланса
Таблица 4 Анализ ликвидности баланса
АКТИВ |
Значение, тыс. руб. |
ПАССИВ |
Значение, тыс. руб. |
||
|
на начало периода |
на конец периода |
на начало периода |
на конец периода |
||
|
1. Наиболее лик видные активы |
5341 | 14419 |
1. Наиболее срочные обяза тельства |
15413 | 91755 |
|
2. Быстро реализуемые активы |
8176 | 53083 |
2. Краткосрочные пассивы |
76 | 42 |
|
3. Медленно реализуемые активы |
5250 | 39175 |
3. Долгосрочные пассивы |
0 | 0 |
|
4. Трудно реализуемые активы |
20987 | 24161 |
4. Постоянные пассивы |
22057 | 39041 |
|
Коэффициент пиквидности, Кл |
0,72 | 0,52 | |||
Анализ финансовой устойчивости предприятия
1. Коэффициент автономии
собственный капитал
 Ка
=
валюта баланса
3619.8 3577.7
 Кан
= = 0.62 Как
= = 0.62
5779.9 5692.9
Данный коэффициент должен быть более 0.5; показывает финансовую независимость предприятия от привлеченных средств, т.е. от внешних источников финансирования.
2. Коэффициент соотношения заемных и собственных средств
заемные средства
 Кс
=
собственные средства
2160.2 2115.2

 Ксн
= = 0.596 Кск =
= 0.591
3619.8 3577.7
Данный коэффициент указывает, сколько заемных средств привлечено предприятием на 1грн. вложенных в активы собственных средств.
3. Коэффициент отношения необоротных средств и собственных
необоротные средства
Ксн
=
собственные средства
3900.5 3862.9
Кснн
= = 1.077
Кснк
= = 1.079
3619.8 3577.7
Данный коэффициент характеризует степень обеспеченности необоротных средств собственными.
Коэффициент реальной стоимости ОС в имуществе предприятия.
ОС по остаточной стоимости
 К
=
валюта баланса
3900.5 3862.9
Кн
= = 0.675 Кк =
= 0.679
5779.9 5692.9
Коэффициент реальной стоимости ОС и материальных оборотных средств.
ОС по остаточной стоимости + материальные оборотные средства
 Кр
=
валюта баланса
3900.5 + 384.7 3862.9 + 423.5
К
 рн
= = 0.74 Крк
= = 0.75
5779.9 5692.9
Данные коэффициенты - К и Кр - указывают, насколько эффективно используются средства предприятия для его предпринимательской деятельности.
5. Анализ рентабельности.
5.1 Показатели рентабельности, их расчет и методы анализа.
Если предприятие получает прибыль, оно считается рентабельным. Показатели рентабельности, применяемые в экономических расчетах, характеризуют относительную прибыльность. Различают показатели рентабельности продукции и рентабельности предприятия. Рентабельность продукции примеряют в 3-х вариантах: рентабельность реализованной продукции, товарной продукции и отдельного изделия. Рентабельность реализованной продукции это отношение прибыли от реализации продукции к ее полной себестоимости. Рентабельность товарной продукции характеризуется показателем затрат на денежную единица товарной продукции или его обратной величиной. (Т-С)/Т100,где Т - товарная продукция в оптовых ценах предприятия; С - полная себестоимость товарной продукции. Классической формулой вычисления рентабельности товарной продукции является формула (Т-С)/ С100.
Рентабельность изделия - это отношение прибыли на единицу изделия к себестоимости этого изделия. Прибыль по изделию равна разности между его оптовой ценой и себестоимостью.
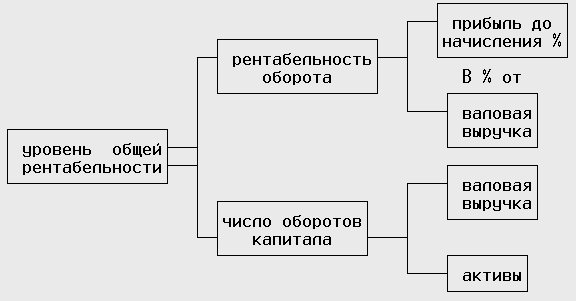
Рентабельность предприятия (общая рентабельность), определяют как отношение балансовой прибыли к средней стоимости Основных производственных фондов и нормируемых оборотных средств. Отношение фонда к материальным и приравненным к ним затратам отражает доходность предприятия. По иному говоря, уровень общей рентабельности, то есть индикатор, отражающий прирост всего вложенного капитала ( активов) , равняется прибыли до начисления процентов*100 и деленной на активы. Уровень общей рентабельности - это ключевой индикатор при анализе рентабельности предприятия. Но если требуется точнее определить развитие фирмы исходя из уровня ее общей рентабельности , необходимо вычислить дополнительно еще два ключевых индикатора: рентабельность оборота и число оборотов капитала.
Рентабельность оборота отражает зависимость между валовой выручкой ( оборотом) предприятия и его издержками и исчисляется по формуле:
прибыль до начисления процентов * 100
РЕНТАБЕЛЬНОСТЬ ОБОРОТА = ----------------------------------------
валовая выручка
Чем больше прибыль по сравнению с валовой выручкой предприятия , тем больше рентабельность оборота.
Число оборотов капитала отражает отношение валовой выручки (оборота) предприятия к величине его капитала и исчисляется по формуле
валовая выручка
ЧИСЛО ОБОРОТОВ КАПИТАЛА = --------------------------
активы
Чем выше валовая выручка фирмы , тем больше число оборотов ее капитала.
В итоге следует , что
УРОВЕНЬ ОБЩЕЙ РЕНТАБЕЛЬНОСТИ = РЕНТАБЕЛЬНОСТЬ ОБОРОТА * ЧИСЛО ОБОРОТОВ КАПИТАЛА.
Связь между тремя ключевыми индикаторами представлена в следующей схеме:
Показатели рентабельности и доходности имеют общую экономическую характеристику, они отражают конечную эффективность работы предприятия и выпускаемой им продукции. Главным из показателей уровня рентабельности является отношение общей суммы прибыли к производственным фондам. Существует много факторов, определяющих величину прибыли и уровень рентабельности. Эти факторы можно подразделить на внутренние и внешние. Внешние - это факторы не зависящие от усилий данного коллектива, например изменение цен на материалы, продукцию, тарифов перевозки, норм амортизации и т.д. Такие мероприятия проводятся в общем масштабе и сильно воздействуют на обобщающие показатели производственно - хозяйственной деятельности предприятий. Структурные сдвиги в ассортименте продукции существенно влияют на величину реализованной продукции, себестоимость и рентабельность производства. Задача экономического анализа - выявить влияние внешних факторов , определить сумму прибыли, полученную в результате действия основных внутренних факторов, отражающих трудовые вложения работников и эффективность использования производственных ресурсов.
Показатели рентабельности (доходности) являются общеэкономическими. Они отражают конечный финансовый результат и отражаются в бухгалтерском балансе и отчетности о прибылях и убытках, о реализации, о доходе и рентабельности.
Рентабельность можно рассматривать как результат воздействия технико - экономических факторов , а значит как объекты технико - экономического анализа , основная цель которого выявить количественную зависимость конечных финансовых результатов производственно - хозяйственной деятельности от основных технико - экономических факторов. ( см табл.1)
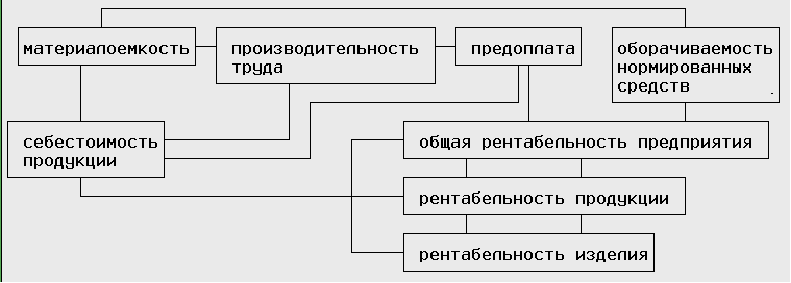
Рентабельность является результатом производственного процесса , она формируется под влиянием факторов, связанных с повышением эффективности оборотных средств , снижением себестоимости и повышением рентабельности продукции и отдельных изделий. Общую рентабельность предприятия необходимо рассматривать как функцию ряда количественных показателей - факторов : структуры и фондоотдачи Основных производственных фондов, оборачиваемости нормируемых оборотных средств ,