Экономические показатели развития предприятия
Данные таблицы показывают, что наибольшую долю капитала ОАО «Сахпроект» составляет собственный капитал (74%). Темп роста его составил в 2009 году 14,1% по сравнению с 2008 годом. Это произошло за счет появления нераспределенной прибили в размере 4613 тыс. руб.
Собственные оборотные средства в 2009 году увеличились в 1,5 раза в связи с ростом собственного капитала. Заемный капитал в 2009 году резко увеличился на 29,2% по сравнению с 2009 годом. Увеличение произошло за счет роста долгосрочных кредитов на 18%, краткосрочных кредитов в 3,8 раза. Все эти заемные средства были взята на обновлении основных средств и пополнение оборотных средств. Кредиторской задолженности сократилась в 2 раза, что положительно отражается на репутации хозяйства.
Основную долю привлеченного капитала составляет краткосрочные обязательства, что является нежелательным для хозяйства. То есть большая часть капитала представлена собственными источниками формирования.
Рассмотрим структуру всей кредиторской задолженности хозяйства в таблице 3
Таблица 3 ― Структура кредиторской задолженности.
| Показатель |
2007 год |
Уд. вес, % |
2008 год |
Уд. вес, % |
2009 год |
Уд. вес, % |
| Кредиторская задолженность: краткосрочная - всего | 2443 | 69,96 | 2120 | 66,90 | 2901 | 70,06 |
| в том числе: расчеты с поставщиками и подрядчиками | 1388 | 56,82 | 1595 | 75,24 | 607 | 20,92 |
| расчеты по налогам и сборам | 37 | 1,51 | 0 | 0 | 0 | 0 |
| кредиты | 500 | 20,47 | 0 | 0 | 2000 | 68,94 |
| займы | 19 | 0,78 | 0 | 0 | 0 | 0 |
| прочая | 499 | 20,43 | 525 | 24,76 | 294 | 10,13 |
| долгосрочная - всего | 1049 | 30,04 | 1049 | 33,10 | 1240 | 29,94 |
| прочая | 888 | 25,43 | 84,65 | 2,67 | 1079 | 87,02 |
| Итого | 3492 | 100,00 | 3169 | 100 | 4141 | 100 |
Из таблицы видно, что наибольшую долю в структуре краткосрочных обязательств занимает за рассматриваемый период кредиторской задолженность. Рост задолженности в 2009 году составил 3% по сравнению с уровнем 2008 года. Данное увеличение обусловлено, что хозяйство брало кредит в сумме 2 мл. руб. на пополнения оборотных средств. Расчеты с поставщиками улучшились, что подтверждается уменьшением задолженности в 2 раза.
Долгосрочная задолженность в 2009 году существенно не изменилась, рост в абсолютном значение составил 18%. У хозяйства имеется непогашенный в срок долгосрочный займ в размере 161 тыс. руб.
2. Управление собственным капиталом предприятия и пути его увеличения
2.1 Анализ финансовой устойчивости предприятия
После определения общей характеристики финансового состояния и его измерения следующей важной задачей анализа финансового состояния является исследования показателей финансовой устойчивости предприятия.
Финансовая устойчивость предприятия — это состояние его финансовых ресурсов, их распределение и использование, которые обеспечивают развитие предприятия на основе роста прибыли и капитала при сохранении платежеспособности и кредитоспособности в условиях разумного (допустимого) уровня риска предприятия и сохранять нормальное финансовое состояние при неблагоприятных воздействиях факторов внутренней и внешней среды за счет оптимальной структуры капитала и активов, оптимального соотношения между активами и источниками их формирования, эффективного использования всех видов ресурсов и рациональной ре-инвестиционной политики. Финансовая устойчивость обеспечивает способность предприятия наращивать капитал и развиваться на расширенной основе, определяет его кредитоспособность, конкурентоспособность и инвестиционную привлекательность. Платежеспособность — это проявление финансовой устойчивости, которая отражает способность предприятия своевременно и полностью выполнять свои платежные обязательства.
Финансовая устойчивость предприятия характеризуется системой абсолютных и относительных показателей. Наиболее обобщающим абсолютным показателем финансовой устойчивости является соответствие (либо несоответствие — излишек или недостаток) величины источников средств для формирования запасов. При этом имеются к виду источники собственных и заемных средств.
Для характеристики источников средств для формирования запасов используются три показателя, отражающие степень охвата разных видов источников:
В качестве источников могут выступать следующие:
-собственный оборотный капитал (Ес);
-собственный оборотный и долгосрочный заемный капитал (ЕТ)и виде суммы собственного оборотного капитала (Ес) и долгосрочных кредитов и займов (КТ);
-все основные источники средств для формирования запасов (Е∑) виде суммы собственного оборотного капитала (Ес), долгосрочных (КТ) и краткосрочных (Кt) кредитов и займов.
Нормальным источником покрытия запасов выступает также задолженность поставщикам за товарно-материальные ценности (rp), рок оплаты которой не наступил. На величину этого показателя необходимо увеличить общую сумму источников средств, формирующих запасы:
Е∑ = Ес + КТ + Кt + rp (11)
Трем показателям достаточности источников средств соответствуют три показателя обеспеченности ими запасов (включая НДС по при- обретенным ценностям):
1) излишек (+) или недостаток (-) собственного оборотного капитала:
±Ес = Ес - Z (12)
2)излишек (+) или недостаток (-) собственного оборотного и долгосрочного заемного капитала:
± ЕТ = ЕТ – Z = (Ес + КТ ) – Z (13)
3) излишек (+) или недостаток (-) общей величины основных источников средств для формирования запасов:
± Е∑ = Е∑ – Z = (Ес + КТ + Кt + rp) – Z (14)
Пользуясь этими формулами, можно выделить четыре типа финансовых ситуаций:
1)абсолютную устойчивость финансового состояния при следующих условиях:
Трехмерный показатель ситуации
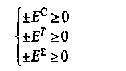
S = (1,1,1);
2) нормальную устойчивость финансового состояния, гарантирующую платежеспособность предприятия:
Трехмерный показатель ситуации
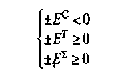
S = (0,1,1);
3) неустойчивое финансовое состояние, сопряженное с нарушением платежеспособности, при сохранении возможности восстановления равновесия за счет пополнения источников собственных средств и привлечения заемных средств:
Трехмерный показатель ситуации
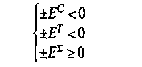
S = (0, 0, 1);
4) кризисное финансовое состояние, близкое к банкротству, когда денежные средства, краткосрочные ценные бумаги и дебиторская задолженность предприятия не покрывают кредиторскую задолженность и просроченные ссуды:
Трехмерный показатель ситуации

S = (0, 0, 0).
Тип финансовой устойчивости определяется по наличию излишков или недостатков оборотных средств и использованию долгосрочных и краткосрочных источников формирования. Финансовая устойчивость изучаемого предприятия характеризуется показателями таблицы 4
Таблица 4 ѕ Оценка финансовой устойчивости ОАО «Сахпроект». В тысячах рублей
| Показатель | Значение показателя | ||
| 2007год | 2008год | 2009год | |
| Запасы | 6944 | 8458 | 10422 |
| Краткосрочные кредиты | 519 | 0 | 2000 |
| СОС | 5019 | 6341 | 7676 |
| Собственный оборотный капитал и долгосрочный заемный капитал | 6068 | 7390 | 8916 |
| Общая величина основных источников средств для формирования запасов | 7975 | 8985 | 11523 |
| Излишек или недостаток собственного оборотного капитала | -1925 | -2117 | -2746 |
| Излишек или недостаток собственного оборотного капитала и долгосрочного заемного капитала | -876 | -1068 | -1506 |
| Излишек или недостаток общей величины основных источников средств для формирования запасов | 1031 | 527 | 1101 |
Финансовую устойчивость рассматриваемого предприятия за 2007-2009 г. можно отнести к категории неустойчивое финансовое состояние.
Неустойчивое финансовое состояние характеризуется нарушением финансовой дисциплины, перебоями в поступлении денежных средств, снижением доходности деятельности предприятия.
Следует отметить, что на предприятии постоянно растет существенный недостаток СОС для покрытия запасов и только с помощью долгосрочного и краткосрочного заемного капитала покрывается функционирующий капитал.
Это грозит опасностью попасть в кредиторскую ловушку и обанкротится.
Для оценки финансовой устойчивости предприятий все большее значение приобретают относительные показатели - коэффициенты, определяющие состояние основных и оборотных средств, степень финансовой независимости. Рассмотрим показатели финансовой устойчивости ОАО «Сахпроект» в таблице 5
Таблица 5 ― Показатели финансовой устойчивости ОАО «Сахпроект».
| Показатель | Значение показателя | Норматив | ||
| 2007год | 2008год | 2009год | ||
| Наличие СОС, тыс.руб. | 5019 | 6341 | 7676 | |
| Излишек или недостаток собственных источников формирование запасов | -1925 | -2117 | -2746 | |
| Коэффициент обеспеченности СОС | 0,590 | 0,667 | 0,650 | ≥ 0,1 |
| Коэффициент обеспеченности запасов собственными источниками формирования | 0,723 | 0,750 | 0,737 | ≥0,6-0,8 |
| Коэффициент финансовой автономии | 0,724 | 0,766 | 0,741 | ≥0.5 |
| Коэффициент финансовой зависимости | 0,276 | 0,234 | 0,259 | 0,5-1 |
| Коэффициент покрытия долгов собственным капиталом | 2,502 | 3,114 | 2,751 | |
| Коэффициент маневренности собственного капитала | 0,549 | 0,612 | 0,649 | ≥0.5 |
| Коэффициент финансовой активности, плечо финансового рычага | 0,400 | 0,321 | 0,364 | ≤1 |
| Коэффициент финансовой устойчивости | 0,807 | 0,843 | 0,818 | ≥0.5 |
| Доля заемного капитала в формирование оборотных активов | 0,429 | 0,350 | 0,364 | |
| Индекс постоянного актива | 0,451 | 0,388 | 0,351 | ≤1 |
Данные таблицы свидетельствуют, о том, что в хозяйстве наблюдается недостаток СОС, т.е. источников рабочего капитала недостаточно для формирования запасов в течение всего анализируемого периода, но он увеличился в 2009 году на 21%. Это явилось следствием роста источников собственных средств на 15%.
Коэффициент обеспеченности СОС упал на 2,5% в 2009 году по сравнению 2008 года, но превышает норматив. Данное снижение говорит о понижение финансовой устойчивости хозяйства.
Коэффициент обеспеченности запасов собственными источниками формирования уменьшился на 1,7%, и он не соответствует нормативу, т.е. СОС не покрывают запасы и некоторая часть их формируется за счет заемных средств.
Коэффициент финансовой зависимости и коэффициент финансовой автономии соответствуют нормативным показателям в течение анализируемого периода. Следует отметить рост коэффициент финансовой зависимости на 23%, что связано с ростом заемного капитала.
Коэффициент маневренности собственного капитала соответствует нормативу, т. е. большая часть оборотных средств достаточно мобильны с финансовой точки зрения, что положительно сказывается на финансовое состояния хозяйства.
Коэффициент финансового левериджа или коэффициент финансового риска отвечает нормативу. Он увеличился на 13%, вследствие роста заемного капитала.
Коэффициент финансовой устойчивости соответствует нормативному показателю в течение анализируемого периода и наблюдается его падение в 2009 году на 2%, что говорит об уменьшение устойчивых источников финансирования активов.
Доля заемного капитала в формирование оборотных активов значительно сократилась до 36% по сравнению 2009 годом, однако в формирование оборотных средств, наблюдается нехватка собственных средств.
Индекс постоянного актива постоянно падает, что говорит об уменьшение способности собственного капитала покрывать внеоборотные активы.
2.2 Оценка платежеспособности и ликвидности ОАО «Сахпроект»
Одним из показателей, характеризующую финансовую устойчивость предприятия является платежеспособность хозяйствующего субъекта. Платежеспособность ─ возможность предприятия рассчитываться и погашать платежные обязательства наличными денежными средствами. Оценка платежеспособности осуществляется на основе характеристике текущих активов, в первую очередь их ликвидности. Ликвидность определяется, временим, необходимым для превращения текущих активов в денежные средства. Чем меньше времени требуется для инкассирования данного актива, тем выше ликвидность баланса ─ возможности предприятия обратить активы в наличность и погасить свои платежные обязательства. Ликвидность является факторам платежеспособности, т.е. от степени ликвидности зависит платежеспособность предприятия. [12] Анализ ликвидности баланса проводится в связи условиями финансовых ограничений и необходимостью оценки платежеспособности (кредитоспособности) организации Абсолютно ликвидным будет считаться баланс, для которого исполняются следующие соотношения:
А1≥П1; А2≥П2; А3≥П3;А4≤П4
Анализ ликвидности баланса представим в виде таблице 6
Таблица 6 — Анализ ликвидности баланса.
| Актив | Годы | Пассив | Годы |
платежный излишек или недостаток |
||||||
| 2007 | 2008 | 2009 | 2007 | 2008 | 2009 | 2007 | 2008 | 2009 | ||
| A1. Наиболее ликвидные активы | 0 | 38 | 461 | П1.Наиболее срочные обязательства | 1924 | 2120 | 901 | -1924 | -2082 | -440 |
| A2. Быстрореализуемые активы | 1567 | 1014 | 934 | П2. Краткосрочные пассивы | 519 | 0 | 2000 | 1048 | 1014 | -1066 |
| A3.Медленно реализуемые активы | 6944 | 8458 | 10422 | П3.Долгосрочные пассивы | 1049 | 1049 | 1240 | 5895 | 7409 | 9182 |
| A4. Труднореализуемые активы | 4120 | 4028 | 4157 | П4. Постоянные пассивы | 9139 | 10369 | 11833 | 5019 | 6341 | 7676 |
| Баланс | 12631 | 13538 | 15974 | Баланс | 12631 | 13538 | 15974 | |||
Выполнение первых трех неравенств с необходимостью должно повлечь за собой выполнение четвертого неравенства. Четвертое неравенство носит балансирующий характер, и в то же время оно имеет глубокий финансовый смысл: его выполнение свидетельствует о выполнении минимального условия финансовой устойчивости – наличия у предприятия собственных оборотных средств. Если некоторые неравенства не соответствуют указанным ограничениям ликвидность баланса в большой или меньшей степени отличается от абсолютной. Причем менее ликвидные активы не могут заменить более ликвидные при недостатке средств по одной группе и избытке по другой из-за невозможности погашения такими активами более срочных обязательств.
Как видно из таблице, первое соотношение не соответствует установленному ограничению т.е. наиболее ликвидные активы (А1) не покрывают наиболее срочные обязательства (П1) с недостатком в 2009 году 440 тыс. руб.
То есть предприятие не способно погасить текущую задолженность кредитов на сумму 440 тыс. руб.
Быстрореализуемые активы (А2) не способны погасить краткосрочные кредиты и займы (П2) на сумму 1066 тыс. руб. в 2009году. Следует отметить, что данный недостаток резко вырос на 52 тыс. руб., в связи с тем, что хозяйства брало кредит в сумме 2000 тыс. руб..
По остальным соотношение соотношениям выполняются указанные ограничения. Следовательно, организация способна расплатится по платежам ближайшей и отдаленной перспективе с некоторым финансовым запасом.
Выполнение последнего неравенства свидетельствует о достаточности собственного капитала организации (П4) для покрытие труднореализуемых активов (П4).В целом баланс ОАО «Сахпроект» является не ликвидным в течение 3-х лет.
Это является негативным положением, в платежеспособности хозяйства.
Более глубокая оценка платежеспособности предприятия производится с помощью коэффициентов ликвидности, являющихся относительными величинами. Расчет коэффициентов ликвидности приведен в таблице 7
Таблица 7 ― Показатели ликвидности ОАО «Сахпроект».
| Показатели | 2007 | 2008 | 2009 | Норматив |
| Коэффициент абсолютной ликвидности | 0,000 | 0,018 | 0,159 | 0,2 - 0,5 |
| Коэффициент текущей ликвидности | 3,484 | 4,486 | 4,073 | 1,0-2,0(>=1) |
| Коэффициент быстрой (критической) ликвидности | 0,64 | 0,5 | 0,48 | 0,8-1 |
| Доля собственных оборотных средств в общей их сумме(Ко-нт обеспеченности СОС | 0,590 | 0,670 | 0,650 | х |
| Доля собственных оборотных средств в покрытии запасов | 0,730 | 0,750 | 0,740 | х |
| Ликвидный денежный поток | 1568 | -557 | 1768 | х |
| Коэффициент платежеспособности по текущем обязательствам | 4,26 | 5,76 | 6,89 | х |
| Коэффициент задолженности по кредитам банков и займам | 2,74 | 2,85 | 7,69 | х |
| Коэффициент задолженности другим организациям | 2,42 | 4,34 | 1,44 | х |
| Коэффициент задолженности фискальной системе | 0,49 | 1,12 | 0,42 | х |
| коэффициент внутреннего долга | 0,45 | 0,30 | 0,28 | х |
| коэффициентом покрытия текущих обязательств оборотными активами | 3,48 | 4,49 | 4,07 | х |
| Коэффициент восстановления платежеспособности | х | 2,49 | 1,93 | х |
| Коэффициент утраты платежеспособности | х | 2,37 | 2,296 | |
| Коэффициент соотношения дебиторской и кредиторской задолженности | 0,81 | 0,48 | 1,04 | |
| Период инкассирования дебиторской задолженности | 0,20 | 0,10 | 0,08 | |
| Продолжительность оборачиваемости кредиторской задолженности | 88,19 | 76,02 | 26,31 | |
| Коэффициент покрытия чистыми активами всех обязательств | 2,62 | 3,27 | 2,86 | |
| Доля кредиторской задолженности в собственном капитале: | 0,15 | 0,16 | 0,06 |
Коэффициент абсолютной ликвидности показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время за счет ликвидных активов. Как видно из таблицы коэффициент абсолютной ликвидности для ОАО «Сахпроект» в 2009 году вырос в 7 раз и составил 0,16, по сравнению с 2008 году, что не соответствует нормативу. ОАО «Сахпроект»не может погасить долги в ближайшее время за счет ликвидных активов.
Коэффициент текущей ликвидности характеризует ожидаемую платежеспособность предприятия на период, равный средней продолжительности оборота оборотных средств. На стабильно работающем предприятии он должен быть больше или равен 2. На ОАО «Сахпроект»данный показатель соответствует нормативу в течение всего анализируемого периода, т.е. за счет текущих активов и дебиторской задолженности хозяйство сможет погасить задолженность, но следует отметить его уменьшение в следствии роста заемных средств.
Коэффициент быстрой ликвидности характеризует ожидаемую платежеспособность предприятия на период, равный средней продолжительности одного оборота дебиторской задолженности. При этом если отношение текущих активов и краткосрочных обязательств ниже, чем 1:1, можно говорить о высоком финансовом риске, связанном с тел что предприятие не в состоянии оплатить свои счета. В хозяйстве данный коэффициент на протяжении всего периода был ниже нормы.
Доля собственных оборотных средств в общей их сумме в 2009 году уменьшилась на 3%, но соответствует нормативу. Это связано с уменьшением функционирующего капитала в хозяйстве.
Доля собственных оборотных средств в покрытии запасов незначительно увеличилась в 2009 году, по сравнению с уровнем 2008 года, но по-прежнему в хозяйстве наблюдается нехватка СОС в покрытие запасов.
Структура долгов и способы кредитования организации характеризуются распределением показателя «общая степень платежеспособности» на коэффициенты задолженности по кредитам банков и займам, другим организациям, фискальной системе, внутреннему долгу:
Коэффициент задолженности по кредитам банков и займам в течение всего анализируемого периода изменяется и в 2009 году произошел резкий рост в 2,8 раза, что обусловлено привлечение кредитных ресурсов на модернизацию производства.
Коэффициент задолженности другим организациям также на протяжение всего анализируемого периода изменяется и в 2009 году он сократился в 2 раза по сравнению с уровнем на 2008 год.
Коэффициент задолженности фискальной системе на протяжение по состоянию на 2009 год снизился по сравнению с уровнем 2008 года, что обусловлено соблюдением действующего налогового законодательства.
Коэффициент внутреннего долга по состоянию на 2009 год также сократился.
Коэффициент соотношения дебиторской и кредиторской задолженности постоянно изменялся в течение всего анализируемого периода и в 2009г. данный показатель вырос на 28%, таким образом, наблюдается превышение дебиторской задолженности над кредиторской.
Положительным моментов деятельности Общества в 2009 году является снижение периода инкассирования дебиторской задолженности.
Коэффициент покрытия чистыми активами всех обязательств по состоянию на 2009 год вырос на 23%, по сравнению с уровнем на 2008 года, таким образом способность хозяйства гасить свои обязательство выросло.
Положительном моментом в деятельности Общества является сокращение доли кредиторской задолженности в собственном капитале на 60% в 2009 году.
Анализ ликвидности предприятия тесно связан с анализом его платежеспособности и прогнозированием вероятности банкротства. Это особенно важно в связи с тем, что согласно п. 1 ст. 30 Федерального закона от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)» (далее — Закон «О несостоятельности (банкротстве)») в случае возникновения признаков банкротства руководитель организации-должника обязан направить учредителям (участникам) должника (или собственнику имущества, если это унитарное предприятие) сведения о наличии признаков банкротства
Признаки банкротства приведены в п. 2 ст. 3 Закона «О несостоятельности (банкротстве)», согласно которому юридическое лицо считается неспособным удовлетворить требования кредиторов по денежным обязательствам и (или) исполнить обязанность по уплате обязательных платежей, если соответствующие обязательства и (или) обязанность не исполнены им в течение трех месяцев с даты, когда они должны были быть исполнены. В этом случае данная организация признается неплатежеспособной.
В соответствии с Методическими указаниями по проведению анализа финансового состояния организации, утвержденными приказом Федеральной службы России по финансовому оздоровлению и банкротству (ФСФО) от 23.01.2001 № 16, основным показателем, характеризующим общую ситуацию с платежеспособностью предприятия, объемами его заемных средств и сроками возможного погашения задолженности перед кредиторами, является общая степень платежеспособности
Результаты проведенного финансового анализа свидетельствуют о неплатежеспособности предприятия, необходимо оценить возможность восстановления его платежеспособности
Сделать это можно при помощи специального коэффициента восстановления/утраты платежеспособности, характеризующего наличие реальной возможности предприятия восстановить (или, наоборот, утратить) свою платежеспособность в течение определенного периода.
Коэффициент утраты платежеспособности определяется как отношение расчетного коэффициента текущей ликвидности к его установленному значению. Расчетный коэффициент текущей ликвидности определяется как сумма фактического значения этого коэффициента на конец отчетного периода и изменение этого коэффициента между окончанием и началом отчетного периода в пересчете на период утраты платежеспособности (3 месяца). Формула расчета следующая:
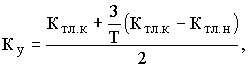
где Ктл.к - фактическое значение (на конец отчетного периода) коэффициента текущей ликвидности,
Ктл.н - значение коэффициента текущей ликвидности на начало отчетного периода,
Т - отчетный период, мес., 2 - нормативное значение коэффициента текущей ликвидности, 3 - нормативный период восстановления платежеспособности в месяцах.
Коэффициент утраты платежеспособности, принимающий значение больше 1, рассчитанный за период, равный 3 месяцам, свидетельствует о наличии реальной возможности у предприятия не утратить платежеспособность. Если этот коэффициент меньше 1, то предприятие в ближайшее время может утратить платежеспособность.
После принятия соответствующих решений о неудовлетворительности структуры баланса и неплатежеспособности предприятия, у последнего запрашивается дополнительная информация и проводится углубленный анализ его финансового состояния.
Таким образом, Общество может потерять платежеспособность, если не примет соответствующие меры по повышению финансовой устойчивости.
2.3 Анализ деловой активности и рентабельности
Для более глубокой оценки финансового состояния используются показатели деловой активности. Деловая активность организации в финансовом аспекте проявляются в оборачиваемости её средств и их источников. Показатели оборачиваемости имеют большое значение для оценки финансового положения компании, поскольку скорость оборота средств, т.е. скорость превращения их в денежную форму, оказывает непосредственное влияние на платежеспособность предприятия. Кроме того, увеличение скорости оборота средств при прочих равных условиях отражает повышение производственно-технического потенциала предприятия. Рассмотрим показатели деловой активности ОАО «Сахпроект» таблице 8
Таблица 8 ─ Показатели деловой активности ОАО «Сахпроект».
| Показатель | Значение показателя | Отклонение 2009г. (+,-) | |||
| 2007год | 2008год | 2009год | 2007г. | 2008г. | |
| Выручка | 7854 | 10039 | 12327 | 4473 | 2288 |
| Оборачиваемости совокупных активов в оборотах | 0,602 | 0,767 | 0,835 | 0,23 | 0,07 |
| В днях | 598 | 469 | 431 | -167,00 | -38,00 |
| Фондоотдача ОПФ, тыс. руб. | 1,91 | 2,46 | 3,01 | 1,11 | 0,55 |
| Фондоемкость, руб | 0,52 | 0,41 | 0,33 | -0,19 | -0,07 |
| Оборачиваемость средств в расчетах, в оборотах | 5,1 | 7,8 | 12,7 | 7,5 | 4,9 |
| в днях | 70 | 46 | 28 | -42 | -18 |
| Оборачиваемость МПЗ, в оборотах | 1,06 | 0,99 | 1,05 | -0,01 | 0,06 |
| в днях | 339 | 364 | 343 | 3 | -22 |
| Оборачиваемость готовой продукции, в оборотах | 50 | 20 | 29 | -21 | 9 |
| в днях | 7 | 18 | 12 | 5 | -5 |
| Оборачиваемость собственного капитала, в оборотах | 0,84 | 1,03 | 1,11 | 0,28 | 0,08 |
| в днях | 431 | 350 | 324 | -107 | -26 |
| Оборачиваемость кредиторской задолженности, в днях | 129 | 96 | 55 | -74 | -41 |
| Оборачиваемость основного капитала, в днях | 89 | 89 | 88 | -2 | -1 |
| Оборачиваемость оборотного капитала, в днях | 409 | 323 | 311 | -98 | -12 |
| Продолжительность операционного цикла, дни | 409 | 411 | 371 | -38 | -40 |
| Продолжительность финансового цикла, дни | 281 | 314 | 316 | 35 | 1 |
Из таблицы видно, что выручка хозяйства в течение трех лет растет темп прироста в 2009 году составил 23% по сравнению с 2007 годом и 57% по сравнению с 2008 годом. Это произошло вследствие роста цен и объемов продаж.
Рост фондоотдачи в 2009 году составил 22%, что свидетельствует о полной загруженности основных средств. Причина роста в большей степени повлиял рост цен на продукцию нежели более эффективное использование основных средств
Результаты расчета оборачиваемости дебиторской задолженности свидетельствуют о том, что ОАО «Сахпроект» имело довольно нормальные условия расчетов с покупателями на всем протяжении анализируемого периода. Так из расчетов видно, что в 2008 году покупатели оплачивали счета каждые 46 дней, а в 2009 году этот показатель уменьшился до 28 дня.
Увеличилось значение коэффициента оборачиваемости материальных производственных запасов, характеризующей скорость реализации материальных запасов через производственный цикл, т.е. число оборотов материальных запасов за период. Увеличение данного коэффициента свидетельствует об относительном сокращении производственных запасов. В 2008 году этот коэффициент составлял 0,99 и увеличился в 2009 году до 1,05, соответственно запасы стали быстрее оборачиваться.
На увеличение коэффициента оборачиваемости производственных запасов влияет динамика изменения коэффициента оборачиваемости готовой продукции. Этот показатель вырос 20дн. в 2008 году до 29 дн. в 2009 году. Увеличение коэффициента оборачиваемости готовой продукции свидетельствует о росте спроса на нее.
Оборачиваемость оборотного и основного капитала, в днях сократилась в 2009году, что говорит об увеличение скорости оборачиваемости капитала
Оборачиваемость собственного капитала, показывает скорость оборота собственных средств в течение производственного цикла: сколько рублей выручки приходится на 1 руб. вложенного собственного капитала. Данный показатель вырос в 2009 году на 7,8%. Это свидетельствует о росте эффективности использования собственного капитала в получение выручки.
Срок оплаты кредиторской задолженности в начале анализируемого периода был меньше срока оплаты дебиторской задолженности, а к концу анализируемого периода сократился до 55 дней и превысил срок оборачиваемости дебиторской задолженности. Из этого следует, что у предприятия имеются свободные средства в обороте в размере, соответствующем разнице числа дней оборота кредиторской и дебиторской задолженности и предприятию не требуется привлечения дополнительных средств для покрытия дебиторской задолженности.
Продолжительность операционного цикла, показывает, сколько дней в среднем проходит с момента вложения денежных средств в текущую деятельность до момента их возвращения в виде выручки на расчетный счет. Этот показатель снизился на 40 дня, но все равно он остается довольно высоким.
Для анализа прибыльности деятельности предприятия используются показатели рентабельности. Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Они характеризуют относительную доходность предприятия, измеряемую в процентах к затратам средств или капитала с различных позиций.
Показатели рентабельности являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия. При анализе производства показатели рентабельности используется, как инструмент инвестиционной политики и ценообразования. Они показывают, насколько прибыльна деятельность компании и насколько эффективно расходуются ресурсы.
Расчет показателей рентабельности представлен в таблице 9
Таблица 9─ Показатели рентабельности производства ОАО «Сахпроект».
| Наименование показателя | Годы | Отклонение 2009г. к (+,-) | |||
| 2007год | 2008год | 2009год | 2007г. | 2008г. | |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Чистая прибыль, тыс. руб. | 271 | 2005 | 2783 | 2512 | 778 |
| Рентабельность основной деятельности, % | 1,0 | 33,0 | 25,0 | 24,0 | -8,0 |
| Рентабельность продаж, % | 1,0 | 24,8 | 20,0 | 19,0 | -4,8 |
| Рентабельность всего капитала, % | 2,1 | 15,3 | 18,9 | 16,8 | 3,5 |
| Рентабельность основного капитала, % | 6,6 | 49,2 | 68,0 | 61,4 | 18,8 |
| Рентабельность собственного капитала, % | 2,9 | 20,6 | 25,1 | 22,2 | 4,5 |
| Рентабельность перманентного капитала, % | 2,7 | 18,6 | 22,7 | 20,0 | 4,2 |
Данные таблице показывают, что прибыль хозяйства в 2009году возросла в 1,4 раза. Это связано с получением высокой выручки и помощи федерального центра в виде субсидий.
Рентабельность основной деятельности хозяйства упала на 8 пунктов. Это связано с ростом себестоимости продукции и падением прибыли от продаж в 2009году.
Экономический смысл рентабельности продаж заключается в отражении удельного веса прибыли в каждом рубле оборота. Падение данного показателя свидетельствует о снижении эффективности деятельности хозяйства по сравнению с уровнем 2008 года.
Рентабельность всего капитала является одним из ключевых показателей эффективности деятельности организации. Этот показатель вырос на 24% в конце анализируемого периода, говоря о возросшей роли работы собственного капитала в получении прибыли.
Рентабельность основного капитала, возросла, говоря о полной загрузке оборудования и отсутствия резервов и о значительной степени физического и морального износа устаревшего производственного оборудования.
Рентабельность собственного капитала возросла, т.е. увеличилась прибыль предприятия с каждого рубля собственных средств. Рост его свидетельствует об эффективности финансового менеджмента в организации.
Рентабельность перманентного капитала показывает эффективность всего капитала предприятия, который может быть инвестирован в производство. Она увеличилась на 22%, что указывает на отдачу вкладываемых средств
Таким образом, проведенный анализ свидетельствует о некотором улучшение финансового состояния предприятия. Это выражается в получение высокой чистой прибыли, улучшение показателей финансовой устойчивости, деловой активности, росте поступление выручки от реализации товаров и продукции животноводства, снижение дебиторской задолженности, но отрицательным является падение общей рентабельности производства, недостатком денежных средств, росте заемного капитала недостаток собственных оборотных средств, увеличением себестоимости продукции, высоким износом основных фондов, неустойчивом финансовым положением.
Заключение
Если прямо отвечать на вопрос «Какова роль собственного капитала в формировании капитала предприятия?» – можно прийти к выводу, что: собственные финансовые ресурсы для каждого предприятия, пусть и вложенные и в свободном состоянии, являются той жизненно необходимой частью, без которой невозможна ни работа, ни дальнейшее существование предприятия. Не зря, среди классификации общего капитала, именно деление на собственный и заемный капитал стоит на первом месте.
Имеющиеся в наличии собственные средства позволяют предприятию использовать их как по своему усмотрению, так и в отдельных случаях по законодательно установленным направлениям. Все зависит от источника такого финансирования за счет элементов собственного капитала. Рассматривая источники финансирования за счет собственных средств можно заметить, что:
За счет уставного капитала можно формировать ряд внеоборотных средств, т.е. он должен всегда находиться в распоряжении организации. Его увеличение и уменьшение жестко закреплено законодательно. Как источник финансирования уставный капитал работает в двух случаях:
При учреждении предприятия;
При дополнительной эмиссии акций или привлечение дополнительных паев.
Это означает, что как источник финансирования уставной капитал работает достаточно редко. Если при основании предприятия он является основой для его организации и начала хозяйственной деятельности, то привлечение средств на уже работающем предприятии преследует определенные цели:
Привлечение дополнительного капитала (в случае, если цена привлечения средств из других источников делает их недоступными, либо требуется привлечь значительное количество средств для финансирования инвестиционного проекта);
Изменение структуры капитала.
В последнем случае перед руководством может возникнуть проблема, состоящая в том, что при новом выпуске акций (паев) могут произойти существенные изменения в структуре собственников, и не всегда эти изменения могут положительно отразиться на дальнейшем положении предприятия.
Добавочный капитал вообще сложно считать источником финансирования деятельности предприятия, т.к. он образуется в основном за счет имущества, приобретенного предприятием за счет прибыли или его переоценки, а также различных поступлений, закрепленных законодательством РФ. В основном добавочный капитал добавляет разницу стоимости уже имеющегося имущества и уставным капиталом. Расходование этих средств также жестко закреплено.
Резервный капитал также сложно рассматривать как источник финансирования, т.к. направления его использования для отдельных организаций законодательно закреплены, для всех остальных – закрепляются учредительными документами. В основном, резервный капитал используется на покрытие непредвиденных убытков, потерь и выполнение своих обязательств, в случае, если их выполнение за счет других источников невозможно.
Фонды специального назначения в основном направлены на аккумулирование денежных средств за счет чистой прибыли для финансирования целевых мероприятий. Они образуются по нормам и видам, утверждаемым собственниками, они же утверждают и направления использования. Т.к. эти фонды, как и резервный капитал, образуются за счет прибыли, то их надо считать производными источниками.
Нераспределенная прибыль, по всей видимости, является самым крупным и эффективным источником собственных средств на предприятии, которым оно может оперировать в своей хозяйственной деятельности. Однако ее размер также зависит от ряда внешних и внутренних факторов.
В составе резервов по привлечению собственного капитала в настоящее время как основной элемент можно выделить доход от сдачи имущества в аренду. Наиболее широкое применение арендные отношения нашли на предприятиях, на балансе которых находится многочисленное недвижимое имущество, подходящее для этой цели. Это достаточно негативное явление, т.к. зачастую, сдача имущества в аренду ведется за счет сокращения производства и демонтажа уникального оборудования, находящегося в сдаваемом помещении. По всей видимости, руководство таких предприятий либо не видит других возможностей в использовании производственных площадей и оборудования, либо в погоне за материальной выгодой наносят ущерб производству.
В итоге, самым главным источником финансирования деятельности предприятия стала нераспределенная прибыль.
Для вновь создающихся предприятий главным источником финансирования является уставной капитал. Однако не всегда его величина реально соответствует потребности предприятия для начала своей деятельности
Для финансирования, предназначенного для различных целей, используются специальные целевые финансовые фонды, а в отдельных случаях и резервный капитал.
Список использованных источников.
Абрютина, М.С., Грачев, А.В. Анализ финансово-экономической деятельности предприятия. / М.С. Абрютина, А.В. Грачев. // – М.: Дело и сервис, 2001.
Волкова, О. И. Экономика предприятия (фирмы). / О. И.Волкова, Девяткина, О. В. // - М.: - ИНФРА - М. - 2003г.
Гончаров, А. И. Восстановление платежеспособности предприятия: Модель обновления основных средств // Финансы.– 2004. –№9
Горфинкель, В. Я. Экономика предприятия. / В. Я.Горфинкель, В. А. Швандер // - М.: «Банки и Биржи» ЮНИТИ 2004г.
Графов, А.В. Оценка финансово-экономического состояния предприятия.// Финансы, 2001. № 7. – с. 64
Гусев, А. В., Глебова, О. П. Принципы и методы моделирования безубыточности деятельности предприятия. // Аудит и финансовый контроль, 1999, № 2
Игнатов,А.В. «Анализ финансового состояния предприятий»//Финансовый менеджмент. 2004.-№4
Илясов, Г.Г. «Оценка финансового состояния предпреприятий» //Экономист.-2004.-№6
Илясов, Г.Г. «Улучшении финансового состояния предпреприятия за счет проведения финансового анализа и ведения управленческого учета» //Экономический анализ: теория и практика.-2004.-№11
Кейлер, В. А. Экономика предприятия Курс лекций: учебное пособие для вузов – М – Новосибирск: Инфра – М, 2002 г.
Керимов, В.Э., Комарова, Н.Н., Епифанов, А.А. Организация управленческого учета по системе «Директ-Костинг». // Аудит и финансовый анализ, 2001, № 2
Ковалева, А.М. Финансы фирм. / А. М. Ковалева. // Учебник для вузов - 2-е изд. - М.: ИНФРА - М. 2002г.
Любушин, Н.П. и др. Анализ финансово-экономической деятельности предприятия. / Н.П. Любушин, В.Б. Лещева, В.Г. Дьякова. // – М.: ЮНИТИ, 2002. – 471 с.
Маркарьян, Э. А. Финансовый анализ. / Э. А. Маркарьян, Г. П. Герасименко, С. Э. Маркарьян // Учебное пособие, издание четвертое - М.: - ИДФБК - ПРЕСС
Островенко, Т.К. «Проблемы методики анализа финансового состояния предприятия и его информационной базы» //Экономический анализ: теория и практика.-2004.-№5
Савицкая, Г. В. Анализ хозяйственной деятельности предприятия. / Г. В.Савицкая. // - М.: - ИНФРА - М. 2002г.
Самочкин, В.Н. Гибкое развитие предприятия: Анализ и планирование. – М.: Дело, 2000.
Сельское хозяйство Курской области. Статистический сборник. Курск, 2004
Сергеев, И.В. Экономика предприятия. / И.В.Сергеев. // Учеб. пособие для вузов - 2-е изд., перераб. и доп. - М. Финансы и статистика, - 2004.
Шеремет А.Д. Методика финансового анализа. / А.Д. Шеремет, Р.С. Сайфулин.// – М.: ИНФРА-М, 2002.