Фондовая биржа
Как только участники торгов (члены биржи, брокеры — представители продавца и покупателя) согласовали условия сделки, они тут же регистрируются, и участник торгов получает соответствующее подтверждение от биржи. Поэтому не может быть никаких споров о том, какое конкретное соглашение было принято по поводу этой сделки.
Выполняя указанную задачу, биржа берет на себя обязанности служить посредником при осуществлении расчетов.
Седьмая задача биржи — разработка этических стандартов, кодекса поведения участников биржевой торговли. Для ее выполнения на бирже принимаются специальные соглашения, которые разрешают использование специфических слов и оговаривают соблюдение их строгой интерпретации: устанавливают место и способ торговли (биржевой зал, терминал, экран, телефон), а также время, в течение которого могут совершаться сделки; предъявляют определенные квалификационные требования к участникам торгов (обязательная сдача экзаменов для получения квалификационного аттестата или статуса).
Биржа должна контролировать разработанные ею стандарты и кодекс поведения, применять штрафные санкции вплоть до приостановки деятельности или лишения лицензии в случае их несоблюдения.
2.2.2. Члены фондовой биржи
Фондовая биржа относится к числу закрытых бирж. Это означает, что торговать на ней ценными бумагами могут только ее члены. В российском законодательстве определяется, что членами фондовой биржи являются ее акционеры, любые профессиональные участники рынка ценных бумаг. Согласно действовавшим ранее нормативным документам членами биржи могут быть также государственные исполнительные органы, в основные задачи которых входит осуществление операций с ценными бумагами. В России к профессиональным участникам рынка ценных бумаг относят коммерческие банки, поэтому они также могут быть членами биржи. Причем коммерческие банки, как правило, самые активные члены биржи. Хотя следует отметить, что не во всех странах коммерческим банкам разрешено заниматься биржевой деятельностью или, напротив, на них делается основная ставка. Например, в 1993 г. 79% акций Франкфуртской фондовой биржи принадлежали отечественным коммерческим банкам и 10% — зарубежным банкам. Членами российских фондовых бирж являются, как правило, юридические лица. В зарубежной практике можно выделить разное отношение к категории членов фондовой биржи. В одних странах предпочтение отдается физическим лицам (США), в других — юридическим (Япония, Канада), в третьих (их большинство) — не делается различия между физическими и юридическими лицами.
В большинстве государств в деятельности бирж разрешается принимать участие иностранным физическим и юридическим лицам, удовлетворяющим предъявляемым требованиям. В то же время в отдельных странах (в Канаде и во Франции) иностранные лица не могут быть членами биржи или их участие в уставном фонде бирж ограничивается. В российском законодательстве этот вопрос не затрагивается. 5
Так как члены российских бирж — ее акционеры, то их число ограничено. Оно определяется уставным фондом, количеством выпускаемых акций и тем их количеством, которым может владеть один член биржи. Такая практика характерна для большинства стран в мире. Поэтому приём новых членов биржи оговаривается уставом. В зарубежной практике можно встретить биржи, которые не ограничивают число ее членов. В этом случае право торговли предоставляется либо руководством биржи, либо уполномоченными государственными органами.6
Для фондовой биржи все ее члены равны, т.е. не допускаются разные категории членов, как это имеет место, например, на товарных биржах. Это приводит к тому, что не может быть временного членства, сдача места члена биржи в аренду или залог тем лицам, которые не являются членами данной биржи или фондового отдела.
В зарубежной практике, напротив, выделяют разные категории членов фондовой биржи. Например, фирмы—члены Международной Лондонской фондовой биржи разбиваются на три категории.
Первая наиболее важная. К ней относятся члены биржи, которые могут являться либо дилерами, либо брокерами, либо дилерами и брокерами одновременно. Если член биржи занимается дилерской деятельностью, он может зарегистрироваться на бирже в качестве формирователя рынка — “маркетмейкера”. Как правило, такие функции берут на себя только крупные фирмы. Основная их функция — активная покупка (продажа) ценных бумаг в установленный период времени, который называют обязательным периодом котировок. Формирователи рынка предлагают цены, по которым они хотели бы совершать сделки. Так как число формирователей достаточно велико, то между ними возникает конкуренция, что приводит к более обоснованным ценам на ценные бумаги. Формирователи рынка обязаны при котировке указывать два курса: цену спроса (покупателя) и цену предложения (продавца). Например, котировка в виде 143—6.10 х 10 означает, что формирователь рынка готов купить до 10000 акций по цене 143 пенса и продать до 10000 акций по цене 146 пенсов. Разница между курсами (3 перса) составляет спрэд, или курсовую разницу.
Вторую категорию членов Лондонской фондовой биржи составляют междилерские брокеры. Это фирмы, которые оказывают посреднические услуги тем формирователям рынка, которые хотели бы взаимодействовать друг с другом анонимно. Использование междилерских брокеров позволяет формирователям рынка скрывать от конкурентов свои текущие позиции по ценным бумагам.
Третью категорию членов представляют денежные брокеры. Основная их функция — заимствование ценных бумаг для формирователей рынка.
Требования, предъявляемые к членам биржи, устанавливаются как законодательством, так и самими биржами. При этом обычно в законах устанавливаются лишь общие требования к членству на бирже, а внутрибиржевые нормативные документы предъявляют дополнительные требования. Например, биржа может определить необходимость содержания в уставах организаций, претендующих на членство, статей, декларирующих право проведения операций с ценными бумагами, а также обязательность наличия квалификационных аттестатов у физических лиц, представляющих их на бирже.
Биржа дает возможность своим членам:
• участвовать в общих собраниях биржи и управлении ее делами;
• избирать и быть избранными в органы управления и контроля;
• пользоваться имуществом биржи, имеющейся информацией и любыми услугами, которые она оказывает;
• торговать в зале биржи как от своего имени и за свой счет (исполняя функции дилера), так и от имени и за счет клиента (исполнять функции брокера);
• участвовать в разделе и получении оставшегося после ликвидации биржи имущества.
Вместе с тем биржа определяет и обязанности членов биржи. Они должны:
• соблюдать устав биржи и другие внутрибиржевые нормативные документы;
• вносить вклады и дополнительные взносы в порядке, размере и способами, предусмотренными уставом и нормативными документами; • оказывать бирже содействие в осуществлении ее деятельности.
2.2.3. ОРГАНЫ УПРАВЛЕНИЯ БИРЖЕЙ
Чтобы фондовая биржа могла выполнять поставленные перед ней задачи, она должна иметь эффективную организационную структуру, которая могла бы обеспечить не только более низкие издержки, связанные с торговлей ценными бумагами, но и ликвидность рынка, достаточное число продавцов и покупателей, возможность получения участниками торгов необходимой и точной информации как о прошлых ценах и объемах заключенных сделок, так и текущих ценах продавца и покупателя, представленных объемах и видах ценных бумаг.
Организационная структура биржи должна также обеспечить доверие к ней со стороны ее членов, т. е. она должна иметь демократически избранные органы управления.
Поэтому биржа рассматривается как саморегулируемая организация, действующая на принципах биржевого самоуправления. Это проявляется в том, что в рамках действующего законодательства биржа сама принимает решение об организации своего управления, что находит отражение в ее уставе.
В соответствии с российскими законодательными документами фондовые биржи создаются в форме некоммерческого партнерства. Поэтому ее органы управления делятся на общественную и стационарную структуры.
Общественная структура может быть представлена в виде следующей схемы (рис. 1).
Общее собрание членов биржи является ее высшим законодательным органом управления.
Собрания членов биржи бывают годовыми, созываемыми в обязательном порядке раз в год с интервалом между ними не более 15 месяцев, и чрезвычайными (внеочередными). Последние созываются биржевым комитетом (советом), ревизионной комиссией или членами биржи, обладающими не менее 10% голосов.
Рис. 1. Состав общественной структуры
К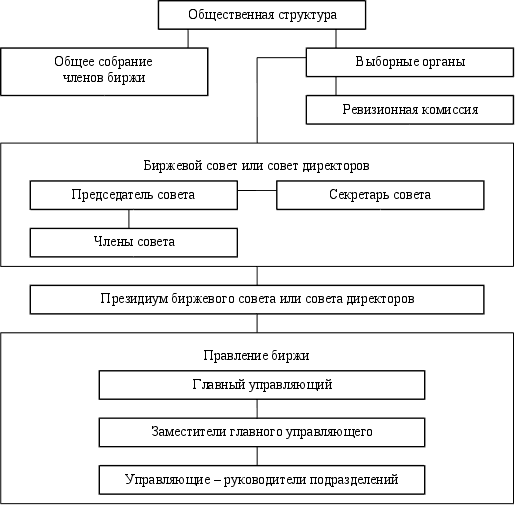
исключительной
компетенции
общего собрания
относятся:
• осуществление общего руководства биржей и биржевой торговлей;
• определение целей и задач биржи, стратегии ее развития;
• утверждение и внесение изменений во внутрибиржевые нормативные документы;
• формирование выборных органов;
• рассмотрение и утверждение бюджета биржи, годового баланса, счета прибылей и убытков, распределение прибыли;
• прием новых членов биржи;
• утверждение сметы расходов на содержание комитета (совета) и персонала биржи, в том числе определение условий оплаты труда должностных лиц биржи, ее филиалов и представительств;
• принятие решения о прекращении деятельности биржи, назначение ликвидационной комиссии, утверждение ликвидационного баланса.
Так как собрание членов биржи собирается один раз в год, для оперативного управления биржей выбирается биржевой совет. Он является контрольно-распорядительным органом текущего управления биржей и решает все вопросы ее деятельности, кроме тех, которые могут решаться только на общем собрании членов биржи. Как правило, на биржевой совет возлагаются:
• заслушивание и оценка отчетов правления;
• внесение изменений в правила торговли на бирже;
• подготовка решений общего собрания членов биржи;
• установление размеров всех взносов, выплат, денежных и комиссионных сборов;
• подготовка решения о приеме или исключении членов биржи;
• руководство биржевыми торгами;
• распоряжение имуществом биржи;
• наем и увольнение персонала биржи и т.д.
Из состава совета формируется правление, которое осуществляет оперативное руководство биржей и представляет ее интересы в организациях и учреждениях.
Порядок действия биржевого совета и правления определяется уставом и может иметь различия на разных биржах.
Контроль за финансово-хозяйственной деятельностью биржи осуществляет ревизионная комиссия, которая избирается общим собранием членов биржи одновременно с биржевым советом.
Ревизионная комиссия вправе оценить правомочность решений, принимаемых органами управления биржи. К общему собранию членов биржи ревизионная комиссия проводит документальную проверку финансово-хозяйственной деятельности биржи (сплошную или выборочную), ее торговых, расчетных, валютных и других операций. Кроме того, ревизионная комиссия проверяет:
• финансово-хозяйственную деятельность биржи, состояние ее счетов и достоверность бухгалтерской документации;
• постановку и правильность оперативного, бухгалтерского и статистического учета и отчетности;
• выполнение установленных смет, нормативов и лимитов;
• своевременность и правильность платежей в бюджет;
• своевременность и правильность отчислений и выплат;
• соблюдение биржей и ее органами законодательных актов и инструкций, а также решений общих собраний членов биржи;
• состояние кассы и фондов биржи.
Ревизионная комиссия ведет проверки по:
• поручению общего собрания членов биржи;
• собственной инициативе;
• требованию биржевого комитета и участников биржи, обладающих в совокупности более 10% голосов.
Ревизии проводятся не реже одного раза в год.
Члены ревизионной комиссии вправе требовать от должностных лиц биржи представления всех необходимых документов и личных объяснений.
Результаты проверок направляются общему собранию членов биржи. При отсутствии аудиторов ревизионная комиссия составляет заключение по годовым отчетам и балансам, на основании которого общее собрание членов биржи может его утверждать. Члены ревизионной комиссии обязаны потребовать созыва чрезвычайного собрания членов биржи, если возникла серьезная угроза интересам биржи.
Стационарная структура фондовой биржи может быть представлена следующей схемой (рис. 2).
Стационарная структура биржи необходима для ведения хозяйственной биржевой деятельности. От того, как осуществляют свою работу подразделения, составляющие стационарную структуру, во многом зависит эффективность работы биржи.
Стационарная структура делится на исполнительные (функциональные) подразделения и специализированные.
Исполнительные (функциональные) подразделения — это аппарат биржи, который готовит и проводит биржевой торг. Они весьма разнообразны и зависят от объема биржевых сделок, количества членов и брокеров, которые работают на бирже. Однако обязательны такие подразделения, как информационный отдел, отдел листинга, регистрационное бюро, бюро по программному обеспечению, отдел по организации торгов.
Р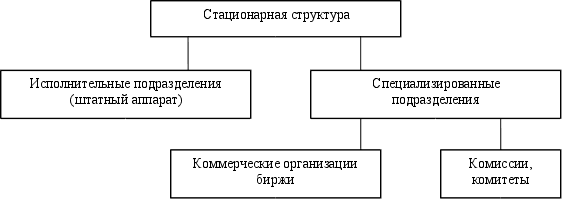
ис.
2. Состав стационарной
структуры
Специализированные подразделения делятся на коммерческие организации, такие, как расчетная палата, депозитарий и комиссии, наиболее важными из которых являются: арбитражная, котировальная, по приему в члены биржи, по правилам биржевой торговли и биржевой этикет
2.2.4. Необходимые условия начала биржевых операций.
Вероятный участник сделок должен, выходя на биржу, выполнить три обязательных условия: Первое - определить в соответствии со своим финансовым положением денежную сумму, которую он не будет трогать в течение 1-2 лет. То есть для спекуляций на бирже нельзя использовать последние, оставленные на черный день, деньги!!!
Размер суммы зависит от персональных возможностей биржевого игрока, его потенциального поля деятельности. Для начальных операций с акциями достаточно уже 1000-2000 немецких марок; в случае, если они будут помещены разумно, новичок скоро почувствует вкус к инвестированию в акции. Такая сумма не должна быть слишком маленькой. Особенно молодые люди, которых столь внимательно обхаживают в настоящее время банки, не должны сразу расходовать все свои сбережения.
Второе условие для потенциального вкладчика, начинающего фондовые операции - готовность рисковать.
Некоторая готовность рисковать обязательно должна присутствовать при осуществлении вклада. Тот, кто хочет обязательно сыграть наверняка, должен свои деньги положить на счет в сберегательной кассе, где он будет точно знать, какой доход получит. Именно риск создает прелесть, азарт, ажиотаж в бирже. Хотя биржевую сделку нельзя назвать или сравнить с карточным выигрышем, однако шансы потерять или выиграть здесь очень схожи, как и в игре. Существует много примеров, когда игравшие на бирже на свои сбережения тратили на приобретение акций одной компании и были обречены нести абсолютные потери.
Акции ВИБАУ - это пример последнего времени, как игравшие на бирже потеряли свои деньги. ВИБАУ - предприятие, занимающееся производством строительного оборудования, которое в связи с полным крахом концерна ИБМ, располагающегося в Мюнхене, и банка СМХ (SMH), в конце 1983 г. обанкротилось.
В качестве примера обратного можно привести акции КРАЙСЛЕРА. В конце 1981 г. его акции из-за угрожавшего разорения упали до суммы примерно 6 немецких марок. Предприятие получило кредит от правительства США, за счет которого были предприняты серьезные меры по совершенствованию производства и управлению, что позволило фирме пережить головокружительный взлет ее акций до уровня 115,5 немецких марок (по сост. на 22. 11. 85 г.).7
В этом случае необходимо было проявить удивительную готовность рискнуть, чтобы покупать эти акции во время их самого глубокого спада, но тот, кто отважился, мог продать их с 12-кратной выгодой.
Бытует мнение старых биржевых лис, которые утверждают, что следует скупать акции фирм, которым угрожает разорение, так как в результате мер санации производства эти акции обещают огромную прибыль.
Третье условие - время и владение самой последней информацией - выполняется проще всего. Для того чтобы ежедневно информированным о том, что происходит в экономической жизни и как меняется курс акций, часто бывает достаточно 10-20 мин., в течение которых могут быть приняты решения о том, что делать в дальнейшем и как меняется состояние ваших ценных бумаг.
Ежедневная информация, прежде всего, важна тогда, когда свои ценные бумаги не просто хотят продаться тем, чтобы сохранить прибыль, то есть использовать колебания курса акций, чтобы "ухватить" прибыль или своевременно "выйти из игры" прежде чем акции вновь упадут. Так как никто не знает точного момента для осуществления покупки или продажи акций, никто его не может предсказать, биржевой игрок может лишь полагаться на те признаки, которые знаменуют собой тенденцию на повышение или на понижение.
Поэтому действует правило: Чем детальнее и чем лучше информация, тем меньше риск пропустить момент, когда надо либо скупать, либо сбрасывать акции. Если же принимать решение вкладывать свои деньги в акции, то обязательно надо думать о том:
какие акции продаются;
покупать ли акции одной компании, или свои деньги распылить, чтобы уменьшить риск;
иметь ли надежные дивиденды от акций компании, которая меньше подвержена различного рода рискам, или
вложить свой капитал в акции предприятия, в большей степени подверженного рискам, но от которого можно ожидать относительно высокого подъема курса акций.
Идеальный вариант для вкладчиков - это комбинация двух последних вариантов, что, вполне возможно, как это показывают многочисленные примеры недавнего прошлого.8
2.2.5. Принципы биржевой работы.
личное доверие между брокером и клиентом (продавцом или покупателем ценных бумаг), между брокером, между брокером и дилером;
гласность (публикация годовых отчетов компаний - эмитентов, сведений о сделках на бирже, курсов акций компаний);
регулирование деятельности биржевых фирм применением административной биржи и аудиторами жестких финансовых и административных правил.
Отсутствие какого бы то ни было регулирования в этой области привело уже к неоправданному обогащению одних за счет незнания предмета биржевой деятельности другими. Не вдаваясь в конкретные примеры, следует отметить, что гарантией от возможного обмана потенциальных вкладчиков может и должен стать Закон о бирже и ценных бумагах. Целью такого Закона должно быть, во-первых, обеспечение открытого характера продаваемых ценных бумаг так, чтобы вкладчики могли принимать решения о вкладах на основе достаточной информации и, во-вторых, предотвращение мошенничества при продаже ценных бумаг.
Закон о бирже и ценных бумагах должен содержать, по меньшей мере, определения, касающиеся:
биржи и ее органов;
биржевой цены и сути маклерской деятельности
допуска ценных бумаг к биржевой торговле;
сроков биржевой торговли.
2.2.6. Ценные бумаги - главный инструмент фондовой биржи.
С возникновением в нашей стране акционерных обществ - в хозяйственную практику вошел новый инструмент - акции. Одновременно расширялась роль и других ценных бумаг - облигаций. До недавнего времени имели хождение только государственные облигации. Вместе с тем, чтобы акции и облигации сумели выполнять их основную функцию, связанную с мобилизацией свободных денежных средств предприятий, организаций, банков, населения должна быть обеспечена возможность их свободной купли и продажи.9
Акции - это ценная бумага, свидетельствующая о внесении определенной доли в капитал акционерного общества, дающая право на участие в управлении им и на получение части прибыли в виде дивиденда. В соответствии с Положением об акционерных обществах с ограниченной ответственностью, которая ныне регламентирует процесс создания и деятельности акционерных обществ в нашей стране, могут выпускаться простые и привилегированные акции.
В отличие от простых привилегированные акции дают преимущественное право их держателям (акционерам) на получение дивидендов. Вместе с тем владельцы привилегированных акций не имеют права голоса в акционерном обществе, если иное не предусмотрено его уставом. Привилегированные акции не могут быть выпущены на сумму превышающую 10 % уставного фонда акционерного общества.
Облигация - ценная бумага , подтверждающая обязательство государства или выступившего ее акционерного общества возместить владельцу ее номинальную стоимость в предусмотренный в ней срок с уплатой фиксированного процента. Доход по облигациям, выпускаемым государством, выплачивается в форме выигрышей. Согласно Положению об акционерных обществах и обществах с ограниченной ответственностью, акционерные общества в праве выпускать облигации на сумму не более 23 % размера уставного фонда и только после полной оплаты всех выпущенных акций. Владелец облигации акционерного общества не является его членом и не имеет права голоса. Выплата процентов по облигациям производится ежегодно в фиксированных суммах вне зависимости от прибыльности акционерного общества.
В иерархии ценных бумаг зарубежных компаний привилегированные акции стоят ниже, чем облигации, но выше простых акций. Это объясняется принятым порядком выплаты дивидендов. Сначала компания должна произвести расчеты с банками и держателями облигаций (вне зависимости от ее финансового положения), затем - с владельцами привилегированных акций и, наконец, с рядовыми акционерами.
Весь цикл жизни ценных бумаг акционерных обществ состоит из трех этапов.
Первый - конструирование нового выпуска, второй - первичное размещение, третий - вторичное обращение.
На рынках ценных бумаг выступают следующие действующие лица: эмитенты, инвесторы, дилеры, брокеры.
Эмитент - акционерное общество или государство (в лице республиканских или местных органов власти), выпускающее в обращение ценные бумаги.
Инвестор - юридическое или физическое лицо, вкладывающее средства в ценные бумаги.
Брокер - посредник при заключении сделок между покупателями и продавцами ценных бумаг, товаров, валют и др. ценностей.10 Действуют по поручению и за счет клиентов, получая за посредничество плату, составляющие определенный процент от стоимости сделки. В настоящее время за рубежом основная часть посреднических операций осуществляется крупными брокерскими фирмами, обладающими широкой сетью филиалов, имеющими тесные связи с банками.
Дилер - член фондовой биржи (лицо или фирма) или банк, занимающийся куплей-продажей ценных бумаг, валют, драгоценных металлов. В отличие от брокеров, выполняющих посредничество операций, дилер действует от своего имени и за собственный счет. Доход дилера формируется за счет разницы в курсах продавца и покупателя, а тат же за счет изменения курсов валют и ценных бумаг во времени. Дилеры могут также выполнять поручения клиентов, информируя их о состоянии рынка, по выпуску ценных бумаг, рекламе и т. д.
3. Проблемы функционирования фондовой биржи.
В качестве основных проблем можно выделить следующие:
1. Наиболее существенной проблемой в биржевой торговле является проблема исполнения сделок, т.е. сможет ли покупатель заплатить за купленные ценные бумаги, на покупку которых он дал указание, или сможет ли продавец действительно представить ценные бумаги, в отношении которых он дал указание о продаже. Хотя биржа не может проверить каждого конкретного продавца и покупателя, она может и должна предъявлять жесткие требования как к профессионализму участников торгов, так и к их финансовому состоянию. Кроме того, гарантия исполнения сделок достигается за счет постоянно совершенствующейся системы клиринга и расчетов.
Гарантия исполнения сделок обеспечивается контролем над системой, обслуживающей биржу (уменьшение риска системы в связи с ее повреждением или цепного невыполнения финансовых условий).
Биржа должна обеспечивать постоянный контроль над содержанием своих внутренних систем коммуникаций, чтобы гарантировать их надежность и осуществлять надзор за финансовой дисциплиной своих членов—участников торгов, чтобы банкротство одного члена (участника) не повлекло за собой банкротства другого.
2. Гарантия исполнения сделок, заключенных на бирже, тесно связано с такой проблемой, как защита денег клиента. Самостоятельно решить эту проблему биржа не может, однако в своих правилах торговли она отмечает, что члены биржи, управляющие деньгами клиента, по которым еще не наступил срок платежа по сделке, должны хранить их отдельно от своих собственных основных денег. Правила торговли биржи могут включать требование, чтобы такие деньги были положены на отдельный инвестиционный счет в банке третьей стороны так, чтобы в случае неспособности фирмы—члена биржи выполнить свои собственные финансовые обязательства, она бы не смогла, даже неумышленно, использовать деньги клиента для такой цели11. Система регулирования здесь чрезвычайно жесткая, и биржа должна проводить строго регулярные проверки правильности ведения учета операций и контроль ведения банковского счета (в основном ежедневно).
3. Государство должно выполнять активную роль на начальных этапах становления рынка ценных бумаг в стране. Дело в том, что этот рынок является настолько масштабным и рискованным для финансовой безопасности страны, предъявляет настолько высокие требования к инфраструктуре и ресурсам на его создание, что только усилия государства "сверху" могут запустить этот рынок в его цивилизованной и безопасной форме. По сути, здесь должна быть разработана масштабная национальная программа создания рынка ценных бумаг в стране, адекватная национальным программам приватизации, структурных изменений в отраслях хозяйства и т.п.
4. Вместо обслуживания быстро растущих финансовых запросов государства, перераспределения крупных портфелей акций и спекулятивного бума вокруг новых торгово-финансовых компаний, не имевших ранее финансовых активов, вместо выполнения этих задач, имеющих вторичное значение, рынок ценных бумаг должен быть направлен на выполнение своей главной функции — на преодоление инвестиционного кризиса, аккумуляцию свободных денежных ресурсов для направления их на цели восстановления и последующего роста производства в России .
5. Необходимость перехода в категорию классифицируемых рынков ценных бумаг
Для того чтобы российский рынок был надежно, а не условно отнесен к разряду развивающихся рынков, размер капитализации рынка акций в процентах к номинальной стоимости ВВП должен достигнуть по крайней мере 30—40%12
Это означает, что современный объем рынка ценных бумаг в России должен быть увеличен в 10—15 раз (а биржевой рынок — в несколько десятков и даже сотен раз).
Для развитых рынков этот показатель составляет 60—90% от ВВП.
6. Отсутствие долгосрочного, перспективного управления
Необходимо учитывать, что будущий большой и ликвидный вторичный рынок будет вести себя по-другому, чем полупустой российский рынок образца 1991—1993 гг. Большой рынок нуждается в более профессиональном регулировании, в предупреждении его крупного падения. Уже сейчас необходимо введение элементов долгосрочного, стратегического управления в структуры рынка ценных бумаг на микро- и макроуровне. (Сейчас их захлестывают текущие дела "выживания".) Что получится на практике при отсутствии экономической стратегии?
Промышленность держится в России на голодном пайке, ограничены вторые эмиссии и мало-помалу фонды распродаются по дешевке. За счет каких финансовых ресурсов преодолевать инвестиционный кризис На какой основе — через рынок ценных бумаг. через кредит, через денежную эмиссию? Вопросы, задаваемые в пустоту. Ответа нет: его не будет до тех пор. пока Правительство не сумеет сформировать ориентиры своей политики.
Государством введены регистрация, лицензирование, аттестация Государственные органы имеют право квалифицировать финансовые инструменты в качестве ценных бумаг. Выпущено несколько сот нормативных актов по ценным бумагам. Государство создает систему надзора за рынком. Ничего не работает. Результат всей этой деятельности — свободное обращение билетов "МММ" на глазах изумленной профессиональной публики. Это и есть оценка; она неудовлетворительна.
7. Беззащитность инвесторов.
Население оставлено один на один с эмитентом. Вся брокерско-дилерская сеть — преимущественно оптовая Основной интерес на рынке — собрать деньги и дальше крутить их. вкладывать, тратить как свои. Рынок — для собственников крупных пакетов акций, его технической инфраструктуры для населения не существует. По опросной оценке. 70—80% персонала брокерско-дилерских фирм не имеют в личной собственности ценных бумаг. Они понимают, с какими политическими, финансовыми, а тем более техническими рисками, с какими накладными расходами это связано Российский рынок не является общенациональным: он в руках новорусской финансовой олигархии.
8. Необходимость активного воздействия.
Необходимость активного воздействия со стороны государства на макрофинансовые пропорции фондового и смежных с ним рынков связана также с крайней узостью спроса на ценные бумаги: в любой момент предложение может превысить спрос и рынок рухнет (чего, возможно, ему не избежать в ближайшие годы, как только он станет достаточно масштабен и ликвиден).
Дело в том, что спрос на ценные бумаги в России искусственен:
• часть спроса является неденежной (например, приватизационные чеки в 1993—1994 гг.);
• значительная часть спроса определяется перераспределением собственности и экономической власти в нестабильных экономических условиях, другая часть связана с интересом к ценным бумагам как к заместителям средств обращения (следствие платежного кризиса), дающим, в частности, доступ к тем или иным дефицитным товарам и услугам.
Поэтому любое резкое ужесточение денежно-кредитной политики, расширение прямых денежных инвестиций (вместо портфельных), усиление нехватки денег в обороте в сравнении с текущей потребностью в них (при гипертрофированном росте цен и росте спроса на деньги для обслуживания рынков недвижимости, земли и других новых товаров) — все эти факторы способны вызвать крупное падение российского рынка ценных бумаг. Это уже произошло в России в 1991 — начале 1992 г.
9. Потребность в опережающем создании инфраструктуры рынка
Эту работу начали практики североамериканского рынка ценных бумаг в 1993 г. Если этого не произойдет, рынок захлебнется по мере массового поступления акций приватизированных предприятий и наращивания их вторичного обращения. Технические факторы способны быть не только тормозом развития, но и причиной падения рынка.
10. Недостаточная реализация принципа открытости информации
Недостаточная реализация данного принципа должна быть преодолена за