Рейтинговый анализ предприятия
Такой подход, указывает А. Д. Шеремет, соответствует практике, где каждый товаропроизводитель стремится выглядеть лучше конкурента.
В общем виде алгоритм сравнительной рейтинговой оценки финансового состояния может быть представлен в виде следующих операций.
Исходные данные представляются в виде матрицы (aij), т. е. таблицы, где по строкам записаны номера показателей (i=1, 2, 3, …n), а по столбцам – номера организации (j=1, 2, 3, …m);
По каждому показателю находится максимальное значение и заносится в столбец условной эталонной организации (m+1);
Исходные показатели матрицы стандартизируются в отношении соответствующего показателя эталонной организации по формуле
xij = (aij) / (max aij )
где xij – стандартизированные показатели j-й организации.
Для каждой организации значение ее рейтинговой оценки определяется по формуле:
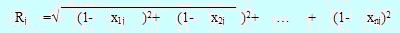
где Rj – рейтинговая оценка для j-ой организации;
x1j, x2j, …, xnj – стандартизированные показатели j-й организации.
Организации упорядочиваются (ранжируются) в порядке убывания рейтинговой оценки. Наивысший рейтинг имеет организация с минимальным значением R. Для применения данного алгоритма на практике никаких ограничений количества сравниваемых показателей и организаций не предусмотрено.
На основании изложенного А.Д. Шеремет указывает требования, которым должна удовлетворять система финансовых коэффициентов с точки зрения эффективности рейтинговой оценки финансового состояния.
Финансовые коэффициенты должны быть максимально информативными и давать целостную картину устойчивости финансового состояния.
В экономическом смысле финансовые коэффициенты должны иметь одинаковую направленность (положительную корреляцию, т. е. рост коэффициента означает улучшение финансового состояния).
Для всех показателей должны быть указаны числовые нормативы минимального удовлетворительного уровня или диапазона изменений.
Финансовые коэффициенты должны рассчитываться только по данным публичной бухгалтерской отчетности.
Финансовые коэффициенты должны давать возможность проводить рейтинговую оценку организации как в пространстве (т. е. в сравнении с другими организациями), так и во времени (за ряд периодов).
Н. П. Кондраков оценку структуры баланса и платежеспособности проводит на основе стандартизированных значений 2–х показателей:
коэффициента текущей ликвидности (Кт. л.);
коэффициента обеспеченности оборотных активов собственными источниками (Ксос).
Порядок расчета данных коэффициентов подробно рассмотрен при анализе ликвидности, платежеспособности и финансовой устойчивости.
Стандартизированные значения коэффициентов определяются путем деления на установленную норму:
К т. л.с = (К т. л. по балансу) / 2,
К сосс = (К сос по балансу) / 0,1
Затем определяется рейтинговое число для каждой организации по формуле:
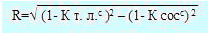
Рассмотрим рейтинговую оценку организации на начало и на конец года (цифры условные):
| Показатели | К т. л. по балансу | Ксос по балансу | Стандартизированные значения показателей | |
| К т. л.с | К сосс | |||
| На начало года | 1,2 | 0,08 | 1,2/2=0,6 | 0,08/0,1=0,8 |
| На конец года | 2,4 | 0,05 | 2,4/2=1,2 | 0,05/0,1=0,5 |
| Критерий | >=2 | >=0,1 | - | - |
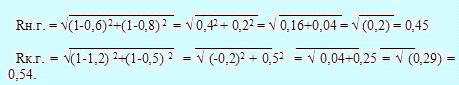
Расчетным путем выявлено, что Rк.г.>Rн.г. значит финансовое положение ухудшилось в течение года, платежеспособность снизилась.
Изложенный алгоритм получения рейтинговой оценки финансового состояния может применяться для сравнения на дату составления баланса (по данным на конец периода) или в динамике.
В первом случае исходные показатели рассчитываются по данным баланса и финансовой отчетности на конец периода.
Во втором случае показатели рассчитываются как темповые коэффициенты роста: данные на конец периода делятся на значения соответствующего показателя на начало периода либо среднее значение показателя отчетного периода делится на среднее значение соответствующего показателя предыдущего периода (или другой базы сравнения). Таким образом, получаем не только оценку текущего состояния организации на определенную дату, но и оценку её усилий и способностей по изменению этого состояния в динамике на перспективу. Такая оценка является надежным измерителем роста конкурентоспособности в данной отрасли деятельности. Она также определяет более эффективный уровень использования всех ее производственных и финансовых ресурсов.
Р.С.Сайфулин и Г. Г. Кадыков предложили использовать для экспресс–оценки финансового состояния рейтинговое число (R), определяемое по формуле:
R = L / (1/LNi * Ki), i=1
где L – число показателей;
Ni – критерий (норма) для i – го коэффициента;
Ki – i – ый коэффициент;
I / LN - весовой индекс i – того коэффициента
При полном соответствии значений коэффициентов К1… КL их нормативным минимальным уровням рейтинг организации будет равен 1, выбранной в качестве рейтинга условной удовлетворительной организации. Финансовое состояние с рейтинговой оценкой менее 1 характеризуется как неудовлетворительное.
В случае проведения пространственной рейтинговой оценки получим n оценок (n – количество организаций), которые упорядочиваются в порядке возрастания. При проведении динамической рейтинговой оценки получим m – оценок (m – количество сравниваемых периодов), которые представляют собой временной ряд и далее подвергаются обработке по правилам математической статистике.
Авторы предполагают использовать 5 показателей, наиболее часто применяемых и полно характеризующих финансовое состояние:
Коэффициент обеспеченности оборотных активов собственными источниками (критерий данного коэффициента >= 1).
Коэффициент текущей ликвидности, характеризует степень общего покрытия (оборотными активами) суммы срочных обязательств (критерий >= 2).
Интенсивность оборота авансируемого капитала характеризует объем выручки от реализации продукции, приходящейся на 1 рубль капитала, определяется по формуле
КИ = выручка от реализации / общая сумма капитала
критерий >= 2,5
Коэффициент менеджмента (эффективность управления предприятием) характеризуется соотношением прибыли от реализации продукции и выручки от реализации, определяется по формуле:
КМ = прибыль от реализации / выручка от реализации
критерий >= ( n-1 ) / r
где r – учетная ставка Центробанка России
Рентабельность собственного капитала, характеризует прибыль до налогообложения на 1 рубль собственного капитала определяется по формуле
КР = прибыль до налогообложения / собственный капитал
критерий >= 0,2
При полном соответствии значений финансовых коэффициентов минимальным нормативным уровням (критерию) рейтинговое число будет равно 1. Финансовое состояние предприятий с рейтинговым числом менее 1 характеризуется как неудовлетворительное.
Согласно формуле R= L / (1/LNi * Ki) рейтинговое число, определяемое на основе 5 вышеуказанных коэффициентов, выглядит следующим образом:
R = 2 х КСОС + 0, 1 х КТЛ + 0,08 х КИ + 0,45 х КМ + КР
Н.П. Кондраков предлагает рейтинговую оценку (R) финансовой (рыночной) устойчивости проводить на основе шести основных показателей:
Коэффициент автономии:
Ка = собственный капитал / общая стоимость источников
Коэффициент маневренности собственного капитала (мобильности):
Кмоб. = собственные оборотные средства / собственный капитал
Коэффициент обеспеченности оборотных активов собственными источниками:
Ксос = собственные оборотные средства /оборотные активы
Коэффициент устойчивости экономического роста:
Куэр = (чистая прибыль - дивиденды выплаченные акционерам) / Собственный капитал
Коэффициент чистой выручки:
Кчв = (чистая прибыль + амортизация) / выручка от реализации продукции
Коэффициент соотношения производственных активов к стоимости имущества:
Кп/к = производственные активы / общая стоимость имущества
Для получения рейтинговой оценки (R) используется формула:
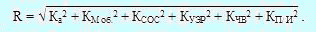
Учитывая многообразие финансовых процессов, множественности показателей финансовой устойчивости, различие в уровне их критических оценок, складывающуюся степень отклонения от них фактических значений коэффициентов и возникающие в связи с этим сложности в общей оценке финансовой устойчивости организаций, многие отечественные и зарубежные аналитики рекомендуют производить интегральную балльную оценку финансовой устойчивости. Л.В. Донцова предлагает использовать 6 показателей.
Сущность такой методики заключается в классификации организаций по уровню риска, т. е. любая анализируемая организация может быть отнесена к определенному классу в зависимости от «набранного” количества баллов исходя и из фактических значений показателей финансовой устойчивости.
Итак:
I класс – организация, чьи кредиты и обязательства подкреплены информацией, позволяющей быть уверенными в возврате кредитов и выполнении других обязательств в соответствии с договорами с хорошим запасом на возможную ошибку.
II класс – организации, демонстрирующие некоторый уровень риска по задолженности и обязательствам и обнаруживающие определенную слабость финансовых показателей и кредитоспособности. Эти организации еще не рассматриваются как рискованные.
III класс – это проблемные организации. Вряд ли существует угроза потери средств, но полное получение процентов, выполнение обязательств представляется сомнительным.
IV класс – это организация особого внимания, так как имеется риск при взаимоотношении с ними. Организации, которые могут потерять средства и проценты даже после принятия мер к оздоровлению бизнеса.
V класс – организации высочайшего риска, практически неплатежеспособные.
3. Рейтинговый анализ предприятия 2007-2009 гг.
3.1 Анализ финансового состояния предприятия 2007-2009 гг.
Анализ финансового состояния предприятия необходим не только для того, чтобы знать, в каком положении находится предприятие на тот или иной отрезок времени, но и для эффективного управления с целью обеспечения финансовой устойчивости предприятия.
Основным источником информации об устойчивости финансового состояния является бухгалтерская отчетность. Цель анализа бухгалтерского отчета – возможно глубже заглянуть во внутренние и внешние отношения хозяйствующего субъекта, выявить его финансовое положение, его платежеспособность и доходность.
Платежеспособность – это проявление финансовой устойчивости, которое отражает способность предприятия своевременно и полностью выполнять свои платежные обязательства.
Кредитоспособным является предприятие, которое имеет все предпосылки получить кредит и способно своевременно возвратить взятую ссуду с уплатой процентов за счет прибыли или других финансовых источников, возможно, заемных средств.
Под общей устойчивостью предприятия можно понимать и такое его состояние, когда предприятие стабильно, на протяжении достаточно длительного периода времени выпускает и реализует конкурентоспособную продукцию, получает чистую прибыль, достаточную для производственного и социального развития предприятия, является ликвидным и кредитоспособным.
Из этих определений можно сделать вывод, что финансовая устойчивость является комплексным и наиболее важным критерием, характеризующим финансовое состояние предприятия.
В результате осуществления какой-либо хозяйственной операции финансовое состояние предприятия может измениться. Знание границ изменения источников средств, направляемых в основные фонды или производственные запасы, позволяет генерировать такие потоки хозяйственных операций, которые могут привести к улучшению финансового состояния предприятия, к повышению его устойчивости.
Различают четыре типа финансовой устойчивости предприятия.
Абсолютная устойчивость – крайне редкое для сельскохозяйственных предприятий положение, которое выражается соотношением:
З < Особ + К
Нормальная устойчивость, гарантирующая платежеспособность, соответствует условию:
З = Особ + К
Неустойчивое финансовое состояние, характеризующееся нарушением платежеспособности, при котором сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств и увеличения Особ:
З = Особ + К +Иосл
Финансовая неустойчивость считается нормальной (допустимой), если величина Иосл в виде краткосрочных кредитов и других заемных средств не превышает суммарной стоимости сырья, материалов и готовой продукции, т.е. выполняются условия:
Зс + Зт.п ≥ К,
Зн.п + Зб.п ≤ Сд.
Кризисное финансовое состояние, при котором предприятие находится на грани банкротства, т.к. денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают его кредиторской задолженности и просроченных ссуд:
З > Особ + К
Рассмотрим финансовое состояние МУСП «Уртакульское».
Таблица 3.1.
Оценка финансовой устойчивости МУСП «Уртакульское» за 2008-2009 г., тыс. руб.
| Показатели | 2008 | 2009 | Изменение (+,-) |
| 1. Источники формирования собственных средств | 69494 | 74117 | +4623 |
| 2. Внеоборотные активы | 65216 | 76909 | +11693 |
| 3. Наличие собственных оборотных средств (1-2) | 4278 | -2792 | -7070 |
| 4. Долгосрочные пассивы | 8533 | 20054 | +11521 |
| 5. Наличие собственных и долгосрочных заемных источников формирования средств (3+4) | 12811 | 17262 | +4451 |
| 6. Краткосрочные кредиты и займы | 12140 | 9163 | -2977 |
| 7. Общая сумма основных источников средств для формирования запасов (5+6) | 24951 | 26425 | +1474 |
| 8. Общая величина запасов и затрат | 33356 | 40521 | +7165 |
| 9. Излишек (+) /недостаток (-)/ собственных оборотных средств (3-8) | -29078 | -43313 | -14235 |
| 10. Итого собственных оборотных и долгосрочных заемных источников средств (5-8) | -20545 | -23259 | -2714 |
| 11. Источники средств для формирования запасов и затрат (7-8) | -8405 | -14096 | -5691 |
По данным таблицы 3.1. можно судить о кризисном финансовом состоянии, т.к. денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают его кредиторской задолженности и просроченных ссуд (З > Особ + К).
Одним из показателей, характеризующих финансовое положение предприятия, является его платежеспособность, т.е. возможность наличными денежными средствами своевременно погашать свои платежные обязательства.
При хорошем финансовом состоянии предприятие устойчиво платежеспособно; при плохом – периодически или постоянно неплатежеспособно. Самый лучший вариант, когда у предприятия всегда имеются свободные денежные средства, достаточные для погашения имеющихся обязательств. Но предприятие является платежеспособным и в том случае, когда свободных денежных средств у него недостаточно или они вовсе отсутствуют, но предприятие способно быстро реализовать свои активы и расплатиться с кредиторами.
К наиболее ликвидным активам А1 относятся все статьи денежных средств, которые могут быть использованы для немедленного выполнения предприятием текущих расчетов. В эту группу включают также краткосрочные финансовые вложения (ценные бумаги).
Быстро реализуемые активы А2 в основном состоят из дебиторской задолженности, платежи по которой ожидаются в течение 12 мес. после отчетной даты, и некоторых других.
Медленно реализуемые активы А3 – наименее ликвидные активы, к которым относят запасы, дебиторская задолженность, платежи по которой ожидаются более чем через 12 мес. после отчетной даты, налог на добавленную стоимость по приобретенным ценностям за минусом статьи по расходам будущих периодов.
Трудно реализуемые активы А4 – активы предприятия, которые предназначены для использования в хозяйственной деятельности в течение продолжительного периода времени, т.е. «Внеоборотные активы».
Пассивы баланса по степени возрастания сроков погашения обязательств группируют следующим образом:
наиболее срочные обязательства П1 – кредиторская задолженность, платежи по дивидендам, прочие краткосрочные обязательства, а также ссуды, не погашенные в срок (по данным приложений к бухгалтерскому балансу);
краткосрочные пассивы П2 – краткосрочные заемные кредиты банков и прочие займы, подлежащие погашению в течение 12 мес. после отчетной даты;
долгосрочные пассивы П3 – долгосрочные заемные кредиты и прочие долгосрочные пассивы (итог IV раздела баланса «Долгосрочные пассивы»);
постоянные пассивы П4 – статьи III раздела баланса «Капитал и резервы» и отдельные статьи VI раздела баланса, не вошедшие в предыдущие группы: «Доходы будущих периодов», «Фонды потребления», «Резервы предстоящих расходов и платежей» [8, с. 66].
Соотношение активов и пассивов баланса должно быть следующим А1 ≥ П1; А2 ≥ П2; А3 ≥ П3; А4 ≤ П4.
Проанализируем в таблице 3.2., какое соотношение имеют актив и пассив баланса в МУСП «Уртакульское».
Таблица 3.2.
Группировка активов и обязательств за 2008-2009 гг.
| Актив | 2008 | 2009 | Пассив | 2008 | 2009 | Платежный излишек или недостаток | |
| 2008 | 2009 | ||||||
| 1. Наиболее ликвидные активы | - | - | 1. Наиболее срочные обязательства | 19655 | 28815 | -19655 | -28815 |
| 2. Быстро реализуемые активы | 10207 | 13916 | 2. Краткосрочные пассивы | 12140 | 9163 | -1933 | 4753 |
| 3. Медленно реализуемые активы | 35144 | 42309 | 3. Долгосрочные пассивы | 8533 | 20054 | 26611 | 22255 |
| 4. Трудно реализуемые активы | 65216 | 76909 | 4. Постоянные пассивы | 70239 | 75102 | -5023 | 1807 |
| Баланс | 110567 | 133134 | Баланс | 110567 | 133134 | 0 | 0 |
Из данных таблицы 3.2. следует, что в 2009 году величина наиболее срочных обязательств на 28815 тыс. руб. превышает наиболее ликвидные активы. Соотношение А1 ≥ П1 не выполняется.
Величина краткосрочных пассивов на 4753 тыс. руб. меньше, чем быстрореализуемых активов. Соотношение А2 ≥ П2 выполняется.
Величина долгосрочных пассивов на 22255 тыс. руб. меньше, чем медленно реализуемые активы. Соотношение А3 ≥ П3 выполняется.
Величина постоянных пассивов на 1807 тыс. руб. меньше, чем трудно реализуемых активов. Соотношение А4 ≤ П4 не выполняется.
Следовательно, руководству предприятия нужно больше уделять внимания соотношению данных показателей, чтобы увеличить скорость превращения активов в денежную наличность.
В общем случае платежеспособность оценивают как отношение ликвидных оборотных активов предприятия к его краткосрочным долговым обязательствам.
Таблица 3.3.
Показатели платежеспособности и ликвидности МУСП «Уртакульское»
| Показатели | Код строки по балансу и нормативное значение | 2008 | 2009 |
Изменение (+,-) |
| 1. Кратковременные долговые обязательства Доб, тыс. руб. | 690-(640+650+660) | 31795 | 37978 | +6183 |
| 2. Денежные средства и кратковременные финансовые вложения Дср, тыс. руб. | 260+(250-251) | - | - | |
| 3. Дебиторская задолженность и прочие оборотные активы Дз, тыс. руб. |
260+(250-251) +230+240+270 |
10207 | 13916 | +3709 |
| 4. Материальные оборотные средства Зм, тыс. руб. | 210-217 | 33356 | 40521 | +7165 |
| 5. Коэффициент абсолютной ликвидности Ка.л. (2/1) | Ка.л. ≥ 0,2 | - | - | - |
| 6. Коэффициент быстрой ликвидности Кб.л. ((2+3)/1) | 0,8 ≤ Кб.л. ≤ 1,0 | 0,321 | 0,366 | +0,045 |
| 7. Коэффициент текущей ликвидности Кт.л. ((2+3+4)/1) | Кт.л. ≥ 2 | 1,370 | 1,433 | +0,063 |
Коэффициент быстрой ликвидности находится на уровне ниже нормативных значений. Коэффициент текущей ликвидности также находится на уровне ниже нормативных значений, и свидетельствует о неплатежеспособности предприятия.
Однако следует заметить, что достижение предельных значений коэффициентов ликвидности возможно лишь на предприятиях, в структуре балансов которых значительный удельный вес занимают долгосрочные кредиты и займы. Рассматриваемое предприятие к таковым не относится, так как в структуре его баланса заемных средств, с погашением более чем через 12 мес., на конец года не имеется.
Рассмотрим рентабельность работы МУСП «Уртакульское». В широком смысле слова понятие рентабельности означает прибыльность, доходность. Предприятие считают рентабельным, если результаты от реализации продукции (работ, услуг) покрывают все его издержки и, кроме того, дают прибыль, достаточную для расширенного воспроизводства.
Показатели рентабельности являются относительными и рассчитываются как отношение прибыли к стоимости используемых предприятием ресурсов. Экономический смысл анализа рентабельности заключается в оценке (показе) получаемой прибыли с одного рубля вложенного капитала и выражается группой показателей, которые в наименьшей мере подвержены влиянию инфляции.
Таблица 3.4.
Оценка доходности реализованной продукции
| Показатели | 2008 | 2009 | Отклонение (+,-) |
| 1. Выручка от реализации продукции В, тыс. руб. | 27721 | 30190 | +2469 |
| 2. Полная себестоимость реализации С, тыс. руб. | 26395 | 25937 | -458 |
| 3. Прибыль от реализации П, тыс. руб. (1-2) | 1326 | 4253 | +2927 |
| 4. Доходность продукции Дп, % (3/1 *100) | 4,8 | 14,1 | +9,3 |
| 5. Величина активов А, тыс. руб. | 110567 | 133134 | +22567 |
| 6. Коэффициент оборачиваемости активов Коб, обороты (1/5) | 0,251 | 0,227 | -0,024 |
| 7. Рентабельность активов Rа, % (3/5*100) | 1,2 | 3,2 | +2,0 |
| 8. Рентабельность продукции Rп, % (3/2*100) | 5,0 | 16,4 | +11,4 |
Из таблицы 3.4. видно, что с увеличением выручки на 2469 тыс. руб. прибыль увеличилась на 2927 тыс. руб., что повлекло за собой повышение доходности на 9,3%.
Рассчитаем влияние на доходность продаж изменения цены и себестоимости реализованной продукции способом цепных подстановок.
Изменение доходности продаж за счет изменения цен реализации: ∆Дп (∆р) = ((В0 - Сn) / В0) - ((Вn - Сn) / Вn) = ((30190 - 26395) / 30190) - ((27721 - 26395) / 27721) = 0,126 - 0,048 = 0,078.
Изменение доходности объема продаж за счет увеличения себестоимости реализации: ∆Дп (∆С) = ((В0 - С0) / В0) - ((В0 - Сn) / В0)= ((30190 - 25937) / 30190) - ((30190 - 26395) / 30190) = 0,141 - 0,126 = 0,015.
Точность расчетов подтверждается проверкой совокупного влияния факторов:
∆Дп = ∆Дп (∆р) + ∆Дп (∆С) =0,078 + 0,015 = 0,093 или 9,3%.
Для оценки хозяйственно-финансовой деятельности, анализа результативности и эффективности производства отдельных видов и всей продукции используют показатели (коэффициенты) рентабельности. Основным принципом расчета этих показателей эффективности является сопоставление определенных видов прибыли с объемами продаж и производства, используемыми ресурсами и затратами (себестоимостью).
Показатели оценки рентабельности предприятия определяются следующим образом:
коэффициент рентабельности продаж демонстрирует долю чистой прибыли в объеме продаж предприятия:
рентабельность продаж = чистая прибыль / объем продаж
рентабельность продаж = 4253 / 30190 = 0,141;
коэффициент рентабельности собственного капитала позволяет определить эффективность использования капитала, инвестированного собственниками предприятия. Рентабельность собственного капитала показывает, сколько денежных единиц чистой прибыли заработала каждая единица, вложенная собственниками компании:
рентабельность собственного капитала = чистая прибыль / собственный капитал
рентабельность собственного капитала = 4253 / 74117 = 0,057;
коэффициент рентабельности оборотных активов демонстрирует возможности предприятия в обеспечении достаточного объема прибыли по отношению к используемым оборотным средствам компании. Чем выше значение этого коэффициента, тем более эффективно используются оборотные средства:
рентабельность оборотных активов = чистая прибыль / оборотные активы
рентабельность оборотных активов = 4253 / 56225 = 0,076;
коэффициент рентабельности внеоборотных активов демонстрирует способность предприятия обеспечивать достаточный объем прибыли по отношению к основным средствам компании. Чем выше значение данного коэффициента, тем более эффективно используются основные средства:
рентабельность внеоборотных активов = чистая прибыль / внеоборотные активы
рентабельность внеоборотных активов = 4253 / 76909 = 0,055.
Подведем итоги:
по данным таблицы 3.1. можно судить о кризисном финансовом состоянии, т.к. денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают его кредиторской задолженности и просроченных ссуд (З > Особ + К);
по данным таблицы 3.2. видим, что руководству предприятия нужно больше уделять внимания соотношению активов и пассивов баланса, чтобы увеличить скорость превращения активов в денежную наличность;
коэффициент быстрой ликвидности находится на уровне ниже нормативных значений. Коэффициент текущей ликвидности также находится на уровне ниже нормативных значений, и свидетельствует о неплатежеспособности предприятия;
оценили доходность реализованной продукции. С увеличением выручки на 2469 тыс. руб. прибыль увеличилась на 2927 тыс. руб., что повлекло за собой повышение доходности на 9,3%.
В современных условиях правильное определение реального финансового состояния предприятия имеет большое значение не только для самого предприятия, его акционеров, но и для возможных инвесторов.
Систематический контроль финансового состояния предприятия позволяет оперативно выявлять негативные стороны в работе предприятия и своевременно принимать действенные меры по выходу из сложившейся ситуации. Поэтому анализу финансового состояния предприятия должно уделяться самое пристальное внимание.
3.2 Рейтинговый анализ предприятия 2007-2009 гг.
Одним из вариантов анализа, позволяющего получить комплексную оценку финансового состояния предприятий и провести их сравнение, является рейтинговый анализ. Рейтинг – это метод сравнительной оценки деятельности нескольких предприятий. Итоговая рейтинговая оценка учитывает все важнейшие параметры (показатели) финансовой и производственной деятельности в целом. При её построении используются данные о производственном потенциале предприятия, рентабельности его продукции, эффективности использования производственных и финансовых ресурсов, состоянии и размещении средств, их источниках и другие показатели.
Для определения рейтинга МУСП «Уртакульское» применим метод многомерного рейтингового анализа, используя показатели, представленные в таблице 3.5.
Методику сравнительной рейтинговой оценки предприятия можно рассмотреть в виде следующего алгоритма:
Исходные данные записываются в виде матрицы (аij), т.е. таблицы, где по строкам записаны номера показателей (i=1,2,3…n), а по столбцам – номера предприятий (j=1,2,3…m).
По каждому показателю находится максимальное значение и заносится в условный столбец m+1.
Исходные показатели матрицы аij стандартизируются в отношении соответствующего показателя эталонного года по формуле:
Хij=аij/max aij,
где хij – стандартизированные показатели финансового состояния i- предприятия.
Значение рейтинговой оценки каждого предприятия рассчитывается по формуле:
Rj=Ц(1-x1j)2+(1-x2j)2+…+(1-xnj)2,
где Rj –рейтинговая оценка для i-го предприятия;
x1j,…,xnj – стандартизированные показатели j–го анализируемого предприятия.
Предприятия упорядочиваются (ранжируются) в порядке убывания рейтинговой оценки, т.е. наивысший рейтинг будет иметь предприятие с минимальным значением рейтинговой оценки.
Изложенный алгоритм получения рейтинговой оценки финансового состояния предприятия может применяться для сравнения предприятий на дату составления баланса или в динамике. В данном случае для оценки финансового состояния предприятия рассмотрим его развитие в динамике по предприятиям (см. табл. 3.6.).
Таблица 3.6.
Матрица исходных данных
| Показатели | Предприятие | Эталон | ||
| МУСП «Уртакульское» | СПК им. Матросова | ООО «Маяк» | ||
| Произведено валовой продукции на 1 работника растениеводства, тыс. руб. | 434,6 | 485,5 | 410,2 | 485,5 |
| Произведено валовой продукции на 1 работника животноводства, тыс. руб. | 478,5 | 515,4 | 399,6 | 515,4 |
| Затраты труда на производство 1ц зерна, чел.-ч | 0,85 | 0,6 | 0,9 | 0,6 |
| Затраты труда на производства 1ц молока, чел.-ч | 2,4 | 2,1 | 2,5 | 2,1 |
Таблица 3.7.
Расчет стандартизированных коэффициентов и рейтинговой оценки
| Показатели | Предприятие | ||
| МУСП «Уртакульское» | СПК им. Матросова | ООО «Маяк» | |
| Произведено валовой продукции на 1 работника растениеводства, тыс. руб. | 0,9 | 1 | 0,84 |
| Произведено валовой продукции на 1 работника животноводства, тыс. руб. | 0,93 | 1 | 0,76 |
| Затраты труда на производство 1ц зерна, чел.-ч | 1,42 | 1 | 1,5 |
| Затраты труда на производства 1ц молока, чел.-ч | 1,1 | 1 | 1,19 |
R МУСП «Уртакульское» =Ц(1-0,9)2+(1-0,93)2+(1-1,42)2+(1-1,1)2 =Ц0,2454= 0,5
R СПК им. Матросова =Ц(1-1)2+(1-1)2+(1-1)2+(1-1)2 =0
R ООО «Маяк» =Ц(1-0,84)2+(1-0,76)2+(1-1,5)2+(1-1,19)2 =Ц0,3693=0,6
Из вышеуказанных расчетов можно сделать вывод, что наименьшая рейтинговая оценка у предприятия СПК им. Матросова, т.е. это предприятие можно считать эталонным.
3.3 Пути улучшения рейтинга предприятия
Основной целью функционирования большинства организаций во всём мире является получение прибыли. Для этого предприятие увеличивает свою долю рынка и снижает издержки. Это выражается в проведении более грамотной и умелой маркетинговой политике и составления более эффективной производственной программы.
Кроме этого предприятию необходимо более продуманно подходить к управлению денежными потоками на предприятии. Увеличение кредиторской задолженности на предприятии не очень нравиться кредиторам и собственникам (акционерам), что может привести к проблемам финансирования операционной деятельности. Наличие большого количества свободных денежных средств на счетах предприятия, как правило, говорит не о том, что у предприятия хорошо обстоят дела с финансированием, а о том, что предприятие расточительно использует денежные ресурсы.
Двумя основными показателями работы предприятия являются показатели рентабельности капитала и текущая ликвидность. Очевидно, что для увеличения этих показателей нужно увеличивать прибыль и оборотные средства, и снижать валюту баланса вместе с краткосрочными кредиторскими обязательствами. Эти вещи взаимно противоположные: увеличение первой группы ведёт к увеличению второй; точно так же попытки снизить вторую группу ведут к снижению первой.
Найти оптимальное соотношение между этими значениями – основная цель финансового менеджмента на предприятиях в настоящее время.
Заключение
Безусловно, интерес к подходам, методам и процедурам оценки финансового состояния предприятий с развитием рыночной среды в российских условиях будет только возрастать. С необходимостью должны появиться модели и алгоритмы, построенные на данных отечественной финансовой статистики, ориентированные на российские принципы учета и специфику деловой активности. Подобная деятельность рано или поздно потребует построения стройной единой теории финансовой оценки с глубокой проработкой фундаментальных положений, аксиоматики, фиксацией специфического лексикона, выработкой механизмов построения выводов и обоснования финансовых решений.
Цель курсовой работы заключалась в анализе и оценке оборотных средств МУСП «Уртакульское» Буздякского района Республики Башкортостан. Проводимые анализы основывались на данных отчетности о финансово-экономическом состоянии товаропроизводителей агропромышленного комплекса за 2007-2009 гг.
Отметили, что Буздякский административный район расположен на западе Республики Башкортостан и относится к степной природно-климатической зоне. Район преимущественно аграрный. Климат района умеренно континентальный, характеризующийся умеренно холодной снежной зимой и сравнительно жарким летом. В аграрном отношении почвы Буздякского района являются в большинстве пригодными для всестороннего сельскохозяйственного использования.
Дали общую характеристику МУСП «Уртакульское». Провели анализ использования основных средств, трудовых ресурсов, организационно-правовой характеристики, финансового состояния предприятия.
Анализ данных свидетельствуют о том, что на предприятии наблюдается движение основных фондов, связанное больше с расширением активной части. Коэффициент ввода почти в 3 раза опережает коэффициент выбытия. Это обеспечило прирост фондов в целом на 11744 тыс. руб. или на 15,0% по сравнению с предыдущим годом. Но за последние годы замедлились темпы обновления основных производственных фондов, что негативно отразилось на хозяйственной деятельности предприятия. Численность работников за анализируемый период увеличилась в целом по хозяйству на 24 человек. Это связано с увеличением поголовья сельскохозяйственных животных и с увеличением обрабатываемых земельных площадей. Рассматриваемое МУСП «Уртакульское» является муниципальным унитарным сельскохозяйственным предприятием, основанное на праве хозяйственного ведения. Руководству предприятия нужно больше уделять внимания соотношению активов и пассивов баланса, чтобы увеличить скорость превращения активов в денежную наличность. Коэффициенты ликвидности находятся на уровне ниже нормативных значений, и свидетельствуют о неплатежеспособности предприятия.
В данной работе предпринята попытка рассмотреть наиболее интересные идеи в оценке финансового состояния, которые нашли признание в мировой экономической науке и практике, некоторым образом классифицировать существующие методики, адаптировать их расчетные алгоритмы к российской специфике и сформировать на их основе комплексную систему оценки финансового состояния, которая позволила бы всесторонне изучать финансовые грани предприятий и, в конечном итоге, способствовала бы повышению общего качества принимаемых управленческих решений как на уровне отдельных подразделений, так и в экономике в целом.
Список использованной литературы
Баканов М.И., Шеремет А.Д Теория экономического анализа Учебник. - М.: Финансы и статистика 2007. – 288 с.
Балабанов И.Г. Анализ и планирование финансов хозяйствующего субъекта. - М.: Финансы и статистика, 2007. – 112 с.
Басовский Л.Е. Лунева, А.М. и др., Экономический анализ. Учеб. пособие / Под ред Басовского Л.Е. - М.: ИНФРА М, 2008- 222 с.
Бердникова Т.Б. Анализ и диагностика финансово-хозяйственной деятельности предприятия Учебное пособие. - М.: ИНФРА-М, 2008– 215 с.
Бурмистрова Л.М. Финансы организаций: Учеб. пособие. - М.: ИНФРА-М., 2007. – 240 с.
Григорьева Е.М., Перепочкина Е.Г., Финансы корпораций. Учеб. пособие/под ред. Токарева Г.А. – М.: Финансы и статистика, 2008 – 288 с.
Ермолович Л.Л., Сивчик Т.Д., и др. Анализ хозяйственной деятельности предприятия Учеб пособие/под ред Ермолович Л.Л. – Мн.: Экоперспектива, 2008– 576 с.
Канке А.А., Кошевая И.П. Анализ финансово-хозяйственной деятельности предприятия Учебное пособие – М.: ФОРУМ ИНФРА-М, 2007 – 288 с.
Ковалев В.В. Волкова О.Н. Анализ хозяйственной деятельности предприятия. Учебник – М.: Проспект, 2008- 421 с.
Ковалев В.В. Финансовый анализ: методы и процедуры. -М.: Финансы и статистика, 2007 - 559 с.
Комплексный экономический анализ хозяйственной деятельности: учеб. пособ./под ред. Алексеева А.И., Васильев Ю.В., Малеева А.В., Ушвицкий Л.И.. – М: КНОРУС, 2007. – 672 с.
Крейнина М.Н. Финансовый менеджмент. Учеб пособие. –М.: Дело и Сервис, 2008. - 304 с.
Любушин Н.П. Лещева В.Б., Дьякова В.Г. Теория экономического анализа Учебно-методический комплекс/под ред. проф. Любушина Н.П. – М.: Юрист, 2007 – 480 с.
Пястолов С.М. Анализ финансово хозяйственной деятельности предприятия /Пястолов С.М.. Учеб. для образоват. учреждений сред. проф. образования по специальностям 0601 «Экономика, бухгалтерский учет и контроль 0602 Менеджмент».- М.: Мастерство, 2008. -631 с
Савицкая Г.В. Экономический анализ 8-е изд., перераб. и доп. – Мн.: ООО «Новое знание», 2007. - 688 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия 2-е изд испр и доп – М.: ИНФРА-М, 2008. – 400 с.
Финансы. Учеб. пособ./под ред. Ковалевой А.М.. 5-е изд. Переаб и доп. – М.: Финансы и статистика, 2007. – 416 с.
Шеремет А.Д, Сайфулин Р.С., Негашев Е.В., Методика финансового анализа, 3 е изд, перераб. и доп. – М.:- ИНФРА- М, 2008. -208 с.
Шеремет А.Д., Сайфулин P.C.. Финансы предприятий. Учеб. пособие для претендентов на получение квалиф. аттест. аудитора и проф.бухгалтера, а также для экон. спец-й вузов –М.: ИНФРА-М. 2007. -324 с
Экономический анализ. Учебник для вузов/под ред.