Предпринимательство и предпринимательский капитал
Предпринимателем движут воля к победе, желание борьбы, особый, творческий характер его труда.
Что касается интеллекта предпринимателя то он, по мнению И. Шумпетера, сильно ограничен и избирателен: направлен на весьма узкий круг явлений, которые предприниматель изучает досконально. Ограниченность кругозора не позволяет предпринимателю сравнивать много различных вариантов достижения своей цели и предаваться долгим колебаниям(3).
2. Предпринимательский капитал. Источники его формирования
2.1 Уставный капитал.
Уставный капитал — основной источник формирования собственных средств предприятия, необходимых ему для выполнения уставных обязательств(6).
Под капиталом организации понимают совокупную величину вложений учредителей и прибыли, накопленной организацией. Ни одна экономическая категория не подвергалась такому глубокому анализу и исследованию, как капитал. Он возникает в контексте не только экономических, но и юридических отношений, связанных с функционированием общества в конкретной социально-экономической среде. Капитал организации — сложная величина, включающая ряд составляющих. Их можно разделить на две основные группы: фонды, предоставленные учредителями, и резервы, накопленные организацией в процессе деятельности. Наличие простых материальных ресурсов само по себе не означает автоматического появления капитала в его экономическом смысле. Необходимо, чтобы существовала целая система, в которой капитал может формироваться, преобразовываться, переходить из одного вида в другой.
Уставный капитал является отправной точкой, с которой начинается практическая деятельность любого экономического субъекта.
С точки зрения бухгалтерского учета, уставный капитал — это стоимостная оценка акций (для акционерных обществ) или иных форм вкладов учредителей организации.

 В
соответствии
с п. 67 Положения
по ведению
бухгалтерского
учета и
бухгалтерской
отчетности
в Российской
Федерации,
утвержденного
приказом Минфина
России от 29.07.98 г.
№ 34, в бухгалтерском
балансе отражается
величина уставного
(складочного)
капитала,
зарегистрированная
в учредительных
документах
как совокупность
вкладов (долей,
акций, паевых
взносов) учредителей
(участников)
организации.
Таким образом,
в зависимости
от организационно-правовой
формы предприятия
для характеристики
капитала,
вносимого
учредителями
или участниками,
уставным капиталом
является:
для акционерных
обществ — номинальная
стоимость всех
вы
пущенных
акций;
для
общества с
ограниченной
ответственностью
- сумма всех
долей
собственников;
для государственных предприятий — стоимость имущества, закрепленного за экономическим субъектом на правах полного хозяйственного ведения.
2.2 Основной капитал.
2.2.1 Основной капитал и его роль в производстве.
Любой хозяйствующий субъект, осуществляя производственную деятельность, использует ограниченные экономические ресурсы, которые подразделяются на природные, материальные, трудовые, финансовые и предпринимательство (как особый ресурс). В экономике вместо термина «экономические ресурсы» используется термин «факторы производства». Капитал является одним из факторов производства. Внешне капитал представлен в конкретных формах: средства труда (производительный капитал), деньги (денежный), товар (товарный).
Все авансированные в деятельность хозяйствующего субъекта средства можно назвать капиталом. Часть производительного капитала, вложенная в основные средства (здания, сооружения, оборудование и т.д.), носит название основного капитала. Другая часть производительного капитала, авансированная в оборотные фонды, представляет собой оборотный капитал.
Определяющей составляющей всей производственно-хояйственной деятельности предприятия (фирмы) является основной капитал (основные фонды (средства)).
Основной капитал (фонды) — это стоимостное выражение средств труда. Определяющим признаком основных фондов выступает способ перенесения стоимости на продукт — постепенно, в течение ряда кругооборотов (производственных циклов), частями по мере износа. Таким образом, единовременно авансированная стоимость в уставный капитал (фонд) в части основного капитала совершает постоянный оборот, переходя из денежной в производительную, товарную и снова в денежную форму. В этом состоит экономическое содержание основных фондов.
Основные производственные фонды участвуют во многих производственных циклах, сохраняют свою натурально-вещественную форму до конца эксплуатации, переносят свою стоимость на изготавливаемый продукт по частям по мере износа, возмещаются вначале в денежной форме, потом в натуральной форме.
Закон воспроизводства основного капитала заключается в том, что в условиях нормального экономического развития его стоимость, введенная в производство, полностью восстанавливается, обеспечивая возможность постоянного технического обновления основных средств.
При простом воспроизводстве за счет средств амортизации формируется новая система орудий труда, равная по стоимости изношенным.
При расширенном воспроизводстве требуются новые вложения средств, которые привлекаются из прибыли, взносов учредителей, эмиссии ценных бумаг, кредитов и др.
Хозяйствующие субъекты наряду с основными производственными фондами используют основные непроизводственные фонды. Основные непроизводственные фонды находятся на балансе предприятия (фирмы), но не воспроизводят свою стоимость, она утрачивается. Их содержание и развитие за счет прибыли.
Переход к рыночной системе хозяйствования невозможен без решения вопроса повышения эффективности использования основных фондов и производственных мощностей. От решения этой проблемы зависит место предприятия в промышленном производстве, его финансовое состояние, конкурентоспособность на рынке. Технический уровень, качество, надежность, долговечность продукции зависят от качественного состояния техники и эффективного ее использования, что определяет эффективность производства.
2.2.2 Классификация элементов основного капитала и его структура.
Каждый вид основного капитала (средств) имеет определенное название и сферу применения. Основные средства различаются по многим признакам, что требует их классификации. На предприятиях применяется единая типовая классификация основных фондов (капитала). Руководствуются Общероссийским классификатором основных фондов, утвержденным Постановлением Государственного комитета РФ по стандартизации, метрологии и сертификации от 26 декабря 1996 года № 359. В соответствии с этим постановлением основные фонды группируются по отраслевому признаку, назначению, видам, принадлежности, использованию.
Группировка по отраслевому признаку (промышленность, сельское хозяйство, транспорт, торговля, общественное питание и др.) позволяет получить данные об их стоимости в каждой отрасли. Главным критерием группировки основных фондов по отраслям является вид деятельности данной организации или ее подразделений. В действующем с 1996 года Общероссийском классификаторе основных фондов предусмотрена иная группировка по секторам экономики, отраслям, производящим товары (52%), и отраслям, оказывающим рыночные (нерыночные) услуги (48 %).
Классификация основного фонда по секторам и отраслям народного хозяйства позволяет отслеживать и корректировать направления развития экономики, эффективнее использовать стимулирующие рычаги развития прогрессивных и приоритетных отраслей. Отраслевая структура основных фондов должна быть перестроена: удельный вес отраслей, непосредственно занятых обслуживанием жизни населения, будет возрастать. Повышение конкурентоспособности предприятий промышленности связано, прежде всего, с интенсивным техническим переоснащением.
По назначению и сфере применения основные фонды подразделяются на производственные основные фонды основной деятельности, производственные основные фонды других отраслей, непроизводственные основные фонды.
Для управления основным капиталом на всех уровнях хозяйствования первостепенное значение имеет функционально-видовая группировка средств труда. Она позволяет получить информацию о важнейших качественных изменениях, происходящих в экономическом потенциале хозяйствующего субъекта. Динамика видовой структуры отражает изменения в технической оснащенности производства, темпах внедрения инноваций, развитии специализации, концентрации и т. д. По видам основные фонды подразделяются на следующие группы: здания, сооружения, рабочие и силовые машины и оборудование, измерительные и регулирующие приборы и устройства, вычислительная техника, транспортные средства, инструмент, производственный и хозяйственный инвентарь, рабочий, продуктивный и племенной скот, многолетние насаждения, прочие основные фонды. Видовая структура основных фондов существенно различается до секторам и сферам экономики, а также по их отраслям. Прогрессивность изменения видовой структуры основных фондов находит выражение в увеличении доли их активной части.
 По
степени участия
в процессе
производства
основные
производственные
фонды делятся
на активную
и пассивную
части. К активной
части основных
фондов, оказывающих
прямое воздействие
на изменение
формы и свойств
предметов
труда, относят:
машины, оборудование,
транспортные
средства, приборы,
инвентарь и
др. К пассивной
части фондов
относят здания
и сооружения
и др., т. е. фонды,
обеспечивающие
условия осуществления
производственного
процесса. Чем
выше доля активной
части фондов,
тем большими
возможностями
располагает
хозяйствующий
субъект по
увеличению
объема выпуска.
Отнесение
объектов к
активной и
пассивной
частям зависит
от специфики
отрасли (в
нефтеперерабатывающей
сооружения
— активная
часть).
Соотношение различных групп основных фондов в общей стоимости, выраженное в процентах, составляет структуру основных производственных фондов. Структура основных производственных фондов различных отраслей и предприятий определяется характером и объемом выпускаемой продукции, техническим уровнем производства, уровнем специализации и кооперирования, природно-климатическими условиями.
По принадлежности основные фонды подразделяются на собственные и арендованные.
По признаку использования основные фонды подразделяются на находящиеся в эксплуатации (действующие), на реконструкции и техническом перевооружении, в запасе (резерве), на консервации. Эта группа обеспечивает исчисление сумм амортизации. В составе бездействующих основных фондов выделяют излишние и не используемые в данной организации станки, машины, транспортные средства и т. д.
Принадлежность основных фондов к той или иной учетной группе определяется по данным паспортов, инструкций по эксплуатации, описаний и другой технической документации.
Основные фонды характеризуются также удельным весом стоимости основных фондов (оборудования) различных возрастных групп в общей стоимости фондов. Для анализа возрастной структуры оборудования обычно используют группировку основных фондов на следующие возрастные группы: до 5 лет, от 5 до 10 лет, от 10 до 15 лет, от 15 до 20 лет и свыше 20 лет.(5)
2.3 Оборотный капитал.
2.3.1 Понятие, состав и структура оборотного капитала.
Товарное производство характерно для всех общественно-экономических формаций. На разных этапах развития товарное производство имеет специфические особенности, которые обусловлены производственными отношениями, свойственными данному способу производства. Основой товарного производства в условиях рыночных отношений является частная собственность. Конечная цель товарного производства формируется на основе использования производительного капитала. Его составной частью является оборотный капитал, или оборотные средства.
Оборотные фонды – это та часть производственных фондов, которая полностью потребляется в каждом производственном цикле и переносит всю свою стоимость на вновь созданную продукцию. Натурально-вещественным содержанием оборотных фондов являются предметы труда, которые находятся в производственных запасах (сырьё, основные и вспомогательные материалы, топливо, покупные изделия и полуфабрикаты, тара, запасные части для ремонта, инструмент и другие малоценные и быстроизнашивающиеся предметы), предметы труда, которые вступили в процесс производства (незаконченная продукция, полуфабрикаты собственного производства), и расходы будущих лет на освоение новой продукции и совершенствование технологии. К оборотным фондам относятся малоценные и быстроизнашивающиеся предметы, стоимость которых не превышает 1 млн. руб. или срок службы которых менее года независимо то стоимости. (7)
Оборотные фонды хозяйствующего субъекта последовательно переходят в фонды обращения и наоборот.
Денежные средства, авансированные в оборотные производственные фонды и фонды обращения, характеризуют оборотные средства. Сущность оборотных средств определяется их экономической ролью, необходимостью обеспечения воспроизводственного процесса, включающего как производство, так и процесс обращения.
Оборотные средства по составу состоят из оборотных фондов и фондов обращения. Оборотные фонды заняты в сфере производства. Фонды обращения заняты в сфере обмена (обращения). Оборотные фонды и фонды обращения подразделяются на различные элементы, составляющие материально-вещественную структуру оборотных средств.
Оборотные производственные фонды состоят из производственных запасов и оборотных фондов в процессе производства.
Фонды обращения состоят из следующих элементов:
готовая продукция на сладах,
товары в пути (отгруженная продукция),
денежные средства в расчётах (дебиторская задолженность),
денежные средства в кассе и на расчётном счёте, текущем счёте.
Соотношение между отдельными элементами оборотных средств или их составными частями называется структурой оборотных средств. Структура оборотных средств зависит от отраслевой принадлежности, характера и особенностей организации производственной деятельности, условий снабжения и сбыта, расчётов с покупателями и заказчиками.
Оборотные средства постоянно находятся в движении (должны находиться в движении). Они последовательно проходят стадии обращения, производства, обращения, производства и т.д. и принимают три функциональные формы: денежную, производительную, товарную.
Чем быстрее происходит переход оборотных средств из сферы обращения в производство, тем больше продукции может выпустить хозяйствующий субъект на каждый вложенный рубль, тем больше величина прибыли, а следовательно, больше величина собственных оборотных средств.
2.3.2 Собственные и заёмные оборотные средства.
В ходе производственной деятельности у хозяйствующего субъекта может временно возникнуть потребность в средствах, которые покрываются кредитами.
В условиях экономической самостоятельности и обособленности хозяйствующих субъектов рассчитывать на бюджетные ассигнования нельзя, поэтому источниками формирования оборотных средств являются собственные и заёмные средства.
Объем собственных средств отражается в уставном, добавочном, резервном капитале, прибыли, фондах накопления и потребления, переходящей задолженности по заработной плате и отчислении во внебюджетные фонды (вследствие разрыва в сроках начисления заработной платы).
Привлечённые средства – это средства, которые находятся во временном использовании у хозяйствующего субъекта. Основную часть этих средств составляют заёмные средства (долгосрочные и краткосрочные кредиты и займы). К привлечённым средствам относятся кредиторская задолженность, а также различные специальные фонды, образуемые хозяйствующим субъектом, которые до их расходования могут находиться в обороте и представляют собой внутренние финансовые источники (резерв предстоящих расходов и платежей)
Соотношение собственных и привлечённых средств должно быть оптимальным. Те предприятия (фирмы), которые используют только собственные средства, меньше рискуют, однако степень доходности, как правило, у них ниже, чем у тех, кто наряду с собственными использует заёмные средства.
3. Доход предприятия, его сущность и значение
Организация любого вида бизнеса предполагает расчет доходности и выгодности бизнеса. Доход предприятия зависит от двух составляющих: цены и затрат. Цена есть следствие взаимодействия спроса и предложения. Она выравнивается автоматически. Иное дело затраты — их величина зависит от объема потребляемых трудовых, материальных ресурсов, уровня техники, технической организации производства и труда и т. д. Отсюда следует, что ими можно управлять.
Эффективность производственной, инвестиционной и финансовой деятельности выражается в финансовых результатах.
В условиях рынка каждый хозяйствующий субъект выступает как обособленный товаропроизводитель, который экономически и юридически самостоятелен. Хозяйствующий субъект самостоятелен в выборе сферы бизнеса, формировании товарного ассортимента, определяет затраты, формирует цены, учитывает выручку от реализации, а следовательно выявляет прибыль или убыток по результатам деятельности. В условиях рынка получение прибыли является непосредственной целью производства субъекта хозяйствования. Реализация данной цели возможна только в том случае, если субъект хозяйствования производит продукцию (работы, услуги), которые по своим потребительским свойствам соответствуют потребностям общества. Обществу нужны не рублевые эквиваленты, а конкретные товарно-материальные ценности. Акт реализации продукта (работ, услуг) означает и общественное признание. Получение выручки за произведенную и реализованную продукцию еще не означает получение прибыли. Для выявления финансового результата необходимо выручку сопоставить с затратами на производство и реализацию: когда выручка превышает затраты, тогда финансовый результат свидетельствует о получении прибыли. При равенстве выручки и затрат удается лишь возмещать затраты — прибыль отсутствует, а следовательно, отсутствует и основа развития хозяйствующего субъекта. Когда затраты превышают выручку, субъект хозяйствования получает убытки — это область критического риска, что ставит хозяйствующий субъект в критическое финансовое положение, не исключающее банкротство. Убытки высвечивают ошибки, просчеты в направлениях использования финансовых средств организации производства, управления и сбыта продукции.
Прибыль отражает положительный финансовый результат. Стремление к получению прибыли ориентирует товаропроизводителей на увеличение объема производства продукции, снижение затрат. Это обеспечивает реализацию не только цели субъекта хозяйствования, но и цели общества — удовлетворение общественных потребностей. Прибыль сигнализирует, где можно добиться наибольшего прироста стоимости, создает стимул для инвестирования в эти сферы.
Прибыль представляет собой произведенный и обязательно реализованный прибавочный продукт. Она создается на всех стадиях воспроизводственного цикла, но свою специфическую форму получает на стадии реализации. Прибыль является основной формой чистого дохода (наряду с акцизами и НДС).
На величину прибыли, ее динамику воздействуют факторы как зависящие, так и не зависящие от усилий хозяйствующего субъекта.
Факторы внутренней среды изучаются и учитываются в хозяйственной практике, на них можно воздействовать в плане увеличения прибыли. К внутренним факторам относят: уровень хозяйствования, компетентность менеджера, конкурентоспособность продукции, зарплату, уровень цен на реализуемую продукцию, организацию производства и труда.
Практически вне сферы воздействия находятся факторы внешней среды: уровень цен на потребляемые ресурсы, конкурентная среда, барьеры входа, налоговая система, государственные органы управления, политические, социальные, культурные, религиозные и др.
Величина прибыли зависит от направлений деятельности хозяйствующего субъекта: производственного, коммерческого, технического, финансового и социального.
Прибыль как результат финансовой деятельности выполняет определенные функции. Прибыль отражает экономический эффект, полученный в результате деятельности субъекта хозяйствования. Она составляет основу экономического развития субъекта хозяйствования. Рост прибыли создает финансовую базу для самофинансирования, расширенного воспроизводства, решения проблем социального и материального характера трудового коллектива. За счет прибыли выполняются обязательства предприятий (фирм) перед бюджетом, банками и другими организациями. Прибыль является не только финансовым результатом, но и основным элементом финансовых ресурсов. Отсюда следует, что прибыль выполняет воспроизводственную, стимулирующую и распределительную функции. Она характеризует степень деловой активности и финансового благополучия предприятия. По прибыли определяют уровень отдачи авансированных средств в доходность вложений в активы.
В условиях рыночных отношений субъект хозяйствования должен стремиться, если не к получению максимальной величины прибыли, то к той величине прибыли, которая обеспечит динамичное развитие производства в условиях конкуренции, позволит ему удержать позиции на рынке данного товара, обеспечить его выживаемость. Решение данных задач предполагает не только знание источников формирования прибыли, но и определение методов оптимального их использования. Управление прибылью выступает в качестве одного из двух базовых направлений финансовой политики и ставит своей задачей максимизацию доходов по имеющимся источникам финансовых результатов с одновременным расширением общей номенклатуры этих источников.
Получение прибыли возможно за счет монопольного положения или уникальности продукта на рынке того или иного товара. Реализация данного источника возможна за счет постоянного обновления продукта и удержания доли производства и сбыта. Однако следует учитывать влияние таких факторов как растущая конкуренция со стороны других субъектов хозяйствования и антимонопольная политика государства. Получение прибыли, касающееся практически всех предприятий и фирм, связано с производственной и предпринимательской деятельностью. Реализация данного источника возможна только при соответствующих маркетинговых исследованиях рынка. Величина прибыли в данном случае зависит от правильности выбора бизнеса, от создания конкурентоспособных условий продажи товаров, от объемов производства, от величины и структуры издержек производства.
В современных условиях важнейшим источником увеличения прибыли является инновационная деятельность. Реализация данного источника предполагает постоянную работу по изменению потребительских свойств продукции, работ и услуг.
4. Распределение и использование прибыли
Различные стороны производственной, сбытовой, снабженческой и финансовой деятельности получают законченную денежную оценку в системе показателей финансовых результатов. Показатели финансовых результатов характеризуют абсолютную эффективность хозяйствования предприятия. Однако не вся получаемая прибыль остается предприятию, так как она распределяется между обществом в лице государства и субъектом хозяйствования. Объектом распределения на любом предприятии является балансовая прибыль. Под ее распределением понимается направление прибыли в бюджет и по статьям использования в рамках субъекта хозяйствования. Законодательно распределение прибыли регулируется в той ее части, которая поступает в бюджеты различных уровней в виде налогов и других обязательных платежей. Принципы распределения определяет государство. Они отражены в законодательных актах и нормативных документах по налогообложению. Прибыль, получаемая субъектом хозяйствования, подвергается обложению налогом.
Для исчисления облагаемой налогом прибыли балансовая прибыль уменьшается на:
сумму рентных платежей (вносимых в установленном порядке из прибыли);
сумму дивидендов, полученных по акциям, облигациям и другим ценным бумагам;
сумму доходов, полученных от долевого участия в совместных предприятиях;
сумму затрат, осуществленных за счет прибыли на оказание помощи сельскому хозяйству (но не более 1 % облагаемой прибыли).
Обновление основного капитала является основой выхода из экономического кризиса хозяйствующих субъектов. С целью стимулирования развития технического прогресса субъектам хозяйствования предоставляются льготы, снижающие величину налогооблагаемой прибыли, а следовательно, увеличивающие чистую прибыль. Облагаемая прибыль уменьшается на:
сумму в размере 30 % затрат (кроме капитальных вложений) на проведение НИОКР, подготовку и освоение новых прогрессивных технологий и видов продукции, осуществляемых за счет прибыли, остающейся в распоряжении субъекта хозяйствования;
сумму
прибыли, используемую
на погашение
кредита, предоставленного
на финансирование
централизованных
капитальных
вложений, не
покрываемых
за счет прибыли,
направляемой
на накопление;
сумму в размере
30 % затрат, связанных
с проведением
природоохранных
мероприятий,
осуществляемых
за счет прибыли,
остающейся
в распоряжении
субъекта
хозяйствования;
сумму затрат, осуществляемых за счет прибыли, остающейся в распоряжении субъекта хозяйствования на гуманитарные цели.
Предприятия, получившие в прошлом году убыток, освобождаются от уплаты налога с части прибыли.
Балансовая прибыль уменьшается на вышеперечисленные льготы и характеризует величину налогооблагаемой прибыли. Налогооблагаемая прибыль облагается налогом по ставке 24 %.
Разница между балансовой прибылью и суммой налога на прибыль характеризует чистую прибыль. Чистая прибыль количественно равна прибыли в распоряжении субъекта хозяйствования в том случае, если нет расходов, относимых на чистую прибыль. К расходам, относимым на чистую прибыль, относят все сверхнормативные расходы (превышение расходов на рекламу, на представительские расходы, на командировочные, превышение расходов по кредиту, амортизации).
Чистая прибыль (прибыль в распоряжении субъекта хозяйствования) поступает в распоряжение предприятия. Она должна обеспечить финансовыми ресурсами потребности расширенного воспроизводства, осуществление социальных программ, выплату дивидендов по акциям.
При распределении прибыли, определении основных направлений ее использования необходимо учитывать состояние конкурентной среды. Конкурентная борьба определяет необходимость существенного расширения и обновления производственного потенциала.
Для каждой организационно-правовой формы определен соответствующий механизм распределения прибыли, остающейся в распоряжении субъекта хозяйствования. Он основан на особенностях внутреннего устройства и регулирования деятельности субъектов хозяйствования соответствующих форм собственности.
Определение направлений использования (расходования) прибыли, остающейся в распоряжении предприятия, структуры статей ее использования находится в компетенции самого субъекта хозяйствования. Государство не устанавливает каких-либо нормативов распределения прибыли, но через порядок предоставления налоговых льгот стимулирует направление прибыли на капитальные вложения производственного и непроизводственного характера, на благотворительные (гуманитарные) цели, на финансирование природоохранных мероприятий, расходов по содержанию объектов и учреждений непроизводственной сферы. Законодательство определяет размер резервного фонда: не менее 15 % от уставного капитала, размер ежегодных обязательных отчислений не менее 5 % от чистой прибыли. Он используется для покрытия убытков, а также для погашения облигаций и выкупа акций в случае отсутствия иных средств.
Порядок распределения и использования прибыли фиксируется в Уставе и определяется положением, основные принципы распределения отражены в учетной политике хозяйствующего субъекта. Расходование прибыли может осуществляться либо путем непосредственного финансирования расходов из прибыли, либо путем предварительного формирования за счет прибыли различных фондов, средства которых затем используются по назначению. В целях использования прибыли создаются фонды: резервный, потребления и социальной сферы, акционирования работников, т. е. дивидендов.
В течение года субъект хозяйствования направляет на текущие нужды прибыль в соответствии с их назначением, т. е. расходует прибыль прошлых лет. Из прибыли отчетного года выплачиваются налоги и другие обязательные платежи. Затем составляется смета расходования прибыли на предстоящий год, которая включает в себя следующие элементы расходования:
налоги, сборы, платежи, относимые на прибыль в распоряжении субъекта хозяйствования;
оплата процентов по ссудам и займам;
все сверхнормативные расходы, относимые на чистую прибыль;
материальное поощрение персонала;
финансирование социальной сферы.
Часть прибыли может быть нераспределенной; это дополнительный финансовый резерв, который может быть использован для пополнения фондов и увеличения уставного капитала.
Субъект хозяйствования может иметь убытки, которые покрываются за счет прибыли отчетного года, нераспределенной прибыли прошлых лет, средств резервного фонда и взносов акционеров.
Распределение чистой прибыли — это вопрос инвестиционной и технической политики субъектов хозяйствования, в акционерных обществах это еще и вопрос дивидендной политики.
Капитализация чистой прибыли позволяет расширить деятельность за счет собственных более дешевых источников финансирования. При этом снижаются расходы на привлечение дополнительных источников, на выпуск новых акций.
Размеры капитализации чистой прибыли позволяют оценить не только темпы роста собственного капитала, но и оценить запас финансовой прочности, т.е. оборачиваемость всех активов, рентабельность продаж. Темпы роста производства зависят не только от спроса, рынков сбыта, мощностей, но и от состояния финансовых ресурсов, структуры капитала и других факторов.
Распределение прибыли на предприятиях различных организационных форм имеет свои особенности. Прибыль полного товарищества распределяется между участниками в соответствии с учредительным договором, в котором определяются доли его участников. Каждый участник, получив часть прибыли, учитывает ее в качестве внереализационного дохода и с общей суммы в установленном порядке исчисляет налог, который вносит в бюджет. При недостаточности прибыли вкладчики получают меньший процент прибыли на свой вклад, либо недостающая часть прибыли может быть выплачена в следующем году.
В коммандитном товариществе с балансовой прибыли вносится налог на прибыль для юридических лиц. После этого часть прибыли направляется вкладчикам в доле, соответствующей их вкладу в капитал товарищества, затем прибыль направляется на техническое и социальное развитие. Остаток прибыли распределяется между действительными членами (полными товарищами). В том случае, если прибыль получена не в полном объеме или не получена вовсе, возможны разные варианты.
При убытках необходимо продать часть имущества и отдать вкладчикам их долю прибыли.
При недостаточности средств может быть принято решение о невыплате пайщикам прибыли.
Прибыль общества с ограниченной ответственностью (ООО) облагается налогом и распределяется в порядке, установленном для юридических лиц. Каждому участнику выплачивается доля прибыли, которая соответствует его вкладу в уставный капитал, после внесения в бюджет налогов, других платежей, после направления прибыли на развитие производства и материальное поощрение персонала.
В акционерных обществах механизм распределения и порядок выплаты дивидендов отражен в Уставе общества. Особенностью распределения прибыли в акционерных обществах является формирование резервного и других фондов, которые предназначаются для покрытия убытков и в случае низкой прибыли отчетного года для выплаты доходов по ценным бумагам. Часть прибыли, используемой на накопление, может быть направлена на увеличение уставного капитала или в качестве взноса в уставный капитал дочернего общества. Возможно использование части прибыли для распределения между работниками в виде денежных средств или акций. В целях развития производства при недостаточности прибыли может быть принято решение о реинвестировании дивидендов по простым акциями и о невыплате доходов их владельцам. Важнейшим моментом финансового планирования является распределение прибыли на инвестируемую часть и дивиденды, так как от этого зависит развитие акционерного общества и его возможности выплачивать дивиденды в будущем. Высокие дивиденды ведут к «проеданию» основного капитала, низкие — снижают рыночный курс акций.
Государственные унитарные предприятия обладают определенной самостоятельностью в плане распределения прибыли. Размер прибыли, перечисляемой в бюджет, определяется в Уставе при его образовании. Прибыль, изымаемая государством, выступает не в виде налогов и сборов, а в виде арендной платы, уплачиваемой арендатором (предприятием) собственнику (государству) за пользование имуществом.
Порядок распределения прибыли на казенных предприятиях регулируется Типовым уставом казенного завода и порядком планирования и финансирования деятельности казенных заводов. Прибыль от реализации, произведенной в соответствии с планом-заказом, направляется на финансирование мероприятий, обеспечивающих выполнение плана-заказа, плана развития и на другие производственные цели, а также на социальное развитие по нормативам, которые утверждаются Министерством финансов РФ. Свободный остаток прибыли, остающейся после ее направления на указанные цели, подлежит изъятию в доход федерального бюджета. (6)
ЗАКЛЮЧЕНИЕ
Итак, предпринимательская деятельность - это особый вид деятельности, направленный на извлечение прибыли, которая основана на самостоятельной инициативе, ответственности и инновационной предпринимательской идее (рис. 1.1). Предпринимательская идея представляет собой выявленный возможный интерес производителя, имеющий видимые очертания какой-либо конкретной экономической формы. Выявление такого интереса может осуществляться посредством совмещения возможностей предпринимателя с потребностями рынка, или, наоборот, путем совмещения потребностей рынка с возможностями предпринимателя. Предпринимательство выступает в качестве особого вида экономической активности, ибо его начальный этап связан, как правило, лишь с идеей - результатом мыслительной деятельности, впоследствии принимающей материализованную форму. Предпринимательство характеризуется обязательным наличием инновационного момента, будь то производство нового товара, смена профиля деятельности или основание нового предприятия. Новая система управления производством, качеством, внедрение новых методов организации производства или новых технологий – это тоже инновационные моменты. В предпринимательстве целесообразно рассматривать два основных элемента:
- новаторскую инновационную деятельность как предпринимательскую функцию (табл. 1.2);
- действия предпринимателя как носителя и реализатора данной функции (рис. 1.3).
Результатом каждого типа предпринимательской деятельности является достижение поставленных предпринимателем целей. В качестве основных целей предпринимательской деятельности могут выступать:
·получение прибыли от вложенного в тот или иной объект предпринимательства капитала, финансовых, ресурсных и материальных средств;
·удовлетворение спроса общества на конкретные потребности его членов или страны, региона.
В процессе функционирования производства или посреднической деятельности цели могут иметь более широкий спектр. Например, в качестве целей могут быть:
·накопление денежных средств для завоевания новых рынков и развития производства;
·улучшение социальных условий сотрудникам организации;
·оптимизация спроса покупателей на продукцию организации;
·оказание помощи в улучшении этических и моральных норм общества, улучшение культуры потребления и т.д.
Для достижения целей определяются и решаются конкретные задачи предпринимательской деятельности в рамках текущей или перспективной политики предприятия. Политика организации определяет направление и методы осуществления предпринимательской деятельности, ее стиль, которые обеспечивают эффективное поведение организации в сложившихся или меняющихся условиях окружающей среды.
Список литературы
Теория фирмы. Под редакцией В.М. Гальперина СПб 2003г. стр. 14
Шумпетер И. Теория экономического развития Москва 2003г. с. 169-170.
Ивашковский С.Н. Макро и микро анализ стр. 56-62
Багиев Г.Л., Асаул А.Н. Организация предпринимательской деятельности. Учебное пособие/ Под общей ред. проф. Г.Л.Багиева. - СПб.: Изд-во СПбГУЭФ, 2002. 231 с
Новые рефераты по бухгалтерскому учёту / Под ред. Н.Н Хахоновой. Серия «Банк рефератов». – Ростов н/Д: Феникс, 2002. – 352 с.
Каморджанова Н.А., Карташова И.В. Бухгалтерский учёт 5-е изд. – Спб.: Питер 2005. – 304 с.: ил. – (Серия «Краткий курс»)
Зайцев Н.Л. Экономика промышленного предприятия: Учебник. – 2-е изд. Перераб. И доп. – М.: Инфра-М, 2002. – 336 с.
Чечевицына Л.Н. Микроэкономика. Экономика предприятия (фирмы). – Ростов н/Д: изд-во «Феникс», 2003. – 384 с.
Багиев Г.Л. Асаул А.Н. Организация предпринимательской деятельности. Учебное пособие/ Под общей ред. проф. Г.Л. Багиева. – СПб.: Изд-во СПбГУЭФ, 2002. 231 с.
Основы предпринимательской деятельности: Экономическая теория: Учеб. пособие / Под ред. В. М. Власовой. - М.: Финансы и статистика, 2004. - 192 с: ил.
Дробозина Л.А. Общая теория финансов – М. 2002.
Финансы, денежное обращение и кредит: Учебник / М.В. Романовский и др.; Под ред. М.В. Романовского, О.В. Врублевской. — М: Юрайт-Издат, 2004. 512 с.
Финансы и кредит: Учеб. пособие для студ. сред. проф. учеб. заведений / Л. В. Перекрестова, Н. М. Романенко, С. П. Сазонов. — М.: Издательский центр «Академия», 2003. — 288 с.
Головань С.И. Бизнес-планирование: Учебное пособие. — Ростов-на-Дону: Феникс, 2002. — 320 с.
Налоги и налогообложение: Учеб. пособие для сред. проф. учеб. заведений / О. В. Скворцов, Н. О. Скворцова. — 2-е изд., испр. и доп. — М.: Издательский центр «Академия» 2004. – 240 с.
Управление организацией: Под ред. А.Г. Поршнева, З.П. Румянцевой, Н.А. Соломатина. М.: ИНФРА-М, 2002
Дробозина Л.А. Общая теория финансов. М.: Инфра-М, 2003
Приложения
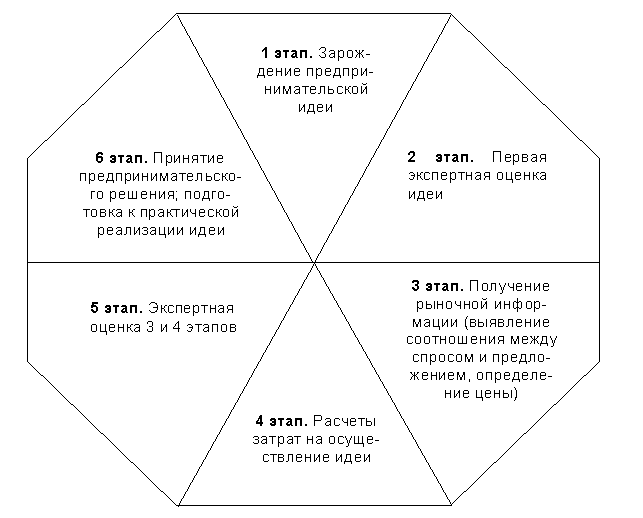
Рис. 1.1. Общая схема предпринимательской деятельности
Таблица 1.2
Классификация инновационной деятельности
|
Критерий |
Виды инноваций |
| Распространенность |
- Единичные |
| Место в производственном цикле |
- Сырьевые |
| Преемственность |
- Открывающие |
| Охват доли рынка |
- Локальные |
| Потенциал и степень новизны |
- Радикальные |
| Сфера деятельности предпринимателя |
- Технологические (производственные) |
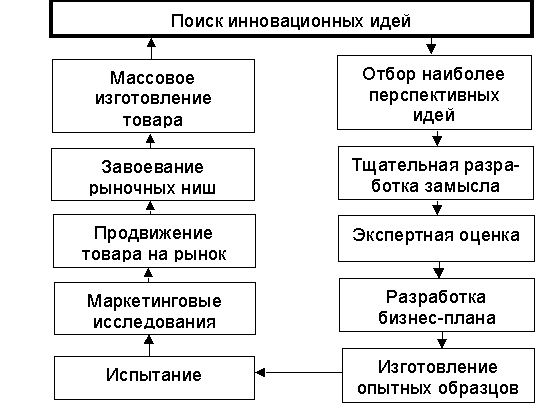
Рис. 1.3. Действия предпринимателя по разработке новшеств