Основні напрямки удосконалення діяльності ВАТ з іноземними інвестиціями "Курганський бройлер"

Рисунок 2.1 Структурно – організаційна схема відкритого акціонерного товариства з іноземними інвестиціями «Курганський бройлер»
2.2 Аналіз фінансово-економічної діяльності ВАТ з іноземними інвестиціями «Курганський бройлер»
Основним предметом діяльності підприємства є виробництво і переробка м'яса птаха (бройлерів) на основі кроса “Арбоc Айкерс”.
Таблиця 2.1
Асортимент випускаємої продукції
| Курчата бройлери 1 категорії | Курчата бройлери 2 категорії |
| Четвертинка | Жир |
| Філе | Шия без шкіри |
| Суповий набір | Набір для бульону |
| Курчата табака | Груднина |
| Набір для супу | М'язові шлунки |
| Печінка із серцем | Голови, лапи |
Контроль якості продукції щодня здійснюється “Ветеринарно-виробничою лабораторією”, що знаходиться на території підприємства. Ветеринарно-виробничу лабораторію ВАТ з іноземними інвестиціями «Курганський бройлер» контролює і перевіряє продукцію районна ветеринарна лабораторія один раз у 10 днів. Обласна ветеринарна лабораторія займається перевіркою продукції один раз у 2 місяці. А обласна санстанція контролює і займається перевіркою продукції один раз у квартал.
Тому продукція, вироблена підприємством, безперечно, має гарну якість, що дозволяє залучати усе більшу кількість покупців і конкурувати з підприємствами, що працюють у цій сфері.
ВАТ з іноземними інвестиціями «Курганський бройлер» уклало довгостроковий договір консигнації з підприємствами групи компанії “Співдружність”, через які реалізується 90 % готової продукції підприємства. Крім цього, підприємство має свою мережу роздрібної торгівлі і проводить оптову реалізацію іншим споживачам, як правило, ними є населення.
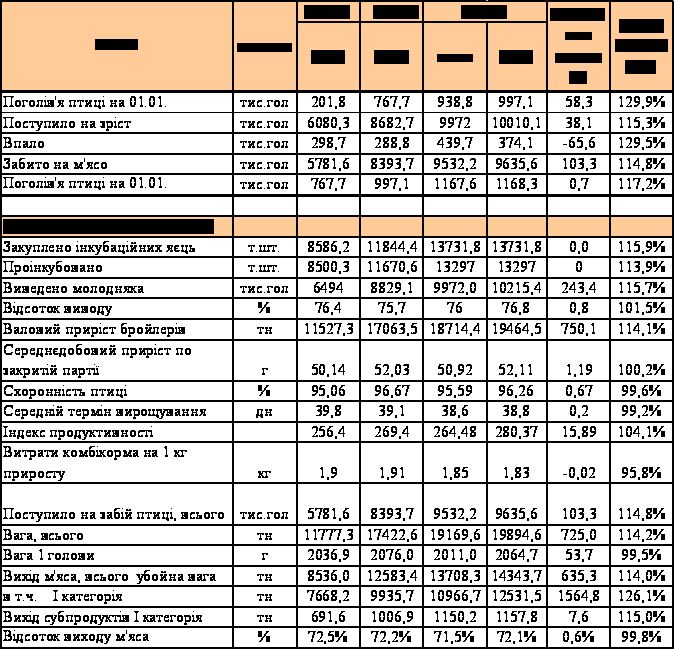
За 2005 рік поставлено на вирощування 10 010,1 тисяч голів бройлерів, що на 38,1 тисячі голів більше, чим заплановано. У першу чергу на ріст поголів'я уплинув виводок курчати бройлерів, що склав 76,8 % при плані 76 %.
Здано на забій 9635,6 тисяч голів бройлерів з живою масою 19894,6 тонн. При цьому схоронність поголів'я склала 96,26 % при плані 95,59 %, середня жива маса 1 голови також вище планової: при плані 2011 грам, фактично склала 2065 грам. Отримано середньодобовий приріст ваги 52,11 грама, при плані 50,92 грам. Конверсія корму при плані 1,85 фактично склала 1,83 кг на 1 кг приросту. Фактичний індекс продуктивності склав 280,4 при плані 264,5.
За 2005 рік зроблено м'яса в забійній вазі 14343,7 тонн, це більше чим заплановано на 635,4 тонн. Хочу відзначити, що через більш високий фактичний вихід м'яса, при плані 71,5 % - фактично 72,1 %, додатково отримано близько 119,4 тонн м'яса в забійній вазі, також додатково отримано готової продукції за рахунок:
Зверхнормативної схоронності 96,26 % - 138,5 тонн
(10010,1 тис. голів х (96,26% - 95,59%) х 2,065 кг)
Зверхнормативної ваги 1 голови – 520,3 тонн
(9635,6 тис. голів х (2,065 кг - 2,011 кг))
Таблиця 2.2
Виробничі показники за 2005 рік
Таблиця 2.3
Основні показники вирощування 2005 року в порівнянні з 2004 роком по бригадах ВАТ з іноземними інвестиціями «Курганський бройлер»
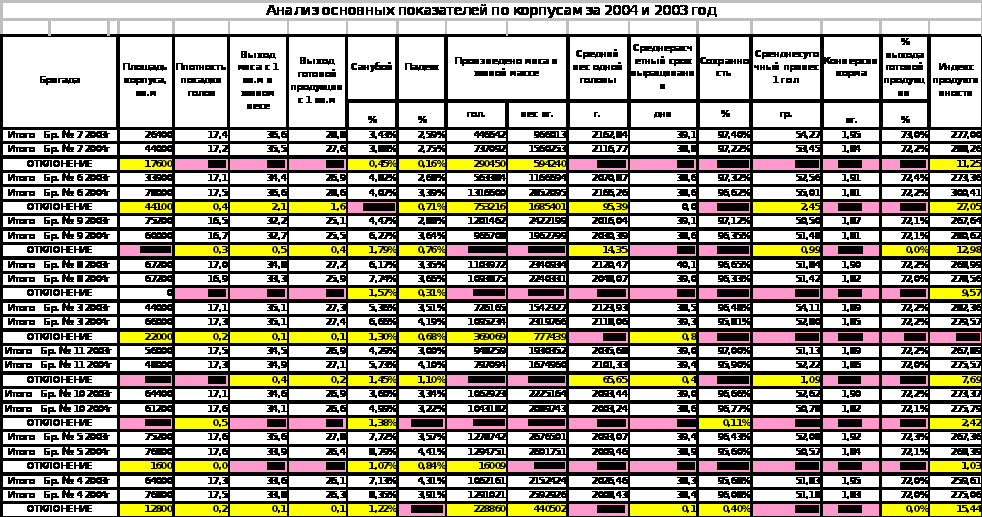
З даних таблиці видно, що незважаючи на збільшення середньодобового приросту ваги на 0,08 грам збільшення виходу м'яса в живій вазі з 1 м2 немає.
Основними реальними причинами є:
Зменшення середньорозрахункового терміну вирощування.
Погіршення показників змушеного забою і падежу.
При фактичному терміні вирощування 2004 року 39,1 день, показники 2005 року були б наступними:
Таблиця 2.4
Показники змушеного забою і падежу
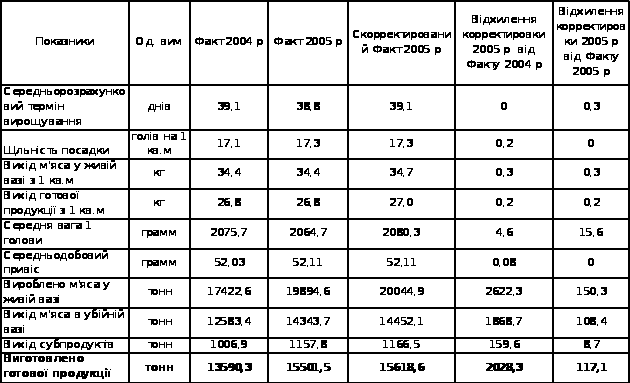
При плануванні графіків забою на рік основним принциповим підходом є забій птаха з одного корпусу площею 1600 м2 чи з двох корпусів площею 1100 м2. Фахівцями підприємства проводиться щомісячне коректування графіків забою з метою збільшення середньорозрахункового терміну вирощування і як наслідок одержання більшої ваги готової продукції з 1 м2 корисної площі.
2.2.1 Аналіз майнового стану підприємства
Майновий стан підприємства характеризується складом, розміщенням, структурою і динамікою активів (майна) і пасивів (власного капіталу і зобов'язань). Інформація про наявність у підприємства ресурсів і прийняті їм зобов'язання приведена в балансі (форма №1, П(З)БО2 «Баланс»). Економічні ресурси забезпечуються зобов'язаннями і капіталом власників: Активи = Зобов'язання + Власний капітал.
Приведене рівняння відоме як основне балансове рівняння. Елементами балансу, безпосередньо зв'язаними з аналізом майнового стану підприємства і змін у ньому, є: активи, власний капітал, зобов'язання.
Аналіз майнового стану підприємства проводиться за допомогою скороченого аналітичного балансу (табл. 2.5, 2.6), що утвориться з вихідного балансу шляхом об'єднання в окремі групи однорідних по своєму складі й економічному змісті статей.
Аналіз скороченого аналітичного балансу поділяється на горизонтальний і вертикальний. У табл. 2.5 і 2.6 графи 3,5,7,9 відносяться до горизонтального, а графи 4,6,8 – вертикального балансу. Горизонтальний баланс визначає абсолютні і відносні зміни значень окремих видів активів і пасивів за звітний період, а також у динаміці за ряд років. Вертикальний аналіз передбачає вивчення структури активу і пасиву балансу. Перевагою вертикального аналізу в порівнянні з горизонтальним є можливість зіставлення структурних показників різних по розмірах капіталу підприємств аналогічного напрямку діяльності.
Таблиця 2.5
Аналіз майна підприємства (станом на кінець року)
| № з/п | Види активів (майна) | 2005 р. (минулий) | 2006 р. (звітний) | зміна (+,-) | ||||
| сума, т.грн. | у % до суми | сума, т.грн. | у % до суми | сума, т.грн. | від.вага, % | у % до 2004 р. | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7=5-3 | 8=6-4 | 9=7/3*100 |
| Майно усього | 16556 | 100,00 | 18257 | 100,00 | 1701 | 0,00 | 10,27 | |
| 1 | Необоротні активи | 10158 | 61,36 | 10887 | 59,63 | 729 | -1,72 | 7,18 |
| 1.1 | Основні засоби | 5843 | 35,29 | 7315 | 40,07 | 1472 | 4,77 | 25,19 |
| 2 | Оборотні активи | 6187 | 37,37 | 7164 | 39,24 | 977 | 1,87 | 15,79 |
| 2.1 | Оборотні виробничі фонди | 4960 | 29,96 | 5827 | 31,92 | 867 | 1,96 | 17,48 |
| 2.1.1 | Виробничі запаси | 4300 | 25,97 | 5311 | 29,09 | 1011 | 3,12 | 23,51 |
| 2.2 | Фонди звертання | 1227 | 7,41 | 1337 | 7,32 | 110 | -0,09 | 8,96 |
| 2.2.1 | Готова продукція | 307 | 1,85 | 350 | 1,92 | 43 | 0,06 | 14,01 |
| 2.2.2 | Поточна дебіторська заборгованість | 169 | 1,02 | 263 | 1,44 | 94 | 0,42 | 55,62 |
| 2.2.3 | Кошти і поточні фінансові інвестиції | 703 | 4,25 | 678 | 3,71 | -25 | -0,53 | -3,56 |
| 2.2.4 | Інші оборотні активи | 48 | 0,29 | 46 | 0,25 | -2 | -0,04 | -4,17 |
| 3 | Витрати майбутніх періодів | 211 | 1,27 | 206 | 1,13 | -5 | -0,15 | -2,37 |
У таблиці 2.5 показано, що загальна вартість майна зросла на 1701 тис. грн. чи на 10,27 %. У його складі за станом на 2004 р. основних і необоротних активів було 63,36 %. На наступний рік вони збільшилися на 729 тис. грн., а їх питома вага у вартості майна підприємства знизилася на 1,72 %. Говорячи про питому вагу основних засобів, у динаміці спостерігається збільшення цього показника на 25,19 % у порівнянні з попереднім періодом, а це позитивна тенденція. Оборотні активи зросли на 977 тис. грн. чи 1,87 % в основному за рахунок збільшення оборотних виробничих фондів і виробничих запасів. Але варто також звернути увагу на, нехай і незначне, зменшення коштів і поточних фінансових інвестицій (на 3,56 % у порівнянні з попереднім, чи значенням на 25 тис. грн.)
У даній ситуації в динаміці має місце збільшення майна в цілому, як згадувалось раніше на 10,27 %, за рахунок збільшення частки багатьох елементів в активах (основних засобів, оборотних активів, оборотних виробничих фондів, виробничих запасів і ін.).
Таблиця 2.6
Аналіз капіталу підприємства (станом на кінець року)
| № з/п | Види пасивів (капіталу) | 2005 р. минулий | 2006 р. звітний | зміна (+,-) | ||||
| сума, т.грн. | у % до суми | сума, т.грн. | у % до суми | сума, т.грн. | від.вага, % | у % до мин. | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7=5-3 | 8=6-4 | 9=7/3*100 |
| Капітал усього | 16556 | 100,0 | 18257 | 100,0 | 1701 | 0,0 | 10,27 | |
| 1 | Власний капітал | 10330 | 62,4 | 9791 | 53,6 | -539 | -8,8 | -5,22 |
| 1.1 | Статутний капітал | 6813 | 41,2 | 6654 | 36,4 | -159 | -4,7 | -2,33 |
| 2 | Зобов'язання | 6226 | 37,6 | 8466 | 46,4 | 2240 | 8,8 | 35,98 |
| 2.1 | Забезпечення майбутніх витрат і платежів | 0 | 0,0 | 0 | 0,0 | 0 | 0,0 | |
| 2.2 | Довгострокові зобов'язання | 3218 | 19,4 | 4615 | 25,3 | 1397 | 5,8 | 43,41 |
| 2.3 | Поточні зобов'язання | 3008 | 18,2 | 3851 | 21,1 | 843 | 2,9 | 28,03 |
| 2.3.1 | Кредиторська заборгованість | 642 | 3,9 | 1397 | 7,7 | 755 | 3,8 | 117,60 |
| 3 | Доходи майбутніх періодів | 0 | 0,0 | 0 | 0,0 | 0 | 0,0 |
Аналізуючи табл. 2.6, слід зазначити, що загальна сума капіталу зросла на 1701 тис. грн. чи 10,27 % (аналогічно табл. 2.5) найбільша питома вага (62,4 % у 2004р. і 53,6 % у 2005 р.) належить власному капіталу, хоча спостерігається його зменшення. Поряд з цим відбувається збільшення зобов'язань підприємства майже на 36 % у порівнянні з попереднім періодом за рахунок збільшення довгострокових зобов'язань і збільшення кредиторської заборгованості майже в 2 рази.
Аналіз структури активу і пасиву балансу доповнюється системою структурних показників (табл. 2.7), що визначаються за даними таблиць 2.5, 2.6.
Таблиця 2.7
Показники структури активу і пасиву балансу підприємства (станом на кінець року), %
| Показники | Роки | зміна (+,-) | |
| 2004 минулий | 2005 звітний | ||
| 1 | 2 | 3 | 4 = 3 – 2 |
| Структура активу (відносна вага): | |||
| - необоротних активів у майні | 61,36 | 59,63 | -1,72 |
| - оборотних активів у майні | 37,37 | 39,24 | 1,87 |
| - оборотних виробничих фондів в оборотних активах | 80,17 | 81,34 | 1,17 |
| - фондів обробки у оборотних активах | 19,83 | 18,66 | -1,17 |
| - дебіторської заборгованості у майні | 1,02 | 1,44 | 0,42 |
| - дебіторської заборгованості у оборотних активах | 2,73 | 3,67 | 0,94 |
| - грошових засобів та дійсних фінансових інвестицій у майні | 4,25 | 3,71 | -0,53 |
| - грошових засобів та дійсних фінансових інвестицій у оборотних активах | 11,36 | 9,46 | -1,90 |
| Структура пасиву (відносна вага): | |||
| - власного капіталу у спільному капіталі | 62,4 | 53,6 | -0,09 |
| - зобов’язань у спільному капіталі | 37,6 | 46,4 | 0,09 |
| - довгострокових зобов’язань у зобов’язаннях | 51,69 | 54,51 | 2,83 |
| - дійсних зобов’язань у зобов’язаннях | 48,31 | 45,49 | -2,83 |
| - кредиторської заборгованості у суспільному капіталі | 3,9 | 7,7 | 0,04 |
| - кредиторської заборгованості у зобов’язаннях | 10,31 | 16,50 | 6,19 |
На додаток до аналізу структури активу і пасиву балансу, проведених у табл. 2.5 і 2.6, слід зазначити також структурні показники оборотних активів і зобов'язань. Говорячи про оборотні активи, ми бачимо, що основну їхню частину складають виробничі фонди (80,17 % і 81,34 % відповідно в попередньому і звітньому роках). Особливу увагу варто звернути на негативну тенденцію зменшення, що намітилася, суми коштів (як високоліквідних активів) і зменшення їхньої питомої ваги як у структурі майна, так і оборотних активів.
Говорячи про зобов'язання підприємства, а саме про їхню структуру, ми бачимо приблизно рівні частки займають довгострокові і поточні зобов'язання, хоча спостерігаються різні їхні зміни в динаміці: збільшення довгострокових і зниження короткострокових. Негативним моментом є те, що дебіторська і кредиторська заборгованість значно відрізняються один від одного, і відбувається збільшення сум заборгованості в динаміці.
Крім того, для оцінки майнового стану підприємства з погляду характеристики стану і руху основних засобів використовуються наступні показники:
Коефіцієнт зносу основних засобів, % (за даними балансу):
Знос основних засобів х 100
Первинна вартість основних фондів
Коефіцієнт придатності основних засобів, %:
100 – коефіцієнт зносу основних засобів
Приведені показники можуть обчислюватися на початок чи на кінець року та у середньому за рік.
Показники стану і руху основних засобів приведені в табл.2.8
Таблиця 2.8
Показники оцінки майнового стану підприємства, %
| Показники | Роки |
Зміна (+,-) |
|
| 2004 минулий | 2005 звітний | ||
| 1 | 2 | 3 | 4 =3 – 2 |
| Коефіцієнт зносу основних засобів | 5,15 | 5,95 | 0,8 |
| Коефіцієнт придатності основних засобів | 94,85 | 94,05 | -0,8 |
Коефіцієнт зносу основних засобів характеризує частину зношених основних засобів у загальній їхній вартості. Рівень цього зносу є узагальнюючим показником технічного стану основних засобів. Можна говорити, що знос невеликий. Зменшення обсягу фінансових інвестицій зробило негативний вплив на основні виробничі фонди підприємства. Так коефіцієнт зносу основних засобів підвищився на 0,8 % і склав 5,95 % у звітньому році, а коефіцієнт придатності основних засобів знизився на ту ж величину, тому що ці коефіцієнти взаімопов’язані.
Сама по собі структура вартості майна ще не свідчить про фінансовий стан підприємства. Структура майна підприємства, її динаміка не дає відповіді на питання, наскільки вигідно для інвестора вкладення засобів у дане підприємство, а тільки оцінює стан активів і наявність засобів для погашення зобов'язань.
Аналіз динаміки і структури майна в цілому дає можливість установити розмір абсолютного і відносного приросту чи зменшення всього майна підприємства й окремих його видів. Приріст активу свідчить про розширення діяльності підприємства.
2.2.2 Аналіз фінансової стійкості підприємства
Суть фінансової стійкості визначається ефективним формуванням, розподілом і використанням фінансових ресурсів. Фінансова стійкість – це критерій надійності партнера. Її оцінка дозволяє зовнішнім суб'єктам аналізу (у першу чергу, діловим партнерам) визначити фінансові можливості підприємства на тривалий термін. Фінансова стійкість являє собою комплексне поняття, що формується в процесі усієї виробничо-господарської діяльності, під впливом різних фінансово-економічних процесів, є головним компонентом загальної економічної стійкості підприємства.
Таким чином, фінансову стійкість можна визначити як такий стан фінансових ресурсів підприємства, їхній розподіл і використання, при якому підприємство, вільно маневруючи засобами, здатно забезпечити безперервний ефективний процес виробництва і реалізації продукції, його розширення і відновлення, розвиток інших сфер діяльності на основі зростання прибутку й активів при збереженні плато- і кредитоспроможності в умовах припустимого рівня ризику. Фінансово стійким є такий суб'єкт, що хазяює, що за рахунок власних фінансових ресурсів покриває засоби, вкладені в активи, не допускає невиправданої дебіторської і кредиторської заборгованості і розраховується вчасно по своїх фінансових зобов'язаннях.
Фінансову стійкість підприємства характеризує, насамперед, співвідношення між власним капіталом і зобов'язаннями. Чим більша питома вага в структурі пасивів займає позиковий капітал, тим більший ризик кредиторів і нижче імовірність повернення боргів у випадку банкрутства підприємства-боржника. Однак, співвідношення між власним капіталом і зобов'язаннями дозволяє дати лише загальну оцінку фінансової стійкості підприємства. Тому у світовій і вітчизняній фінансово-аналітичній практиці розроблена система фінансових коефіцієнтів, що відображають різні аспекти стану активів і пасивів підприємства. По змісту їх можна розділити на три групи:
1. Показники структури підприємства – характеризують співвідношення між статтями і розділами пасиву балансу: коефіцієнт автономії (інші назви: коефіцієнт незалежності, коефіцієнт концентрації власного капіталу); коефіцієнт концентрації притягнутого капіталу.
2. Показники стану оборотних активів – характеризують співвідношення між статтями і розділами активу і пасиву балансу: коефіцієнт маневреності власного капіталу, коефіцієнт забезпеченості оборотних коштів, коефіцієнт забезпечення запасів, коефіцієнт маневреності власних оборотних коштів (коефіцієнт маневреності функціонального капіталу).
3. Показники стану основного капіталу – характеризують співвідношення між статтями і розділами активу балансу: коефіцієнт реальної вартості майна; коефіцієнт реальної вартості основних засобів у майні; коефіцієнт нагромадження амортизації (коефіцієнт зносу основних засобів і нематеріальних активів); коефіцієнт співвідношення оборотних і необоротних активів.
Аналіз показників фінансової стійкості підприємства проводиться за даними табл. 2.9.
Аналіз показників оцінки фінансової стійкості підприємства проводиться по двох напрямках:
1. Порівняння фактичних значень показників, що визначені на дату складання балансу, з нормативними рівнями, що дозволить сформулювати висновок про фінансову стійкість (чи нестійкість) підприємства по визначеному коефіцієнту. При цьому варто мати на увазі, що незначне відхилення фактичного рівня показників від нормативних значень не завжди свідчить про фінансову нестабільність підприємства. Висновки на основі таких порівнянь повинні бути зваженими і враховувати специфіку функціонування конкретного господарського суб'єкта.
2. Порівняння фактичних значень показників у динаміку, що дасть можливість визначити тенденцію в зміні фінансової стійкості підприємства.
Таблиця 2.9
Аналіз фінансової стійкості підприємства
|
№ з/п |
Показники | Роки | Відхилення (+/−) 2005р.(звітного) від 2004 р. (минулого) | |
| 2004 (минулий) | 2005 (звітний) | |||
| Показники структури капіталу | ||||
| 1. | Коефіцієнт автономії | 0,624 | 0,536 | -0,088 |
| 2. | Коефіцієнт концентрації притягнутого капіталу | 0,376 | 0,464 | 0,088 |
| 3. | Коефіцієнт фінансування | 1,659 | 1,157 | -0,503 |
| 4. | Коефіцієнт фінансового ризику | 0,603 | 0,865 | 0,262 |
| 5. | Коефіцієнт довгострокового залучення позикових засобів | 0,238 | 0,320 | 0,083 |
| 6. | Коефіцієнт структури притягнутого капіталу | 0,517 | 0,545 | 0,028 |
| Показники стану оборотних активів | ||||
| 1. | Коефіцієнт маневреності власного капіталу | 0,328 | 0 | 0 |
| 2. | Коефіцієнт забезпеченості оборотних коштів | 0,548 | 0 | 0 |
| 3. | Коефіцієнт забезпеченості запасів | 0,644 | 0 | 0 |
| 4. | Коефіцієнт маневреності власних оборотних коштів | 0,169 | - | -0,012 |
| Показники стану основного капіталу | ||||
| 1. | Коефіцієнт реальної маневреності майна | 0,653 | 0,720 | 0,067 |
| 2. | Коефіцієнт реальної вартості основних засобів у майні | 0,353 | 0,401 | 0,048 |
| 3. | Коефіцієнт нагромадження амортизації | 0,113 | 0,153 | 0,039 |
| 4. | Коефіцієнт співвідношення оборотних і необоротних активів | 0,609 | 0,658 | 0,049 |
Таким чином, коефіцієнт автономії показує питому вагу власного капіталу в загальній сумі засобів, інвестованих у діяльність підприємства. Порівнюючи його значення з нормативним (0,536 ≥ 0,5), можна говорити, що ризик кредиторів (банків, інвесторів, постачальників) є мінімальним, оскільки в цьому випадку зобов'язання підприємства можуть бути виконані за рахунок власних коштів. Також з таблиці видно, що за відповідний період фінансова стійкість підприємства погіршилася. Отже, якщо торік значення коефіцієнта автономності складало 0,624, то в звітньому воно зменшилося до 0,536. Це варто розглядати як негативну тенденцію, оскільки, чим вище коефіцієнт автономії, тим більше фінансово стійким і незалежним від кредиторів є підприємство.
Коефіцієнт концентрації притягнутого капіталу є доповненням до вище зазначеного коефіцієнта (тому що сума цих коефіцієнтів дорівнює 1 чи 100 %) і характеризує питому вагу зобов'язань у загальній величині пасивів. Тому що його значення в минулому періоді 0,376 і цей показник має тенденцію до збільшення (у звітньому періоді склав 0,464), то можна зробити висновок, що підприємство не достатнє незалежне від кредиторів.
Коефіцієнт фінансування показує, скільки власного капіталу приходиться на 1 грн. зобов'язань, а коефіцієнт фінансового ризику – скільки позикових засобів підприємство використовувало на 1 грн. вкладеного в майно власного капіталу. Порівнюючи ці показники з їхнім нормативним значенням, можна говорити про їхню відповідність, але ми бачимо, що в динаміці частка власного капіталу зменшується, причому швидкими темпами, що є, безумовно, тривожним дзвоником для керівників підприємства. Так перший коефіцієнт склав у попередньому році 1,659, а вже в звітньому – 1,157. Відповідно, відбулося збільшення частки позикового капіталу.
Коефіцієнт довгострокового залучення позикових засобів має негативну тенденцію розвитку, тому що він збільшується в звітньому році в порівнянні з попереднім (відповідно 0,320 і 0,238), і це означає, що підприємство починає залежати від зовнішніх інвесторів.
Коефіцієнт структури позикового капіталу відображає можливості підприємства залучення позикових засобів. У динаміці спостерігається незначне збільшення з 0,517 до 0,545, що є позитивним моментом.
За умови відсутності в підприємства власних оборотних коштів коефіцієнти маневреності власного капіталу, забезпеченості оборотних коштів, забезпеченості запасів дорівнюють нулю, а коефіцієнт маневреності власних оборотних коштів не визначається.
Коефіцієнт реальної вартості майна і коефіцієнт реальної вартості основних засобів у майні мають схожий економічний зміст. Перший показує, що питома вага в майні підприємства основних засобів і оборотних виробничих фондів зростає, що свідчить про збільшення виробничого потенціалу підприємства.
Коефіцієнт нагромадження амортизації має негативну тенденцію, тому що в динаміці значення цього показника збільшується.
Коефіцієнт співвідношення оборотних і необоротних активів указує на рівень забезпеченості необоротних активів оборотними коштами. Виходячи з того, що фінансова стабільність підприємства досягається у випадку, коли зобов'язання гарантовано покриваються оборотними активами, ознакою такої стабільності є виконання наступної умови: коефіцієнт співвідношення оборотних і необоротних активів > коефіцієнта фінансового ризику. У нашому випадку позитивним моментом є те, що цей показник у динаміці збільшується (0,609 і 0,658), а от якщо говорити про виконання умови стабільності, то спостерігається той факт, що в звітньому році воно не виконується, що свідчить про втрату підприємством стабільності (0,658 < 0,865).
Абсолютне значення і тенденція змін фінансових коефіцієнтів, як правило, мають різнопланове пояснення. Тобто, якщо по одним показникам підприємство вважається фінансово стійким, то по іншим – навпаки. З метою визначення одного з чотирьох типів фінансової стійкості підприємства використовується методика, що базується на розрахунку системи показників забезпечення запасів джерелами їхнього формування.
Зазначена методика передбачає послідовність проведення розрахунків у п'ять етапів:
1. Визначення за даними балансу показників вихідної інформації (табл. 2.10).
Таблиця 2.10
Вихідна інформація для визначення типу фінансової стійкості підприємства
| Показники | Порядок розрахунку за даними балансу | 2004 р. (минулий) | 2005 р. (звітний) |
| Власні оборотні кошти | 380-080 | 172,00 | -1096,00 |
| Довгострокові зобов'язання | 480 | 3218,00 | 4615,00 |
| Короткострокові кредити банків | 500 | 996,00 | 974,00 |
| Запаси | 100+110+120+130+140 | 5267,00 | 6177,00 |
З табл. 2.10 видно, що у підприємства немає власних оборотних коштів. А це негативний момент, тому що оборотні кошти є основним джерелом фінансування витрат підприємства і забезпечують безперебійність виробничого процесу. Одночасно з цим відбувається збільшення його зобов'язань.
Після розрахунку показники табл. 2.10 заносяться в табл. 2.11.
2. Розрахунок показників, що характеризують наявність відповідних джерел формування запасів.
3. Розрахунок показників забезпеченості запасів відповідними джерелами формування.
4. Визначення типу фінансової стійкості підприємства.
5. Розрахунок показників, що дають представлення про динаміку фінансового стану підприємства.
Таблиця 2.11
Визначення й аналіз типу фінансової стійкості підприємства, (за станом на кінець року), тис. грн.
| № з/п | Показники | Роки |
Відхилення (+,-) звітного від минулого |
|
| 2004р. минулий | 2005 р. звітний | |||
| 1 | 2 | 3 | 4 | 5 |
| 1 | Власні оборотні кошти | 172,00 | -1096,00 | -1268,00 |
| 2 | Довгострокові зобов'язання | 3218,00 | 4615,00 | 1397,00 |
| 3 | Короткострокові кредити банків | 996,00 | 974,00 | -22,00 |
| 4 | Запаси | 5267,00 | 6177,00 | 910,00 |
| 5 | Наявність власних оборотних коштів і довгострокових зобов'язань для формування запасів (п.1+п.2) | 3390,00 | 3519,00 | 129,00 |
| 6 | Наявність власних оборотних коштів, довгострокових зобов'язань і короткострокових кредитів банків для формування запасів (п.1+п.2+п.3) | 4386,00 | 4493,00 | 107,00 |
| 7 | Надлишок (+) чи нестача (-) власних оборотних коштів для формування запасів (п.1-п.4) | -5095,00 | -7273,00 | -2178,00 |
| 8 | Надлишок (+) чи нестача (-) власних оборотних коштів і довгострокових зобов'язань для формування запасів (п.5-п.4) | -1877,00 | -2658,00 | -781,00 |
| 9 | Надлишок (+) чи нестача (-) власних оборотних коштів, довгострокових зобов'язань і короткострокових кредитів банків для формування запасів (п.6-п.4) | -881,00 | -1684,00 | -803,00 |
| 10 | Тип фінансової стійкості | кризовий | кризовий | |
| Продовження табл. 2.11 | ||||
| 11 | Коефіцієнт забезпеченості запасів відповідними джерелами формування (п.1 чи п.5, чи п.6/п.4) | 0,83273 | 0,72738 | -0,11 |
| 12 | Надлишок (+) чи нестача (-) відповідних джерел формування на 1 грн. запасів, грн. (п.7 чи п.8, чи п.9/п.4) | -6148,00 | -7861,00 | -1713,00 |
У табл. 2.11 показане, що підприємство не тільки не виправило положення недостачі ресурсів для формування запасів (показники 7,8,9), але і не збільшило кардинально джерела їхнього формування (показники 1,5,6). Як наслідок воно не змінило своє фінансове положення і залишилося на кризовому рівні.
В аналізі фінансової стійкості підприємства визначаються також показники порога рентабельності і запасу фінансової стійкості (табл. 2.13). Вихідна інформація для їхнього розрахунку приведена в табл. 2.12.
Таблиця 2.12
Вихідна інформація для розрахунку порога рентабельності і запасу фінансової стійкості підприємства
| Показники | Порядок розрахунку за даними звіту про фінансові результати | 2004р. минулий | 2005 р. звітний |
| Чистий прибуток від реалізації продукції (товарів, робіт, послуг) | 035+060 | 11611,67 | 10358,33 |
| Операційні витрати, у т.ч. | 280 | 9341,17 | 8166,67 |
| перемінні витрати | 230+240+250 | 8570,52 | 7064,17 |
| постійні витрати | 260+270 | 770,65 | 1102,5 |
| Прибуток (збиток) від операційної діяльності | 100 (105) | 1375,67 | 1499,33 |
З табл. 2.12 видно, що відбулося зниження чистого доходу від реалізації продукції в звітньому періоді (на 1253,33 грн. чи 10,79 %). Але незважаючи на це прибуток від операційної діяльності збільшився, тому що спостерігається зниження операційних витрат. Більш детально, із вказівкою абсолютного і відносного відхилення, розрахунки зроблені в табл. 2.13.
Таблиця 2.13
Розрахунок порога рентабельності і запасу фінансової стійкості підприємства
| № з/п | Показники | Роки |
відхилення (+,-) звітного від минулого |
||
| 2004 р. минулий | 2005 р. звітний | ||||
| абсолютне | відносне,% | ||||
| 1 | 2 | 3 | 4 | 5=4-3 | 6=5/3*100 |
| 1 | Чистий прибуток від реалізації продукції (товарів, рабіт, послуг), тис. грн. | 11611,67 | 10358,33 | -1253,33 | -10,79 |
| 2 | Перемінні витрати, тис. грн.. | 8570,52 | 7064,17 | -1506,35 | -17,58 |
| 3 | Постійні витрати, тис. грн.. | 770,65 | 1102,50 | 331,85 | 43,06 |
| 4 | Прибуток (збиток) від операційної діяльності | 1375,67 | 1499,33 | 123,67 | 8,99 |
| 5 | Маржинальний прибуток, тис. грн. (п.3+п.4) | 2146,32 | 2601,83 | 455,52 | 21,22 |
| 6 | Відносна вага (коефіцієнт) маржинального прибутку у чистому прибутку (п.5 /п.1) | 0,1848 | 0,2512 | 0,07 | 35,89 |
| 7 | Поріг рентабельності, тис. грн. (п.3 /п.6) | 4169,25 | 4389,24 | 219,99 | 5,28 |
| 8 | В % до чистого прибутку (п.7/п.1*100) | 35,91 | 42,37 | 6,47 | 18,01 |
| 9 | Запас фінансової стійкості ((п.1-п.7)/п.1*100) | 64,09 | 57,63 | -6,47 | -10,09 |
Порівняння суми чистого прибутку від реалізації продукції (товарів, робіт, послуг) з даними минулого періоду свідчить, що вона нижче торішньої, але рівною мірою як і повна собівартість. Так, чистий прибуток знизився на 10,79 %, а показник повної собівартості нижче торішнього на 12,6 %. Таким чином, зниження собівартості вплинуло на підвищення прибутку майже на 9 %. Постійні витрати цілком списуються за рахунок доходів звітнього періоду – маржінального прибутку, тобто відносяться на зменшення маржі. У нашому випадку показник маржінального прибутку можна охарактеризувати як такий, що дає можливість відшкодувати постійні витрати і дістати прибуток. Поріг рентабельності даного підприємства складає в звітньому році 4389,24 тис. грн., тобто при такому рівні виторгу підприємство вже не має збитків, але і не має прибутку. Слід також зазначити, що поріг прибутку в отриманому доході складає майже 42,37 %. Аналізуючи показник 9 (запас фінансової стійкості) відзначимо, що він знижується.
2.2.3 Аналіз ліквідності і платоспроможності підприємства
Ліквідність підприємства – це його здатність швидко продавати активи і діставати грошові кошти для оплати своїх зобов'язань. Іншими словами ліквідність характеризується здатністю підприємства швидко погасити свої фінансові зобов'язання. Ліквідність визначається співвідношенням величини ліквідних засобів, що можуть бути використані для погашення боргів, і величини зобов'язань. Згідно свого змісту ліквідність підприємства позначає ліквідність його балансу.
Під ліквідністю балансу розуміють ступінь покриття платіжних зобов'язань підприємства його активами (платіжними засобами), термін звертання яких у кошти відповідає терміну погашення зобов'язань. Чим менше тривалість періоду, протягом якого даний вид активів трансформується в кошти, тим вище рівень його ліквідності.
За рівнем ліквідності оборотні активи поділяються на 4 групи:
Л1. Найбільш ліквідні активи. До них відносяться всі статті коштів підприємства і поточні фінансові інвестиції. Дана група розраховується в такий спосіб:
Л1 = стор.220+стр230+стр240.(2.1)
Л2. Швидко реалізовані активи. До цієї групи активів відносяться активи, для перекладу яких у грошову форму необхідно більш тривалий час: готова продукція, товари, дебіторська заборгованість, отримані векселі. Ліквідність цих активів залежить від ряду суб'єктивних і об'єктивних факторів: своєчасності відвантаження продукції, оформлення банківських документів, швидкості документообігу в банках, від попиту на продукцію і її конкурентноздатності, платоспроможності покупців, форм розрахунку. Ця група розраховується так:
Л2=стр130 + стр140 + стр150 + стр160 + стр170 + стр180 + +стр190+стр200+стр210. (2.2)
Л3. Повільно реалізовані активи. Набагато більший термін знадобиться для перетворення виробничих запасів і витрат у незавершеному виробництві в готову продукцію, а потім у кошти. Крім того, до цієї групи активів відносяться витрати майбутніх періодів, а також оборотні активи, що не ввійшли в перші дві групи. Розрахунок цього показника проводиться в такий спосіб:
Л3 = стр100 + стр110 + стр120 + стр250 + стр270.(2.3)
Л4. Важко реалізовані активи. До цієї групи відносяться необоротні активи підприємства, вартість яких була відображена в першому розділі активу балансу:
Л4 = А1= стр080.(2.4)
За даними балансу зобов'язання підприємства групуються відповідно передбачуваних термінів погашення. Угрупування проводиться відповідно загальноприйнятого положення про терміновість погашення того чи іншого виду зобов'язань.
Використовуючи цей критерій, зобов'язання підприємства можна згрупувати в такий спосіб:
П1. Найбільш термінові зобов'язання. До них прийнято відносити кредиторську заборгованість по придбаних товарах, роботам, послугам:
П1 = стр530.(2.5)
П2. Короткострокові пасиви. До цієї групи відносяться короткострокові позикові засоби, зобов'язання по розрахунках і інші поточні зобов'язання. Крім того, сюди варто також віднести частину пасивів, приведених у другому розділі пасиву балансу "Забезпечення майбутніх витрат і платежів", у частині сум, що плануються до виплати протягом 12 місяців, починаючи з дати складання балансу, чи протягом одного операційного циклу, якщо він перевищує 12 місяців. Таке ж обмеження відноситься і до п'ятого розділу балансу "Доходи майбутніх платежів". Іншими словами, до цієї групи відносяться статті четвертого розділу пасиву балансу за винятком кредиторської заборгованості за товари, роботи, послуги і статті другого і п'ятого розділів пасиву балансу з обліком обумовлених вище обмежень. Формула визначення суми таких пасивів має наступний вид:
П2 = стр620 - стр530 + стр430 + стр630,(2.6)
П2 = стр640 - стр380 - стр480 - стр530.(2.7)
П3. Довгострокові пасиви. Ця група пасивів була представлена довгостроковими зобов'язаннями підприємства, відображеними в третьому розділі пасиву балансу, а також статтями другого і п'ятого розділів пасиву балансу, не віднесених до другої групи:
П3 = стр480+стр430 + стр630.(2.8)
П4. Постійні (стійкі) пасиви – це статті першого розділу пасиву балансу:
П4 = стр380.(2.9)
Для визначення ліквідності балансу необхідно зіставити суми приведених груп по активу і пасиву. Баланс вважається абсолютно ліквідним, якщо дотримуються наступні рівності:
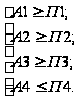
Аналіз ліквідності підприємства проводиться за даними табл. 2.14.
Таблиця 2.14
Аналіз ліквідності підприємства (за станом на кінець року), тис.грн.
| Актив | На початок року | На кінець року | Пасив | На початок року | На кінець року | Платіжний надлишок | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7=2-5 | 8=3-6 |
| Л1 | 703 | 678 | П1 | 642 | 1397 | 61 | -719 |
| Л2 | 476 | 613 | П2 | 2366 | 2454 | -1890 | -1841 |
| Л3 | 5219 | 6079 | П3 | 3218 | 4615 | 2001 | 1464 |
| Л4 | 10158 | 10887 | П4 | 10330 | 9791 | -172 | 1096 |
| БАЛАНС | 16556 | 18257 | БАЛАНС | 16556 | 18257 | 0 | 0 |
З аналізу активів підприємства можна простежити швидке збільшення реалізованих активів Л2, вільно реалізованих активів Л3 і важко реалізованих активів Л4, також відбулося зменшення показника Л1 – найбільш ліквідних активів. Щодо пасиву: відбулося збільшення показників П1, П2 і збільшення показника П3 (найбільш термінові зобов'язання, короткострокові пасиви і довгострокові пасиви),також відбулося зменшення показника постійних (стійких) пасивів П4. При порівнянні активу і пасиву дотримуються не усі вимоги щодо абсолютної ліквідності балансу.
Таким чином, можна вважати баланс не абсолютно ліквідним.
З категорією ліквідності тісно зв'язане поняття платоспроможності, що характеризує здатність підприємства вчасно і цілком виконувати свої платіжні зобов'язання, що випливають із кредитних і інших операцій грошового характеру і мають визначені терміни оплати. Платоспроможність позначає наявність у підприємства фінансових можливостей для регулярного і своєчасного погашення своїх боргових зобов'язань. Аналіз платоспроможності доцільно здійснювати в широкому і вузькому плані.
Для оцінки платоспроможності підприємства в широкому розумінні використовується система показників, що називаються коефіцієнти ліквідності (платоспроможності).
Аналіз показників оцінки платоспроможності підприємства проводиться за даними табл. 2.15
Таблиця 2.15
Аналіз платоспроможності підприємства (за станом на кінець року)
| № з/п | Показники | Роки | Відхилення звітного від минулого | ||
| 2004 р. минулий | 2005 р. звітний | абсолютне | відсоткове | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Коефіцієнт абсолютної ліквідності | 0,23 | 0,18 | -0,06 | -32,75 |
| 2 | Проміжний коефіцієнт покриття | 0,29 | 0,24 | -0,05 | -18,64 |
| 3 | Загальний коефіцієнт покриття | 2,06 | 1,86 | -0,20 | -10,57 |
| 4 | Коефіцієнт загальної платежоздатності | 2,66 | 2,16 | -0,50 | -23,31 |
У табл. 2.15 коефіцієнт абсолютної ліквідності є самим твердим критерієм ліквідності підприємства і показує, що в звітньому періоді 18 % поточних зобов'язань можна при необхідності погасити негайно. І, на жаль, цей показник нижче мінімального припустимого значення. Загальна картина в табл. 2.15 є несприятливою для підприємства. Збільшення всіх коефіцієнтів у динаміці відіграє важливу роль, тому що це забезпечує велику ліквідність і платоспроможність підприємства. У нашому ж випадку в зв'язку зі збільшенням поточних і довгострокових зобов'язань ми спостерігаємо в динаміці зниження всіх показників. Загальний коефіцієнт покриття показує, що приблизно дві одиниці оборотних активів приходиться на кожну одиницю поточних зобов'язань. По підприємству цей коефіцієнт вище нормативного значення, що варто оцінювати як позитивний момент.
У вузькому розумінні платоспроможність означає здатність підприємства розрахунку з кредиторами негайно, у день настання терміну платежу, тобто мова йде про наявність у підприємства достатньої величини платіжних засобів, чи активів, що можуть бути негайно перетворені в платіжні засоби. Вважається, що в підприємства на рахунках повинен бути залишок коштів, що дорівнює різниці кредиторської заборгованості усіх видів, терміни оплати якої настають найближчим часом, і поточною дебіторською заборгованістю на користь підприємства, платежі, які очікуються в цей же період. Відношення суми коштів до різниці між кредиторською і