Антиинфляционная политика в Российской Федерации
России вообще удалось погасить сверхинфляцию к 1997 г., но затем произошла ее новая вспышка. Характерно, что наибольшие трудности в бюджете в течение переходного периода возникли в России именно в 1997 г., когда была наинизшая инфляция, измеряемая индексом потребительских цен. За 2000-2001 гг. инфляция составляла в среднем (по тому же индексу) 18-20%. Это достаточно много и говорит о том, что в бюджете сохранялись инфляционные доходы, хотя их доля, несомненно, снизилась по сравнению с 1992-1995 гг.
В настоящее время сложилась не очень четкая тенденция к стабилизации инфляции. За 2003 г. она составила 12% (потребительские цены), но в 1997 г. она была 11%, за 2004 г. снова 12%, т.е. была равна предыдущему году. Ситуация очень сложная, до "международного стандарта" - 3% - России еще далеко. На это потребуется, видимо, лет пять-шесть. Вести "борьбу" за полное уничтожение инфляции не следует, это бессмысленно и вредно. Опыт развитых стран показывает, что в каких-то размерах инфляция - естественное свойство современного рыночного хозяйства, иногда она помогает преодолевать хозяйственные и финансовые трудности. Кстати, возникающая в некоторых случаях в развитых рыночных странах дефляция, т.е. снижение цен, в масштабах всего народного хозяйства по своим последствиям обычно бывает хуже, чем умеренная инфляция, и прежде всего для финансового состояния хозяйства. Поэтому в современных условиях инфляция составляет естественное условие развивающегося хозяйства, и составление бюджета даже в "нормальных" странах всегда происходит на фоне "безопасной" инфляции3.
Для России главная задача - сделать инфляцию безопасной, введя ее в соответствующие пределы (3-4%).
В 90-е годы прошедшего века бюджет России характеризовался не-устойчивостью динамики и непредсказуемостью соотношения между фактическими и плановыми показателями, первые отличались от вторых в некоторые годы на десятки процентов. Существенно колебалась доля расходов бюджета в ВВП, на 4-5 процентных пункта в разные стороны по сравнению с предшествующим годом. В подобной динамике важнейших макроэкономических показателей отразились общие развал хозяйственных связей и отсутствие какого-либо управляющего начала в развитии экономики. Высокая инфляция, рост процентных ставок и падение валютного курса рубля деформировали все финансовые связи в народном хозяйстве. С 1991 г. по 1999 г. консолидированный бюджет страны сводился с дефицитом, а в 1998 г. был объявлен дефолт по долгам государства. Государственные финансы из фактора стабилизации экономической ситуации стали фактором дезорганизации всей хозяйственной жизни. Только в 1999 г. начался процесс постепенного роста производства и упорядочения финансовых отношений. Начиная с 2000 г. бюджет России сводится с профицитом.
Как известно, переход к рыночным отношениям в России сопровождался такими неожиданными явлениями, как натурализация хозяйства, уменьшение денежного оборота и замена денежных платежей бартером, зачеты и появление денежных суррогатов типа векселей, выпускаемых отдельными предприятиями.
Из других новшеств переходного периода 1992-1999 гг. следует отметить
Обоюдная задолженность в бюджетных отношениях начала формироваться с начала 1990-х годов и шла по нарастающей до 2000 г. За 2001-2003 гг. произошло определенное сокращение задолженности перед бюджетом (консолидированным), что отразило общее улучшение финансового состояния страны. На 1 января 2004 г. объем задолженности перед бюджетом составил 521 млрд руб., что было меньше на 3 млрд руб., чем за год до этого, хотя объем бюджета возрос в 2003 г против 2002 г. на 18% по доходам и на 15,6% по расходам. Задолженность перед бюджетом на 1 января 2003 г. составила 13% к сумме доходов за 2003 г. Структура задолженности выглядит так: 42% - недоимка т.е. собственно неуплата налогов и других обязательных платежей; 15% - отсроченные платежи; 43% - приостановленные к взысканию платежи.
Задолженность бюджета тоже стала "постоянно действующим" фактором. Правда, объем ее значительно меньший, чем долги бюджету. Но это задолженность консолидированного бюджета только перед бюджетными организациями, 85% этой задолженности приходится на бюджеты субъектов Федерации и местных властей. Статус этой задолженности несколько иной, она накапливается только по некоторым статьям расходов. Прежде всего это заработная плата работникам бюджетных организаций и другие социально значимые расходы. Например, задолженность по заработной плате работникам бюджетных учреждений составляла в начале 2004 г. около 3 млрд руб. Но недоплачиваются (без накопления задолженности) деньги и по другим статьям. В основном это расходы по отдельным отраслям хозяйства (промышленность, сельское хозяйство и др.). В промышленности наиболее заметные суммы выделяются на финансирование заказов военной продукции, а сельское хозяйство получает значительные суммы по многим позициям (топливо, поощрение экспорта и др.). Разумеется, недофинансирование этих отраслей ухудшает их экономическое состояние, но здесь имеются значительные внутренние резервы и возможны варианты развития, не требующие существенной государственной подложки. Гораздо хуже, когда недофинансируются такие отрасли обслуживания населения, как образование, медицина, социальная помощь (дома престарелых, детские учреждения и др.). В этих случаях действует правда, принцип накопления задолженности, т.е. государство берет на себя обязательство погасить всю образовавшуюся задолженность, но хотя сами по себе платежи невелики, их задержка, пусть и с последующим возвратом, порождает большое недовольство и представляет серьезный недостаток всей бюджетной работы. Большая часть "социальной" задолженности приходится на бюджеты субъектов Федерации и местные бюджеты.
Сокращение обоих видов задолженности (и по доходам, и по расходам) представляется одной из самых актуальных проблем совершенствования бюджетной деятельности в России. За последние годы удалось, в частности, значительно сократить задолженность бюджета перед получателями государственных финансовых ресурсов. Это существенно улучшило ситуацию в денежном обращении, сократилась доля суррогатов денег и неденежных форм расчетов. Бюджет перестал быть генератором неплатежей в народном хозяйстве. Но проблема задолженности перед бюджетом пока далека от удовлетворительного разрешения.
Важнейшей особенностью современной экономической и финансовой ситуации в России является происходящий процесс приватизации государственной собственности. Началась она достаточно давно, почти 10 лет назад, но все еще не завершена. Не касаясь ее принципов по существу, посмотрим только на ее финансовые результаты, с точки зрения государства. В целом эти результаты следует признать неудовлетворительными. То, что большая часть бывшей государственной общенародной, социалистической) собственности перешла в частный сектор хозяйствования, в принципе, конечно, хорошо. Но этот переход сопровождался финансовыми потерями для государства, хотя правильнее было бы получить от этого существенное пополнение государственной казны. Это - одна из причин нынешних трудностей бюджета страны. Приватизация имущества сопровождалась и приватизации доходов государства, о конечном использовании которых ничего доподлинно неизвестно. Но и оставшаяся еще в распоряжении государства собственность также приносит относительно небольшие доходы.
Одним из неблагоприятных результатов этих реформ стала возникшая финансовая зависимость бюджета от весьма ограниченного KpyiJ предприятий в экспорто-ориентированных отраслях. Бюджет, чьи доходы чрезмерно зависят от экспортной продукции, подвергается pиску неустойчивости и колебаний мировой конъюнктуры.
2.2 Стабилизационная политика Российского правительства до 1998 г. и современные этапы
Одним из важнейших показателей, характеризующих состояние бюджетов любого уровня, является соотношение доходов и расходов бюджета. Превышение расходов над доходами называют дефицитом бюджета, превышение доходов над расходами - профицитом. Бюджет государства - очень сложная экономическая конструкция, и поэтому заранее нельзя сказать, что профицит - это очень хорошо, а дефицит - это очень плохо. Дело в том, что в течение XX в. бюджет государства стал составной частью всей финансовой системы любой страны, он зависит от этой системы, и она зависит от него. Соотношение доходов и расходов бюджета непосредственно связано с денежным обращением, кредитными ресурсами, рынком ценных бумаг. Рынок государственных ценных бумаг непосредственно связан с дефицитом и профицитом бюджета и является, в свою очередь, важным средством регулирования денежного оборота в стране и ее валютного курса. Потому лучше всего, когда доходы и расходы бюджета совпадают, а если нет, то расхождение должно быть небольшим. Если расхождения существенное, то лучше, чтобы был профицит, а не дефицит, поскольку последний ведет к образованию и росту государственного долга.
На практике почти во всех странах более типичным является дефицит, а не профицит бюджета, поэтому именно дефицит и является объектом постоянного рассмотрения в финансовой науке и практических разработок по его предупреждению или ликвидации его последствий. Никакой особой теории дефицита бюджета не существует, просто установлено на практике, что если он есть, то лучше, чтобы его величина не превышала 3% ВВП. Такой "международный стандарт" дефицита принят в рамках Европейского союза, и он вполне приемлем для других стран. При таком дефиците государственный долг не становится тяжким бременем для страны и может быть либо стабилизирован, либо даже выплачен при благоприятных условиях.
В России за последние 15 лет наблюдалась противоречивая ситуация. Уже в последние годы существования СССР резко возрос дефицит бюджета. После образования самостоятельной России дефицит бюджета стал постоянным явлением в ее финансовой системе.
За период с 1992 по 1995 г. для покрытия бюджетного дефицита в России в основном использовались кредиты ЦБ, что способствовало инфляции. Затем дефицит стали покрывать выпуском государственных ценных бумаг, Если в 1994 г. доля этого источника в покрытии бюджетного дефицита составляла 3% общей суммы финансирования дефицита, то в 1995 г. - 60, в 1997 г. - 52, в 1998 г. - 80%. Однако масштабы заимствований на рынке ценных бумаг, осуществленные в 1995 - 1996 гг., привели к быстрому росту внутреннего долга и затрат на его обслуживание, а также к росту процентных ставок в хозяйстве. Другим источником финансирования бюджетного дефицита стали внешние заимствования - кредиты правительств иностранных государств, банков и фирм, международных финансовых организаций, предоставляемые в иностранной валюте, а также реализация ценных бумаг российского правительства на международных финансовых рынках.
Плохо продуманная политика покрытия дефицита бюджета привела к быстрому росту государственного долга, в составе которого преобладали иностранные долги. После кризиса 1998 г. дефицит консолидированного бюджета в России сократился, в 1999 г. он составил 44,4 млрд руб. против 95,9 млрд руб. в 1998 г., а в 2000 г. уже был профицит бюджета, равный 207,4 млрд руб. в 2003 г. профицит составил 180 млрд руб. Появление профицита в консолидированном бюджете говорит о значительных успехах в финансовой политике, однако не означает коренного перелома. Все дело во внешнем долге, который достиг таких размеров, что необходим значительный профицит бюджета на протяжении ряда лет для его обслуживания и возврата. Кроме того, появление профицита в значительной мере связано с повышением мировых цен на нефть, главный объект российского экспорта.
Например, в федеральном бюджете за 2003 г. показан профицит в 228 млрд руб. Поскольку в опубликованной отчетности в составе доходов бюджета не указаны займы и кредиты, а в составе расходов отражены платежи по государственному долгу 221 млрд руб., то первичный профицит составляет 449 млрд руб. (228 + 221).
Дефицит (профицит) может быть не только в федеральном бюджете, но и в бюджетах субъектов Федерации и местных самоуправлений, следует, однако, избегать образования заметных дефицитов на этих Уровнях бюджетной системы, учитывая скромные их возможности по мобилизации денежных средств. Практика показала, что попытки отдельных субъектов Федерации привлечь дополнительные ресурсы, в частности на внешних финансовых рынках, зачастую заканчивались образованием существенных долгов без четких перспектив их возвращения. Поэтому вполне уместна та регламентация привлечения средств субъектами Федерации из внешних источников, которая введена Министерством финансов, косвенно это означает и определенное ограничение на формирование дефицитов в их бюджетах.
Последовательное улучшение финансового положения России начиная с 2000 г. привело к появлению профицита в федеральном бюджете. Как уже отмечалось, сам по себе профицит не может рассматриваться как безусловно положительная характеристика государственных финансов. Устойчивый профицит федерального бюджета, естественно, ставит вопрос, как использовать эти деньги? Самый естественный ответ - создать резерв на случай падения цен на нефть на Мировом рынке. Такой фонд был создан в 2002 г. Но статус "резерва" е очень подходит для государственных средств, если этот резерв имеет внушительные размеры. Ведь сам по себе "резерв" предусмотрен Бюджетным кодексом и всегда представлен соответствующей статьей в бюджете. Поэтому с 2004г. и был создан уже упоминавшийся стабилизационный фонд, который, как предполагалось, будет иметь более четкие направления расходов поступивших с него средств. Этот фонд отделен от бюджета и хранится на особом счете.
2.3 Особенности стабилизационной политики (налогообложение) в современных периодах (1999-2006гг.)
Связи бюджета с хозяйством и другими сферами общественной жизни проявляются в непрерывном поступлении в него денежных ресурсов и в их направлении на заранее определенные цели. Доходы бюджета составляют естественную базу всей системы государственных финансов, а расходы воплощают в себе конкретное воздействие государства на те или иные стороны или сферы общественной жизни, общественной организации путем предоставления финансовых ресурсов.
Структура доходов и расходов государственного бюджета показывает систему связей государства и общества в части финансовых взаимоотношений. Хотя наиболее активной стороной бюджета являются его расходы, но им должно предшествовать получение доходов, с которых и целесообразно начать рассмотрение государственной финансовой системы.
1. Доходы бюджета
Чем богаче страна, тем больше доходов у государства. Взимание доходов в бюджет - неоднозначный процесс, он не просто обеспечивает финансовые потребности государства, но и оказывает существенное влияние на состояние производства, на социальную атмосферу в стране, во многом определяет отношения между членами общества и государством.
Большое разнообразие экономических отношений порождает множественность видов доходов в хозяйстве, а отсюда следует и необходимость иметь систему доходов бюджета, так как отдельные виды бюджетных доходов существенно различаются по объектам получения, способам взимания, по своей социальной и экономической значимости.
В настоящее время в России сложились три основные группы бюджетных доходов: налоги, неналоговые доходы и доходы бюджетных целевых фондов. Кроме этого, имеются еще и безвозмездные поступления. Эти поступления связаны обычно с движением средств между бюджетом и внебюджетными и бюджетными целевыми фондами, между разными видами бюджетов внутри бюджетной системы, с использованием резерва средств, не включаемого в бюджет. Могут быть и поступления денег от отдельных экономических субъектов. В целом эта статья доходов в консолидированном бюджете составляет менее процента общей величины доходов. Выделение третьей группы - доходов бюджетных целевых фондов - объясняется нынешней спецификой политической и финансовой жизни России, эти доходы не имеют принципиального отличия от налогов и неналоговых платежей по своему экономическому смыслу, поэтому фактически выступают две самостоятельные группы доходов бюджета - налоги и неналоговые платежи. Главной из этих групп являются, конечно, налоги. Прежде всего, они преобладают количественно. Если исключить бюджетные целевые фонды, то налоги составляют почти 90,0% доходов консолидированного бюджета 2003 г., а неналоговые платежи - 10,0%. Основной доход в составе неналоговых платежей - это доход от государственного имущества или от деятельности государственных организаций, административные платежи, сборы и штрафы. Это как бы доходы, связанные с собственностью государства и деятельностью государственного аппарата и государственных организаций. Возможно, их доля в ближайшие годы несколько повысится, если продолжающаяся приватизация будет организована на более выгодных для государства началах, а также в случае повышения эффективности текущей эксплуатации государственного имущества.
Непосредственно в составе доходов бюджета предусматриваются следующие группы налогов:
налог на прибыль (доход), прирост капитала, сюда включаются налоги на прибыль предприятий и налог на доходы физических лиц;
налоги на товары, услуги, лицензионные и регистрационные сборы; сюда включаются налог на добавленную стоимость, акцизы по товарам, производимым в России, и по товарам, ввозимым в Россию, сборы, налог с продаж и др.;
налоги на совокупный доход. Это налоги в основном для мелких предпринимателей, которые в своем учете не отделяют прибыль от валового дохода, здесь же фигурирует налог на вмененный доход;
налоги на имущество;
платежи за пользование природными ресурсами. Эта группа содержит очень много платежей, относящихся к различным природным ресурсам (недра, континентальный шельф, лесной фонд, водные объекты, сюда же включаются экологические платежи и платежи за право пользования биологическими ресурсами;
налоги на внешнюю торговлю и внешнеэкономические операции. Это в основном таможенные платежи;
прочие налоги, пошлины и сборы. Здесь самый заметный платеж - государственная пошлина.
Федеральными налогами признаются налоги и сборы, устанавливаемые Налоговым кодексом и обязательные к уплате на всей территории РФ. К ним относятся налог на прибыль, подоходный налог с физических лиц, НДС, акцизы, таможенные пошлины и сборы.
Региональными признаются налоги и сборы, введенные в соответствии с Налоговым кодексом и вводимые в действие законами субъектов РФ, обязательные к уплате на территории соответствующих субъектов РФ. Это налог на имущество юридических лиц, налог с региональные лицензионные сборы и др.
Местными налогами признаются налоги и сборы, вводимые в действие в соответствии с Налоговым кодексом нормативными правовыми актами представительных органов местного самоуправления и обязательные к уплате на территории соответствующих муниципальных образований.
Местные налоги и сборы в городах федерального значения Москве и Санкт-Петербурге устанавливаются и вводятся в действие законами указанных субъектов РФ.
Отмечается значительная неравномерность формирования бюджетных доходов по регионам страны. В консолидированном бюджете России 52% всех доходов собирается в 10 субъектах Федерации, а 48% доходов приходится на 79 субъектов. Такие перекосы затрудняют нормальную работу финансовой системы государства.
2. Расходы бюджета
Расходы бюджета непосредственно связаны с функциями государства по управлению общественным развитием, именно через них оказывается воздействие на экономическое и социальное состояние общества. Поэтому структура расходов, особенно консолидированного федерального бюджетов, в значительной мере отражает структуру государственного управления, что естественно, так как именно в системе ведомств и воплощаются организационно стабильные функции управления.
Одна из сложных проблем бюджетного финансирования - разделение отдельных видов расходов между отдельными уровнями бюджетной системы: федеральный, субъект Федерации, местное самоуправление. Существует группа расходов, находящихся исключительно в ведении Федерации. Это оборона, международная деятельность и некоторые другие. Но большинство статей расхода присутствуют в бюджетах всех уровней, что ставит вопрос о доле каждого уровня в общей сумме данных расходов. В общем смысле ясно, что расходы, к примеру, на образование, социальную политику и т.п. должны в большей мере осуществляться через бюджеты субъектов Федерации и местные бюджеты.
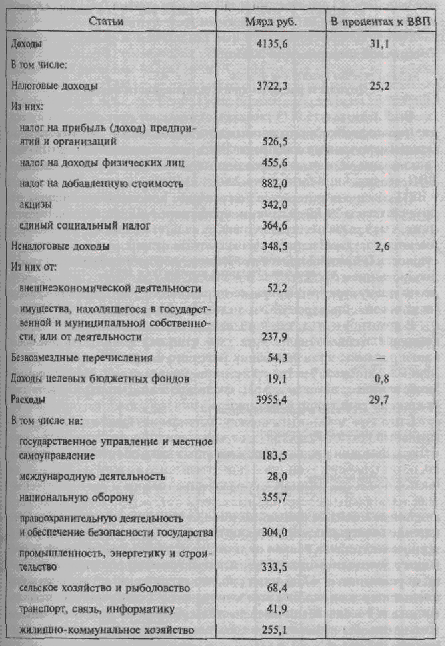
Приведем конкретные данные по доходам и расходам бюджет Российской Федерации за 2003 г.
Доходы и расходы консолидированного бюджета
Таблица
1. Консолидированный
бюджет России
в 2003г.
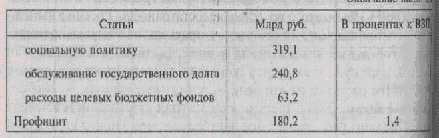
в табл.1 числа в сумме дают итог расходов и доходов, расшифровка других данных дана не полностью. В соответствии с международными правилами показатели консолидированного бюджета показаны не только в абсолютных числах, но и по отношению к ВВП, его величина составила в 2003 г.13 304,7 млрд руб. Доля бюджета в ВВП обычно определяется по расходам. Как видно из таблицы, эта доля составила 29,7%, а с учетом профицита - 31,1%, что значительно ниже, чем в развитых странах, правда, следует учесть, что в России еще имеются государственные внебюджетные фонды, по экономической сущности не отличающиеся от бюджета. Абсолютные размеры консолидированного бюджета России в несколько раз ниже (при пересчете по текущему курсу рубля) бюджетов развитых стран. Даже с поправкой на заниженность курса рубля отставание громадное.
В доходной части, как и положено, преобладают налоги, а самый главный (по объему) налог - на добавленную стоимость. Но есть основания полагать, что в ближайшие годы его может превзойти налог на прибыль, который быстро растет за последнее время. Пока скромное место занимает налог на доходы физических лиц, что не соответствует традициям рыночной экономики.
Структура доходов (налоговых поступлений) бюджета отражает социальный состав общества, дает характеристику его экономического базиса. Высокий удельный вес косвенных налогов говорит, как правило, об отставании в экономическом развитии, о низком уровне доходов членов общества, занятых в производстве товаров и услуг. В перспективе желательны положительные сдвиги в структуре доходов бюджета, связанные с ростом прямых налогов, в первую очередь подоходного налога с отдельных граждан, включая налог с доходов от мелкого предпринимательства (в России сюда входит и налог на вмененный доход) налог с дохода от ценных бумаг и депозитов в банках. Видимо, в будущем уменьшится численность наемных рабочих и соответственно уменьшится доля налога с заработной платы.
В расходах бюджета две самые крупные статьи - социально-культурные мероприятия и оборона. И это действительно два самых главных направления финансирования общественных нужд в современных условиях.
Представляет интерес состав расходов консолидированного бюджета в 2003 г. на социально-культурные мероприятия. Они приводятся в табл.2.
Таблица 2. Состав расходов консолидированного бюджета на социально-культурные мероприятия в 2003г.
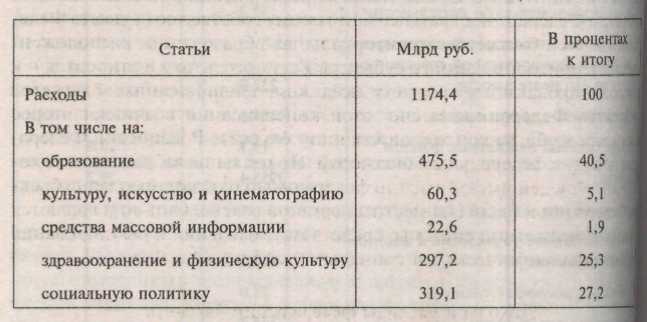
Как видно из таблицы, расходы, объединенные в этой статье, достаточно разнородны. Но если отделить затраты на культуру, искусство и кинематографию, а также на средства массовой информации, то возникает более однородный блок затрат. В этом блоке главное - расходы на образование - 477,5 млрд руб., по отношению ко веем расходам консолидированного бюджета это около 12%, что, конечно, недостаточно для России. Малы сами по себе и расходы на здравоохранение и на социальную политику, но здесь следует учитывать еще и внебюджетные целевые фонды, в которых содержатся близкие по назначению средства. С учетом этого доля государственных расходов в ВВП поднимается до 33,1%) но этого все равно недостаточно для России в нынешнем состоянии. Следует отметить, что расходы на обязательное медицинское обслуживание населения во внебюджетном фонде составляют более 80 млрд руб., что является существенным дополнением к прямым бюджетным расходам на эти цели. А социальные расходы во внебюджетных фондах в 2003 г. (пенсии и социальное страхование) составили около 700 млрд руб., что значительно больше, чем затраты консолидированного бюджета на социальную политику (319,1 млрд руб). Близость по содержанию некоторых статей бюджета и внебюджетных фондов лает основание полагать, что самостоятельное существование этих фондов не связано с серьезными причинами. Вполне возможно в дальнейшем и объединение финансирования социальных нужд в единой финансовой структуре.
Приведем данные о федеральном бюджете, который, безусловно, является главным звеном системы государственных финансов России (табл. .3).
Таблица 2. Федеральный бюджет России в 2003 г.
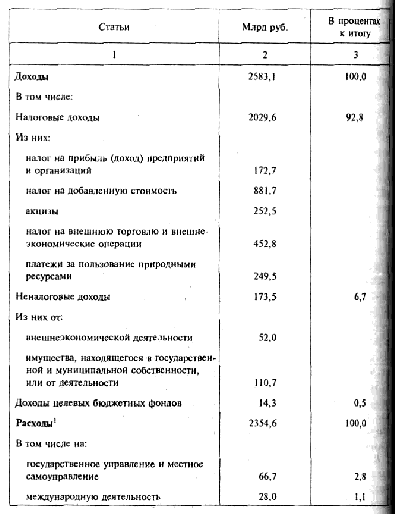
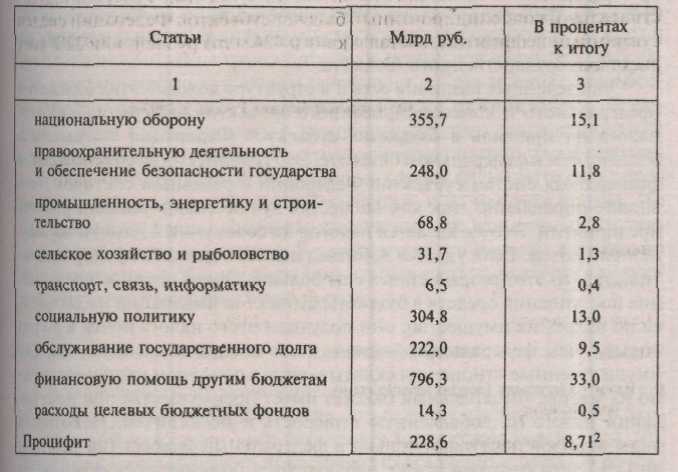
Как следует из приведенных данных, и в консолидированном бюджете страны, и в федеральном бюджете имеется профицит, причем он наблюдается уже на протяжении нескольких лет. На первый взгляд это является положительным обстоятельством, но особенно ликовать по этому поводу не следует, так как экономический смысл профицита (равно как и дефицита) бюджета зависит от конкретных обстоятельств, сложившихся в хозяйстве и обществе. В любом случае не следует полагать, что профицит - это всегда хорошо, а дефицит - всегда плохо.
Точная оценка соотношения доходов и расходов бюджета определяется комплексными результатами всей финансово-кредитной политики. Тут важны и уровень инфляции, и объем инвестиций, а также динамика курса национальной валюты, состояние платежного баланса и финансового рынка.
Резервные фонды
Важной статьей расходной части бюджета является резервный фонд, он может достигать до 3% всего объема расходов в федеральном бюджете. Расходуется этот фонд при возникновении чрезвычайных обстоятельств и различных непредвиденных ситуаций. Образование такого фонда - важный фактор устойчивости всей бюджетной системы. Фактически расходы по резервному фонду составили в 2003 г.4 млрд руб. в консолидированном бюджете против 15 млрд руб. по плану. В основном это были расходы в консолидированном бюджете субъектов Федерации. В целом расходы из резервного фонда составили 0,14% общих расходов консолидированного бюджета страны, т.е. серьезной роли этот фонд пока не играет.
В составе расхода бюджета имеется также резервный фонд Президента Российской Федерации. Его величина ограничена 1% общей суммы расходов утвержденного федерального бюджета. Фонд используется для покрытия непредвиденных расходов, и в первую очередь тех, которые возникли в связи с указами Президента. Расходование средств фонда происходит только в соответствии с письменными указаниями Президента. Существует ряд ограничений на использование средств этого фонда, нельзя, к примеру, их использовать на проведение выборов и т.п.
В 2002 и 2003 гг. актуальной была проблема создания особого финансового резерва для платежей по внешнему государственному долгу. Следует учесть, что значительная часть доходов и расходов обшей бюджетной системы проходит через бюджеты субъектов Федерации и местных органов власти. Общий объем консолидированного бюджета субъектов Федерации и местных властей составлял в 2003 г. 1930,2 млрд руб. по доходам и 1980 млрд руб. по расходам, т.е.41,4% по доходам и 50% по расходам консолидированного бюджета Федерации. Субъекты Федерации могут формировать и внебюджетные фонды, как правило, социального назначения. Поэтому реальные финансовые возможности субъектов Федерации и местных властей больше, чем следует из их бюджетов. Между федеральным бюджетом и бюджетами субъектов Федерации идет активный оборот средств, не отражаемый в итоговых показателях доходов и расходов. Федеральный бюджет может предоставлять ссуды, теоретически может их и получать. Он направляет нижестоящим бюджетам дотации и трансферты, может перераспределять по согласованию со всеми участниками операции.
Заключение
Очень сложно осуществить переход от одного типа производственно-экономических отношений к другому, от административно-командной системы к рыночной, да еще в масштабах такой страны, как Россия, с ее огромными пространствами, разнообразием почвенно-климатических условий, национальных традиций и разным уровнем экономического развития различных регионов. Понятно, что такой переход требует колоссальных усилий, затрат и значительного времени. Трудности перехода усугубляются теми негативными явлениями, которые до сих пор носили скрытый характер и накапливались десятилетиями, а ныне обнаружились во всей полноте.
Так, начиная с 60-х гг., в снижении темпов роста стал проявляться эффект резких нарушений пропорций общественного производства. Главная доля ресурсов затрачивалась на производство средств производства и развитие ВПК, создающего средства вооружения. На производство же товаров народного потребления расходовалась крайне недостаточная часть национального дохода, следствием чего стал