Показатели плана-прогноза экономического развития электровозоремонтного завода
или
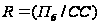 ,
коп/руб. (3.5)
Величины рентабельности конкретного вида производимой продукции, а также производственные затраты на 1руб. цены каждого вида продукции рассчитываются в табл. 3.1. Величина производственных затрат определяется по формуле:
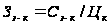 ,
коп./руб. (3.6)
Плановую величину рентабельности (Rпл) принимаем по каждому виду убыточной (низкорентабельной) продукции в размере 30%.
Новая цена годового объема k-го вида убыточной (низкорентабельной) продукции определяется по формуле:
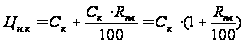 (3.7)
Таблица 3.1
| Производственные затраты и рентабельность конкретного вида продукции | ||||||
| Наименование продукции | Полная себестоимость единицы продукции (Сз-к), тыс. руб. | Цена реализации продукции (Цк), тыс. руб. | Производственные затраты (Зз-к), коп/руб. | Расчетная рентабельность (Rр), % | Плановая рентабельность (Rпл), % | Новая цена продукции (Цн.к.), тыс. руб. |
| 1. Ремонт электровозов всего | 43295,24 | 62730,00 | 69,02 | 44,89 | ||
| в т.ч. | ||||||
| 1.1. КР-1: ВЛ-60 | 3579,28 | 9984,00 | 35,85 | 178,94 | ||
| ВЛ-80т | 9522,51 | 14616,00 | 65,15 | 53,49 | ||
| ВЛ-82м | 11732,77 | 12300,00 | 95,39 | 4,83 | ||
| Итого по КР-1 | 24834,56 | 36900,00 | 67,30 | 48,58 | ||
| 1.2. КР-2: ВЛ-60 | 2823,44 | 6988,80 | 40,40 | 147,53 | ||
| ВЛ-80т | 7960,90 | 10231,20 | 77,81 | 28,52 | ||
| ВЛ-82м | 7676,34 | 8610,00 | 89,16 | 12,16 | ||
| Итого по КР-2 | 18460,68 | 25830,00 | 71,47 | 39,92 | ||
| 2. Ремонт комплектов электрических машин к электровозам, оздоровляемым на ЭРЗ | 40544,37 | 34501,50 | 117,51 | -14,90 | 30,00 | 52707,68 |
| 3. Ремонт электрических машин для ж.д. | 3415,40 | 2906,38 | 117,51 | -14,90 | 30,00 | 4440,02 |
| 4. Ремонт колесных пар к электровозам для ж.д. | 1964,29 | 7200,00 | 27,28 | 266,54 | ||
| 5. Запасные части к электровозам | 3000,24 | 1924,00 | 155,94 | -35,87 | 30,00 | 3900,32 |
| 6. Товары народного потребления | 326,88 | 486,00 | 67,26 | 48,68 | ||
| 7. Бытовые услуги населению | 264,07 | 277,00 | 95,33 | 4,90 | ||
Расчеты к пункту 3.1.
Пп = 110260,88-89822,97 = 20437,91 тыс. руб.
Пб = 20437,91+110260,88*0,003+20437,91*0,001 = 20789,12 тыс. руб.
Rобщ. = 20789,12/89822,97*100 = 23,14 %
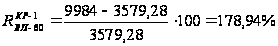 ,
Зз-к = 3579,28*100/9984 = 35,85
коп./руб.
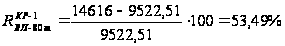 ,
Зз-к = 9522,51*100/14616 = 53,49
коп./руб.
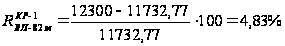 ,
Зз-к = 11732,77*100/12300 = 95,39
коп./руб.
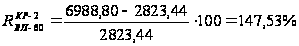 ,
Зз-к = 2823,44*100/6988,8 = 40,4
коп/руб.
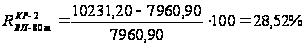 ,
Зз-к = 7960,9*100/10231,2 = 77,81
коп./руб.
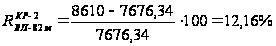 ,
Зз-к = 7676,34*100/8610 = 89,16
коп./руб.
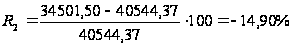 ,
Зз-к = 40544,37*100/34501,5 = 117,51
коп/руб.
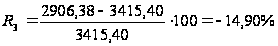 ,
Зз-к = 3415,4*100/2906,38 = 117,51
коп./руб.
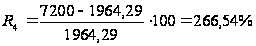 ,
Зз-к = 1964,29*100/7200 = 27,28
коп./руб.
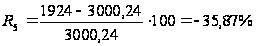 ,
Зз-к = 3000,24*100/1924 = 155,94
коп./руб.
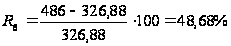 ,
Зз-к = 326,88*100/486 = 67,26 коп./руб.
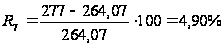 ,
Зз-к = 264,07*100/277 = 95,33 коп./руб.
Ремонт комплектов электрических машин к электровозам, оздоровляемым на ЭРЗ, ремонт электрических машин для железных дорог и запасные части к электровозам являются убыточной (низкорентабельной) продукцией, поэтому для них принимаем величину плановой рентабельности 30%.
Цн.к.2 = 40544,37*(1+30/100) = 52707, 68 тыс. руб.
Цн.к.3 = 3415,40*(1+30/100) = 4440,02 тыс. руб.
Цн.к.5 = 3000,24*(1+30/100) = 3900,32 тыс. руб.
ТПн = 9984+14616+12300+6988,8+10231,2+8610+52707,68+4440,02+7200+3900,32+
+486+277 = 131741,02 тыс. руб.
РПн = 131741,02+344-108 = 131977,02 тыс. руб.
Пп.н. = 131977,02 – 89822,97 = 42154,04 тыс. руб.
Пб.н. = 131977,02+(131977,02*0,003)+(42154,04*0,01) = 42592,13 тыс. руб.
Rобш.н = 42592,13/89822,97*100 = 47,42 %
3.2 Распределение прибыли предприятия
Распределение прибыли – это направление ее в бюджет и по статьям использования на предприятии. Определение направлений расходования прибыли, остающейся в распоряжении предприятия, структура статей ее использования – компетенция предприятия.
Предприятие должно уплачивать: налог на прибыль, налог на добавленную стоимость (НДС), налог на имущество и др. Объектом налогообложения при уплате налога на прибыль является валовая прибыль.
Облагаемая налогом прибыль (Пон) рассчитывается следующим образом:
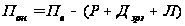 (3.8)
где Пв – валовая прибыль, тыс.руб. (ее величина в курсовом проекте принимается равной балансовой прибыли);
Р – сумма рентных платежей, тыс.руб;
Дэрз – дивиденды по акциям, облигациям и иным ценным бумагам, принадлежащим ЭРЗ, а также прибыль, получаемая от долевого участия в совместных предприятиях, тыс.руб;
Л – различные льготы, в т.ч. на содержание объектов социальной сферы и жилищного строительства, на инвестиции, затраты на природоохранные мероприятия, тыс.руб.
Прибыль, остающаяся в распоряжении предприятия (чистая прибыль), рассчитывается по формуле:
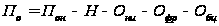 (3.9)
где Н – сумма всех видов налогов, тыс.руб
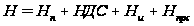 (3.10)
где Нп – налог на прибыль, тыс.руб .
НДС – налог на добавленную стоимость, тыс.руб.
Ни – налог на имущество, тыс.руб;
Нпрс – прочие налоги и санкции, тыс.руб;
Они – отчисления в фонд научных исследований и опытно-конструкторских работ, тыс.руб;
Офр – отчисления в финансовый резерв, тыс.руб;
Обц – отчисления на благотворительные цели, тыс.руб.
Расчет сумм налогов в бюджет ведется в табл. 3.2.
Средства, остающиеся в распоряжении предприятия, подразделяются на фонд потребления и фонд накопления.
Прибыль, остающаяся в распоряжении предприятия, направляется на накопление, которое обеспечивает дальнейшее развитие предприятия, и на потребление. Суммы планируемой выручки от реализации неиспользуемого имущества, доходов от реализации ценных бумаг, амортизационных отчислений, а также других поступлений, предусмотренных действующим законодательством, являются источником формирования фонда накопления.
Таблица 3.2
|
Величина прибыли ЭРЗ и уплачиваемых налогов, тыс. руб. |
|
|
Наименование показателя |
Величина показателя |
| 1. Балансовая прибыль, всего | 42592,13 |
| 2. Сумма рентных платежей, дивидендов и других льгот | 425,92 |
| 3. Рентабельность годового выпуска продукции | 47,42% |
| 4. Прибыль, подлежащая налогообложению | 42166,21 |
| 5. Сумма налогов, всего | 13436,59 |
| в т.ч. | |
| а) налог на прибыль | 12649,86 |
| б) НДС | 320,72 |
| в) налог на имущество | 40,09 |
| г) прочие расходы | 425,92 |
| 6. Прибыль, остающаяся в распоряжении предприятия | 25633,77 |
Величина фонда накопления может быть определена по формуле:
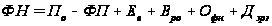 (3.11)
где ФП – фонд потребления, тыс.руб.
Еа - амортизационные отчисления в планируемом году, тыс.руб.
Вро - выручка предприятия от реализации неиспользуемого оборудования, тыс.руб;
Офн – остатки фонда накопления предприятия на начало расчетного года, тыс.руб.;
Дэрз - доходы по акциям завода и другие поступления, тыс.руб.;
Фонд потребления является источником различных денежных выплат, в т.ч. по направлениям материального поощрения работников.
Величина фонда потребления определяется по формуле:
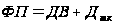 (3.12)
где ДВ - денежные выплаты, в т.ч. в виде материальной помощи, тыс.руб.
Дтк - доходы по акциям, принадлежащим членам трудового коллектива, тыс. руб.
Расчеты к пункту 3.2.
Пон = 42592,13 – 42592,13*0,01 = 42166,21 тыс. руб.
Н = 42166,21*0,3+2*2004,5*0,4*0,2+2004,5*0,02+42592,13*0,01 = 13436,59 тыс.руб.
По = 42166,21-13436,59-92810,50*0,015-42592,13*0,01-42592,13*0,03 =
= 25633,77 тыс. руб.
ФП = 25633,77*0,4+42592,13*0,0001 = 10257,77 тыс. руб.
ФН = 25633,77-10257,77+131977,02*0,003+20+42592,13*0,01 = 16305,19 тыс. руб.
4. ЭФФЕКТИВНОСТЬ ПРОИЗВОДСТВА
Эффективность производства характеризуется рядом показателей, в т.ч. фондоотдача и фондоемкость, рентабельность работы предприятия, а так же материалоемкость, энергоемкость и зарплатоемкость продукции завода.
Фондоотдача – это годовой выпуск реализованной (товарной) продукции на 1 руб. стоимости основных производственных фондов:
 ,
руб./руб. (3.13)
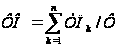 ,
руб./руб. (3.14)
Фондоемкость продукции – величина, обратная фондоотдаче:
 ,
руб./руб. (3.15)
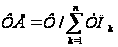 ,
руб./руб. (3.16)
Общая материалоемкость товарной продукции ЭРЗ определяется по формуле:
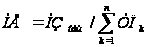 ,
коп./руб. (3.17)
Энергоемкость товарной продукции ЭРЗ рассчитывается по формуле:
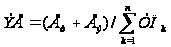 ,
коп./руб. (3.18)
Зарплатоемкость товарной продукции ЭРЗ определяется по формуле:
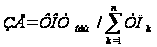 ,
коп./руб. (3.19)
Среднемесячная заработная плата одного работника в части денежных выплат и дивидендов по акциям трудового коллектива, включаемых в фонд потребления:
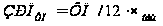 (3.20)
Производственные затраты на один рубль товарной продукции предприятия находятся по формуле:
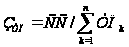 ,
коп./руб. (3.21)
Расчеты к пункту 4.
ФО = 131977,02/2004,5 = 65,84 руб./руб.
ФЕ = 2004,5/131977,02 = 0,02 руб./руб.
МЕ = 20887,60*100/131741,02 = 15,83 коп./руб.
ЭЕ = (3300,75+5501,24)*100/131741,02 = 6,68 коп./руб.
ЗЕ = 47442,72*100/131741,02 = 36,01 коп./руб.
ЗРПФП = 10257,77*1000/(12*1436) = 595,24 руб.
ЗТП = 89882,97*100/131741,02 = 68,18 коп./руб.
Таблица 4.1
|
Основные показатели плана-прогноза работы ЭРЗ |
|||
| Наименование показателя по разделам плана-прогноза | Условное обозначение | Единица измерения | Величина показателя |
|
1. Производство и реализация продукции |
|||
| 1.1. Товарная продукция | ТПk | тыс.руб | 131741,02 |
| 1.2. Реализованная продукция | РП | тыс.руб | 131977,02 |
|
2. Себестоимость продукции |
|||
| 2.1. Среднесписочная численность работников | Чобщ. | чел. | 1436 |
| 2.2. Производительность труда | ПТ | руб/чел | 76614,34 |
| 2.3. Фонд оплаты труда | ФОТобщ | тыс.руб | 47442,72 |
| 2.4. Среднемесячная заработная плата одного работника (по фонду оплаты труда) | ЗПЛфот | руб. | 2753,01 |
| 2.5. Среднемесячная заработная плата одного работника с учетом выплат из фонда потребления | ЗПЛфп+ЗРЛфот | руб. | 3348,25 |
| 2.6. Зарплатоемкость товарной продукции | ЗЕ | коп./руб. | 36,01 |
| 2.7. Материалоемкость продукции | МЕ | руб./руб. | 15,86 |
| 2.8. Энергоемкость продукции завода | ЭЕ | коп./руб. | 6,68 |
| 2.9. Производственные затраты на 1 руб. товарной продукции | Зтп | коп./руб. | 68,18 |
| 2.10. Себестоимость товарной продукции (годового выпуска) | СС | тыс.руб | 89822,97 |
|
3. Финансовые результаты и использование прибыли |
|||
| 3.1. Балансовая (общая) прибыль | Пб | тыс.руб | 42592,13 |
| 3.2. Рентабельность годового выпуска всей продукции | Rсс | % | 47,42 |
| 3.3. Рентабельность живого труда | Rж.тр. | % | 65,53 |
| 3.4. Прибыль, облагаемая налогом | Пон | тыс.руб | 42166,21 |
| 3.5. Прибыль, остающаяся в распоряжении завода | По | тыс.руб | 25633,77 |
| 3.6. Фонд потребления | ФП | тыс.руб | 10257,77 |
| 3.7. Фонд накопления | ФН | тыс.руб | 16305,19 |
|
4.Обобщающие показатели эффективности производства |
|||
| 4.1. Фондоотдача | ФО | руб./руб. | 65,84 |
| 4.2. Фондоемкость продукции | ФЕ | руб./руб. | 0,02 |
ЗАКЛЮЧЕНИЕ
Проанализировав основные показатели годового плана-прогноза экономического развития электроремонтного завода (ЭРЗ) можно сделать следующие выводы.
Планируемая величина реализованной продукции (РП) с учетом плановой рентабельности, которая установлена на все виды убыточной (низкорентабельной) продукции в размере 30%, составит 131977,02 тыс. руб., товарная продукция – 131741,02 тыс. руб.
В плане затрат на производство продукции и себестоимости имеем следующий прогноз. Полная себестоимость годового выпуска продукции планируется в размере 92810,50 тыс. руб. Прогнозируемые затраты на производство годового объема выпуска продукции составят 89822,97 тыс. руб. Наибольший удельный вес в затратах приходится на рабочую силу – 72,36 %, в том числе на фонд оплаты труда – 52,82 % или 47442,72 тыс. руб. При этом планируется среднесписочная численность работников ЭРЗ в количестве 1436 человек, среднемесячная зарплата одного работника по фонду оплаты труда составит 2753,01 руб., а с учетом выплат из фонда потребления – 3348,25 руб. Зарплатоемкость товарной продукции прогнозируется в размере 36,01 коп./руб. После затрат на рабочую силу наибольший удельный вес имеют материальные затраты 23,25 % или 20887,60 тыс. руб. Материалоемкость продукции составит 15,86 коп./руб., а энергоемкость – 6,68 коп./руб. Производственные затраты на 1 руб. товарной продукции составят 68,18 коп./руб.
Прогнозируемый финансовый результат ЭРЗ будет иметь следующий вид. Балансовая прибыль составит 42592,13 тыс. руб., в том числе остающаяся в распоряжении завода – 25633,77 тыс. руб. Рентабельность годового выпуска всей продукции составит – 47,42 %, а рентабельность живого труда – 65,53 %. Суммы в размере 10257,77 тыс. руб. и 16305,19 тыс. руб. направятся в фонд потребления и фонд накопления соответственно.
Обобщающие показатели эффективности производства составят: фондоотдача – 65,84 руб./руб., а фондоотдача – 0,02 руб./руб.
ЛИТЕРАТУРА
Белкина Е.В., Емельянова Н.В., Сафронова А.А. Методические указания по разработке курсового проекта по дисциплине «Экономика предприятий».М.: МИИТ, 2002, 24с.
46