Рынок недвижимости
Такой подход к решению жилищной проблемы, конечно, не означает, что внимание государства к ней ослабевает. Жилье всегда было, есть и будет стратегически важным фактором развития общества. Это объясняется рядом причин:
высокой социальной значимостью жилья как товара, удовлетворяющего одну из самых насущных потребностей человека – потребность в жилище, право на которое закреплено в Конституции Российской Федерации;
значительным мультипликативным эффектом нового жилищного строительства для национальной экономики в целом: при расширении жилищного строительства растут объемы потребления товаров, дополняющих жилье.
Какие же шаги по мнению В.В.Путина необходимо предпринять для решения данного вопроса?
Первое. Нужны финансовые механизмы, позволяющие улучшать жилищные условия не только за счет текущих заработков и имеющихся сбережений, но и в счет будущих доходов людей. Нужны ясные правовые условия для развития долгосрочного жилищного кредитования - как граждан, так и профессиональных застройщиков. Ипотека должна стать доступным способом решения проблем для людей со средними доходами. Разумеется, нужны и другие формы финансирования - такие, как участие граждан в долевом строительстве и жилищно-накопительных программах. И на решение всех этих задач должны эффективно работать государственная система регистрации прав на недвижимость, бюро кредитных историй, развитый рынок ипотечных ценных бумаг. Нужно все это делать.1
Второе. Необходимо разрушить монополии на строительных рынках. Граждане России не обязаны оплачивать стоимость административных барьеров, создаваемых в строительстве, а также сверхприбыли застройщиков-монополистов. Принятие муниципалитетами четких правил землепользования и застройки, упрощение процедур разрешений и согласований на строительство, подготовка необходимой инженерно-коммунальной инфраструктуры - все эти меры должны быть направлены на сокращение времени и затрат по строительству.1
Третье. Принципиальным вопросом являются гарантии права собственности добросовестных приобретателей жилья. Сделки на рынке жилья должны проходить только по прозрачным, понятным людям и, что немаловажно, недорогим процедурам.1
И, наконец, последнее. Надо навести порядок в сфере предоставления социального жилья. Получение жилья по договору социального найма должно стать доступным для тех, кто в нем действительно нуждается. Кроме того, следует предусмотреть дополнительные меры по целевой поддержке отдельных категорий граждан, в особенности молодых семей.1
Кое-какие шаги в этом отношении начали делать раньше. Для этого Советом Министров - Правительством Российской Федерации 20.06.1993 г. было принято постановление за № 595 «О государственной целевой программе «Жилище», которая была ориентирована создание системы механизмов (правовых, экономических, хозяйственных), способной обеспечить необходимые условия для последующего развития жилищной сферы, а 17.09.2001 г. Правительством Российской Федерации принято постановление № 675 «О федеральной целевой программе «Жилище» на 2002-2005 годы», направленной на продолжение преобразований в жилищной сфере, начатых в рамках реализации Государственной целевой программы "Жилище", одобренной Постановлением Совета Министров – Правительства Российской Федерации от 20 июня 1993 г. N 595, и Основных направлений нового этапа реализации Государственной целевой программы "Жилище", одобренных Указом Президента Российской Федерации от 29 марта 1996 г. N 431.
С 1 марта 2005 года вступил в силу пакет законов по формированию рынка доступного жилья. Практически заново разработан пакет из 27 законов с учетом новых рыночных реалий. Согласно новым законам в России с 1 января 2005 года отменяется строительная монополия, а уже с 2007 года наше государство окончательно запускает рыночные механизмы в массы (приложение 2). Доступное жилье – это квартиры, которые могут приобрести люди, получающие стабильный доход и готовые использовать рыночные схемы покупки жилья. И поскольку кредитование населения один из наиболее популярных методов приобретения жилья, основной упор при разработке нового законодательства был сделан именно на ипотеку.1
Ипотека – кредитование под залог недвижимости. Ипотечное кредитование заключает в себе как экономический, так и юридический аспект, поскольку наряду с заключением договора об ипотеке особое значение имеет порядок, принятый при определении прав собственности на недвижимость и долгов по договору об ипотеке последовательно на каждый момент.2 Ипотечное кредитование – один из самых проверенных в мировой практике и надежных способов привлечения частных инвестиций в жилищную сферу. Именно ипотека позволяет наиболее выгодно сочетать интересы населения в улучшении жилищных условий, коммерческих банков и других кредиторов – в эффективной и прибыльной работе, строительного комплекса – в ритмичной загрузке производства и, конечно же, государства, заинтересованного в общем экономическом росте.3
По словам министра Германа Грефа к 2008 году количество ежегодно выдаваемых ипотечных кредитов достигнет миллиона. Министр промышленности и энергетики Виктор Христенко заявил, что уже к 2010 году число тех, кто сможет купить квартиру, вырастет до 25-30%, а к 2015-му – до 60%.1
Пока же по данным Ассоциации российских банков, с использованием ипотечного кредита в России приобретается 1,5 процента жилья. В пересчете на объем ВВП это 0,007 процентов, тогда как в США этот показатель составляет 55 процентов, в Западной Европе – 35 процентов.4 За рубежом жилищная проблема уже давно решается в основном за счет ипотеки и дешевого долгосрочного кредита. А в России лишь 5-7% населения могут себе позволить покупку квартиры в кредит. Это люди, для кого ежемесячные выплаты в 500-600 долларов составляют не более трети заработка. А намереваются попробовать получить кредит лишь 3% граждан. Хотя для большинства нуждающихся в жилье именно ипотека могла бы стать своего рода золотой рыбкой, превращающей избу в современную квартиру.1 Почему население не торопится выстраиваться в очередь за ипотечными ссудами? По словам вице-президента Ассоциации банков Северо-Запада Виктора Титова, ипотечное кредитование тормозят в первую очередь две причины. Первая – существенный разрыв между уровнем доходов населения и стоимостью жилья. В настоящее время даже тридцатипроцентный первоначальный взнос для большинства граждан России неподъемен. К этому надо добавить, что нынешние ставки кредитования увеличивают стоимость квартир, приобретаемых по ипотечной схеме, примерно в два раза. Вторая причина – отсутствие у российских банков «длинных» денег. Потому и на ипотечном рынке игроками выступают либо банки с государственным участием, либо те, кто имеет доступ к иностранным финансовым ресурсам.5
По мнению правительства поправки, внесенные в закон «Об ипотеке», призваны решить эти проблемы как для банкиров, так и для заемщиков. Банки опасались выдавать ипотечные кредиты потому что заемщики фактически не несли никакой ответственности за своевременность их погашения. А сейчас банкам даются гарантии, что они в случае форсмажорных обстоятельств заберут себе квартиры неплатежеспособных клиентов, даже если это жилье у них является единственным. Исправить положение с отсутствием долгосрочных ресурсов помогут поправки, внесенные в закон «Об ипотечных ценных бумагах», который значительно расширил перечень организаций, имеющих право выкупа ипотечных ценных бумаг. Очевидно, что новый «жилищный пакет» позволяет банкам снизить риски по ипотечному кредитованию и привлечь дополнительные ресурсы, что в свою очередь сулит покупателям благоприятные изменения в условиях ипотечной сделки.1
По данным Ассоциации российских банков, в 2001 году объемы ипотечных кредитов составили 107 млрд. руб., в 2002 году – 7,8 млрд. руб., а в 2003 году – 15 млрд. руб. При средней величине кредита 18 тыс. долларов на конец 2003 года банками выдано 27 тыс. кредитов. И к началу 2004 года более 100 тыс. семей смогли улучшить свои жилищные условия с использованием ипотечных схем. Половину из этого количества ипотечных кредитов выдал Сбербанк России. Доля просроченной задолженности составляла в 2002 году 0,42%, в 2003 году – 0,33%. По итогам 6 месяцев 2004 года из общего числа реализованных с помощью ипотеки квартир АИЖК рефинансировало более 300 (3%) ипотечных кредитов на сумму более 1 млрд. руб. К федеральной системе рефинансирования подключилось две трети региональных операторов. 2
 Сейчас
одни регионы
уже практикуют
ипотечное
кредитование,
другие только
планируют
использовать
его для решения
жилищных проблем.
Соглашения
с Агентством
по ипотечному
жилищному
кредитованию
(АИЖК) заключили
68 регионов, и
45 из них работают
по его стандартам.
С учетом своих
особенностей
там создают
и собственные
схемы.3
Например, Республика Башкортостан один из лидеров по количеству выданных ипотечных кредитов. По специальной программе, реализуемой в республике Уфимским городским агентством ипотечного кредитования, было предоставлено 2316 кредитов на общую сумму 947,96 млн рублей. На сегодня это лучший результат по России. Ныне в январе было выдано 214 кредитов на сумму 101,84 млн рублей.1
В Татарстане начали работать по программе развития социального ипотечного строительства. Средства предприятий при этом – основной источник финансирования строительства. Их отчисления предполагается оформить на возвратной основе, а возврат средств начнется через 7 лет. Рассрочка по оплате составит 28,5 лет.3
В Перми областной ипотечный фонд жилищного кредитования в 2004 году выдал 157 ипотечных кредитов на общую сумму 56,1 млн рублей.1
В Санкт-Петербурге за 2004 г. выдано 1,3 тыс. ипотечных кредитов. В том числе за 2004 г. ипотечные кредиты по специальной городской программе оформили 150 петербуржцев-очередников. Всего в городской программе, рассчитанной на 10 лет, планируется ежегодно выделять из бюджета до 80 млн руб. на льготные ипотечные кредиты, что позволит 1,5-2 тыс. горожан получать социальный ипотечный кредит на жилье.1
Объем ипотечного рынка Москвы и Подмосковья в 2004 году увеличился примерно в 2 раза, с 7-8 млрд руб., до 15,5-16,5 млрд руб. По прогнозам аналитиков в 2005 году он может увеличиться до 28 млрд рублей.1
В Красноярском крае в качестве ипотечного оператора выступает краевой фонд жилищного строительства. Для ипотечных кредитов на год предусмотрено 525 млн рублей. Займы будут выдаваться под 15% годовых на срок до 27 лет. Возраст заемщика – от 18 до 60 лет. Например, заем в 300 тыс. рублей может получить семья, совокупный доход которой составляет от 10 тыс. рублей в месяц. При этом их ежемесячный взнос в банк будет составлять 3818 рублей.1
На Южном Урале первоначальный взнос по кредиту предполагается снизить с 30 до 10%. В 2005 году ипотечные кредиты смогут получить 10 тысяч семей.2
Есть примеры сотрудничества регионов с иностранными банками. Так, среди банков-партнеров Хабаровского краевого ипотечного агентства и японский банк, где ставка по кредиту в долларах составит примерно 7% годовых по сравнению с 11-12% в российских.2
Итак, можно считать, что двери жилья, приобретаемого с помощью ипотечных кредитов, еже открываются, правда, пока не для всех. По расчетам специалистов, предельные ставки для обеспечения действительно доступных кредитов дифференцированы по регионам: от 0,6 до 4,78%. Параметры кредитов должны соответствовать возможностям заемщиков.2
В рамках всей жилищной реформы предполагается, что к 2010 году стоиться жилья будет вдвое больше, и оно будет доступно для 30-35% населения. По завершении всей реформы мы в течение какого-то времени войдем в нормальный режим, при этом спрос будет на уровне примерно 150 млн. кв. м в год. Это позволит достичь большего равновесия спроса и предложения на рынке жилищного строительства и стабилизировать цены на квартиры.1
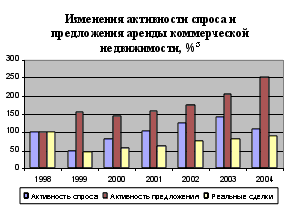
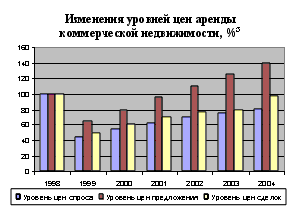 Рынок
коммерческой
недвижимости.
Первой
проблемой, с
которой сталкивается
бизнес после
регистрации,
а часто и перед
ней, является
сложность
размещения
рабочих площадей.
Заоблачность
цен на недвижимость
не позволяет
предпринимателям
приобрести
офис, здание
или земельный
участок в
собственность.
Заключение
договоров
купли-продажи
коммерческой
недвижимости
сегодня – единичные
случаи. Единственное,
что остается
хозяйственнику,
- заключить с
собственником
договор аренды.3
Но, по мнению специалистов различных консалтинговых компаний региональные рынки недвижимости в скором времени будут пользоваться спросом у инвесторов и девелоперов. И наиболее перспективным для вложений будет сегмент торговой недвижимости, который в настоящее время развивается опережающими темпами по сравнению с другими сегментами рынка. Объем российского рынка торговой недвижимости в 2004 году составил 200 млрд. долларов, при этом его рост по итогам года составил 30% в долларовом эквиваленте. Развитие рынка торговой недвижимости обусловлено развитием розничной торговли, ростом денежных доходов населения и объемов потребления. Кроме того, участники рынка почти не рассматривают сегмент офисной недвижимости, который в регионах представлен офисами класса С, в лучшем случае – класса В. Одни считают, что в регионах бизнес не считает необходимым тратиться на хороший офис, поскольку воспринимает его не как актив, способный повлиять на увеличение прибыли компании, а как пассив, расходы на который необходимо минимизировать. Другие участники рынка придерживаются мнения, что региональные рынки пока не созрели для высококлассной офисной недвижимости, а посему и вкладываться в этот сегмент в настоящее время особого смысла не имеет. В частности, построенный в Самаре бизнес-центр класса А не полностью востребован арендаторами, многие помещения пустуют. Это говорит о том, что строительство такого бизнес-центра было преждевременным.1
 Рынок
земли. В
рыночной среде
земля имеет
многофункциональное
назначение.
В качестве
природного
объекта, существующего
независимо
от воли людей,
земля – это вся
планета, колыбель
человека, выполняющая
важнейшую
экологическую
функцию. Одновременно
земля – это и
почва, верхний
слой нашей
планеты, ее
поверхность
или пространственный
базис – объект
хозяйствования
и, следовательно,
отражает
экономические
отношения.
Социальная
роль земли в
том, что она
служит местом
обитания и
условием жизни
людей. И, наконец,
земля, как территория
государства
или субъекта
Федерации,
обуславливает
политическую
функцию. Поэтому
совершение
сделок с земельными
участками
регулируется
не только
конституционными
нормами и земельным
правом, но и
гражданским
законодательством
с учетом лесного,
экологического
и иного специального
законодательства.2
 В
силу перечисленных
выше факторов
земля, как
невосполнимый
природный
ресурс многофункционального
значения, имеет
особый юридический
статус. Распоряжение
землей, особенно
купля-продажа
земельных
участков в
России на современном
этапе – дело
специфическое
и непростое.
Рынок земли,
как средство
законного
перераспределения
земель между
собственниками
экономическими
методами, объективно
регулируется
различными
ограничениями
и нормами.2
В 90-ые годы, когда шла приватизация основной массы предприятий, земля под ними передавалась новым собственникам на праве постоянного бессрочного пользования. Бес срочность оказалась весьма относительной, и уже в 2001 г., когда был принят новый Земельный кодекс РФ, перед предприятиями замаячила необходимость либо выкупить, либо арендовать свой земельный участок (ст. 36 ЗК РФ). Изначально Законом от 25.10.2001 г. № 137-ФЗ (он ввел в действие Земельный кодекс РФ) юридические лица обязывались переоформить право бессрочного пользования в срок до 1 января 2004 года, затем им была предоставлена отсрочка до 1 января 2006 г. Однако было ясно, что рано или поздно платить за землю придется. При переоформлении права бессрочного пользования на право собственности цена земли устанавливается субъектами Федерации. При этом Законом о введении в действие Земельного кодекса установлена норма предельной цены выкупа в зависимости от численности населения:
до 500 тыс. человек – от 3 до 5 ставок земельного налога;
от 500 тыс до 3 млн. человек – от 5 до 17 ставок;
свыше 3 млн. человек – от 5 до 30 ставок. 1
 Некоторые
регионы начали
приватизацию
земельных
участков, другие
ее притормозили
– все зависело
от того, насколько
приемлемой
власти посчитали
цену земли и
насколько они
были заинтересованы
в развитии
своих территорий.
Часть субъектов
РФ установила
максимальную
цену, часть –
минимальную,
либо дифференцировала
цену по категориям
участков и
собственников
объектов
недвижимости,
расположенных
на них. Однако,
по данным
Минэкономразвития,
ряд регионов,
изначально
установивших
минимальные
выкупные цены,
начинают отказываться
от такой практики.
То есть установление
минимальной
цены в них привело
к массовому
выкупу участков,
а отдельные
землепользователи,
имеющие высокодоходный
бизнес на малых
площадях (магазины,
заправочные
станции и т.п.),
в состоянии
заплатить
адекватную
цену за землю.
Между тем многие
собственники
считают, что,
покупая пакеты
акций предприятий
на конкурсах
и аукционах,
они фактически
уже оплатили
и стоимость
соответствующей
земли. В результате
в настоящее
время переоформлено
менее 30% земельных
участков из
находящихся
на праве постоянного
бессрочного
пользования
и подлежащих
переоформлению.1
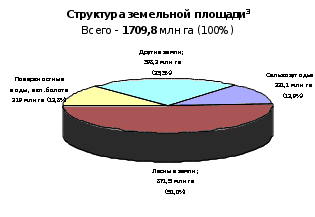
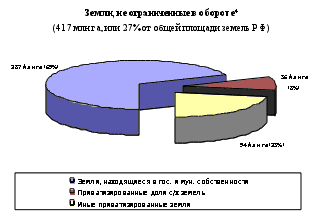
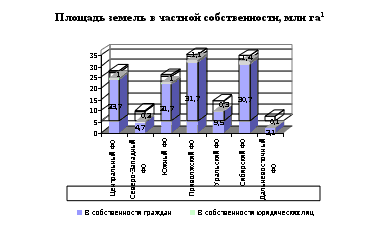
Сегодня 129,3 млн га составляет общая площадь земель, находящихся в частной собственности в РФ, из них 124,2 млн га – земли в собственности граждан, 5,1 – в собственности юридических лиц. В государственной и муниципальной собственности находится 1580,6 млн га.1
Земля и недвижимость – это мощный экономический ресурс, который, во-первых, используется в российской экономике крайне неэффективно, а во-вторых, экономический потенциал которого существенно недооценивается. В исследовании Эрнандо де Сото, достаточно убедительно доказана гипотеза, согласно которой одна из основных причин экономического разрыва между развитыми странами и странами третьего мира – это неумение последних правильно распоряжаться имеющимися ресурсами. Применительно к недвижимости это «неумение» заключается в отсутствии институтов, обеспечивающих защиту прав на недвижимое имущество и свободный оборот этих прав. В настоящее время Правительство РФ взялось за земельную реформу. Содержание земельной реформы включает в себя предложения практически по всем основным институтам рынка недвижимости. В первую очередь это предоставление прав на земельные участки (приватизация и долгосрочная аренда, разграничение государственной собственности на землю, развитие системы кадастровой (массовой) оценки недвижимости для целей налогообложения, формирование и кадастровый учет объектов недвижимости, установление сервитутов, резервирование и изъятие земельных участков для государственных и муниципальных нужд.1
 В
связи с этим
Минэкономразвития
России предложило
изменить порядок
установления
выкупной цены
на участки.
Субъекты РФ
вправе устанавливать
выкупные цены
в пределах:
20% кадастровой стоимости земельного участка, расположенного в поселениях с численностью населения свыше 3 млн человек;
 5%
кадастровой
стоимости
участка, расположенного
в иной местности.2




 Предлагается
изменить порядок
определения
и расчета арендной
платы при
переоформлении
прав на участки
в порядке ст.
36 ЗК РФ: размер
годовой аренды
не должен превышать
3% кадастровой
стоимости
земли. Получается,
что 2 года аренды
участка в городе
с населением
менее 3 млн человек
обойдется
дороже выкупной
стоимости
земли. По мнению
Г.Грефа, это
должно простимулировать
выкуп земель.
Государство
заинтересовано
в наличии полноценных
собственников
и наиболее
полном использовании
земельных
ресурсов.2
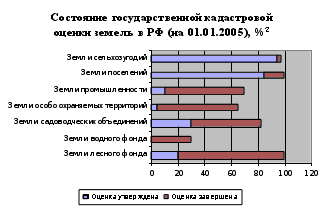
Все нововведения по выкупу и аренде участков, предлагаемые Минэкономразвития, отталкиваются от кадастровой стоимости земли. По словам руководителя Роснедвижимости М.Мишустина, к настоящему времени проведена государственная кадастровая оценка большей части земель РФ и с 1 января 2006 года налогообложение земли будет производиться на основе кадастровой стоимости участков.2
4. Анализ рынков недвижимости в зарубежных странах
Ипотечное кредитование. Ссуды на покупку и строительство жилья, освоение земельных участков под нежилые строения коммерческого и промышленного назначения широко распространены во всех западных странах. В странах Европы и Америки кредитованием под залог недвижимости в основном занимаются судо-сберегательные ассоциации, взаимо-сберегательные банки, региональные федеральные банки и страховые компании. Но это совсем не означает, что в развитии ипотечного кредита царит анархия. Во всех странах существуют различные формы регулирования этих процессов, направленные на то, чтобы помочь населению получить жилье и землю, а кредиторам – соответствующий доход.1
В жилищной сфере США частная собственность домашних хозяйств на жилые дома абсолютно доминирует: почти 65% всех домашних хозяйств в США имеют свой собственный дом, причем 87% из них являются владельцами односемейных домов. Стоимость собственных домов на порядок превышает годовой доход их владельцев. В этих условиях получить банковскую ссуду для приобретения или постройки дома – практически единственный способ финансирования, а ипотека – наиболее надежный способ кредитования населения для банков и иных кредитных институтов. При этом собственно строительство (так же, как и в ситуации с коммерческой недвижимостью) кредитуется коммерческими банками, и девелопер погашает кредит за счет продажи объекта семье, берущей под покупку ипотечный кредит.1 В США ипотечный рынок, оцениваемый примерно в 4 трлн долларов, полностью подконтролен государству. Доля ипотечных облигаций, эмитированных 3 государственными корпорациями, составляет 89% рынка. В американской модели обеспечения ипотеки дешевыми ресурсами участвуют получатель кредита, инвестор и финансовый посредник. Образуются два ипотечных рынка – первичный, где выдаются жилищные кредиты, и вторичный, где обращаются ценные бумаги, выпущенные на базе пулов ипотечных ссуд. Кредитное учреждение может выдавать долгосрочные кредиты под залог приобретаемой недвижимости, не имея достаточного объема «длинных» ресурсов. Выдав ипотечный кредит, банк продает право требования по кредиту конечному инвестору или финансовому посреднику. Получив средства от уступки этих прав, банк выдает новый ипотечный кредит. В конце 2003 г. ставка по 30-летнему ипотечному кредиту составляла 5-6%, а по 15-летнему – 4,75%.2 Основными источниками финансирования развития коммерческой недвижимости служат финансовые ресурсы банков и институциональных инвесторов, хотя в последнее время за счет более тесных связей между рынком недвижимости и финансовым рынком все чаще для финансирования коммерческой недвижимости привлекаются и средства мелких инвесторов.1
Классической страной ипотечных банков является Германия, где первое подобное учреждение было основано в 1770 г. сегодня в Германии несколько десятков ипотечных банков, две трети из которых являются акционерными и одна треть – государственными.1 В Германии ипотека осуществляется по разным схемам различными кредитными учреждениями, но наибольший удельный вес, до 30%, занимают стройсберкассы (ССК), работающие по закрытой модели финансирования и использующие в основном собственные средства, что позволяет снижать процентную ставку. По контракту с ССК на 4-6 лет на накопительный счет вносится определенная сумма (до 40% общей стоимости жилья). На нее начисляются пониженные проценты, по итогам года государство начисляет премии и вводит налоговые привилегии. Премия в размере 15% на сумму сбережений, но не более 2 тысяч марок на холостяков и 4 тысяч для женатых. Заемщик вначале кредитует кассу, внося деньги на депозит, а по окончании периода накопления ССК выдает ему ипотечный кредит по низкой ставке на срок до 18 лет. В последние годы средства привлекаются под 3% годовых и выдаются ипотечные кредиты под 5 % (в обычных банках – от 7% до 12% годовых).1
В Великобритании ипотечные ставки определяются Государственным банком, они постоянно снижаются и достигли в 2003 году 3,5% годовых (при инфляции 2,5%). Кредит, как правило, берется сроком на 25 лет. Кредиторы требуют минимум 5% наличного залога при покупке недвижимости, но при необходимости предлагают 100% ипотеки.1
В Чехии услугами стройсберкасс пользуется половина населения страны (примерно 5 млн человек). Когда накоплено 40% стоимости жилья, на остальную сумму выделяется ссуда по 3-5% годовых на срок 10-20 лет. На внесенные вклады начисляются 2% годовых. Действует система бюджетных дотаций – каждый гражданин при покупке квартиры в кредит получает ежегодную помощь от государства, ему на счет начисляется 150 долларов.1
В Японии много вариантов решения ипотечных проблем. Имеются и специальные, например, для женщин годовая ипотечная ставка снижается при каждом рождении ребенка и ее минимальная величина составляет 0,1%. Кредиты выдаются на срок до 35 лет в сумме до 400 тысяч долларов. Женщины должны быть не моложе 20 лет и не старше 49 лет и погасить кредит до наступления 75 лет.1
В каждой стране в данной сфере действует свое специфическое законодательство, которое во многом зависит от особенностей земельного кодекса. Например, в США залог недвижимости используется очень широко, в том числе и в аграрном секторе. Здесь существует Федеральная система фермерского кредита (ФСФК), которая объединяет около 800 коммерческих банков и кредитных ассоциаций, занимающихся ипотечным кредитованием. Во Франции право на непосредственное владение землей принадлежит только потомственным аристократам, все остальные граждане обладают лишь правом аренды земельных участков, в связи с чем здесь действуют своеобразные принципы ипотечного кредитования.2
Заключение
В результате проделанной работы можно сделать следующие выводы:
Во-первых, рынок недвижимости в России в настоящее время находится в стадии формирования. Его развитие отличается неравномерностью. Причинами неравномерного развития рынка недвижимости являются: отсутствие до настоящего времени системной законодательной базы в этой сфере, необоснованная приватизация, нестабильность экономики и инфляция, рискованность инвестиционной деятельности, отсутствие полной информации о рынке недвижимости и другие.
Во-вторых, рынок недвижимости является существенной составляющей в любой национальной экономике, в том числе и в России, поскольку недвижимость – важнейшая составная часть национального богатства, на долю которого приходится более 50% мирового богатства.
В-третьих рынок недвижимости тесно связан с другими рынками. Без рынка недвижимости не может быть рынка вообще, так как рынок труда, рынок капитала, рынок товаров и услуг и т.д. для своего существования должны иметь или арендовать соответствующие помещения, необходимые для их деятельности. Тогда как, рынок недвижимости не может существовать, например, без рынка капитала, так как недвижимость не на что было бы строить, приобретать или арендовать и т.д.
Кроме того, недвижимость – это выгодное вложение капитала (инвестиций), так как средства, вложенные в недвижимость, защищены от инфляции. Купленный дом, квартира, земельный участок через некоторое время можно продать по более высокой цене или сдавать в аренду и иметь от этого дополнительный доход. Покупка предприятия приносит покупателю (инвестору) доход в результате работы предприятия. Спрос на недвижимость в