Анализ показателей эффективности использования трудовых ресурсов








Рисунок 2.1 – Схема баланса рабочего времени
Различают фактический и плановый баланс рабочего времени. Его составляют для анализа использования рабочего времени и определения численности рабочих. При расчете баланса рабочего времени дни праздников включают только в производствах с прерывным режимом работы. Число дней отпуска для отдельных групп рабочих в балансе рабочего времени принимают на основе действующего законодательства (продолжительность отпуска для всех групп рабочих составляет 24 рабочих дня, число отпускных дней добавляется в зависимости от условий труда). Невыходы по болезни определяют на основании отчетных данных с учетом мероприятий по улучшению условий труда и техники безопасности. Также на сновании отчетных данных принимают число дней неявок, связанных с выполнением государственных и общественных обязанностей, отпусками в связи с родами. Прогулы, приводы в милицию, простои и другие потери рабочего времени в плановый баланс рабочего времени не включают.
3. Анализ показателей эффективности использования трудовых ресурсов
Анализ использования трудовых ресурсов на предприятии, уровня производительности труда необходимо рассматривать в тесной связи с оплатой труда. С ростом производительности труда создаются реальные предпосылки для повышения уровня его оплаты. При этом средства на оплату труда нужно использовать таким образом, чтобы темпы роста производительности труда обгоняли темпы роста его оплаты. Только при таких условиях создаются возможности для наращивания темпов расширенного воспроизводства.
В связи с этим анализ использования средств на оплату труда на каждом предприятии имеет большое значение. В процессе его следует осуществлять систематический контроль за использованием фонда заработной платы (оплаты труда), выявлять возможности экономии средств за счет роста производительности труда и снижения трудоемкости продукции.
Приступая к анализу использования фонда заработной платы, в первую очередь необходимо рассчитать абсолютное и относительное отклонение фактической его величины от плановой.
Абсолютное отклонение (DФЗПабс) определяется сравнением фактически использованных средств на оплату труда (ФЗПф) с плановым фондом заработной платы (ФЗПпл).
Положение об оплате труда разработано в соответствии с Законом Украины об оплате труда, Законом о предприятиях в Украине, Законами о налогообложении прибыли предприятий и доходов граждан, Постановлениями Министров Украины по вопросам нормирования и оплаты труда.
Формы и системы оплаты труда определяются в каждом структурном подразделении исходя из интересов производства и максимальной заинтересованности работников в результатах труда руководством предприятия.
Повременно-премиальная оплата за отработанное время по установленным тарифным ставкам или окладам и выплата премии за выполнение установленных показателей.
Сдельно-премиальная оплата труда - оплата, начисленная за выполненную работу по сдельным расценкам и премии за выполнение и перевыполнение установленных показателей.
Прямая сдельная оплата труда-оплата по сдельным расценкам за выполненную работу.
Фонд оплаты труда состоит из:
основной заработной платы;
дополнительной заработной платы.
Тарифная часть заработной платы определяется и выплачивается в соответствии с установленными разрядами, должностными окладами и отработанным временем.
Начисление и выплата премий рабочим производится в соответствии с Положениями, утвержденными Генеральным директором предприятия на основании данных о выполнении установленных показателей премирования.
Начисление и выплата премий руководителям, специалистам и служащим всех структурных подразделений производится на основании приказа генерального директора предприятия в соответствии с выполнением показателей и условий премирования, предусмотренных действующим Положением о премировании.
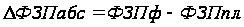
 -
абсолютное
отклонение
по фонду зарплаты;
 - фонд зарплаты
фактический;
 -
фонд зарплаты
плановый;
Однако нужно иметь в виду, что абсолютное значение отклонения само по себе не характеризует использование ФЗП, т.к. этот показатель определяется без учета степени выполнения плана по производству продукции.
Постоянная часть оплаты труда не изменяется при увеличении или спаде объема производства (зарплата рабочих по тарифным ставкам, зарплата служащих по окладам, все виды доплат, оплата труда работников непромышленных производств и соответствующая их сумма отпускных).
 При
расчете относительного
отклонения
по фонду зарплаты
можно использовать
так называемый
удельный вес
переменной
зарплаты в
общем фонде.
Он показывает,
на какую долю
процента следует
увеличить
плановый фонд
зарплаты за
каждый процент
перевыполнения
плана по выпуску
продукции (
 ):
где
 -
относительное
отклонение
по фонду зарплаты;
 - фонд зарплаты
фактический;
 - фонд зарплаты
плановый,
скорректированный
на коэффициент
выполнения
плана по выпуску
продукции;
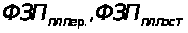 -
соответственно
переменная
и постоянная
сумма планового
фонда зарплаты;
 -
коэффициент
выполнения
плана по выпуску
продукции.
3.1 Анализ обеспечения рабочей силой
| Категории персонала | По плану | Фактически | Отклонение от | ||
| за отчетный период | за соответствующий период в прошлом году | плана отчетного года | от факта в прошлом году | ||
| 1. Всего персонала, чел. | 8509 | 8438 | 8411 | -71 | -27 |
| 2. В том числе промышленно-производственный персонал (ППП), чел. | 7845 | 7838 | 7850 | -7 | -12 |
| 3. Из них рабочих, чел. | 6336 | 6295 | 6338 | -41 | -43 |
| 4. Удельный вес рабочих в общей численности ППП,% | 74.46 | 74.60 | 75.35 | +0.14 | -0.75 |
| 5. Служащие, чел. | 1426 | 1440 | 1428 | +14 | +12 |
| 6. В том числе руководителей, чел. | 190 | 196 | 202 | +6 | -6 |
| 7. Специалистов (из числа служащих), чел. | 1319 | 1347 | 1310 | +28 | +37 |
| 8. Непромисло-вий персонал | 664 | 600 | 561 | -64 | -103 |
3.2 Состав работ и рабочих
| Виды работ, тыс. ч. и состав рабочих | Разряды работ и рабочих | Всего | ||||
| II | III | IV | V | VI | ||
|
Работы, тыс.нормо-час. Токарные |
52 | 60 | 48 | 28 | 16 | 204 |
| Фрезерные | 12 | 14 | 22 | 6 | 4 | 58 |
| Слесарные | 18 | 20 | 34 | 12 | 8 | 92 |
| Всего | 82 | 94 | 104 | 46 | 28 | 344 |
|
Количество рабочих, чел. Токари |
28 | 31 | 22 | 13 | 6 | 100 |
| Фрезеровщики | 8 | 8 | 9 | 4 | 1 | 30 |
| Слесари | 8 | 12 | 17 | 7 | 4 | 48 |
| Всего | 44 | 51 | 48 | 24 | 11 | 178 |
3.3 Анализ производительности работы
| Показатели | По плану | Фактически | Темп роста к в прошлом году | Выполнение плана, % | ||
| отчетный год | прошлый год | по плану | фактически | |||
| 1. Объем продукции (работ, услуг) в сравнительных оптовых ценах, тыс. грн. | 69100 | 70400 | 68380 | +1300 | +2020 | 101.1 |
| 2. Среднесписочная численность ПВП, чел. | 7845 | 7838 | 7850 | -7 | -12 | 99.9 |
| 3. Среднесписочная численность рабочих, чел. | 6336 | 6295 | 6338 | -41 | -43 | 99.3 |
| 4. Общее количество отработанных рабочими чел. /дней, тыс. | 1455,4 | 1439,2 | X | X | X | 98.8 |
| 5. Общее количество отработанных рабочими чел. /ч., тыс. | 11427,7 | 11252.9 | X | X | X | 98.4 |
| 6. Средняя производительность работы одного работающего, грн. (г. 1 : г. 2) | 8. 808 | 8. 981 | 8. 711 | +0.173 |
+0.27 |
101.9 |
| 7. Средняя производительность работы одного работника, грн. (г.1 : г.3) | 10. 905 | 11. 183 | 10. 788 |
+0.278 |
+0.395 | 102.5 |
| 8. Среднесуточная производительность работы одного рабочего, грн. (г. 1:г. 4) | 47.47 | 48.91 | X | X | X | 103 |
| 9. Среднечасовая производительность работы одного рабочего, грн. (г. 1:г. 5) | 6. 046 | 6. 256 | X | X | X | 103.4 |
3.4 Оценка использования фонда оплаты труда (ФОП)
| Показатели | По плану | Фактически |
Отклонение +,- |
| І. ФОП ППП, тыс. грн. | 14638,0 | 14712,7 | +74.4 |
| 2. ФОП непромышленного персонала, тыс. грн. | 747,6 | 704,9 | -42.7 |
| 3. ФОП несписочного состава, тыс. грн. | 0,55 | 0,5 | -0.05 |
| Всего | 15386.15 | 15418.1 | +31.65 |
3.5 Анализ факторов, которые влияют на отклонение ФОП
| Показатели | По плану (расчет) | Фактически | Отклонение | ||
| Всего | в т.ч. за счет | ||||
| численности | средней зарплаты | ||||
|
1. ФОП ППП, тыс. грн. |
14638 | 14712.7 | +74.7 | +44.2 | +30.5 |
| 2. ФОП рабочих тыс. грн. | 12240 | 12289.7 | +49.7 | +29.4 | +20.3 |
| 3. Численность ППП. чел. | 7845 | 7838 | -7 | Х | X |
| 4. Численность рабочих, чел. | 6336 | 6295 | -41 | X | X |
| 5. Средняя заработная плата рабочего, грн. | 186.59 | 187.7 | +1.117 | X | X |
| 6. Средняя заработная плата рабочего, грн. | 193.18 | 195.22 | +2.04 | X | X |
Заключение
В условиях рыночной экономики предпринимаются попытки создать наиболее эффективную систему управления, конечной целью которой является рост благополучия работников предприятия. Основными признаками эффективного управления являются: жесткая система тестирования при приеме на работу; постоянное обучение сотрудников на протяжении всей их карьеры; статус работника определяется не должностью, а способностями и качеством работы; преимущественное развитие горизонтальных связей воплощает курс на ослабление иерархического давления и способствует развитию системы свободного консультирования и объединения усилий без бюрократических структур; успех работы зависит не от количества участвующих в ней людей и размеров ассигнований, а от наличия энтузиастов, работающих вне рамок формальной системы; развитие побудительных факторов, развивать групповой принцип организации всей работы, система ежегодных аттестаций, влияющих на размер заработной платы и служебный рост; материальное вознаграждение, система которого направлена на освобождение сотрудников предприятия от материальных забот с тем, чтобы они всецело отдавались работе и т.д.
Для достижения намеченной цели предприятие должно уметь быстро адаптировать к постоянно меняющемуся окружению, поскольку в экономике, основанной на частной собственности, она является открытой системой, то есть предприятие и ее окружающая среда взаимно влияют друг на друга. Предприятие зависит от внешнего мира в отношении поставок сырья и материалов, энергии, трудовых ресурсов, а также от потребителей выпускаемых услуг.
Таким образом, можно сделать вывод, что эффективная система управления должна соответствовать состоянию всех факторов, влияющих на предприятие, и изменяться вместе с ними.
Список используемой литературы
Закон Украины «Об оплате труда»
Деркач Д.И. Анализ хозяйственной деятельности промышленных предприятий и объединений. - М.: Финансы и статистика, 2002. - 214с
Иванова Л.П. Анализ хозяйственной деятельности металлургических предприятий. - К.: Выща школа, 2004. - 190с
Курс анализа хозяйственной деятельности / Под ред. С.К.Тажура, А.Д.Шеремета. - М., «Экономика», 2004. - 399с
Организация, планирование и управление деятельностью промышленного предприятия. под ред. С. М. Бухайло. - К., 2007 – 182с
Организация и планирование производства на машиностроительном предприятии / Под ред. В.А.Летенко. - М.: Высш. шк., 2002. - 607с
Охрана труда в машиностроении: Учебник для машиностроительных вузов / Е.Я.Юдин, С.В.Белов, С.К.Баланцев и др.: Под ред. Е.Я.Юдина, С.В.Белова - 2-е изд. перераб. и доп. - М.: Машиностроение, 2003. - 432с
Трененков Е.М. Организация оплаты труда рабочих. – М., 2007. – 69с
Шеремет А.Д. Анализ экономики промышленных предприятий. – К.: “Высшая школа” 2007. – 209с
Шеремет А.Д. Экономический анализ в управлении производством. – М., 2007. – 409с
Экономика, организация и планирование промышленного производства: Учеб. пособие для вузов / Н.А.Лисицын, Ф.П.Винолин, В.И.Выборнов и др. ; Под общ. ред. Н.А.Лисицына. - 2-е изд., перераб. И доп. - М.: Выш. шк., 2000. - 446с
Размещено на /