Направления экономии материальных ресурсов на промышленном предприятии
АННОТАЦИЯ
Данная курсовая работа посвящена теме «Направления и источники экономии материальных ресурсов на промышленном предприятии».
Во введении обосновывается актуальность темы, цель и задачи изучения объекта исследования. Объектом исследования выступает открытое акционерное общество «Дальдизель».
В первой главе раскрыта сущность материальных ресурсов, рассмотрены факторы снижения их расхода, приведены основы анализа использования материальных ресурсов.
Вторая глава содержит краткую организационно – экономическую характеристику предприятия, проанализирована действующая система управления материальными ресурсами, дана оценка их использования в период 1999 – 2000гг.
В третьей главе даны рекомендации по достижению оптимального уровня материалов, в частности, посредством совершенствования нормативного хозяйства, внесению конструкционно – технологических изменений в производственный процесс.
В заключении - выводы по теме исследования.
Работа выполнена на 34 страницах, включающих в себя 2 таблицы, 1 рисунок. При выполнении работы было использовано 12 литературных источников. В процессе выполнения курсового проекта применялись графические и математические пакеты прикладного программного обеспечения Excel, Paint Brush, QM.
СОДЕРЖАНИЕ:
Введение
1. Теоретический аспект темы исследования
1.1. Понятие материальных ресурсов
1.2. Значение экономии материальных ресурсов
1.3. Методика анализа использования материальных ресурсов
2. Анализ эффективности использования материальных ресурсов на ОАО «Дальдизель»
3. Рекомендации по оптимизации использования материальных ресурсов
Заключение
Список использованных источников
ВВЕДЕНИЕ
Рациональное использование (потребление) и экономия сырья, материалов, топлива и энергии являются одними из важнейших условий перехода экономики на интенсивный путь развития.
Рациональное использование материальных ресурсов – это качественная характеристика их потребления на разумном уровне, который можно было бы признать общественно необходимым, а рационализация потребления материальных ресурсов – это непрерывный процесс совершенствования их использования, связанный с развитием производства.
Так как потребление составляет процесс удовлетворения потребности в них производства, следует при планировании экономии материальных ресурсов соотносить их фактическое потребление с удовлетворением потребностей потребительского сегмента.
В наиболее общем виде экономия материальных ресурсов – это повышение уровня их полезного использования, выражающееся в снижении удельного расхода материалов на единицу потребительского свойства (эффекта) выпускаемой продукции при повышении или сохранении качества и технического уровня продукции.
При этом необходимо отметить, в соотношении терминов «рациональное потребление» и «экономия» первый из них следует считать более широким понятием. Экономия материальных ресурсов является количественным выражением результата рационализации их потребления.
Новые условия хозяйствования требуют кардинального изменения действовавшей ранее системы государственного регулирования расхода материальных ресурсов, к основным отрицательным характеристикам которой позволительно отнести:
громоздкая система норм, нормативов и других показателей расхода,
ограничивавшая самостоятельность предприятий в маневрировании ресурсами;
наличие экономической и психологической заинтересованности
предприятий в завышении норм и нормативов расхода материальных ресурсов;
низкий уровень надежности организации материально – технического
снабжения.
На данном же этапе деятельности хозяйствующих субъектов, в условиях конкурентной борьбы и достаточно высокого уровня самостоятельности в принятии стратегических решений, имеет место необходимость детального изучения достижений научного прогресса как в техническом, так и в методическом аспектах, в качестве резерва снижения себестоимости выпускаемой продукции (в результате рационального использования материальных ресурсов и их отходов), и, как следствие, максимизации прибыли. Значимость данных мероприятий обусловливается фактом наибольшей доли материальных затрат в структуре себестоимости продукции промышленных предприятий России.
В качестве цели данной курсовой работы целесообразно определить исследование возможных направлений экономии и рационального использования материальных ресурсов на промышленном предприятии.
1. ТЕОРЕТИЧЕСКИЙ АСПЕКТ ТЕМЫ ИССЛЕДОВАНИЯ
1.1. Понятие материальных ресурсов
Материальные ресурсы – комплекс разнообразных вещественных элементов, которыми располагает государство (регион, предприятие) для социально – экономического развития.
Отмеченный выше комплекс состоит из следующих элементов:
Материалов, непосредственно добываемых из окружающей природы (сырье)
Материалы, уже подвергшиеся предварительной обработке.
Классификация материальных ресурсов:
По форме существования
наличные ресурсы (запасы готовой продукции и резервы)
потенциальные ресурсы (т.е. которые могут быть получены за счет производства, импорта и повторного использования)
Материальные ресурсы выступают в виде разнообразных элементов производства, используемых в основном в качестве предметов труда (сырье, основные и вспомогательные материалы, топливо и энергия, полуфабрикаты, запасные части, спецодежда, инструмент)
Продукция – результат производственной деятельности предприятия, назначение которой – удовлетворение производственных и личных потребностей общества в виде конкретных продуктов (материалов, машин, энергии, услуг)
Продукция производственно – технического назначения – часть созданного обществом ВНП, предназначенного для использования в отраслях производственной и непроизводственной сфер (сырье, основные и вспомогательные материалы, комплектующие изделия, запасные части, инструменты)
По назначению в процессе производства
предметы труда
средства труда
В отличие от предметов труда потребление средства труда характеризуется следующими особенностями:
участвуя в процессе производства, средства труда не входят составной частью в готовый продукт, практически не изменяют свою вещественную форму
участвуют в нескольких производственных циклах
переносят свою стоимость на готовую продукцию по частям (в виде амортизационных отчислений)
Средства труда, составляя основной капитал предприятия, в зависимости от их роли в процессе производства подразделяются на:
производственные
непроизводственные (обслуживают процесс производства и социальную сферу предприятия)
В практике учета производственные основные фонды делят на следующие группы:
здания, назначение которых – создание условий для осуществления производственного процесса и защита оборудования
сооружения – непосредственно участвуют в процессе производства
силовые установки – являются источниками для выработки энергии для работы машин и оборудования
передаточные устройства – осуществляют доведение ресурсов до места производственного потребления
оборудование – выполняет основную работу по превращению предметов труда в продукцию
транспорт - осуществляет перемещение сырья, материалов, готовой продукции как внутри предприятия, так и за его пределами.
Предметы труда – совокупность материальных ресурсов, подвергающихся воздействию труда с помощью средств труда с целью получения потребительской стоимости.
По роду функции, выполняемой в процессе производства
сырье
основные материалы
вспомогательные материалы
топливо и энергия
полуфабрикаты
незавершенной производство
Сырье – исходная форма предметов труда, на добычу или производство которых затрачен труд.
По способу получения различают:
1.промышленной сырье, то есть добываемое из недр или производимое промышленным путем
природно – минеральное
искусственное
сельскохозяйственное сырье, то есть получаемое в различных отраслях сельского хозяйства
растительное (зерно, плоды)
животное (мясо, шерсть, шкуры)
Материалы – сырье, уже подвергшееся предварительной переработке.
В зависимости от роли в процессе производства:
основные, то есть вещественно входят в готовый продукт
вспомогательные – используются для производственно – эксплуатационных нужд и не образуют вещественного содержания изготовляемой продукции
топливо и энергия
полуфабрикаты – продукты, которые подлежат использованию или окончательной доработке либо на другом предприятии, либо внутри предприятия.
В целях рациональной организации процесса материально – технического обеспечения предметы труда делят на следующие группы в зависимости от их физико – химических свойств:
черные металлы
цветные металлы
лесоматериалы
топливо и нефтепродукты
химическое сырье и продукция химического производства
строительные материалы
1.2. Значение экономии материальных ресурсов
Рационализация материалопотребления – это процесс совершенствования факторов производства и обращения, целью и результатом которого является экономия материальных ресурсов.
В настоящее время и в долгосрочной перспективе основным источником экономического роста становится интенсификация производства, экономия материальных ресурсов и всех других видов экономических ресурсов, повышение эффективности использования накопленного ресурсного потенциала.
Факторами рационализации потребления материальных ресурсов являются «результативные», то есть обусловливающие, с одной стороны, наращивание материальных ресурсов, и, с другой – сокращение потребности в них, а также «обеспечивающие» организационно – экономические мероприятия, без разработки которых невозможно эффективное использование ресурсного потенциала.
В обобщенном виде основными направлениями работы в области рационального потребления и экономичного использования материальных факторов производства являются:
использование достижений научно – технического прогресса для доведения технического состояния производства до высшего мирового уровня, применение высокоэффективной техники и безотходных технологий, повышение качества продукции;
улучшение организации производства и потребления материальных ресурсов, совершенствование учета и отчетности, применение современных методов планирования и оптимизации ресурсоиспользования, повышение трудовой дисциплины;
прогрессивная структурная и инвестиционная политика, обеспечивающая преимущественный рост результатов производства по сравнению с материальными затратами;
использование всех элементов хозяйственного механизма для повышения материальной заинтересованности трудовых коллективов в наиболее рациональном расходовании ресурсов, снижении потерь их при добыче и обработке, транспортировке и хранении;
и другие.
Осуществление отмеченных мероприятий будет способствовать усилению режима оптимальной экономии, рациональному использованию прошлого труда и, в конечном счете, повышению эффективности деятельности промышленных предприятий и предприятий сферы обращения.
Реализация эффективной программы экономии материальных ресурсов на промышленном предприятии, прежде всего, обусловлено наличием грамотно организованной и систематически функционирующей системы анализа их использования.
1.3. Методика анализа использования материальных ресурсов
Одним из важнейших факторов повышения эффективности производства на промышленных предприятиях, необходимым условием выполнения планов по производству продукции, снижению ее себестоимости, росту прибыли, рентабельности является полное и своевременное обеспечение предприятия сырьем и материалами необходимого ассортимента и качества и более полное их использование.
Рост потребности предприятия в материальных ресурсах может быть удовлетворен экстенсивным путем (приобретением или изготовлением большего количества материалов и энергии) или интенсивным (более экономным использованием имеющихся запасов в процессе производства продукции).
Первый путь ведет к росту удельных материальных затрат на единицу продукции, хотя себестоимость ее может при этом и снизиться за счет увеличения объема производства и уменьшения доли постоянных затрат. Второй путь обеспечивает сокращение удельных материальных затрат и снижение себестоимости единицы продукции. Экономное использование сырья, материалов и энергии равнозначно увеличению их производства.
Задачами анализа использования материальных ресурсов являются:
контроль соблюдения норм расхода;
проверка точности и достоверности установленных норм расхода;
оценка уровня эффективности использования материальных ресурсов;
выявление внутрипроизводственных резервов экономии материальных ресурсов и разработка конкретных мероприятий по их использованию;
обобщение и анализ использования передового опыта использования новых материалов;
анализ данных об отходах и потерях в производстве;
выявление тенденций динамики материалоемкости продукции и т.д.
Кроме того, задачами анализа использования материальных ресурсов является необходимость определения обеспеченность предприятия и его структурных подразделений материальными ресурсами и уровень их использования по обобщающим и частным показателям, а также установить причины их изменения; рассчитать влияние использования материалов на объем производства продукции и другие показатели.
Объектами анализа выступают:
коэффициент использования материалов;
продукция массового и серийного производства;
номенклатура используемых в производстве материалов и деталей, входящих в изделие.
Источниками информации для анализа материальных ресурсов является: план материально-технического снабжения, заявки, договоры на поставку сырья и материалов, некоторые формы статистической отчетности о наличии и использовании материальных ресурсов и форма № 5 о затратах на производство, оперативные данные отдела материально-технического снабжения, сведения аналитического бухгалтерского учета о поступлении, расходе и остатках материальных ресурсов и другие.
Анализ может проводиться следующим образом:
на основании данных текущего года;
в сравнении с предыдущим периодом;
путем сравнения нормы расхода последнего периода с фактической нормой расхода.
Показатели:
уровень охвата нормами расхода;
анализ соблюдения нормы расхода:
Экономия (перерасход) = (Фактический расход - НР)* 100 / НР (1.1.);
Коэффициент соблюдения нормы расхода = Фактический расход / НР (1.2.);
Коэффициент обновления норм расхода = Количество пересмотренных в течение анализируемого периода норм расхода / Общее число норм расхода (1.3.);
Уровень автоматизации расчета норм расхода.
Анализ материальных затрат следует проводить по следующим направлениям:
По перечню используемых материалов (по прогрессивным материалам);
Анализ брака (по получаемым материалам);
Анализ претензий к поставщикам;
Анализ объема списания потерь материалов и т.д.
Для характеристики эффективности использования материальных ресурсов применяется система обобщающих и частных показателей.
К обобщающим показателям относятся материалоотдача, материалоемкость, коэффициент соотношений темпов роста объема производства и материальных затрат, удельный вес материальных затрат в себестоимости продукции, коэффициент использования материалов.
Материалоотдача определяется делением стоимости произведенной продукции на сумму материальных затрат:
Мо = Объем выпуска / Материальные затраты (1.4.)
Этот показатель характеризует отдачу материалов, то есть сколько произведено продукции с каждого рубля потребности материальных ресурсов (сырья, материалов, топлива, энергии и другое).
Материалоемкость продукции рассчитывается отношением суммы материальных затрат к стоимости произведенной продукции:
УМЗi = Материальные затраты / Объем выпуска (1.5.)
Данный показатель показывает, сколько материальных затрат необходимо произвести или фактически приходится на производство единицы продукции.
Общая сумма затрат на сырье и материалы зависит от объема производства продукции (VВП), ее структуры (УДi) и изменения удельных затрат на отдельные изделия (УМЗi).
Материалоемкость (УМЗi) в свою очередь зависит от количества (массы) расходуемых материалов на единицу продукции (УРi) и средней цены единицы материалов (Цi).
Расчет влияния данных факторов производится способом цепных подстановок.
Затраты материалов на производство продукции, млн. руб.
а) по плану: ∑ (ВП плi х УРплi х Цплi) (1.6)
б) по плану, пересчитанному на фактический объем
производства продукции: ∑ (ВП плi х УРплi х Цплi) х Ктп (1.7)
в) по плановым нормам и плановым ценам на
тактический выпуск продукции: ∑ (ВП фi х УРплi х Цплi) (1.8)
г) фактически по плановым ценам: ∑ (ВП фi х УРфi х Цплi) (1.9)
д) фактически: ∑ (ВП фi х УРфi х Цфi) (1.10)
На многих предприятиях могут иметь место сверхплановые возвратные отходы, которые можно реализовать или использовать для других целей. Если сопоставить их стоимость по цене возможного использования и по стоимости исходного сырья, то можно узнать, на какую сумму увеличились материальные затраты, включенные в себестоимость продукции.
Кроме того, можно подсчитать, сколько недополучено продукции, в связи со сверхплановыми возвратными отходами. Для этого стоимость сверхплановых отходов по цене исходного сырья нужно разделить на норму их расхода на единицу продукции.
Имея эти данные, по формуле (1.11) можно подсчитать насколько возросла себестоимость одного изделия:
∆ С = (Зф – Р ↓ З + ДЗ)/(VBПф + Р ↑ VВП) – Зф/VВПф (1.11)
Коэффициент соотношения темпов роста объема производства и материальных затрат определяется отношением индекса валовой или товарной продукции к индексу материальных затрат. Он характеризует в относительном выражении динамику материалоотдачи и одновременно раскрывает факторы ее роста.
Удельный вес материальных затрат в себестоимости продукции исчисляется отношением суммы материальных затрат к полной себестоимости произведенной продукции. Динамика этого показателя характеризует изменение материалоемкости продукции.
Коэффициент материальных затрат представляет собой отношение фактической суммы материальных затрат к плановой, пересчитанной на фактический объем выпущенной продукции. Он показывает насколько экономно используются материалы в процессе производства, нет ли их перерасхода по сравнению с установленными нормами. Если коэффициент больше единицы, то это свидетельствует о перерасходе материальных ресурсов на производство продукции, и наоборот, если меньше единицы, то материальные ресурсы использовались более экономно.
Кроме того, к обобщающим показателям относятся:
Коэффициент использования = Полезный расход / Общий расход (1.12.);
Коэффициент соблюдения нормы = Полезный расход / НР (1.13.);
Расходный коэффициент = 1 / Коэффициент использования (1.14.).
Частные показатели материалоемкости применяются для характеристики эффективности использования отдельных видов материальных ресурсов (сырьеемкость, материалоемкость, топливоемкость, энергоемкость и другое), а также для характеристики уровня материалоемкости отдельных видов продукции.
В процессе анализа фактический уровень показателей эффективности использования материалов сравнивают с плановым, изучают их динамику и причины изменения, а также влияния на объем производства продукции.
2. АНАЛИЗ ИСПОЛЬЗОВАНИЯ МАТЕРИАЛЬНЫХ РЕСУРСОВ НА ОАО «ДАЛЬДИЗЕЛЬ»
Завод “Дальдизель” является открытым акционерным обществом, акционеров которого можно подразделить на юридические и физические лица. Акционерами — юридическими лицами являются: ОАО “Амур - пиво” (11,5% акций), ОАО “Восточный фонд” (2,9%), ОАО “Гарантия” (1,2%), ТОО “Гористый” (0,2%), ТОО “Залив” (0,005%) по одному представителю.
Акционерами — физическими лицами являются как работники предприятия, так и посторонние лица. Работникам принадлежит 27,25% акций (численность 608). Посторонним — 36,9% (численность 1430).
Учредителем ОАО завод “Дальдизель” является Комитет по управлению госимуществом Хабаровского края путем преобразования государственного предприятия ордена Красного Знамени завод “Дальдизель”.
Уставной капитал ОАО состоит из 48202 обыкновенных акций номиналом 1066 рублей каждая акция и составляет 51383332 рубля. 20% (9640) акций находится в распоряжении Комитета по управлению госимуществом Хабаровского края. 80% (38562) акций — у юридических и физических лиц.
Общество имеет дочернее предприятие “Отдел технического сервиса” ОАО “Дальдизель”.
Предметом деятельности завода являются:
производство и реализация дизельной продукции;
серийное и гарантийное обслуживание выпускаемой дизельной продукции у заказчиков;
производство тары;
выполнение кооперированных и разовых заказов;
оказание платных услуг юридическим и физическим лицам;
строительство хозяйственным способом;
коммерческая деятельность, ведение подсобного хозяйства;
производство и сбыт различных видов продукции, в том числе строительной, средств производства, предметов потребления, топлива, сырья, полуфабрикатов, товаров промышленного и народного потребления;
оказание услуг по транспортировке, хранению, переработке и сбыту промышленных и продовольственных товаров и сельскохозяйственной продукции, в том числе по международным перевозкам, оказание услуг складского хозяйства, фрахтовые операций с речным и морским транспортом;
проведение оптовых, посреднических, розничных и комиссионных торговых операций;
посредническая деятельность;
авторемонтные работы и услуги по лицензии, все виды автосервиса;
проведения НИОКР и пуско-наладочных работ;
организация туризма, ведение гостиничного хозяйства;
осуществление внешнеэкономической деятельности.
Высшим органом управления общества является Общее собрание акционеров (ОСА). Один раз в год общество проводит годовое общее собрание акционеров. Общее руководство деятельностью общества между ОСА осуществляет Совет директоров (СД).
Исполнительными органами общества являются Правление и Генеральный директор (ГД). Вопросы в повестку дня вносятся СД, а также акционером, имеющим не менее 2% голосующих акций. Акционеры, имеющие 2 и более процентов голосующих акций, вправе внести в повестку дня не более 2 предложений и выдвинуть кандидатов в СД и Ревизионную комиссию.
Заседание ОСА ведет председатель СД. В его отсутствие заседание может вестись одним из членов СД или одним из акционеров. Если не собран кворум, то собрание распускается и назначается новое не позднее 30 дней. Внеочередное ОСА проводится по решению СД на основании его собственной инициативы, требования ревизионной комиссии, аудитора общества, а также акционеров, имеющих не менее 10% голосующих акций.
СД решает вопросы общего руководства деятельностью общества, созывает годовое и внеочередное ОСА, утверждает повестку дня ОСА, решает вопросы, связанные с подготовкой и проведением ОСА; может увеличивать уставной капитал в объеме объявленных акций, размещать облигации и иные ценные бумаги; формировать Правление обществом, принимать решения, касающиеся дивидендов, использования фондов; утверждает внутренние документы ОАО, определяющие порядок деятельности органов управления общества, принимает решения о создании филиалов и представительств ОАО и другое.
Количественный состав Совет Директоров определяется Общим собранием акционеров. При численности акционеров общества более 1000 Совет Директоров должен быть избран в составе не менее 7 членов. Члены Правления общества не могут составлять большинство в Совете Директоров. Председатель Совета Директоров избирается его членами из их числа. Председателем не может быть Генеральный директор.
Правление координирует работу служб и подразделений аппарата, утверждает должностные инструкции, принимает решения по важнейшим вопросам текущей хозяйственной деятельности общества, дает рекомендации Генеральному директору по вопросам заключения сделок, решения о получении обществом кредитов, а также решает другие вопросы.
Генеральный директор избирается Общим собранием акционеров на срок 5 лет. Генеральный директор действует от имени общества, представляет его интересы, совершает сделки от имени общества, утверждает штаты, издает приказы и дает указания, обязательные для исполнения всеми работниками общества, обеспечивает выполнение решений Общего собрания акционеров, утверждает штатное расписание общества, филиалов и представительств, организует бухгалтерский учет и отчетность, обеспечивает подготовку и проведение Общего собрания акционеров и выполняет другие обязанности.
Заместители Генерального директора н назначаются им и возглавляют направления работы. Заместитель Генерального директора выполняет его функции во время отсутствия последнего.
Генеральному директору подотчетны главный инженер и инженеры различных подразделений. В Правление поступает отчетная информация от главного инженера, главного бухгалтера, начальника ПЭО, референта. Они в свою очередь также имеют в подчинении младших сотрудников подразделений.
Целью производственной деятельности анализируемого предприятия, как доминирующей, является выпуск дизельной продукции и запасных частей к ним (табл. 2.1.).
Таблица 2.1
Номенклатура выпускаемой продукции ОАО «Дальдизель»
|
Наименование продукции |
|
1. Дизели судовые |
| 6ЧСП 18/22 – 150 – 3 |
| 6ЧНСП 18/22 – 225 – 3 |
| 6ЧНСП 18/22 – 315 – 3 |
| Дизель – редукторный агрегат ДРА 600 |
|
2. Дизель – генераторы судовые |
| ДГР 1А 100/750 – 3.ОМЗ |
| ДГР 2А 100/750 – 3.ОМЗ |
| ДГР 1А 160/750 – 3.ОМЗ |
| ДГР 2А 160/750 – 3.ОМЗ |
| ДГР 1А 200/750 – 3.ОМЗ |
| ДГР 2А 200/750 – 3.ОМЗ |
|
3. Дизель – генераторы для стационарных электростанций (в комплекте с радиатором и электрощитом) |
| ДГС 100/750 – Р мощность генератора более 100 кВт |
| ДГС 160/750 – Р мощность генератора более 160 кВт |
| ДГС 200/750 – Р мощность генератора более 200 кВт |
Фактическая себестоимость материально-производственных ресурсов определяется исходя из затрат на их приобретение без налога на добавленную стоимость, включая оплату процентов за приобретение в кредит, предоставленный поставщиком этих ресурсов, наценки, комиссионные вознаграждения, уплаченные снабженческим, внешнеэкономическим и иным организациям, таможенные пошлины, и учитываются на счете №10.
Материалы на заводе классифицируются следующим образом:
основные сырье и материалы;
покупные полуфабрикаты и комплектующие изделия;
прочие материалы;
тара и тарные материалы;
запасные части;
топливо и электроэнергия (технологическое, двигательное, хозяйственное);
материалы, переданные в переработку на сторону;
строительные материалы;
металлолом.
Так же материалы делятся на: 1) основные, 2) вспомогательные, 3) МБП.
При поступлении материалов на склад от поставщика на завод поступают следующие документы:
счета-фактуры;
транспортные накладные;
платежные документы.
От транспортной организации материалы получаются на основании доверенности, либо наряда на отпуск. Оформление принятых на склад материалов осуществляется на основании приходного ордера и товарно-транспортной накладной поставщика. Кроме того, ведется реестр приходных и расходных документов по материалам, в котором указывается их количество, номер и группа материалов.
На складах количественный учет ведется в разрезе материально-ответственных лиц. Учет ведется на карточках учета материалов. Затем из карточек данные заносятся в книги складского учета по видам материалов. Записи операций по движению материалов в карточках и книге осуществляет материально-ответственное лицо на основании первичных документов. В конце дня в карточках выводится остаток. Данные об отпуске материалов из требований-накладных в карточку складского учета.
Для обеспечения достоверности данные складского учета проверяются работниками бухгалтерии раз в месяц. Они сверяют данные бухгалтерии и склада. Материалы в производство списываются на основании требований-накладных; также в бухгалтерии открывается сальдовая ведомость, в которую записываются остатки без оборотов прихода и расхода материалов. Затем по остаткам материалов выводится их стоимость по отдельным учетным группам и общая сумма в целом по складу. При поступлении материалов, полученных при разборке и демонтаже оборудования, они оформляются актом об оприходовании материальных ценностей, полученных при разборке и демонтаже.
Материалы также отпускаются на сторону. Отпуск на сторону осуществляется на основе договоров и оформляются накладной на отпуск материалов, если номенклатура и объем отпускаемых материалов, и доверенности, если номенклатура и объем отпуска материалов незначительный.
Для взаимосверки и взаимоувязки в данных складского и бухгалтерского учета ведутся ведомости №10 и №10-А движения материалов в стоимостном выражении. В них отражается сальдо на начало месяца, сумма прихода материалов за месяц, расход и сальдо на конец месяца. Аналитический учет материалов ведется в карточках и книге сортового учета. Также ведется ведомость по распределению материалов по подразделениям на каждый месяц.
На заводе инвентаризация сырья, материалов, покупных полуфабрикатов и комплектующих изделий, запчастей, топлива проводилась 1 октября 2001 года, согласно приказа директора завода №121 от 29 сентября 2001г., а также инвентаризация МБП, инструмента в эксплуатации — 1 ноября 2001 года. При этом были выявлены недостачи материалов в сумме 42,4 тыс.руб. и излишки — на 16,5 тыс. руб. Кроме того, в течение года в результате хищения заводу нанесен ущерб в сумме 137,5 тыс. руб.
Выпуск продукции составил:
1999г. – 120573,.4 тыс.руб.
2000г. – 192418,9 тыс.руб.
Для выявления веса затрат на материальные ресурсы в себестоимости выпускаемой продукции следует провести анализ состава и структуры последней (табл.2.1.).
Таблица 2.1
Анализ затрат на производство продукции
| Элемент затрат | Сумма, тыс. руб. | Структура затрат, % | ||||
| 1999г. | 2000г. | +,- | 1999г. | 2000г. | +,- | |
|
Материальные затраты Заработная плата Отчисления в фонд соц.защиты Амортизация основных средств Прочие производственные расходы |
33447,1 13203,0 10210,2 3661,6 12533,8 |
68465,0 29942,3 16424,0 7074,1 17475,0 |
+35017,9 +16739,3 +6213,8 +3412,5 +4941,2 |
38,0 15,0 11,6 4,16 14,24 |
39,1 17,1 11,78 4,04 17,08 |
+1,1 +2,1 +0,18 -0,12 +2,84 |
| Итого производственных затрат | 73045,6 |
139386,0 |
+66340,4 |
87,0 |
89,1 |
+2,1 |
| Коммерческие расходы | 1497,3 | 3571,52 | +2074,22 | 13,0 | 10,9 |
-2,1 |
|
Полная себестоимость В том числе: Переменные расходы Постоянные расходы |
88018,6 52811,0 35207,6 |
175101,2 113816,0 61285,2 |
+87082,6 +61005,0 +26077,6 |
100,0 60,0 40,0 |
100,0 65,0 35,0 |
- +5,0 +5,0 |
Анализируя данные таблицы, надо отметить, что наибольший удельный вес в издержках занимают материальные затраты (39,1 %), затраты на заработную плату (17,1 %) и прочие производственные расходы (17,08 %), такие как: текущий уход и ремонт оборудования, услуги вспомогательных производств по обслуживанию оборудования и рабочих мест. Причем увеличение затрат произошло по всем этим элементам, что свидетельствует об увеличении материалоемкости продукции (так как велика доля материальных затрат в издержках) и изменении трудоемкости продукции (так как также велика доля заработной платы в издержках).
Таким образом, основными элементами на которые надо обратить внимание при проектировании мероприятий являются материальные затраты, оплата труда и производственные расходы.
При разработке мероприятий по снижению издержек надо обратить внимание на все выше перечисленные перерасходы по статьям затрат.
Далее проведем анализ прямых материальных затрат, так как предыдущий анализ показал, что наибольший удельный вес занимают затраты на сырье и материалы, причем их доля из года в год растет.
Помимо сырья и материалов в материальные затраты включаются покупные полуфабрикаты, топливо, энергия, водоснабжение и другие. На рис. 2.1. представлена структура материальных затрат, которая наглядно показывает какой удельный вес в материальных затратах имеют эти элементы затрат.
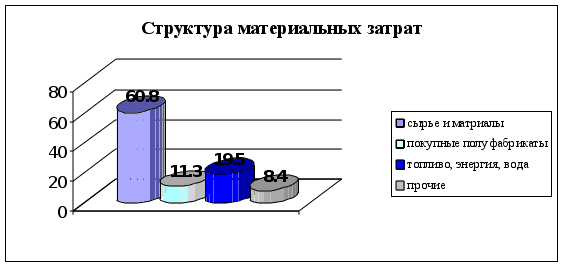
Рис. 2.1 Структура материальных затрат
Таким образом, в структуре материальных затрат наибольшую долю имеют сырье и материалы (60,8 %), большую долю имеет топливо, оплата энергии и водоснабжения (19,5 %).
Надо отметить, что общая сумма затрат по этой статье зависит от объема производства продукции, ее структуры и изменения удельных затрат на отдельные изделия.
Удельные затраты на отдельные изделия в свою очередь зависят от количества (массы) расходуемых материалов на единицу продукции и средней цены единицы материалов.
Расчет влияния данных факторов произведем способом цепных подстановок, используя формулы 1.6 - 1.10.
Затраты на производство продукции, тыс. руб.
а) по базису
З = 120573,4 * 2,03 * 13,9 =