Економічні стратегії підприємства, доходи інвестора
г) результатом оцінювання величини впливу кожного фактора на підприємство в стратегічному періоді є визначення можливостей і загроз зовнішнього середовища та сильних і слабких сторін - внутрішнього;
д) як підсумок отримуємо базу для стратегічного аналізу і визначення альтернативних стратегій.
Пошук інформації про фактори середовища здійснюють переважно за допомогою таких форм і методів:
Сканування середовища (процес збирання уже сформованої інформації (статистичні збірники, наукові статті та ін.).
Моніторингу середовища (постійне регулярне збирання поточної і нової інформації).
Прогнозування середовища (створення інформації про майбутній стан підприємства).
Методи сканування і моніторингу: а) спостереження, б) опитування (анкетування) - метод Дельфі, в) експеримент.
Методи прогнозування: а) екстраполяції (прогнозування від досягнутого рівня); б) мозкового штурму (спільного прогнозування майбутнього групою експертів); в) статистично-математичне моделювання; г) побудова сценаріїв та інші методи.
Діагностика і прогноз макросередовища
В умовах командно-адміністративної економічної системи, коли ресурси виділялись за рознарядкою "згори", звідти ж "спускались" основні показники виробництва і плани поставок, вивчати зовнішнє середовище не було потреби. До речі, в умовах державної власності на ресурси і вироблену продукцію, навіть аналіз внутрішнього середовища нерідко проводився формально.
Із впровадженням в Україні змішаної економічної системи, без діагностики і врахування динаміки впливу зовнішнього середовища навіть сильні внутрішні сторони підприємства можуть не реалізуватися. Адже в умовах ринку власне фактори зовнішнього середовища визначають переважно успіх підприємства та, на жаль, вони найменше залежать від нього. В зовнішньому середовищі знаходяться ресурси. Там же перебувають клієнти і формується певна економічна атмосфера бізнесу.
Крім цього, зовнішнє середовище підприємства характеризується наступними особливостями:
складністю (факторів безліч, до того ж вони перебувають в різних комбінаціях);
взаємозв'язком і взаємообумовленістю факторів (зміна одного із них може викликати лавину змін інших);
невизначеністю (стратегічні рішення приймають в умовах неповноти інформації про зовнішнє середовище: повну здобути неможливо);
багатоваріантністю розвитку середовища (дуже важко спрогнозувати дію його факторів в стратегічному періоді);
динамізмом і мінливістю (зміни в зовнішньому середовищі відбуваються достатньо динамічно, з наростаючою швидкістю).
Тому-то діагностика і прогнозування зовнішнього середовища повинна посідати центральне місце у формуванні стратегії підприємства. Цього потрібно невідкладно і серйозно вчитися українським спеціалістам, причому, як кажуть, на ходу.
Особливо це стосується макросередовища. По-перше, в недалекому минулому на нього мало хто зважав. Отже, будь-який досвід його аналізу відсутній. По-друге, воно анітрохи не залежить від зусиль підприємства; до нього слід адаптуватися. По-третє, його значний вплив на підприємство незаперечний.
Ні для кого не є секретом, що головною причиною жалюгідного становища українських підприємств стали грубі макроекономічні прорахунки, повільне і неефективне освоєння методів та інструментів державного регулювання економіки, а на місцях - невміння враховувати дію макросередовища, його факторів і параметрів.
У світовій економічній науці аналіз основних факторів макросередовища називають PEST-аналізом (від абревіатури назв основних елементів цього середовища: P - political and legal environment (політико-правове середовище); Е - economie environment (економічне середовище); S - sociocultural environment (соціокультурне середовище); T - technological environment (технологічне середовище).
Зважаючи на реалії, елементи макросередовища, що діють на підприємство як фактори, слід конкретизувати. Отже, предметом діагностики і прогнозування макросередовища мають стати його наступні елементи-фактори та їх складові:
Елементи-фактори макросередовища, що діагностуються і прогнозуються:
1. Стан економіки країни. Серед факторів даного елементу макросередовища найбільш відчутний вплив на підприємство можуть справляти: а) обсяги ВНП, ВВП, національного доходу на душу населення; б) фаза економічного циклу; в) рівень зайнятості ресурсів, безробіття; г) рівень інфляції; д) участь у зовнішньо-економічній діяльності; е) рівень тінізації національної економіки; є) стан сукупного попиту та ін.
2. Політико-правові відносини. Фактори: а) економічна система; б) форми власності, розподілу і перерозподілу ВВП; в) політична система; г) законодавча база, ефективність законів і підзаконних актів у галузі економіки; д) рівень лібералізації економічного життя; е) політична стабільність тощо.
3. Ефективність державного регулювання економіки. Фактори: а) уміле поєднання механізмів ринкового саморегулювання економіки з важелями її державного регулювання; б) фіскальна політика держави, податкова система, стан держбюджету, стан державного боргу; в) монетарна (грошово-кредитна) політика держави, регулювання грошової маси в обігу банківською системою, доступність кредитів, резерви і процентні ставки банків, обмінні курси, платіжний баланс країни; г) антиінфляційна політика; д) антициклічна політика; е) зовнішньоекономічна політика держави; є) контроль за дотриманням законів; ж) уміле обмежене застосування адміністративних регуляторів економіки (дозволів, заборон, обмежень, норм).
4. Розвиток НТП. Фактори: а) розвиток освіти і науки; б) рівень інновацій; в) технологічний рівень; г) технічний рівень економіки.
5. Соціальний розвиток. Фактори: а) рівень доходів населення; б) рівень поляризації населення в доходах; в) соціальний захист вразливих верств суспільства (безробітних, дітей, інвалідів, пенсіонерів, студентів, тощо); г) встановлення певних соціальних параметрів: межі бідності, мінімальних обсягів зарплати, пенсій, стипендій, допомог; д) індексація доходів; е) рівень умов праці і техніки безпеки тощо.
6. Розвиток культури, ціннісні орієнтації в суспільстві. Фактори: а) рівень освіченості та професійної підготовки населення; б) розвиток всіх складових культури; в) ціннісні орієнтації населення, традиції, менталітет.
Природні умови, екологія. Фактори: а) запаси і використання природних ресурсів: вугілля, нафти, газу, руди, лісів, водних ресурсів тощо; б) клімат і ґрунти; в) екологічні вимоги щодо захисту повітря, ґрунту і води від забруднення внаслідок економічної діяльності.
Демографія. Фактори: а) чисельність і склад населення; б) розподіл населення по території; в) рівень народжуваності, смертності і природний приріст; г) середня тривалість життя і середній вік працюючих; д) співвідношення чоловіків і жінок; е) демографічне навантаження; є) механічний рух населення, міграції.
Дієвість профспілок. Фактори: а) соціальне партнерство профспілок з роботодавцями і владою; б) рівень профспілкових вимог щодо рівня і умов зайнятості; в) вимоги профспілок щодо умов і захисту праці; г) робота профспілок з оздоровлення працюючих і їх сімей.
Міжнародне становище. Фактори: а) наявність військових конфліктів; б) рівень діяльності міжнародних організацій з врегулювання міжнародний політичних і економічних зносин; в) рівень діяльності зовнішньоекономічних відомств і вищих органів влади країни з врегулювання зовнішньоекономічної діяльності.
Форс-мажорні обставини. Йдеться про фактори випадку, природні чи техногенні катаклізми, надзвичайні ситуації, які можуть суттєво вплинути на реалізацію стратегії: аварії, повені, пожежі, бурі, обледеніння тощо.
Покажемо це на схемі аналізу макросередовища на умовному прикладі умовного м'ясокомбінату (табл.1).
У наведеному прикладі аналізу макросередовища перелік його факторів і їх можливого прояву на підприємстві подано неповно. Показано лише найсуттєвіші, щоб показати основні підходи до аналізу даного середовища.
Таблиця 1. Примірна схема аналізу макросередовища умовного підприємства (м'ясокомбінату)
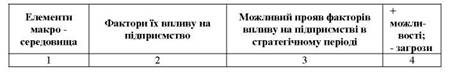
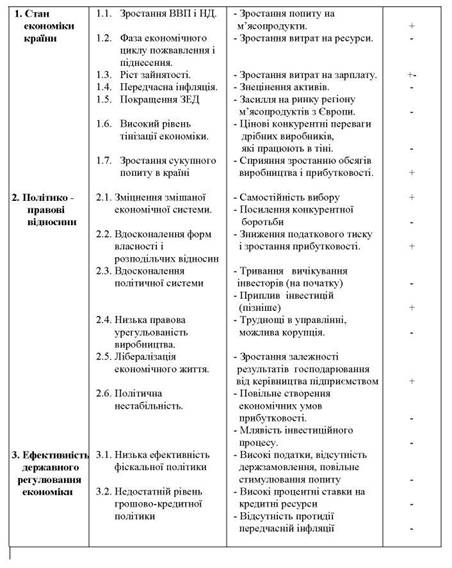
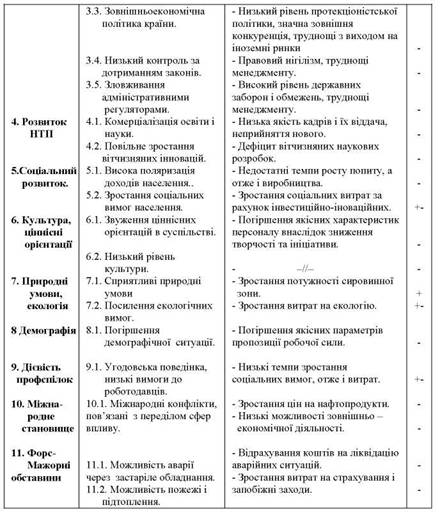
Результатом такого аналізу є виявлення загроз підприємству, що містяться у зовнішньому середовищі і можливостей, які надає йому це середовище.
За допомогою експертів і відповідних методів (про це в наступних темах) оцінюють ступінь впливу кожного фактора-загрози та реальності кожної можливості, їх градацію за важливістю. Виявляють критичні для підприємства загрози та найбільш реальні і бажані можливості.
Аналіз і прогнозування мікросередовища
Елементи мікросередовища називають іншими словами елементами зовнішнього середовища безпосереднього факторіального впливу на підприємство. Саме тому їх глибокий аналіз має неабияке значення для вироблення ефективної стратегії. Адже кожен фактор мікросередовища за певних обставин може призвести навіть до банкрутства підприємства.
Елементи-фактори мікросередовища - наступні:
Конкурентне середовище. Конкуренти. Галузь, в якій діє підприємство.
Покупці (споживачі, клієнти).
Партнери (стейкхолдери) зовнішні: постачальники, компаньйони, власники, акціонери, засоби масової інформації, місцеві органи влади, партії і громадські організації, профспілкові органи та інші, заінтересовані в успішній діяльності підприємства.
Постачальники: сировини, матеріалів, енергоносіїв, робочої сили, фінансових ресурсів, капіталу, інформації тощо.
Профспілки, партії і громадські організації, їх місцеві органи.
Місцеві органи влади: держадміністрація, рада, податкова адміністрація, казначейство, фінорган, санстанція, орган держстатистики, пожежний нагляд, технагляд та ін.
Розглянемо кожен з цих факторів. Зрозуміло, що в умовах ринкових відносин найбільш суттєвий вплив має на підприємство те конкурентне середовище, в якому воно перебуває. Йдеться в першу чергу про галузь, в якій функціонує підприємство, і його конкурентів.
Конкурентоспроможність продукції
Перш ніж приступити до розробки конкурентних стратегій, досить скрупульозно вивчають середовище підприємства, зокрема конкурентне. Після оцінювання конкурентного середовища, приступають до діагностики конкурентоздатності підприємства. Але це можна зробити лише виконавши попередньо оцінку конкурентоспроможності продукції підприємства. Адже конкурентоспроможність продукції - це успіх підприємства в умовах ринку. І, до речі, розв'язувати проблему конкурентоспроможності продукції потрібно впродовж всього її життєвого циклу аж до старіння.
Основними складовими конкурентоспроможності товару є:
Комплекс його властивостей, що приваблюють споживача:
а) якість,
б) технічний рівень,
в) дизайн, тара і ін.
Ціна товару і витрати споживача на його експлуатацію.
Стан даного ринку, його вимоги, переваги споживачів.
Відмінність товару за властивостями від аналогічного, що виробляють конкуренти.
Час і місце продажу.
Конкурентоспроможність продукції, на наш погляд, - це її переваги на ринку, що забезпечуються привабливими для споживача властивостями, низькою порівняно ціною та експлуатаційними витратами, оптимальним поєднанням параметрів ціна-якість, відповідністю умовам даного ринку, часу продаж і перевагам споживача, а також відмінністю в кращу сторону її основних характеристик від аналогічних у
Конкурентоспроможність продукції можна і потрібно оцінювати кількісно.
Формула конкурентоспроможності продукції
В загальному вигляді конкурентоспроможність продукції (Кп) прямо пропорційна якості (Я) і обернено пропорційна ціні (Ц) та залежить від кон'юнктури ринку:
Кп = Я/Ц
Параметри кількісних показників конкурентоспроможності
Кількісні показники конкурентоспроможності продукції розраховують в розрізі наступних параметрів:
1. Технічні параметри - включають такі показники:
а) призначення товару;
б) надійність;
в) довговічність;
г) естетичні характеристики (дизайн);
д) ергономічні характеристики.
2. Економічні параметри - ціна споживання, яка включає витрати споживача на придбання, а також на використання виробу впродовж усього періоду його споживання. Економічний параметр - ціна споживання (Цсп) - включає в себе такі економічні показники: Ц1 - ціна придбання; Ц2 - витрати на транспортування; Ц3 - витрати на монтаж та наладку; Ц4 - витрати на експлуатацію; Ц5 - витрати на ремонти; Ц6 - витрати на техобслуговування; Ц7 - витрати на навчання персоналу; Ц8 - податки; Ц9 - страхові витрати і т.д.
Формула ціни споживання:
Цсп = Ц1+Ц2+Ц3+Ц4+Ц5+Ц6+Ц7+Ц8+Ц9+ Цn;
Ціна споживання (Цсп), як бачимо, більша ціни придбання (Ц1): Цсп > Ц1. А тому чим нижча ціна споживання (Цсп), тим вища конкурентоспроможність продукції (Кп).
3. Нормативні параметри - це діючі на даному ринку:
а) технічні умови;
б) стандарти;
в) норми.
Причому, нормативні параметри можуть мати лише два значення: нуль - якщо товар не відповідає нормативним параметрам, що діють на даному ринку чи в країні і одиниця - якщо відповідає.
Щоб об'єктивно оцінити конкурентоспроможність продукції треба щоб виробник використовував ті ж параметри, що і споживач.
Перш ніж розраховувати кількісні показники конкурентоспроможності продукції, потрібно відібрати товар-аналог, або товар-зразок, з яким і будемо порівнювати параметри нашого товару. При відборі товару-зразка враховують:
а) щоб порівнювані товари були з однієї фази життєвого циклу,
б) щоб вони були з одного і того ж класу,
в) орієнтовані на одну і ту ж групу споживачів
г) зразок має бути найширше представленим на ринку.
Конкурентоспроможність продукції визначається
шляхом порівняння техніко-економічних параметрів виробу з відповідними параметрами товару-зразка.
При цьому розраховують наступні кількісні показники конкурентоспроможності продукції:
Кількісні показники конкурентоспроможності продукції
Одиничні - характеризують рівень конкурентоспроможності по одному з параметрів і розраховуються шляхом відношення значення будь-якого технічного чи економічного параметру виробу підприємства до значення аналогічного параметру товару-зразка.
Групові - об'єднують одиничні показники і характеризують рівень конкурентоспроможності за однією групою показників: економічних, технічних, нормативних.
Інтегральний показник конкурентоспроможності продукції (Кі) - дає числову характеристику конкурентоспроможності товару і визначається на основі групових показників:
а) технічних (ГПт);
б) нормативних (ГПн);
в) економічних (Цсп).
Звідси формула інтегрального показника конкурентоспроможності продукції:
Кі = ГПн (ГПт / Цеп)
Якщо Кі > 1, то товар перевершує за конкурентоспроможністю зразок, якщо Кі < 1 - поступається, а коли Кі = 1 - на одному рівні.
Аналіз конкурентоспроможності продукції проводять, як правило, експерти, використовуючи експертні оцінки. Але виконати цю роботу можна і силами спеціалістів підприємства, при високій їх підготовці.
Методи оцінювання конкурентоспроможності продукції:
Диференціальний - базується на використанні одиничних показників конкурентоспроможності продукції (технічних та економічних). За ними важко судити про конкурентоспроможність продукції однозначно.
Комплексний - базується на використанні групових та інтегральних показників.
Змішаний - базується на спільному використанні одиничних та комплексних показників: а) найважливіші показники використовуються як одиничні, б) інші одиничні показники об'єднуються у групи, для кожної з яких визначають груповий показник, в) на основі отриманих групових та одиничних показників і оцінюють конкурентоспроможність продукції.
Процес оцінювання конкурентоспроможності продукції показано на схемі. Оскільки конкурентоспроможність в умовах ринку слід розглядати як основну умову отримання прибутку і успішної діяльності підприємства в цілому, остільки конкурентоспроможністю слід навчитися управляти. Йдеться про те, що її закладають ще на стадії проектування товару і в процесі виробництва, впродовж усього його життєвого циклу оптимізують і матеріалізують найважливіші елементи конкурентоспроможності продукції: якість і витрати.
Маркетингова стратегія
Маркетингова стратегія є визначальною серед інших функціональних стратегій.
Маркетингова стратегія визначає найефективніші маркетингові заходи, які забезпечують реалізацію корпоративної, конкурентних і функціональних стратегій підприємства. Йдеться про способи просування товару на відповідні ринки, товарну і цінову політику, канали розподілу товару, форми стимулювання збуту, організацію рекламних кампаній тощо.
Маркетингова діяльність підприємства в цілому є предметом вивчення цілої однойменної дисципліни.
Для розробки повноцінної маркетингової стратегії використовують методи однопродуктового і портфельного аналізу, в тому числі матричні: криву досвіду, ЖЦТ і ринку, „продукт-ринок", БКГ, Мак-Кінсі, АДЛ і т.д.
Специфічні завдання маркетингової стратегії: формування цільових ринків, вибір номенклатури та асортименту продукції, ведення цінової політики, організація системи збуту, форм продаж, реклами тощо.
Маркетингова стратегія набирає форми маркетингового плану (програми), що є базовим документом, який регулює і координує діяльність всіх підрозділів і функціональних служб підприємства з метою їх ефективної діяльності на ринку в руслі корпоративної і конкурентних стратегій підприємства. Такий план умовно можна розділити на три розділи: цілі та завдання маркетингу, стратегія маркетингу (загальна і за конкретними ринками) і бюджет маркетингу.
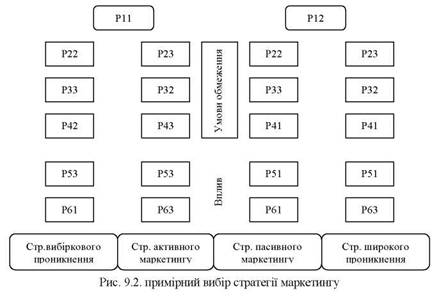
Примірні характеристики компонентів стратегії маркетингу та вибір стратегії маркетингу можна показати наступним чином (табл.2 і рис.2).
Таблиця 2. Примірна матриця стратегій маркетингу
| Компоненти стратегії маркетингу | Різновиди характеристик компонентів | ||
| 1. Обсяг ринку (Е) | (Р11) невеликий (Е) | (Р12) великий (Е) | |
| 2. Конкуренція (К) | (Р21) відсутня (К) | (Р22) незначна (К) | (Р23) висока (К) |
| 3. Обізнаність споживачів (Ос) | (Р31) відсутня (Осі) | (Р32) наявна у меншості (Ос) | (Р33) наявна у більшості (Ос) |
| 4. Ставлення споживачів до ціни (Сц) | (Р41) висока неприйнятна ціна (Сц) | (Р42) згода сплачувати помірно (Сц) | (Р43) згода сплачувати високу ціну (Сц) |
| 5. Ціна (Ц) | (Р51) низька (Ц) | (Р52) середня (Ц) | (Р53) висока (ЦТ) |
| 6. Витрати на маркетинг (В) | (Р61) низькі (В) | (Р62) середні (В) | (Р63) високі (В) |
ВАРІАНТ 2. Інформаційно-аналітичне забезпечення процесу розроблення стратегії
Реалізація концепції стратегічного управління на підприємстві торкається всіх аспектів його діяльності; однак оскільки інформація - це предмет управлінської праці, а більшість важелів впливу суб’єкта управління на об’єкт мають інформаційний характер, перебудовувати інформаційно-аналітичне забезпечення стратегічного управління згідно з обраними стратегіями треба дуже ретельно. Як зазначалося при розгляді ресурсних, функціональних і комплексних стратегій, кожне підприємство повинно:
визначити тип та обсяги необхідної для стратегічної діяльності інформації;
розробити ефективну систему збирання, обробки, використання та зберігання інформації;
вжити заходів для запобігання негативного ефекту використання недостовірної інформації;
створити умови для ефективного використання необхідної інформації для прийняття стратегічних рішень.
Сутність стратегічної інформації.
Стратегічні рішення безпосередньо визначають долю підприємства, впливають на його розвиток і життєздатність. Обгрунтованість рішень, що приймаються, залежить від інформації, на якій вони базуються, а ціна помилок постійно зростає.
Існуючі інформаційні системи надають керівникам підприємств інформацію, що зорієнтована в основному на внутрішнє середовище - технологію, організацію виробництва, фінансово-економічні ретроспективні показники тощо - і характеризує його. Інформація про зовнішнє середовище має фрагментарний, несистемний характер. Немає інформації про економічні тенденції, науково-технічні досягнення, ринки та конкуренцію на них, споживачів та їхні потреби тощо. До того ж бракує соціально-політичної інформації, збиранням і аналізом якої навіть науково-дослідні інститути мало займаються. Усе це призводить до домінування суб’єктивних уявлень про ситуацію на підприємстві та поза ним, що не дає змоги складати обгрунтовані прогнози та приймати стратегічні рішення про пристосування до майбутнього та формування самого майбутнього. Але навіть якщо обсягів необхідної інформації достатньо, це не завжди забезпечує прийняття ефективних рішень. Наявну інформацію мож-на інтерпретувати по-різному, що залежить від специфіки гіпотези щодо функціонування об’єкта аналізу, методів обробки, перевірки та напрямків використання інформації. Гіпотези, моделі, системи не можуть бути жорстко встановлені, особливо враховуючи уподобання та знання того чи іншого керівника підприємства. Можна стверджувати лише одне: інтерпретація емпіричних даних у складному середовищі - як зовнішньому, так і внутрішньому - потребує підтримки з боку теорії та різних за змістом і призначенням моделей. Висуваючи гіпотези, треба враховувати стратегічні інформаційні потреби підприємства.
Стратегічні інформаційні потреби підприємства охоплюють усе, що може вплинути на довгострокову діяльність підприємства, непередбачені випадковості, пов’язані зі змінами у середовищі (в тому числі з форс-мажорними обставинами), навіть інформацію про події, що перебувають за межами безпосередньої діяльності та впливу, але можуть змінити долю підприємства. Стратегічні інформаційні потреби залежать від тих стратегічних цілей, які підприємство ставить перед собою.
У процесі формування стратегії збирають і обробляють певні обсяги інформації, щоб мати змогу відповісти на запитання:
які можливості надає та чому привертає певна сфера діяльності конкретне підприємство;
як можна використати можливості зовнішнього середовища;
які види конкурентних стратегій доцільно використовувати в конкретній галузі;
в який спосіб визначається та за допомогою чого займає певне місце підприємство у цій галузі, що є його ключовими факторами успіху, тощо.
Оцінка зовнішнього середовища, галузі та конкуренції зумовлює необхідність на основі аналізу та обгрунтованого прогнозування прийняти рішення щодо якнайкращого пристосування до нього, участі (або ні) підприємства в процесах, які зумовлюють особливості функціонування галузі (постачанні, збуті, системі фінансування, державного регулювання тощо). Тут значення мають не обсяг, а цільова спрямованість, об’єктивність і можливість своєчасного одержання необхідної інформації.
Стратегічна діяльність потребує надійного інформаційного забезпечення у вигляді баз стратегічних даних, допущень і прогнозів. Створення такого забезпечення - це не лише нагромадження інформації та її обробка.
База стратегічних даних (БСД) - це стислий системний опис найсуттєвіших стратегічних елементів, що належать до зовнішнього середовища підприємства; вона (БСД) використовується для оцінки поточного становища, застосовується для визначення прояву процесів у майбутньому та для прийняття стратегічних рішень.
У БСД міститься інформація про вплив окремих складових і чинників процесу стратегічного аналізу та управління на формування стратегічних альтернатив, а також інформація, що дозволяє обирати ті або інші рішення з визначених альтернативних варіантів, тобто БСД може трактуватись як підсистема підтримки управлінських рішень.
БСД формується за допомогою цільових підборок інформації, що надходить з багатьох джерел (рис.5.31) і являє собою по суті процес перетворення сукупності даних у стратегічну інформацію на основі їхньої аналітичної обробки з орієнтацією на конкретне використання в процесі встановлення та на реалізацію стратегічних планів, проектів і програм.
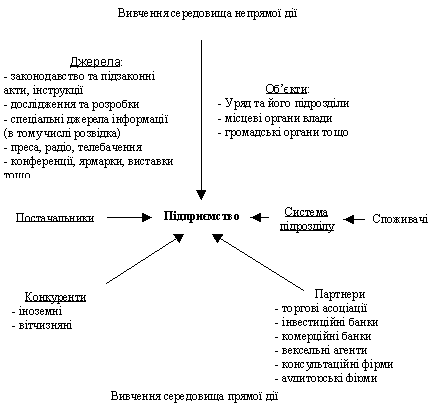
Рис. Джерела та об’єкти аналізу для отримання інформації
БСД підприємства може мати досить складну структуру, тобто складатися з таких підсистем: БСД про сильні та слабкі сторони підприємства; БСД про загрози та можливості (з оцінкою рівня ризику), що існують у зовнішньому середовищі; БСД про рівень конкуренції та критерії конкурентоспроможності в галузі; БСД про стан економіки взагалі; БСД про ситуацію на суміжних ринках тощо.
Допущення та прогнози дають змогу сконцентрувати увагу на найсуттєвіших факторах, які впливають на ситуацію та розвиток її в найімовірнішому напрямку. Допущення дозволяють дещо "стиснути" інформацію, ввести якісні оцінки у міркування про майбутній розвиток подій. Прогнози більш орієнтовані на кількісні показники і надають майбутньому більш чітко виражені риси (див. підрозд.2.7).
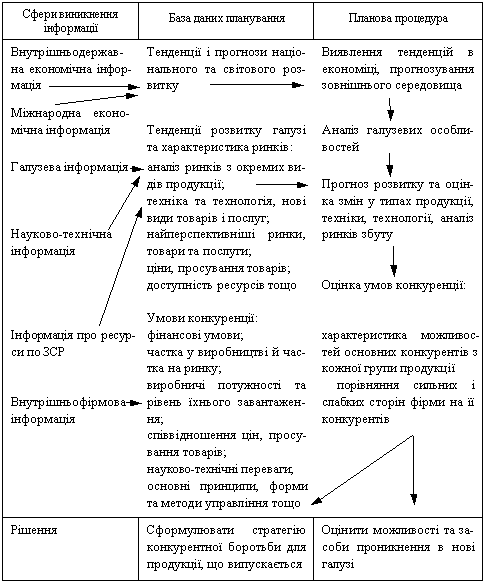
БСД, добре сформовані та постійно поновлювані, є основою для стратегічного планування та управління. У табл.5.6 наведено зага-льну схему виникнення інформації, формування БСД і використання окремих складових БСД на різних етапах стратегічного планування. БСД можуть мати вигляд картотек, структурованих у певні розділи (табл.).
Таблиця. Приклад картотеки стратегічної інформації фірми-виробника спортивного одягу
| Назва розділу | Причини введення розділу |
| Тенденції по країнах - потенційних імпортерах |
Розвиток економіки, насамперед у багатих країнах, оскільки якісний спортивний одяг відносно дорогий, а спорт розвивається найчастіше у багатих країнах; розвиток окремих видів діяльності та спорту (аеробіка, індивідуальні чи колективні види спорту: які саме?); наявність спортивних споруд (корти, палаци спорту та ін); динаміка моди: можливість використання спортивного одягу як повсякденного |
| Технології |
Сировина та нові матеріали (високотехнологічні та екологічні тканини, синтетичні матеріали, пластмаси з якостями натуральних речовин і т. ін); виробничі технології (застосування АСУП, технологій розкрою (водою, плазмою), пошиву (клеєння, зварювання і т. ін) |
| Диверсифікація | Розвиток виготовлення спецодягу для пожежників, для роботи з хімічними речовинами (промисловість, армія), для АЕС, для авіації, космонавтики |
| Партнери (в тому числі акціонери) |
Економічне та соціальне становище; тенденції до об’єднання з іншими фірмами (для організацій); бюджет НДПКР і його розподіл; кадрові зміни |
| Конкуренти (в тому числі потенційні) |
Виробники сировини, обладнання, готового одягу (постійно поновлювальний перелік); торговий оборот (оцінка здатності до проникнення на новий ринок); кадрові зміни в керівництві (наприклад, наймання на роботу для фірми, що виготовляє жіночий одяг, спеціалістів-спортсменів та тренерів); поглинання, об’єднання з іншими організаціями |
Інформаційна система стратегічного управління.
Управлінська діяльність - це діяльність, орієнтована на використання інформації (збирання, обробку, зберігання, передачу), тобто пов’язана з великою кількістю рутинної роботи, яка іноді заважає творчому веденню справи. Кількість інформації та складність проблем, пов’язаних з координацією діяльності, зростає зі збільшенням розмірів організації. Планова та контрольно-облікова діяльність, які відіграють визначальну роль у полегшенні керівництва, потребують своєчасної, конкретної та точної інформації, витрати на отримання якої ефективні стосовно одержаних результатів.
Досвід підприємств, що вміють добре організовувати інформаційне обслуговування робітників апарату управління, показує, що багато проблем можна вирішити, якщо БСД формувати одночасно з розробкою та використанням інформаційно-управлінських систем (ІУС) різного типу.
ІУС дає змогу:
нагромаджувати інформацію про минуле й сучасне;
складати прогнози розвитку подій;
мати уявлення про реальні справи на підприємстві в конкретний відрізок часу;
відслідковувати події в зовнішньому середовищі.
ІУС у стратегічному управлінні може мати дворівневу ієрархічну структуру.
I рівень - підсистема стратегічної та прогнозної інформації, яка використовує текстову та кількісну інформацію, що надходить з усіх доступних підприємству джерел, у тому числі від консультантів, експертів і фірм, що професійно займаються збиранням, обробкою та продажем спеціалізованої інформації.
ІІ рівень - підсистема тактичної та оперативної інформації, що використовує дані аналізу господарської діяльності підприємства, а також інформацію, отриману під час контактів співробітників з колегами на конференціях, ярмарках, виставках.
У процесі гармонізації діяльності цих двох рівнів виникають досить великі проблеми, пов’язані з можливостями отримання "непрофільної", зайвої й навіть шкідливої інформації різними користувачами. На вітчизняних підприємствах домінує ІІ рівень, що проявляється в нерозвиненості стратегічного управління взагалі. Вузько професійні інтереси окремих груп працівників заважають формуванню цілісних БСД. Якщо І рівень переважатиме ІІ, інформація може бути неприйнятною для повсякденного керівництва та розв’язання поточних проблем.
З метою координації діяльності підсистем обох рівнів розрізняють централізований та децентралізований підхід.
Централізована система передбачає відповідність вищих рівнів ОСУ І рівню ІУС, дані з ІІ рівня передаються у централізовані органи для прийняття рішень. Переваги централізованих ІУС: координація зусиль та економія на масштабах1; можливість аналізувати та порівнювати стратегічну та поточну інформацію. Недоліки такого підходу зумовлені тим, що багатопрофільність інформаційних потреб поліпродуктових фірм і пов’язані з цим витрати можуть переважати ефект масштабу. Централізована ІУС створює також умови, за яких інформація перетворюється на важіль адміністративного впливу, а децентралізовані управлінсько-виробничі ланки для збільшення своєї власної свободи починають приховувати невигідну для них інформацію.
Децентралізована система зорієнтована на збирання, обробку і використання стратегічної інформації децентралізованими підрозділами (наприклад, СГЦ або дивізіоном), тобто на створення власної системи, де представлено обидва рівні. Переваги такої системи: відповідність стратегічних інформаційних потреб інформації, яка використовується в ній; інформаційні потоки та керування ними спрощено. Недоліки децентралізованої системи: збільшення витрат на підтримку функціонування такої системи за рахунок дублювання робіт; необхідність виконання роботи у повному обсязі (збирання, обробка, розповсюдження, зберігання) та утримання персоналу необхідної кваліфікації та технічних засобів. Децентралізована система створює умови для підвищення конкуренції між підрозділами, виникнення "комерційних таємниць" усередині великої системи, заблоковування обміну інформацією.
Можна зробити загальний висновок про те, що не існує ідеальних ІУС і кожне підприємство має самостійно приймати рішення відносно її форми.
У межах ІУС можна досягти найбільшого поєднання контролю, координації, обліку та аналізу діяльності підприємства. Це важливо, оскільки в ході виконання робіт за стратегічними планами та програмами треба встановлювати та контролювати конкретні терміни стосовно всіх робіт, які виконують усі учасники програм і планів, постійно вирішувати питання щодо перерозподілу ресурсів, кооперації та взаємодії між окремими виконавцями і завданнями, а також щодо оцінки результатів ефективності прийнятих рішень. Усе це знаходить відображення у роботах по координації окремих видів діяльності з метою вчасного і якісного досягнення цілей. Контроль реалізується за допомогою обліку. На основі результатів, отриманих за допомогою обліку, можна приймати рішення про характер і напрямки змін, що здійснюються на підприємстві, від якості обліку залежить якість прийнятих рішень та ефективність функціонування підприємства взагалі.
В умовах використання стратегічного управління зростають вимоги до організації обліку, який має бути: цілеспрямованим, систематичним, цілісним, всебічним, оперативним та оптимальним. У стратегічному управлінні та контролі використовуються дані оперативно-технічного, бухгалтерського та статистичного обліку. Коли облік перетвориться на той, що дає не лише фактичні, а й прогнозні, очікувані результати, стратегічне управління матиме те інформаційне підгрунтя, яке дасть змогу проводити зміни на підприємстві в найбільш раціональному режимі з використанням надійних матеріалів.
Для забезпечення такої вимоги велике значення мають переваги, які надаються системою ІУС. Головне призначення ІУС - надати потрібну інформацію працівникам у необхідний термін. Запровадження комп’ютерів і комп’ютерних технологій полегшує створення ІУС, але завданням керівників підприємства, навіть в умовах діючої ІУС, є постійне вдосконалення планово-контрольних підсистем у напрямку адекватного відображення процесів управління і приведення її в стан, який відповідав би інформаційним потребам користувачів. Це підвищує значення навчання керівників і фахівців апарату управління не тільки методам користування ЕОМ, а й постановці задач для розробки оригінального програмного забезпечення, що відбивало б специфіку діяльності кожного підприємства.
Стратегічні зміни на підприємстві
Забезпечення єдності поточної і стратегічної діяльності формування стратегії і стратегічного плану підприємства завершено. Постають чергові завдання по організації їх виконання:
Скоординувати стратегічні дії з оперативними, себто стратегічного плану з поточними планами підприємства (середньостроковим - тактичним і короткостроковими - річним, квартальним, місячними, по періодах робіт тощо).
Розробити програми і проекти що будуть застосовуватися в рамках стратегії та процедури для оцінки, вибору і реалізації проектів (управління за проектами).
Виробити тактику подолання опору стратегічним змінам.
Привести у відповідність зі стратегією організаційну структуру підприємства.
Привести у відповідність зі стратегією організаційну культуру підприємства, стиль управління та інші завдання.
Програми - це детально відпрацьовані основні напрямки реалізації стратегії підприємства. Наприклад: програма впровадження нової технології, програма кадрового забезпечення стратегії, програма вдосконалення організації виробництва та інші.
Проекти - основні форми реалізації стратегії підприємства, тобто це проблемні завдання, замисли, що конкретизують стратегію підприємства з досить детальним обґрунтуванням необхідних параметрів, засобів, графіків виконання, визначенням конкретних виконавців та оформлення їх у вигляді організаційно-правових і розрахунково-фінансових документів.
В результаті координації стратегії з поточними планами, розробки програм і проектів, діяльність підприємства і всіх його структурних підрозділів зосереджується на реалізації двох груп завдань: стратегічних і поточних.
Поточна діяльність направлена на реалізацію тактичних і оперативних планів, їх програм, проектів і бюджетів, що забезпечують раціональне використання наявних ресурсів задля отримання цільового поточного прибутку.
Оперативні плани досягаються за допомогою програм, проектів і бюджетів, розроблених для кожного постійного функціонального підрозділу підприємства: цеху, бригади, ферми, заводу, СОБ т.д.) і розраховані на календарний строк виконання: короткострокові на рік і менше - тиждень, місяць, квартал, сезон; середньострокові (тактичні) - від одного до 3-х років; довгострокові - понад 3 роки. Контроль за поточними планами будується в кінцевому підсумку на порівнянні фактичного і планового прибутку, резервах його росту.
Стратегічна діяльність направлена на реалізацію відповідних стратегій, їх програм, проектів і бюджетів, що ведуть до таких стратегічних змін, які забезпечать конкурентні переваги і високу прибутковість в майбутньому.
Стратегічна діяльність реалізується через програми, проекти і бюджети, які розробляються інакше ніж поточні.
По-перше, такі проекти обмежені в часі і потребують спільної участі всіх або більшості функціональних служб, розробляється тимчасовими організаційними формуваннями. Після завершення чергового проекту, команда, що його виконувала, розпускається, а її учасники повертаються у свої підрозділи або перегруповуються, щоб розпочати новий проект.
По-друге, стратегічні проекти, на відміну від поточних, мають різні (не календарні) строки виконання, а контроль за стратегічною діяльністю будується на відношенні до ризику.
Баланс пріоритетів між стратегічним і оперативним плануванням залежить в першу чергу від мобільності зовнішнього середовища. Якщо попит на ринках збуту продукції стабільно зростає, технологія виробництва теж залишається стабільною і переваги споживачів міняються повільно - пріоритет надається оперативній діяльності і відповідно оперативному (поточному) плануванню. Якщо ж зовнішнє середовище надто мінливе, нестабільне (як на Україні) і рівень попиту близький до насичення - пріоритет надається стратегічній діяльності і стратегічному плануванню, альтернатива якому - банкрутство.
Зміна організаційної структури управління відповідно до потреб реалізації стратегії
Організаційні структури управління (ОСУ) на підприємствах, особливо на Україні, створювались відповідно до потреб поточної діяльності, а тому, як правило, налаштовані на розв'язання оперативних проблем. Щоб провести відповідно до стратегічного плану підприємства стратегічні зміни, які потребують значних зусиль, існуючі ОСУ слід переглянути. Наслідком перегляду має стати їх пристосування до одночасного розв'язання як оперативних так і стратегічних завдань або навіть створення спеціальних формувань, які б систематично і професійно розв'язували стратегічні проблеми. Тут широке поле для творчості.
Розглянемо основні ОСУ і зауважимо, які найнеобхідніші зміни в них слід провести у зв'язку з впровадженням стратегічного планування. Хто має реалізовувати, контролювати і, що дуже важливо, постійно переглядати стратегічні плани залежно від різких змін середовища.
Лінійна ОСУ (елементарна). Застосовується, як правило, на невеликих підприємствах. Дворівнева: керівник особисто управляє всіма підрозділами. Із введенням стратегічного планування на нього покладається також організація і контроль стратегічної діяльності. Переваги - оперативність, узгодженість. Недоліки - перевантаженість керівника, що приводить до поверховості і серйозних упущень. Видається обов'язки стратегічного управління і