Рынок капитала в России
А'=А/Косн*100%;
где А' — норма амортизации, выраженная в процентах; А — сумма амортизационных отчислений за один год; К осн — первоначальная стоимость основного капитала.
1.2.3 Схемы амортизационных отчислений
Существуют различные схемы амортизационных отчислений:
метод прямолинейной амортизации, когда амортизационные отчисления представляют собой одну и ту же сумму в течение срока работы капитального блага;
метод ускоренной амортизации (норма амортизации устанавливается государством на высоком уровне и позволяет сформировать фонд амортизации в 3-4 раза быстрее);
метод снижающегося остатка, когда амортизационные отчисления рассчитываются как отношение одной и той же амортизационной нормы (например, 10%), но не к первоначальной стоимости станка, а к его остаточной стоимости на каждый год. Например, в 1-й год будет отчислено 10% от 1000 долл. Во 2-й год будет отчислено 10% от снизившейся стоимости станка (т. е. от 900 долл.) и т. д.
1.2.4 Физический и моральный износ основного капитала
Основной капитал по своей экономической природе является постоянно возобновляемым капиталом. Восстановление стоимости средств труда производится по мере их износа. Выделяют физический и моральный износ основного капитала.
Физический износ основного капитала означает утрату средствами труда своей полезности (потребительной стоимости). Этот износ может быть двух видов. Во-первых, средства труда изнашиваются в процессе их производительного применения (поломка машин, разрушение фабричных зданий от вибрации и т.д.). Во-вторых, они теряют свои свойства под воздействием атмосферных условий (жары, холода, воды), даже если оборудование бездействует.
Моральный (стоимостной) износ – это утрата основным капиталом своей стоимости независимо от степени физического износа. Моральный износ вызывается двумя обстоятельствами. Во-первых, когда машиностроение создает более дешевые технические средства, вследствие чего происходит обесценивание старого, действующего оборудования. Во-вторых, когда старые машины заменяются более производительными (за то же время они вырабатывают больше продукции), в результате чего функционирующий основной капитал обесценивается. Хотя новое поколение аналогичных машин отличается от старого более высоким качеством и соответственно большей стоимостью, но на единицу полезности новые машины стоят дешевле прежних. Таким образом, моральный износ машин – это потеря ими стоимости, вызванная техническим прогрессом.
В условиях современного научно-технического прогресса и конкуренции произошло ускорение старения основного капитала.
1.2.5 Оборотный капитал (оборотные фонды)
Наряду с основным капиталом функционирует и оборотный капитал, затрачиваемый на наем рабочей силы и покупку предметов труда (сырья, материалов, полуфабрикатов, комплектующих изделий), которые в процессе производства полностью переносят свою стоимость на готовую продукцию (входят в ее стоимость). Оборотный капитал теряет свою ценность в течение одного производственного цикла и представлен сырьем, материалами, запасами готовой продукции и т. п.
Оборотный капитал характеризуется следующими показателями:
Скорость оборота капитала:
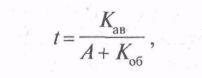
где t— время оборота капитала; А — амортизационные отчисления на основной капитал в течение одного года (12 мес); Кав— авансированный капитал; Коб — возмещенный оборотный капитал за один год (12 мес).
Число оборотов капитала за год:
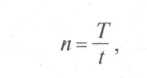
где п — число оборотов капитала за один год (12 мес); t — время оборота капитала, выраженное либо в годах, либо в месяцах; Т— год (12 мес).
Ускоряя оборот капитала, вне зависимости, в какую сферу деятельности он авансирован, предприниматель добивается минимизации омертвления ресурсов и средств и получения на авансируемую стоимость возрастающей прибыли. Ускорение оборота капитала равнозначно наращиванию величины авансированного капитала или получению равной прибыли на меньшую величину авансированного капитала по сравнению с конкурентами. При этом необходимо помнить, что в разных отраслях и сферах хозяйственной деятельности скорость оборота капитала может существенно отличаться в силу специфических производственных условий, особенностей технологических процессов и различий в способах продвижения продуктов от производителя к потребителю.
Физический капитал связан с понятием окольных, или косвенных (roundabout) методов производства. Это методы производства, связанные с временным лагом. Другими словами, для создания капитального блага требуется время. В течение этого времени продукт не будет производиться, неполученный доход от продажи этого продукта необходимо взять взаймы под процент, а затем, когда создано более совершенное средство производства, отдавать долг за счет возросшей производительности.
Капитал характеризуется понятием чистая производительность капитала. Для создания капитального блага, производящего благо потребительское, необходимы затраты ресурсов. Разница между суммой потребительских благ, произведенных при помощи капитала и суммой потребительских благ, которой пришлось пожертвовать для создания капитала, составляет величину чистой производительности капитала.
Чистая производительность капитала, выраженная в процентах - это доходность капитала, или норма дохода на капитал.
Глава 2. Спрос и предложение на рынке услуг капитала, заемных средств, капитальных активов
2.1 Спрос и предложение на рынке услуг капитала
Физический капитал пользуется спросом, потому что он производителен. Но, говоря о спросе на капитал как фактор производства, нельзя абстрагироваться от спроса на заемные средства, необходимые для приобретения капитала в физической его форме (машины, оборудование и т. п.). Спрос на капитал - это спрос на заемные средства (ссудный капитал), а не просто на деньги. Чисто внешне спрос на ссудный капитал предстает как спрос на определенную сумму денег. Но спрос на деньги как деньги и спрос на ссудный капитал - это не одно и то же. Бизнес предъявляет спрос на заемные средства для осуществления инвестиций, т. е. ему требуется определенная денежная сумма для пополнения производственных фондов (капитала в физической форме).
Спрос на услуги капитала можно представить графически в виде кривой, имеющей отрицательный наклон.

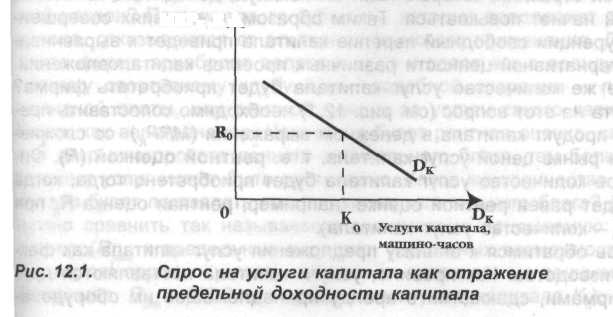
Рис.1. Спрос на услуги капитала
 Из
графика видно,
что по мере
вовлечения
в производственный
процесс все
большего количества
услуг капитала
(при прочих
равных условиях)
снижается
предельный
продукт капитала
в денежном
выражении
(MRPK),
или предельная
доходность
капитала по
закону убывающей
доходности
фактора производства.
То есть при прочих равных условиях (т. е. неизменных объемах используемых факторов труда и земли) чистая производительность капитала имеет тенденцию к понижению по мере роста вовлеченных в производство услуг капитала. Эту закономерность давно заметили экономисты прошлого - А. Смит, Д. Рикардо, К. Маркс, А. Маршалл и многие другие теоретики. Это знает и бизнес на своем опыте, чисто эмпирически: чем больше капитальный запас в стране, тем меньше (при прочих равных условиях) отдача от него, или прибыльность. Вот почему в богатых капиталами промышленно развитых странах уровень дохода на капитал может оказаться ниже, чем в менее развитых, не так насыщенных капиталами странах.
Кроме понижательной тенденции уровня дохода на капитал важно подчеркнуть, что при миграции капитала между различными отраслями промышленности в условиях совершенной конкуренции этот уровень имеет тенденцию к выравниванию. И действительно, если не существует барьеров для вхождения в отрасль и выхода из нее, слишком высокие уровни дохода на капитал, например, в пищевой промышленности, привлекут сюда предпринимателей. По мере роста капиталовложений в эту отрасль уровень их доходности начнет снижаться, а в тех отраслях, которые капитал покинул, доходность капиталовложений начнет повышаться. Таким образом, в условиях совершенной конкуренции свободный перелив капитала приведет к выравниванию альтернативной ценности различных проектов капиталовложений.
Оптимальное количество услуг капитала будет приобретено тогда, когда MRPK будет равен сложившейся на рынке цене услуг капитала рентной оценке R (например, рентная оценка Ro при Ко, где К0- количество услуг капитала).
На рынке услуг капитала предложение осуществляют, как правило, фирмы (бизнес), сдающие в аренду принадлежащие им капитальные блага по определенной ставке (арендной плате). Так, например, фирма может сдать в аренду принадлежащие ей компьютеры, по определенной рентной оценке за 1 машино-час.
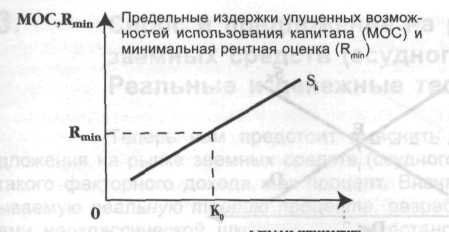
Рис.2.Предложение услуг капитала
Значительная часть услуг капитала приобретается фирмами, использующими собственное оборудование (фирмы как бы арендуют сами у себя принадлежащее им оборудование). Предложение услуг капитала можно рассмотреть в краткосрочном и долгосрочном периоде. В первом случае оно является абсолютно неэластичным, так как за короткий промежуток времени нельзя увеличить количество услуг станков, машин, оборудования и т. п., используемых с неизменным уровнем интенсивности. Однако в долгосрочном периоде предложение услуг капитала становится эластичным, поскольку изменяется сама величина капитального запаса страны (станков, машин, оборудования), который и может поставить больше услуг капитала.
Графически предложение услуг капитала в долгосрочном периоде можно представить в виде кривой, имеющей положительный наклон.
Положительный наклон кривая предложения SK объясняется тем, что те субъекты, которые предлагают услуги капитала, отказываются от альтернативного его применения и несут издержки упущенных возможностей. Чем выше будет рентная оценка, сложившаяся на рынке аренды капитального блага, тем больше капитальных услуг может быть поставлено.
Фирма, предоставляя капитальное благо в аренду, несет издержки упущенных возможностей. Ведь для покупки этого блага нужно было затратить определенные денежные средства, свои собственные или заемные. Если свои собственные, то фирма отказалась на определенный период времени от других, альтернативных способов использования этих денежных средств (можно было бы купить участок земли и получать арендную плату; положить деньги на срочный депозит под проценты и т. д.).
Другими словами, чем большую сумму денег фирма вкладывает в покупку капитального блага, тем больше предельные издержки упущенных возможностей, которые она несет.
Владелец капитального блага будет поставлять такое количество услуг капитала, при котором минимально приемлемая рентная оценка (Rmin) равна или превышает предельные издержки упущенных возможностей (МОС - marginal opportunity cost), связанные с владением данным активом (например, Rmin = МОС при предложении услуг капитала Ко).
К тому же Rmin должна быть достаточной для того, чтобы покрыть те издержки, которые возникли при сдаче в аренду капитального блага (в расчете на год): годовую амортизацию сдаваемого в аренду блага, плату за заемные средства, если бралась ссуда для покупки капитального блага, страховку и т. д.
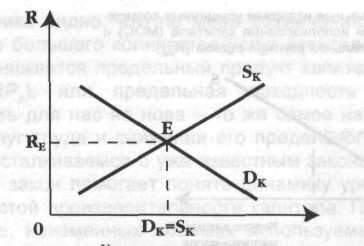
Рис.3.Равновесие на рынке услуг физического капитала
При соединении графиков видно, что спрос на услуги капитала уравновешивается с предложением услуг капитала при рентной оценке RE. Любые сдвиги кривых SK и DK под воздействием изменений в технологии, потребительских вкусов и предпочтений и т. д. изменят уровень равновесной рентной оценки на рынке услуг капитала.
2.2 Спрос и предложение на рынке заемных средств
Субъектами предложения капитала являются домашние хозяйства. Они предлагают заемные средства, т. е. денежные суммы, которые бизнес использует для приобретения производственных фондов, разумеется, при посредничестве банков и других финансовых посредников.
Спрос на рынке заемных средств определяется потребностью бизнеса в приобретении физического капитала для осуществления инвестиционных проектов. Кривая спроса DK будет иметь отрицательный наклон. И объясняется это убывающей предельной производительностью инвестиций по мере того, как увеличивается количество привлекаемого ссудного капитала.
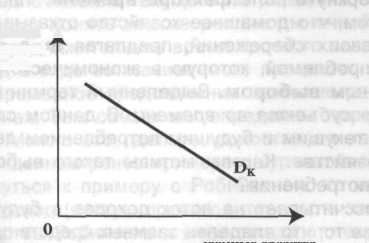
Рис.4. Спрос на рынке заемных средств (ссудного капитала)
Норма дохода от инвестиций рассчитывается как отношение дохода от инвестиций к объему инвестированных средств, выраженное в процентах. Если инвестирование 100 долл. приносит доход 10 долл., то норма дохода от инвестиций составит: 10 долл./100 долл. х 100% = 10%.
Кривая предложения заемных средств будет иметь положительный наклон. Эта кривая отражает предложение сбережений домашних хозяйств. И здесь так же, как и в случае с рынком услуг капитала, причиной именно такой ее конфигурации являются растущие предельные издержки упущенных возможностей. Речь идет об упущенной возможности потратить свои сбережения в настоящем периоде времени.
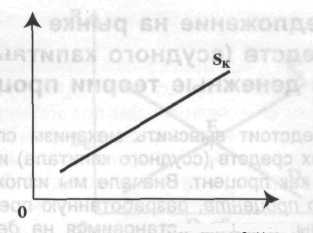
Рис.5.Предложение на рынке заемных средств
Домашнее хозяйство рассчитывает на поток доходов в будущем. Процент является платой за то, что владелец заемных средств предоставляет другим субъектам возможность сегодняшнего, текущего использования капитала. Предполагается, что предпочтение благ настоящих благам будущим представляет собой фундаментальную черту человеческого поведения в любых хозяйственных системах, а не только рыночной.
Для того, чтобы побудить владельца денежного капитала отказаться от сегодняшнего распоряжения ресурсами, необходимо вознаградить его за такой отказ (за воздержание или ожидание). Те же хозяйственные агенты, которые получают возможность использовать сегодня заемные средства, должны заплатить за это владельцу ссудного капитала. Другими словами, процент есть цена отказа от сегодняшнего потребления благ.
Временное предпочтение - это склонность индивидов при прочих равных условиях оценивать текущее потребление или доход выше, чем потребление или доход в будущем. Сопоставляя будущий доход и сегодняшнее воздержание от текущего потребления в денежных единицах, представим норму временного предпочтения следующим образом. Так, если индивид отказывается от 1 долл. потребления сегодня, ради получения 1,1 долл. завтра, то норма временного предпочтения составит: 1,1 долл. - 1 долл./ 1 долл. х 100% = 10%. Другими словами, мы делим ожидаемый в будущем доход на ту сумму денег, от расходования которой в настоящее время отказывается индивид.
Временное предпочтение может быть положительным, нулевым и отрицательным. Цена отказа от сегодняшнего потребления сбережений, о которой шла речь выше, может быть измерена нормой временного предпочтения. Индивид имеет положительную норму временного предпочтения, если ему в будущем требуется более 1 долл. для компенсации отказа от возможности потратить 1 долл. в текущем периоде. В приведенном выше примере фигурировала именно положительная норма временного предпочтения, равная 10%.
Теперь можно на одном графике совместить кривые спроса и предложения на рынке заемных средств.
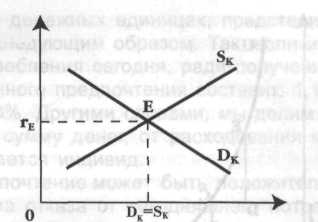
Рис.6.Процент как равновесная цена на рынке заемных средств.
Представленный на рис.6 график позволяет понять категорию процента как своеобразную цену равновесия: в точке пересечения кривых DK и SK устанавливается равновесие на рынке ссудного капитала (инвестиционных средств), DK = SK. В точке Е происходит совпадение нормы дохода ссудного капитала (нормы дохода от инвестиций) и нормы временного предпочтения.
Ставкой (нормой) процента называется отношение дохода, полученного от предоставления в ссуду капитала, к величине ссужаемого капитала, выраженное в процентах. Например, величина ссуды составляет 1000 долл., полученный годовой доход - 100 долл., тогда норма процента составит 100 долл./1000 долл. х 100% = 10%. На практике, говоря о проценте, подразумевают именно норму, или ставку процента. Равновесная ставка процента, например, 10% означает, что на этом уровне совпадают норма дохода от инвестиций, равная 10%, и норма временного предпочтения, равная 10%.
2.3 Спрос и предложение на рынке капитальных активов
Спрос на капитал, или капитальные товары (оборудование, инструменты и пр.), вытекает из стремления инвестировать, т.е. прирастить капитал. Инвестиционный проект будет принят, если предельные издержки по его осуществлению не превысят предельного дохода от полученного в результате продукта. Следовательно, спрос на инвестиционные товары будет определяться этим предельным доходом.
Товары производственного назначения, которые сами по себе не являются конечной продукцией, предназначенной для личного потребления, обеспечивают необходимые условия для ее производства. В данном случае речь идет прежде всего об инвестиционных товарах. Именно благодаря инвестициям в орудия труда и другие средства труда в предшествующие периоды становится возможным производство в настоящий период, равно как текущие накопления формируют соответствующую базу для обеспечения производства в будущем. В связи с этим всегда стоит задача постоянного возмещения, обновления и возрастания капитала.
Предприниматель всегда сравнивает ожидаемый уровень дохода на капитал (в процентном выражении) с текущей рыночной ставкой процента по ссудам. Сами по себе инвестиции нельзя считать высоко- или низкодоходными, если не принимать во внимание ставку процента.
Особенность спроса на инвестиционные товары состоит в том, что капитал существует во времени и многие компоненты связанных с ним издержек и доходов относятся к разным периодам. Так, затраты на капитальное строительство могут осуществляться не одномоментно, а в течение двух-трех лет. Первые годы функционирования инвестиционного проекта могут приносить не прибыль, а убытки. С другой стороны, прибыль будет получена не сразу, а, скажем, ежегодно в течение 20 лет. Таким образом, достаточно сложно сравнивать предельные затраты и выгоды и принимать рациональное решение. Существуют два метода решения данной проблемы:
1) метод приведения потока будущих издержек и доходов к настоящему моменту времени, или дисконтирования стоимости будущих денежных потоков,
2) метод определения уровня отдачи (окупаемости) от капитальных вложений.
2.4 Метод дисконтирования стоимости будущих денежных потоков
Дисконтирование является широко распространенным техническим инструментом, позволяющим достаточно точно определить стоимость инвестиционного проекта, а также его целесообразность и эффективность. Дисконтирование исходит из того, что у инвестора всегда имеется альтернатива в виде вложения денег в банк под проценты или финансирования иного проекта. Следовательно, будущие доходы от инвестиционного проекта должны сравниваться с будущими доходами в виде процентов по вкладу, а стоимость инвестиционного проекта — сопоставляться с тем капиталом, который требуется вложить в банк, чтобы в последующие годы получать проценты, равные ожидаемой от проекта прибыли. Цена капитального блага есть не что иное, как дисконтированная ценность потока будущих доходов, приносимых от его использования.
Так, если ежегодная ставка процента по банковскому депозиту составляет r и проценты начисляются не только на исходную капитальную стоимость X, но и на ранее начисленные проценты на капитал, то через t лет стоимость депозита возрастет до R.
Из этого следует, что иметь сумму R через t лет равнозначно владению стоимостью Х сегодня. Можно сказать, что X показывает, сколько стоит будущая сумма R сейчас.
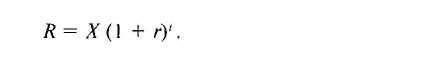
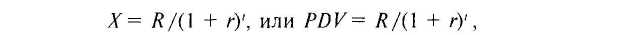
где PDV — дисконтированная стоимость проекта; r — дисконтная ставка.
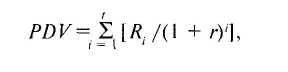
Если речь идет не об отдельно взятой стоимости будущего периода, а о регулярном денежном потоке, формула дисконтирования несколько усложнится, поскольку придется суммировать дисконтированные стоимости всех будущих доходов (расходов).
где PDV— дисконтированная стоимость всех будущих доходов (расходов); R. — сумма дохода (расхода) в период t. Приведя к настоящему моменту все будущие доходы и издержки поданному инвестиционному проекту и вычтя величину издержек из доходов, получим чистую дисконтированную стоимость проекта:
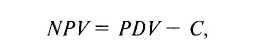
где NPV — чистая дисконтированная стоимость проекта; PDV — дисконтированная стоимость будущего потока доходов (расходов); С— издержки по осуществлению проекта, относящиеся к настоящему времени.
Если NPV больше нуля, проект эффективен: инвестирование принесет большую отдачу, нежели вложение денег в банк при данной ставке процента. Напротив, если чистая дисконтированная стоимость проекта является величиной отрицательной, разумнее доверить свои деньги банку или рассмотреть возможности финансирования другого инвестиционного проекта.
Итак, цены на рынке услуг физического капитала (ставки арендной платы), цены на рынке ссудного капитала (ставки процента), цены на рынке капитальных благ (дисконтированный поток доходов, приносимый капитальными благами) самым тесным образом связаны между собой. Процент в рыночном хозяйстве выступает как своеобразная цена, выравнивающая спрос и предложение на рынке ссудного капитала (рынке заемных средств). Процент - это факторный доход, который получает собственник ссудного капитала. Для субъекта предложения ссудного капитала процент выступает как доход; для субъекта спроса на ссудный капитал процент выступает как издержки, которые несет заемщик капитала.
В докладе ГУ-ВШЭ «Российская промышленность на перепутье: что мешает нашим фирмам стать конкурентоспособным» авторы отмечают следующие неценовые факторы спроса на капитальные активы в России: уровень прибыльности предприятия (рентабельность продаж), степень загрузки мощностей (чем более загружены мощности, тем более вероятны инвестиции). Высокие темпы роста производства в предшествующие три года повышают вероятность инвестиций, так же как и высокая доля экспорта в выручке. Другими словами, инвестиции идут в высокорентабельные, быстро растущие производства, в том числе выходящие на внешние рынки, туда, где существующих мощностей уже недостаточно для увеличения выпуска.
Авторы отметили, что инвестиции ориентируются именно на показатели прибыльности, а не на абстрактный уровень эффективности: никакой связи инвестиционной активности ни с абсолютными, ни с относительными (по отношению к среднеотраслевому уровню) показателями производительности труда выявить не удалось1.
Глава 3. Эволюция рынка капитала в России. Развитие рынка капитала в России в современных условиях
Все проблемы экстенсивного экономического роста были гиперболизированы во всех сферах экономики СССР. Типичной в этом отношении является девятая пятилетка (1971-1975 гг.) в нашей стране. Один процент прироста национального дохода был получен путем увеличения объема основных производственных фондов на 1,7 % и величины стоимости материальных затрат на 1,2 % . Каждый прирост национального дохода на 1/5 достигался за счет увеличения численности и на 4/5 за счет повышения производительности их труда. Как видно, в целом имел место затратный экономический рост.
Преодолеть затратный характер развития мешает отставание страны от среднего в мировой практике уровня использования сырьевых ресурсов. К этому нужно прибавить большую отсталость технологий, изношенность производственного оборудования, недостаточную квалификацию многих работников. За 1986-1990 гг. износ производственных основных фондов возрос с 38 % до 41 %. Фактически сроки службы промышленного оборудования вдвое превышают нормативные.
На хозяйственном развитие страны отрицательно сказываются диспропорции в размещении сырьевой и топливно-энергетической базы. Подавляющая часть промышленного производства (более 2/3) сосредоточена в Европейской части, где имеется менее 1/3 всех природных ресурсов. Добыча же топливно-сырьевых продуктов в районах Крайнего Севера и к востоку от Урала ведет к их удорожанию в 1,5-2 раза. Стала падать добыча угля, нефти, железной руды и других природных средств производства.
В 80-е годы в нашей стране осложнилась и демографическая ситуация. У нас низка рождаемость при сравнительно высокой смертности, почти наполовину снизился прирост трудовых ресурсов. Страна впервые стала перед проблемой увеличения выпуска продукции без всякого прироста трудовых ресурсов.
3.1 Приватизация
Один из самых спорных моментов в новейшей экономической истории России. Большое количество активов страны перешло из государственной собственности в частную.
Приватизация государственной социалистической собственности - это процесс передачи (на возмездной или безвозмездной основе) ресурсов и предприятий, принадлежащих государству или местным органам власти частным лицам или их группам, организованным в разных юридических формах для совместного хозяйствования (товарищества и общества).
Фактически первой приватизацией государственной социалистической собственности как особой формы и стадии первоначального накопления капитала была нелегальная деятельность «цеховиков».
Это были «социалистические» предприниматели, осуществлявшие свою деятельность в недрах социализма на средствах производства и с использованием ресурсов социалистических по форме предприятий с целью извлечения частной прибыли. Естественно, это была полностью нелегальная, противозаконная деятельность, преследовавшаяся органами правопорядка. Существуют только экспертные оценки масштабов такой деятельности. Можно сослаться лишь на одну официальную оценку Госкомстата России масштабов доходов, полученных за счет различного рода несоциалистической деятельности. По этой оценке, уже в 1980 г. 1/16 часть всех доходов населения СССР была предпринимательским, то есть нетрудовым, доходом.
В России ваучеры оказались сконцентрированными в руках немногих. Идеологи такой приватизации госсобственности при этом ссылались на один из тезисов западной экономической теории: неважно, каким будет новый частный собственник, важно, чтобы он появился как можно скорее. Лишь затем рынок, конкуренция выдвинет на авансцену эффективного собственника. Вполне вероятна правильность этого постулата, если его рассматривать абстрактно. В российских же условиях такой подход привел к ряду явно негативных последствий долговременного характера.
Другим аргументом в пользу реализации такой модели и практики ваучерной приватизации было утверждение о том, что у населения и предприятий не было средств на выкуп крупных и средних предприятий. Однако в ряде других стран, проводивших ваучерную приватизацию, в которых население также было не в состоянии выкупать крупные и средние предприятия, решение оказалось не таким разрушительным для их экономик. Кроме того, ряд событий последовавшей затем в России денежной приватизации еще убедительнее доказал лукавство тех, кто отстаивал указанный тезис.
К середине 1994 г. в России было приватизировано около 100 тысяч предприятий - чуть больше 2/3 всех промышленных предприятий страны, примерно 40 млн. человек стали владельцами акций, чуть больше 1 млн. человек стали владельцами малого бизнеса.
Если доля государственных основных фондов (капитала) во всех основных фондах страны в 1990 г. превышала 91% (остальное пришлось в основном на колхозно-кооперативные организации), то в 1994-1995 гг. она снизилась до 42-44% (разница в оценках - результат использования разных цен в связи с учетом переоценок основных фондов в 1994-1995 гг.).
Денежная приватизация началась в России формально с 1 июля 1994 г., в большинстве других постсоциалистических стран примерно в те же сроки. Проводилась и проводится она неровно, если судить по доходам бюджета от продажи государственного имущества. Однако по сравнению с ваучерным этапом приватизации эти доходы в годовом долларовом исчислении возросли в среднем в 2-3 раза. В денежной приватизации в России можно выделить два подэтапа: 1994-1999 гг. и 2000-2002 гг.
За период денежной приватизации государство продало еще примерно половину имущества, оставшегося у него после ваучерной приватизации.
Среди других массовых форм первоначального накопления капитала в России после приватизации госсобственности следует выделить разовую отмену государственной монополии на внешнюю торговлю в тогдашних особенных условиях вхождения российской экономики в мировую экономику. Например, в начале 90-х гг. превышение мировых цен на многие виды продукции, особенно нефть и газ, ряд других сырьевых товаров, над внутренними российскими ценами было почти стократным. В этих условиях простая отмена монополии внешней торговли и формальное акционирование предприятий-экспортеров давала им мгновенные миллиардные доходы без каких-либо изменений в производстве, технологии, управлении, сбыте.
Специфический характер российской приватизации (высокая степень криминализации, подразумевавшая, конечно же, и высокую степень коррумпированности государственных органов, занимавшихся организацией и проведением приватизационных процедур) непосредственно связан с нелегитимностью прав на приобретенные в ходе ее проведения крупные хозяйственные активы. Кроме того, многочисленные случаи приватизации не по закону, а «по указу» (даже когда это в принципе допускалось законодательством при достаточно широком его толковании) уже сами по себе, независимо от наличия или отсутствия в них элементов коррупции, также снижают уровень легитимности прав собственности. Хаотичность приватизации, отсутствие простых и четких правил, соблюдаемых всеми участниками процесса (что является обязательным элементом при оценке его результатов как справедливых и честных), запутанность и нестабильность процедур