Анализ финансового состояния предприятия
Текущие банковские кредиты
Потребность в оборотном капитале
уточняет долю, зарезервированную предприятием под текущие банковские кредиты, в финансировании совокупных потребностей в оборотных фондах независимо от того, связаны они или нет с эго эксплуатационным циклом.
• Продолжительность нахождения средств в дебиторской задолженности ПД
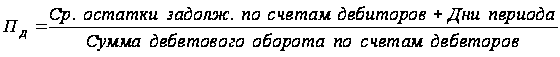
• Средняя продолжительность использования кредиторской задолженности в обороте предприятия ПК
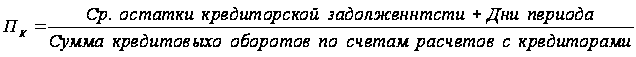
Выбор уровня задолженности предприятием составляет одну из острых и наиболее обсуждаемых проблем современных финансов, поскольку именно она представляет ключевую проблему эксплуатационного и финансового риска.
Показатели средне- и долгосрочной задолженности используются для сравнения массы средне- и долгосрочных обязательств с собственными капиталами: доля заемного капитала определяется как отношение средне- и долгосрочных обязательств в чистых активах к собственному капиталу; доля долговых — как отношение средне- и долгосрочных обязательств в активах к собственным активам.
В принципе первый показатель не должен превышать 1, а второй — 0,5. В идеале эти показатели должны быть невысокими.
8. Анализ денежных потоков в производственной деятельности
Последнее время многие авторы призывают отойти от бухгалтерских концепций, базирующихся на прибылях и убытках (валовой доход, чистый доход), при прогнозе на краткосрочный период трудностей предприятия и отдают предпочтение использованию денежных потоков от производственной деятельности [11, 361].
Денежный поток можно представить в виде следующей схемы:
|
Актив |
Пассив |
||
| + |
Размещенные долговые обязательства + Текущие счета дебиторов + Денежные средства |
Учтенные векселя + Текущие счета кредиторов + Задолженность по кредитам банка |
— |
| = Денежные средства (нетто) | |||
Структуризация денежных потоков осуществляется тремя функциями: инвестиции, финансирования и производства.
Функция инвестиции объединяет все операции по инвестициям, включая и финансовые (исключая учредительские расходы, которые не имеют большой стоимости), с вычетом соответствующих отчислений на содержание инвестиций.
Функция финансирования включает привлечение внешних ресурсов, например заемного капитала, а также прибыли и убытки. Она исключает финансовые расходы и финансовые инвестиции и текущие проценты по финансовым долгам. Цель функции финансирования состоит в том, чтобы выявить сальдо внешних ресурсов, существующих до инвестиций. Напомним, что эти ресурсы принимаются во внимание лишь при условии, что они создают потоки ликвидных средств.
Функция производственная включает все операции, которые не фигурируют в функциях инвестиции и финансирования.
На денежные потоки оказывают влияние оборотные фонды в производстве, которые выражаются оборотными средствами.
К оборотным средствам относятся денежные средства, необходимые предприятию для создания производственных запасов на складах и в производстве, для расчетов с поставщиками, бюджетом, для выплаты заработной платы и других операций (рис. 3).
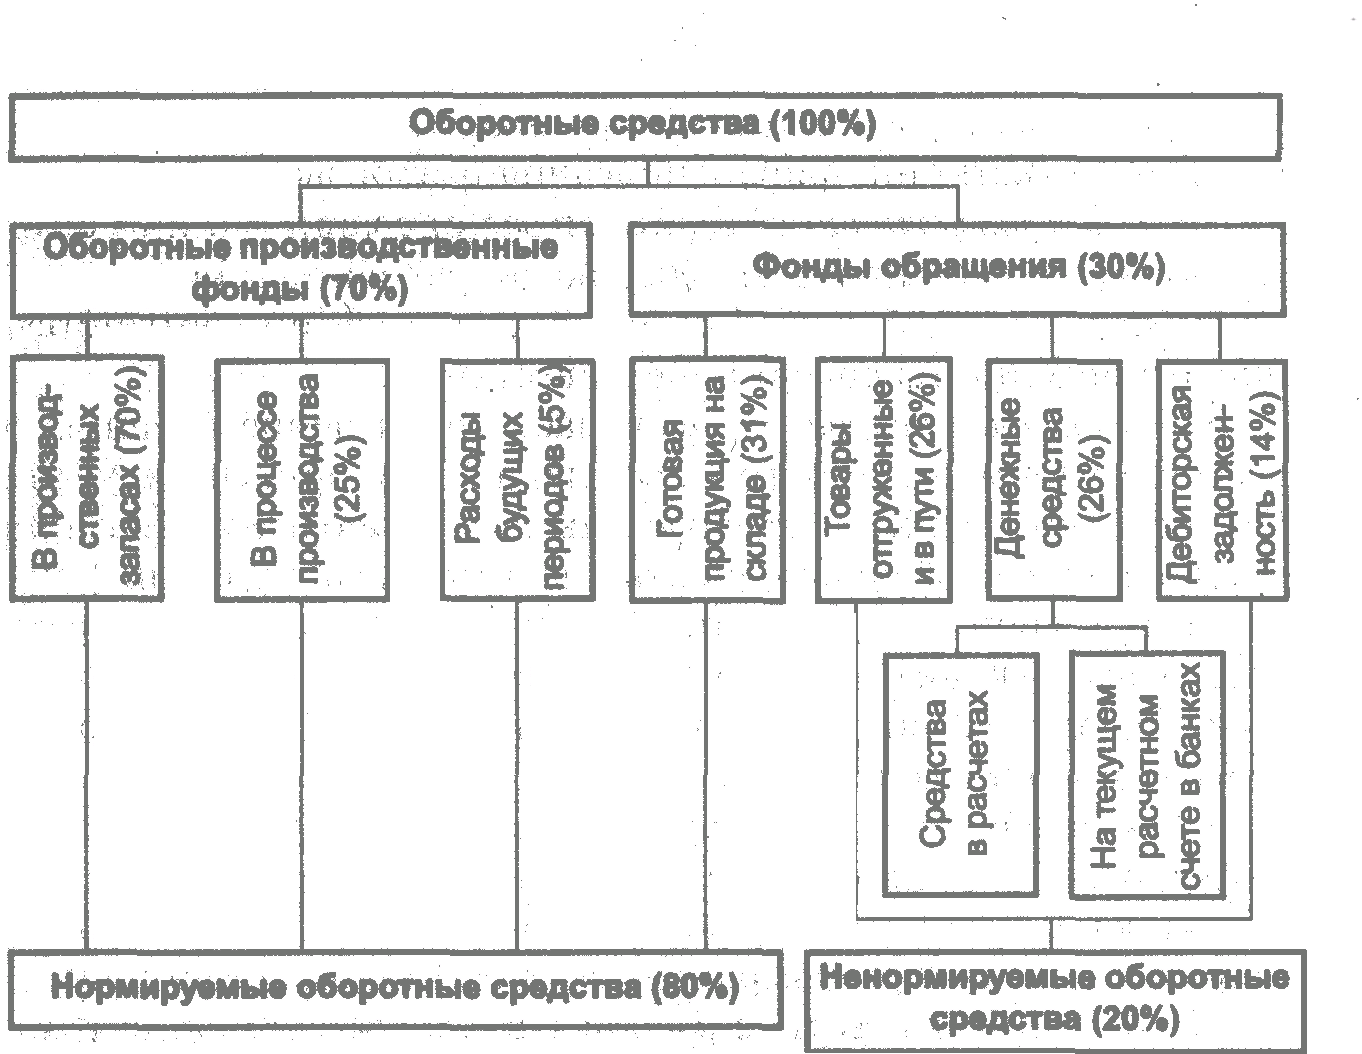
Рис. 3. Состав и структура оборотных средств
По источникам формирования оборотные средства делятся на собственные и заемные.
Собственные оборотные средства — это средства, постоянно находящиеся в распоряжении предприятия и формируемые за счет собственных ресурсов (прибыль и др.). В процессе движения собственные оборотные средства могут замещаться средствами, являющимися, по сути, частью собственных, авансированными на оплату труда, но временно свободными (в связи с единовременностью выплат по заработной плате). Эти средства называются приравненными к собственным, или устойчивыми пассивами.
Заемные оборотные средства — кредиты банка, кредиторская задолженность (коммерческий кредит) и прочие пассивы.
Эффективная работа предприятия — это достижение максимальных результатов при минимальных затратах. Минимизация затрат достигается в первую очередь оптимизацией структуры источников формирования оборотных средств предприятия, т.е. разумным сочетанием собственных и кредитных ресурсов.
Оборотные средства предприятия постоянно находятся в движении, совершая кругооборот.
Оборачиваемость — это способность организации наиболее эффективно использовать свои средства. Основные показатели, которые используются для оценки оборачиваемости средств, приводятся в табл. 5.5.
Анализ обеспеченности собственными оборотными и приравненными к ним средствами. Такой анализ проводится для объективной оценки финансового состояния. Степень обеспеченности собственными оборотными и приравненными к ним средствами устанавливается сопоставлением суммы этих средств с установленным нормативом. По данным баланса по основной деятельности подрядной организации определим отклонение фактической суммы собственных оборотных и приравненных к ним средств от нормативной (табл. 6).
Обеспеченность предприятия собственными оборотными и приравненными к ним средствами характеризует устойчивость финансового состояния и свидетельствует о том, что в этой организации нет финансовых затруднений и нарушений платежной дисциплины.
Анализ нормируемых оборотных средств. К нормируемым оборотным средствам относятся производственные запасы, средства в незавершенном строительном производстве и в расчетах. Элементами производственных запасов являются материалы, детали и конструкции, а также стоимость временных нетитульных зданий и сооружений. Главное содержание оборотных средств в производстве составляют фактические затраты подрядчика на незавершенное строительное производство.
Таблица 6. Показатели оборачиваемости
|
Показатель |
Назначение |
Расчетная формула |
|
Коэффициент общей оборачиваемости |
Показывает, сколько раз за период совершается полный цикл производства и обращения | Объем чистой выручки _ Средняя стоимость активов |
| Оборачиваемость основных средств | Характеризует эффективность использования основных производственных средств (фондов) | Объем чистой выручки от реализации Средняя величина основных фондов |
| Коэффициент оборачиваемости материальных оборотных средств | Характеризует скорость реализации материальных и денежных ресурсов |
Объем чистой выручки от реализации Средняя стоимость материалъно-- производственных запасов |
| Коэффициент оборачиваемости оборотных средств | Показывает скорость оборота материальных и денежных ресурсов |
Объем чистой выручки от реализации _ Средняя стоимость материальных оборотных средств и краткосрочных ценных бумаг |
| Коэффициент оборачиваемости собственного капитала | Показывает скорость оборота вложенного собственного капитала |
Объем чистой выручки от реализации Средний объем собственного капитала |
| Коэффициент оборачиваемости постоянного капитала | Показывает скорость оборота постоянного капитала |
Объем чистой выручки от реализации . Средняя величина постоянного капитала |
| Коэффициент оборачиваемости функционирующего капитала | Показывает скорость оборота функционирующего капитала |
Объем чистой выручки от реализации Средняя величина функционирующего капитала |
Нормирование оборотных средств включает в себя разработку на каждом предприятии экономически обоснованных нормативов собственных средств, обеспечивающих при минимальном их размере бесперебойный процесс производства и реализации продукций и осуществление расчетов в установленные сроки.
Задачами анализа нормируемых оборотных средств являются установление правильности их использования и определение состояния запасов товарно-материальных ценностей. Анализ нормируемых оборотных средств начинается с изучения их состава, структуры, динамики изменения и проверки соответствия фактических остатков нормативам. В процессе анализа выявляется обеспеченность отдельными конкретными видами нормируемых оборотных средств и определяются резервы в виде излишних и ненужных материальных ценностей. Путем сопоставления остатков нормируемых оборотных средств с нормативом устанавливаются сверхнормативные остатки, не имеющие нормальных источников покрытия по одним статьям и незаполненные нормативы — по другим. Размещение фактических запасов по статьям в соответствии с нормативами свидетельствует о правильном использовании оборотных средств [6, 211].
Для установления величины сверхнормативных запасов товарно-материальных ценностей выполним дополнительные расчеты, используя данные раздела II пассива баланса.
Наличие сверхнормативных производственных запасов ухудшаёт финансовое положение подрядной организации. Накопление сверхнормативных запасов товарно-материальных ценностей и рост остатков незавершенного производства приводят к напряженному финансовому состоянию, снижению платежеспособности, наличию просроченных платежей, непроизводительным расходам к другим негативным последствиям.
Основными причинами образования сверхнормативных производственных запасов могут быть: завоз или заготовка материалов в количествах, превышающих потребность; невыполнение плана по объему подрядных работ; несоблюдение норм расхода; изменение по сравнению с планом структуры работ; изменение технологии производства; нарушение ритмичности выполнения работ и др.
Анализ ненормируемых оборотных средств. К ненормируемым оборотным средствам относятся оборотные средства, находящиеся в стадии обращения; денежные средства; дебиторская задолженность за выполненные работы, оказанные услуги; товары, отгруженные разным организациям, включая внеплановое отвлечение оборотных средств из хозяйственного оборота.
Несмотря на то, что норматив на ненормируемые оборотные средства не устанавливается, их размеры не могут быть произвольными. Ненормируемые средства должны строго контролироваться во избежание их неоправданного роста, не обусловленного объемом работ строительной организации.
Анализ финансового состояния заканчивается составлением баланса внеплановых оборотных средств и источников их покрытия, определением платежеспособности строительной организации и разработкой мероприятий по улучшению финансового состояния. Источниками покрытия внеплановых вложений служат: кредиторская задолженность по заработной плате и отчислениям на социальное страхование, поставщикам по акцептированным расчетным документам, срок оплаты которых не наступил; прочая, кредиторская задолженности. Просроченная кредиторская задолженность поставщикам, субподрядчикам, прочим кредиторам и банку по ссудам свидетельствует о тяжелом финансовом состоянии, подрядной организации и неустойчивой ее платежеспособности.
Платежеспособность анализируется путем сравнения наличия платежных средств и первоочередных платежей строительной организации по данным разделов II и III актива и пассива баланса по основной деятельности подрядной организации.
К первоочередным платежным обязательствам относятся: заработная плата и другие выплаты работникам, приравненные к заработной плате; взносы по социальному страхованию; оплата материальных ценностей и услуг; платежи в бюджет; погашение ссуд банков и другие платежи.
Анализ оборачиваемости оборотных средств. Показателем, характеризующим эффективность использования оборотных средств, Является коэффициент оборачиваемости. Он показывает количество оборотов, совершаемых оборотными средствами за определенный период (месяц, квартал, год). Коэффициент оборачиваемости определяется делением объема выполненных и реализованных СМР в отчетном периоде на средний остаток оборотных средств:
n=Ссмр/Соб,
где n — число оборотов (коэффициент оборачиваемости);
Ссмр — оборот по реализации (выручка) СМО;
Соб — средний остаток оборотных средств.
Одновременно с расчетом коэффициента оборачиваемости определяется длительность одного оборота, которая показывает, за сколько дней оборотные средства совершат полный кругооборот:
Тоб= Соб * Д/ Ссмр
где Д — длительность анализируемого периода, дни (месяц — 30, квартал — 90, полугодие — 180, год — 360 дней).
Оборотные средства в процессе кругооборота проходят три стадии: на первой стадии они из денежной формы превращаются в производственные запасы, т.е. идут на приобретение основных материалов, деталей, конструкций, топлива, малоценного и быстроизнашивающегося инвентаря, на второй — затрачиваются на выполнение СМР, на третьей стадии кругооборота оборотные средства выступают виде законченных объектов, технологических этапов и комплексов работ, сданных заказчикам, средств в расчетах и денежных средств. Чем скорее оборотные средства совершают полный кругооборот, тем меньше их требуется для выполнения запланированного объема СМР. И наоборот, замедление оборачиваемости при тех же условиях производства требует увеличения размера оборотных средств.
Для определения показателей оборачиваемости всех или нормируемых оборотных средств необходимо учесть выручку строительной организации, которая включает в себя объем СМР, выполненных собственными силами, и выручку от реализации на сторону продукции подсобных и вспомогательных хозяйств, состоящих на балансе строительной организации. Средние остатки оборотных средств исчисляют делением на 12 суммы, полученной от сложения половины остатка на начало года, половин остатка на конец года и остатков на первые числа всех остальных месяцев отчетного года.
В процессе анализа оборачиваемости всех оборотных средств показатели фактической оборачиваемости сравниваются как с планом, так и с предыдущим годом, так как плановые показатели определяются только по нормируемым оборотным средствам.
Для анализа оборачиваемости оборотных средств используются данные разделов II и III актива баланса.
Оценка ускорения (замедления) оборачиваемости оборотных средств может быть получена делением коэффициента оборачиваемости отчетного периода на этот же показатель предыдущего периода.
Анализ оборачиваемости оборотных средств заканчивается разработкой мероприятий по ускорению оборачиваемости. Скорость оборота оборотных средств СМО зависит от значительного числа факторов, важнейшими из которых являются: снижение норм расхода ресурсов; сокращение продолжительности строительства; повышение производительности труда; сокращение остатков материальных ценностей до минимально необходимых запасов; повышение качества СМР; сокращение убытков по результатам хозяйственной деятельности.
Выводы
Финансовое состояние предприятия характеризуется совокупностью показателей, отражающих процесс формирования и использования его финансовых средств. В рыночной экономике финансовое состояние предприятия по сути дела отражает конечные результаты его деятельности. Именно конечные результаты деятельности предприятия интересуют собственников (акционеров) предприятия, его деловых партнеров, налоговые органы.
В заключение проделанной работы можно обобщить следующие рекомендации по упрочению финансового положения предприятия:
1. По возможности сокращать задолженность предприятия, как дебиторскую, так и кредиторскую: несколько ужесточить политику предприятия к крупным дебиторам, высвобождая денежные средства, искать новые источники собственных средств для погашения кредиторской задолженности, не прибегая к заемным средствам и не затягивая предприятие в долговую яму.
2. Контролировать состояние расчетов по просроченным задолженностям. В условиях инфляции всякая отсрочка платежа приводит к тому, что предприятие реально получает лишь часть стоимости выполненных работ, поэтому необходимо расширить систему авансовых платежей.
3. Осуществлять экономию текущих затрат (на топливо, энергию, сырьё, материалы и т.д.) Переменные затраты возрастают, либо убывают пропорционально объему производства. Сокращение переменных издержек возможны за счет приобретения материальных запасов и конструкций по более низким ценам, снижения транспортных расходов и т. д. Постоянные затраты не следуют за динамикой объёма производства. К таким затратам относятся амортизационные отчисления, оклады управленческих работников, административные расходы и т. п. Снизить данные издержки возможно за счет пересмотра политики начисления амортизации, связанной с увеличением срока службы основных средств.
4. Стремиться к ускорению оборачиваемости капитала, а также к максимальной его отдаче, которая выражается в увеличении суммы прибыли на одну гривну капитала. Повышение доходности капитала может быть достигнуто за счет рационального и экономного использования всех ресурсов, недопущения их перерасхода, потерь. В результате капитал вернется к своему исходному состоянию в большей сумме, т.е. с прибылью.
Обобщая вышесказанное, можно сделать вывод, что анализ финансового состояния имеет очень важное значение, поскольку только на основе финансового анализа можно выявить сильные и слабые стороны в финансовом состоянии предприятия, и наметить меры по его укреплению или выходу из сложной финансовой ситуации.
Литература
Баканов М.И., Шеремет А.Д. Теория экономического анализа. — М.: Финансы и статистика, 1997.
Горфинкель В.Я., Купрякова Е.Ж Экономика предприятия. — М.: ЮНИТИ
Градов А.П. Экономическая стратегия фирмы. — СПб.: Социальная литература, 1995.
Деркач Д.И. Анализ производственно-хозяйственной деятельности подрядно-строительных организаций. — М.: Финансы и статистика, 1990.
Дудар А. Основні напрямки розвитку системи управління фінансовими результатами діяльності // Банківська справа, № 5, 2003, С. 36—50.
Жарковская Е.П., Романова К.Г., Романова С.С. Анализ хозяйственной деятельности строительных организаций. — М.: Стройиздат, 1989.
Карась Л.Ю., Рубахов А.И. Повышение надежности поставок строительных материалов и деталей. — М.: Стройиздат, 1996.
Колосс Б. Управление финансовой деятельностью предприятия. — М.: ЮНИТИ, 1997.
Круглова М.Ю. Инновационный менеджмент, — М.: РДЛ, 2001.
Прыкин Б.В. Новейшая экономическая теория. — М.: ЮНИТИ, 1998.
Прыкина Л.В. Экономический анализ предприятия: Учебник. — М.: ЮНИТИ, 2003.
Ришар Ж. Аудит и анализ хозяйственной деятельности предприятия. — М.: ЮНИТИ, 1997.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. — М.: Экоперспектива, 1997.
Шмален Г. Основы и проблемы экономики предприятия. — М.: Финансы и статистика, 1996.