Текущее положение и тенденции развития в российском рынке недвижимости в условиях экономического кризиса
а, b, c, d с индексами – коэффициенты уравнений (трендов различного порядка), аппроксимирующих фактические данные. Вычисляются по фактическим данным с использованием метода наименьших квадратов.
Получены следующие модели для первой, второй и третьей производной. (Рисунок№1;2;3)
Интегральный прогноз на 2008-2009 годы, полученный суперпозицией базового тренда и трех прогнозов, выглядит следующим образом: рост цен в первом полугодии 2008 года на 35-40%, переход к стабилизации во втором полугодии, новый рост в 2009 году.
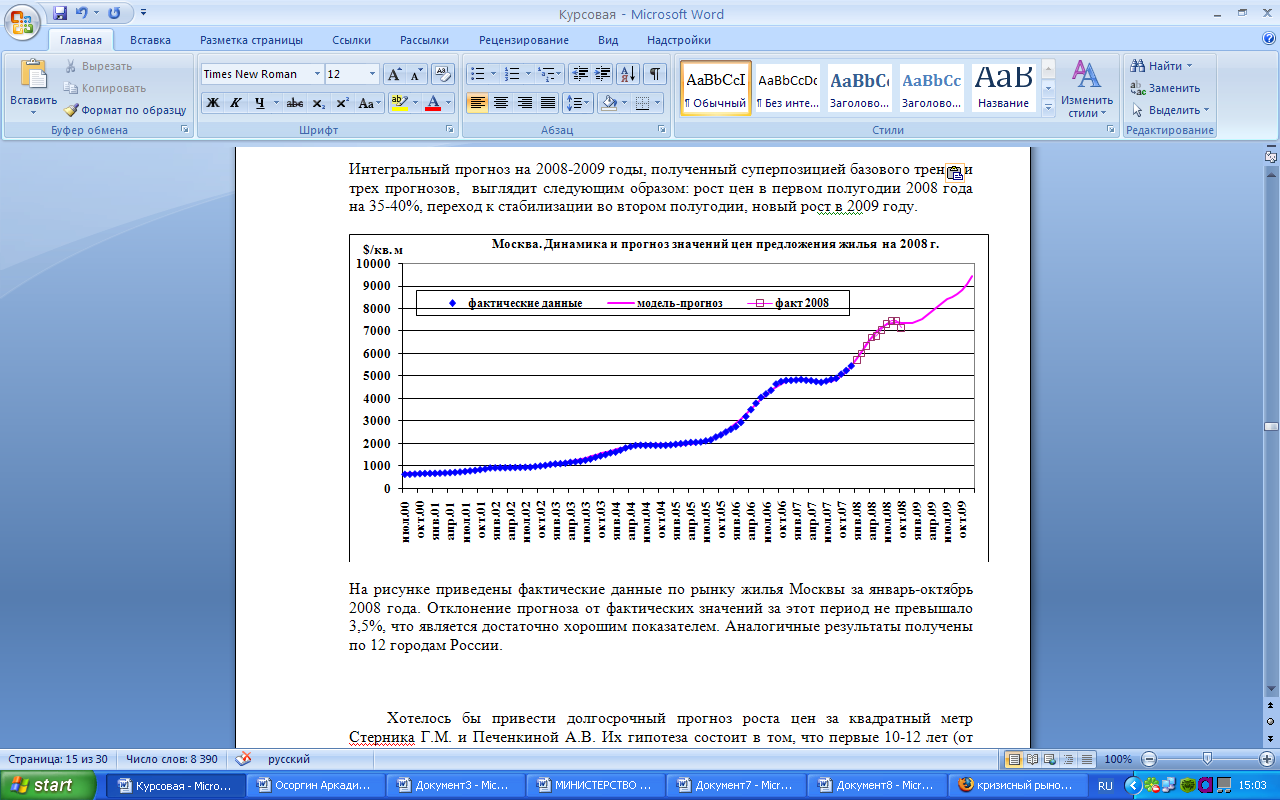
На рисунке приведены фактические данные по рынку жилья Москвы за январь-октябрь 2008 года. Отклонение прогноза от фактических значений за этот период не превышало 3,5%, что является достаточно хорошим показателем. Аналогичные результаты получены по 12 городам России.
Хотелось бы привести долгосрочный прогноз роста цен за квадратный метр Стерника Г.М. и Печенкиной А.В. Их гипотеза состоит в том, что первые 10-12 лет (от 2000 года) рынок жилья городов России находится в первой четверти долгосрочного цикла – в четверти ускоряющихся темпов развития. Затем, в случае кратного, в разы, увеличения объемов строительства, наступит переход во вторую четверть – замедление долгосрочных темпов роста цен, которая тоже продлится около 10 лет.
2.5 Закономерность долгосрочного развития региональных рынков
Графики индексов цен в различных городах России относительно декабря 2001 г. показывают, что за первые три года индексы роста составили 2,0-2,3, за шесть лет – 5,0-6,0, за последний год – выросли до 6,0-9,0.
На этих графиках выявляется существенная закономерность долгосрочного развития ценовой ситуации на региональных рынках, которая является следствием несинхронности их развития: в начале каждой стадии роста, вследствие отставания начала роста в регионах от столиц, происходит расслоение ценовых трендов (расхождение графиков), а в конце, при переходе к стабилизации – консолидация трендов (сближение графиков).
В периоды наибольшего расслоения рынка (в июне 2004 и в октябре 2006 года) отношение максимальных и минимальных индексов роста составляло 1,8-1,9. В периоды наибольшей консолидации (в июне 2005 и в декабре 2007 года) – 1,2-1,3.
В 2008 году началась новая фаза роста цен в Петербурге, Твери (индексы достигли 9,5), Москве (7,8), Московской области (7,2), в то время как Ростов-на-Дону (6,6), Ульяновск (6,6), Пермь (6,5) лишь только сейчас достигли окончания предыдущей фазы и вышли на средний уровень роста, а Екатеринбург (5,7), Новосибирск (5,5), Ижевск (5,2) еще не начали новый подъем цен. Общее соотношение индексов в середине года (момент наибольшего расслоения рынка) снова составило 1,83 (см. рис.).
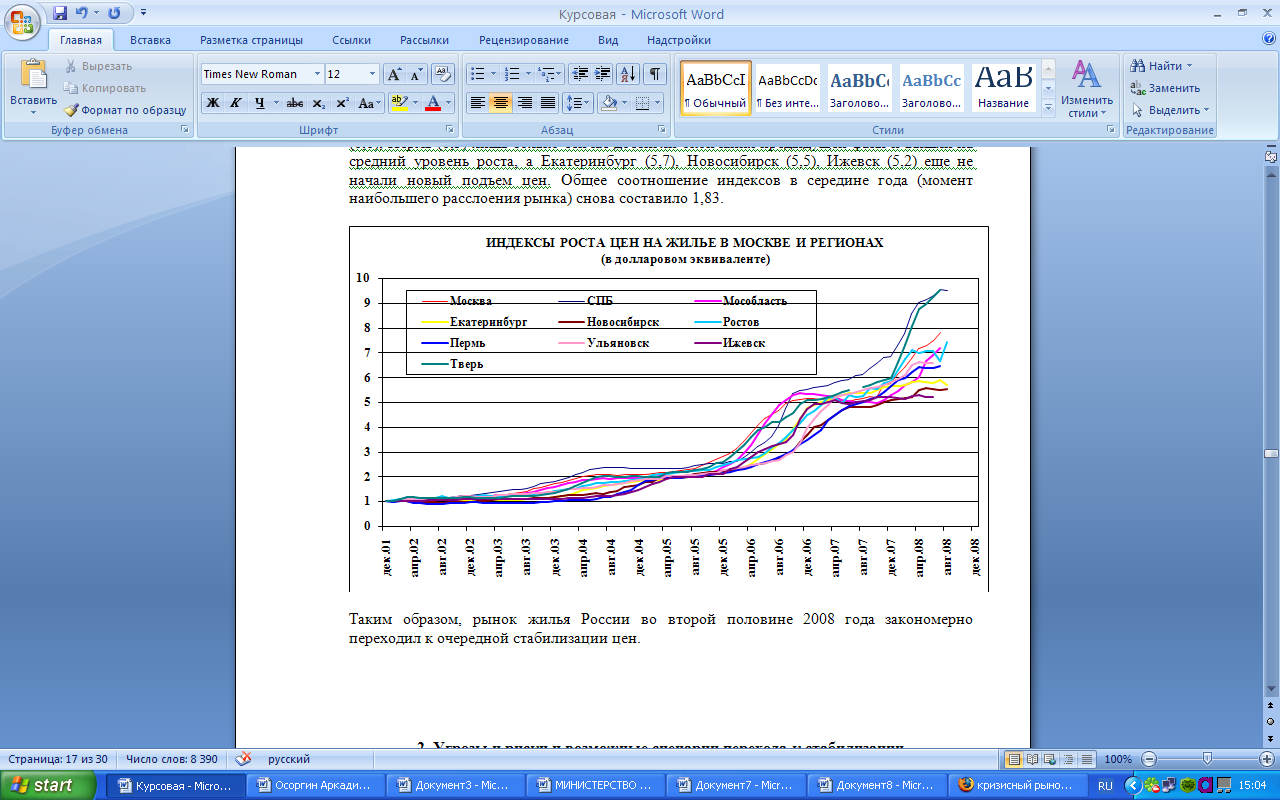
Таким образом, рынок жилья России во второй половине 2008 года закономерно переходил к очередной стабилизации цен.
Глава 3. Угрозы и риски и возможные сценарии перехода к стабилизации
3.1 Сценарии перехода к стабилизации в 2004 и 2007 годах
Короткая история российского рынка жилья включает несколько возможных сценариев перехода к стабилизации в среднесрочном периоде. Рассмотрим два последних - 2007 года и 2004 года.
В конце 2006 года на рынке жилья Москвы, Петербурга и ряда других городов начался естественный спад спроса и объема продаж, который к декабрю вылился в стабилизацию цен. Цены в Петербурге практически не росли до осени. А в Москве цены даже кратковременно снижались на 3-5%, и только к октябрю вышли на уровень декабря прошлого года. Однако, снижение объемов продаж почти не отразилось на доходности строительных компаний, темпах возведения новостроек.
Сложнее обстояло дело в 2004 году. Естественный спад спроса после бурного роста в 2003 году усилился макроэкономическими факторами, вызванными внутриполитическими причинами: резко вырос отток капитала ($17,5 млрд за первое полугодие). Это вызвало 40-50%-е падение объемов продаж в новостройках, финансовые затруднения у застройщиков, и одновременно - кризис неликвидности в банковской системе (дополненный неуклюжими действиями надзорных властей), которые взаимно усиливали друг друга. Цены в столицах остановились летом, в Москве стояли до лета следующего года, а в Петербурге были стабильны до конца 2005 года, и даже весной наблюдалось их кратковременное понижение. Дальнейшие последствия – замораживание строек, разорение ряда строительных компаний, демонстрации обманутых дольщиков и т.д.
С весны этого года стало понятно, что стабилизация-2009 не пойдет по сценарию 2007 года. Остался вопрос – ограничится ли развитие ситуации сценарием 2004 года, или возникнет третий, еще более тяжелый сценарий?
Прежде, чем окончательно сформулировать возможные сценарии развития ситуации в девелопменте с учетом мирового финансового кризиса, рассмотрим ситуацию лета-осени 2008 года более подробно.
3.2 Замедление объемов строительства и ввода жилья
В последние 7 лет объемы ввода жилья в РФ и основных регионах уверенно росли. В 2006 году в РФ было введено 50,2 млн кв. м (прирост от предыдущего года 15%), в 2007 – 60,0 млн кв. м (прирост 20%). В 2008 году ожидался ввод 66,0 млн кв. м (прирост 10%).
Но в 1 полугодии 2008 года прирост в России относительно того же периода прошлого года составил всего 2,9%, в Москве – минус 50%, в Московской области - минус 7% (см. рис.).
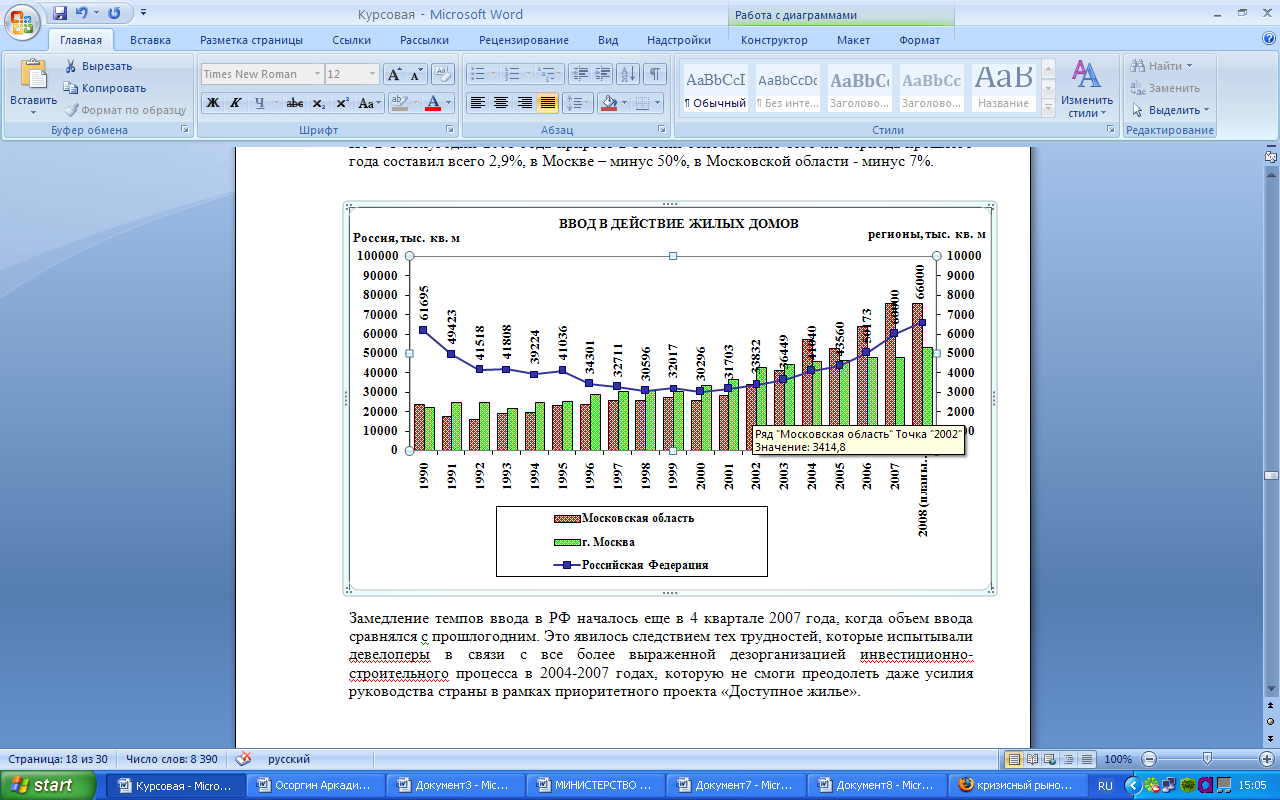
Замедление темпов ввода в РФ началось еще в 4 квартале 2007 года, когда объем ввода сравнялся с прошлогодним. Это явилось следствием тех трудностей, которые испытывали девелоперы в связи с все более выраженной дезорганизацией инвестиционно-строительного процесса в 2004-2007 годах, которую не смоги преодолеть даже усилия руководства страны в рамках приоритетного проекта «Доступное жилье».
Далее ситуация на рынке строительства жилья существенно ухудшилась в связи с макрофинансовыми рисками, связанными с мировым финансовым кризисом.
Фактически все три квартала 2008 года объемы ввода жилья были на уровне 2007 года. Всего в РФ в январе-сентябре введено в эксплуатацию 397,4 тыс. квартир общей площадью 35,2 млн кв. м - прирост 3,9% к соответствующему периоду предыдущего года (см. рис.).
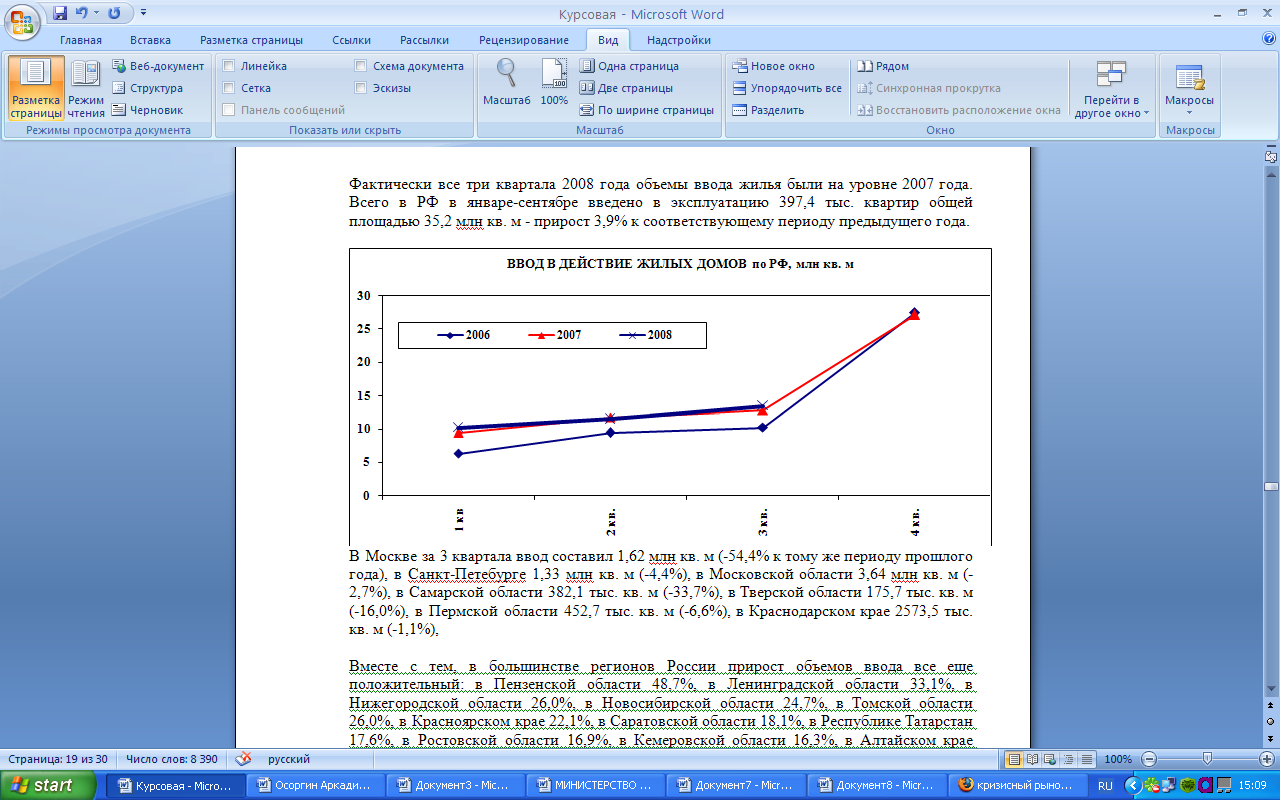
В Москве за 3 квартала ввод составил 1,62 млн кв. м (-54,4% к тому же периоду прошлого года), в Санкт-Петебурге 1,33 млн кв. м (-4,4%), в Московской области 3,64 млн кв. м (-2,7%), в Самарской области 382,1 тыс. кв. м (-33,7%), в Тверской области 175,7 тыс. кв. м (-16,0%), в Пермской области 452,7 тыс. кв. м (-6,6%), в Краснодарском крае 2573,5 тыс. кв. м (-1,1%),
Вместе с тем, в большинстве регионов России прирост объемов ввода все еще положительный: в Пензенской области 48,7%, в Ленинградской области 33,1%, в Нижегородской области 26,0%, в Новосибирской области 24,7%, в Томской области 26,0%, в Красноярском крае 22,1%, в Саратовской области 18,1%, в Республике Татарстан 17,6%, в Ростовской области 16,9%, в Кемеровской области 16,3%, в Алтайском крае 12,1%, в Республике Башкортостан 11,5%, в Омской области 6,5%.
Ввод жилья в регионах России за 3 квартала 2008 года (упорядочено по объемам ввода)
| Регионы с положительным приростом | Ввод, тыс. кв. м | Прирост к тому же периоду прошлого года, % | Регионы с отрицательным приростом | Ввод, тыс. кв. м | Прирост к тому же периоду прошлого года, % |
| Респ. Татарстан | 1653,7 | 17,6 | Московская обл. | 3641,5 | -2,7 |
| Ростовская обл. | 1376,5 | 16,9 | Краснодарский край | 2573,5 | -1,1 |
| Респ. Башкортостан | 1453,3 | 11,5 | Москва | 1619,6 | -54,4 |
| Тюменская обл. | 1083,1 | 11,4 | Санкт-Петербург | 1329,1 | -4,4 |
| Свердловская обл. | 945,8 | 31,5 | Пермская обл. | 452,7 | -6,6 |
| Челябинская обл. | 939,9 | 20,4 | Самарская обл. | 382,1 | -33,7 |
| Омская обл. | 831,2 | 6,5 | Тверская обл. | 175,7 | -16,0 |
| Кемеровская обл. | 810,8 | 16,3 | |||
| Нижегородская обл. | 808,3 | 26,0 | |||
| Новосибирская обл. | 789,3 | 24,7 | |||
| Ленинградская обл. | 610,0 | 33,1 | |||
| Саратовская обл. | 563,1 | 18,1 | |||
| Красноярский край | 533,7 | 22,1 |
Однако, по данным Росстата, в октябре тенденция снижения объемов ввода продолжилась.
3.3 Угрозы и риски и оценка возможности их преодоления
Угроза заморского кризиса для рынка недвижимости состоит в снижении ликвидности банковской системы, затруднении доступа населения и застройщиков к банковским кредитам, а также замедлении (особенно с ростом инфляции) темпов повышения доходов населения.
Население осознало дополнительные риски инвестирования в новостройки, находящиеся под угрозой прекращения строительства, и спрос на жилье резко снизился.
Банки, в свою очередь, напуганные финансовым кризисом, потерей ликвидности, перспективой обесценивания залогов и невозврата ипотечных кредитов и кредитов застройщикам, перестают кредитовать и население, и застройщиков. Не в меньшей степени (особенно в иностранных банках) действует фактор потери капитализации: норматив собственного капитала автоматически запрещает выдачу кредитов. Из западных штаб-квартир в российские дочки уже в сентябре были даны сигналы о прекращении финансирования жилищных проектов.
В результате многие компании лишились необходимого оборотного капитала, темпы строительства замедлились, а новые строительные проекты не открываются.
Недостаток денежной массы усилился возобновившимся оттоком капитала.
Уже в 1 полугодии 2008 года темпы притока иностранного капитала в Россию уменьшились: общий объем составил значительную сумму $46,5 млрд, но это на 23% меньше аналогичного периода прошлого года. Из них 15% получили предприятия, связанные с проектами в сфере недвижимости («Известия» от 15.09.08).
Приток продолжался и в июле-августе, но в сентябре, в связи с дальнейшими проблемами на финансовых и фондовых рынках, грузино-югоосетинской войной и т.д., отток усилился (в основном в части портфельных инвестиций), и в 3 квартале составил $16,7 млрд. Баланс по итогам трех кварталов +$0,8 млрд.
Логический анализ показывает, что финансовые трудности в наименьшей степени возникли у компаний, работающих в соответствии с ФЗ214, то они преодолевают трудности организации процесса строительства на начальном этапе за счет переориентирования на проектное финансирование от аффилированных банков, что в дальнейшем избавляет их от рисков понижения спроса на рынке.
Те компании, которые бюджет проекта рассчитывали исходя из устаревшей гипотезы о быстром возврате вложенных небольших собственных инвестиций через продажи долей частным инвесторам (несмотря на ФЗ214, в ряде городов эта практика еще процветает). Шанс к сохранению успешности проектов этих компаний лежит в резком повышении темпов роста платежеспособного спроса. Последние шаги правительства показывают, что позитивный перелом в этом вопросе возможен, хотя и в неблизком будущем.
Еще один, дополнительный, шанс к разорению возникает у компаний, которые ориентируются на кредиты отечественных неспециализированных банков, в последние полгода резко ужесточивших условия кредитования или вообще прекративших кредитование застройщиков. Есть надежда, что принятые в сентябре беспрецедентные меры правительства по финансовой поддержке банковского сектора и фондового рынка предотвратят развитие подобной ситуации.
Наконец, финансовые трудности возникают в наибольшей степени у компаний, которые пошли на масштабные заимствования на внешних рынках – вексельные, облигационные, через IPO. Суммарный корпоративный долг отечественных компаний приблизился к критическому уровню 30% ВВП (около $500 млрд), и в этой сумме есть и значительная доля девелоперов. Мировой финансовый кризис, повышение кредитных ставок затруднили возможности по дальнейшим заимствованиям и по рефинансированию кредитов, и это добавило решающую гирю на чашу весов финансового благополучия этих компаний.
В сентябре-октябре власти приняли ряд своевременных и технологично осуществленных мер поддержки финансовой системы, а также застройщиков. Объем выделенных на это средств превысил 1,5 трлн руб. Но мировой финансовый кризис продолжается, и он уже начинает переходить в экономический. Это не может не отражаться на состоянии финансового сектора и экономики России, в том числе и рынка недвижимости.
3.4 Сценарный прогноз перспектив развития рынка недвижимости
Выполненный анализ ситуации на рынке недвижимости городов России показывает, что наш сегмент экономики – управляемый и саморегулируемый кибернетический объект, как самолет, 8 лет подряд уверенно набирал высоту, но в середине с.г. вступил в зону турбулентности. Она характеризуется чрезвычайно большой неопределенностью и непредсказуемостью внешних условий функционирования рынка. В этой ситуации поиск определенности связан с применением сценарного метода прогнозирования - попыткой вычленить несколько вариантов динамики внешних условий, в каждом из которых поведение рынка вполне просчитывается, затем дать оценку вероятности каждого сценария и на этой основе рассчитать средневзвешенные параметры наиболее вероятного варианта.
Все разнообразие возможных вариантов внешних условий и развития ситуации на рынке недвижимости мы сводим к четырем сценариям.
Сценарий №1 – консервативный: «мягкий» переход к стабилизации по аналогии с 2007 годом - до лета 2009 года, а затем новая стадия роста цен.
Этот сценарий был актуален до весны 2008 года, а рассчитанный по математической модели прогноз изменения уровня цен до сентября подтверждался фактическими данными.
Сценарий №2 – умеренно-пессимистический: «жесткий» переход к стабилизации по аналогии с 2004 годом. Естественный спад спроса после бурного роста в 2003 году усилился макроэкономическими факторами, вызванными внутриполитическими причинами: резко вырос отток капитала ($17,5 млрд за первое полугодие). Это вызвало 40-50%-е падение объемов продаж в новостройках, финансовые затруднения у застройщиков, и одновременно - кризис неликвидности в банковской системе (дополненный неуклюжими действиями надзорных властей), которые взаимно усиливали друг друга. Цены в столицах остановились летом, в Москве стояли до лета следующего года, а в Петербурге были стабильны до конца 2005 года, и даже весной наблюдалось их кратковременное понижение. Дальнейшие последствия – замораживание строек, разорение ряда строительных компаний, демонстрации обманутых дольщиков и т.д.
Первые признаки такого развития событий обнаружились к лету 2008 года: после трехлетнего уверенного роста объемов ввода жилья во всех регионах и по России в целом, в 1 полугодии прирост в России относительно того же периода прошлого года составил всего 2,9%, в Москве – минус 50%, в Московской области - минус 7%. Аналогична ситуация и в ряде регионов.
С начала осени с.г. стало ясно, что фактически реализуется именно этот сценарий: в 3 квартале (а реально в сентябре) произошло усиление оттока капитала ($16,7 млрд), потеря ликвидности банками, задержки ряда строительных проектов, разорение отдельных девелоперов, усиление процесса слияний-поглощений, перераспределение объектов и иных активов (ПИК заявил о начале переговоров с Михаилом Прохоровым о вхождении в акционерный капитал), появление новых обманутых дольщиков и т.д.
Финансовые трудности возникают в первую очередь у компаний, которые бюджет проекта рассчитывают исходя из устаревшей гипотезы о быстром возврате вложенных небольших собственных инвестиций через продажи долей частным инвесторам (несмотря на ФЗ214, в ряде городов эта практика еще процветает). Шанс к сохранению успешности проектов этих компаний лежит в резком повышении темпов роста платежеспособного спроса. Последние шаги правительства показывают, что позитивный перелом в этом вопросе возможен.
Компании, работающие в соответствии с ФЗ214, преодолевают трудности организации процесса строительства на начальном этапе за счет переориентирования на проектное финансирование от аффилированных банков, что в дальнейшем избавляет их от рисков понижения спроса на рынке.
Дополнительный шанс к разорению возникает у компаний, которые ориентируются на кредиты отечественных неспециализированных банков, в последние полгода резко ужесточивших условия кредитования или вообще прекративших кредитование застройщиков. Есть надежда, что принятые в сентябре беспрецедентные меры правительства по финансовой поддержке банковского сектора и фондового рынка предотвратят углубление этого процесса.
Наибольшие финансовые трудности возникают у компаний, которые пошли на масштабные заимствования на внешних рынках – вексельные, облигационные, через IPO. Суммарный корпоративный долг отечественных компаний приблизился к критическому уровню 30% ВВП, и в этой сумме есть доля девелоперов. Мировой финансовый кризис, повышение кредитных ставок затруднили возможности по дальнейшим заимствованиям и по рефинансированию кредитов, и это добавило решающую гирю на чашу финансового благополучия этих компаний.
При таком сценарии с октября-ноября возможно начало снижения цен предложения жилья в Москве, и в течение полугода, по нашей экспертной оценке, цены могут снизиться на 5-10%, а затем снова начнется рост. Развитие этого сценария в течение 2009 года возможно - при условии высокой эффективности действий финансовых властей и игроков рынка, поддержанных общенациональным консенсусом элит, медиа-сообщества и населения.
Сценарий №3 – кризисный: несмотря на объявленные властями решения (слишком медленно переходящие в стадию действий), финансовый кризис в России переходит в экономический – через сокращение персонала в финансовом, торговом, строительном секторе, затем по цепочке – сокращение заказов и увольнения в металлообработке, энергетике, в производстве строительных ресурсов и т.д. В результате падает платежеспособность населения и соответственно – спрос на жилье. Начинается масштабный процесс слияний-поглощений в строительном секторе. Наше экспертное предсказание: при реализации такого сценария цены на жилье упадут в течение года на 40-50%, а восстановление начнется за пределами 2010 года.
Сценарий №4 – катастрофический: несмотря на принятые властями США, Евросоюзом и поддержанные другими странами (в том числе Россией) меры, мировая финансовая система, основанная на долларе, окончательно рухнет, и создание какой-то новой системы потребует значительных усилий и времени. Начнется переход к бартерному товарообмену между странами, дополненному ограниченным использование региональных валют. Вследствие искажения структуры импорта экономика США, Европы, а также России и иных стран (в том числе и рынок недвижимости) рухнет вслед за финансами, и для восстановления (при оптимистической оценке сдерживания вооруженных конфликтов) потребуются годы, если не десятилетие.
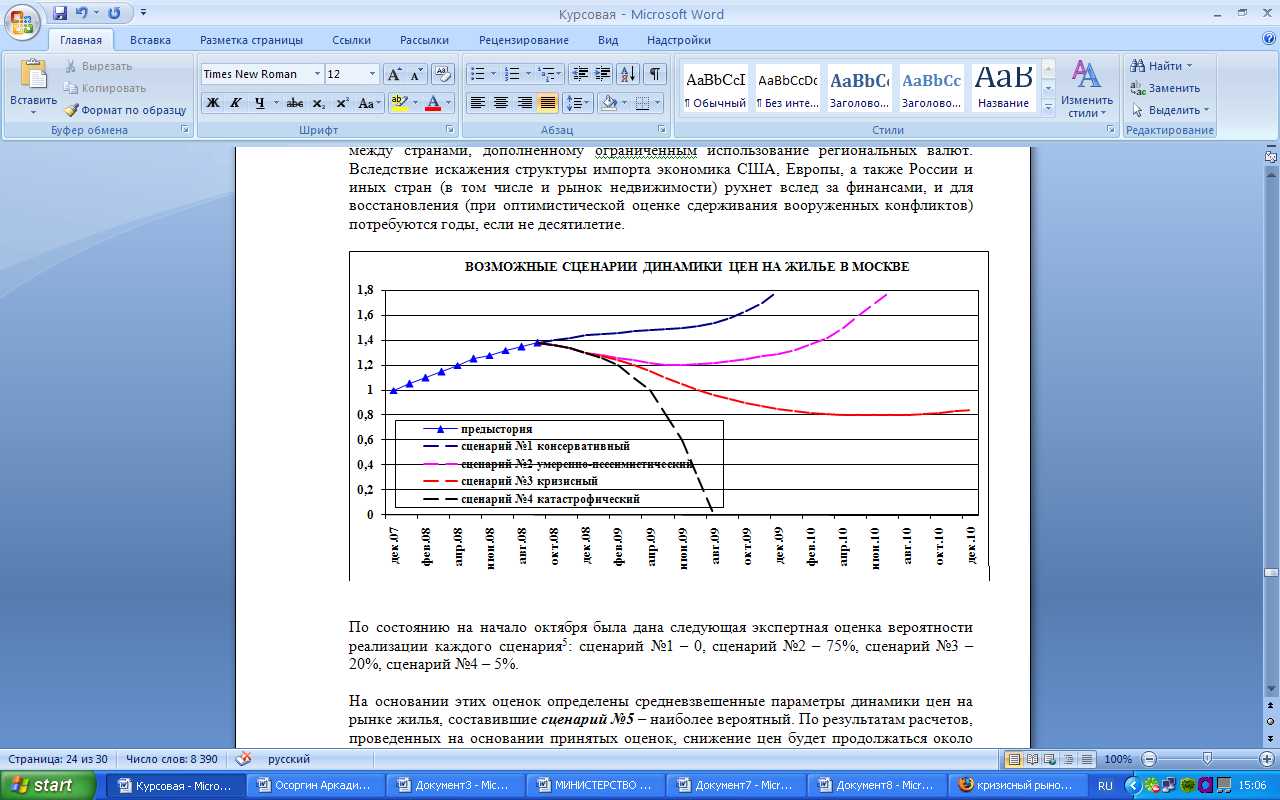
По состоянию на начало октября была дана следующая экспертная оценка вероятности реализации каждого сценария: сценарий №1 – 0, сценарий №2 – 75%, сценарий №3 – 20%, сценарий №4 – 5% (рис.).
На основании этих оценок определены средневзвешенные параметры динамики цен на рынке жилья, составившие сценарий №5 – наиболее вероятный. По результатам расчетов, проведенных на основании принятых оценок, снижение цен будет продолжаться около года, и относительно сентября с.г. составит около 20% (см. рис.).
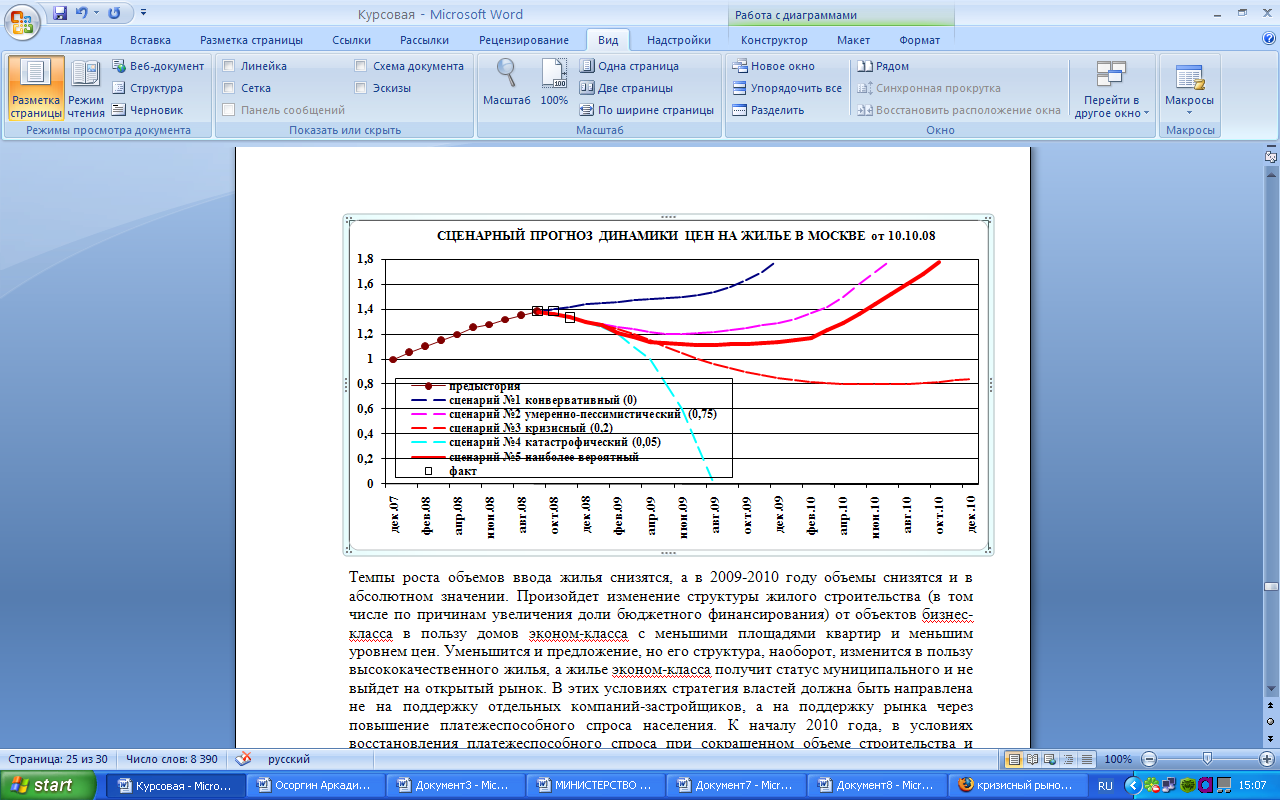
Темпы роста объемов ввода жилья снизятся, а в 2009-2010 году объемы снизятся и в абсолютном значении. Произойдет изменение структуры жилого строительства (в том числе по причинам увеличения доли бюджетного финансирования) от объектов бизнес-класса в пользу домов эконом-класса с меньшими площадями квартир и меньшим уровнем цен. Уменьшится и предложение, но его структура, наоборот, изменится в пользу высококачественного жилья, а жилье эконом-класса получит статус муниципального и не выйдет на открытый рынок. В этих условиях стратегия властей должна быть направлена не на поддержку отдельных компаний-застройщиков, а на поддержку рынка через повышение платежеспособного спроса населения. К началу 2010 года, в условиях восстановления платежеспособного спроса при сокращенном объеме строительства и предложения жилья, начнется новый цикл восстановления рынка и повышения цен на жилье до уровня, обеспечивающего рентабельность девелопмента.
Средняя доходность строительного бизнеса снизится на ближайшие год-полтора и в дальнейшем не вернется на те нецивилизованные уровни, на которых она была вчера. Крупные игроки, выжившие на рынке, расстанутся со своей агрессивной стратегией, и будут лучше просчитывать варианты бизнеса. В целом рынок сделает новый серьезный шаг в своем становлении и развитии.
Глава 4. Изменения ситуации и корректировка прогноза
Быстрые изменения ситуации, их осмысление руководством и экспертами, дополнительные финансовые, регулирующие меры федеральных и московских властей, изменения в корпоративном поведении банковского сообщества и т.д. требуют сегодня пересмотреть оценки вероятности каждого из четырех сценариев и пересчитать параметры пятого (наиболее вероятного) сценария.
В частности, несмотря на продолжающийся и усиливающийся мировой финансовый кризис, такие факты и события, как повсеместное укрепление доллара, итоги ноябрьского саммита руководителей 20 стран говорят о том, что (вопреки мнению некоторых экспертов) крах международной финансовой системы, основанной на долларе, отодвигается в неопределенное будущее. Американская экономика и валюта не рухнут (хотя и переживут период рецессии), а выйдут из кризиса через 2-3 года усилившимися. Это позволяет резко, вплоть до нуля, снизить вероятность сценария №4.
В то же время надежды на улучшение макроэкономической ситуации, эффективность правительственных мер и обеспечение развития ситуации по сценарию №2 не оправдываются. События все более развиваются в направлении сценария №3.
4.1 Нефть
Самое главное: цены на нефть марки Urals обвалились в три раза – с $140 в июле до $43 за баррель в ноябре. Одновременно отток капитала в октябре был катастрофическим – $50 млрд. И уже никто не надеется на существенный рост цен: правительство скорректировало цену нефти в бюджете на 2009-2011 годы с 95, 90, 88 $/баррель соответственно до 50, 54, 60 $/баррель.
Связь уровня цен на нефть с состоянием рынка строительства и темпами роста цен на жилье в Москве и других городах России достаточно исследована и не требует комментариев. Важно одно: снижение цен не ограничится одним годом, и низкие цены (50-60 $/баррель) сохранятся по крайней мере за пределами 2011 года.
Несмотря на заявленные и реализуемые властями намерения за счет Резервного фонда сохранить все социальные программы, необходимо понимать, что речь идет о поддержке не всего населения, а только бюджетников – работников бюджетной сферы, пенсионеров, военнослужащих и т.д. Что касается работников коммерческих предприятий (основной контингент покупателей жилья), то сохранение или снижение их доходов находится в зависимости от финансового состояния предприятий. Дополнительные меры по снижению налогового бремени на граждан (налоговый вычет при покупке жилья увеличивается вдвое) и предпринимателей (налог на прибыль снижается на 4%, и др.) могут смягчить, но не предотвратить масштабные сокращения персонала, падение доходов граждан.
Мосгордума приняла бюджет на 2009 год, серьезно скорректированный относительно первоначального проекта. Так, снижены ожидаемые налоговые поступления от предприятий и организаций (на 77 млрд руб.) и от физических лиц (на 29 млрд руб.) . Это значит, что часть предприятий обанкротится, а фонд зарплаты москвичей сократится примерно на 220 млрд руб. Причем прогнозируется падение доходов и на 2010-1011 года.
4.2 Доллар
Следующая особенность последних месяцев – продолжающееся все более высокими темпами укрепление доллара. «Границы коридора» (т.е. ожидаемый курс) ЦБ уже расширил до 30 руб./доллар, а на весну эксперты прогнозируют 32-33. В условиях повсеместной дедолларизации рынка недвижимости это означает автоматическое снижение долларового эквивалента цен на жилье относительно рублевых на 20-25%.
Изучение ситуации во время кризиса 1998-1999 годов показало, что двухвалютность наших рынков жилья приводила к принципиально различному их поведению в условиях резкой девальвации рубля к доллару и высокой инфляции.
В Москве и других городах с долларовой номинацией цен (Россия-1) цены предложения до конца года практически не снижались, при этом к октябрю покупатели, не успевающие за ростом рублевого эквивалента цен, ушли с рынка, и сделки остановились. Они возобновились лишь через 2-3 месяца, после падения долларовых цен, которое продолжалось около двух лет.
В городах с рублевой номинацией цен (Россия-2, а также первичный рынок Москвы) цены продолжали расти все два года, но их долларовый эквивалент упал уже к сентябрю. При этом к октябрю ушли с рынка продавцы, не удовлетворенные падением их долларового эквивалента, и сделки остановились. А долларовый эквивалент в течение двух лет лишь незначительно снижался.
Сегодня, когда большинство рынков дедолларизировались (рынки Москвы и области – частично), в зависимости от возможных темпов инфляции и девальвации рубля к доллару возможны разнообразные комбинации подобных событий: как уход с рынка продавцов, так и дополнительный отток с рынка покупателей.
4.3 Отток капитала
Причины такого изменения валютного курса в том, что на международную динамику пары доллар/евро наложились внутренние факторы – высокий отток капитала, ограничивающий возможности Центробанка по сдерживанию девальвации рубля к доллару. Для поддержания курса рубля Центробанк только за сентябрь-октябрь продал $57,5 млрд из золотовалютных резервов. При таких темпах валютной интервенции в поддержку рубля запасов ЦБ хватит лишь на год. После ухода нерезидентов (в сентябре) отток обеспечивался тем, что банки, получившие финансовую поддержку государства, занялись конвертацией полученных средств в доллары и выводом их за рубеж (в октябре – $50 млрд). По сведениям газеты «Известия» от 24.11.08, из всего пакета денежных вливаний (4,7 трлн руб.) на поддержку реального сектора (в том числе строительного) государство выделило 950 млрд руб. Отпущено Минфином и ЦБ банкам-агентам (Сбербанк, ВТБ, Россельхозбанк и еще 30 крупнейших банков) 525 млрд руб. При этом часть средств не пошла по цепочке кредитования остальных банков и предприятий, а осталась на корсчетах в Центробанке. А проконтролировать судьбу остальных 525 млрд пока не удается.Эксперты надеются, что благодаря принятым властями мерам контроля за нецелевым использование выделенных государством средств (комиссары в банках-агентах и т.п.) в ноябре-декабре отток сократится, но все же составит $20-30 млрд, а по итогам года не превысит $70-80 млрд (в 2007 году приток составил $41,8 млрд). В этом случае, с учетом сокращения объемов валютных интервенций, резервы ЦБ будут достаточны не менее чем на 3 года.«Мировой финансовый кризис показал исчерпанность модели роста российской экономики, которая строилась на высоких ценах на нефть, а также на поступлении дешевых иностранных кредитов для банков и предприятий», - заявила глава МЭР Э. Набиуллина. В первую очередь кризис ударит по инвестициям в основной капитал. У государственных и связанных с государством компаний они упадут примерно на 30%, а у частных – в том числе строительных – они могут упасть почти до нуля.
По совокупности событий в макроэкономической сфере за октябрь-ноябрь и нашего понимания их последствий для рынка недвижимости сегодня, в начале декабря, целесообразно скорректировать оценку вероятности сценариев №2 и №3 соответственно с 75 и 20% на 40 и 60%. Полученный в результате взвешивания наиболее вероятный сценарий №5 фактически содержит в себе все предсказания, описанные ранее для третьего и пятого сценариев. При этом в нижней точке (к